
Tamaño y Participación del Mercado de Transporte de Carga por Carretera Transfronterizo en África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 9.81 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.2 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.38 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.95 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Carga por Carretera Transfronterizo en África por Mordor Intelligence
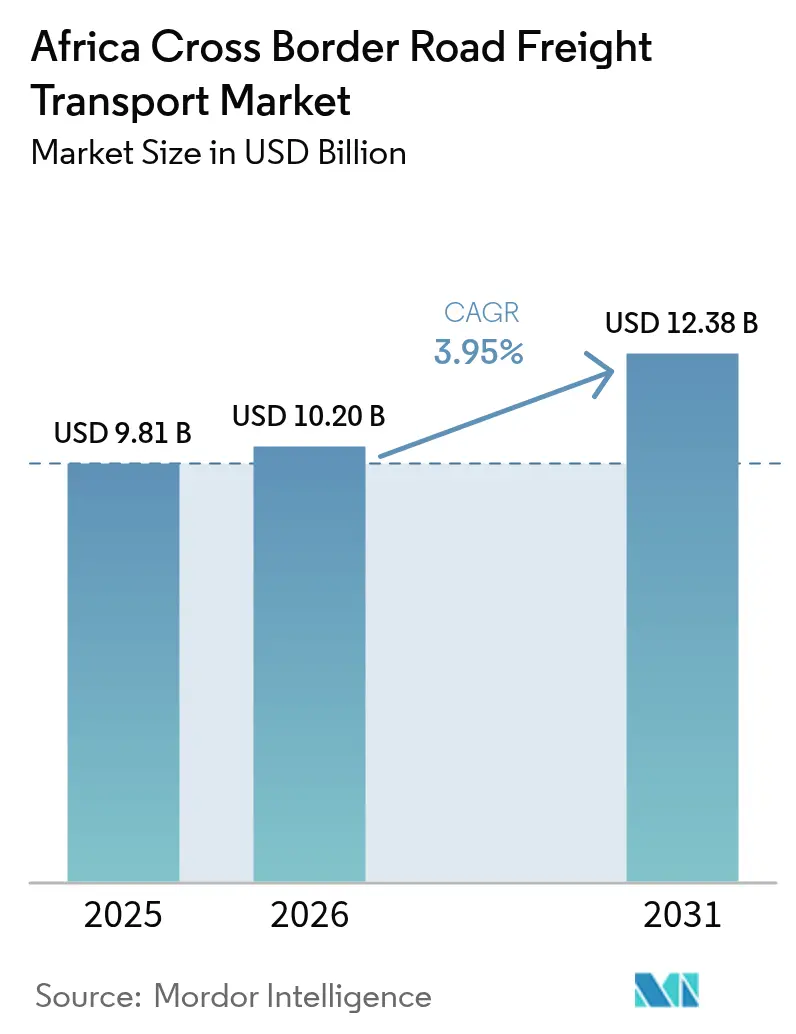
Se espera que el tamaño del mercado de Transporte de Carga por Carretera Transfronterizo en África crezca de USD 9.810 millones en 2025 a USD 10.200 millones en 2026 y se prevé que alcance los USD 12.380 millones en 2031 a una CAGR del 3,95% durante el período 2026-2031.
El auge del comercio intra-africano en el marco de la Zona de Libre Comercio Continental Africana (AfCFTA), la rápida adopción del comercio electrónico y la inversión en infraestructuras centrada en corredores sustentan conjuntamente esta expansión. Las reducciones arancelarias a plena escala ya están redirigiendo los flujos de carga hacia corredores integrados, como el proyecto Lobito de USD 3.000 millones que conecta el puerto atlántico de Angola con los centros mineros de Zambia y la República Democrática del Congo (RDC). Los avances en facilitación digital del comercio —el sistema de Ventanilla Única Nacional de Kenia procesa el 80% de los pagos aduaneros de forma electrónica— reducen los tiempos de permanencia en frontera y disminuyen los costes de cumplimiento normativo. La integración acelerada profundiza la demanda de visibilidad de extremo a extremo, lo que impulsa a los proveedores de logística a incorporar rastreo electrónico y documentación en cadena de bloques en su oferta de servicios. Al mismo tiempo, la consolidación entre integradores globales y operadores regionales especializados mejora la amplitud de red, la fiabilidad del servicio y la capacidad de cumplimiento normativo en todo el continente.
Conclusiones Clave del Informe
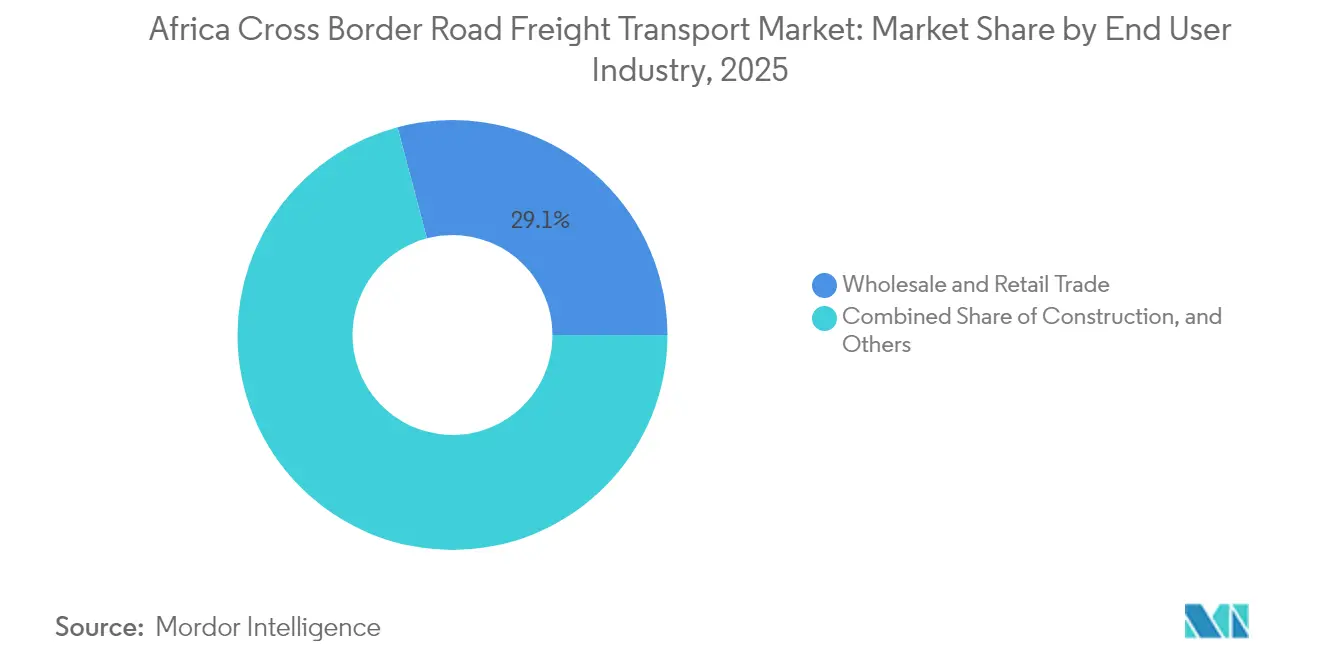
- El Comercio al por Mayor y al por Menor lideró con una participación en ingresos del 29,12% del mercado de Transporte de Carga por Carretera Transfronterizo en África en 2025 y se proyecta que se expandirá a una CAGR del 4,62% hasta 2031.
- La Carga de Camión Completo capturó el 52,78% de la participación del mercado de Transporte de Carga por Carretera Transfronterizo en África en 2025, mientras que la Carga Inferior a Camión Completo registra la mayor CAGR proyectada del 4,05% hasta 2031.
- La carga No Contenedorizada representó el 56,48% del tamaño del mercado de Transporte de Carga por Carretera Transfronterizo en África en 2025; el transporte Contenedorizado avanza a una CAGR del 4,21% hasta 2031.
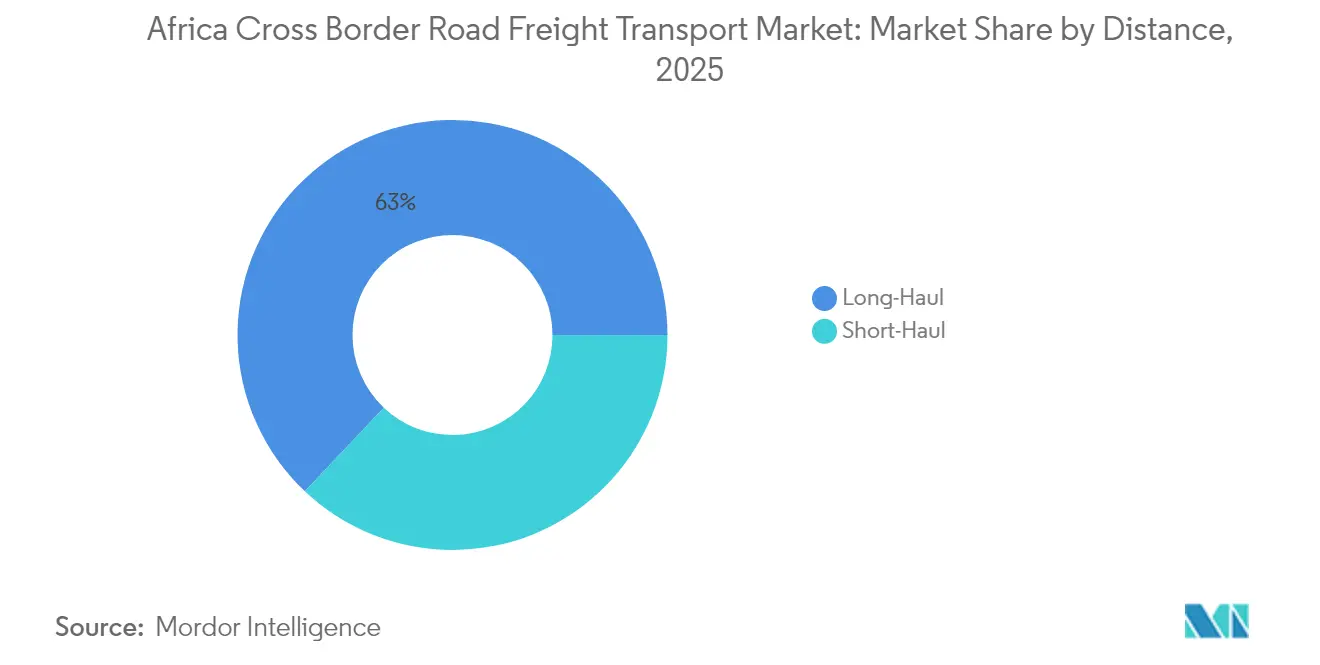
- Los movimientos de Larga Distancia representaron el 62,95% del tamaño del mercado de Transporte de Carga por Carretera Transfronterizo en África en 2025 y se prevé que crezcan a una CAGR del 4,31% hasta 2031.
- Las Mercancías Sólidas dominaron con una participación del 80,62% del tamaño del mercado de Transporte de Carga por Carretera Transfronterizo en África en 2025, creciendo a una CAGR del 4,15% hasta 2031.
- La carga No Controlada por Temperatura mantuvo una participación del 87,12% del mercado de Transporte de Carga por Carretera Transfronterizo en África en 2025, mientras que los servicios Controlados por Temperatura registran la CAGR más rápida del 4,08% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Reducción arancelaria de la AfCFTA | +0.8% | CEDEAO, CAE, SADC | Mediano plazo (2-4 años) |
| Demanda de última milla del comercio electrónico | +0.6% | Principales corredores urbanos | Corto plazo (≤ 2 años) |
| Cadenas de valor regionales en automoción y bienes de consumo de alta rotación | +0.5% | Marruecos-África Occidental; Sudáfrica-SADC; Etiopía-CAE | Largo plazo (≥ 4 años) |
| Programas multilaterales de corredores | +0.4% | Corredores Lobito, Norte y Abiyán-Lagos | Largo plazo (≥ 4 años) |
| Plataformas digitales de emparejamiento de carga | +0.3% | Nigeria, Kenia, Sudáfrica | Corto plazo (≤ 2 años) |
| Corredores de minerales críticos liderados por la minería | +0.4% | RDC-Zambia, África Occidental, África Austral | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Reducción Arancelaria de la AfCFTA Acelera el Comercio Intra-Africano por Carretera
La liberalización arancelaria en 54 estados signatarios está reduciendo los costes de desembarque y estimulando el tráfico en los corredores. El análisis comparativo de 2024 de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) muestra que los países que combinan reducciones arancelarias con sistemas digitales de ventanilla única registran un crecimiento comercial un 22% mayor que aquellos que aplican la reducción arancelaria de forma aislada. Los miembros de la Comunidad del África Oriental (CAE) con límites de carga por eje armonizados obtienen beneficios desproporcionados, mientras que el despliegue del sistema SIGMAT de Nigeria posiciona a la mayor economía de África Occidental para obtener ganancias similares. El cumplimiento de las normas de origen incrementa la demanda de centros de consolidación, catalizando la inversión en almacenes con capacidad documental próximos a los puestos fronterizos. La ronda final de desmantelamiento arancelario prevista para 2027 sostiene la demanda de carga, estableciendo una trayectoria positiva para el mercado de Transporte de Carga por Carretera Transfronterizo en África[1]"22 mil millones de razones para que África invierta en lo digital," Africa Renewal, africarenewal.un.org.
Demanda de Cumplimiento de Pedidos del Comercio Electrónico para la Última Milla Transfronteriza Rápida
Se prevé que el comercio minorista en línea alcance los USD 56.000 millones en 2029, y las plataformas requieren operadores de camiones capaces de despachar en múltiples jurisdicciones aduaneras sin sacrificar la velocidad de entrega. La entrada de Amazon en Sudáfrica en 2024 ejemplifica cómo las marcas globales reconfiguran las expectativas de carga hacia ventanas de entrega transfronteriza de dos a tres días. Empresas emergentes como CloudFret aseguraron nuevos capitales para digitalizar la gestión de cargas y la documentación, evidenciando el apetito inversor por la tecnología que mejora la fiabilidad. Las plataformas nacionales de pago, como el lanzamiento de Somalia en 2024, reducen la dependencia del pago contra entrega en efectivo y disminuyen el riesgo de reversión. La capacidad de la cadena de frío gana protagonismo a medida que el comercio electrónico farmacéutico y de comestibles se expande, con Quick International Courier invirtiendo en activos de control de temperatura para cumplir con los estrictos requisitos de manipulación[2]"Haciendo el Comercio más Rápido, Seguro y Resiliente: Cuatro Décadas de Innovación," Conferencia de las Naciones Unidas sobre Comercio y Desarrollo, unctad.org .
Cadenas de Valor Regionales Emergentes en la Fabricación de Automoción y Bienes de Consumo de Alta Rotación
Los fabricantes de automóviles y las empresas de bienes de consumo de alta rotación reordenan sus estructuras de aprovisionamiento para aprovechar las preferencias de la AfCFTA. Marruecos exportó USD 13.800 millones en vehículos y componentes en 2024 y luego inició líneas de ensamblaje regional para atender la demanda de África Occidental, reduciendo los costes logísticos en un estimado del 20%. La zona económica de minerales para baterías de Zambia-RDC impulsa los flujos de carga bilateral de materiales catódicos y cobre procesado. Los fabricantes requieren recogidas sincronizadas y secuenciación de componentes, lo que lleva a los operadores de carga a instalar sistemas de rastreo que garantizan la entrega justo a tiempo. A medida que las redes de suministro continentales maduran, los proveedores de logística que ofrecen almacenamiento en depósito aduanero y gestión aduanera obtienen una ventaja competitiva en el mercado de Transporte de Carga por Carretera Transfronterizo en África.
Los Programas Multilaterales de Corredores Desbloquean la Financiación de Infraestructuras
Las instituciones de financiación para el desarrollo favorecen ahora las carteras de corredores integrados —físicos, digitales y regulatorios— en lugar de proyectos individuales. El Corredor Lobito aseguró compromisos de múltiples prestamistas por USD 3.000 millones, reduciendo los tiempos de tránsito del cobre de la RDC hacia el Atlántico en un estimado de 10 a 12 días. Paquetes similares en el Corredor Norte produjeron una reducción del 40% en los tiempos de tránsito desde 2020. Los actores privados responden: DP World comprometió USD 3.000 millones para puertos y depósitos interiores africanos, consolidando la adopción intermodal. El rastreo digital de carga integrado en estos programas amplifica aún más las ganancias en eficiencia.
Análisis de Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Corrupción en puestos fronterizos y tasas informales | -0.7% | África Central y Occidental | Corto plazo (≤ 2 años) |
| Fragmentación del cabotaje y de las cargas por eje | -0.4% | Continental | Mediano plazo (2-4 años) |
| Volatilidad del precio del diésel | -0.3% | Economías dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Fallos de infraestructura vial provocados por el clima | -0.2% | Sahel, África Austral | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Corrupción Persistente en Puestos Fronterizos y Tasas Informales
Los tiempos medios de permanencia en frontera pueden superar aún las 48 horas en los corredores de alto tráfico. La auditoría de corredores de 2024 del Banco Mundial identifica las tasas informales como el principal obstáculo para los objetivos de facilitación de la AfCFTA. Las instalaciones del sistema ASYCUDA ayudan; el despliegue completo en Gambia provocó un aumento del 23% en los ingresos aduaneros y redujo las recaudaciones en efectivo. Sin embargo, las deficiencias en electricidad e internet mantienen varios puestos fronterizos en modalidad manual, perpetuando las prácticas de búsqueda de rentas. Los Puestos Fronterizos de Ventanilla Única muestran resultados prometedores —Mwami/Mchinji redujo los tiempos de tramitación un 60% en 2024—, pero los mecanismos regionales de revisión entre pares deben escalar para neutralizar las prácticas arraigadas.
Fragmentación de las Políticas de Cabotaje y Cargas por Eje por País
Las legislaciones no armonizadas obligan a realizar transbordos costosos o trayectos de retorno en vacío. Los límites de peso bruto vehicular difieren hasta en 18 toneladas entre estados vecinos, y las prohibiciones de cabotaje limitan los camiones extranjeros a trayectos de frontera a frontera, incrementando los costes de retorno. Si bien la CAE estandariza las cargas por eje, la armonización continental más amplia avanza lentamente porque cada gobierno debe promulgar legislación doméstica. Hasta que la alineación se acelere, la utilización de la capacidad y la estabilidad de las tarifas seguirán siendo vulnerables en el mercado de Transporte de Carga por Carretera Transfronterizo en África[3]"10.4 – Ventanilla Única | TFAD," Organización Mundial del Comercio, tfadatabase.org.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final:
El Dominio del Comercio Minorista Impulsa la Integración DigitalEl Comercio al por Mayor y al por Menor representa el 29,12% de los ingresos de 2025 y es el segmento de mayor crecimiento con una CAGR del 4,62%, lo que pone de manifiesto la doble influencia del segmento sobre el volumen y la innovación. Los envíos de comercio electrónico de alta frecuencia aceleran la demanda de entregas urbanas precisas y controladas por temperatura, lo que impulsa a los transportistas a integrar rastreo en tiempo real y enrutamiento flexible. La manufactura sigue a medida que maduran las cadenas de valor regionales, especialmente en los clústeres de automoción de Marruecos, Sudáfrica y Etiopía. Las exportaciones de minerales repuntan con la demanda de minerales críticos, impulsando carriles dedicados de Carga de Camión Completo entre el cinturón cuprífero de la RDC-Zambia y los puertos costeros. La agricultura contabiliza un volumen considerable de toneladas a medida que la certificación fitosanitaria digital reduce las tasas de rechazo, mientras que la carga de construcción refleja los auges de infraestructura vinculados a los corredores. Los flujos farmacéuticos y de electrónica se incluyen en el segmento "Otros", aportando primas de servicio por cumplimiento normativo estricto y manejo seguro.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Especificación de Carga por Camión:
El Crecimiento de la Carga Inferior a Camión Completo Refleja el Éxito de las Plataformas DigitalesLa Carga de Camión Completo mantiene una participación del 52,78%, favorecida por la seguridad y los minerales a granel. Sin embargo, la Carga Inferior a Camión Completo registra una CAGR del 4,05% hasta 2031 a medida que las plataformas tecnológicas simplifican la agregación de cargas y la documentación. El modelo de Kobo360, que integra financiación de combustible y mantenimiento predictivo, hace que la Carga Inferior a Camión Completo sea viable para las pymes cuya carga antes circulaba de manera informal. El mercado de Transporte de Carga por Carretera Transfronterizo en África se acerca, por tanto, a los modelos basados en red comunes en geografías más maduras.
Por Contenedorización:
La Integración Intermodal Impulsa la Adopción de ContenedoresLa carga No Contenedorizada mantiene una mayoría del 56,48%, principalmente en minerales y agricultura a granel. La carga Contenedorizada asciende a una CAGR del 4,21% respaldada por las inversiones portuarias de DP World y las preferencias de mitigación de riesgos de los cargadores. Los fabricantes valoran los contenedores sellados por la integridad de los componentes, y los contenedores de cadena de frío abren rutas farmacéuticas y de productos frescos. El volumen de escala en puerto aumentó un 20% en 2024, subrayando el cambio modal en curso.
Por Distancia:
Las Redes de Larga Distancia se Benefician del Desarrollo de CorredoresLa Larga Distancia representa el 62,95% de los ingresos y supera a la Corta Distancia con una CAGR del 4,31% a medida que los corredores integrados acortan los tiempos de puerta a puerta. Los sellos electrónicos vinculados a GPS tranquilizan a los cargadores que mueven mercancías en trayectos de más de 800 km. La Corta Distancia complementa estas rutas troncales a través de centros de consolidación urbana que gestionan la complejidad de la última milla para el comercio minorista y los bienes de consumo de alta rotación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Configuración de Mercancía:
El Dominio de las Mercancías Sólidas Refleja la Minería y la ManufacturaLas Mercancías Sólidas representan el 80,62% de la participación y crecen a una CAGR del 4,15% porque la minería, los repuestos de automoción y los bienes de consumo de alta rotación envasados sustentan los volúmenes. Los corredores de minerales críticos desde Kolwezi hasta Lobito impulsan la inversión en camiones seguros y de alta capacidad. Las Mercancías Fluidas siguen siendo un nicho pero estratégico, abarcando petróleo, productos químicos y aceites comestibles que requieren cisternas compatibles con ADR y documentación estricta.
Por Control de Temperatura:
La Inversión en Cadena de Frío Acelera el Crecimiento FarmacéuticoLa carga No Controlada por Temperatura todavía representa el 87,12% del tonelaje, sin embargo los carriles Controlados por Temperatura crecen a una CAGR del 4,08% a medida que el despliegue de vacunas y las exportaciones de productos frescos exigen el cumplimiento de entre 2 °C y 8 °C. DP World invirtió USD 29 millones en almacenes frigoríficos en Egipto e IAG Cargo añadió contenedores SkyCell en 2025, ampliando la capacidad de la cadena de frío. Los sensores de IoT y los registros en cadena de bloques proporcionan ahora registros de temperatura a nivel de carril, un requisito previo para las aprobaciones de importación de productos farmacéuticos.
Análisis Geográfico
Mercado de Transporte de Carga por Carretera Transfronterizo en África Oriental
África Oriental exhibe el ecosistema de facilitación del comercio digital más avanzado del continente. La Ventanilla Única Nacional de Kenia conecta 41 organismos y procesó el 80% de los pagos aduaneros de forma electrónica en 2022, reduciendo drásticamente las colas en las fronteras y mejorando la previsibilidad. El Corredor Norte conecta Mombasa con Uganda, Ruanda y la República Democrática del Congo mediante la sincronización de carreteras, ferrocarriles y seguimiento electrónico, configurando una columna vertebral de flete de alta eficiencia. La armonización de las normas de carga por eje y el seguimiento electrónico de carga a través de RECTS ofrecen a los operadores de flotas procedimientos de cumplimiento uniformes en múltiples jurisdicciones, lo que refuerza aún más el atractivo de África Oriental para el trfico de tránsito dentro del mercado de transporte de carga por carretera transfronterizo en África.
Mercado de Transporte de Carga por Carretera Transfronterizo en África Occidental
África Occidental avanza con rapidez en materia de digitalización. La integración de la plataforma SIGMAT redujo el papeleo en un 88% y los tiempos de tránsito en un 45% entre los estados miembros. La ventanilla única de Nigeria canaliza el comercio de la CEDEAO hacia sus fronteras, mientras que el Corredor Abiyán-Lagos integra cinco economías costeras bajo un plan conjunto de mejora de infraestructura vial y de infraestructura blanda. La conformidad de Ghana con las disposiciones de ventanilla única del Artículo 10.4 de la OMC se destaca como un modelo replicable. Los densos núcleos de consumidores del corredor amplifican la frecuencia del flete, reforzando las perspectivas de demanda a largo plazo del mercado de transporte de carga por carretera transfronterizo en África.
Mercado de Transporte de Carga por Carretera Transfronterizo en África Austral
África Austral, anclada en la base industrial de Sudáfrica, cuenta con la infraestructura vial más desarrollada, aunque enfrenta perturbaciones causadas por condiciones climáticas y una regulación fragmentada. El Corredor Lobito, valorado en 3.000 millones de USD, desviará el cobre de la República Democrática del Congo y Zambia de las congestionadas rutas del sur, impulsando nuevas rutas de transporte por camión a través de Angola. La armonización regulatoria incremental de la SADC, especialmente en materia de pesos y dimensiones, facilita el cumplimiento transfronterizo, aunque persisten brechas. La construcción del Ferrocarril Trans-Kalahari en 2025 integrará el cinturón minero de Botsuana con los puertos namibios, abriendo oportunidades multimodales que deberían reducir la dependencia excesiva del transporte por carretera.
Panorama regulatorio
El transporte transfronterizo de carga por carretera en África está determinado por regímenes continentales y regionales superpuestos, en los que el Área de Libre Comercio Continental Africana (AfCFTA) coexiste con normas aduaneras y de tránsito específicas de cada CER. El Protocolo de la AfCFTA sobre el Comercio de Servicios identifica al transporte como un sector prioritario. El Mecanismo en Línea de la AfCFTA para la Notificación, Monitoreo y Eliminación de Barreras No Arancelarias (BNA), junto con el Programa de Trabajo sobre BNA 2024-2026, ofrece asimismo un canal definido para plantear y resolver las friccciones fronterizas que repercuten directamente en los plazos de entrega del transporte por camión.
La convergencia regulatoria es más visible en África Oriental, donde la modernización aduanera se está codificando en herramientas aplicables a todo el bloque. En septiembre de 2025 entró en vigor la Ley de Enmienda de la Gestión Aduanera de la Comunidad de África Oriental (EAC) de 2025, con el fin de agilizar la administración aduanera. En marzo de 2026, los Jefes de Estado de la EAC lanzaron el Bono Aduanero de la EAC (EACBond), que permite que la carga en tránsito se mueva bajo un único bono reconocido a nivel regional. El Reglamento de Ensamblaje y Fabricación de Productos de la EAC de 2025, que entrará en vigor en julio de 2026, endureció aún más la gobernanza de derechos y líneas arancelarias en torno a las actividades de ensamblaje, lo que aumenta el valor de cumplimiento de los servicios logísticos transfronterizos con documentación lista para los fabricantes que operan en los corredores de la EAC.
Análisis de la cadena de valor
La cadena de valor del transporte transfronterizo de carga por carretera en África conecta a los cargadores (minoristas, fabricantes, empresas mineras y exportadores agrícolas), los agentes de carga e integradores 3PL/4PL, las flotas de camiones (con activos propios y sin activos propios) y los actores de la interfaz fronteriza (aduanas, organismos de inspección, proveedores de bonos/garantías y autoridades de corredores). Las capas digitales forman cada vez más parte del modelo operativo, incluidas las declaraciones electrónicas, los certificados de origen electrónicos y las herramientas de visibilidad de la carga, junto con nodos físicos como centros de consolidación, almacenes en depósito aduanero y depósitos del interior cerca de los puestos fronterizos y puertos.
Los principales puntos de friccción se ubican en el procesamiento fronterizo y en normas operativas fragmentadas, incluidos procedimientos aduaneros inconsistentes, un despacho previo limitado, cobros no oficiales en los puestos de control y deficiencias en las básculas de pesaje y la infraestructura de almacenamiento en los puestos fronterizos. La implementación de la AfCFTA está pasando de la negociación a señales de ejecución que afectan a la cadena, incluida la emisión de 5.800 certificados de origen a mediados de 2026, lo que aumenta la demanda de flujos de documentación conformes y de registros de transporte listos para auditoría. Junto con las operaciones de corredores basadas en el transporte por carretera, en junio de 2026 se reforzaron los esfuerzos ministeriales para alinear los corredores de transporte con las cadenas de valor de la AfCFTA mediante la adopción de la Declaración Ministerial de Lomé y una matriz de implementación, que respalda una planificación de corredores más integrada que vincula el transporte por camión con la carga aérea y otros modos para envíos con plazos críticos y combinación modal.
Panorama Competitivo
Las adquisiciones redefinen la economía de escala en el mercado de Transporte de Carga por Carretera Transfronterizo en África. La compra de DB Schenker por parte de DSV por USD 15.950 millones catapulta al gigante danés a la primera posición mundial, con una inversión doméstica alemana anunciada de EUR 1.000 millones (USD 1.100 millones) destinada a la digitalización y la automatización de almacenes. La compra de Bolloré Logistics por parte de CMA CGM por EUR 4.850 millones (USD 5.350 millones) integra la red terrestre más profunda de África en un ecosistema respaldado por el transporte marítimo, mejorando los servicios de contenedores y transporte por camión de puerta a puerta. El compromiso de DP World de USD 3.000 millones en puertos y logística añade depósitos interiores y plataformas de distribución cruzada, creando presión competitiva sobre los operadores establecidos.
Los nativos digitales ganan terreno. Kobo360, Logitrak y Leta captaron conjuntamente rondas de financiación multimillonarias en 2024, diferenciándose mediante precios dinámicos, programación predictiva de activos y ofertas integradas de tecnología financiera. Quick International Courier entró en el segmento nicho de cadena de frío de África a través de su adquisición de Unitrans, combinando capacidad de control de temperatura validada con experiencia en cumplimiento farmacéutico. La capacidad de cumplimiento normativo se convierte en un imperativo comercial; los clientes multinacionales estipulan cada vez más la integración de ISO 14001, TAPA y la API de ASYCUDA en los documentos de licitación.
Emergen modelos híbridos a medida que los integradores se asocian con plataformas para ampliar su alcance. CMA CGM aprovecha la plataforma CargoWise de CEVA para sincronizar los hitos de carretera y oceánicos, mientras que las flotas regionales se conectan a las API de las plataformas para la visibilidad de la carga. Las trayectorias convergentes de los operadores con activos propios y los operadores sin activos propios moderan la fragmentación general del sector, aunque queda margen para operadores especializados que atienden corredores de difícil acceso o segmentos sensibles a la temperatura.
Líderes de la Industria de Transporte de Carga por Carretera Transfronterizo en África
DSV
DHL Group
Unitrans Supply Chain Solutions
CEVA Logistics
Cargo Carriers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Transporte de Carga por Carretera Transfronterizo en África
- DSV
- DHL Group
- Unitrans Supply Chain Solutions
- CEVA Logistics
- Cargo Carriers
- Value Logistics
- Rhenus Logistics
- Super Group
- Bidvest Freight
- Grindrod Logistics
- Kuehne + Nagel
- OML Africa Logistics
- Megafreight Services Pty (Ltd)
- BAC Logistics
- Rangel Logistics Solutions
- Unidel Carriers
- OneLogix Cargo Solutions
- Atrax Logistics
- RDM Logistics
- Aeromarine Capital

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad importante es el desarrollo de capacidad liderado por corredores combinado con la facilitación del comercio, donde los operadores pueden convertir en producto un tránsito predecible mediante el diseño de redes, movimientos con bono aduanero y documentación con soporte digital. La Autopista del Corredor Abiyán-Lagos entró en su fase operativa en febrero de 2026, tras la juramentación de la junta en diciembre de 2025 y el lanzamiento de su Junta de Gobierno, lo que aporta mayor claridad de gobernanza para las iniciativas de infraestructura blanda y de desempeño del corredor. Esto respalda directamente el transporte de línea programado, las operaciones de cross-dock y la consolidación de carga LTL. El PIDA PAP 2 también ofrece una cartera estructurada de 69 proyectos prioritarios, lo que genera espacio para que las flotas y los integradores establezcan depósitos del interior, centros de consolidación y paquetes de servicios transfronterizos conformes en torno a estos corredores.
La digitalización aduanera y los procesos simplificados para comerciantes ofrecen otra vía de monetización a corto plazo, ya que convierten el cumplimiento fronterizo en una capa de servicio que puede empaquetarse para pymes y flujos minoristas de alta frecuencia. En marzo de 2026, la Secretaría de la AfCFTA seleccionó a Nigeria como piloto para la implementación del Régimen Comercial Simplificado (RCS) en África Occidental, respaldado por un borrador de procedimiento operativo estándar para la simplificación aduanera. Esto respalda nuevas ofertas en corretaje, automatización de documentos y servicios de preaviso o despacho previo en las rutas orientadas a la CEDEAO. Los programas de la AfCFTA, como los certificados de origen electrónicos, un libro de aranceles electrónico y el Sistema Panafricano de Pagos y Liquidación (PAPSS), amplían aún más el margen para el transporte transfronterizo por camión habilitado por plataformas, en particular donde los cargadores buscan menos friccciones de efectivo y un cumplimiento más trazable en múltiples jurisdicciones.
Recent Industry Developments in Mercado de Transporte de Carga por Carretera Transfronterizo en África
- Marzo de 2026: los Jefes de Estado de la Comunidad de África Oriental (EAC) lanzaron el Bono Aduanero de la EAC (EACBond) en Arusha para permitir que la carga en tránsito se mueva bajo un único bono aduanero reconocido en toda la región. Esto reduce la dependencia de múltiples bonos nacionales y depósitos en efectivo a lo largo de los corredores de la EAC, favoreciendo movimientos por carretera más fluidos entre varios países. Para los transportistas y agentes de carga, un esquema de bono único refuerza el caso comercial para el transporte de línea transfronterizo programado y las redes de consolidación.
- Octubre de 2025: DHL Group anunció una inversión planificada de más de 300 millones de EUR en África subsahariana en sus divisiones de Express, Global Forwarding y Supply Chain para ampliar la infraestructura y mejorar las capacidades de servicio. El programa incrementa la intensidad competitiva para las ofertas de transporte por carretera con plazos definidos e integrado que conectan los mercados del interior con puertos y aeropuertos. También elevan los estándares de servicio en materia de visibilidad, cumplimiento y densidad de red para los proveedores de transporte transfronterizo de carga por carretera.
- Junio de 2024: DP World comprometió 3.000 millones de USD para puertos y logística en África hasta 2029 para apoyar las exportaciones de minerales y el comercio intracontinental. La inversión respalda el desarrollo de depósitos del interior e infraestructura intermodal, lo que cambia la forma en que se organiza, consolida y entrega el transporte transfronterizo de carga por carretera a las puertas de entrada marítimas. Para el transporte por camión, unos nodos logísticos más fuertes vinculados a puertos pueden impulsar los movimientos de corredores en contenedores y crear oportunidades de carga de retorno más estructuradas.


Mercado de Transporte de Carga por Carretera Transfronterizo en África Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los servicios pagados de transporte de carga por carretera que movilizan mercancías a través de fronteras internacionales dentro de África, incluido el transporte de línea y la actividad de transporte transfronterizo por camión de apoyo necesaria para completar dichos movimientos.
Exclusiones de alcance: excluimos los movimientos de carga por carretera puramente nacionales que no cruzan una frontera nacional, y también excluimos los servicios de transporte ferroviario, aéreo y marítimo.
Descripción general de la segmentación
- Por Industria de Usuario Final
- Agricultura, Pesca y Silvicultura
- Construcción
- Fabricación
- Petróleo y Gas, Minería y Canteras
- Comercio al por Mayor y al por Menor
- Otros
- Por Especificación de Carga por Camión
- Carga de Camión Completo (FTL)
- Carga Inferior a Camión Completo (LTL)
- Por Contenedorización
- Contenedorizado
- No Contenedorizado
- Por Distancia
- Larga Distancia
- Corta Distancia
- Por Configuración de Mercancía
- Mercancías Fluidas
- Mercancías Sólidas
- Por Control de Temperatura
- No Controlado por Temperatura
- Controlado por Temperatura
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para la investigación documental, primero mapeamos la demanda de transporte por camión vinculada al comercio observando indicadores públicos de comercio y corredores, y luego traducimos esas señales en actividad de transporte por carretera susceptible de ser atendida. Las fuentes utilizadas incluyen el contexto oficial de comercio y flujo fronterizo de UN Comtrade, el Banco Africano de Desarrollo y la UNCTAD, junto con referencias sobre corredores y facilitación del Banco Mundial y la UNECA.
También revisamos publicaciones nacionales de transporte y aduanas, actualizaciones de autoridades portuarias y fronterizas, y comunicados de asociaciones de carga y logística para comprender los retrasos, las normas de permisos y el comportamiento típico de las rutas que modifica los volúmenes. Se utilizaron informes anuales de empresas, presentaciones para inversionistas y prensa confiable para verificar de forma cruzada la huella de servicios, las incorporaciones de flotas y las declaraciones de expansión de corredores. Cuando fue necesario, utilizamos suscripciones de pago para inteligencia financiera empresarial y registros de importación y exportación a nivel de envío para validar la direccionalidad y la intensidad aproximada de volumen en las rutas clave. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas y propietarias para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción de la demanda más amplia de transporte de carga por carretera es realmente transfronteriza, y cómo se comportan los precios y la utilización en los corredores activos. Hablamos con ejecutivos de transportistas y agentes de carga, líderes de operaciones de corredores y zonas fronterizas, y gerentes de logística del lado de los cargadores, y también verificamos las perspectivas en las principales subregiones comerciales para que los supuestos no se basaran en un solo corredor.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Altos directivos: 20% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 22% |
| Actores más pequeños: 20% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
Nuestro dimensionamiento parte de una construcción de arriba hacia abajo que reconstruye la demanda de transporte transfronterizo por camión a partir del movimiento de carga vinculado al comercio y la actividad de los corredores, la cual se convierte luego en ingresos de servicio utilizando el comportamiento de precios a nivel de ruta. Para mantener el modelo fundamentado, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como valores de envíos muestreados traducidos a probables movimientos de tonelaje, verificaciones de canal del corredor sobre utilización, y consolidaciones de proveedores donde se dispone de divulgación pública de ingresos.
Entre los insumos que determinan de manera significativa los totales se incluyen el valor y la combinación del comercio intraafricano, la proporción de mercancías que en la práctica se mueven por carretera en corredores específicos, los patrones de tiempo de cruce fronterizo que limitan la frecuencia de viajes, las tendencias de costos de combustible que influyen en el traslado de tarifas, y los cambios en los procesos de permisos y aduanas que afectan el enrutamiento y las cargas de retorno vacías. Las previsiones se elaboraron mediante análisis de escenarios respaldados por expectativas a nivel de variable de los encuestados primarios, especialmente sobre cómo el crecimiento del comercio, las mejoras de corredores y los costos de cumplimiento pueden modificar los precios y la capacidad efectiva. Cuando los datos son escasos para un corredor, cubrimos las lagunas utilizando rutas comparables como referencia y luego reverificamos el ingreso implícito por camión frente a lo que los operadores describen como alcanzable en condiciones normales.
Validación de datos y ciclo de actualización
Los totales se verifican mediante triangulación entre señales independientes, incluida la dirección del movimiento comercial, las limitaciones de los corredores y la economía realista de los viajes, antes de fijar los supuestos. Los valores atípicos se revisan en una segunda pasada en la que volvemos a probar insumos como el precio por viaje, la utilización y los supuestos de retraso fronterizo hasta que la varianza resulte explicable.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios normativos importantes, interrupciones en los corredores o movimientos abruptos del combustible. Antes de la entrega, realizamos una última pasada de actualización para que la versión publicada refleje los datos más recientes y los aprendizajes de las entrevistas disponibles en ese momento.
Comparación del dimensionamiento del mercado de transporte transfronterizo de carga por carretera en África de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el transporte transfronterizo de carga por carretera en África suelen diferir porque cada editor toma decisiones distintas sobre qué se considera actividad transfronteriza, cómo trata a los intermediarios de carga y qué año y momento de conversión de divisa fija para la fijación de precios. Las diferencias también surgen de si las limitaciones de los corredores se modelan como un factor limitante de capacidad o se tratan como un problema a corto plazo que no afecta a los ingresos totales.
Algunas cifras publicadas amplían el alcance para incluir un paquete logístico más amplio, y también pueden incorporar supuestos de horizonte más largo que elevan el crecimiento incluso cuando persiste la friccción fronteriza. En nuestra estimación, la dispersión de la tabla se explica porque los movimientos transfronterizos se cuentan únicamente cuando se cruza una frontera internacional por carretera y el ingreso se atribuye al servicio de transporte prestado, una elección de alcance aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9.81 mil millones de USD (2025) | |
| Consultora Regional A | 10.71 mil millones de USD (2026) | Utiliza un año de inicio posterior y un enfoque de servicios más amplio que parece incluir una mayor cobertura de carga especializada y de corredores, lo que puede elevar el total en comparación con una visión estricta de ingresos del transporte transfronterizo por carretera. |
| Revista Comercial B | 11.10 mil millones de USD (2025) | Probablemente combina el transporte transfronterizo de carga por carretera con servicios logísticos adyacentes y aplica supuestos de mayor utilización de corredores y progresión de precios más rápida sin mostrar verificaciones consistentes frente a los límites de retraso fronterizo. |
En las tres cifras, la principal conclusión es que el alcance y los supuestos de fijación de precios explican la mayor parte de la dispersión, y no un desacuerdo sobre si el transporte transfronterizo por camión está creciendo. Al vincular la demanda con rutas relacionadas con el comercio y luego poner a prueba los precios y la utilización mediante insumos de campo, nuestra cifra permanece trazable a variables claras y pasos repetibles para futuras actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Transporte de Carga por Carretera Transfronterizo en África?
El mercado está valorado en USD 10.200 millones en 2026 y se proyecta que crecerá hasta los USD 12.380 millones en 2031.
¿Qué segmento tiene la mayor participación de mercado?
Las operaciones de Carga de Camión Completo dominan con una participación del 52,78% en 2025.
¿Qué impulsa el crecimiento más rápido entre las industrias de usuarios finales?
El Comercio al por Mayor y al por Menor se expande a una CAGR del 4,62% debido al comercio electrónico y la integración de la cadena de valor regional.
¿Cómo influyen los corredores de infraestructura en el crecimiento del mercado?
Proyectos como los Corredores Lobito y Norte reducen los tiempos de tránsito y abren nuevas rutas de larga distancia, impulsando la demanda.
¿Qué región lidera en facilitación del comercio digital?
África Oriental, donde la Ventanilla Única Nacional de Kenia gestiona el 80% de los pagos aduaneros de forma electrónica.
Última actualización de la página el:



