
Tamaño y Participación del Mercado de Banca de Inversión de EE. UU.
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 54.74 Mil millones de dólares |
| Tamaño del Mercado (2026) | 56.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 67.47 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.55 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Banca de Inversión de EE. UU. por Mordor Intelligence
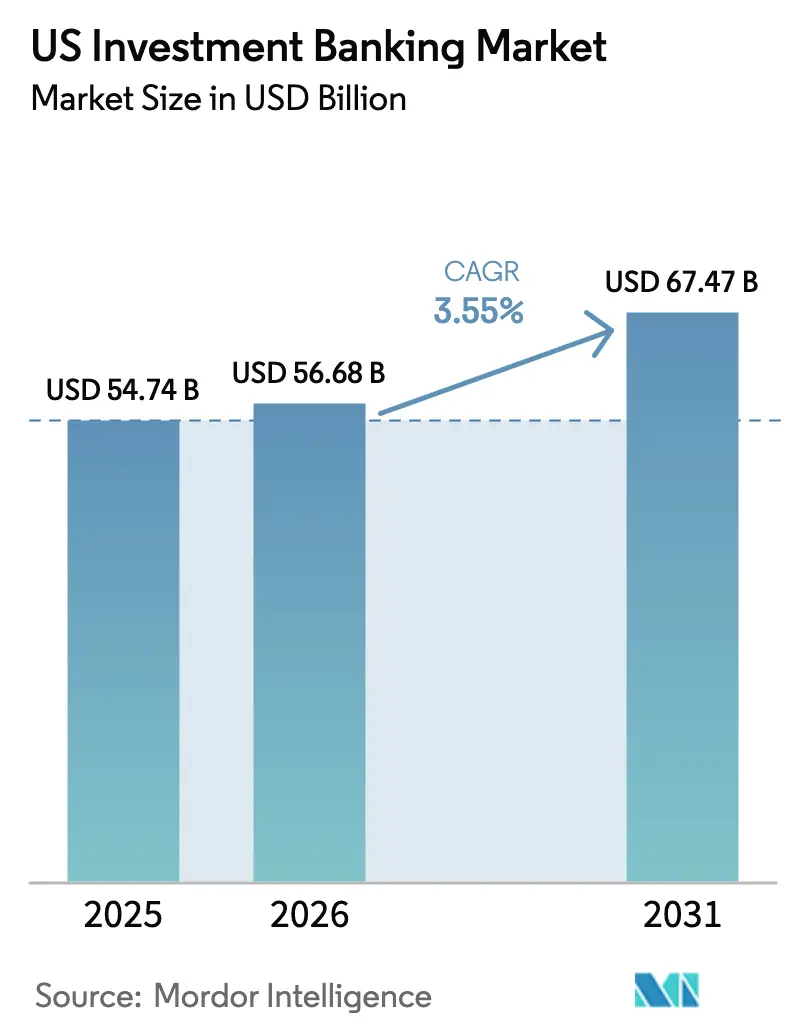
Se espera que el tamaño del mercado de banca de inversión de EE. UU. crezca de USD 54,74 mil millones en 2025 a USD 56,68 mil millones en 2026 y se proyecta que alcance USD 67,47 mil millones en 2031 a una CAGR del 3,55% durante el período 2026-2031. El impulso de los ingresos proviene de las fusiones lideradas por patrocinadores, un calendario de OPI en estabilización y la expansión de los fondos de comisiones vinculados al financiamiento de la transición energética respaldado por incentivos federales. Al mismo tiempo, las tasas de política más elevadas, los requisitos más estrictos de Basilea III y el rápido crecimiento del crédito privado están reconfigurando los modelos de rentabilidad. Los bancos están construyendo mesas de soluciones de capital que combinan crédito privado, capital accionario y coberturas para ampliar la participación en la billetera del cliente. La fuerte inversión en inteligencia artificial generativa y analítica está mejorando la eficiencia de las presentaciones y el origen de operaciones, reforzando las economías de escala en todo el mercado de banca de inversión de EE. UU.
Conclusiones Clave del Informe
- Por tipo de producto, las fusiones y adquisiciones lideraron con una participación del 40,72% en el mercado de banca de inversión de EE. UU. en 2025; se proyecta que los mercados de capital accionario se expandan a una CAGR del 4,74% hasta 2031.
- Por tamaño de operación, las transacciones large-cap (USD 1–5 mil millones) captaron el 36,95% del mercado de banca de inversión de EE. UU. en 2025, mientras que se espera que las operaciones mega-cap superiores a USD 5 mil millones avancen a una CAGR del 4,31% hasta 2031.
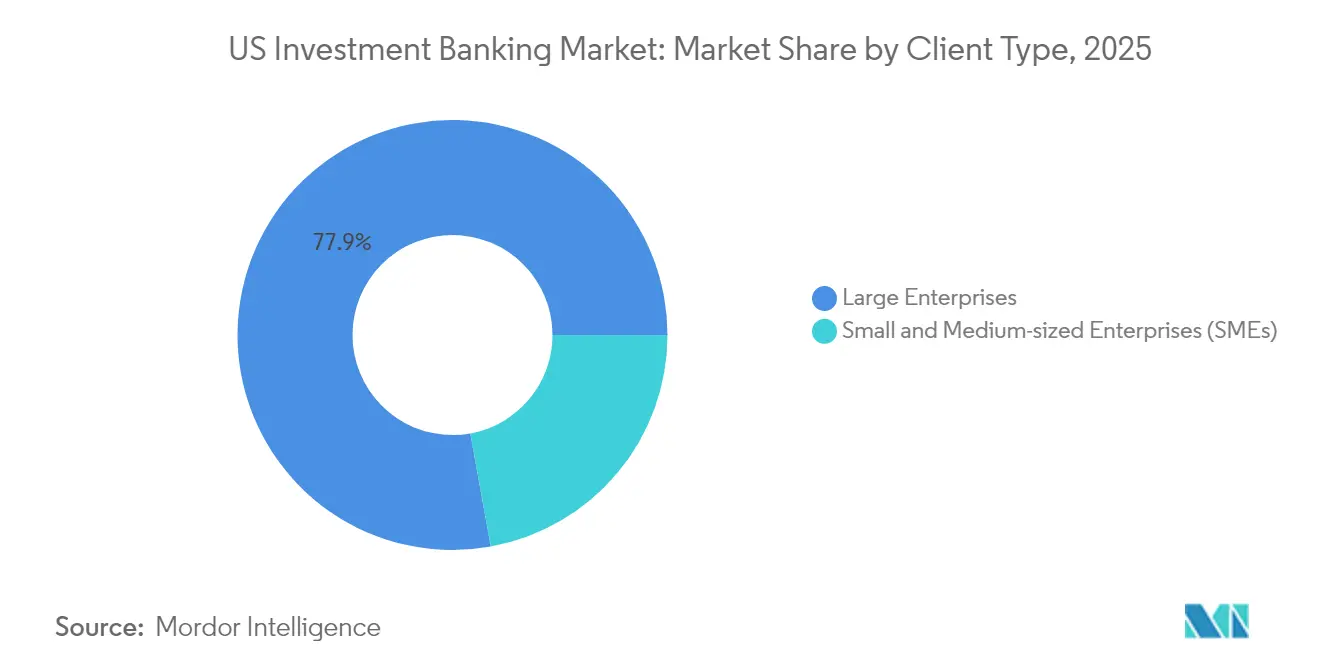
- Por tipo de cliente, las grandes empresas representaron el 77,85% de la participación del mercado de banca de inversión de EE. UU. en 2025; se proyecta que los mandatos de las PYMES crezcan a una CAGR del 5,03% hasta 2031.
- Por vertical industrial, TI y Telecomunicaciones representó el 23,28% del mercado de banca de inversión de EE. UU. en 2025; se prevé que el segmento de salud y productos farmacéuticos aumente a una CAGR del 4,88% hasta 2031.
- Las principales plataformas universales e independientes continúan invirtiendo en tecnología, especialización sectorial y capacidades de crédito privado para defender los márgenes de asesoría.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Banca de Inversión de EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Auge de la liquidez no invertida del capital privado impulsando las fusiones y adquisiciones lideradas por patrocinadores | +1.2% | Centrado en América del Norte | Mediano plazo (2–4 años) |
| Reestructuración de balance ante tasas más altas impulsando la asesoría de deuda | +0.8% | América del Norte con efecto de contagio a Europa | Corto plazo (≤ 2 años) |
| Impulso del financiamiento de infraestructura y la transición energética | +0.6% | América del Norte con exposición internacional selectiva | Largo plazo (≥ 4 años) |
| Repunte del pipeline de OPI en tecnología y salud | +0.7% | Principales centros financieros de EE. UU. | Mediano plazo (2–4 años) |
| Conversiones de SPAC a operaciones tradicionales ampliando fondos de comisiones híbridas | +0.3% | América del Norte | Corto plazo (≤ 2 años) |
| Tokenización de valores abriendo nuevas estructuras de comisiones | +0.4% | Global, adopción temprana en EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Liquidez No Invertida del Capital Privado que Impulsa las Fusiones y Adquisiciones Lideradas por Patrocinadores
Un récord de USD 1,6 billones en capital no invertido está impulsando la actividad de los patrocinadores, sosteniendo la generación de comisiones en todo el mercado de banca de inversión de EE. UU. a pesar de la volatilidad de las tasas[1]J.P. Morgan Chase & Co., "Informe ESG 2025," jpmorganchase.com. Los patrocinadores que enfrentan plazos de despliegue están cerrando transacciones mega-cap que típicamente exigen diferenciales de asesoría un 20–30% más elevados que las combinaciones corporativas. La escala de la liquidez no invertida también está fomentando las operaciones en club, en las que múltiples fondos se asocian en un único objetivo, lo que aumenta aún más la complejidad de las comisiones para los asesores. Entre los ejemplos más destacados figura la adquisición de Marathon Oil por parte de ConocoPhillips por USD 22,5 mil millones, que requirió intrincados planes de integración y estructuras de financiamiento puente. A medida que estas grandes operaciones se vuelven más comunes en tecnología y salud, los bancos con profundo conocimiento sectorial y capacidad de balance están mejor posicionados para ganar mandatos y proteger su poder de fijación de precios en el mercado de banca de inversión de EE. UU.
Reestructuración de Balance Ante Tasas Más Altas que Impulsa la Asesoría de Deuda
Las tasas de política superiores al 5% han elevado los costos de refinanciamiento corporativo, impulsando un aumento en la demanda de asesoría en gestión de pasivos. El repunte de los ingresos de asesoría de deuda de Citigroup en el cuarto trimestre de 2024 ilustra cómo los emisores dependen de los bancos para gestionar los vencimientos y la presión sobre los convenios. Las empresas con renovaciones previstas para 2025-2026 están solicitando reprocesamientos vinculados a criterios ambientales, sociales y de gobernanza (ESG), ofertas de canje y valores híbridos que mitiguen el riesgo sobre los beneficios. Los bancos capaces de combinar derivados, colocaciones de crédito privado y emisión de bonos en una sola propuesta están capturando una mayor participación en la billetera. Este entorno convierte a la asesoría de deuda en un punto de entrada estratégico para la venta cruzada, respaldando la resiliencia general de las comisiones dentro del mercado de banca de inversión de EE. UU. incluso cuando el flujo de operaciones de nuevo dinero se suaviza.
Impulso del Financiamiento de Infraestructura y la Transición Energética
Los incentivos federales en virtud de la Ley de Reducción de la Inflación han catalizado un pipeline de varios gigavatios de proyectos de energía renovable que requieren soluciones de financiamiento sofisticadas[2]Departamento de Energía de EE. UU., "Actualización Mensual de la Oficina de Programas de Préstamos," energy.gov. El mandato de USD 11 mil millones de Deutsche Bank para SunZia ilustra la magnitud en juego mientras los prestamistas coordinan capital fiscal, deuda mezzanine y garantías crediticias. Los bancos de inversión con sólida trayectoria en financiamiento de proyectos están formando equipos dedicados a la energía limpia para navegar los marcos regulatorios en evolución y las preocupaciones de las partes interesadas de la comunidad. Los que se mueven primero también están asesorando sobre la emisión de bonos verdes y los proyectos de captura de carbono, diversificando los flujos de comisiones más allá de los activos tradicionales de generación de energía. A medida que el gasto anual en infraestructura de EE. UU. aumenta, estos mandatos prometen una contribución duradera y a largo plazo al mercado de banca de inversión de EE. UU.
Repunte del Pipeline de OPI en Tecnología y Salud
El calendario de emisión de 2024 incluyó 154 ofertas tradicionales que recaudaron USD 28,6 mil millones, y las operaciones de principios de 2025, como la colocación de USD 150 millones de Omada Health, registraron una ganancia del 21% en el primer día[3]Paul Hastings LLP, "Informe de OPI de EE. UU. 2024," paulhastings.com. Un acumulado de unicornios respaldados por capital de riesgo en salud digital, software de inteligencia artificial y biotecnología está listo para cotizar en bolsa una vez que las ventanas del mercado permanezcan abiertas durante dos trimestres consecutivos. Los suscriptores se benefician de diferenciales brutos más elevados a medida que los emisores priorizan la certeza de ejecución sobre la negociación de comisiones. Las necesidades de salida del capital privado y los ciclos de liquidez del capital de riesgo refuerzan aún más la demanda de servicios de mercados de capital accionario. Esto crea un ciclo virtuoso en el que las OPI exitosas validan los parámetros de valoración, atrayendo más candidatos y ampliando el horizonte de crecimiento del mercado de banca de inversión de EE. UU.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Tasas de interés elevadas que suprimen los volúmenes de financiamiento apalancado | -0.9% | Liderado por América del Norte | Corto plazo (≤ 2 años) |
| Cargos de capital de Basilea III «Endgame» que comprimen los rendimientos | -0.7% | Global, implementación gradual en EE. UU. | Mediano plazo (2–4 años) |
| Auge del crédito privado que desintermedia los préstamos sindicados | -0.5% | EE. UU. con expansión global | Largo plazo (≥ 4 años) |
| Plataformas de captación de capital con IA que erosionan las comisiones del mercado medio | -0.3% | Mercados desarrollados | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Tasas de Interés Elevadas que Suprimen los Volúmenes de Financiamiento Apalancado
Los rendimientos totales que superan el 8% han hecho que muchas adquisiciones apalancadas de capital privado sean antieconómicas, lo que obliga a los patrocinadores a aplazar o redimensionar las transacciones. Las mesas de préstamos reportan carteras de pedidos más reducidas a medida que los inversores tradicionales en Obligaciones de Préstamos Garantizados (CLO) exigen diferenciales más amplios para absorber el riesgo de duración y crédito. En respuesta, los bancos están reduciendo los compromisos puente y exigiendo mayores márgenes de flexibilidad de mercado, lo que frena el potencial de comisiones de suscripción. Aunque los mandatos de asesoría aumentan para la optimización de la estructura de capital, rara vez igualan la rentabilidad de los financiamientos totalmente suscritos. Hasta que las tasas de referencia bajen o los múltiplos de EBITDA se reajusten, la debilidad del financiamiento apalancado continuará pesando sobre el crecimiento a corto plazo del mercado de banca de inversión de EE. UU.
Cargos de Capital de Basilea III «Endgame» que Comprimen los Rendimientos
Las normas propuestas podrían elevar los índices de capital ordinario de nivel 1 en aproximadamente un 16% para los grandes bancos de EE. UU., penalizando especialmente las carteras de creación de mercado y derivados extrabursátiles (OTC)[4]Arnold & Porter, "Aprobación Regulatoria del Acuerdo Capital One-Discover," arnoldporter.com. La mayor densidad de capital resultante reduce los objetivos de rendimiento sobre el capital (ROE) para las actividades intensivas en balance, impulsando a los bancos hacia la asesoría exclusivamente por comisiones. Las inversiones en cumplimiento normativo —que van desde equipos de validación de modelos hasta sistemas de linaje de datos— erosionan aún más los márgenes durante el período de transición. Las instituciones de nivel medio sin escala global enfrentan una carga desproporcionada, acelerando la presión de consolidación en todo el sector. A medida que la dirección reasigna el escaso capital, la contracción general de la billetera podría moderar la expansión a largo plazo del mercado de banca de inversión de EE. UU.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Fortaleza en Asesoría de Operaciones Compensa los Obstáculos del Financiamiento
Las Fusiones y Adquisiciones mantuvieron una participación del 40,72% en el tamaño del mercado de banca de inversión de EE. UU. en 2025. La profundidad de la asesoría, la especialización sectorial y la demanda de los patrocinadores mantienen la actividad resiliente incluso cuando las ventanas del mercado de capitales se estrechan. Los Mercados de Capital Accionario se posicionan como el segmento de mayor crecimiento, proyectado a una CAGR del 4,74%, a medida que las OPI postergadas y las conversiones de SPAC alimentan el acumulado. Los Mercados de Capital de Deuda enfrentan vientos en contra de las tasas, aunque las asignaciones complejas de gestión de pasivos obtienen diferenciales premium, amortiguando las caídas de ingresos. Estratégicamente, las plataformas que integran propuestas de fusiones y adquisiciones, crédito privado y mercados de capital accionario tienen una ventaja, tal como lo ejemplifica el Grupo de Soluciones de Capital de Goldman Sachs.


Por Tamaño de Operación: La Ponderación de Comisiones se Inclina Hacia la Complejidad Mega-Cap
Las transacciones large-cap en el rango de USD 1–5 mil millones controlaron una participación del 36,95% en el tamaño del mercado de banca de inversión de EE. UU. en 2025, pero se prevé que las operaciones mega-cap superiores a USD 5 mil millones registren una CAGR del 4,31%, ampliando su contribución al mercado de banca de inversión de EE. UU. Las operaciones de mayor envergadura conllevan un mayor escrutinio regulatorio y riesgo multijurisdiccional, lo que lleva a las empresas a contratar asesores de primer nivel, como los que coordinaron la combinación Capital One–Discover. La actividad en el mercado medio enfrenta compresión de márgenes a medida que la analítica de inteligencia artificial permite a las firmas boutique competir por precio. Para proteger la rentabilidad, los bancos implementan la diligencia debida automatizada, segmentando equipos para alinear la intensidad de recursos con las comisiones potenciales. Cuando los volúmenes mega-cap repuntan, el tamaño del mercado crece de manera desproporcionada porque las comisiones principales escalan de forma no lineal con el valor de la contraprestación.
Por Tipo de Cliente: Las Relaciones con Grandes Empresas Anclan los Flujos de Ingresos
Las grandes empresas representaron el 77,85% del tamaño del mercado de banca de inversión de EE. UU. en 2025, anclando el mercado de banca de inversión de EE. UU. Los acuerdos de servicio plurianuales abarcan fusiones y adquisiciones, capital accionario, deuda y soluciones de riesgo, lo que hace improbable la pérdida de clientes. Se proyecta que los mandatos de las PYMES crezcan a un ritmo anual del 5,03% a medida que los portales digitales reducen los umbrales de ticket mínimo para el asesoramiento profesional. El software de gestión de relaciones ahora orienta a los banqueros hacia las brechas de venta cruzada, mejorando la participación en la billetera. Con el tiempo, esto amplía la base de participación del mercado de banca de inversión de EE. UU., diversificando los flujos de ingresos más allá de los clientes del Fortune 500.
Por Vertical Industrial: Liderazgo Tecnológico en Medio del Viento de Cola del Sector Salud
TI y Telecomunicaciones representó una participación del 23,28% en el tamaño del mercado de banca de inversión de EE. UU. en 2025, impulsado por la consolidación en la nube y las operaciones de semiconductores que requieren una valoración compleja de la propiedad intelectual. Salud y Productos Farmacéuticos, proyectado a una CAGR del 4,88%, se beneficia del envejecimiento demográfico y los avances en biotecnología. Los bancos forman equipos multifuncionales que combinan asesoramiento regulatorio, experiencia científica y profundidad en mercados de capitales. La colaboración de Goldman Sachs con el Laboratorio de IA MIT-IBM Watson sobre análisis de biodiversidad muestra cómo la perspectiva especializada diferencia las ofertas de servicios. La experiencia específica de cada sector sigue siendo esencial para mantener los precios premium en el mercado de banca de inversión de EE. UU.
Análisis Geográfico
Nueva York ancla el mercado de banca de inversión de EE. UU., concentrando el liderazgo ejecutivo, las salas de negociación y los enlaces regulatorios que facilitan los mandatos transfronterizos complejos. Los efectos de red derivados de los amplios grupos de talento, el asesoramiento jurídico especializado y los inversores institucionales refuerzan las barreras de entrada para los nuevos competidores. San Francisco se especializa en asesoría tecnológica, Boston en salud y gestión de activos, y Chicago en cobertura industrial diversificada y del mercado medio, lo que proporciona a los bancos proximidad a los clústeres sectoriales. Los ingresos transfronterizos son significativos, ya que los asesores de EE. UU. guían a los emisores internacionales a través de los procesos de la Comisión de Bolsa y Valores (SEC) y las fusiones y adquisiciones transnacionales. La legislación federal sobre infraestructura y clima está redirigiendo a los equipos de cobertura hacia los corredores de energía limpia en Texas, el Medio Oeste y el Oeste de las Montañas Rocosas, permitiendo a los bancos construir redes de partes interesadas locales que aseguren mandatos recurrentes en financiamiento de proyectos.
Panorama regulatorio
El mercado de banca de inversión de EE. UU. opera bajo un marco de múltiples reguladores liderado por la Securities and Exchange Commission (SEC) y FINRA, con la supervisión de corredores-agentes basada en la Regla 3110 de FINRA (Supervisión) y la Regla 4370 (Planes de Continuidad del Negocio), y obligaciones de protección de datos e identidad reguladas por las Regulaciones S-P y S-ID de la SEC. En 2026, FINRA destacó una agenda operativa que incluye avanzar en las horas de reporte de operaciones 23-por-5 y llevar el Piloto de Inspección Remota hacia un programa permanente, lo que afecta la forma en que los bancos de inversión supervisan fuerzas laborales distribuidas y mantienen la auditabilidad en ventas, negociación y suscripción.
Las prioridades normativas de 2026 también abordaron temas de formación de capital y estructura del mercado que influyen en las prácticas de emisión y los flujos de divulgación, incluidos puntos de la agenda de la SEC que abarcan activos cripto y el acceso minorista a los mercados privados. Los requisitos de cumplimiento resultantes aumentan la necesidad de vigilancia resiliente, mantenimiento de registros y controles de ciberseguridad en la suscripción y la actividad del mercado secundario, al tiempo que añaden complejidad de ejecución para los bancos que combinan asesoría con distribución en los mercados de capitales.
Análisis de la cadena de valor
La cadena de valor de la banca de inversión de EE. UU. comienza con la originación, donde los gestores de relaciones y los equipos de cobertura sectorial generan ideas, identifican objetivos o emisores, y aseguran mandatos de corporativos, patrocinadores e instituciones financieras. Luego pasa a la ejecución, que incluye la estructuración y negociación de fusiones y adquisiciones, la suscripción y formación de libros para ofertas de acciones y deuda, además de los flujos de trabajo legales, contables y de debida diligencia necesarios para cerrar las transacciones.
La distribución y el soporte posventa constituyen la siguiente capa, que abarca ventas y negociación, creación de mercado y cobertura continua de inversores que sustenta la liquidez y la fijación de precios de los valores emitidos. Las grandes plataformas integradas como J.P. Morgan Chase & Co., Goldman Sachs, Bank of America, Morgan Stanley y Citi vinculan la banca de inversión con la distribución institucional, la gestión de riesgos y los canales de gestión patrimonial, utilizando la tecnología y el análisis como infraestructura central para mejorar el origen de operaciones, la eficiencia de la sindicación, el cumplimiento y el alcance con los clientes.
Panorama Competitivo
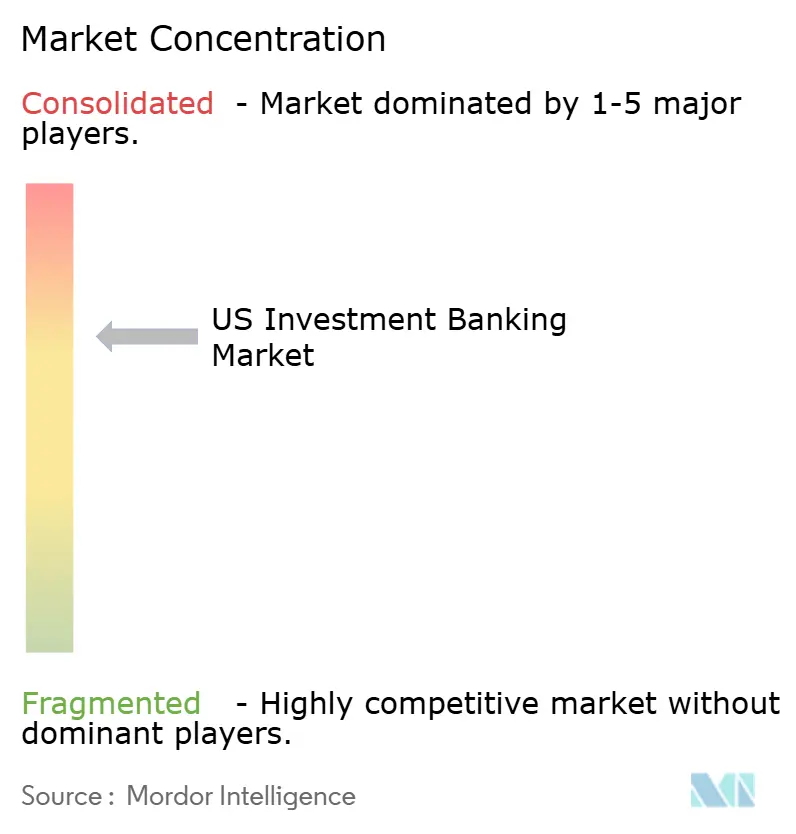
El mercado de banca de inversión de EE. UU. está moderadamente concentrado, con un puñado de instituciones financieras de importancia sistémica que capturan una clara mayoría de las comisiones de asesoría y suscripción, estableciendo las normas de precios para el resto del sector. Estos bancos universales aprovechan sus grandes balances, las plataformas integradas de mercados de capitales y las relaciones con clientes de varias décadas para retener los roles de líder principal en la mayoría de las transacciones más destacadas, creando altas barreras de entrada para los competidores emergentes. Su ventaja de escala está aún más afianzada por la fuerte inversión en infraestructura de datos y sistemas de cumplimiento regulatorio que las empresas más pequeñas tienen dificultades para replicar. El fondo de comisiones resultante está, por tanto, sesgado hacia los operadores establecidos, lo que les permite ejercer un poder de negociación significativo sobre la rentabilidad del sindicato y las estructuras de honorarios de retención de clientes. Los observadores del sector señalan que esta configuración deja poco margen a los actores de nivel medio para irrumpir en el nivel superior sin una especialización de nicho o una estrategia de adquisición transformadora.
Las firmas boutique independientes contrarrestan el dominio de los bancos universales haciendo hincapié en el asesoramiento libre de conflictos, la atención de los altos directivos y la profundidad sectorial. Aunque colectivamente ostentan una porción más pequeña del mercado, las boutiques frecuentemente ganan mandatos de alto perfil en tecnología, salud y energía, donde los consejos de administración valoran la especialización por encima del respaldo del balance. Su éxito ha alentado a los bancos más grandes a crear grupos enfocados en sectores específicos que replican la cercanía de las boutiques mientras conservan capacidades de servicio completo. La inversión en tecnología se está convirtiendo en un diferenciador decisivo en ambos grupos; el despliegue por parte de Goldman Sachs de un asistente de inteligencia artificial generativa para miles de banqueros ilustra cómo los grandes actores pretenden ampliar las brechas de eficiencia. Las boutiques responden adoptando conjuntos de analítica basados en la nube, pero el capital necesario para mantenerse al día subraya las ventajas estructurales de las que gozan las instituciones más grandes.
La capacidad en crédito privado representa el frente competitivo más reciente. Los bancos universales ahora presentan soluciones de préstamo para apropiarse, unitranche y respaldadas por el valor liquidativo de activos netos (NAV) desde sus brazos de préstamo directo cautivos, ofreciendo certeza de cierre de operaciones que las firmas puramente de asesoría no pueden igualar. Las boutiques sin capacidad de balance compensan a través de alianzas con gestores de activos alternativos, asegurando la participación en los procesos de los patrocinadores incluso cuando se omite la sindicación tradicional. A medida que el préstamo directo gana cuota, las firmas de asesoría que aseguran socios de capital confiables deberían preservar su relevancia, mientras que los bancos de escala consolidarán su dominio sobre los mandatos integrados que combinan el financiamiento y el asesoramiento estratégico.
Líderes del Sector de Banca de Inversión de EE. UU.
J.P. Morgan Chase & Co.
Goldman Sachs
Bank of America
Morgan Stanley
Citi
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los paquetes de soluciones de capital y financiamiento que combinan crédito privado, capital estructurado y cobertura representan un claro espacio en blanco, ya que los proveedores de crédito privado compiten con los mercados sindicados tradicionales y los emisores se centran en la certeza de los fondos. Este cambio se refleja en la continua expansión de capacidades de distribución y negociación multiactivo habilitadas por tecnología por parte de los grandes bancos, incluida la participación de los principales operadores en plataformas de negociación electrónica de bonos corporativos con soporte de IA destinadas a mejorar la liquidez y la ejecución.
Una segunda oportunidad se encuentra en la intersección de la tokenización y la modernización de la infraestructura de mercado. En junio de 2026, JPMorgan Chase & Co., Bank of America y Citi anunciaron planes para una red compartida de depósitos tokenizados operada por The Clearing House, acercando los rieles de banca de transacciones a la gestión de liquidez en tiempo real y creando vías adicionales de comisiones en el apoyo a la emisión, la asesoría de tesorería y los servicios adyacentes a los activos digitales. Por separado, las agendas regulatorias en 2026 que abordan los activos cripto y el acceso minorista a los mercados privados aumentan la prima sobre la estructuración de productos conforme a la normativa, la divulgación y la educación de los inversores, favoreciendo a las plataformas que puedan combinar suscripción, asociaciones adyacentes a la custodia y sólidos controles de supervisión.
Desarrollos recientes del sector
- Julio de 2026: Goldman Sachs informa los resultados del segundo trimestre de 2026, destacando un aumento de la actividad de banca de inversión. El impulso de las comisiones de banca de inversión provenientes de la suscripción de acciones y deuda refleja una mejora en las carteras de operaciones. Refuerza el poder de fijación de precios y las perspectivas de rentabilidad de los grandes bancos en asesoría y suscripción.
- Julio de 2026: Citigroup informa ingresos de banca de inversión del segundo trimestre de 2026 de 1.9 mil millones de USD, un aumento del 34%. El crecimiento de los ingresos señala un flujo de operaciones más sólido y una mayor actividad de clientes en asesoría y suscripción. Respalda una dinámica de bolsa de comisiones más favorable y un posicionamiento competitivo entre los principales actores.
- Junio de 2026: JPMorgan, Bank of America y Citi anuncian planes para una red compartida de depósitos tokenizados que será operada por The Clearing House. La iniciativa introduce capacidades de liquidez habilitadas por blockchain y liquidación en tiempo real para actividades interbancarias. Acelera las capacidades de liquidación digital y la infraestructura de pagos transfronterizos entre los principales bancos.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca los ingresos obtenidos en Estados Unidos por servicios de banca de inversión, principalmente trabajos de asesoría y suscripción realizados para clientes corporativos, institucionales y patrocinadores, reportados en USD para el período definido.
Exclusiones del alcance: excluimos el corretaje minorista, la gestión de activos y los ingresos de negociación puros que no están directamente vinculados a mandatos de banca de inversión o a la ejecución de operaciones basada en comisiones.
Descripción general de la segmentación
- Por Tipo de Producto
- Fusiones y Adquisiciones
- Mercados de Capital de Deuda
- Mercados de Capital Accionario
- Préstamos Sindicados y Otros
- Por Tamaño de Operación
- Mega-cap (Más de USD 5 mil millones)
- Large-cap (USD 1–5 mil millones)
- Mercado medio (USD 250 millones - 1 mil millones)
- Small-cap (Menos de USD 250 millones)
- Por Tipo de Cliente
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMES)
- Por Vertical Industrial
- Banca, Servicios Financieros y Seguros (BFSI)
- TI y Telecomunicaciones
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Sector Público
- Salud y Productos Farmacéuticos
- Otros Verticales Industriales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó mapeando el ciclo de comisiones y actividad de operaciones que impulsa los ingresos de la banca de inversión, para luego vincular ese ciclo con series de datos públicas que se actualizan de manera regular. Nos basamos en fuentes oficiales y abiertas como los registros de la SEC y los informes anuales de las empresas, los comunicados de la Reserva Federal (tasas y condiciones crediticias), datos de la Oficina del Censo de EE. UU. y del BEA para el contexto macroeconómico, y series del IRS y el BLS para verificar las tendencias de empleo y compensación del sector.
Para anclar la cartera de suscripción y asesoría, también hicimos referencia a fuentes como publicaciones de SIFMA, estadísticas de FINRA y anuncios públicos de bolsas y emisores que muestran ventanas de emisión. Para las verificaciones cruzadas, utilizamos presentaciones corporativas, prensa financiera de renombre y suscripciones pagas para datos financieros de empresas y monitoreo de noticias, además de una base de datos de patentes para rastrear señales de automatización de procesos que pueden modificar los supuestos de costos y productividad. Esta lista es ilustrativa, y se revisaron fuentes públicas y de pago adicionales para compilar datos, validar cifras y aclarar preguntas abiertas.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar cómo se forman las bolsas de comisiones en asesoría y suscripción, y con qué rapidez se mueven los precios cuando se recupera el volumen de operaciones. Hablamos con profesionales de la banca, líderes financieros de emisores y proveedores de servicios que observan cómo fluyen los mandatos en el mercado, y utilizamos esos aportes para cerrar brechas dejadas por los informes públicos y confirmar supuestos clave según el tipo de cliente y el tamaño de la operación.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXOs): 16% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 19% | Gerentes: 47% |
Dimensionamiento del mercado y pronósticos
La lógica central de dimensionamiento utiliza una construcción de arriba hacia abajo que comienza con la bolsa de comisiones direccionable en Estados Unidos y la asigna a los servicios de banca de inversión utilizando señales de actividad de operaciones y desgloses de la combinación de servicios. Luego corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como divulgaciones de ingresos a nivel de banco muestreadas, patrones publicados de tablas de clasificación de participación en comisiones y verificaciones simples de precio promedio de venta por volumen para mandatos de suscripción y asesoría, que se utilizan para ajustar cualquier sobreconteo o subconteo evidente.
Se trataron algunos insumos prácticos como las principales huellas del mercado, ya que mueven los ingresos de manera visible, incluidos los volúmenes de fusiones y adquisiciones completadas, la actividad de emisión de OPI y ofertas subsiguientes, los ciclos de emisión de deuda y el impulso de originación de préstamos sindicados, junto con los rangos típicos de tasas de comisión observados según el tamaño de la operación. También hicimos seguimiento de la dirección de las tasas de interés y su volatilidad, ya que modifican el momento de la emisión y la confianza en las operaciones lideradas por patrocinadores, y refinamos los supuestos mediante la retroalimentación de expertos cuando los datos públicos están rezagados. El pronóstico utiliza análisis de escenarios respaldado por suavizado de tendencias en indicadores clave de actividad, de modo que las perspectivas se mantengan legibles incluso cuando las ventanas trimestrales de operaciones son irregulares. Cuando faltan divulgaciones de abajo hacia arriba para empresas más pequeñas, llenamos el vacío utilizando medianas de pares y proporciones de la combinación de servicios, y luego revisamos el ingreso implícito por empleado para mantener los resultados realistas.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones, comenzando con pruebas de consistencia interna en la combinación de productos, las comisiones implícitas y las señales de demanda vinculadas a la macroeconomía, para luego pasar a revisiones de varianza frente a indicadores independientes como los totales de emisión y el número de operaciones completadas. Si una cifra parece incorrecta, revisamos los factores determinantes, verificamos nuevamente los supuestos de unidades y volvemos a contactar a un pequeño grupo de expertos para confirmar si el cambio refleja un movimiento real del mercado o un problema de sincronización de datos.
Antes de la aprobación final, otro analista revisa la lógica del modelo y los principales insumos, y cualquier valor atípico se documenta con la razón del ajuste. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios bruscos en las tasas o cambios importantes en el sentimiento de emisión. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de banca de inversión de EE. UU. de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la banca de inversión de EE. UU. no siempre coinciden porque el término mercado se interpreta de manera diferente, y porque algunas fuentes hacen seguimiento de las comisiones mientras que otras utilizan líneas de ingresos más amplias. El momento también importa, ya que los cierres de operaciones y las ventanas de emisión pueden desplazar el reconocimiento de ingresos entre años incluso cuando la cartera parece sólida.
Al hacer seguimiento de los componentes de la bolsa de comisiones y los límites de alcance, Mordor Intelligence vincula la estimación a los ingresos de asesoría y suscripción en lugar de solo los totales de comisiones de las tablas de clasificación, y actualiza los supuestos de combinación cuando cambian los calendarios de emisión y fusiones y adquisiciones, lo que modifica lo que se contabiliza en el mismo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 54,74 mil millones de USD (2025) | |
| Proveedor de datos comerciales A | 66,80 mil millones de USD (2025) | A menudo refleja una perspectiva de bolsa de comisiones de banca de inversión que agrega comisiones de asesoría, ECM, DCM y préstamos sindicados, lo que puede resultar en cifras superiores a los ingresos por servicios cuando la atribución de comisiones y el momento de finalización se tratan de manera diferente. |
| Conjunto de datos del sector B | 117,40 mil millones de USD (2024) | Utiliza un total global de comisiones para un solo año y luego lo asigna por región, por lo que la cifra no es un valor de ingresos exclusivo de EE. UU. y puede incluir categorías de comisiones y reglas de atribución que no se alinean con una definición de ingresos por servicios en EE. UU. |
La dispersión en la tabla se explica principalmente por si el publicador está contabilizando una perspectiva de bolsa de comisiones, una asignación regional más amplia o un límite de ingresos por servicios en EE. UU., y por cómo se maneja el momento de finalización de las operaciones. Nuestro enfoque se mantiene trazable a la actividad de operaciones observable y a los factores determinantes de la combinación de servicios, de modo que la cifra final pueda recrearse y actualizarse cuando las mismas señales se muevan.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de banca de inversión de EE. UU.?
El mercado está valorado en USD 56,68 mil millones en 2026.
¿A qué ritmo se espera que crezca el mercado de banca de inversión de EE. UU.?
Se proyecta que se expanda a una CAGR del 3,55%, alcanzando USD 67,47 mil millones en 2031.
¿Qué categoría de producto lidera el mercado?
Las Fusiones y Adquisiciones lideraron con una participación de mercado del 40,72% en 2025.
¿Qué factores impulsan el crecimiento en los mercados de capital accionario?
Una ventana de OPI en recuperación en tecnología y salud, combinada con las conversiones de SPAC, respalda una CAGR del 4,74% para los mandatos de mercados de capital accionario.
¿Cómo está afectando el crédito privado a la banca de inversión tradicional?
El crecimiento del crédito privado desintermedia los préstamos sindicados, pero permite a los bancos con fondos propios ofrecer nuevos servicios de soluciones de capital.
¿Por qué el financiamiento de infraestructura es un área de enfoque para los bancos?
Los incentivos federales para proyectos de energía limpia requieren estructuras complejas de capital fiscal y financiamiento de proyectos, creando fondos de comisiones duraderos para los asesores con experiencia.
Última actualización de la página el:



