
Tamaño y Participación del Mercado de Seguros de Propiedad en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
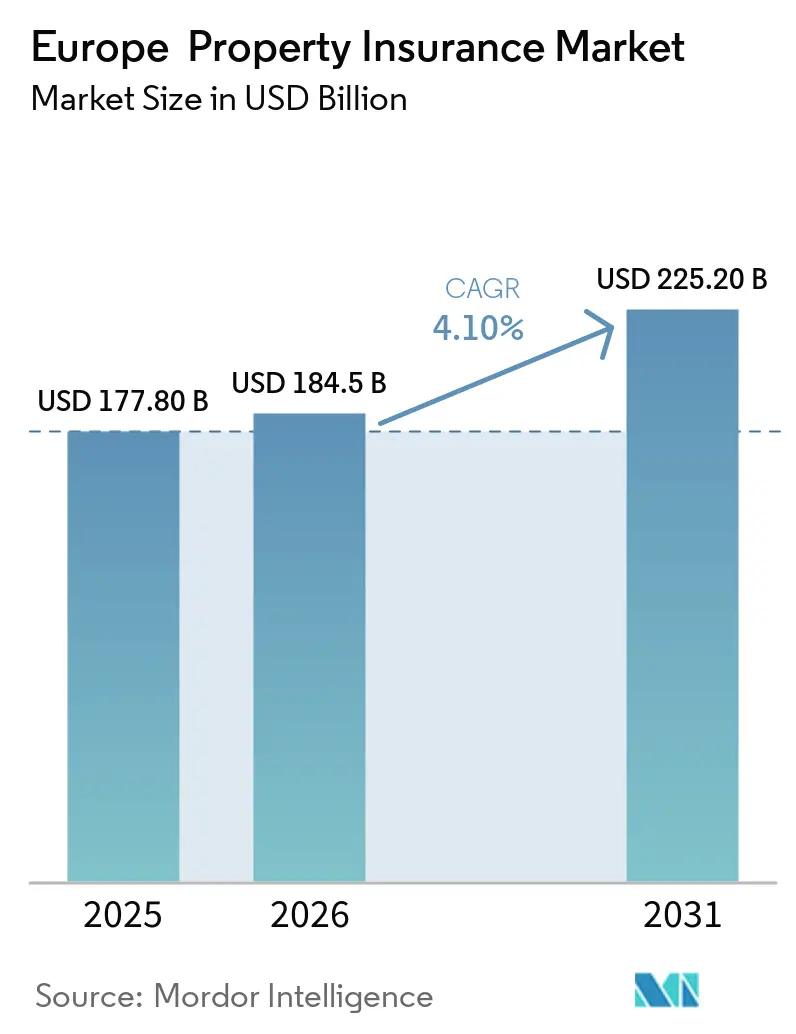
| Tamaño del mercado en el año base (2025) | 177.80 Mil millones de dólares |
| Tamaño del Mercado (2026) | 184.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 225.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.10 % |
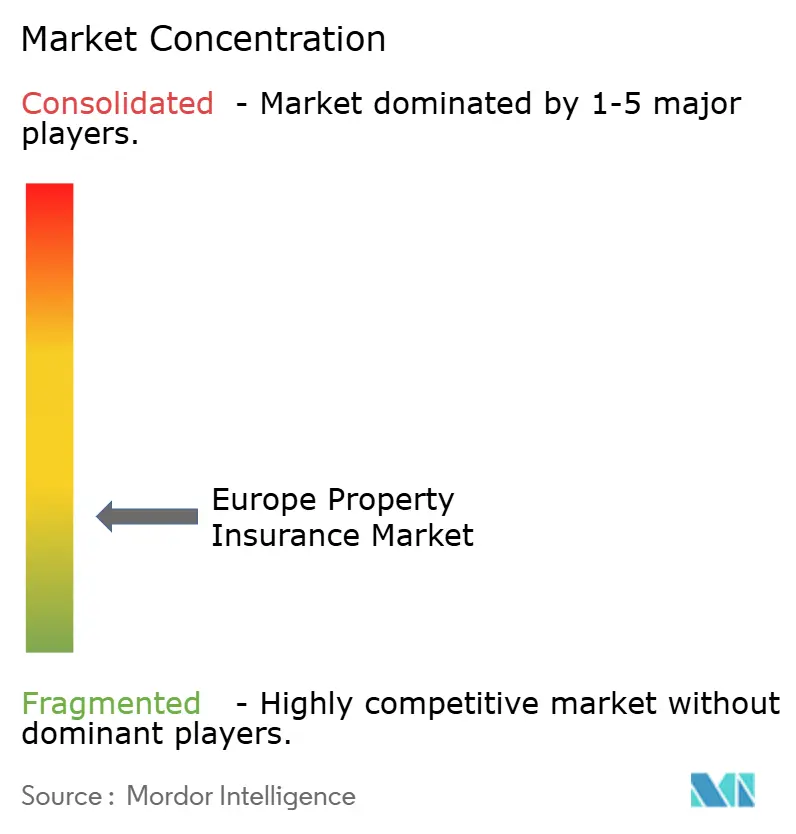
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Propiedad en Europa por Mordor Intelligence
Se espera que el tamaño del Mercado de Seguros de Propiedad en Europa crezca de 177,80 mil millones de USD en 2025 a 184,5 mil millones de USD en 2026 y se prevé que alcance los 225,20 mil millones de USD en 2031 a una CAGR del 4,10% durante 2026-2031.
Las pérdidas por catástrofes naturales han incrementado la necesidad de una protección patrimonial más amplia en toda la región, mientras que una parte significativa de las pérdidas permanece sin asegurar. EIOPA informó que solo el 25% de las pérdidas por catástrofes naturales de la Unión Europea han sido aseguradas en las últimas décadas, lo que deja una gran brecha de protección que aseguradoras y autoridades públicas deben abordar. La exposición patrimonial en los países europeos modelados aumentó un 7% cada año entre 2021 y 2025, a medida que la actividad constructora y los valores de los activos crecieron. La acción regulatoria, los acuerdos de reparto de riesgos y la distribución digital están ampliando el alcance del crecimiento de primas en el mercado europeo de seguros de propiedad. Los mayores costes de reparación, las preocupaciones sobre la asequibilidad y la incertidumbre en torno a las pérdidas climáticas futuras también limitan hasta qué punto las aseguradoras pueden extender la cobertura en zonas de alto riesgo.
Conclusiones Clave del Informe
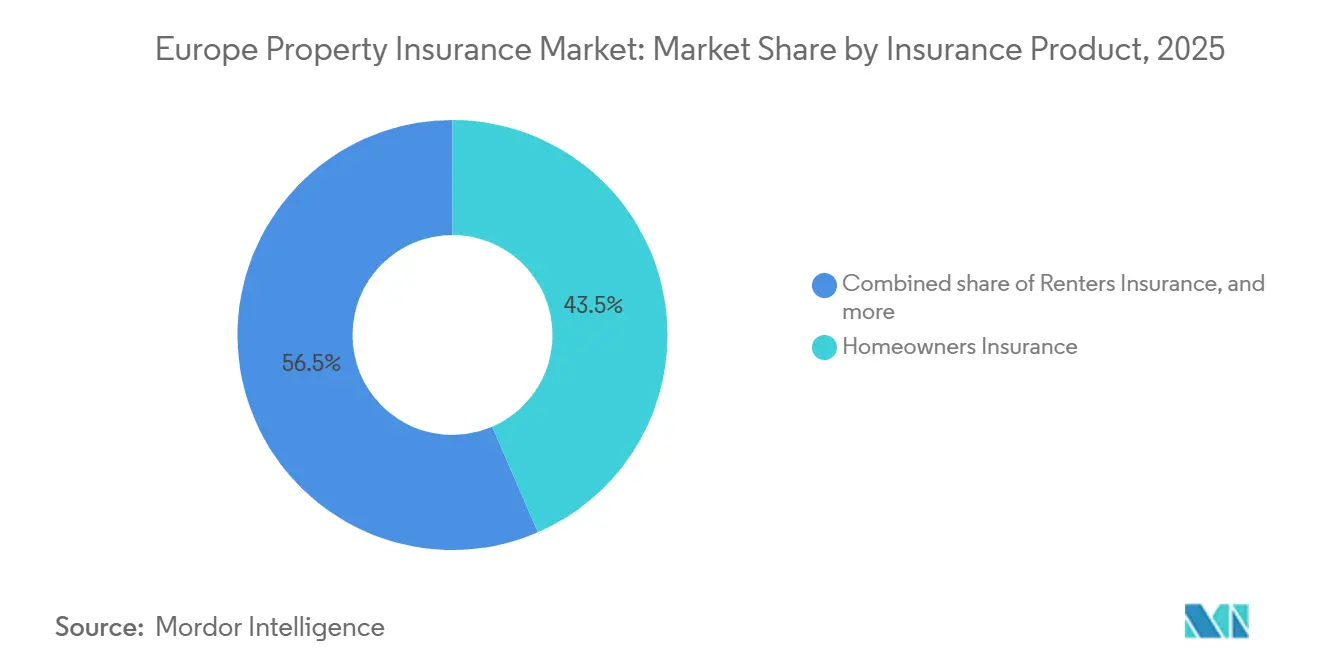
- Por producto de seguro, el seguro de propietarios de vivienda captó el 43,5% de la participación del mercado europeo de seguros de propiedad en 2025, mientras que el seguro de arrendadores está proyectado para crecer a una CAGR del 5,6% hasta 2031.
- Por tipo de cobertura, la cobertura de edificios y estructuras captó el 60,3% de la participación del mercado europeo de seguros de propiedad en 2025, mientras que la cobertura por interrupción de negocio y pérdida de ingresos está proyectada para crecer a una CAGR del 5,1% hasta 2031.
- Por tipo de propiedad, las propiedades residenciales captaron el 56,2% del mercado europeo de seguros de propiedad en 2025, mientras que las propiedades industriales y de fabricación están proyectadas para crecer a una CAGR del 5,8% hasta 2031.
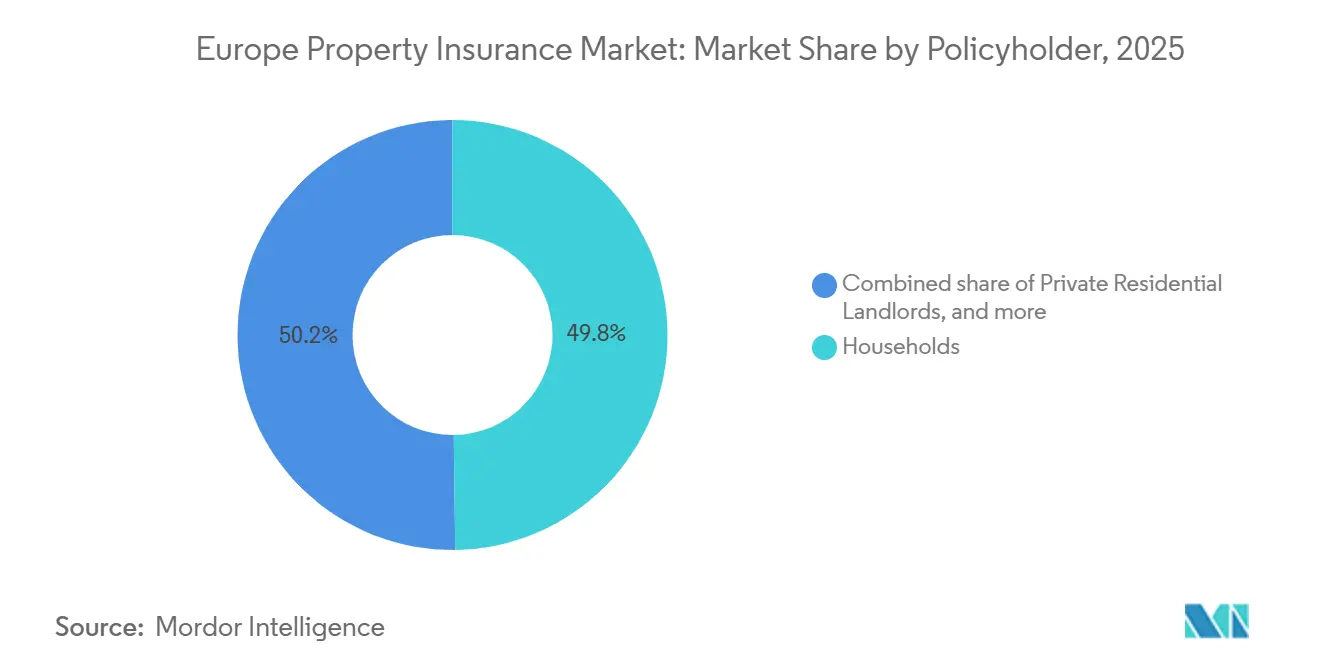
- Por tomador de póliza, los hogares captaron el 49,8% del mercado europeo de seguros de propiedad en 2025, mientras que los propietarios profesionales de bienes raíces están proyectados para crecer a una CAGR del 6% hasta 2031.
- Por canal de distribución, los agentes y corredores captaron el 67,4% del mercado europeo de seguros de propiedad en 2025, mientras que los canales integrados y de afinidad están proyectados para crecer a una CAGR del 9,6% hasta 2031.
- Por geografía, Alemania captó el 18,4% del mercado europeo de seguros de propiedad en 2025, mientras que Italia está proyectada para crecer a una CAGR del 5,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Propiedad en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Riesgos Climáticos para la Propiedad Más Frecuentes y Graves | +1.2% | Europa, especialmente Italia, España, Francia, Alemania y Europa Central y Oriental | Corto plazo (≤ 2 años) |
| Aumento de los Valores de las Propiedades y la Exposición en Zonas de Alto Riesgo | +0.8% | Norte y Oeste de Europa, incluidos el Reino Unido, Alemania, el BENELUX y Francia | Mediano plazo (2-4 años) |
| Mayores Costes de Construcción, Reparación y Reposición | +0.7% | Europa, con presión en el Reino Unido y Alemania | Corto plazo (≤ 2 años) |
| Mayor Cobertura de Catástrofes Naturales y Reparto de Riesgos Público-Privado | +0.6% | Italia, Sur de Europa, Francia, España y Alemania | Mediano plazo (2-4 años) |
| Soluciones de Riesgo Patrimonial Paramétrico y Basado en Datos | +0.4% | Alemania, Francia, el Reino Unido, Italia y el resto de Europa | Mediano plazo (2-4 años) |
| Adopción de Tecnología de Prevención de Riesgos Patrimoniales | +0.3% | Países nórdicos, el Reino Unido y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Frecuencia de Catástrofes Naturales Está Repreciando el Riesgo Patrimonial Europeo
Los riesgos naturales se están convirtiendo en un problema de suscripción sostenido para el mercado europeo de seguros de propiedad, más que en un evento de siniestros de corta duración. EIOPA señaló que los 4 años anteriores a 2026 se encontraron entre los 5 años más costosos de Europa en pérdidas relacionadas con el clima desde 1980[1]. La creciente frecuencia de inundaciones, tormentas, incendios forestales y otros riesgos aumenta el valor de la cobertura patrimonial integral para hogares y empresas. También incrementa la importancia de la cartografía precisa de riesgos, la redacción de pólizas y la protección de reaseguro cuando las aseguradoras fijan precios para nuevos negocios. El mercado europeo de seguros de propiedad puede beneficiarse de la demanda de cobertura, pero las mayores pérdidas esperadas pueden reducir los márgenes de suscripción si los precios y la protección no avanzan al mismo ritmo. Por ello, las aseguradoras están poniendo mayor énfasis en la prevención y la selección de riesgos junto con los pagos de siniestros posteriores a las pérdidas.
El Aumento de los Valores de las Propiedades y la Exposición Urbana Amplifica el Potencial de Pérdidas Aseguradas
El aumento de los valores de los edificios y la nueva construcción han incrementado los valores asegurados expuestos a pérdidas patrimoniales en toda Europa. Verisk encontró que la exposición patrimonial en sus países europeos modelados creció un 7% anual entre 2021 y 2025, impulsada por la construcción y el aumento de los valores de los activos. En el Reino Unido, los costes de reconstrucción residencial aumentaron un 4,9% en el año hasta enero de 2026, tras un incremento del 3,8% en el año anterior[2]. Los mayores valores de reposición pueden ampliar las primas suscritas en el mercado europeo de seguros de propiedad, pero también aumentan el riesgo de infraseguro cuando las pólizas no se actualizan. Los edificios comerciales e industriales necesitan una reevaluación periódica porque sus costes de reparación pueden moverse más rápido que la indexación anual estándar. Esto convierte la valoración en la renovación en una práctica importante de suscripción y control de pérdidas para aseguradoras y corredores.
Los Esquemas Público-Privados de Catástrofes Naturales Amplían la Cobertura y las Primas Potenciales
Los acuerdos público-privados se están convirtiendo en una vía importante para ampliar la protección frente a catástrofes naturales en el mercado europeo de seguros de propiedad. El régimen italiano de seguro obligatorio corporativo frente a catástrofes naturales se extendió desde las grandes empresas en marzo de 2025 hasta las pequeñas y medianas empresas en enero de 2026, cubriendo riesgos de terremoto, inundación, deslizamiento de tierra e inundación para activos corporativos. La asociación aseguradora alemana propuso Elementar Re en diciembre de 2025 para apoyar la protección de 400.000 edificios de alto riesgo mediante el reparto de riesgos financiado por el sector[3]. EIOPA y el Mecanismo Europeo de Estabilidad modelaron un fondo europeo de exceso de pérdidas por catástrofes que podría reducir la brecha de protección patrimonial del 50% al 10%. Dichos acuerdos podrían permitir a las aseguradoras privadas proporcionar cobertura de primera capa mientras los mecanismos públicos absorben las pérdidas más graves. El enfoque puede mejorar la disponibilidad en ubicaciones donde la cobertura totalmente privada es difícil de sostener.
Las Soluciones Paramétricas y Basadas en Datos Están Redefiniendo la Frontera de la Innovación
Los productos paramétricos y basados en datos están ampliando el rango de riesgos que puede abordar el mercado europeo de seguros de propiedad. AXA XL y AXA Climate utilizan estructuras paramétricas para riesgos como la interrupción de negocio sin daños causada por olas de calor o sequías, con datos meteorológicos que respaldan una liquidación de siniestros más rápida. Generali amplió el uso de la plataforma Aquarius RMA de Intermap a Polonia, Hungría y Eslovenia en junio de 2026 para reforzar la suscripción de inundaciones y catástrofes naturales[4]. Estas herramientas pueden respaldar la fijación de precios a nivel de dirección donde los datos históricos por sí solos son menos fiables. También pueden reducir el trabajo de gestión de siniestros cuando un evento medible activa un pago predeterminado. El mercado europeo de seguros de propiedad está viendo cómo las herramientas digitales se utilizan tanto para las decisiones de suscripción como para la prevención de riesgos antes de que ocurra una pérdida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Restricciones de Asequibilidad por el Aumento de Primas de Propiedad y Catástrofes Naturales | -0.6% | Italia, España, Grecia y zonas de alto riesgo en Alemania y el Reino Unido | Corto plazo (≤ 2 años) |
| Riesgo Climático, Incertidumbre y Restricciones de Asegurabilidad | -0.5% | Costas mediterráneas, corredores de inundación alemanes y zonas de incendios forestales del Reino Unido | Mediano plazo (2-4 años) |
| Inflación de Costes de Siniestros y Restricciones de Capacidad de Reparación | -0.4% | Europa, con presión aguda en el Reino Unido y Alemania | Corto plazo (≤ 2 años) |
| Infraseguro Persistente de Catástrofes Naturales y Brechas de Cobertura | -0.3% | Europa Oriental, Europa Meridional y zonas rurales de alto riesgo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Asequibilidad de las Primas Está Suprimiendo la Contratación Donde Más Importa
La asequibilidad puede restringir la contratación en el mercado europeo de seguros de propiedad incluso donde la necesidad física de protección está aumentando. La encuesta de EIOPA de 2025 encontró que el 17% de los encuestados europeos contaba con cobertura patrimonial para daños por catástrofes naturales. La encuesta identificó los límites de ingresos, los términos de póliza poco claros y las expectativas de apoyo público como barreras a la demanda. En Alemania, el 41% de los edificios residenciales carecía de cobertura por daños elementales en 2025, y las propiedades de alto riesgo enfrentaban primas anuales superiores a 2.000 EUR (2.200 USD), en comparación con 608 EUR (668,8 USD) para una póliza de hogar estándar con cobertura elemental. El aumento de los costes de reparación puede añadir más presión al incrementar las primas y crear restricciones en la capacidad de los contratistas tras grandes eventos. Si los clientes de menor riesgo abandonan los fondos de seguro voluntario, el fondo restante puede quedar más expuesto y ser más difícil de fijar a un precio asequible.
La Incertidumbre Climática Está Restringiendo la Asegurabilidad en el Margen
La incertidumbre climática dificulta que las aseguradoras determinen precios sostenibles y condiciones de cobertura en zonas expuestas. EIOPA y el Mecanismo Europeo de Estabilidad estimaron que el 50% del riesgo patrimonial europeo permanecía sin asegurar según su enfoque de modelización de catástrofes. La estimación era del 75% según los datos históricos de pérdidas porque ese enfoque cubre una base de pérdidas económicas más amplia. La exposición de Alemania está pasando de un patrón dominado por tormentas a uno con mayor riesgo de inundación a medida que se intensifican los procesos de lluvias intensas. Las aseguradoras necesitan datos de ubicación más detallados y medidas de prevención cuando las tablas de pérdidas pasadas no representan plenamente los patrones de riesgo emergentes. Estas condiciones pueden reducir la capacidad en el mercado europeo de seguros de propiedad, especialmente en las zonas costeras mediterráneas, los corredores de inundación y las zonas rurales con brechas de cobertura persistentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto de Seguro: Los Propietarios de Vivienda Anclan el Mercado mientras la Cobertura de Arrendadores Acelera
El seguro de propietarios de vivienda representó el 43,5% del mercado europeo de seguros de propiedad en 2025 y se mantuvo como la categoría de producto más grande. Su escala refleja las grandes poblaciones de propietarios-ocupantes en Europa Occidental y los requisitos de los prestamistas vinculados a las hipotecas. La inversión residencial también respalda la demanda de cobertura que protege edificios y activos del hogar. La Asociación de Aseguradores Británicos informó de pagos por subsidencia de 307 millones de GBP (414,5 millones de USD) en el Reino Unido durante 2025. El siniestro medio de subsidencia liquidado alcanzó los 17.820 GBP (24.057 USD) en el primer trimestre de 2026, un 9% más que un año antes. Estos siniestros ilustran por qué los valores de reconstrucción precisos siguen siendo importantes para las pólizas de propietarios. Las pérdidas por escape de agua y subsidencia pueden afectar a los resultados cuando los valores asegurados no reflejan los costes de reparación actuales. La categoría de producto sigue siendo central en el mercado europeo de seguros de propiedad porque combina un amplio alcance de clientes con valores de activos asegurados sustanciales. Su rendimiento futuro dependerá de la fijación de precios por parte de las aseguradoras, el diseño de las pólizas y la gestión preventiva de riesgos.
El seguro de arrendadores está proyectado para crecer a una CAGR del 5,6% hasta 2031, convirtiéndolo en el producto de seguro de más rápido crecimiento. La categoría se beneficia de las carteras profesionales de compra para alquilar y del uso continuado de plataformas de alquiler a corto plazo. Estos riesgos necesitan condiciones especializadas que van más allá de la redacción estándar de las pólizas de propietarios. El seguro de propiedad comercial es menor en cuota de volumen, pero se beneficia de los mayores valores asegurados en activos logísticos, de centros de datos y de oficinas de alta especificación. El seguro de inquilinos sigue siendo menos desarrollado en el sur y el este de Europa porque el diseño del producto y la distribución se han centrado históricamente en los propietarios-ocupantes. La industria europea de seguros de propiedad también está adaptando su enfoque de suscripción para arrendadores con múltiples propiedades y perfiles de inquilinos variados. Las condiciones de la póliza deben reflejar el uso del edificio, la vacancia, la responsabilidad y los requisitos de mantenimiento de la propiedad. Esto crea una oportunidad diferenciada para las aseguradoras que pueden combinar la cobertura patrimonial con servicios de gestión de riesgos. También requiere una atención especial a la frecuencia de siniestros en propiedades gestionadas profesionalmente y en alquileres a corto plazo. El mercado europeo de seguros de propiedad tiene, por tanto, diferentes impulsores de crecimiento dentro de las líneas de productos personales y comerciales.


Por Tipo de Cobertura: La Cobertura Estructural Domina pero las Líneas de Interrupción de Negocio Ganan Impulso
La cobertura de edificios y estructuras representó el 60,3% del mercado europeo de seguros de propiedad en 2025. Es la base de la protección tanto para las pólizas de propiedad personal como comercial. La categoría cubre la estructura física, lo que la hace esencial para viviendas respaldadas por hipotecas y locales comerciales. Su gran cuota refleja el elevado coste de reposición de los edificios tras incendios, inundaciones, tormentas y otros daños cubiertos. La cobertura de contenidos y propiedad personal complementa la protección estructural para bienes del hogar y equipos empresariales. Los dispositivos domésticos inteligentes y los sensores conectados pueden ayudar a las aseguradoras a identificar fugas de agua e incendios con mayor rapidez. Esto puede reducir la gravedad de las pérdidas cuando los clientes utilizan herramientas de prevención de forma consistente. El mercado europeo de seguros de propiedad sigue dependiendo de la cobertura estructural como su mayor línea de protección. Los valores de los edificios y los costes de reparación seguirán siendo importantes variables de fijación de precios para esta categoría. La escala de la cobertura estructural también crea una fuerte necesidad de actualizar las sumas aseguradas en la renovación.
La cobertura por interrupción de negocio y pérdida de ingresos está proyectada para crecer a una CAGR del 5,1% hasta 2031. Los inquilinos comerciales y los propietarios de activos buscan protección contra la interrupción de ingresos a medida que las operaciones se vuelven más dependientes del acceso continuo a edificios y equipos. La redacción de las pólizas también ha recibido mayor atención tras las disputas sobre la cobertura por interrupción de negocio. AXA XL identificó la interrupción sin daños causada por olas de calor y sequías como un área prioritaria para las estructuras paramétricas. Las pólizas paramétricas pueden responder a un desencadenante meteorológico definido sin requerir daños físicos a un edificio. Pueden proporcionar una liquidación más rápida y menores necesidades de gestión de siniestros que las pólizas de indemnización convencionales. Esto respalda la expansión de la cobertura por interrupción hacia riesgos que los productos tradicionales han excluido con frecuencia. La industria europea de seguros de propiedad puede utilizar estas estructuras para atender a empresas con exposición a interrupciones vinculadas al clima. Las aseguradoras deben mantener claros los desencadenantes de las pólizas para que los clientes entiendan cuándo se producirá el pago. El uso más amplio de la cobertura por interrupción de negocio añade una fuente de ingresos junto a la protección convencional de edificios.
Por Tipo de Propiedad: Los Activos Residenciales Proporcionan la Base de Volumen mientras el Riesgo Industrial Lidera el Crecimiento
Las propiedades residenciales representaron el 56,2% del mercado europeo de seguros de propiedad en 2025. El segmento está respaldado por el gran parque regional de viviendas en propiedad y en alquiler. La protección del hogar sigue estrechamente vinculada a los préstamos hipotecarios, los valores de reconstrucción y la protección de los activos del hogar. Los riesgos residenciales también generan siniestros recurrentes por escape de agua, subsidencia, incendio y eventos meteorológicos. El segmento tiene un amplio volumen de pólizas y una gran base de edificios asegurados. Por ello, es importante que las aseguradoras mantengan procesos eficientes de distribución y gestión de siniestros. El aumento de los costes de reconstrucción incrementa la necesidad de que los tomadores de póliza revisen los valores declarados. Las diferencias regionales en la exposición a inundaciones, incendios forestales y tormentas también determinan la fijación de precios de los productos. Las propiedades residenciales proporcionan la base de volumen para el mercado europeo de seguros de propiedad. Su perfil de riesgo hace que los servicios de prevención y las condiciones de cobertura claras sean cada vez más relevantes.
Las propiedades industriales y de fabricación están proyectadas para crecer a una CAGR del 5,8% hasta 2031. Los centros de datos, las instalaciones de almacenamiento de baterías y los activos de energía distribuida respaldan la demanda porque tienen altos valores de reposición y perfiles de riesgo especializados. Estas instalaciones pueden necesitar condiciones de cobertura que no están disponibles a través de las pólizas de propiedad estándar. Los edificios comerciales también se benefician de la inversión logística, el desarrollo de uso mixto y la recuperación de la actividad hotelera. Los edificios públicos e institucionales pueden enfrentar infraseguro porque las normas de contratación pública pueden no reflejar los costes de reposición comerciales. Los edificios agrícolas siguen siendo una categoría menor pero estratégicamente relevante dentro del mercado europeo de seguros de propiedad. Un servicio paramétrico introducido por CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello y Swiss Re inició su despliegue europeo en España durante 2026. El servicio cubre el tiempo de inactividad de la maquinaria durante condiciones meteorológicas extremas y está vinculado a acuerdos de financiación de equipos. Este ejemplo muestra cómo la cobertura puede incorporarse en acuerdos de propiedad intensivos en activos. También muestra el papel de los productos especializados en la ampliación de la protección para exposiciones patrimoniales no tradicionales.
Por Tomador de Póliza: Los Hogares Dominan el Volumen pero los Propietarios Profesionales de Bienes Raíces Lideran el Crecimiento
Los hogares representaron el 49,8% del mercado europeo de seguros de propiedad en 2025. Esta posición refleja la amplia base de propietarios-ocupantes e inquilinos que utilizan la cobertura patrimonial personal en toda Europa. Las pólizas de hogar suelen combinar opciones de protección de edificios, contenidos, responsabilidad civil y protección adicional. Las necesidades de cobertura varían según si los residentes son propietarios, inquilinos u ocupan propiedades en zonas con mayor riesgo de catástrofes naturales. La sensibilidad al precio sigue siendo una consideración importante para este grupo. Las condiciones claras de la póliza son importantes porque algunos clientes pueden asumir que las pólizas de propiedad estándar incluyen todos los riesgos relacionados con el clima. Las aseguradoras también necesitan equilibrar la asequibilidad con sumas aseguradas adecuadas y una fijación de precios basada en el riesgo. La demanda de los hogares proporciona una base de volumen grande y estable para el mercado europeo de seguros de propiedad. Los servicios digitales de siniestros y los dispositivos de prevención pueden mejorar la experiencia del cliente para este segmento. La categoría sigue estando estrechamente afectada por la inflación de la reconstrucción y la exposición a riesgos locales.
Los propietarios profesionales de bienes raíces están proyectados para crecer a una CAGR del 6% hasta 2031. La propiedad institucional a través de fondos de inversión inmobiliaria, capital privado inmobiliario y fondos de infraestructura está aumentando la necesidad de programas de transferencia de riesgos a nivel de cartera. Estos compradores suelen requerir estructuras personalizadas en lugar de pólizas estándar. Las pequeñas y medianas empresas ocupantes siguen estando desatendidas en muchos países porque pueden retener solo cobertura de incendio y robo sin protección frente a inundaciones o daños elementales. Italia es una excepción porque su requisito de catástrofes naturales se aplicó a las pequeñas y medianas empresas desde enero de 2026. Las grandes empresas utilizan cada vez más cautivas, capas paramétricas, incentivos de prevención y cobertura de indemnización tradicional de forma conjunta. Los ocupantes del sector público y las empresas de propiedad estatal también presentan un problema diferenciado porque la infraestructura pública está incluida en la estimación de EIOPA de pérdidas no aseguradas. La industria europea de seguros de propiedad está respondiendo con programas más personalizados para propietarios de activos con exposiciones concentradas. Estos programas deben tener en cuenta la ubicación de la propiedad, el uso del activo y la capacidad del cliente para retener el riesgo. Los propietarios profesionales crean una parte de más rápido crecimiento del mercado europeo de seguros de propiedad porque sus requisitos de cobertura se están volviendo más complejos.
Por Canal de Distribución: Los Corredores Dominan la Escala pero los Canales Integrados Redefinen la Agenda de Crecimiento
Los agentes y corredores representaron el 67,4% del mercado europeo de seguros de propiedad en 2025. Su posición refleja las relaciones establecidas con los clientes y las necesidades de asesoramiento de los riesgos patrimoniales comerciales complejos. Los requisitos regulatorios de divulgación también respaldan el papel continuo de las ventas intermediadas. Los corredores pueden ayudar a los clientes a evaluar los valores de reposición, las exclusiones de cobertura y las necesidades de gestión de riesgos. Esto es especialmente relevante para las empresas con varios emplazamientos o exposiciones a pérdidas por inundaciones y condiciones meteorológicas. El canal proporciona a las aseguradoras acceso a clientes que necesitan estructuras de cobertura personalizadas. También respalda el servicio de pólizas cuando los requisitos de siniestros y renovación son complejos. Los agentes y corredores siguen siendo una base de distribución clave para el mercado europeo de seguros de propiedad. Es probable que su papel siga siendo importante incluso a medida que los canales digitales aumenten en escala. Las necesidades de suscripción complejas siguen favoreciendo la distribución basada en el asesoramiento.
Los canales integrados y de afinidad están proyectados para crecer a una CAGR del 9,6% hasta 2031. ING y bolttech introdujeron seguros de propiedad integrados en los Países Bajos, Italia, Polonia y Bélgica en 2026. IKEA y Urban Jungle también lanzaron cobertura de hogar y contenidos en el Reino Unido en el momento de la compra de muebles en agosto de 2026. Estos acuerdos vinculan el seguro a momentos en que los clientes amueblan un hogar, firman un contrato de arrendamiento o financian equipos. Los canales directos de las aseguradoras están invirtiendo en recorridos de cotización digital y fijación de precios basada en el comportamiento. La bancaseguros sigue siendo importante en Francia, Alemania e Italia porque las relaciones hipotecarias y de ahorro proporcionan un canal de ventas natural. El mercado europeo de seguros de propiedad puede utilizar la distribución integrada para mejorar la concienciación cuando los clientes realizan compras relacionadas con la propiedad. También puede reducir los costes de adquisición de clientes y mejorar la selección de riesgos en el punto de venta. Las aseguradoras deben mantener divulgaciones claras cuando marcas no aseguradoras originan pólizas. El crecimiento de los canales integrados está cambiando la distribución sin eliminar la necesidad de intermediarios convencionales.
Análisis Geográfico
Alemania representó el 18,4% del mercado europeo de seguros de propiedad en 2025, siendo la mayor posición de mercado en la región. El país cuenta con una base aseguradora madura respaldada por Allianz, R+V Versicherung y la unidad HDI de Talanx. La exposición alemana a catástrofes naturales está evolucionando hacia un mayor papel del riesgo de inundación y lluvias intensas. La Asociación Alemana de Seguros informó de pérdidas aseguradas por riesgos naturales de 1,4 mil millones de EUR (1,5 mil millones de USD) en el segmento patrimonial durante 2025, incluidos 400 millones de EUR (440 millones de USD) por inundaciones y riadas repentinas. El acuerdo de coalición alemán respaldó la cobertura obligatoria por daños elementales para las nuevas pólizas de hogar. Gothaer Allgemeine también lanzó Yardstick Re, un bono catastrófico centrado en inundaciones que apuntaba a 100 millones de EUR (110 millones de USD) en protección de reaseguro a 4 años durante 2026. El Reino Unido es el segundo mayor mercado de seguros de propiedad de Europa. Aviva completó la integración de Direct Line en 2025 y aseguró una posición de liderazgo en las líneas personales del Reino Unido. Los pagos por subsidencia en el Reino Unido alcanzaron los 307 millones de GBP (414,5 millones de USD) en 2025, mientras que los costes de construcción aumentaron un 39,7% entre 2020 y 2026. Estas condiciones crean una presión persistente de infraseguro tanto en la cobertura personal como comercial.
Italia está proyectada para crecer a una CAGR del 5,4% hasta 2031 y es el país de más rápido crecimiento dentro del mercado europeo de seguros de propiedad. Su crecimiento está vinculado al requisito de cobertura corporativa obligatoria frente a catástrofes naturales por fases. Las grandes empresas entraron en el ámbito de aplicación en marzo de 2025, las medianas empresas siguieron en octubre de 2025, y las pequeñas y medianas empresas y microempresas siguieron en enero de 2026. El supervisor de seguros italiano puede imponer sanciones y limitar el acceso a licitaciones públicas para las empresas que no cumplan. Francia se beneficia de los aumentos de la sobretasa CatNat, el rediseño de productos vinculados al clima, los servicios de prevención y la actividad de rehabilitación energética de edificios. España está respaldada por el Consorcio de Compensación de Seguros, que proporciona un respaldo frente a catástrofes naturales para propiedades costeras de alto riesgo y expuestas a incendios forestales. Las inundaciones de Valencia de octubre de 2024 aumentaron la demanda de cobertura más amplia frente a inundaciones y daños elementales en España. Italia, Francia y España demuestran cómo la regulación, el apoyo público y los recientes eventos meteorológicos afectan a la demanda de seguros de propiedad. Su experiencia también muestra por qué las estructuras de pólizas específicas de cada país siguen siendo importantes para el mercado europeo de seguros de propiedad. Los Estados Unidos y Asia-Pacífico están fuera del alcance de este análisis centrado en Europa.
Los países del BENELUX tienen una alta penetración aseguradora y están respaldados por aseguradoras, incluidas Achmea y Ageas, en los Países Bajos y Bélgica. El despliegue de seguros integrados de ING con Bolttech en 2026 comenzó en los Países Bajos y muestra el creciente papel de la distribución digital en la región. Dinamarca, Finlandia, Noruega, Suecia e Islandia forman el grupo nórdico, que cuenta con mercados de seguros de propiedad maduros y alta penetración. La competencia en estos países se centra cada vez más en la monitorización del hogar conectado y la prevención de daños por agua. Onics ha desplegado la monitorización basada en sensores a través de asociaciones con las principales aseguradoras nórdicas para reducir las pérdidas por escape de agua. Europa Central y Oriental ofrece una oportunidad a largo plazo porque la penetración aseguradora sigue siendo inferior a la de los países europeos más maduros. Los datos de EIOPA mostraron que algunos países de Europa Central y Oriental históricamente aseguraban menos del 5% de las pérdidas por catástrofes naturales. Generali amplió el uso de la plataforma de suscripción de Intermap a Polonia, Hungría y Eslovenia en junio de 2026.
Panorama Competitivo
El mercado europeo de seguros de propiedad está fragmentado, con Allianz, AXA, Generali, Aviva, Zurich y Talanx ocupando posiciones regionales líderes. Las aseguradoras mutuas más pequeñas y los operadores especializados continúan atendiendo mercados nacionales y de nicho. Allianz informó de un beneficio operativo de 17,4 mil millones de EUR (19,1 mil millones de USD) en 2025 y un ratio de Solvencia II del 218%. Esta posición financiera respalda la inversión en tecnología, distribución y adquisiciones. AXA adquirió Prima, una aseguradora directa italiana que informó de 1,2 mil millones de EUR (1,3 mil millones de USD) en primas durante 2024. La adquisición reforzó la capacidad de distribución digital directa de AXA en el seguro minorista europeo. Los grupos más grandes utilizan la solidez de capital y la distribución establecida para mantener sus posiciones en el mercado europeo de seguros de propiedad. Su escala también respalda el acceso al reaseguro y la inversión en capacidades de gestión de siniestros. Las aseguradoras nacionales siguen siendo relevantes donde las relaciones locales y el conocimiento de las pólizas son importantes. La estructura del mercado deja espacio para los especialistas que pueden atender a grupos de clientes distintos o exposiciones a riesgos específicos.
Las fusiones, adquisiciones y acuerdos de bancaseguros siguen siendo herramientas competitivas importantes. Zurich acordó en marzo de 2026 adquirir las operaciones irlandesas de propiedad y accidentes de Generali, conocidas como RedClick, por 337 millones de EUR (369 millones de USD) en efectivo. Allianz inició conversaciones avanzadas en junio de 2026 para adquirir la aseguradora portuguesa Caravela Seguros por 150 millones de EUR (165 millones de USD). Allianz también confirmó un acuerdo con el Banco Nacional de Grecia que incluía una participación del 30% en Allianz European Reliance y un acuerdo de distribución de bancaseguros de 10 años. Estas transacciones muestran cómo las grandes aseguradoras están construyendo posiciones en cada país y asegurando el acceso a los clientes a través de socios. La consolidación puede fortalecer la distribución y los recursos de capital, pero también puede aumentar la necesidad de diferenciar productos y calidad de servicio. El mercado europeo de seguros de propiedad sigue siendo competitivo porque los operadores nacionales y las aseguradoras especializadas mantienen posiciones locales significativas. Las empresas que adquieren carteras establecidas pueden obtener acceso inmediato a los tomadores de póliza y a la capacidad de suscripción local. El valor a largo plazo de estos movimientos depende de la integración, la retención y la capacidad de gestionar los siniestros relacionados con el clima. Las asociaciones estratégicas son, por tanto, tan importantes como las adquisiciones para las aseguradoras líderes.
La distribución digital y los servicios de prevención están creando un área de competencia separada dentro del mercado europeo de seguros de propiedad. El despliegue de ING y bolttech en 4 países europeos muestra cómo los bancos pueden convertirse en un punto de originación de seguros a través de plataformas de banca digital. El lanzamiento en el Reino Unido de IKEA y Urban Jungle muestra que los minoristas también pueden ofrecer cobertura de hogar cuando los clientes compran bienes relacionados con la propiedad. El despliegue de la plataforma de Generali en junio de 2026 en Polonia, Hungría y Eslovenia refleja el uso de herramientas geoespaciales para la suscripción de inundaciones y catástrofes naturales. Sampo, a través de If P&C, y Tryg utilizan dispositivos conectados y datos de prevención de siniestros en los mercados nórdicos. Estos servicios pueden ayudar a los clientes a identificar fugas de agua y otros riesgos antes de que se produzca un siniestro. Los competidores digitales son más relevantes en la distribución integrada y los servicios de prevención de riesgos. Las aseguradoras establecidas necesitan combinar estas herramientas con una suscripción fiable, apoyo en siniestros y cumplimiento normativo. La industria europea de seguros de propiedad no se define únicamente por la fijación de precios de las primas, ya que el diseño del servicio y la distribución también afectan a la retención. La competencia sigue siendo moderada en lugar de altamente concentrada porque los especialistas nacionales y los nuevos modelos liderados por la tecnología continúan dando forma al acceso de los clientes.
Líderes de la Industria de Seguros de Propiedad en Europa
-
Assicurazioni Generali S.p.A.
-
Sampo plc
-
Allianz SE
-
AXA SA
-
Zurich Insurance Group AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Allianz Seguros se asoció con la empresa emergente de tecnología climática Satellites on Fire para desplegar un sistema de detección de incendios forestales con inteligencia artificial y múltiples satélites que monitoriza más de 50 millones de hectáreas en España durante el verano de 2026, lo que representa un cambio estratégico de la indemnización posterior a la pérdida hacia la prevención proactiva del riesgo a nivel de activos para propietarios de viviendas y empresas aseguradas.
- Agosto de 2026: IKEA y Urban Jungle lanzaron un producto de seguro de hogar integrado en el Reino Unido, ofreciendo cobertura flexible de contenidos y edificios en el momento de la compra de muebles a través de la plataforma digital de Urban Jungle; la FCA admitió posteriormente a Urban Jungle en su Unidad de Expansión, proporcionando una vía de apoyo regulatorio dedicada.
- Junio de 2026: Generali amplió su colaboración con Intermap Technologies para desplegar la plataforma de Gestión y Análisis de Riesgos Aquarius habilitada por inteligencia artificial en Polonia, Hungría y Eslovenia, mejorando la precisión de la suscripción de inundaciones y catástrofes naturales en 3 mercados de Europa Central y Oriental.
- Junio de 2026: Allianz inició conversaciones avanzadas de adquisición de la aseguradora portuguesa Caravela Seguros en una operación valorada en 150 millones de EUR (165 millones de USD), ampliando su presencia en el segmento de no vida en el sur de Europa tras movimientos anteriores en Italia y Grecia.


Alcance del Informe del Mercado de Seguros de Propiedad en Europa
| Seguro de Propietarios de Vivienda |
| Seguro de Inquilinos |
| Seguro de Arrendadores |
| Seguro de Propiedad Comercial |
| Cobertura de Edificios / Propiedad Estructural |
| Cobertura de Contenidos / Propiedad Personal Empresarial |
| Cobertura por Interrupción de Negocio / Pérdida de Ingresos |
| Propiedades Residenciales |
| Propiedades Comerciales |
| Industrial / Fabricación |
| Edificios Públicos e Institucionales |
| Edificios Agrícolas |
| Hogares (Propietarios-Ocupantes e Inquilinos) |
| Arrendadores Residenciales Privados |
| Ocupantes de Pequeñas y Medianas Empresas |
| Ocupantes de Grandes Empresas |
| Propietarios Profesionales de Bienes Raíces |
| Sector Público / Empresas de Propiedad Estatal |
| Agentes y Corredores |
| Canales Directos / Propios de la Aseguradora |
| Canales de Bancaseguros y Otras Instituciones Financieras |
| Canales Integrados / de Afinidad |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX (Bélgica, los Países Bajos y Luxemburgo) |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) |
| Resto de Europa |
| Por Producto de Seguro | Seguro de Propietarios de Vivienda |
| Seguro de Inquilinos | |
| Seguro de Arrendadores | |
| Seguro de Propiedad Comercial | |
| Por Tipo de Cobertura | Cobertura de Edificios / Propiedad Estructural |
| Cobertura de Contenidos / Propiedad Personal Empresarial | |
| Cobertura por Interrupción de Negocio / Pérdida de Ingresos | |
| Por Tipo de Propiedad | Propiedades Residenciales |
| Propiedades Comerciales | |
| Industrial / Fabricación | |
| Edificios Públicos e Institucionales | |
| Edificios Agrícolas | |
| Por Tomador de Póliza | Hogares (Propietarios-Ocupantes e Inquilinos) |
| Arrendadores Residenciales Privados | |
| Ocupantes de Pequeñas y Medianas Empresas | |
| Ocupantes de Grandes Empresas | |
| Propietarios Profesionales de Bienes Raíces | |
| Sector Público / Empresas de Propiedad Estatal | |
| Por Canal de Distribución | Agentes y Corredores |
| Canales Directos / Propios de la Aseguradora | |
| Canales de Bancaseguros y Otras Instituciones Financieras | |
| Canales Integrados / de Afinidad | |
| Por Geografía | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, los Países Bajos y Luxemburgo) | |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado europeo de seguros de propiedad para 2031?
Se proyecta que el mercado europeo de seguros de propiedad alcance los 225,2 mil millones de USD en 2031, creciendo a una CAGR del 4,1% desde 2026.
¿Qué categoría de producto tiene la mayor participación en el seguro de propiedad en Europa?
El seguro de propietarios de vivienda lideró con una participación del 43,5% en 2025, respaldado por los requisitos vinculados a las hipotecas y la amplia demanda de propietarios-ocupantes.
¿Qué canal de distribución se espera que crezca más rápido en Europa?
Se proyecta que los canales integrados y de afinidad crezcan a una CAGR del 9,6% hasta 2031, a medida que bancos, minoristas y socios digitales ofrecen cobertura en los puntos de compra.
¿Por qué Italia está creciendo más rápido que otros países europeos?
Se proyecta que Italia crezca a una CAGR del 5,4% hasta 2031 porque la cobertura corporativa obligatoria frente a catástrofes naturales se extendió a las pequeñas y medianas empresas en 2026.
¿Cómo afectan los riesgos climáticos a la cobertura patrimonial europea?
Las inundaciones, tormentas, incendios forestales y otros riesgos aumentan la demanda de cobertura, mientras que las mayores pérdidas y las restricciones de asequibilidad pueden reducir la capacidad en ubicaciones de alto riesgo.
¿Qué grupo de tomadores de póliza se espera que se expanda más rápido?
Se proyecta que los propietarios profesionales de bienes raíces crezcan a una CAGR del 6% hasta 2031, a medida que las carteras inmobiliarias institucionales requieren programas de transferencia de riesgos más personalizados.


 Sus datos están seguros y nunca se venden ni se comparten.
