
Tamaño y Participación del Mercado Internacional CEP de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.84 % |
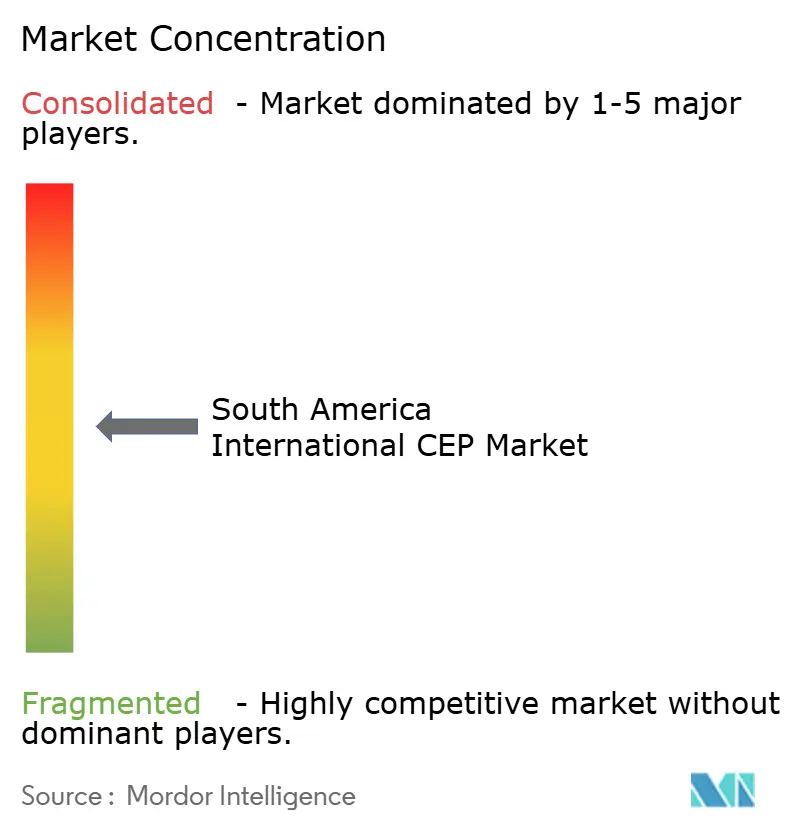
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Internacional CEP de América del Sur por Mordor Intelligence
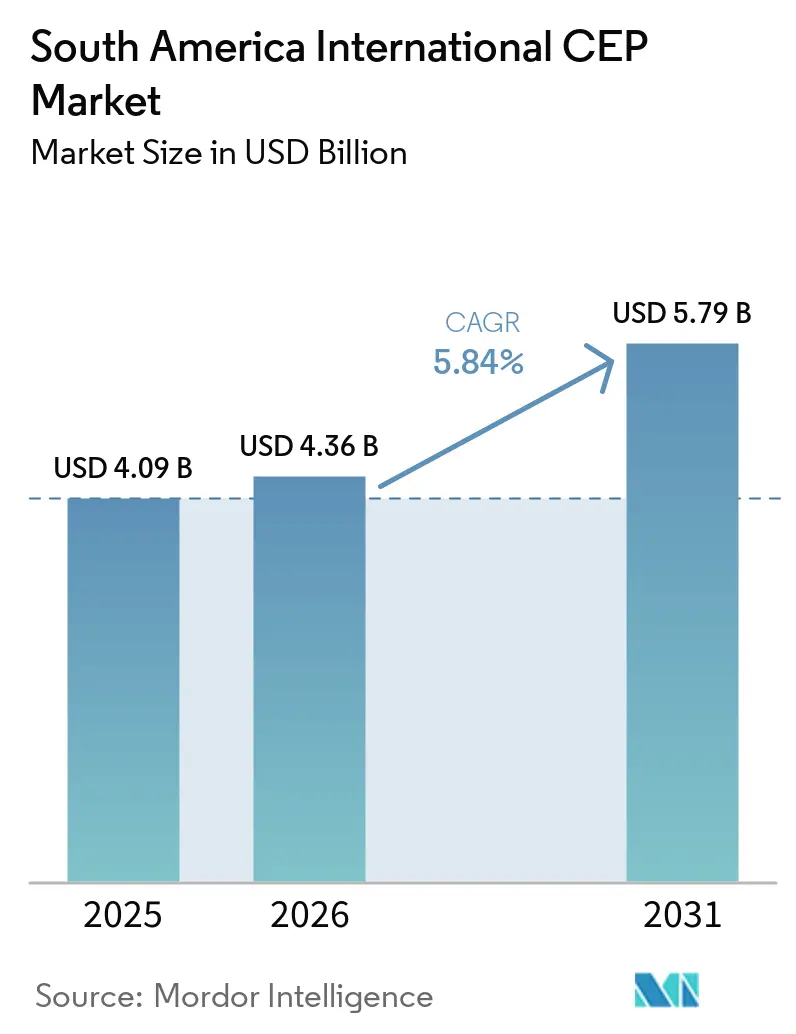
El tamaño del Mercado Internacional CEP de América del Sur fue valorado en 4,09 mil millones de USD en 2025, y se espera que crezca desde 4,36 mil millones de USD en 2026 hasta alcanzar 5,79 mil millones de USD en 2031, con una CAGR del 5,84% entre 2026 y 2031.
El comercio electrónico transfronterizo, las redes de cumplimiento más amplias y la modernización aduanera están impulsando los flujos de paquetes en toda la región. Los pagos digitales y las ventas directas al consumidor están facilitando las compras transfronterizas para más hogares. Los operadores también están ampliando la cobertura de servicio más allá de las principales ciudades, lo que genera demanda en ubicaciones que contaban con menos opciones de entrega confiables. La volatilidad cambiaria, los costos de flete y los gastos de seguridad continúan afectando los precios y los márgenes operativos. El mercado Internacional CEP de América del Sur combina, por tanto, una demanda estable de servicios de paquetería de menor costo con una demanda creciente de entregas más rápidas y con plazos definidos.
Conclusiones Clave del Informe
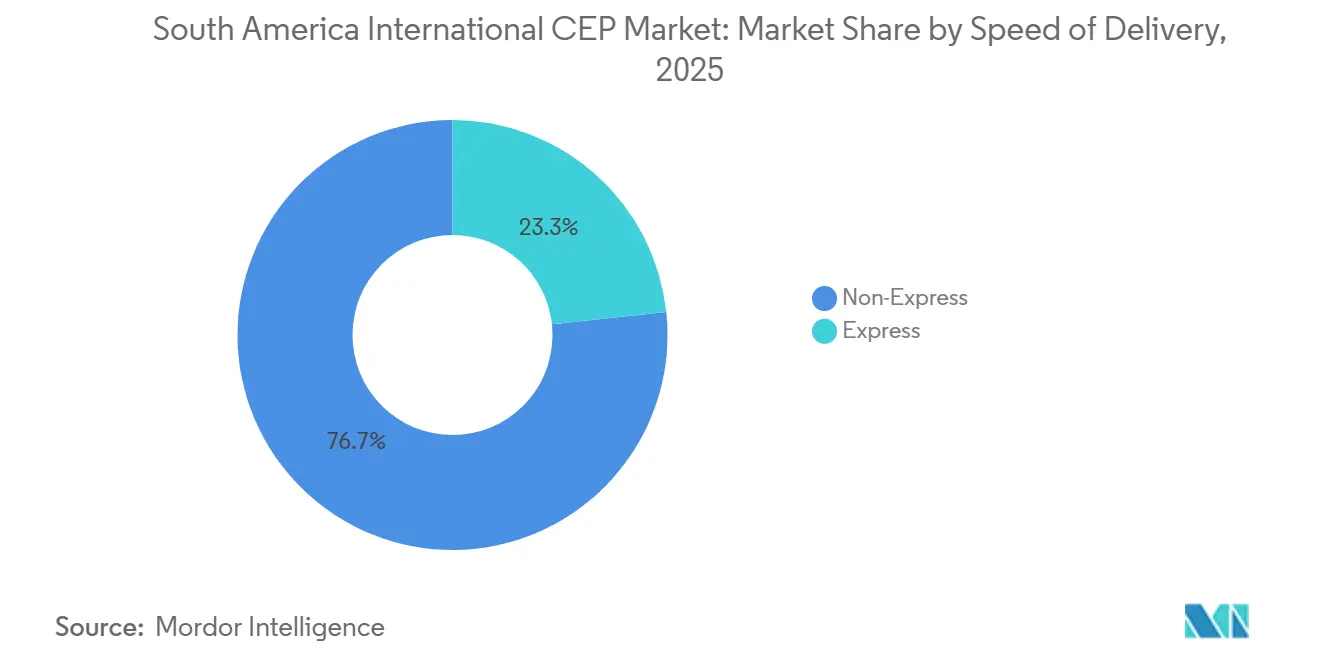
- Por velocidad de entrega, los servicios no expresos representaron el 76,70% de la participación del mercado Internacional CEP de América del Sur en 2025, mientras que se proyecta que los servicios expresos crezcan a una CAGR del 6,76% hasta 2031.
- Por modelo de negocio, B2C representó el 52,66% del tamaño del mercado Internacional CEP de América del Sur en 2025 y se proyecta que crezca a una CAGR del 6,93% hasta 2031.
- Por peso de envío, los envíos ligeros representaron el 73,06% de la participación del mercado Internacional CEP de América del Sur en 2025 y se proyecta que crezcan a una CAGR del 6,01% hasta 2031.
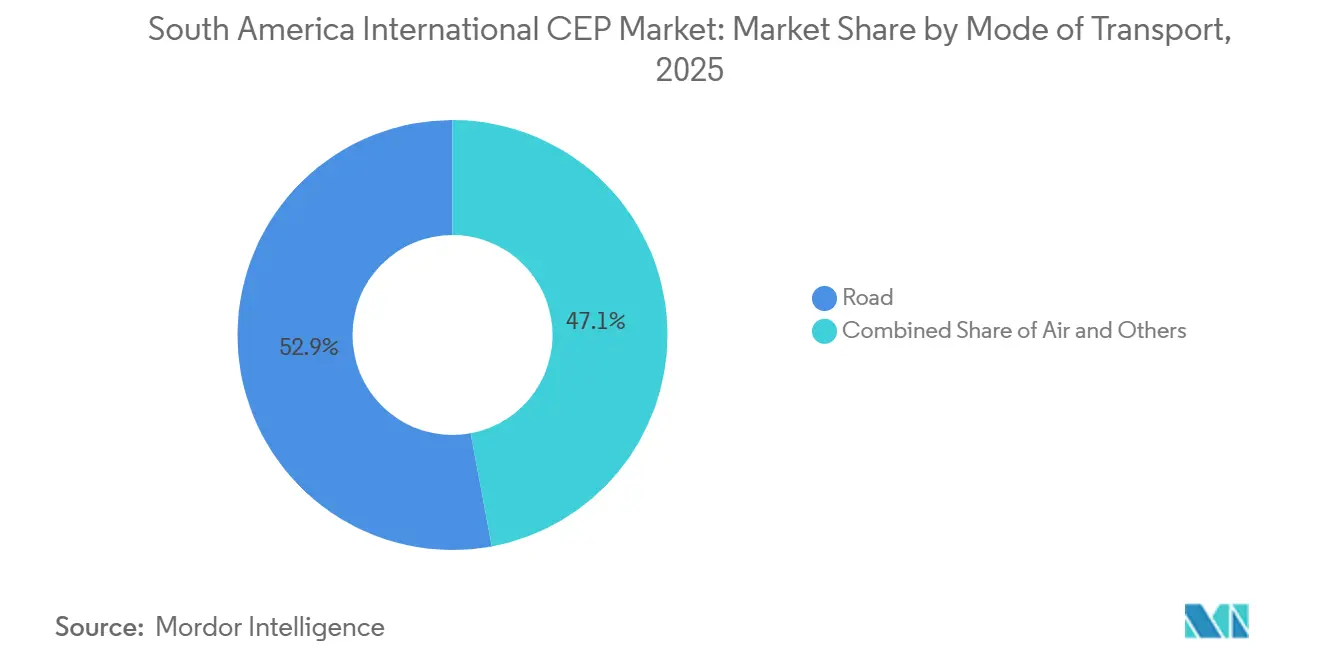
- Por modo de transporte, el transporte terrestre representó el 52,9% del tamaño del mercado Internacional CEP de América del Sur en 2025, mientras que se proyecta que el transporte aéreo crezca a una CAGR del 6,96% hasta 2031.
- Por industria de usuario final, la manufactura representó el 39,55% de la participación del mercado Internacional CEP de América del Sur en 2025, mientras que se proyecta que el comercio electrónico crezca a una CAGR del 6,33% hasta 2031.
- Por geografía, Brasil representó el 50,32% del tamaño del mercado Internacional CEP de América del Sur en 2025, mientras que se proyecta que Perú crezca a una CAGR del 6,92% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Internacional CEP de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico Transfronterizo y el Comercio Digital | +1.5% | Brasil, Colombia, Chile, Perú | Corto plazo (≤ 2 años) |
| Demanda Creciente de Entrega Internacional con Plazo Definido | +0.9% | Brasil, Argentina urbana | Corto plazo (≤ 2 años) |
| Digitalización Aduanera y Reformas de Facilitación del Comercio | +0.7% | Brasil, Chile | Mediano plazo (2-4 años) |
| Inversión en Cumplimiento de Marketplaces de Comercio Electrónico | +1% | Brasil, Argentina | Corto plazo (≤ 2 años) |
| Desarrollo del Corredor de Carga Aérea América del Sur-Asia | +0.6% | Brasil, Perú, Chile | Largo plazo (≥ 4 años) |
| Micro-Hubs Aduaneros y Cumplimiento Adyacente a Fronteras | +0.4% | Brasil, frontera Uruguay-Argentina, corredor Paraguay | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico Transfronterizo y el Comercio Digital
El comercio digital transfronterizo está incrementando la demanda de servicios internacionales de mensajería, expreso y paquetería en América del Sur. Las plataformas chinas, las marcas de moda europeas y los minoristas norteamericanos están ampliando el cumplimiento directo al consumidor en toda la región. El sistema de pagos Pix de Brasil reduce los retrasos en la liquidación para los comerciantes y apoya un procesamiento de pedidos más ágil. Perú registró 15,6 mil millones de USD en ventas de comercio electrónico en 2025, un incremento del 21,2% respecto al año anterior, y esas ventas representaron el 5,5% del PIB nacional[1]Fuente: Departamento de Comercio de los Estados Unidos, "Perú, Comercio Electrónico," Guías Comerciales por País de Trade.gov, trade.gov. Las compras en línea más pequeñas y frecuentes están aumentando el número de eventos de envío por hogar. Este patrón favorece al mercado Internacional CEP de América del Sur porque la frecuencia de paquetes puede aumentar incluso cuando el valor promedio del pedido permanece limitado.
Demanda Creciente de Entrega Internacional con Plazo Definido
La demanda de certeza en la entrega está desplazando la combinación de servicios hacia productos expresos con ventanas de entrega especificadas. Los fabricantes necesitan un transporte predecible para los insumos entrantes que respalden la producción programada. Los proveedores de salud también necesitan entregas confiables para importaciones farmacéuticas sensibles a la temperatura. Estos requisitos hacen que la calidad del servicio, la fiabilidad de las rutas y la gestión aduanera sean más importantes que una simple oferta de precio más bajo. El mercado Internacional CEP de América del Sur se beneficia cuando los operadores aseguran contratos a más largo plazo con clientes industriales y del sector salud. Dichos contratos pueden hacer que los ingresos sean menos vulnerables a los cambios en los volúmenes de envíos de comercio electrónico a corto plazo.
Digitalización Aduanera y Reformas de Facilitación del Comercio
Brasil está migrando el procesamiento de importaciones del sistema heredado Siscomex DI y LI a la declaración unificada DUIMP. El programa está programado para completarse en diciembre de 2026 y tiene como objetivo consolidar las declaraciones de importación en una única interfaz digital. El programa apunta a ahorros anuales de BRL 40 mil millones (7,5 mil millones de USD) para los importadores brasileños[2]Fuente: Servicio Federal de Ingresos de Brasil, "Cronograma de Implementación, Portal Único de Comercio Exterior," Gov.br, gov.br. La evaluación automatizada de riesgos puede reducir las inspecciones físicas para los operadores conformes y mejorar la previsibilidad de las entregas. Brasil también actualizó las normas de Remessa Conforme el 12 de mayo de 2026, afectando el tratamiento arancelario de los paquetes internacionales. El mercado Internacional CEP de América del Sur otorga ventaja a los operadores y agentes aduaneros que puedan conectar sus procesos a estos sistemas de manera anticipada.
Inversión en Cumplimiento de Marketplaces de Comercio Electrónico
La inversión de los marketplaces está cambiando la forma en que los paquetes se mueven desde los vendedores internacionales hasta los compradores sudamericanos. Las nuevas instalaciones de cumplimiento pueden acortar las distancias de entrega y mejorar la disponibilidad de inventario. Estas instalaciones también amplían la cobertura de entrega prometida a ciudades secundarias. Esto genera eventos de paquetería adicionales que las redes operadas por plataformas pueden no gestionar por sí solas. La capacidad de clasificación automatizada es especialmente relevante para consignaciones pequeñas y frecuentes. El mercado Internacional CEP de América del Sur depende cada vez más de la capacidad de vincular la capacidad de transporte internacional de larga distancia con el cumplimiento local y la entrega de última milla.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Macroeconómica y Exposición al Tipo de Cambio | -0.8% | Argentina, Colombia, Brasil | Corto plazo (≤ 2 años) |
| Infraestructura Vial, Aeroportuaria y Fronteriza Desigual | -0.5% | Brasil interior, Bolivia, Ecuador | Largo plazo (≥ 4 años) |
| Robo de Carga e Inflación de Costos de Seguridad | -0.4% | Sureste de Brasil, Colombia | Mediano plazo (2-4 años) |
| Fragmentación de Normas Aduaneras, Fiscales y de Datos de Operadores | -0.3% | Brasil, Argentina, corredores transfronterizos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Macroeconómica y Exposición al Tipo de Cambio
Los movimientos cambiarios dificultan la fijación de precios transfronterizos y la gestión de contratos con operadores. Los operadores pueden recibir pagos en monedas locales mientras pagan el combustible y los arrendamientos de aeronaves en USD. Esta asimetría puede reducir los márgenes incluso cuando los volúmenes de envíos aumentan. El aumento de los costos de flete en el corredor Asia-Brasil es una restricción para la demanda de importaciones de menor valor. Las condiciones monetarias de Argentina siguen siendo vulnerables a los cambios en las condiciones comerciales y los precios de las materias primas. El mercado Internacional CEP de América del Sur debe, por tanto, equilibrar la asequibilidad para los clientes con la necesidad de proteger los márgenes de los operadores.
Robo de Carga e Inflación de Costos de Seguridad
El robo de carga incrementa tanto la exposición a pérdidas directas como el costo de mantener redes de paquetería confiables. NTC&Logistica registró 8.570 incidentes de robo de carga en Brasil en 2025, con el 86,8% de los incidentes concentrados en el Sureste[3]Fuente: Asociación Nacional de Transporte de Carga y Logística, "La Encuesta Muestra una Disminución en el Robo de Carga en 2025 pero un Impacto Elevado Continuo," NTC&Logística, portalntc.org.br. Los operadores responden con sistemas de rastreo, rutas protegidas, seguros y procedimientos de transferencia más estrictos. Estos costos pueden ser más difíciles de recuperar en rutas interiores de baja densidad. Los clientes del sector farmacéutico y electrónico pueden exigir certificación de seguridad a nivel de ruta antes de firmar acuerdos de servicio. El mercado Internacional CEP de América del Sur enfrenta, por tanto, un umbral operativo más elevado en los corredores de paquetes de alto valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Velocidad de Entrega: Los Servicios No Expresos Siguen Siendo la Categoría Más Grande
Los servicios no expresos representaron el 76,70% del tamaño del mercado Internacional CEP de América del Sur en 2025. Esta posición refleja la importancia de las importaciones de comercio electrónico sensibles al costo y el desafo de atender a poblaciones dispersas. Los servicios económicos siguen siendo relevantes para los paquetes que no requieren un tiempo de entrega fijo. La Argentina rural, el interior de Brasil y los corredores de las tierras altas de Perú continúan dependiendo de amplias redes postales y viales. No se espera que los volúmenes no expresos disminuyan en términos absolutos durante el período de pronóstico. La categoría sigue siendo esencial para el mercado Internacional CEP de América del Sur porque proporciona la opción de menor costo para el tráfico de paquetes de alto volumen.
Se prevé que los servicios expresos crezcan a una CAGR del 6,76% hasta 2031. Este crecimiento está respaldado por clientes industriales y farmacéuticos que necesitan entregas entrantes con plazo definido. Los productos expresos también atraen a consumidores dispuestos a pagar por ventanas de entrega más cortas. Las nuevas conexiones de carga aérea entre São Paulo, Santiago, Lima y centros internacionales pueden respaldar un enrutamiento internacional más rápido. El Corredor Bioceánico del Capricornio es una futura opción terrestre para rutas transfronterizas seleccionadas. Es probable, por tanto, que el mercado Internacional CEP de América del Sur mantenga una gran base de servicios económicos mientras los servicios expresos realizan una mayor contribución al crecimiento de los ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Negocio: B2C Lidera en Participación y Crecimiento
B2C representó el 52,66% de la participación del mercado Internacional CEP de América del Sur en 2025 y se proyecta que crezca a una CAGR del 6,93% hasta 2031. Es el segmento de modelo de negocio más grande y el de mayor crecimiento. El comercio minorista directo al consumidor otorga a los vendedores internacionales acceso a compradores sin una red de tiendas locales tradicional. También genera una alta frecuencia de envíos más pequeños que requieren coordinación aduanera, de transporte de larga distancia y de última milla. La demanda B2C es más fuerte donde los pagos digitales y el cumplimiento de plataformas se están volviendo más ampliamente utilizados. La industria Internacional CEP de América del Sur depende cada vez más de este tipo de demanda recurrente de paquetería.
B2B sigue siendo importante para los fabricantes que importan componentes, subensamblajes electrónicos e insumos químicos. Estos clientes suelen utilizar servicios de entrega contratados y pueden requerir compromisos de nivel de servicio. C2C es más pequeño pero atiende a vendedores transfronterizos informales, especialmente en los corredores Brasil-Paraguay y Argentina-Chile. Se observa un desplazamiento gradual hacia el inventario preposicionado a medida que las plataformas acercan los bienes a los compradores. Esto puede reducir el tiempo de entrega entre la realización del pedido y la recogida del paquete. El mercado Internacional CEP de América del Sur necesitará capacidad de red flexible porque los envíos B2C, B2B y C2C tienen diferentes expectativas de servicio y patrones de envío.
Por Peso de Envío: Los Envíos Ligeros Impulsan los Volúmenes de Paquetería
Los envíos ligeros representaron el 73,06% del tamaño del mercado Internacional CEP de América del Sur en 2025 y se proyecta que se expandan a una CAGR del 6,01% hasta 2031. La ropa, los accesorios, los productos de salud para el consumidor y la electrónica pequeña generan una gran parte de estos flujos de paquetes. Estos productos se envían comúnmente desde orígenes asiáticos o desde almacenes de cumplimiento ubicados más cerca de los consumidores. Su tamaño los hace adecuados para redes de paquetería aérea y terrestre. Los envíos ligeros también generan demanda de clasificación automatizada y puntos de recogida y entrega. El mercado Internacional CEP de América del Sur tiene un fuerte incentivo para mejorar la densidad de procesamiento en esta categoría.
La automatización puede mejorar la velocidad de manipulación y reducir los costos en comparación con el procesamiento manual. Esto es importante porque los paquetes de bajo peso pueden generar ingresos limitados por kilogramo. Los operadores necesitan una amplia densidad de entrega, una clasificación eficaz y puntos de recogida convenientes para proteger la economía unitaria. Los paquetes de peso medio respaldan las cadenas de suministro manufactureras, incluidos los componentes automotrices y electrónicos. Los envíos de gran peso siguen siendo menores y atienden necesidades de equipos industriales, minería y energía. El mercado Internacional CEP de América del Sur debe atender estos diferentes perfiles de envío sin perder la eficiencia lograda en el tráfico de alto volumen de envíos ligeros.
Por Modo de Transporte: El Transporte Terrestre Ocupa la Posición Más Grande, Mientras el Aéreo Crece Más Rápido
El transporte terrestre representó el 52,92% de la participación del mercado Internacional CEP de América del Sur en 2025. El transporte por carretera transfronterizo conecta Brasil, Argentina, Chile y Colombia, y respalda una gran parte de las consignaciones no expresas y de peso medio. El transporte terrestre suele ser la opción más adecuada cuando la velocidad de entrega es menos importante que el costo. También conecta los centros de distribución con ubicaciones que tienen acceso aéreo limitado. Sin embargo, las carreteras en mal estado, los retrasos en las fronteras y las largas distancias pueden reducir la previsibilidad en algunas rutas. El mercado Internacional CEP de América del Sur continúa dependiendo del transporte terrestre como su principal red de servicio regional.
El transporte aéreo es la categoría de transporte de mayor crecimiento y se prevé que crezca a una CAGR del 6,96% hasta 2031. Respalda las entregas farmacéuticas, los componentes electrónicos, el reabastecimiento de moda rápida y los paquetes transfronterizos premium. Los servicios aéreos también son útiles donde la infraestructura vial y los procedimientos fronterizos hacen incierto el tránsito terrestre. Más capacidad de cargueros está conectando las puertas de entrada sudamericanas con centros asiáticos y europeos. Los servicios ferroviarios, marítimos y multimodales conforman la categoría de transporte restante y atienden necesidades especializadas. El mercado Internacional CEP de América del Sur continuará utilizando el transporte terrestre y aéreo para la mayor parte del valor, mientras que los servicios multimodales respaldan corredores industriales seleccionados.
Por Industria de Usuario Final: La Manufactura Proporciona la Base Más Grande
La manufactura representó el 39,55% de la participación del mercado Internacional CEP de América del Sur en 2025. Los clústeres industriales de Brasil requieren importaciones recurrentes de piezas automotrices, componentes electrónicos e insumos químicos. Estos envíos suelen operar bajo calendarios de entrega que respaldan la continuidad de la producción. Los operadores que atienden a fabricantes necesitan procesos aduaneros confiables y un desempeño de entrega consistente. Los clientes del sector manufacturero también pueden utilizar acuerdos de nivel de servicio con compromisos de tránsito claros. La industria Internacional CEP de América del Sur se beneficia de esta fuente estable de demanda comercial recurrente de paquetería.
El comercio electrónico es el segmento de usuario final de mayor crecimiento y se prevé que crezca a una CAGR del 6,33% hasta 2031. La inversión en logística de plataformas está extendiendo los compromisos de entrega a ciudades secundarias y añadiendo nueva actividad de paquetería. La salud, BFSI y el comercio mayorista y minorista fuera de línea también contribuyen con una demanda menor pero significativa. Los envíos del sector salud requieren condiciones controladas y tiempos confiables para los productos farmacéuticos. Las industrias primarias generan demanda estacional de insumos agrícolas, componentes mineros y agroquímicos. El mercado Internacional CEP de América del Sur debe combinar una amplia cobertura de entrega al consumidor con servicios especializados para usuarios regulados e industriales.
Análisis Geográfico
Brasil representó el 50,32% de la participación del mercado Internacional CEP de América del Sur en 2025. Su escala refleja su gran base de consumidores, su posición económica y su papel como principal punto de entrada para las importaciones asiáticas. El tamaño del mercado Internacional CEP de América del Sur en Brasil también está respaldado por su creciente red de cumplimiento y sus aeropuertos de entrada establecidos. La migración al DUIMP y la actualización de Remessa Conforme están cambiando el entorno operativo para los paquetes importados. Estas reformas pueden mejorar la visibilidad y la previsibilidad para los operadores conformes. Brasil también enfrenta exposición cambiaria, restricciones viales en áreas remotas y costos de seguridad de carga. Su equilibrio entre una gran demanda de paquetería y la complejidad operativa lo sitúa en el centro de las estrategias de los operadores regionales.
Argentina, Chile y Colombia proporcionan diferentes fuentes de demanda para los operadores de paquetería transfronteriza. Argentina continúa mostrando demanda de los consumidores por moda y electrónica importadas a pesar de la incertidumbre macroeconómica. Chile respalda flujos de paquetes bidireccionales a través de sus amplios vínculos comerciales y su entorno aduanero automatizado. Colombia es relevante para las importaciones farmacéuticas y las rutas de carga aérea andinas. Cada país requiere un enfoque de red diferente porque los procedimientos aduaneros, la demanda de los consumidores y los vínculos de transporte varían. El mercado Internacional CEP de América del Sur se beneficia de la integración regional, pero aún necesita modelos de precios y entrega específicos por país. Los servicios transfronterizos siguen siendo sensibles a la calidad de la infraestructura y a la capacidad de gestionar las regulaciones locales.
Se prevé que Perú sea el país de mayor crecimiento en el mercado Internacional CEP de América del Sur, con una CAGR del 6,92% hasta 2031. Chancay procesó más de 270.000 contenedores en su primer año completo y redujo los tiempos de tránsito marítimo Shanghái-Lima hasta en 2 semanas. El aumento de la actividad comercial puede respaldar la demanda de entrega más rápida de productos farmacéuticos, electrónica y maquinaria. El crecimiento del comercio minorista digital de Perú también respalda flujos de paquetes directos al consumidor. Uruguay, Paraguay, Ecuador, Bolivia y las economías andinas más pequeñas contribuyen a través de micro-hubs aduaneros, actividad en zonas de libre comercio y servicios de puerta de entrada regional. Estas ubicaciones más pequeñas son importantes porque pueden conectar la demanda transfronteriza emergente con las principales redes de transporte regional.
Panorama Competitivo
El mercado Internacional CEP de América del Sur tiene una concentración media. DHL Group, FedEx y UPS compiten en corredores premium con plazo definido a través de capacidades aduaneras establecidas y redes de puertas de entrada aéreas. La operación logística de Mercado Libre, Loggi, Chilexpress, Andreani y Correios compiten en servicios de comercio electrónico y paquetería de menor costo. Esta estructura combina integradores internacionales con especialistas regionales y nacionales. Los mayores actores globales son fuertes en requisitos transfronterizos complejos y servicios de mayor valor. Los operadores regionales compiten a través del alcance local, la flexibilidad del servicio y el costo. El mercado Internacional CEP de América del Sur no está controlado por un único operador porque las necesidades de servicio difieren entre países y tipos de envío.
Las plataformas de comercio electrónico están ampliando su papel en la logística a medida que buscan mayor control sobre la calidad de la entrega. Esto cambia la relación entre los operadores de marketplaces y los operadores tradicionales. El cumplimiento operado por plataformas puede mejorar la colocación de inventario, la clasificación y la coordinación de última milla. También puede generar nueva demanda de envíos en áreas donde la cobertura de entrega está mejorando. Los operadores siguen siendo importantes para el transporte internacional de larga distancia, el despacho aduanero, las entregas especializadas y las rutas fuera de las redes de plataformas. El mercado Internacional CEP de América del Sur está, por tanto, experimentando una competencia más estrecha entre la logística de plataformas y los operadores con activos propios. Los operadores que puedan combinar capacidad de entrega local con gestión internacional confiable están mejor posicionados para atender a vendedores y compradores.
La adquisición de Aero Cargas en Uruguay por parte de DHL Group amplía su presencia en el Cono Sur en logística farmacéutica y de zonas de libre comercio. UPS está invirtiendo más de 2 mil millones de USD a nivel global hasta 2028 en negocios internacionales, de salud y de cadena de suministro, con las Américas identificadas como región prioritaria[4]Fuente: UPS, "UPS Invierte Más de 2 mil millones de USD para Ofrecer a los Clientes un Servicio Aún Más Rápido," Sala de Prensa de UPS, about.ups.com.. Aramex reorganizó su estructura operativa a través de su programa Accelerate28, con sus resultados de 2025 apuntando a cambios en la demanda derivados del nearshoring y la regionalización. Las oportunidades competitivas permanecen en micro-hubs aduaneros, servicios de cadena de frío farmacéutica y flujos C2C habilitados por tecnología. Estas oportunidades requieren sólidos controles de seguridad, conocimiento de rutas y capacidades de cumplimiento normativo. El mercado Internacional CEP de América del Sur sigue siendo competitivo porque la escala global por sí sola no resuelve las restricciones de entrega local.
Líderes de la Industria Internacional CEP de América del Sur
FedEx
Chilexpress S.A.
Correos de Chile
United Parcel Service, Inc.
DHL Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: DHL Global Forwarding adquirió Aero Cargas S.A., estableciendo su primera presencia operativa directa en Uruguay. El acuerdo aporta más de 58 años de experiencia en logística sudamericana, operaciones en Zona Franca y capacidades de distribución farmacéutica que atienden más de 1 mil millones de USD en flujos anuales de productos farmacéuticos a través de Uruguay hacia mercados regionales; Aero Cargas se incorpora al clúster Perú-Ecuador-Argentina-Chile de DHL bajo la Estrategia 2030 de DHL Group.
- Mayo de 2026: Mercado Libre amplió su red logística aérea a la Patagonia (Argentina), conectando Ushuaia, Bariloche, Neuquén y Trelew a una cobertura de entrega en 48 horas. La operación maneja entre 15.000 y 16.000 paquetes por día, convirtiendo a Argentina en el 5.º país de la región donde la empresa opera vuelos de carga dedicados, como parte de su plan de inversión de 3,4 mil millones de USD en Argentina para 2026.
- Mayo de 2026: AliExpress y Correios (el operador postal estatal de Brasil) firmaron un memorando de entendimiento el 31 de mayo de 2026 en Hangzhou, durante una misión comercial oficial del gobierno brasileño, para profundizar la cooperación en logística, rastreo de paquetes y eficiencia en la entrega de última milla. AliExpress designó a Brasil como uno de sus 3 mercados de crecimiento global prioritarios para 2026, elevando la importancia estratégica de la asociación para los volúmenes CEP entrantes transfronterizos.
- Abril de 2026: Mercado Libre adquirió 2 activos logísticos previamente operados por Loggi, en Cajamar (São Paulo) y São João de Meriti (Río de Janeiro), ampliando su control sobre nodos de distribución estratégicos cerca de los 2 mayores mercados de consumo de Brasil. La adquisición incluye infraestructura física, equipos de clasificación y contratos de arrendamiento a largo plazo.


Alcance del Informe del Mercado Internacional CEP de América del Sur
| Expreso |
| No Expreso |
| Empresa a Empresa (B2B) |
| Empresa a Consumidor (B2C) |
| Consumidor a Consumidor (C2C) |
| Envíos Ligeros |
| Envíos de Peso Medio |
| Envíos de Gran Peso |
| Aéreo |
| Terrestre |
| Otros |
| Comercio Electrónico |
| Servicios Financieros (BFSI) |
| Salud |
| Manufactura |
| Industria Primaria |
| Comercio Mayorista y Minorista (Fuera de Línea) |
| Otros |
| Argentina |
| Brasil |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Velocidad de Entrega | Expreso |
| No Expreso | |
| Por Modelo de Negocio | Empresa a Empresa (B2B) |
| Empresa a Consumidor (B2C) | |
| Consumidor a Consumidor (C2C) | |
| Por Peso de Envío | Envíos Ligeros |
| Envíos de Peso Medio | |
| Envíos de Gran Peso | |
| Por Modo de Transporte | Aéreo |
| Terrestre | |
| Otros | |
| Por Industria de Usuario Final | Comercio Electrónico |
| Servicios Financieros (BFSI) | |
| Salud | |
| Manufactura | |
| Industria Primaria | |
| Comercio Mayorista y Minorista (Fuera de Línea) | |
| Otros | |
| Por País | Argentina |
| Brasil | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los servicios internacionales CEP de América del Sur?
Se proyecta que el valor alcance 5,79 mil millones de USD en 2031, creciendo a una CAGR del 5,84% desde 2026.
¿Qué categoría de velocidad de entrega crece más rápido en América del Sur?
Se proyecta que los servicios expresos crezcan a una CAGR del 6,76% hasta 2031, más rápido que los servicios no expresos.
¿Por qué es importante la entrega de paquetes B2C en América del Sur?
B2C representó el 52,66% del valor en 2025 y se proyecta que crezca a una CAGR del 6,93% hasta 2031.
¿Qué país lidera la demanda regional de CEP internacional?
Brasil representó el 50,32% del valor en 2025, respaldado por su gran base de consumidores y su papel como puerta de entrada de importaciones.
¿Qué país tiene el pronóstico de mayor crecimiento?
Se prevé que Perú crezca a una CAGR del 6,92% hasta 2031, respaldado por la actividad comercial y la demanda de comercio electrónico.
¿Cuáles son los principales riesgos para los operadores de mensajería en América del Sur?
La exposición cambiaria, la infraestructura desigual, el robo de carga y los procesos aduaneros fragmentados pueden aumentar los costos y reducir la previsibilidad de las entregas.
Última actualización de la página el:



