
Tamaño y Participación del Mercado de Arándanos de los Estados Unidos
Análisis del Mercado de Arándanos de los Estados Unidos por Mordor Intelligence
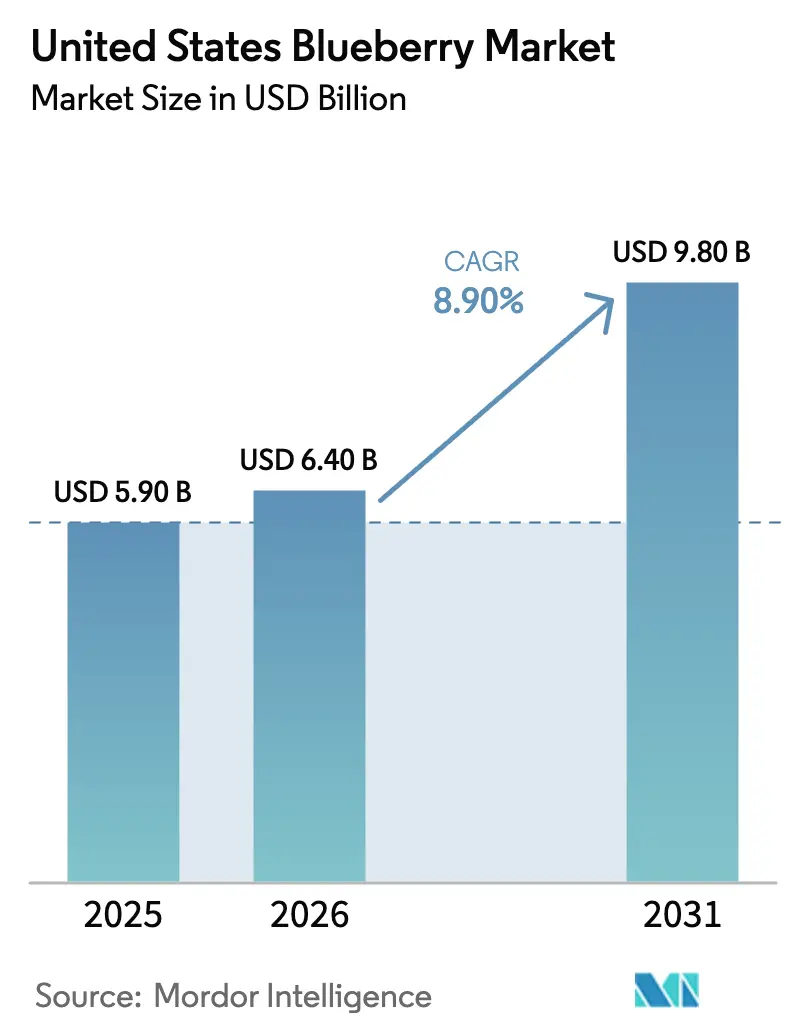
El tamaño del mercado de arándanos de los Estados Unidos fue valorado en USD 5.900 millones en 2025 y se estima que alcanzará USD 6.400 millones en 2026, con una proyección de crecimiento adicional hasta USD 9.800 millones para 2031, avanzando a una tasa de crecimiento anual compuesta (CAGR) del 8,90% durante el período de pronóstico (2026–2031). El impulso proviene de un aumento de nueve veces en el consumo per cápita desde el año 2000, la adopción minorista constante de envases tipo clamshell premium a casi USD 6, y la combinación de cosechas domésticas con importaciones de temporada inversa para garantizar presencia en estantes durante todo el año. El suministro peruano cubrió aproximadamente el 57% de su volumen de exportación hacia los Estados Unidos en 2024, pero un arancel del 10% introducido en 2025 está redirigiendo los flujos en toneladas métricas hacia China[1]Fuente: Marco Aquino, "Perú se vuelca hacia China mientras los aranceles de los Estados Unidos presionan las exportaciones de arándanos", Reuters, reuters.com, lo que está reduciendo los inventarios de los Estados Unidos durante el período de septiembre a abril. En el frente doméstico, el área cultivada alcanzó 104.800 acres en 2024, representando el 40% de todas las plantaciones de bayas[2]Fuente: Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos, "Resumen de Frutas No Cítricas y Nueces 2024 (mayo de 2025)", nass.usda.gov.. Sin embargo, la escasez de mano de obra, las pérdidas por plagas que superan los USD 718 millones anuales y los costos del agua en California de hasta USD 2.000 por acre-pie están limitando las ganancias de rendimiento, a pesar de la aparición de sistemas de túneles elevados y contenedores que pueden potencialmente duplicar la producción a campo abierto. La presión competitiva se intensifica a medida que Driscoll's y Agroberries amplían su genética propietaria y sus cadenas de suministro verticalmente integradas, mientras que la mecanización reduce los costos de cosecha en Oregón de USD 1.323 a USD 331 por tonelada métrica, generando cerca de USD 10 millones en ahorros anuales a nivel estatal. Finalmente, el lanzamiento de bebidas funcionales y los hábitos alimentarios de los usuarios de medicamentos con péptido similar al glucagón tipo 1 (GLP-1) están abriendo canales de demanda auxiliares que difuminan las líneas entre las categorías de productos frescos y bienestar, elevando la elasticidad para la fruta premium.
Conclusiones Clave del Informe
Por fuente, las importaciones de temporada inversa representaron el 62,0% de la participación del mercado de arándanos de los Estados Unidos en 2025, mientras que se proyecta que el suministro doméstico crecerá a una CAGR del 8,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Arándanos de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente enfoque del consumidor en alimentos ricos en antioxidantes | +1.2% | Nacional y más fuerte en mercados costeros urbanos | Mediano plazo (2-4 años) |
| Crecimiento en el área de agricultura en entornos controlados | +1.5% | Clústeres de túneles en el Noroeste del Pacífico, el Sureste y el Medio Oeste | Largo plazo (≥ 4 años) |
| Inclusión de arándanos en lanzamientos de bebidas funcionales | +0.8% | Nacional, liderado por clubes de venta al por mayor y cadenas de alimentos naturales | Corto plazo (≤ 2 años) |
| Expansión de cultivares domésticos de arándano alto de alto rendimiento | +1.3% | Adoptantes tempranos en Florida, Georgia y California | Mediano plazo (2-4 años) |
| Promoción de marca propia del minorista y bloqueos de precios | +0.9% | Nacional, concentrado en Walmart, Costco y Kroger | Corto plazo (≤ 2 años) |
| Mejoramiento asistido por genómica que reduce el tiempo de comercialización de nuevas variedades | +0.8% | Centros de investigación en Florida, Michigan y sitios del Servicio de Investigación Agrícola del Departamento de Agricultura de los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en el Área de Agricultura en Entornos Controlados
Las instalaciones de entornos controlados, como túneles elevados y contenedores con sustrato, están ayudando a los productores a extender sus calendarios de cosecha y asegurar precios premium cuando la oferta es escasa. Estas estructuras pueden adelantar la ventana de recolección entre cuatro y cinco semanas en comparación con los surcos a campo abierto, colocando la fruta doméstica en los estantes antes de que las llegadas peruanas inunden el mercado de septiembre a abril. Los datos del Departamento de Agricultura de los Estados Unidos contabilizaron 104.800 acres de arándanos cultivados en 2024, un aumento del 2% respecto a 2023, con una proporción creciente de esa ganancia atribuida a sistemas protegidos en el Sureste y el Noroeste del Pacífico. La producción en contenedores que utiliza macetas de cinco a siete galones rellenas con fibra de coco o musgo de turba mantiene un pH entre 4,5 y 5,5 y una conductividad eléctrica inferior a 2,0 deciSiemens por metro, parámetros de referencia que son difíciles de alcanzar en los suelos alcalinos de muchos sitios del Medio Oeste. Las densidades pueden alcanzar 10.976 plantas por hectárea, aunque los desembolsos a menudo superan los USD 120.000 por hectárea, lo que limita la adopción a operaciones con acceso sólido a capital o canales que recompensan la fruta premium. El aumento de los salarios y la creciente disponibilidad de cosechadoras de captura suave mejorarán el atractivo de los entornos controlados; sin embargo, las granjas más pequeñas pueden permanecer en campos abiertos debido a los costos iniciales y la necesidad de compatibilidad con los cultivares.
Expansión de cultivares domésticos de arándano alto de alto rendimiento
El mejoramiento asistido por marcadores moleculares derivado de asociaciones universitarias está lanzando líneas Farthing, Chickadee y Meadowlark que producen bayas más firmes y mayor vida útil en estante. Los cultivares de arándano alto del sur prosperan en regiones de bajo frío, con el programa FasTrack de Florida que reduce la fase juvenil a menos de un año. Las mejoras en el rendimiento cierran la brecha histórica donde los campos peruanos producían casi el doble de volúmenes por hectárea. Los costos de replantación de casi USD 120.000 por hectárea limitan la renovación rápida. Sin embargo, los períodos de recuperación de la inversión se acortan a medida que mejora la estabilidad de precios y se nivelan los costos de insumos.
Promoción de Marca Propia del Minorista y Bloqueos de Precios
Los arándanos de marca propia, con precios entre un 15 y un 25% por debajo de los envases tipo clamshell de marca, mantuvieron una participación combinada del 55% en Walmart, Costco y Kroger en 2025. Los compromisos de precios protegen a los compradores de las fluctuaciones estacionales, pero trasladan la presión sobre los márgenes a los envasadores. Los minoristas que fijaron suministros plurianuales durante el arancel peruano de 2025 mantuvieron sus espacios en estante, mientras que los competidores se apresuraron a buscar alternativas. A medida que aumenta la penetración, los productores más pequeños sin escala deben orientarse hacia modelos de venta directa al consumidor o mercados orgánicos de nicho.
Mejoramiento asistido por genómica que reduce el tiempo de comercialización de nuevas variedades
Las ediciones con CRISPR-Cas9 lograron eficiencias de hasta el 23% en ensayos del Departamento de Agricultura de los Estados Unidos, y el consorcio VacciniumCAP de USD 6,4 millones alinea los flujos de selección genómica para predecir el desempeño de las plántulas. Los ensamblajes de pangenoma identifican loci para la firmeza y la acidez, lo que permite a los mejoradores lanzar cultivares que resisten la cosecha mecánica[3]Fuente: Servicio de Investigación Agrícola del Departamento de Agricultura de los Estados Unidos, "Investigación en Genómica y Mejoramiento de Arándanos", ars.usda.gov. Las normas de etiquetado a nivel estatal y las regulaciones de importación pueden fragmentar la adopción temprana, pero los productores en jurisdicciones permisivas pueden asegurarse una ventaja en genética premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de mano de obra durante los períodos pico de cosecha | -0.7% | Noroeste del Pacífico, Sureste y California | Corto plazo (≤ 2 años) |
| Drosófila de alas manchadas y patógenos fúngicos emergentes | -0.6% | Noroeste del Pacífico, Grandes Lagos y nacional | Mediano plazo (2-4 años) |
| Creciente competencia de bayas de temporada inversa de origen peruano | -0.5% | Regiones dependientes de importaciones a nivel nacional | Mediano plazo (2-4 años) |
| Restricciones en el uso del agua en las regiones productoras de California | -0.2% | Valle Central y distritos costeros del sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra durante los períodos pico de cosecha
Las máquinas de captura suave redujeron los costos de recolección en Oregón en aproximadamente USD 0,33 por kg, ahorrando USD 10 millones anuales, aunque las instalaciones superan los USD 200.000 y muchos bloques heredados carecen de características de maduración uniforme. La incertidumbre en la política migratoria y la competencia de cultivos con mayor remuneración reducen la disponibilidad de cuadrillas, lo que lleva a una recolección apresurada que compromete el tamaño y la firmeza de las bayas. La robótica sigue en fase de prototipo, dejando a los productores vulnerables a la inflación salarial y a la fruta sin cosechar.
Drosófila de alas manchadas y patógenos fúngicos emergentes
Las pérdidas económicas superan los USD 718 millones anuales, ya que el insecto deposita huevos en la fruta en maduración. Las redes de exclusión cuestan aproximadamente USD 6.100 por acre y resultan prohibitivas para las operaciones convencionales. Las rotaciones de fungicidas enfrentan una resistencia creciente, y el cambio climático está extendiendo el rango de las plagas hacia el norte. Los productores sin un monitoreo riguroso pueden perder hasta el 30% de su cosecha, lo que desalienta nuevas plantaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
La producción regional está anclada en Washington, Oregón, Michigan, Georgia y Florida, con cada región adaptando la elección de cultivares a sus perfiles locales de horas de frío. Las granjas del Noroeste del Pacífico disfrutan de veranos templados y acceso a riego, lo que permite tanto flujos frescos como procesados. Los huertos del Sureste aprovechan los inviernos suaves para ingresar al mercado antes de las llegadas peruanas, obteniendo precios premium por la fruta temprana. Michigan canaliza una producción sustancial hacia el suministro congelado para clientes de servicios de alimentación y panadería, mientras que el área cultivada en California sigue siendo limitada por las restricciones hídricas y la competencia de las fresas con mayor margen. El crecimiento del 18% en el área cultivada desde 2017 se está desacelerando a medida que emergen la presión de plagas, la escasez de mano de obra y los límites de las aguas subterráneas.
Los mercados costeros urbanos exhiben el mayor consumo per cápita, impulsado por demografías conscientes de la salud y el dominio de cadenas que ofrecen programas de marca propia. Fruitist distribuye en 12.500 ubicaciones de América del Norte, lo que ilustra cómo los proveedores verticalmente integrados satisfacen los requisitos de volumen y calidad de los minoristas nacionales. La demanda de servicios de alimentación se concentra en áreas metropolitanas donde los batidos, ensaladas y productos horneados con arándanos están disponibles durante todo el año. Los niveles de ingresos y educación se correlacionan con un mayor consumo de arándanos, lo que indica potencial de mejora en áreas rurales y de menores ingresos.
La dependencia de las importaciones es más pronunciada en los estados del Noreste y del Medio Oeste durante la temporada baja de septiembre a abril, cuando las cosechas domésticas disminuyen. Los puertos de Los Ángeles, Miami y Newark manejan la mayor parte de las llegadas, y la integridad de la cadena de frío en estos nodos determina la vida útil en el estante minorista. Si los envíos peruanos se reducen debido a aranceles continuos, las regiones con producción local limitada corren el riesgo de aumentos de precios y posibles escaseces, mientras que los productores del Sureste y del Noroeste del Pacífico pueden extender sus temporadas bajo túneles para capturar la nueva demanda.
Panorama regulatorio
El mercado de arándanos de Estados Unidos está regido por la supervisión del USDA en materia de comercialización, calidad y financiamiento del sector. Bajo el USDA Agricultural Marketing Service (AMS), los arándanos están cubiertos por normas de calidad utilizadas en el comercio, mientras que la Blueberry Promotion, Research, and Information Order (7 CFR Part 1218) financia la promoción e investigación del sector a través de un marco de contribuciones que abarca a productores e importadores calificados. En mayo de 2026, AMS publicó un aviso de referéndum de continuidad para la Orden, con la votación programada del 13 al 24 de julio de 2026, para productores e importadores que manejaron 2,000 libras o más de arándanos highbush en 2025. Esto establece un hito claro para el programa que respalda las actividades de comercialización e investigación a nivel de categoría.
Las normas comerciales y fitosanitarias también condicionan el suministro fuera de temporada. En febrero de 2026, se aplicó un arancel de importación ad valorem del 10% a las importaciones de arándanos frescos y congelados provenientes de Perú y Chile, vigente desde el 24 de febrero de 2026, bajo la Sección 122 de la Trade Act of 1974, con fecha de vencimiento el 20 de julio de 2026. Los requisitos de importación de plantas del USDA APHIS y los procesos de aprobación de productos establecen las expectativas de cumplimiento fitosanitario, incluidas la inspección y las vías de importación permitidas, lo que afecta la documentación de los importadores, el despacho portuario y la gestión del riesgo de residuos. En el ámbito agrícola, la USDA Risk Management Agency (RMA) emitió el Blueberry Loss Adjustment Standards Handbook en agosto de 2024, vigente para los años de cosecha 2025 y siguientes, lo que determina cómo se ajustan las pérdidas aseguradas para los productores.
Análisis de la cadena de valor
La cadena de valor de los arándanos de Estados Unidos va desde los proveedores de insumos (viveros y desarrolladores de genética, proveedores de sustratos y fertilizantes, y proveedores de protección de cultivos) hasta los productores que operan sistemas de campo abierto y protegido. Luego pasa por los manipuladores/empacadores que gestionan la clasificación, el empaque en clamshell y el almacenamiento en frío, seguidos de los proveedores logísticos que ejecutan el transporte refrigerado y la cadena de frío portuaria. Aguas abajo, el comercio minorista (especialmente las grandes cadenas con programas de marca propia), el servicio de alimentos y los procesadores (usos congelados e ingredientes) determinan cuánto volumen y consistencia deben entregar las partes aguas arriba. La ventana de septiembre a abril depende de importadores contraestacionales y redes de comercializadores, por lo que los puntos de entrada y el desempeño de la cadena de frío en los nodos principales influyen en las mermas y la vida útil en anaquel.
La coordinación y el flujo de datos se centralizan cada vez más a través del U.S. Highbush Blueberry Council (USHBC), bajo el programa de Investigación y Promoción del USDA AMS. El programa se financia mediante una contribución de 18 USD por tonelada sobre la producción y las importaciones nacionales de highbush para los manipuladores que superan el umbral anual de 2,000 libras. BerrySmart Insights de USHBC agrega datos de producción, precios y desempeño minorista de los miembros participantes, lo que ayuda a productores, comercializadores y minoristas a planificar. La cadena también está estrechando los vínculos entre criadores, productores y minoristas en torno a variedades propietarias de marca, incluidas colaboraciones que llevaron nueva genética a la distribución minorista principal, como la colaboración de Fall Creek Farm and Nursery con Twin River Berries y Sprouts Farmers Market para los lanzamientos de PeachyBlue, junto con estrategias de abastecimiento multirregional que conectan Nueva Jersey, Michigan y el noroeste del Pacífico para lograr continuidad estacional.
Panorama Competitivo
El mercado de arándanos de los Estados Unidos se caracteriza cada vez más por la integración vertical, con los principales actores gestionando el mejoramiento, la producción, el envasado y la distribución para garantizar una calidad constante y un suministro durante todo el año. Los comercializadores prominentes, como Driscoll's Inc. y Naturipe Farms LLC, utilizan extensas redes de productores y abastecimiento de temporada inversa para estabilizar los volúmenes de suministro y satisfacer las demandas de los minoristas, creando barreras competitivas significativas para los participantes más pequeños del mercado.
La competencia en el mercado gira en torno a la genética propietaria, el control sobre la infraestructura de cadena de frío y envasado, y la alineación directa con los minoristas. Los programas de mejoramiento se centran en características como la firmeza, la vida útil en estante, la dulzura y la compatibilidad con la cosecha mecánica, lo que ayuda a reducir el desperdicio y mejorar la consistencia del producto. Estas capacidades diferencian cada vez más a los grandes proveedores verticalmente integrados de los productores independientes y los envasadores regionales.
La automatización y la digitalización están transformando las estructuras de costos y las eficiencias operativas en el mercado. Los sistemas de cosecha de captura suave y la automatización poscosecha reducen la dependencia de la mano de obra, mientras que las plataformas de trazabilidad y logística mejoran la transparencia de la cadena de suministro. Aunque la producción en entornos controlados presenta oportunidades para nuevos participantes, la alta inversión de capital requerida continúa favoreciendo a los operadores bien capitalizados y verticalmente integrados.
Oportunidades de mercado y perspectivas futuras
La mecanización y las tecnologías de agricultura de precisión generan una oportunidad más clara impulsada por la mano de obra, especialmente en los segmentos donde la calidad para el mercado fresco históricamente ha limitado el uso de maquinaria. Un ejemplo concreto de 2026 es la integración a escala comercial por parte de Pinebloom Farms de cosechadoras mecánicas FineField y carritos autónomos Burro en el suroeste de Georgia, lo que muestra el paso de pruebas a implementación operativa. En paralelo, el proyecto BerrySmart Field liderado por USHBC (con innov8.ag) utiliza pronósticos de rendimiento asistidos por IA, imágenes satelitales y mapeo de suelos de alta resolución, lo que crea una vía de adopción para productores y manipuladores enfocados en un tiempo de cosecha más ajustado, la planificación de mano de obra y una mayor consistencia en el empaque.
Las oportunidades comerciales a corto plazo también están siendo moldeadas por las importaciones y por formatos de producto diferenciados. El mercado registró 719.8 millones de libras de importaciones de arándanos en 2025, mientras que los envíos frescos nacionales disminuyeron respecto a 2024 en la mayoría de los estados encuestados, con excepciones como Oregón y Nueva Jersey. Este patrón subraya el papel del abastecimiento fuera de temporada, pero también señala la necesidad de que el suministro nacional defienda el espacio en anaquel mediante calidad y consistencia. La diferenciación se está extendiendo más allá de los clamshells básicos hacia un posicionamiento orientado al bienestar, respaldado por iniciativas de empresas como California Giant Berry Farms, que introdujo un producto de arándano fresco infusionado con probióticos (Belli Berries), lo que amplía las vías hacia precios premium.
Desarrollos recientes del sector
- Julio de 2026: SanLucar adquirió una participación mayoritaria en Twin River Berries, un productor y comercializador de bayas con sede en Estados Unidos. El acuerdo fortalece la presencia de SanLucar en Norteamérica y añade una plataforma para programas de arándanos durante todo el año que también pueden abastecer a los canales asiáticos. El movimiento refuerza la consolidación entre comercializadores que buscan un control más estricto sobre el suministro, el empaque y los programas de clientes.
- Octubre de 2025: Fruitist obtuvo 150 millones USD en financiamiento liderado por J.P. Morgan para expandir la superficie de arándanos jumbo, el almacenamiento en frío y la automatización postcosecha en sus fincas de Estados Unidos. La inversión respalda un empaque de mayor rendimiento y una mejor capacidad de cadena de frío, elementos centrales para mantener la calidad y reducir las mermas en la distribución minorista a nivel nacional. También eleva el estándar competitivo para los transportistas más pequeños que carecen de un capital comparable para automatización y almacenamiento.
- Septiembre de 2024: Agroberries adquirió BerryWorld, creando un comercializador de bayas más grande con operaciones significativas de arándanos en Washington, Oregón, California y Florida. La combinación amplió la cobertura de enfriamiento y distribución, lo que reduce el tiempo entre cosecha y anaquel y respalda los niveles de servicio a los minoristas. También aumentó la influencia de los actores integrados verticalmente que combinan superficie cultivada, programas propietarios y logística para asegurar contratos multiestacionales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor generado por los arándanos vendidos dentro de Estados Unidos a lo largo de la cadena de suministro que atiende el consumo nacional, incluidos los arándanos cultivados en el país e importados, en las principales formas comerciales vendidas a los compradores.
Exclusiones de alcance: excluimos los productos aguas abajo en los que el arándano es solo un ingrediente menor (como snacks saborizados y suplementos) y no contamos las comidas de servicio de alimentos como una capa de mercado separada.
Descripción general de la segmentación
- Estados Unidos
- Análisis de Producción
- Volumen de Producción
- Área Cosechada y Rendimiento
- Análisis de Consumo (Valor y Volumen)
- Análisis Comercial (Valor y Volumen)
- Análisis del Mercado de Importaciones
- Valor y Volumen de Importaciones
- Principales Mercados Proveedores
- Análisis del Mercado de Exportaciones
- Valor y Volumen de Exportaciones
- Principales Mercados de Destino
- Análisis del Mercado de Importaciones
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Logística e Infraestructura
- Análisis de Estacionalidad
- Análisis de Producción
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción del marco de oferta y demanda de arándanos en Estados Unidos, y luego se verificó frente a series de datos públicos consistentes. Utilizamos fuentes del USDA (incluidas NASS y AMS) para la superficie cultivada, el rendimiento, la producción y los informes de precios, y usamos el USDA ERS para el contexto sobre el consumo de fruta y los factores comerciales.
Revisamos los flujos comerciales y la cobertura estacional utilizando estadísticas públicas de importación y exportación de EE. UU. (incluidos USITC DataWeb y los informes comerciales de la U.S. Census Bureau), y luego comparamos las actualizaciones de categoría y los mensajes sobre consumo con aportes de organismos del sector como el U.S. Highbush Blueberry Council. Para validar las expansiones de capacidad, las nuevas plantaciones y los cambios de distribución, también utilizamos presentaciones de empresas, presentaciones a inversionistas y prensa confiable. Para obtener contexto financiero adicional, complementamos con suscripciones pagas centradas en información financiera de empresas e inteligencia de noticias, además de una base de datos de envíos de importación-exportación a nivel de embarque para verificaciones cruzadas direccionales. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y también se utilizaron otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar cómo están evolucionando los precios, los estilos de empaque y la mezcla de canales, ya que estos factores pueden modificar el valor incluso cuando el volumen se mantiene estable. Hablamos con productores, comercializadores-transportistas, importadores, distribuidores y actores de categoría orientados al comercio minorista en las principales regiones productoras y consumidoras para poner a prueba supuestos y cerrar brechas que las estadísticas públicas no explican por completo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXOs): 14% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 18% | Gerentes: 47% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento del mercado se construyó utilizando una lógica combinada de arriba hacia abajo y de abajo hacia arriba que puede replicarse con insumos limitados y auditables. En el enfoque de arriba hacia abajo, utilizamos datos de producción y comercio para reconstruir la oferta disponible para Estados Unidos, y luego la alineamos con el uso nacional después de considerar las exportaciones y los cambios estacionales.
Para traducir la oferta en valor, aplicamos supuestos de precios y mezcla que reflejan cómo se venden los arándanos en los canales reales, y luego los sometimos a pruebas de estrés con verificaciones selectivas de abajo hacia arriba a partir de entrevistas y observaciones de canal. Los principales insumos del modelo incluyeron la superficie plantada y en producción, el rendimiento por acre, las señales de precios semanales y estacionales, las ventanas de llegada de importaciones y la mezcla por país, y la proporción entre los formatos de venta frescos y no frescos (ya que las diferencias de empaque y manejo modifican el precio realizado). Cuando existía una brecha en los informes públicos para semanas o estados específicos, los datos faltantes se completaron utilizando promedios del período más cercano y se volvieron a verificar utilizando retroalimentación primaria.
Para el pronóstico, utilizamos análisis de escenarios respaldado por líneas de tendencia en la superficie cultivada, las mejoras de rendimiento y el comportamiento esperado de los precios bajo diferentes condiciones de ajuste de la oferta. Las trayectorias de crecimiento finales se ajustaron solo después de que los factores coincidieran con lo que los encuestados del sector describieron como realista, especialmente en torno al riesgo climático, los costos laborales y la intensidad de la promoción minorista.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante varias revisiones que buscan discrepancias entre las señales de volumen y las señales de valor. Comparamos el consumo implícito con indicadores independientes como la dirección del comercio, las tendencias de precios y los cambios reportados en la producción, y luego investigamos los valores atípicos que no se conciliaban.
Antes de la aprobación final, el modelo y los supuestos son revisados por otro analista para confirmar los cálculos, el manejo de las unidades y la lógica detrás de cada ajuste. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos significativos, como grandes interrupciones en las cosechas o cambios comerciales relevantes. Justo antes de la entrega, se realiza una verificación final para que los clientes reciban la visión más actualizada disponible.
Comparación del dimensionamiento del mercado de arándanos de Estados Unidos de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los arándanos de EE. UU. pueden parecer muy diferentes, incluso cuando múltiples fuentes señalan factores de demanda similares, porque la capa de ingresos contabilizada y las reglas de inclusión de productos difieren entre las estimaciones. En la práctica, las mayores diferencias provienen de si la cifra refleja el valor a pie de finca, el valor mayorista y de envío, o un valor de caja registradora minorista, y de cómo se tratan las importaciones, los formatos de procesamiento y la estacionalidad de los precios.
Algunas estimaciones externas se centran en un valor más estrecho a nivel de finca y pueden subestimar el efecto de los estilos de empaque y los precios de canal. Otras reflejan una cobertura más amplia del gasto minorista y pueden sobrestimar el valor al mezclar capas de margen aguas abajo. En el modelo de Mordor Intelligence, el valor de mercado se contabiliza cuando los volúmenes de arándanos se venden en los canales de EE. UU. utilizando la oferta (producción nacional más importaciones menos exportaciones) y series de precios observadas. Los márgenes exclusivamente minoristas y las categorías de productos aguas abajo se mantienen fuera del alcance.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5.90 mil millones de USD (2025) | |
| Publicación sectorial A | 1.15 mil millones de USD (2024) | Utiliza una cifra al estilo de valor de producción vinculada estrechamente al valor de la cosecha reportado, que tiende a asemejarse a la economía a pie de finca y no captura completamente la realización de precios en el canal ni la oferta importada vendida en el mercado. |
| Consultora regional B | 0.85 mil millones de USD (2025) | Parece dimensionar solo un subconjunto limitado de las ventas comerciales de arándanos (a menudo alineado con una forma o canal más estrecho), lo que puede omitir partes de la mezcla entre fresco y no fresco y reduce el impacto de las fluctuaciones estacionales de precios. |
En conjunto, la comparación muestra que la mayoría de las brechas provienen de la capa de valor elegida y de cómo se manejan los precios y las importaciones, y no de una disputa sobre la creciente importancia de los arándanos. Al mantener el modelo anclado a variables repetibles de oferta, mezcla y precios, llegamos a una cifra más fácil de conciliar y verificar con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de arándanos de los Estados Unidos en 2026?
Se estima que el mercado de arándanos de los Estados Unidos alcanzará USD 6.400 millones en 2026 y se prevé que se expanda hasta USD 9.800 millones para 2031.
¿Cuál es la tasa de crecimiento proyectada del mercado de arándanos de los Estados Unidos hasta 2031?
Se proyecta que el mercado crecerá a una CAGR del 8,90% durante el período 2026–2031.
¿Cuáles son los principales desafíos de producción para los productores de los Estados Unidos?
Los principales obstáculos incluyen la escasez de mano de obra, la drosófila de alas manchadas y las enfermedades fúngicas, los altos costos del agua en California y los requisitos de capital para los sistemas de túneles elevados y las cosechadoras mecánicas.
¿Cómo están influyendo los minoristas en los precios de los arándanos?
Las grandes cadenas utilizan programas de marca propia y bloqueos de precios plurianuales que trasladan el riesgo de margen a los productores, pero estabilizan los precios al consumidor, especialmente durante las fluctuaciones de importaciones en temporada baja.
Última actualización de la página el:



