
Tamaño y Participación del Mercado del Tomate
Análisis del Mercado del Tomate por Mordor Intelligence
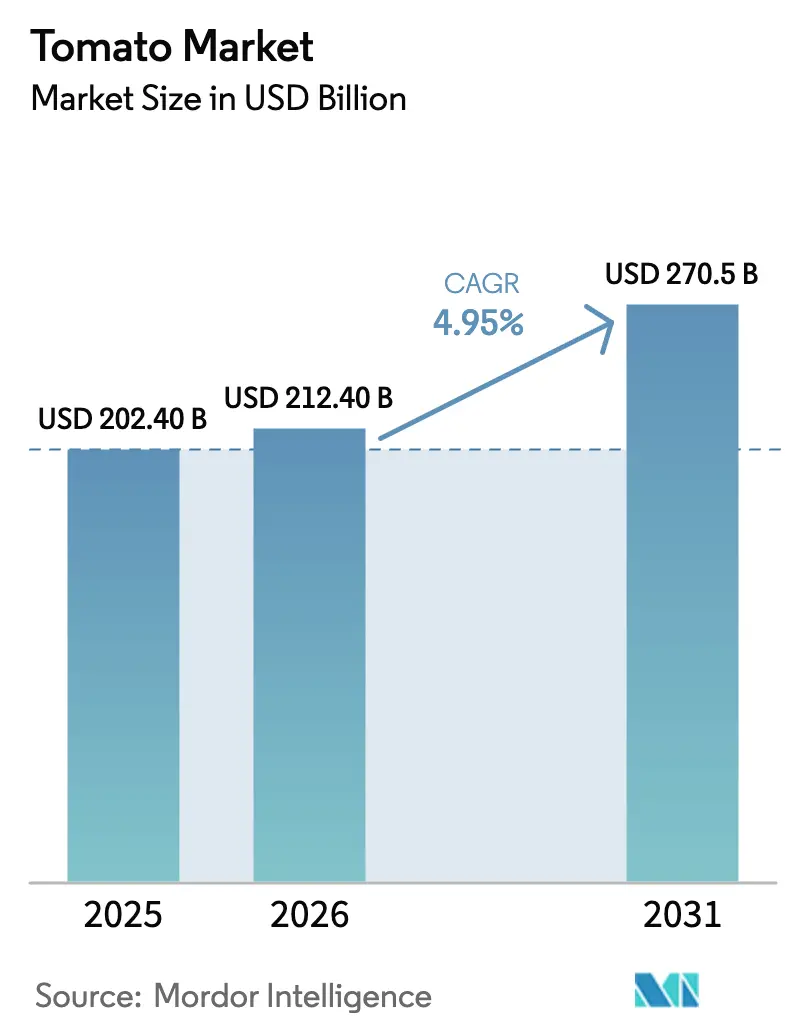
Se proyecta que el valor del mercado del tomate se expanda de USD 202,4 mil millones en 2025 y USD 212,4 mil millones en 2026 a USD 270,5 mil millones para 2031, registrando una CAGR del 4,95% entre 2026 y 2031. La creciente demanda de pasta en restaurantes de servicio rápido, la rápida adopción de tecnología de invernadero y el constante crecimiento de la población urbana son los principales impulsores que dan forma al mercado de productos básicos del tomate. Los productores en regiones con escasez de agua están invirtiendo en riego por goteo, mientras que las naciones dependientes de importaciones están ampliando el procesamiento doméstico para reducir los déficits comerciales. Los clústeres de invernaderos de alta tecnología en los Países Bajos, México y Japón ahora ofrecen rendimientos de dos a tres veces superiores a los parámetros de referencia en campo abierto, lo que intensifica la competencia mundial. Al mismo tiempo, la volatilidad climática, el escrutinio de la huella de carbono y las fluctuaciones de precios de hasta el 60% por temporada continúan presionando los márgenes en toda la cadena de suministro.
Conclusiones Clave del Informe
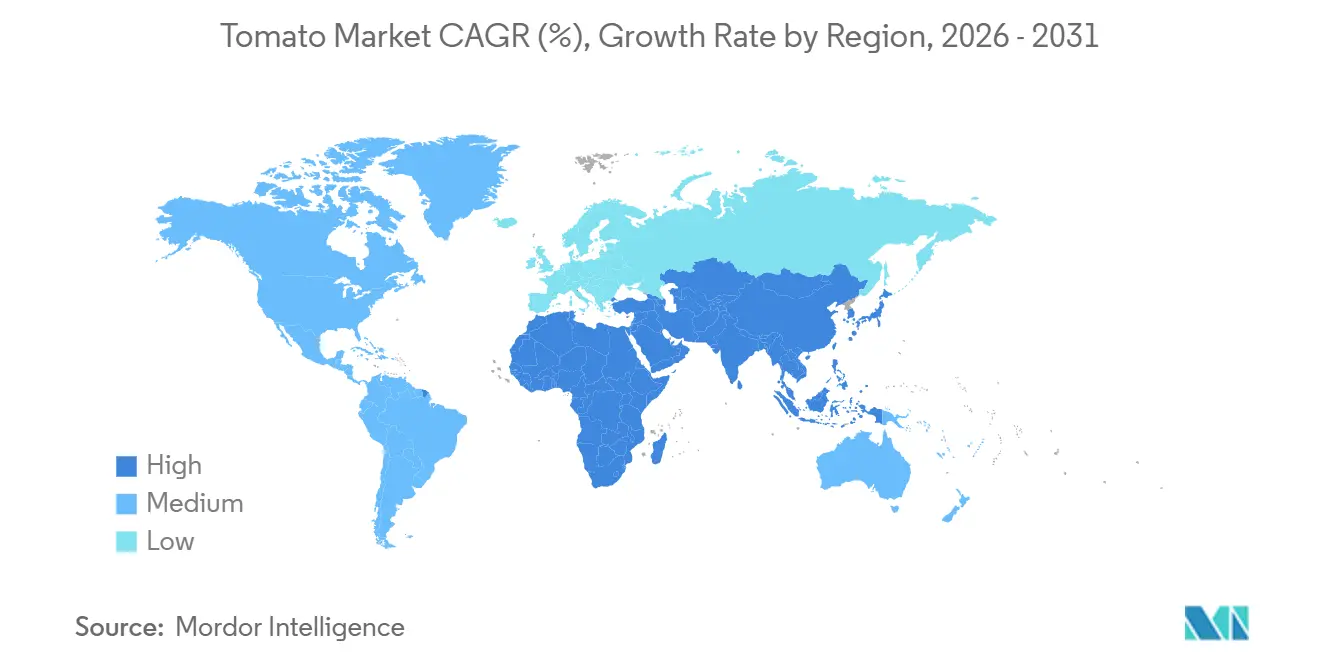
- Por geografía, Asia-Pacífico dominó el mercado del tomate con una participación del 47,0% en 2025, mientras que se prevé que África crezca a la CAGR más alta del 4,8% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Mundial del Tomate
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de productos de tomate procesado | 1.2% | Global, con concentración en los mercados de restaurantes de servicio rápido de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del cultivo en invernadero y bajo protección | 1.0% | Europa (España, Países Bajos, Italia), Asia-Pacífico (Japón, China), Oriente Medio (Turquía, Emiratos Árabes Unidos) | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para la horticultura de alto valor | 0.9% | Asia-Pacífico (India, China), África (Egipto, Nigeria), América del Sur (Brasil) | Mediano plazo (2-4 años) |
| Consumo de tomate fresco impulsado por la salud y la nutrición | 0.7% | Global, con segmentos premium en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Premiumización mediante tomates hidropónicos sin residuos | 0.5% | América del Norte (centros urbanos), Europa (Países Bajos, Reino Unido), Asia-Pacífico (Japón, Singapur) | Mediano plazo (2-4 años) |
| Optimización impulsada por IA de invernaderos de alta tecnología | 0.4% | Europa (Países Bajos, España), América del Norte (California, Canadá), Asia-Pacífico (Japón) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Productos de Tomate Procesado
Los contratos de suministro plurianuales de restaurantes de servicio rápido y marcas de comidas preparadas continúan reduciendo la disponibilidad en el mercado spot de pasta y tomate en cubos. El consumo de pasta en China crece a una CAGR del 7%, superando su capacidad de 1,5 millones de toneladas métricas y erosionando gradualmente el superávit exportador del país. Italia procesó 5,2 millones de toneladas métricas en 2024, y la salsa de marca, con una CAGR del 6%, está desviando volúmenes de los canales de exportación. Nigeria gasta USD 360 millones al año en importaciones de pasta, lo que incentiva a los procesadores locales a integrarse verticalmente con los productores y cerrar las brechas de materias primas[1]Fuente: Mutti S.p.A., "Informe Anual 2024," mutti-parma.com.
Expansión del Cultivo en Invernadero y Bajo Protección
Los invernaderos energéticamente eficientes permiten la producción durante todo el año, mitigan el riesgo climático y respaldan precios premium. Los Países Bajos exportaron USD 1.890 millones (EUR 1.800 millones) en tomates de invernadero en 2024, al tiempo que redujeron el uso de gas natural en un 30% mediante el uso de iluminación LED y algoritmos avanzados de control climático. Las operaciones de Sinaloa en México lograron un rendimiento de 70 toneladas métricas por acre, el doble del rendimiento en campo abierto de California, combinando fertigación con suministro preciso de nutrientes.
Incentivos Gubernamentales para la Horticultura de Alto Valor
Los subsidios de capital y los préstamos blandos están orientando la superficie cultivada hacia el tomate en las economías emergentes. El Programa de Incentivos Vinculados a la Producción de India ha destinado USD 1.310 millones (INR 109 mil millones) para la expansión del procesamiento, al tiempo que ofrece un apoyo del 50% en la construcción de invernaderos. Egipto amplió el uso del riego por goteo a 120.000 hectáreas en 2024, lo que resultó en un aumento de la producción a 6,7 millones de toneladas métricas y un impulso en las exportaciones a compradores europeos y de Oriente Medio. El banco central de Nigeria proporciona crédito concesional a los procesadores, aunque la utilización es baja porque el suministro de fruta fresca sigue siendo irregular.
Consumo de Tomate Fresco Impulsado por la Salud y la Nutrición
La conciencia del consumidor sobre el licopeno y los atributos de etiqueta limpia está impulsando la demanda de tomates frescos en los mercados de altos ingresos. En 2024, los tomates orgánicos no solo registraron un aumento del 4,7% en las ventas, sino que también alcanzaron precios un 111,6% más altos que sus equivalentes convencionales, según la Red de Productos Orgánicos (OPN) y la Asociación de Comercio Orgánico (OTA). Este aumento superó el crecimiento más amplio de los productos orgánicos, lo que subraya un claro cambio del consumidor hacia opciones más saludables y limpias. Los compradores japoneses pagan una prima del 25% por productos hidropónicos sin residuos, lo que fomenta el desarrollo de granjas verticales urbanas. El nuevo etiquetado de la Unión Europea, que exige la divulgación de residuos de pesticidas a partir de 2025, ya está polarizando los estantes en niveles certificados y no certificados, con una brecha de precios del 15%.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Pérdidas poscosecha y deterioro causado por plagas | -0.8% | África, Asia meridional y otros mercados en desarrollo | Mediano plazo (2-4 años) |
| Estrés hídrico y volatilidad climática adversa | -1.0% | Cuenca mediterránea, California y otras regiones productoras tradicionales | Largo plazo (≥ 4 años) |
| Escrutinio de la huella de carbono de los invernaderos de uso intensivo de energía | -0.5% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Volatilidad de precios en el mercado del tomate | -0.7% | Global, más pronunciada en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Pérdidas Poscosecha y Deterioro Causado por Plagas
Hasta el 20% de los tomates cosechados en las regiones en desarrollo nunca llegan a los consumidores debido a la escasez de transporte y almacenamiento refrigerado. India todavía pierde el 11,61% de su cosecha a pesar de los subsidios para la cadena de frío del programa Operation Greens. La tasa de deterioro del 18% en Nigeria infla una factura de importación de pasta de USD 360 millones, y la polilla invasora Tuta absoluta redujo los rendimientos en un 30% en África Oriental en 2024. Estas brechas invitan a la inversión en logística integrada de cadena de frío y empresas de servicios de gestión de plagas.
Estrés Hídrico y Volatilidad Climática Adversa
Los acuíferos del Valle Central se están agotando a una tasa del 2% anual, lo que lleva a California a considerar una reducción del 10% en la superficie cultivada para 2027. La región de Andalucía en España sufrió una pérdida de rendimiento del 15% en 2024 en medio de una sequía plurianual, lo que llevó a los productores a adoptar el riego deficitario, que reduce el tamaño del fruto. Los invernaderos de Antalya en Turquía perdieron el 12,56% de su producción durante la sequía de 2022-2023, mientras que Xinjiang en China enfrenta crecientes desembolsos de capital para riego por goteo para sostener las granjas de procesamiento. Un modelo de Nature Food predice una disminución del 6% en la producción mundial de tomate para 2050 bajo escenarios de altas emisiones [2]Fuente: Nature Food, "Escenarios Climáticos para el Rendimiento Mundial del Tomate," nature.com.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
La región de Asia-Pacífico representó el 47,0% de la participación en el mercado mundial de producción de tomate en 2025, aunque las disparidades se ampliaron entre las provincias interiores con estrés hídrico y los centros de invernaderos costeros. La región de Xinjiang en China produjo el 90% de los tomates procesados del país y envió 1,5 millones de toneladas métricas de pasta, pero el aumento de los costos de irrigación está erosionando su competitividad en precios. Los estados de Karnataka, Maharashtra y Andhra Pradesh en India ofrecen subsidios para plantas de procesamiento, aunque las pérdidas poscosecha del 11,6% siguen afectando a los productores. Los complejos hidropónicos de Japón triplican los rendimientos en campo abierto y abastecen a minoristas premium, lo que subraya el papel de la tecnología para contrarrestar la escasez de tierra.
África es la región de más rápido crecimiento, con una CAGR del 4,8%, anclada por la cosecha de 6,7 millones de toneladas con riego por goteo de Egipto y el impulso político de Nigeria para sustituir USD 360 millones en importaciones de pasta. Sudáfrica y Camerún satisfacen la demanda interna, aunque carecen de la profundidad en la cadena de frío para capturar las primas de temporada baja. La inversión estratégica en almacenamiento y logística podría desbloquear la demanda latente en todo el continente, donde el consumo per cápita se mantiene por debajo de 5 kilogramos.
América del Norte también mantuvo una participación significativa en 2025, con sistemas maduros de campo abierto en California complementados por una rápida expansión de invernaderos en México y Canadá. California entregó 11 millones de toneladas métricas de tomates para procesamiento, pero enfrenta una reducción del 10% en la superficie cultivada para 2027 debido al agotamiento de los acuíferos. Los invernaderos de Sinaloa y Baja California en México alcanzaron 70 toneladas métricas por acre y exportaron 1,8 millones de toneladas métricas valoradas en USD 2.700 millones a los Estados Unidos. El impuesto al carbono de Canadá elevó los costos de calefacción en un 12% en 2024, lo que llevó a algunos productores a adoptar calefacción geotérmica o a abandonar el mercado [3]Fuente: Departamento de Recursos Hídricos de California, "Recortes en la Asignación del Acuífero del Valle Central," water.ca.gov.


Panorama regulatorio
El cumplimiento en materia comercial y fitosanitaria sigue siendo clave para los flujos transfronterizos de tomate. En los Estados Unidos, las importaciones de tomate fresco durante la ventana de octubre a junio deben cumplir con los requisitos de grado, tamaño, calidad y madurez conforme a la Orden de Comercialización N.º 966 (7 CFR Parte 980, incluido el 7 CFR 980.212). El Departamento de Comercio también continuó exigiendo depósitos en efectivo sobre las importaciones de tomate fresco procedentes de México tras una revisión quinquenal de extinción, aplicable a las entradas a partir del 14 de julio de 2025.
El escrutinio fitosanitario y de control fronterizo se intensificó en los principales bloques importadores. El USDA APHIS modificó su Orden Federal sobre el virus del rugoso del tomate (ToBRFV), vigente a partir del 17 de junio de 2024, manteniendo requisitos estrictos para el material de propagación de tomate y eliminando ciertos requisitos para la fruta fresca de consumo. En la Unión Europea, el Reglamento de Ejecución (UE) 2026/194 de la Comisión se aplicó desde enero de 2026 para incrementar temporalmente los controles oficiales sobre determinados productos, incluidos los tomates, en los puntos de entrada fronterizos debido a los riesgos por residuos de plaguicidas. El Reglamento de Ejecución (UE) 2024/2970 también estableció requisitos relacionados con el ToBRFV para las plantas de tomate y pimiento destinadas a la plantación hasta el 31 de diciembre de 2026.
Análisis de la cadena de valor
La cadena de valor del tomate se extiende desde los proveedores de semillas e insumos (híbridos, fertilizantes, protección de cultivos y equipos de riego) hasta los productores, tanto en cultivo a campo abierto como en cultivo protegido. Luego pasa por los agregadores y empacadores, la logística de cadena de frío y el procesamiento primario para pasta, tomates picados y puré, antes de llegar a los compradores minoristas, de servicios de alimentación e industriales. La volatilidad en el eslabón de procesamiento sigue influyendo en los resultados generales del mercado: la producción mundial de tomate procesado pasó de 45,85 millones de toneladas métricas en 2024 a 40,29 millones de toneladas métricas en 2025. El volumen de procesamiento de California fue de 10,65 millones de toneladas en 2025 (+6,5% interanual), mientras que China cayó a 4,90 millones de toneladas métricas en 2025 (una fuerte caída respecto de 2024).
Las fricciones comerciales y de política también afectan el enrutamiento y la contratación. El comercio de puré de tomate concentrado (HS 200290) totalizó 3,89 millones de toneladas entre mayo de 2024 y abril de 2025, lo que subraya cómo los puertos, el almacenamiento y la disponibilidad de contenedores influyen en los procesadores y mezcladores. En América del Norte, las medidas antidumping sobre los tomates mexicanos (vinculadas a las acciones de julio de 2025) añadieron capas de cumplimiento y costos que repercuten en los productores y empacadores, impulsando a los compradores hacia un abastecimiento diversificado y especificaciones más estrictas, y aumentando la dependencia de volúmenes contratados en lugar de la adquisición spot.
Panorama Competitivo
El mercado está compuesto por una amplia gama de participantes, incluidos procesadores integrados verticalmente, operadores avanzados de invernaderos y cooperativas regionales de productores. Campbell Soup Company adquirió una participación del 49% en La Regina por USD 286 millones en diciembre de 2025 para asegurar el suministro de su marca Rao's y reducir la exposición a las fluctuaciones del mercado spot. En marzo de 2025, la adquisición por parte de Morning Star de la planta de Del Monte en Hanford añade 500.000 toneladas métricas de capacidad de procesamiento anual y consolida su posición de liderazgo en el suministro de pasta en América del Norte. Kraft Heinz y Conesa Group inauguraron una instalación de USD 15,7 millones en Portugal en septiembre de 2025, que combina contratos agrícolas con distribución de marca en toda Europa.
Los movimientos estratégicos se centran cada vez más en la eficiencia energética y los objetivos de emisiones. Los operadores de invernaderos holandeses están invirtiendo en circuitos geotérmicos y sistemas de cogeneración de calor y electricidad para cumplir con una reducción obligatoria del 50% en las emisiones para 2030. Los productores mexicanos están adoptando fertigación guiada por inteligencia artificial para aumentar los rendimientos a 70 toneladas métricas por acre mientras reducen el uso de agua en un 40%. Los productores japoneses utilizan clasificación por visión artificial, lo que mejora los rendimientos de calidad de exportación y minimiza el desperdicio.
La política regional también da forma a la rivalidad entre los exportadores. El programa de incentivos de USD 1.300 millones (INR 109 mil millones) de India y la red de riego por goteo de 120.000 hectáreas de Egipto atraen capital privado hacia nuevos centros de procesamiento. Los impuestos al carbono en Canadá y los gravámenes de emisiones de la Unión Europea inclinan la curva de costos en contra de los invernaderos calentados con gas y a favor de los sitios con abundante energía renovable. Las investigaciones antidumping de los Estados Unidos sobre los tomates mexicanos generan mayor incertidumbre y alientan a los proveedores a diversificar los mercados más allá de América del Norte.
Oportunidades de mercado y perspectivas futuras
La inversión y la integración en torno al procesamiento y la garantía de suministro están generando espacio para los mercados dependientes de las importaciones y sensibles a la calidad. Nigeria continúa gastando aproximadamente USD 360 millones anuales en importaciones de pasta (según se cita en el contexto del informe), y la reciente actividad de financiamiento apunta a la creación de capacidad local. Tomato Jos Farming and Processing Limited obtuvo una línea de deuda vinculada a impacto por USD 2 millones de Sabou Capital (mayo de 2026) para ampliar su red de pequeños agricultores y su capacidad de procesamiento en el estado de Kaduna. En India, el apoyo político para la expansión del procesamiento (una asignación de INR 109.000 millones dentro del Esquema de Incentivos Vinculados a la Producción, según el contexto del informe) se está reforzando con compromisos de infraestructura privada. ITC asignó INR 8 crore (julio de 2026) para instalaciones con control climático en un clúster de frutas y hortalizas centrado en el tomate en Kuppam, Andhra Pradesh, construido en torno a 10.000 toneladas de producción.
En centros de procesamiento consolidados, los movimientos corporativos apuntan a una coordinación más estrecha entre granjas, fábricas y distribución, lo que respalda la demanda de plataformas de agricultura por contrato, servicios de control de calidad y mejoras de procesamiento energéticamente eficientes. Mutti anunció una inversión de EUR 42,5 millones para 2026 dentro de un plan quinquenal centrado en la modernización de plantas y la gestión de la cadena de suministro impulsada por IA, y De Cecco firmó un acuerdo vinculante (junio de 2026) para adquirir el 100% de RossoGargano con un plan de inversión multianual. Esto respalda los requisitos de trazabilidad, la calidad consistente del tomate crudo y la fiabilidad logística. Al mismo tiempo, la variabilidad de la producción, destacada por las estimaciones de la WPTC para 2026 de tomates de procesamiento cercanas a 40,1 millones de toneladas y una previsión para California en 2026 de alrededor de 9 millones de toneladas, refuerza el valor comercial del cultivo eficiente en el uso del agua, el desarrollo de la cadena de frío para reducir pérdidas (hasta un 20% en regiones en desarrollo, según el contexto del informe) y la adopción de semillas resistentes a enfermedades, incluidos los controles de material de plantación centrados en el ToBRFV en la UE y los Estados Unidos.
Desarrollos recientes del sector
- Julio de 2026: La Doria firmó un acuerdo para adquirir el 100% del Grupo Solana, incluyendo Solana Societa Agricola y las filiales Suncan y Desco, para fortalecer su capacidad de procesamiento de tomate. El movimiento amplía el acceso a los canales de suministro industrial y de servicios de alimentación, y respalda un control más estricto sobre el abastecimiento de materia prima y la planificación del rendimiento.
- Mayo de 2026: The Campbell Company completó la adquisición de una participación del 49% en La Regina di San Marzano di Antonio Romano S.p.A. y La Regina Atlantica, LLC, productores vinculados a las salsas a base de tomate Rao's Homemade. La transacción profundiza la alineación del suministro para los productos de marca a base de tomate y reduce la exposición a la disponibilidad y las fluctuaciones de precios del mercado spot para insumos clave.
- Octubre de 2024: investigadores de la American Chemical Society demostraron que el riego por aspersión con gotas más grandes puede desencadenar respuestas inmunitarias que mejoran la tolerancia a las plagas en las plantas de tomate. El trabajo apunta a una vía de gestión de cultivos no química que puede reducir las pérdidas causadas por plagas y disminuir la dependencia de las intervenciones de protección de cultivos, tanto en sistemas de campo abierto como protegidos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado del tomate abarca el valor a precio de finca generado cuando los tomates se cosechan para uso de mesa o para procesamiento, incluyendo el cultivo a campo abierto y el cultivo protegido, en las principales regiones productoras y consumidoras.
Exclusiones de alcance: excluimos los productos de tomate procesado posteriores (como salsas, kétchup, polvos y concentrados) y excluimos el comercio de semillas de tomate.
Descripción general de la segmentación
- Por Geografía
- América del Norte
- Estados Unidos
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Canadá
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- México
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Estados Unidos
- Europa
- España
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Países Bajos
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Alemania
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Italia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Polonia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- España
- Asia-Pacífico
- China
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- India
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Japón
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- China
- América del Sur
- Brasil
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Argentina
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Chile
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Brasil
- Oriente Medio
- Turquía
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Arabia Saudita
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Irán
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Turquía
- África
- Egipto
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Sudáfrica
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Nigeria
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Egipto
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando las señales de oferta, demanda y comercio que pueden verificarse a partir de datos públicos, y luego alineamos esas series con el alcance a precio de finca. Las fuentes utilizadas para esto incluyen estadísticas oficiales de producción agrícola y reportes de superficie cultivada, como FAOSTAT, USDA, Eurostat y los ministerios de agricultura nacionales, que ayudan a anclar el área cosechada, el rendimiento y los volúmenes de producción.
Luego se añade el contexto comercial y de precios utilizando fuentes como UN Comtrade, ITC Trade Map y boletines de precios al mayoreo cuando están disponibles, seguido de actualizaciones de asociaciones y coberturas de prensa confiables sobre ciclos de cultivo y adiciones de capacidad de invernadero. También utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, bases de datos de patentes y datos comerciales a nivel de envío para cubrir vacíos donde los conjuntos de datos públicos son tardíos o demasiado agregados para su verificación cruzada. Las fuentes documentales enumeradas aquí son solo ilustrativas, y se utilizaron muchas otras referencias públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Validamos la visión documental mediante entrevistas con expertos y breves encuestas a productores, exportadores, mayoristas, equipos de adquisición y especialistas en agronomía, de modo que los supuestos clave coincidan con lo que ocurre sobre el terreno. Para un mercado global como el del tomate, el uso de insumos y los patrones de producción se verifican en las principales cinturones de producción y destinos de importación, y luego el modelo se ajusta donde los patrones de precios, pérdidas o estacionalidad difieren según la región.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXOs): 12% | APAC: 43% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 29% | EMEA: 34% |
| Actores más pequeños: 14% | Gerentes: 59% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que las tendencias de superficie cosechada y rendimiento se utilizan para reconstruir la producción regional, que luego se vincula con los precios a precio de finca para llegar al valor. Para mantener los totales realistas, los corroboramos con verificaciones selectivas de abajo hacia arriba, como rangos de precios a precio de finca muestreados por temporada, verificaciones de canal con compradores mayoristas y una consolidación limitada de totales por país donde las series de producción oficiales son sólidas.
Algunos insumos clave que influyen en el modelo incluyen los cambios en la superficie cosechada entre el cultivo a campo abierto y el cultivo protegido, las mejoras de rendimiento, los picos estacionales de oferta, los supuestos de pérdidas poscosecha, el excedente exportable frente a la demanda de consumo local, y el movimiento de los precios a precio de finca impulsado por la inflación y los choques climáticos. Cuando existen vacíos de datos, se gestionan mediante interpolación anclada a temporadas cercanas y patrones de rendimiento de países comparables, seguido de nuevas verificaciones durante las entrevistas.
Para la previsión, utilizamos análisis de escenarios respaldado por un suavizado de series temporales cortas sobre indicadores de producción y precios, y luego alineamos la visión prospectiva con las expectativas de los expertos sobre la expansión de invernaderos, las restricciones hídricas y la demanda esperada de los procesadores y los canales frescos. La perspectiva final se mantiene trazable para que un analista pueda explicar cada factor sin necesidad de datos de difícil acceso.
Validación de datos y ciclo de actualización
Realizamos múltiples verificaciones antes de la aprobación final, incluyendo la validación cruzada de los resultados de valor con series de producción independientes, flujos comerciales y bandas de precios observadas, y luego revisamos cualquier país o región que se desvíe de los rangos esperados. Cuando aparecen anomalías, volvemos a verificar las series de insumos, revisamos los factores de conversión y el momento de los precios, y volvemos a contactar a determinados encuestados para confirmar si el cambio refleja una variación real del mercado o un artefacto de los datos.
El trabajo se revisa por etapas, comenzando con una revisión interna por pares de los supuestos y seguida de una revisión final del analista que verifica la coherencia matemática y la alineación con el alcance. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes (por ejemplo, eventos climáticos importantes o cambios de política). Antes de la entrega, realizamos una nueva revisión de datos para que los clientes reciban la visión más actual disponible.
Comparación del tamaño del mercado de tomate de Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados del mercado del tomate a menudo difieren porque los grupos no siempre cuentan lo mismo, incluso cuando utilizan etiquetas similares. Las mayores diferencias suelen provenir de si la estimación se limita únicamente al tomate a precio de finca, de cómo se promedian los precios regionales entre temporadas, y de la rapidez con la que las nuevas señales de producción y precios se incorporan al modelo.
Algunas cifras publicadas también mezclan el tomate a precio de finca con productos de tomate procesado o utilizan precios a nivel minorista, lo que puede elevar el valor total incluso si los volúmenes son similares. Otro factor común es la postura de previsión, donde algunas cifras asumen una escalada de precios agresiva o ganancias de rendimiento de invernadero inusualmente altas, y esos supuestos no siempre se validan con la retroalimentación de productores y compradores. Una separación clara entre el valor de la cosecha fresca y la economía del procesamiento posterior es lo que mantiene nuestro total comparable entre regiones, una decisión aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 212,40 mil millones (2026) | |
| Editorial Sectorial A | USD 178,65 mil millones (2023) | Utiliza un año base anterior y parece estar construida a partir de totales sectoriales amplios, donde el momento de los precios y los supuestos regionales a precio de finca no se indican claramente, lo que puede comprimir el valor en las temporadas de precios altos. |
| Portal de Investigación Independiente B | USD 230,50 mil millones (2025) | Probablemente combina tomates frescos con categorías procesadas adyacentes y aplica precios promedio más altos, lo que incrementa el valor total incluso sin un cambio equivalente en los volúmenes cosechados. |
La dispersión entre estas cifras proviene principalmente del alcance y del tratamiento de precios, seguido de la frecuencia con la que se actualizan los supuestos a medida que evolucionan los resultados de la cosecha y los precios. Al mantener el cálculo vinculado al tomate cosechado a precios de finca y luego verificarlo cruzadamente con señales de producción y comercio, el tamaño de mercado resultante se mantiene más fácil de reproducir y explicar para casos de uso de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado mundial del tomate?
El mercado del tomate se sitúa en USD 212,4 mil millones en 2026 y se proyecta que alcance USD 270,5 mil millones para 2031 a una CAGR del 4,95%.
¿Qué región tiene la mayor participación en el mercado del tomate?
Asia-Pacífico lidera con una participación del 47,0% en el mercado del tomate en 2025, impulsada por la escala de producción de China y la creciente superficie de invernaderos de India.
¿Por qué los tomates de invernadero están ganando protagonismo?
Los rendimientos son hasta 6,4 veces superiores a los de los cultivos en campo, la calidad es más consistente y los sistemas protegidos mitigan los riesgos climáticos, lo que impulsa una rápida adopción.
¿Cuáles son los principales desafíos que enfrentan los productores de tomate?
Las principales restricciones incluyen el estrés hídrico, las pérdidas poscosecha, las infestaciones de plagas como la Tuta absoluta y el escrutinio de la huella de carbono de los invernaderos.
¿Cómo está influyendo la IA en el cultivo del tomate?
Las plataformas de invernadero guiadas por IA optimizan la temperatura, la humedad y la iluminación, proporcionando rendimientos un 10,1% más altos y casi duplicando las ganancias en ensayos.
Última actualización de la página el:


