
Tamaño y Participación del Mercado de Películas Extensibles y Termorretráctiles
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 18.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.51 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas Extensibles y Termorretráctiles por Mordor Intelligence
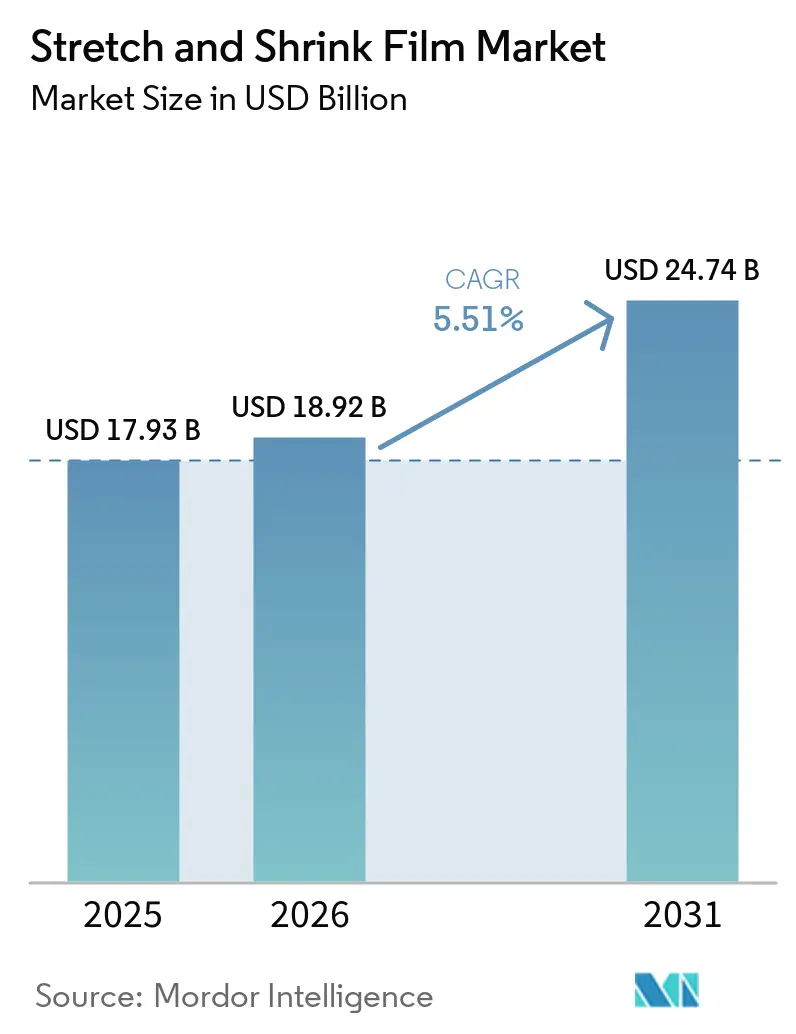
El tamaño del Mercado de Películas Extensibles y Termorretráctiles se valoró en 17,93 mil millones de USD en 2025 y se estima que crecerá desde 18,92 mil millones de USD en 2026 hasta alcanzar los 24,74 mil millones de USD en 2031, a una CAGR del 5,51% durante el período de pronóstico (2026-2031). Los convertidores están logrando ganancias de eficiencia mediante el uso de resinas catalizadas por metaloceno, reduciendo el uso de materiales entre un 10 y un 20%. Estas resinas también se alinean con el mandato de la Unión Europea para 2030 de un 35% de contenido reciclado en envases flexibles. El mercado está siendo testigo de una reconfiguración de la dinámica de oferta, destacada por la finalización de la transacción Amcor-Berry Global en 2025, valorada en 8,4 mil millones de USD. Esta fusión ha posicionado a la entidad combinada como la plataforma líder de América del Norte para películas termorretráctiles de polietileno. Si bien el polietileno lineal de baja densidad (LLDPE) representó una participación del 48,36% en materiales en 2025, las mezclas de metaloceno están ganando terreno. Su ventaja radica en producir calibres más delgados sin comprometer la resistencia a la perforación, una característica que ayuda a los transportistas de comercio electrónico a reducir tanto los costos de flete como las emisiones de carbono. En 2025, el enfardado de palés representó el 41,11% de los ingresos, impulsado por un aumento en la demanda de envolturas de alta transparencia a prueba de manipulaciones, una tendencia acelerada por el nearshoring. Mientras tanto, se proyecta que el envasado con mangas y etiquetas crecerá a un 6,01% hasta 2031. Este crecimiento se atribuye a la transición de la industria de bebidas del PVC a las mangas termorretráctiles de poliolefina, que son elegibles para los programas de reciclaje en puntos de venta. En 2025, la región de Asia-Pacífico capturó el 41,25% de los ingresos globales y está preparada para un crecimiento del 6,19%, respaldada por nuevas capacidades en India que atienden corredores de exportación hacia el Consejo de Cooperación del Golfo y el Sudeste Asiático.
Conclusiones Clave del Informe
- Por tipo de película, las películas extensibles representaron el 63,11% de los ingresos de 2025, mientras que se proyecta que las películas termorretráctiles registren el crecimiento más rápido con una CAGR del 5,89% de 2026 a 2031.
- Por material, el LLDPE representó el 48,36% de los ingresos de 2025, y se espera que las mezclas a base de metaloceno se expandan a una CAGR del 5,76% de 2026 a 2031.
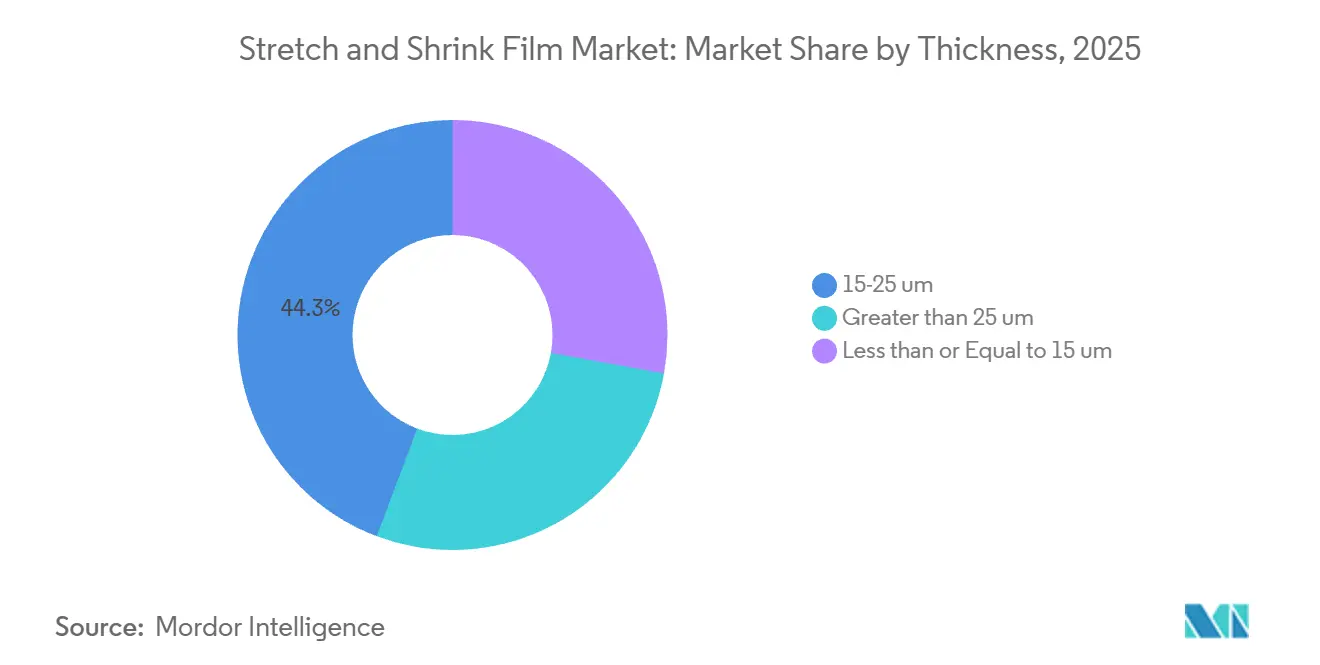
- Por espesor, los calibres convencionales de 15-25 µm representaron el 44,27% de las ventas de 2025, mientras que se prevé que el segmento ultradelgado (≤15 µm) crezca a una CAGR del 5,83% de 2026 a 2031.
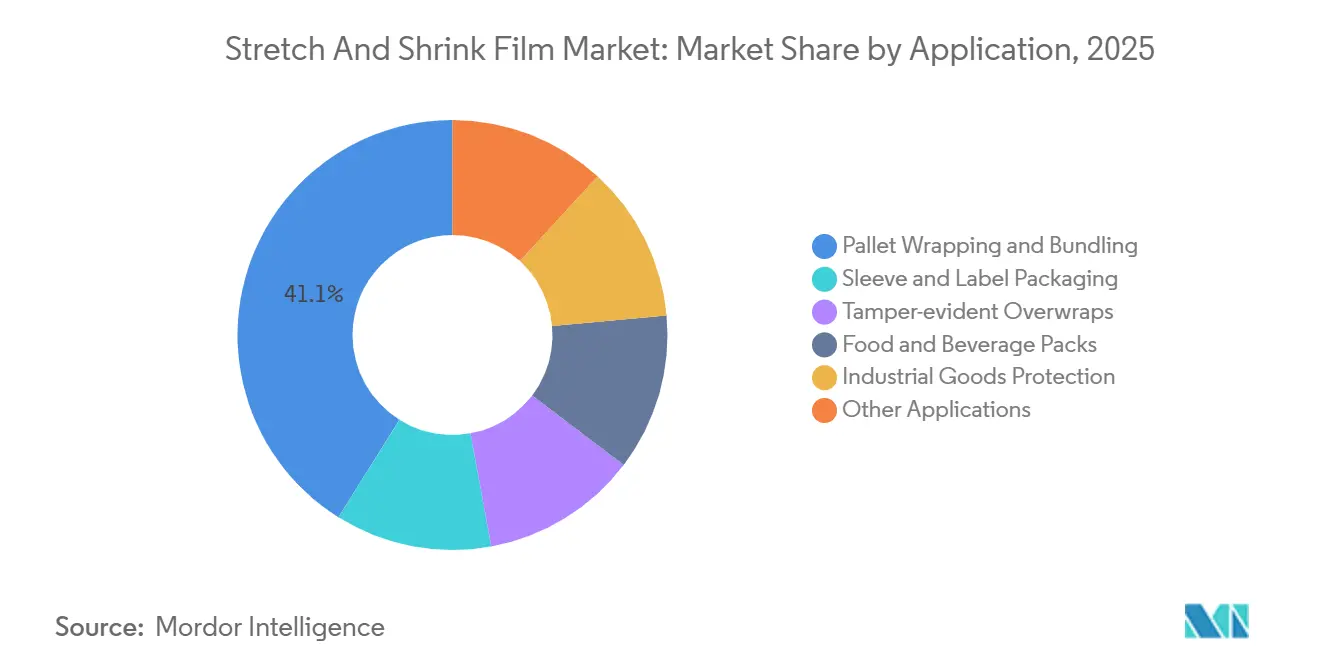
- Por aplicación, el enfardado de palés capturó el 41,11% de los ingresos de 2025; el envasado de mangas y etiquetas es la aplicación de más rápido crecimiento con una CAGR del 6,01% de 2026 a 2031.
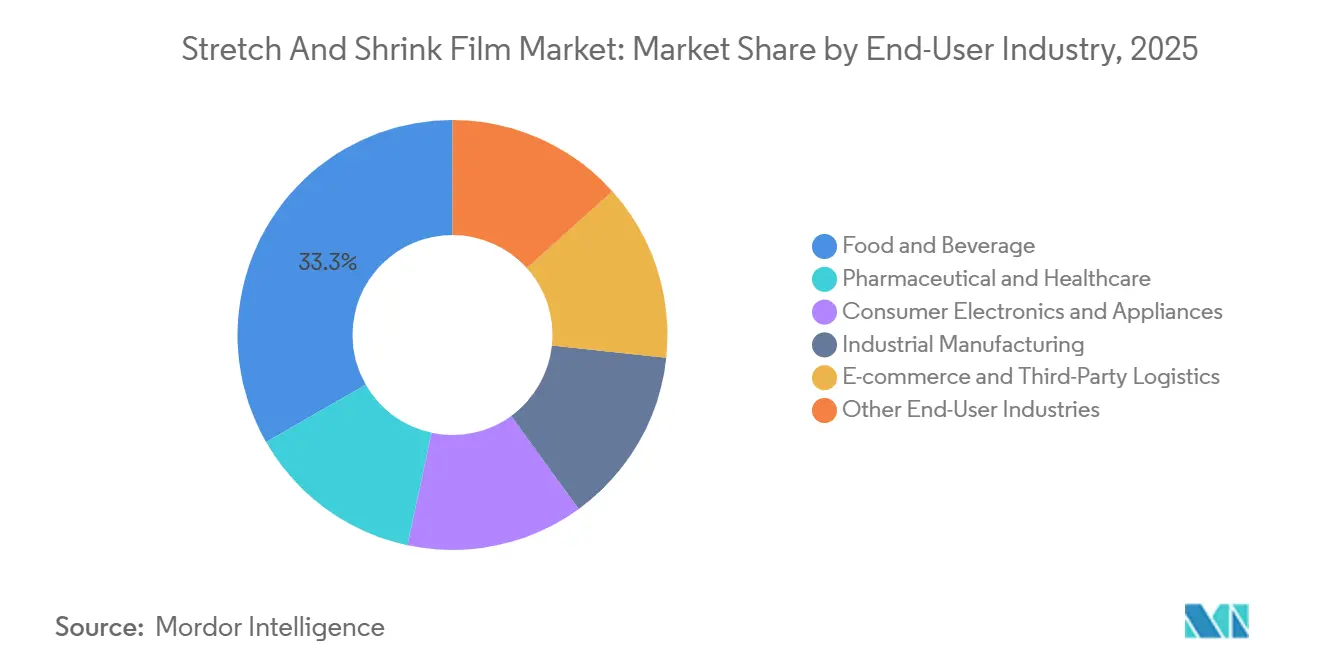
- Por usuario final, los alimentos y bebidas lideraron con el 33,28% de la demanda de 2025, aunque se espera que la logística de comercio electrónico registre una CAGR del 6,13% de 2026 a 2031.
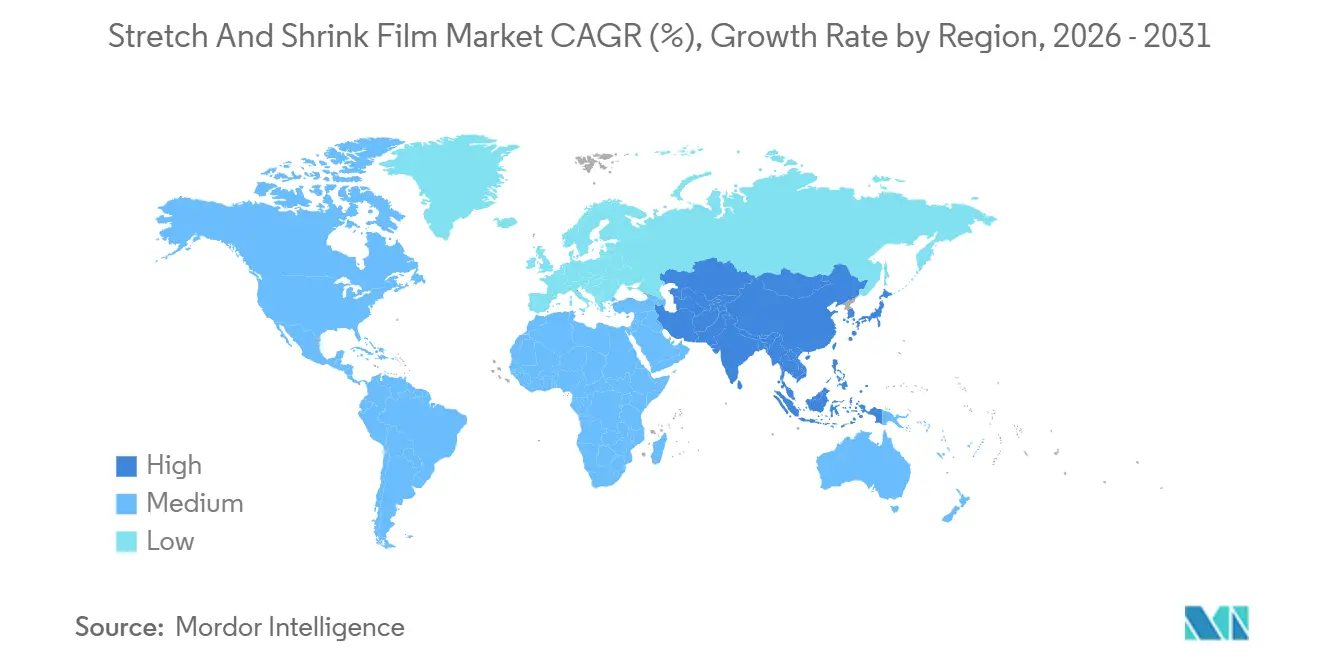
- Por geografía, Asia-Pacífico lideró con el 41,25% de la demanda de 2025, y también se espera que la región sea la de más rápido crecimiento con una CAGR del 6,19% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (≈) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de unitización de palés y cargas inviolables | +1.2% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Impulso de sostenibilidad hacia películas de calibre reducido y reciclables | +1.5% | Europa y América del Norte; adopción creciente en Asia-Pacífico | Largo plazo (≥4 años) |
| Expansión de la logística de cadena de frío para alimentos y bebidas | +0.9% | Asia-Pacífico como núcleo; expansión hacia Oriente Medio | Mediano plazo (2-4 años) |
| Automatización de líneas de encapuchado extensible en mercados emergentes | +0.8% | Asia-Pacífico y América Latina | Corto plazo (≤2 años) |
| Crecimiento de los canales de distribución farmacéutica a baja temperatura | +0.6% | Global, liderado por América del Norte, Europa e India | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Unitización de Palés y Cargas Inviolables
A medida que la manufactura ligera fue relocalizada hacia México y el sureste de los Estados Unidos, el volumen de carga paletizada aumentó, impulsado por la necesidad de un transporte multimodal seguro para prevenir desgarros en los bordes y el desplazamiento de la carga. En 2026, el tráfico de paquetes en América del Norte superó los 25 mil millones de unidades. Se proyecta que un desplazamiento de tan solo un punto porcentual de cajas sueltas al envío paletizado reduzca las reclamaciones por daños en aproximadamente un 10%. La demanda de envolturas inviolables con tiras de apertura está creciendo, particularmente entre los expedidores farmacéuticos y de electrónica, debido a los requisitos de cumplimiento con las regulaciones de registros electrónicos de la FDA establecidas en el 21 CFR Parte 11. En India, la instalación de sistemas automatizados de encapuchado extensible, con una capacidad de 200 palés por hora, está abordando los desafíos de los corredores de exportación donde las fluctuaciones de temperatura y humedad requieren una mejor retención de la carga. La transición de líneas manuales a automatizadas está impulsada por el potencial de reducir los costos laborales hasta en un 60% por palé y reducir el uso de película hasta en un 35%, ofreciendo un retorno de la inversión en dos años, incluso en regiones con escalas salariales más bajas.
Impulso de Sostenibilidad hacia Películas de Calibre Reducido y Reciclables
Para 2030, el Reglamento de Envases y Residuos de Envases de la Unión Europea exige que los envases flexibles contengan un 35% de contenido reciclado y sean totalmente reciclables. El incumplimiento podría acarrear sanciones de hasta el 3% de la facturación anual de una empresa[1]. En respuesta, los convertidores están recurriendo a una película extensible a base de metaloceno de 12 micrones, que ofrece resistencia a la perforación utilizando casi un 50% menos de resina. Además, la tecnología de coextrusión de siete capas ha permitido reducir los calibres de la película de encapuchado extensible de 100 µm a 80 µm, manteniendo la resistencia en las esquinas. Mientras tanto, en los Estados Unidos, la SB 54 de California exige una reducción del 25% en los envases plásticos de un solo uso para 2032[2]. El estado también impone tarifas que podrían alcanzar los USD 500 millones anuales para reforzar la infraestructura de reciclaje. Esto intensifica la presión sobre las marcas para elegir películas reciclables y más ligeras.
Expansión de la Cadena de Frío de Alimentos y Bebidas que Requiere Película Termorretráctil de Alta Claridad
Las películas que mantienen claridad óptica son necesarias para las cadenas de suministro farmacéuticas y de productos perecederos, que operan dentro de temperaturas de −20 °C a +40 °C. Las películas termorretráctiles de poliolefina de alta claridad, que se activan a 93-135 °C, están reemplazando al PVC en los multienvases de bebidas. Su capacidad para cumplir con los protocolos de reciclaje de entrega en tienda, certificados por la Asociación de Recicladores de Plástico, impulsa su adopción. En 2025, el Programa Nacional de Desarrollo de la Cadena de Frío de India asignó USD 1,8 mil millones para almacenamiento refrigerado, lo que se espera que aumente la demanda de etiquetas de manga termorretráctil capaces de soportar múltiples ciclos de condensación.
Automatización de Líneas de Encapuchado Extensible en Mercados Emergentes
En India, Vietnam y Tailandia, los empacadores por contrato están adoptando cada vez más encapuchadoras extensibles automatizadas. Estas máquinas utilizan entre un 30-50% menos de película en comparación con el envuelto en espiral tradicional, al tiempo que proporcionan cobertura de cinco lados. Las instalaciones que envían más de 50.000 palés mensuales pueden recuperar la inversión de capital de USD 250.000-500.000 en aproximadamente 18 meses. Además, un aumento del 22% en las importaciones de maquinaria de envasado a India en 2025 pone de relieve el creciente enfoque en la automatización impulsado por la necesidad de una apariencia de palé consistente y películas de mono-material reciclables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de poliolefina y PVC | -0.9% | Global, con presión aguda en regiones dependientes de importaciones (Europa, Sudeste Asiático) | Corto plazo (≤2 años) |
| Contaminación en la corriente de PE reciclado mecánicamente | -0.5% | América del Norte y Europa, donde los mandatos de contenido reciclado posconsumo son más estrictos | Mediano plazo (2-4 años) |
| Alto gasto de capital para actualizaciones de extrusión multicapa de calibre delgado | -0.4% | Mercados emergentes (India, América Latina, Oriente Medio y África) con acceso limitado al financiamiento de equipos | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Contaminación en las Corrientes de PE Reciclado Mecánicamente
Las balas de película extensible minorista a menudo incluyen etiquetas y adhesivos, lo que reduce el rendimiento de escamas limpias al 60-75%. Incluso pequeñas cantidades de PVC o polipropileno pueden formar geles en la nueva película, haciendo que los índices de fluidez en estado fundido caigan fuera de los límites aceptables. Si bien iniciativas de circuito cerrado como la instalación SYNDIGO en Indiana han logrado rendimientos superiores al 85% mediante estrictos protocolos de clasificación, gran parte de la red de reciclaje mecánico continúa enfrentando variabilidad. Estas inconsistencias limitan la proporción de contenido reciclado adecuado para aplicaciones de contacto con alimentos o de alta claridad.
Alto Gasto de Capital para Actualizaciones de Extrusión Multicapa de Calibre Delgado
Producir películas de ≤15 µm de espesor, logrando al mismo tiempo una resistencia a la perforación similar a los calibres de 20-23 µm, requiere inversión en líneas de nano-capas de siete a once capas, cada una con un costo de entre USD 5-12 millones. Para los convertidores de propiedad familiar en India y América Latina, financiar estas líneas a tasas de interés del 8-12% extiende el período de recuperación más allá de cinco años. Además, la falta de ingenieros de procesos calificados aumenta los desafíos, lo que resulta en que la capacidad ultradelgada sea mantenida principalmente por empresas globales con acceso a capital de bajo costo e investigación y desarrollo centralizada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Película:
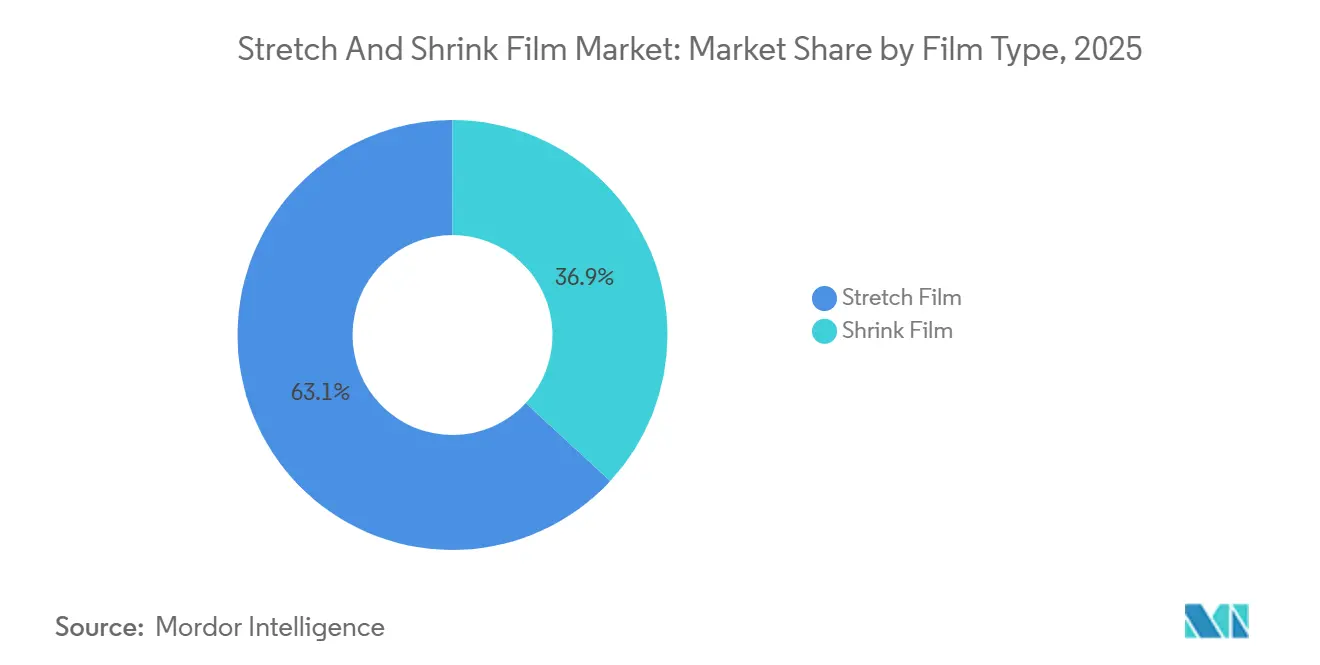
La Fortaleza de las Extensibles se Mantiene, las Termorretráctiles Ganan ImpulsoEn 2025, la película extensible dominó el mercado, representando el 63,11% de los ingresos totales, en gran parte debido a su uso generalizado en envolvedoras automatizadas capaces de procesar hasta 200 palés por hora. Este crecimiento está impulsado por la creciente demanda de almacenes de comercio electrónico y fábricas relocalizadas de envolturas de alta claridad e inviolables para unitización. Innovaciones como las películas de nano-capas preorientadas, que ofrecen una notable relación de preestiramiento del 300% minimizando el uso de resina, están impulsando esta expansión. Además, los usuarios finales favorecen cada vez más las películas extensibles perforadas, especialmente para la distribución de productos frescos, ya que facilitan la disipación de la humedad.
Si bien la película termorretráctil representó el 36,89% de la participación de mercado en 2025, se proyecta que supere a la película extensible, creciendo a una tasa anual del 5,89% hasta 2031. Este aumento se atribuye al cambio del PVC a la poliolefina en los multienvases de bebidas y las etiquetas de manga. La ventana de activación de la poliolefina de 93-135 °C no solo reduce los tiempos de permanencia en el túnel, sino que también aborda las preocupaciones sobre las dioxinas asociadas con el PVC, especialmente a la luz de las prohibiciones a nivel estatal que entrarán en vigor en 2025. Además, las formulaciones de alta claridad ahora cumplen con los protocolos de reciclaje de entrega en tienda, lo que impulsa una rápida conversión entre las marcas. La demanda de películas termorretráctiles también se ve reforzada por los desarrollos de infraestructura de cadena de frío en el Sudeste Asiático y Oriente Medio, que garantizan la integridad del sellado ante las fluctuaciones de temperatura.
Por Tipo de Material:
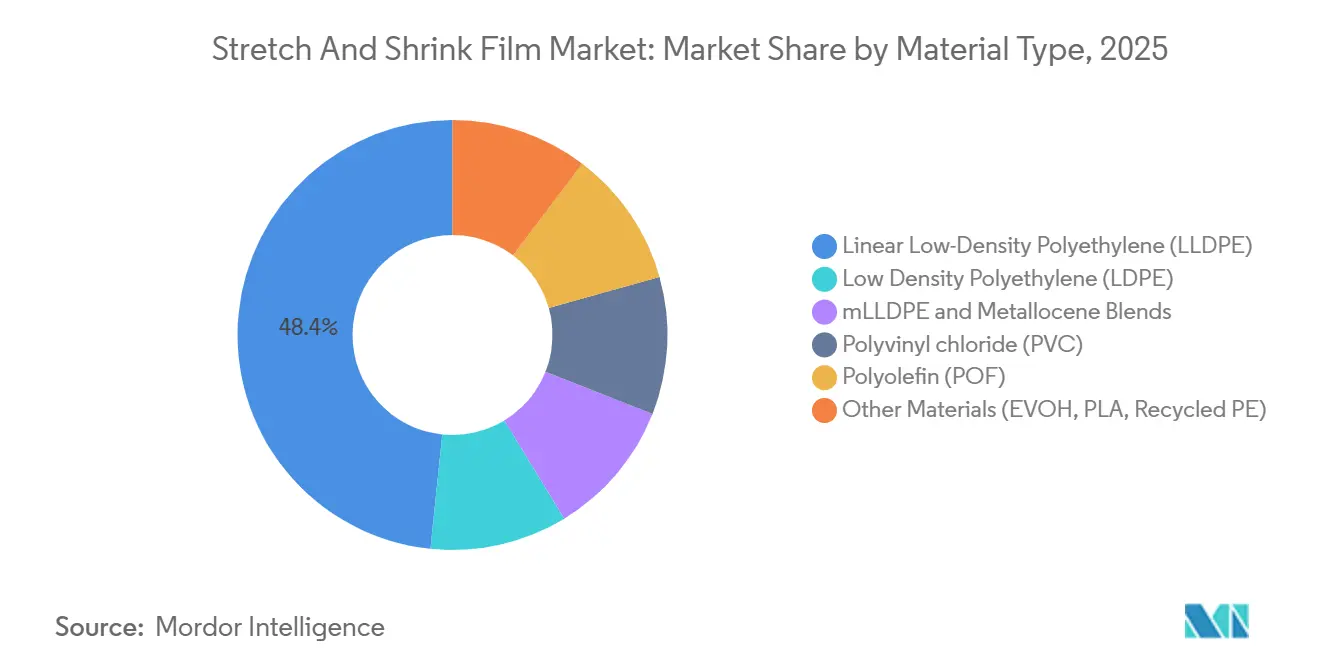
Las Mezclas de Metaloceno Reducen la BrechaEl LLDPE representó el 48,36% de las ventas de 2025 debido a su ventaja de costo del 15-25% y su amplia compatibilidad con extrusoras heredadas. Se espera que la participación del mercado de películas extensibles y termorretráctiles para el LLDPE caiga modestamente a medida que las mezclas de metaloceno escalen a una CAGR del 5,76% hasta 2031, beneficiándose de la reducción de calibre que disminuye el peso del flete hasta en un 30%. La capacidad global de metaloceno superó los 26 millones de toneladas por año en 2025, y los convertidores en India están adoptando la resina con un crecimiento anual del 6,15% para atender los corredores de exportación que requieren una retención de carga superior.
Las películas termorretráctiles de poliolefina, tradicionalmente un nicho, están escalando rápidamente a medida que los mandatos de reciclaje impactan en Europa y América del Norte. El polietileno de baja densidad sigue siendo importante en las aplicaciones de película manual que dependen de su alta adherencia y brillo, mientras que la participación del PVC continúa disminuyendo, excepto en ciertas mangas industriales donde la óptica y la rigidez son críticas. El polietileno reciclado está ganando impulso a medida que los propietarios de marcas se comprometen a un contenido posconsumo del 25-30% para 2030; el LLDPE reciclado de SYNDIGO ya está desplazando a los grados vírgenes en envolturas no alimentarias después de demostrar paridad en las pruebas de perforación.

Por Espesor:
Los Calibres Ultradelgados Ganan Posicionamiento PremiumEn 2025, los calibres convencionales de 15-25 µm representaron el 44,27% de la facturación, logrando un equilibrio entre costo, compatibilidad con equipos y resistencia mecánica. Las películas ultradelgadas, de 15 µm o menos, están experimentando un crecimiento anual del 5,83%, gracias a los cabezales de nano-capas que mejoran la resistencia al desgarro con más de 100 micro-capas alternadas. Una película extensible recientemente comercializada, que pasó de 23 a 12 µm en 2025, logró una reducción del 48% en el uso de material y una disminución del 20% en las emisiones de Alcance 3 por palé, todo ello manteniendo la integridad de la carga en líneas totalmente automatizadas.
Las películas que superan los 25 µm continúan desempeñando un papel crucial en aplicaciones de uso intensivo, desde la construcción y las bobinas de acero hasta el ensilaje agrícola. Aquí, el énfasis en la estabilidad UV y la resistencia a la perforación tiene prioridad sobre el simple ahorro de peso. Si bien su crecimiento es más gradual, está consistentemente respaldado por proyectos de capital en infraestructura y energías renovables, ambos de los cuales demandan envases resistentes a la corrosión para almacenamiento exterior prolongado.
Por Aplicación:
La Logística se Diversifica Más Allá del Enfardado de PalésEl enfardado de palés retuvo el 41,11% de los ingresos por aplicación en 2025 gracias a una vasta base instalada de envolvedoras rotativas y orbitales que aseguran miles de millones de palés cada año. Se prevé que el tamaño del mercado de películas extensibles y termorretráctiles para el enfardado de palés alcance los USD 10,4 mil millones para 2031, aunque su participación se erosionará ligeramente a medida que se expandan los usos más nuevos. Las envolturas inviolables y los encapuchados extensibles que proporcionan cobertura de cinco lados con un 30-50% menos de película están escalando rápidamente en las cadenas de suministro farmacéuticas y de electrónica.
El envasado de mangas y etiquetas es la aplicación de más rápido crecimiento con una CAGR del 6,01% hasta 2031, impulsado por las marcas de bebidas que retiran las mangas de PVC en favor de alternativas de poliolefina que cumplen con los protocolos de reciclaje. Los multienvases de alimentos y bebidas continúan dependiendo de los paquetes termorretráctiles que ofrecen alta claridad en el punto de venta, mientras que la protección de bienes industriales y la agricultura favorecen películas más gruesas con estabilizadores UV.
Por Industria de Usuario Final:
Dominio de Alimentos y Bebidas en Medio del Auge del Comercio ElectrónicoLos alimentos y bebidas representaron el 33,28% de la demanda de 2025, ya que los alimentos enlatados, las bebidas y los productos frescos dependen de envolturas transparentes y resistentes para la inspección visual y la evidencia de inviolabilidad. La logística de comercio electrónico está creciendo a una CAGR del 6,13% hasta 2031, impulsada por el tráfico de paquetes en América del Norte que superó los 25 mil millones de unidades en 2026. Las líneas automatizadas que procesan 200 palés por hora demandan película de calibre reducido con un preestiramiento del 300% que reduce drásticamente el consumo de resina sin comprometer la seguridad de la carga.
El uso farmacéutico y sanitario se está expandiendo en plazos paralelos, ya que los biológicos y las vacunas necesitan películas que mantengan la flexibilidad a −80 °C. Las envolturas con indicador de temperatura y habilitadas para RFID garantizan la cadena de custodia bajo las leyes de serialización en la Unión Europea y los Estados Unidos. La electrónica de consumo, los electrodomésticos y la manufactura industrial completan la demanda con un crecimiento modesto pero constante vinculado a la producción de bienes duraderos.
Análisis Geográfico
Mercado de Películas Extensibles y Termorretráctiles en Asia-Pacífico y Oriente Medio
Asia-Pacífico generó el 41,25% de los ingresos de 2025 y se proyecta que crecerá a una tasa del 6,19% hasta 2031. Las adiciones de capacidad por valor de Rs 2.240 crore (251 millones de USD) en Gujarat y Karnataka alimentarán las exportaciones hacia los corredores del Golfo y del Sudeste Asiático. China suministra el mayor volumen, pero el menor consumo interno está impulsando a los convertidores hacia los mercados internacionales, mientras que India, Vietnam y Tailandia están incorporando el enfundado extensible automatizado para cumplir con las especificaciones de clientes multinacionales. Las economías desarrolladas como Japón, Corea del Sur y Australia se centran en monopelículas aptas para el reciclaje y en la modernización de la automatización de líneas.
Mercado de Películas Extensibles y Termorretráctiles en América del Norte
La demanda en América del Norte está respaldada por la fusión Amcor-Berry, que creó la mayor plataforma de películas termorretráctiles de la región. La expansión de Sigma Plastics Group por 39 millones de USD en Georgia añadirá 150.000 pies cuadrados de capacidad de película extensible antes de diciembre de 2026, cerrando la brecha de suministro entre las operaciones de Kentucky y California. Estados Unidos se beneficia de los volúmenes de paquetes de comercio electrónico y del acercamiento de la producción desde el Sudeste, mientras que México y Canadá aprovechan los 40.000 millones de USD en inversiones manufactureras anunciadas desde 2024, que favorecen la adopción del enfundado extensible para los sectores automotriz y electrónico.
Mercado de Películas Extensibles y Termorretráctiles en Europa
La trayectoria de Europa está anclada en su Reglamento sobre Envases y Residuos de Envases, que establece un requisito de contenido reciclado del 35% para 2030. Alemania, el Reino Unido, Francia, Italia y España dominan el consumo gracias a una infraestructura de reciclaje madura y a ambiciosos compromisos de las marcas. Los países de Europa del Este atraen plantas de fabricación de películas en terrenos sin desarrollar, aprovechando los menores costes laborales y la proximidad a los clústeres manufactureros. Coveris invirtió 10,5 millones de USD en Halle, Alemania, en 2025 para ampliar la capacidad de monopelículas reciclables y las líneas de producción de grado médico.
Panorama Competitivo
El mercado de películas extensibles y termorretráctiles está moderadamente concentrado, con actores principales como AEP Industries Inc., Amcor plc, Sealed Air, Mondi y Sigma Plastics Group. La consolidación respaldada por capital privado se aceleró en 2025-2026 a medida que los inversores buscaban escala para compensar la volatilidad de las materias primas y financiar la costosa tecnología de reducción de calibre. La adquisición de Sealed Air por USD 10,3 mil millones por parte de Clayton, Dubilier & Rice (un fondo de inversión privado) en febrero de 2026 pone de relieve la prima asignada a las empresas con contratos de servicio de automatización y anualidades de consumibles.
Los actores de primer nivel despliegan coextrusión de nano-capas y resinas de metaloceno para capturar márgenes premium en el segmento ultradelgado, donde los costos de línea de USD 5-12 millones disuaden a muchos convertidores regionales. Los principales impulsados por la tecnología también han equipado las plantas con sensores de IoT industrial e inspección de visión de alta velocidad, elevando la efectividad general del equipo en más de 200 puntos básicos. En contraste, los convertidores de propiedad familiar que dependen de equipos heredados tienen dificultades para igualar las estrechas tolerancias de espesor necesarias para los calibres de 12-15 µm.
Las iniciativas de economía circular son un campo de batalla en crecimiento. Los propietarios de marcas como Procter & Gamble están firmando acuerdos de suministro plurianuales para cumplir con los objetivos de contenido reciclado del 25%. Los proyectos colaborativos como Revoloop, lanzado por Dow y RKW Group, están comercializando películas termorretráctiles que contienen hasta un 100% de polietileno reciclado, evitando los problemas de contaminación del reciclaje mecánico de corriente mixta.
Líderes de la Industria de Películas Extensibles y Termorretráctiles
-
AEP Industries Inc.
-
Amcor plc
-
Inteplast Group
-
Sealed Air
-
Sigma Plastics Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas Extensibles y Termorretráctiles Empresas cubiertas en este informe
- AEP Industries Inc.
- Amcor plc
- Bonset America Corporation
- Charter Next Generation (CNG)
- Coveris
- Egeria
- Inteplast Group
- IPG
- Mondi
- Paragon Films
- Polifilm Group
- RKW Group
- SABIC
- Sealed Air
- Sigma Plastics Group
- Signode Industrial Group LLC
- Taghleef Industries
- UFlex Limited
- Winpak LTD.
Desarrollos recientes de la industria en Mercado de Películas Extensibles y Termorretráctiles
- Enero de 2026: Dow y RKW Group lanzaron la primera producción comercial de película termorretráctil Revoloop utilizando un 100% de polietileno reciclado posconsumo para multienvases de bebidas.
- Abril de 2026: Sigma Plastics Group inició la construcción de su planta de USD 39 millones en Columbus, Georgia, programada para abrir en diciembre de 2026 con una capacidad de 48.000 toneladas por año de película extensible enfocada en calibres ultradelgados.
Alcance del Informe del Mercado Global de Películas Extensibles y Termorretráctiles
Las películas extensibles (elásticas, utilizadas para paletización/estabilidad de carga) y las películas termorretráctiles (activadas por calor, utilizadas para envolver/agrupar artículos) son materiales de envasado plástico esenciales y distintos. La película extensible envuelve los artículos utilizando tensión elástica. La película termorretráctil, a menudo de poliolefina o PVC, se contrae al calentarse, proporcionando un sellado ajustado, protector y a menudo transparente e inviolable para el comercio minorista.
El mercado está segmentado por tipo de película, tipo de material, espesor, aplicación e industria de usuario final. Por tipo de película, el mercado está segmentado en película extensible y película termorretráctil. Por tipo de material, el mercado está segmentado en polietileno lineal de baja densidad (LLDPE), polietileno de baja densidad (LDPE), mLLDPE y mezclas de metaloceno, cloruro de polivinilo (PVC), poliolefina (POF) y otros materiales (incluidos EVOH, PLA y PE reciclado). Por espesor, el mercado está segmentado en menor o igual a 15 µm, 15–25 µm y mayor a 25 µm. Por aplicación, el mercado está segmentado en enfardado y agrupación de palés, envasado de mangas y etiquetas, envolturas inviolables, envases de alimentos y bebidas, protección de bienes industriales y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en alimentos y bebidas, farmacéutico y sanitario, electrónica de consumo y electrodomésticos, manufactura industrial, comercio electrónico y logística de terceros, y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para las películas extensibles y termorretráctiles en 18 países de todo el mundo. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Película Extensible |
| Película Termorretráctil |
| Polietileno Lineal de Baja Densidad (LLDPE) |
| Polietileno de Baja Densidad (LDPE) |
| mLLDPE y Mezclas de Metaloceno |
| Cloruro de Polivinilo (PVC) |
| Poliolefina (POF) |
| Otros Materiales (EVOH, PLA, PE Reciclado) |
| Menor o Igual a 15 µm |
| 15–25 µm |
| Mayor a 25 µm |
| Enfardado y Agrupación de Palés |
| Envasado de Mangas y Etiquetas |
| Envolturas Inviolables |
| Envases de Alimentos y Bebidas |
| Protección de Bienes Industriales |
| Otras Aplicaciones |
| Alimentos y Bebidas |
| Farmacéutico y Sanitario |
| Electrónica de Consumo y Electrodomésticos |
| Manufactura Industrial |
| Comercio Electrónico y Logística de Terceros |
| Otras Industrias de Usuarios Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Película | Película Extensible | |
| Película Termorretráctil | ||
| Por Tipo de Material | Polietileno Lineal de Baja Densidad (LLDPE) | |
| Polietileno de Baja Densidad (LDPE) | ||
| mLLDPE y Mezclas de Metaloceno | ||
| Cloruro de Polivinilo (PVC) | ||
| Poliolefina (POF) | ||
| Otros Materiales (EVOH, PLA, PE Reciclado) | ||
| Por Espesor | Menor o Igual a 15 µm | |
| 15–25 µm | ||
| Mayor a 25 µm | ||
| Por Aplicación | Enfardado y Agrupación de Palés | |
| Envasado de Mangas y Etiquetas | ||
| Envolturas Inviolables | ||
| Envases de Alimentos y Bebidas | ||
| Protección de Bienes Industriales | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Alimentos y Bebidas | |
| Farmacéutico y Sanitario | ||
| Electrónica de Consumo y Electrodomésticos | ||
| Manufactura Industrial | ||
| Comercio Electrónico y Logística de Terceros | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué valor alcanzará el mercado de películas extensibles y termorretráctiles para 2031?
El tamaño del Mercado de Películas Extensibles y Termorretráctiles se valoró en 17,93 mil millones de USD en 2025 y se estima que crecerá desde 18,92 mil millones de USD en 2026 hasta alcanzar los 24,74 mil millones de USD en 2031, a una CAGR del 5,51% durante el período de pronóstico (2026-2031).
¿Qué tipo de película se espera que crezca más rápido hasta 2031?
Se proyecta que la película termorretráctil crezca un 5,89% anualmente a medida que los grados de poliolefina reemplacen al PVC en los multienvases de bebidas y las etiquetas de manga.
¿Por qué las resinas a base de metaloceno están ganando participación en la película extensible?
Permiten una reducción de calibre del 10-20% sin perder resistencia a la perforación, reduciendo el peso del flete y ayudando a los convertidores a cumplir con las normas de contenido reciclado del 35%.
¿Cómo está configurando Asia-Pacífico la demanda global?
La región representó el 41,25% de los ingresos de 2025 y está preparada para crecer al 6,19% hasta 2031 gracias a la nueva capacidad en India que apunta a los corredores de exportación del Consejo de Cooperación del Golfo y el Sudeste Asiático.