
Streck- und Schrumpffolienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 18.92 Milliarden US-Dollar |
| Marktgröße (2031) | 24.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
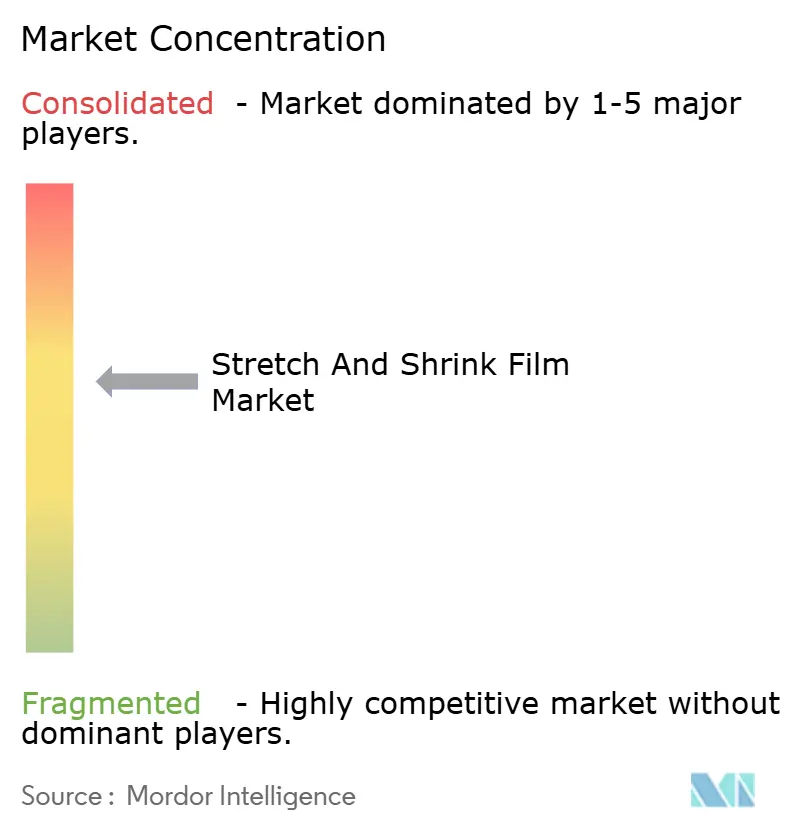
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Streck- und Schrumpffolienmarkt Analyse von Mordor Intelligence
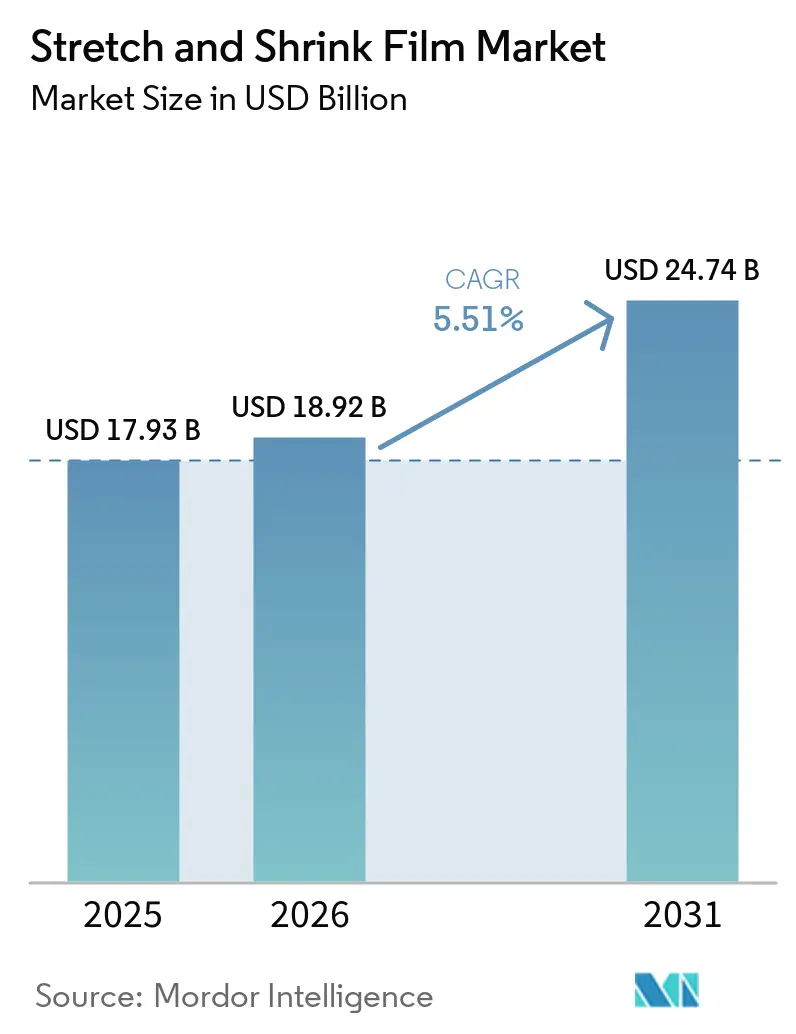
Der Streck- und Schrumpffolienmarkt hatte im Jahr 2025 einen Wert von 17,93 Milliarden USD und wird voraussichtlich von 18,92 Milliarden USD im Jahr 2026 auf 24,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,51 % während des Prognosezeitraums (2026–2031). Verarbeiter erzielen Effizienzgewinne durch den Einsatz von Metallocen-katalysierten Harzen, wodurch der Materialeinsatz um 10–20 % reduziert wird. Diese Harze entsprechen zudem dem EU-Mandat von 2030, das einen Recyclinganteil von 35 % in flexiblen Verpackungen vorschreibt. Der Markt erlebt eine Neugestaltung der Angebotsdynamik, die durch den Abschluss der Amcor-Berry-Global-Transaktion im Jahr 2025 im Wert von 8,4 Milliarden USD unterstrichen wird. Diese Fusion hat das kombinierte Unternehmen zur führenden Plattform für Polyethylen-Schrumpffolien in Nordamerika positioniert. Während lineares Polyethylen niedriger Dichte (LLDPE) im Jahr 2025 einen Materialanteil von 48,36 % aufwies, gewinnen Metallocen-Mischungen an Bedeutung. Ihr Vorteil liegt in der Herstellung dünnerer Stärken ohne Einbußen bei der Durchstichfestigkeit – ein Merkmal, das E-Commerce-Versendern hilft, sowohl Frachtkosten als auch CO₂-Emissionen zu senken. Im Jahr 2025 entfiel auf die Palettenumwicklung ein Umsatzanteil von 41,11 %, angetrieben durch eine steigende Nachfrage nach manipulationssicheren, hochklaren Folien – ein Trend, der durch das Nearshoring beschleunigt wurde. Gleichzeitig wird für Hülsen- und Etikettenverpackungen bis 2031 ein Wachstum von 6,01 % prognostiziert. Dieses Wachstum ist auf den Übergang der Getränkeindustrie von PVC- zu Polyolefin-Schrumpfhülsen zurückzuführen, die für Rückgabeprogramme in Geschäften geeignet sind. Im Jahr 2025 erzielte die Region Asien-Pazifik 41,25 % des weltweiten Umsatzes und ist für ein Wachstum von 6,19 % positioniert, gestützt durch neue Kapazitäten in Indien, die auf Exportkorridore in Richtung des Golfkooperationsrats und Südostasiens ausgerichtet sind.
Wichtigste Erkenntnisse des Berichts
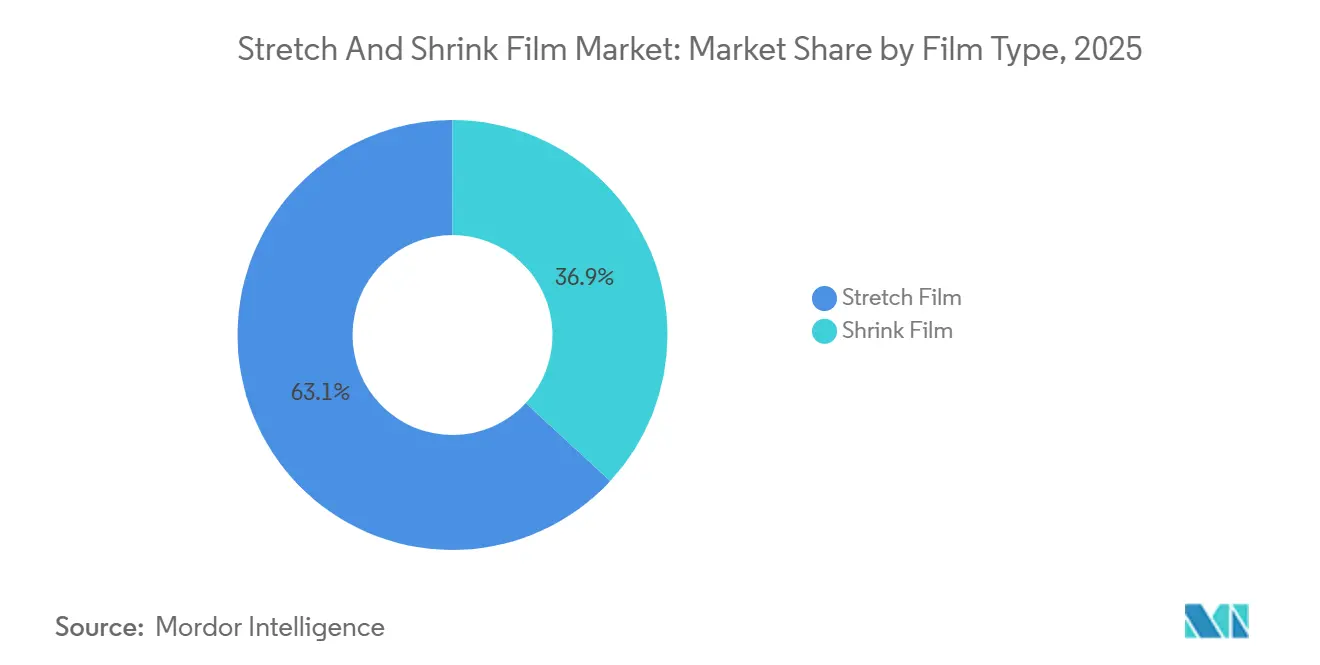
- Nach Folientyp dominierten Streckfolien mit 63,11 % des Umsatzes im Jahr 2025, während Schrumpffolien das schnellste Wachstum mit einem CAGR von 5,89 % von 2026 bis 2031 verzeichnen sollen.
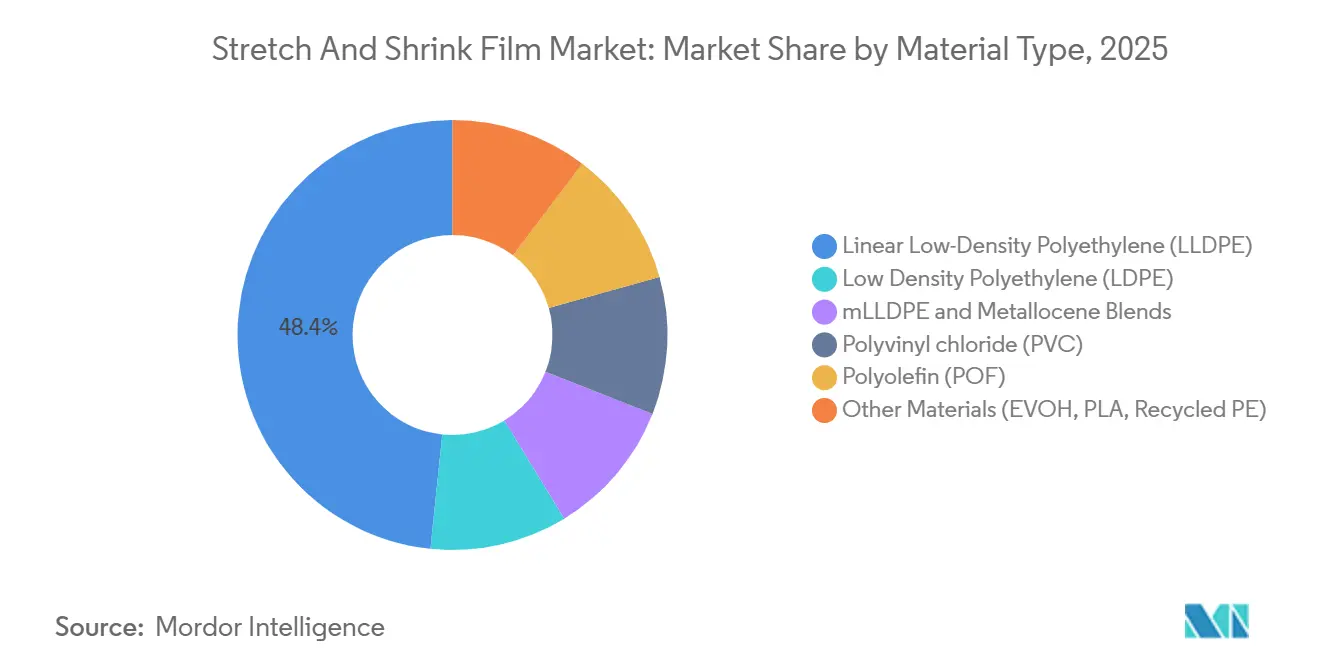
- Nach Material repräsentierte LLDPE 48,36 % des Umsatzes im Jahr 2025, und metallocenbasierte Mischungen sollen mit einem CAGR von 5,76 % von 2026 bis 2031 wachsen.
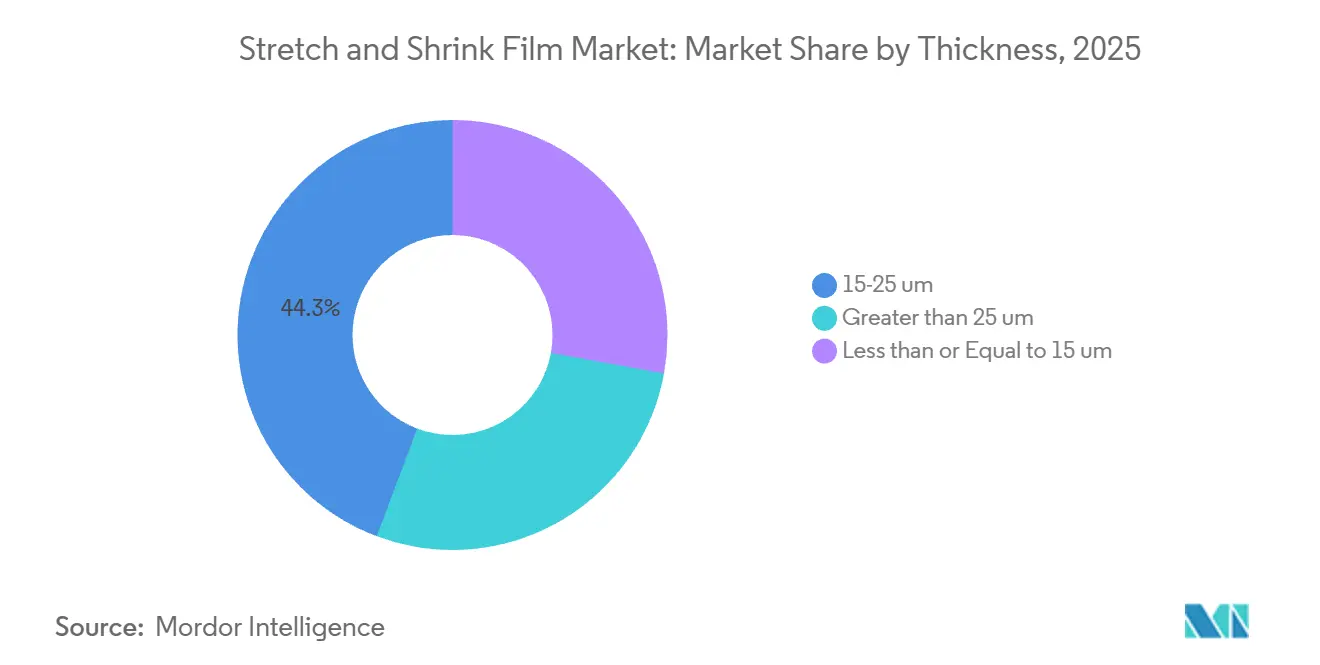
- Nach Dicke hielten konventionelle Stärken von 15–25 µm 44,27 % des Umsatzes im Jahr 2025, während das ultradünne Segment (≤15 µm) voraussichtlich mit einem CAGR von 5,83 % von 2026 bis 2031 wachsen wird.
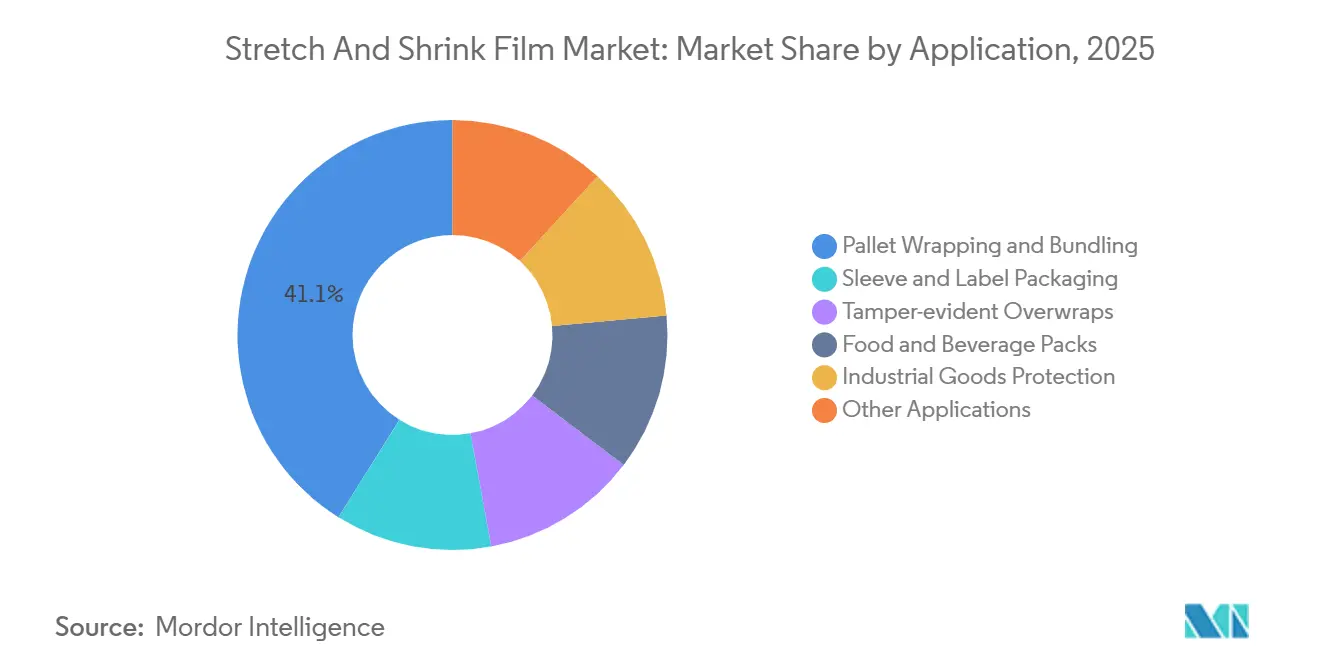
- Nach Anwendung entfielen 41,11 % des Umsatzes im Jahr 2025 auf die Palettenumwicklung; Sleeve- und Etikettenverpackungen sind die am schnellsten wachsende Anwendung mit einem CAGR von 6,01 % von 2026 bis 2031.
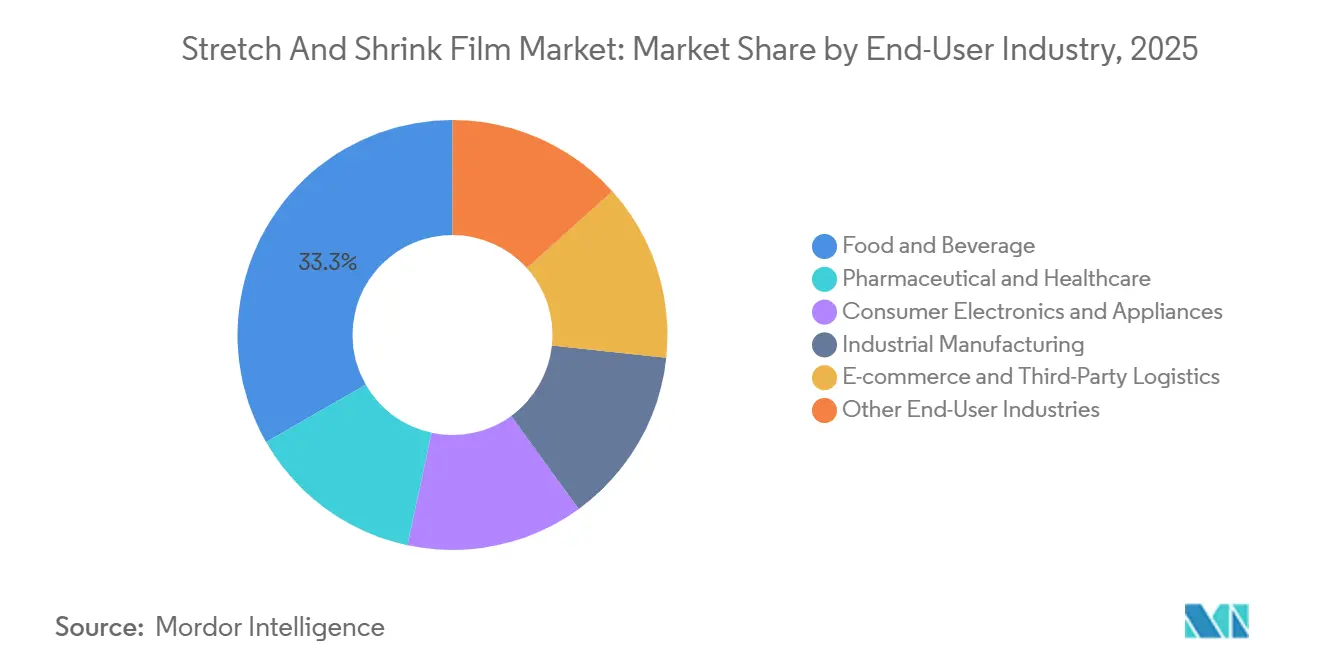
- Nach Endverbraucher führten Lebensmittel und Getränke mit 33,28 % der Nachfrage im Jahr 2025, wobei die E-Commerce-Logistik voraussichtlich einen CAGR von 6,13 % von 2026 bis 2031 verzeichnen wird.
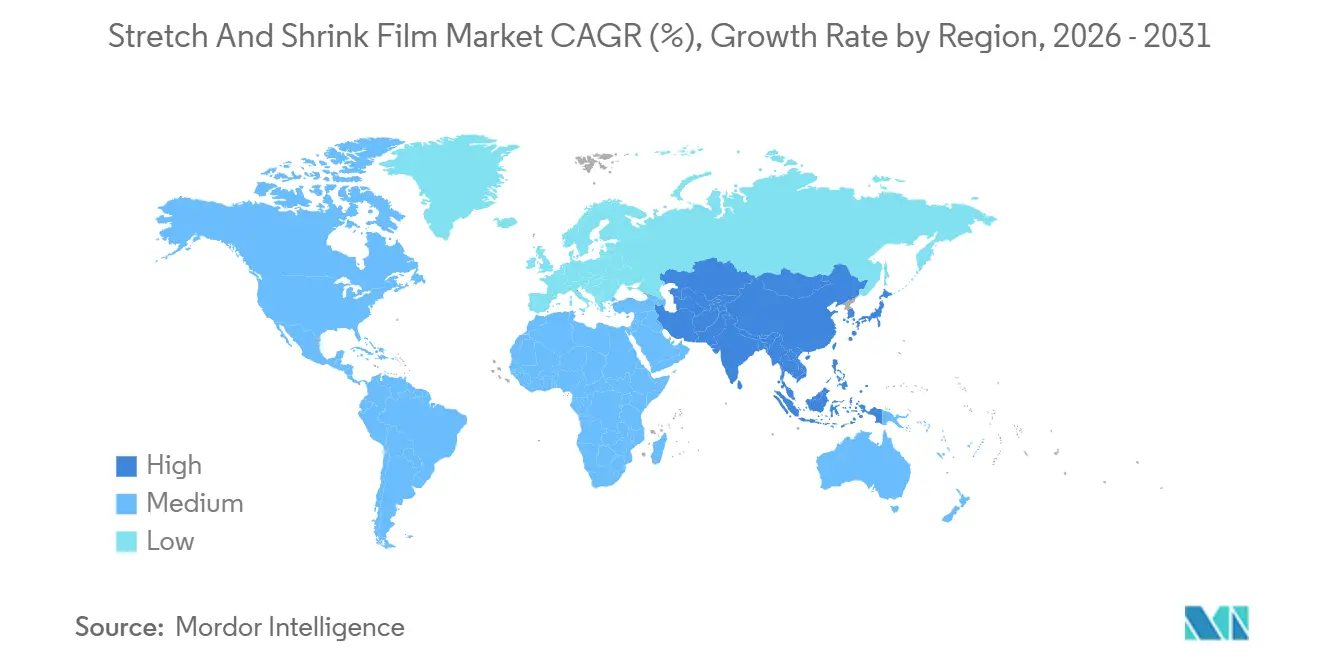
- Nach Geografie führte Asien-Pazifik mit 41,25 % der Nachfrage im Jahr 2025, und die Region wird auch als die am schnellsten wachsende mit einem CAGR von 6,19 % von 2026 bis 2031 erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Palettenunitisierung und manipulationssicheren Ladungen | +1.2% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsdruck für dünnere und recycelbare Folien | +1.5% | Europa und Nordamerika; steigende Akzeptanz in Asien-Pazifik | Langfristig (≥4 Jahre) |
| Ausbau der Kühlketten-Logistik für Lebensmittel und Getränke | +0.9% | Kernregion Asien-Pazifik; Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Automatisierung von Streckhaubenlinien in Schwellenmärkten | +0.8% | Asien-Pazifik und Lateinamerika | Kurzfristig (≤2 Jahre) |
| Wachstum der Pharma-Niedrigtemperatur-Distributionskanäle | +0.6% | Global, angeführt von Nordamerika, Europa, Indien | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Palettenunitisierung und manipulationssicheren Ladungen
Da die leichte Fertigung nach Mexiko und den Südosten der USA zurückverlagert wurde, stieg das Volumen palettierter Fracht, angetrieben durch den Bedarf an sicherem multimodalem Transport zur Vermeidung von Kantenrissen und Ladungsverschiebungen. Im Jahr 2026 überstieg das Paketaufkommen in Nordamerika 25 Milliarden Einheiten. Eine Verschiebung von nur einem Prozentpunkt von losen Kartons zu palettiertem Versand soll die Schadensansprüche um etwa 10 % reduzieren. Die Nachfrage nach manipulationssicheren Folien mit Aufreißstreifen wächst, insbesondere bei Pharma- und Elektronikversendern, aufgrund von Compliance-Anforderungen gemäß den elektronischen Aufzeichnungsvorschriften der FDA nach 21 CFR Part 11. In Indien adressiert die Installation automatisierter Streckhaubensysteme mit einer Kapazität von 200 Paletten pro Stunde die Herausforderungen in Exportkorridoren, wo Temperatur- und Feuchtigkeitsschwankungen eine verbesserte Ladungssicherung erfordern. Der Übergang von manuellen zu automatisierten Linien wird durch das Potenzial angetrieben, die Arbeitskosten um bis zu 60 % pro Palette zu senken und den Folieneinsatz um bis zu 35 % zu reduzieren, was eine Amortisation innerhalb von zwei Jahren ermöglicht, selbst in Regionen mit niedrigerem Lohnniveau.
Nachhaltigkeitsdruck für dünnere und recycelbare Folien
Bis 2030 schreibt die Verpackungs- und Verpackungsabfallverordnung der Europäischen Union vor, dass flexible Verpackungen 35 % Recyclingmaterial enthalten und vollständig recycelbar sein müssen. Bei Nichteinhaltung drohen Strafen von bis zu 3 % des Jahresumsatzes eines Unternehmens[1]. Als Reaktion darauf setzen Verarbeiter auf eine 12-Mikrometer-Streckfolie auf Metallocenbasis, die Durchstichfestigkeit bietet und dabei fast 50 % weniger Harz verbraucht. Darüber hinaus hat die Sieben-Schicht-Coextrustionstechnologie eine Reduzierung der Streckhaubenfolienstärken von 100 µm auf 80 µm ermöglicht, wobei die Eckenhaltekraft erhalten bleibt. In den USA schreibt Kaliforniens SB 54 eine Reduzierung von Einwegkunststoffverpackungen um 25 % bis 2032 vor[2]. Der Bundesstaat erhebt zudem Gebühren, die potenziell 500 Millionen USD jährlich erreichen könnten, um die Recyclinginfrastruktur zu stärken. Dies verstärkt den Druck auf Marken, recycelbare und leichtere Folien zu wählen.
Ausbau der Lebensmittel- und Getränke-Kühlkette mit Bedarf an hochklaren Schrumpffolien
Folien, die optische Klarheit bewahren, werden für pharmazeutische und verderbliche Lieferketten benötigt, die bei Temperaturen von −20 °C bis +40 °C betrieben werden. Hochklare Polyolefin-Schrumpffolien, die bei 93–135 °C aktivieren, ersetzen PVC in Getränke-Multipacks. Ihre Fähigkeit, die Recyclingprotokolle für die Rückgabe in Geschäften zu erfüllen, zertifiziert durch die Vereinigung der Kunststoffrecycler, fördert ihre Akzeptanz. Im Jahr 2025 stellte Indiens Nationales Programm zur Entwicklung der Kühlkette 1,8 Milliarden USD für Kühllagerhäuser bereit, was voraussichtlich die Nachfrage nach Schrumpfsleeve-Etiketten erhöhen wird, die mehreren Kondensationszyklen standhalten können.
Automatisierung von Streckhaubenlinien in Schwellenmärkten
In Indien, Vietnam und Thailand setzen Lohnverpacker zunehmend auf automatisierte Streckhaubenmaschinen. Diese Maschinen verbrauchen im Vergleich zur herkömmlichen Spiralumwicklung 30–50 % weniger Folie und bieten dabei eine fünfseitige Abdeckung. Einrichtungen, die monatlich mehr als 50.000 Paletten versenden, können die Kapitalinvestition von 250.000–500.000 USD innerhalb von etwa 18 Monaten amortisieren. Darüber hinaus unterstreicht ein Anstieg der Importe von Verpackungsmaschinen nach Indien um 22 % im Jahr 2025 den wachsenden Fokus auf Automatisierung, angetrieben durch den Bedarf an einheitlichem Palettenaussehen und recycelbaren Monomaterial-Folien.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Polyolefin- und PVC-Rohstoffpreise | -0.9% | Global, mit akutem Druck in importabhängigen Regionen (Europa, Südostasien) | Kurzfristig (≤2 Jahre) |
| Kontamination im mechanisch recycelten PE-Strom | -0.5% | Nordamerika und Europa, wo Anforderungen an Post-Consumer-Rezyklate am strengsten sind | Mittelfristig (2–4 Jahre) |
| Hohe Investitionskosten für Mehrschicht-Dünnfolien-Extrusionsaufrüstungen | -0.4% | Schwellenmärkte (Indien, Lateinamerika, Naher Osten und Afrika) mit begrenztem Zugang zu Anlagenfinanzierung | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kontamination in mechanisch recycelten PE-Strömen
Streckfoliengebinde aus dem Einzelhandel enthalten häufig Etiketten und Klebstoffe, die die Ausbeute an sauberem Flockenmaterial auf 60–75 % reduzieren. Selbst geringe Mengen PVC oder Polypropylen können in neuer Folie Gele bilden und dazu führen, dass die Schmelzflussindizes außerhalb akzeptabler Grenzen fallen. Während geschlossene Kreislaufinitiativen wie die SYNDIGO-Anlage in Indiana durch strenge Sortierprozesse Ausbeuten von über 85 % erzielt haben, kämpft ein Großteil des mechanischen Recyclingnetzwerks weiterhin mit Schwankungen. Diese Inkonsistenzen begrenzen den Anteil an Recyclingmaterial, der für lebensmittelkontaktrelevante oder hochklare Anwendungen geeignet ist.
Hohe Investitionskosten für Mehrschicht-Dünnfolien-Extrusionsaufrüstungen
Die Herstellung von Folien mit einer Dicke von ≤15 µm bei gleichzeitiger Erzielung einer Durchstichfestigkeit ähnlich wie bei 20–23 µm starken Folien erfordert Investitionen in Sieben-bis-Elf-Schicht-Nanoschichtlinien, die jeweils zwischen 5 und 12 Millionen USD kosten. Für familiengeführte Verarbeiter in Indien und Lateinamerika verlängert die Finanzierung dieser Linien zu Zinssätzen von 8–12 % die Amortisationszeit auf über fünf Jahre. Darüber hinaus erhöht ein Mangel an qualifizierten Prozessingenieuren die Herausforderungen, sodass ultradünne Kapazitäten hauptsächlich von globalen Unternehmen mit Zugang zu günstigem Kapital und zentralisierter Forschung und Entwicklung gehalten werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Folientyp:
Streckstärke bleibt bestehen, Schrumpffolien gewinnen an DynamikIm Jahr 2025 dominierte Streckfolie den Markt mit einem Anteil von 63,11 % am Gesamtumsatz, was hauptsächlich auf ihre weit verbreitete Verwendung in automatisierten Wicklern zurückzuführen ist, die bis zu 200 Paletten pro Stunde verarbeiten können. Dieses Wachstum wird durch die steigende Nachfrage aus E-Commerce-Lagern und Nearshoring-Fabriken nach hochklarer, manipulationssicherer Unitisierung angetrieben. Innovationen wie vorgestreckte Nanoschichtfolien, die ein bemerkenswertes Vorstreckverhältnis von 300 % bieten und dabei den Harzeinsatz minimieren, treiben diese Expansion voran. Darüber hinaus bevorzugen Endverbraucher zunehmend perforierte Streckfolien, insbesondere für die Frischproduktverteilung, da sie die Feuchtigkeitsabgabe erleichtern.
Während Schrumpffolie im Jahr 2025 einen Marktanteil von 36,89 % hatte, wird sie voraussichtlich Streckfolie überholen und bis 2031 jährlich um 5,89 % wachsen. Dieser Anstieg ist auf den Wechsel von PVC zu Polyolefin in Getränke-Multipacks und Sleeve-Etiketten zurückzuführen. Das Aktivierungsfenster von Polyolefin bei 93–135 °C verkürzt nicht nur die Tunnelverweilzeiten, sondern adressiert auch Dioxinbedenken im Zusammenhang mit PVC, insbesondere angesichts von Verboten auf Bundesstaatenebene, die 2025 in Kraft treten sollen. Darüber hinaus entsprechen hochklare Formulierungen nun den Recyclingprotokollen für die Rückgabe in Geschäften, was bei Marken zu einer raschen Umstellung führt. Die Nachfrage nach Schrumpffolien wird auch durch die Entwicklung der Kühlketteninfrastruktur in Südostasien und dem Nahen Osten gestärkt, die die Dichtungsintegrität bei Temperaturschwankungen gewährleistet.
Nach Materialtyp:
Metallocenmischungen verringern den AbstandLLDPE hielt 48,36 % des Umsatzes im Jahr 2025 aufgrund seines Kostenvorteils von 15–25 % und der breiten Kompatibilität mit vorhandenen Extrudern. Der Marktanteil von LLDPE für Streck- und Schrumpffolien wird voraussichtlich moderat sinken, da Metallocenmischungen bis 2031 mit einem CAGR von 5,76 % wachsen und von der Dünnfolienherstellung profitieren, die das Frachtgewicht um bis zu 30 % reduziert. Die globale Metallocenkapazität überstieg 2025 26 Millionen Tonnen pro Jahr, und Verarbeiter in Indien übernehmen das Harz mit einem jährlichen Wachstum von 6,15 %, um Exportkorridore zu bedienen, die eine überlegene Ladungssicherung erfordern.
Polyolefin-Schrumpffolien, traditionell eine Nische, skalieren schnell, da Recyclingvorschriften in Europa und Nordamerika greifen. Polyethylen niedriger Dichte bleibt wichtig in Handfolienanwendungen, die auf seinen hohen Hafteffekt und Glanz angewiesen sind, während der Anteil von PVC weiter sinkt, außer in bestimmten industriellen Sleeves, wo Optik und Steifigkeit entscheidend sind. Recyceltes Polyethylen gewinnt an Dynamik, da Markeninhaber sich zu einem Post-Consumer-Anteil von 25–30 % bis 2030 verpflichten; SYNDIGO-recyceltes LLDPE verdrängt bereits Primärqualitäten in Nicht-Lebensmittelfolien, nachdem es Gleichwertigkeit bei Durchstichtests nachgewiesen hat.

Nach Dicke:
Ultradünne Stärken gewinnen Premium-PositionierungIm Jahr 2025 machten konventionelle Stärken von 15–25 µm 44,27 % des Umsatzes aus und boten eine ausgewogene Balance zwischen Kosten, Gerätekompatibilität und mechanischer Festigkeit. Ultradünne Folien mit einer Stärke von 15 µm oder weniger verzeichnen ein jährliches Wachstum von 5,83 %, dank Nanoschicht-Düsen, die die Reißfestigkeit mit über 100 abwechselnden Mikroschichten verbessern. Eine neu kommerzialisierte Streckfolie, die 2025 von 23 auf 12 µm überging, erzielte eine Reduzierung des Materialeinsatzes um 48 % und eine Verringerung der Scope-3-Emissionen pro Palette um 20 %, während die Ladungsintegrität auf vollautomatischen Linien erhalten blieb.
Folien mit einer Stärke von mehr als 25 µm spielen weiterhin eine entscheidende Rolle in Schwerlastanwendungen, von Bau und Stahlspulen bis hin zu landwirtschaftlichem Silage. Hier hat die Betonung von UV-Stabilität und Durchstichfestigkeit Vorrang vor bloßen Gewichtseinsparungen. Obwohl ihr Wachstum moderater ist, wird es konstant durch Kapitalinvestitionen in Infrastruktur und erneuerbare Energien unterstützt, die beide korrosionsbeständige Verpackungen für längere Außenlagerung erfordern.
Nach Anwendung:
Logistik diversifiziert sich über die Palettenumwicklung hinausDie Palettenumwicklung behielt 2025 einen Anteil von 41,11 % am Anwendungsumsatz dank einer umfangreichen installierten Basis von Rotations- und Orbitalwicklern, die jährlich Milliarden von Paletten sichern. Die Marktgröße für Streck- und Schrumpffolien im Bereich Palettenumwicklung soll bis 2031 10,4 Milliarden USD erreichen, obwohl ihr Anteil leicht sinken wird, da neuere Anwendungen expandieren. Manipulationssichere Überfolien und Streckhauben mit fünfseitiger Abdeckung bei 30–50 % weniger Folieneinsatz skalieren schnell in pharmazeutischen und elektronischen Lieferketten.
Sleeve- und Etikettenverpackungen sind die am schnellsten wachsende Anwendung mit einem CAGR von 6,01 % bis 2031, angetrieben durch Getränkemarken, die PVC-Sleeves zugunsten von Polyolefin-Alternativen aufgeben, die Recyclingprotokolle erfüllen. Lebensmittel- und Getränke-Multipacks verlassen sich weiterhin auf Schrumpfbündel, die eine hohe Regalwirkungsklarheit bieten, während Industriegüterschutz und Landwirtschaft dickere Folien mit UV-Stabilisatoren bevorzugen.
Nach Endverbraucherbranche:
Dominanz von Lebensmitteln und Getränken inmitten des E-Commerce-BoomsLebensmittel und Getränke hielten 33,28 % der Nachfrage im Jahr 2025, da Konserven, Getränke und Frischprodukte auf klare, starke Überfolien für Sichtprüfung und Manipulationsschutz angewiesen sind. Die E-Commerce-Logistik wächst mit einem CAGR von 6,13 % bis 2031, angetrieben durch das nordamerikanische Paketaufkommen, das 2026 25 Milliarden Einheiten überstieg. Automatisierte Linien, die 200 Paletten pro Stunde verarbeiten, erfordern dünnere Folien mit 300 % Vorstreckung, die den Harzbedarf senken, ohne die Ladungssicherheit zu beeinträchtigen.
Die Nutzung in der Pharma- und Gesundheitsbranche wächst parallel, da Biologika und Impfstoffe Folien benötigen, die bei −80 °C flexibel bleiben. Temperaturanzeigende und RFID-fähige Folien gewährleisten die Rückverfolgbarkeit gemäß den Serialisierungsgesetzen in der Europäischen Union und den Vereinigten Staaten. Unterhaltungselektronik, Haushaltsgeräte und die industrielle Fertigung runden die Nachfrage mit moderatem, aber stetigem Wachstum ab, das mit der Produktion langlebiger Güter verbunden ist.
Geografische Analyse
APAC- und Naher-Osten-Markt für Stretch- und Schrumpffolien
Asien-Pazifik erwirtschaftete 41,25 % des Umsatzes im Jahr 2025 und soll bis 2031 mit 6,19 % wachsen. Kapazitätserweiterungen im Wert von 2.240 Crore Rupien (251 Millionen USD) in Gujarat und Karnataka werden Exporte in die Golf- und südostasiatischen Korridore bedienen. China liefert das größte Volumen, doch der langsamere Inlandsverbrauch drängt Verarbeiter auf Überseemärkte, während Indien, Vietnam und Thailand automatisiertes Stretch-Hooding einführen, um den Anforderungen multinationaler Kunden zu entsprechen. Entwickelte Volkswirtschaften wie Japan, Südkorea und Australien konzentrieren sich auf recyclingfähige Mono-Folien und Automatisierungsupgrades für Produktionslinien.
Nordamerika-Markt für Stretch- und Schrumpffolien
Die Nachfrage in Nordamerika wird durch die Fusion von Amcor und Berry gestützt, die die größte Schrumpffolien-Plattform der Region geschaffen hat. Die Erweiterung von Sigma Plastics Group in Georgia im Wert von 39 Millionen USD wird bis Dezember 2026 rund 13.935 Quadratmeter zusätzliche Stretch-Folien-Kapazität schaffen und damit eine Versorgungslücke zwischen den Standorten in Kentucky und Kalifornien schließen. Die Vereinigten Staaten profitieren von E-Commerce-Paketvolumina und dem Nearshoring in Südostasien, während Mexiko und Kanada von angekündigten Fertigungsinvestitionen in Höhe von 40 Milliarden USD seit 2024 profitieren, die die Einführung von Stretch-Hoods in der Automobil- und Elektronikindustrie begünstigen.
Europa-Markt für Stretch- und Schrumpffolien
Europas Entwicklung wird durch die Verpackungs- und Verpackungsabfallverordnung geprägt, die bis 2030 einen Recyclinganteil von 35 % vorschreibt. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien dominieren den Verbrauch dank einer ausgereiften Recyclinginfrastruktur und ambitionierter Markenverpflichtungen. Osteuropäische Länder ziehen Greenfield-Folienwerke an, die von niedrigeren Arbeitskosten und der Nähe zu Fertigungsclustern profitieren. Coveris investierte 2025 10,5 Millionen USD in Halle, Deutschland, um die Kapazitäten für recycelbare Mono-Folien und medizinische Produktionslinien zu erweitern.
Wettbewerbslandschaft
Der Markt für Streck- und Schrumpffolien ist mäßig konzentriert, mit führenden Akteuren wie AEP Industries Inc., Amcor plc, Sealed Air, Mondi, Sigma Plastics Group. Die durch Private Equity unterstützte Konsolidierung beschleunigte sich 2025–2026, da Investoren Skaleneffekte anstrebten, um die Rohstoffvolatilität auszugleichen und kostspielige Dünnfolien-Technologien zu finanzieren. Die Übernahme von Sealed Air durch Clayton, Dubilier & Rice (einen privaten Investmentfonds) im Februar 2026 für 10,3 Milliarden USD unterstreicht die Prämie, die Unternehmen mit Automatisierungsserviceverträgen und Verbrauchsmaterialannuitäten zugewiesen wird.
Erstklassige Akteure setzen Nanoschicht-Coextrusion und Metallocenharze ein, um Premiummargen im ultradünnen Segment zu erzielen, wo Linienkosten von 5–12 Millionen USD viele regionale Verarbeiter abschrecken. Technologiegetriebene Marktführer haben ihre Werke auch mit industriellen IoT-Sensoren und Hochgeschwindigkeits-Sichtprüfung ausgestattet, was die Gesamtanlageneffektivität um mehr als 200 Basispunkte steigert. Im Gegensatz dazu haben familiengeführte Verarbeiter, die auf veraltete Anlagen angewiesen sind, Schwierigkeiten, die engen Dickentoleranzen für 12–15 µm starke Folien zu erfüllen.
Kreislaufwirtschaftsinitiativen sind ein wachsendes Wettbewerbsfeld. Markeninhaber wie Procter & Gamble unterzeichnen mehrjährige Lieferverträge, um Ziele für einen Recyclingmaterialanteil von 25 % zu erfüllen. Kooperationsprojekte wie Revoloop, gestartet von Dow und RKW Group, kommerzialisieren Schrumpffolien mit bis zu 100 % recyceltem Polyethylen und umgehen dabei die Kontaminationsprobleme des gemischten mechanischen Recyclings.
Marktführer im Streck- und Schrumpffolienmarkt
-
AEP Industries Inc.
-
Amcor plc
-
Inteplast Group
-
Sealed Air
-
Sigma Plastics Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Stretch- und Schrumpffolien-Markt Unternehmen in diesem Bericht
- AEP Industries Inc.
- Amcor plc
- Bonset America Corporation
- Charter Next Generation (CNG)
- Coveris
- Egeria
- Inteplast Group
- IPG
- Mondi
- Paragon Films
- Polifilm Group
- RKW Group
- SABIC
- Sealed Air
- Sigma Plastics Group
- Signode Industrial Group LLC
- Taghleef Industries
- UFlex Limited
- Winpak LTD.
Neueste Industrielle Entwicklungen in Stretch- und Schrumpffolien-Markt
- Januar 2026: Dow und RKW Group veröffentlichten den ersten kommerziellen Lauf von Revoloop-Schrumpffolie aus 100 % post-consumer recyceltem Polyethylen für Getränke-Multipacks.
- April 2026: Sigma Plastics Group begann mit dem Bau seines 39-Millionen-USD-Werks in Columbus, Georgia, das im Dezember 2026 mit einer Streckfolienkapazität von 48.000 Tonnen pro Jahr mit Fokus auf ultradünne Stärken eröffnet werden soll.
Umfang des globalen Streck- und Schrumpffolienmarktberichts
Streckfolien (elastisch, verwendet für Palettierung/Ladungsstabilität) und Schrumpffolien (wärmeaktiviert, verwendet zum Umwickeln/Bündeln von Artikeln) sind wesentliche, unterschiedliche Kunststoffverpackungsmaterialien. Streckfolie umwickelt Artikel durch elastische Spannung. Schrumpffolie, häufig aus Polyolefin oder PVC, schrumpft beim Erhitzen und bietet eine enge, schützende und oft klare, manipulationssichere Versiegelung für den Einzelhandel.
Der Markt ist segmentiert nach Folientyp, Materialtyp, Dicke, Anwendung und Endverbraucherbranche. Nach Folientyp ist der Markt in Streckfolie und Schrumpffolie unterteilt. Nach Materialtyp ist der Markt in lineares Polyethylen niedriger Dichte (LLDPE), Polyethylen niedriger Dichte (LDPE), mLLDPE und Metallocenmischungen, Polyvinylchlorid (PVC), Polyolefin (POF) und andere Materialien (einschließlich EVOH, PLA und recyceltes PE) unterteilt. Nach Dicke ist der Markt in kleiner oder gleich 15 µm, 15–25 µm und größer als 25 µm unterteilt. Nach Anwendung ist der Markt in Palettenumwicklung und Bündelung, Sleeve- und Etikettenverpackung, manipulationssichere Überfolien, Lebensmittel- und Getränkepacks, Industriegüterschutz und sonstige Anwendungen unterteilt. Nach Endverbraucherbranche ist der Markt in Lebensmittel und Getränke, Pharma und Gesundheitswesen, Unterhaltungselektronik und Haushaltsgeräte, industrielle Fertigung, E-Commerce und Drittlogistik sowie sonstige Endverbraucherbranchen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Streck- und Schrumpffolien in 18 Ländern weltweit. Für jedes Segment werden Marktgrößen und Prognosen in Wert (USD) angegeben.
Segmentierungsübersicht
| Streckfolie |
| Schrumpffolie |
| Lineares Polyethylen niedriger Dichte (LLDPE) |
| Polyethylen niedriger Dichte (LDPE) |
| mLLDPE und Metallocenmischungen |
| Polyvinylchlorid (PVC) |
| Polyolefin (POF) |
| Andere Materialien (EVOH, PLA, recyceltes PE) |
| Kleiner oder gleich 15 µm |
| 15–25 µm |
| Größer als 25 µm |
| Palettenumwicklung und Bündelung |
| Sleeve- und Etikettenverpackung |
| Manipulationssichere Überfolien |
| Lebensmittel- und Getränkepacks |
| Industriegüterschutz |
| Sonstige Anwendungen |
| Lebensmittel und Getränke |
| Pharma und Gesundheitswesen |
| Unterhaltungselektronik und Haushaltsgeräte |
| Industrielle Fertigung |
| E-Commerce und Drittlogistik |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Folientyp | Streckfolie | |
| Schrumpffolie | ||
| Nach Materialtyp | Lineares Polyethylen niedriger Dichte (LLDPE) | |
| Polyethylen niedriger Dichte (LDPE) | ||
| mLLDPE und Metallocenmischungen | ||
| Polyvinylchlorid (PVC) | ||
| Polyolefin (POF) | ||
| Andere Materialien (EVOH, PLA, recyceltes PE) | ||
| Nach Dicke | Kleiner oder gleich 15 µm | |
| 15–25 µm | ||
| Größer als 25 µm | ||
| Nach Anwendung | Palettenumwicklung und Bündelung | |
| Sleeve- und Etikettenverpackung | ||
| Manipulationssichere Überfolien | ||
| Lebensmittel- und Getränkepacks | ||
| Industriegüterschutz | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Lebensmittel und Getränke | |
| Pharma und Gesundheitswesen | ||
| Unterhaltungselektronik und Haushaltsgeräte | ||
| Industrielle Fertigung | ||
| E-Commerce und Drittlogistik | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Streck- und Schrumpffolien bis 2031 erreichen?
Der Streck- und Schrumpffolienmarkt hatte im Jahr 2025 einen Wert von 17,93 Milliarden USD und wird voraussichtlich von 18,92 Milliarden USD im Jahr 2026 auf 24,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,51 % während des Prognosezeitraums (2026–2031).
Welcher Folientyp wird bis 2031 am schnellsten wachsen?
Schrumpffolie soll jährlich um 5,89 % wachsen, da Polyolefinqualitäten PVC in Getränke-Multipacks und Sleeve-Etiketten ersetzen.
Warum gewinnen metallocenbasierte Harze Marktanteile bei Streckfolien?
Sie ermöglichen eine Dünnfolienherstellung um 10–20 % ohne Verlust der Durchstichfestigkeit, reduzieren das Frachtgewicht und helfen Verarbeitern, die Anforderungen an 35 % Recyclingmaterialanteil zu erfüllen.
Wie gestaltet Asien-Pazifik die Gesamtnachfrage?
Die Region hielt 41,25 % des Umsatzes im Jahr 2025 und soll bis 2031 mit 6,19 % wachsen, dank neuer Kapazitäten in Indien, die auf Exportkorridore in Richtung des Golfkooperationsrats und Südostasiens abzielen.