
Tamaño y Participación del Mercado de UAV Pequeños en América del Sur
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 495.41 Millones de dólares |
| Tamaño del Mercado (2026) | 549.02 Millones de dólares |
| Tamaño del Mercado (2031) | 946.72 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.51 % |
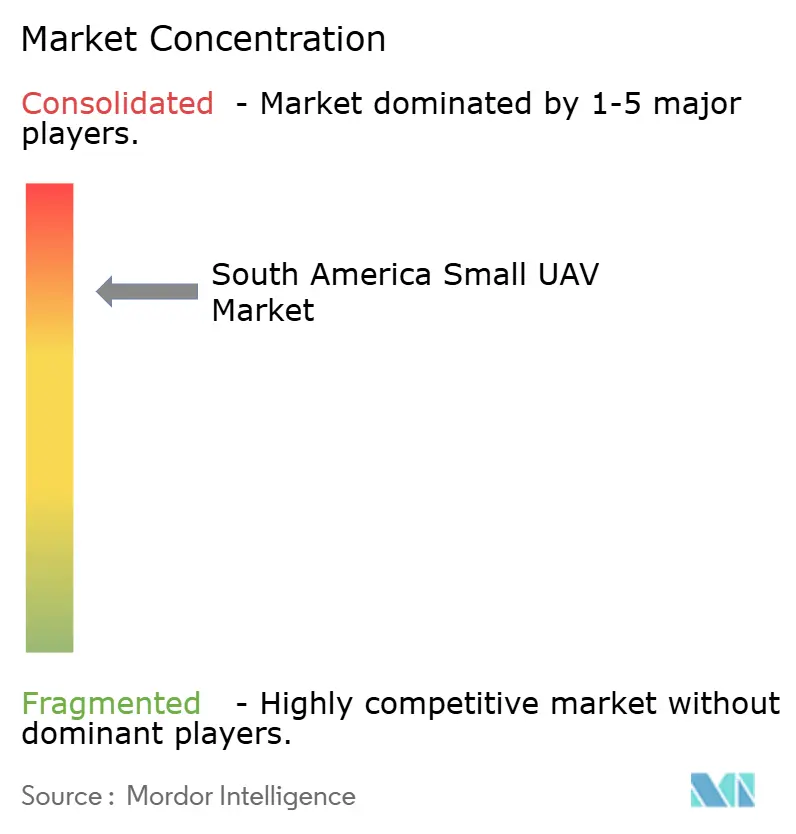
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de UAV Pequeños en América del Sur por Mordor Intelligence
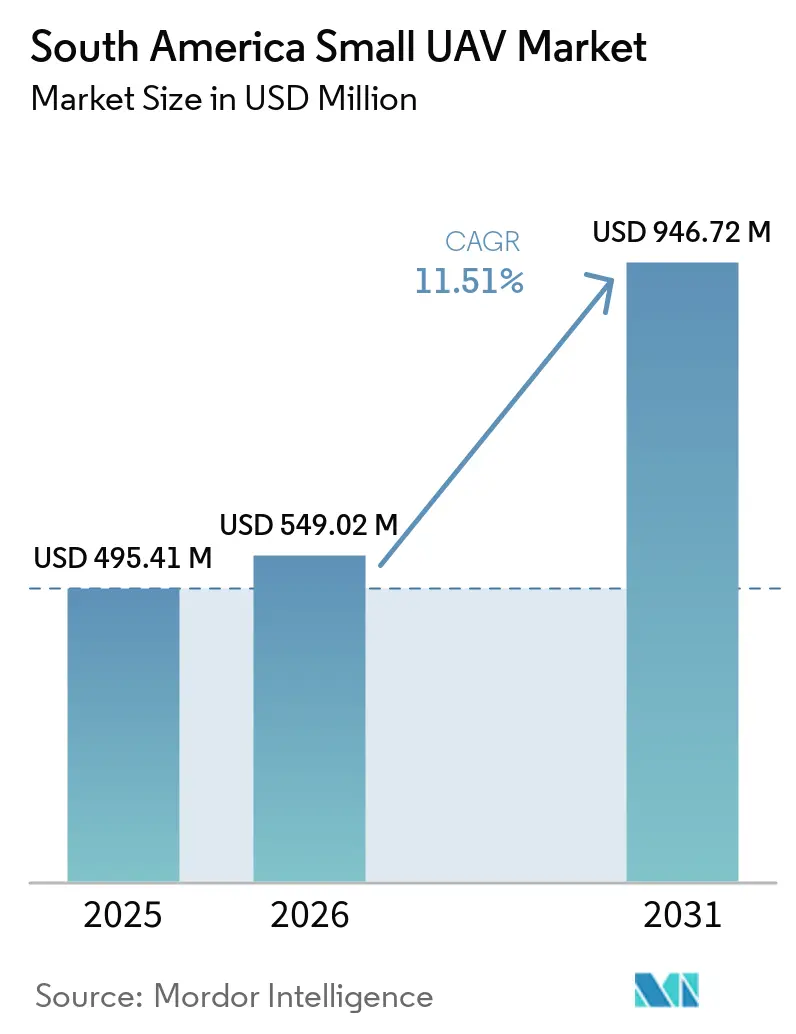
El tamaño del mercado de pequeños UAV en América del Sur se valoró en 495,41 millones de USD en 2025, y se prevé que crezca desde 549,02 millones de USD en 2026 hasta alcanzar 946,72 millones de USD en 2031, a una CAGR del 11,51% durante el período de pronóstico (2026-2031). La demanda está evolucionando desde patrullajes fronterizos periódicos hacia una vigilancia persistente a lo largo de fronteras, vías fluviales, bosques y terrenos remotos. Brasil y Colombia concentran gran parte de la actividad de adquisición a corto plazo, dado que sus programas de seguridad requieren recopilación regular de inteligencia. La producción local también se está convirtiendo en un factor cada vez más importante en las decisiones de adquisición, especialmente en los casos en que los gobiernos buscan capacidad nacional y menor dependencia de las importaciones. Las normas de control de exportaciones condicionan la selección de proveedores y crean espacio para sistemas brasileños, israelíes, turcos y europeos que pueden cumplir con los requisitos locales. El mercado de pequeños UAV en América del Sur también enfrenta condiciones de financiamiento desiguales, ya que la presión fiscal en Argentina y las limitadas asignaciones de capital en Perú pueden retrasar las compras planificadas.
Conclusiones Clave del Informe
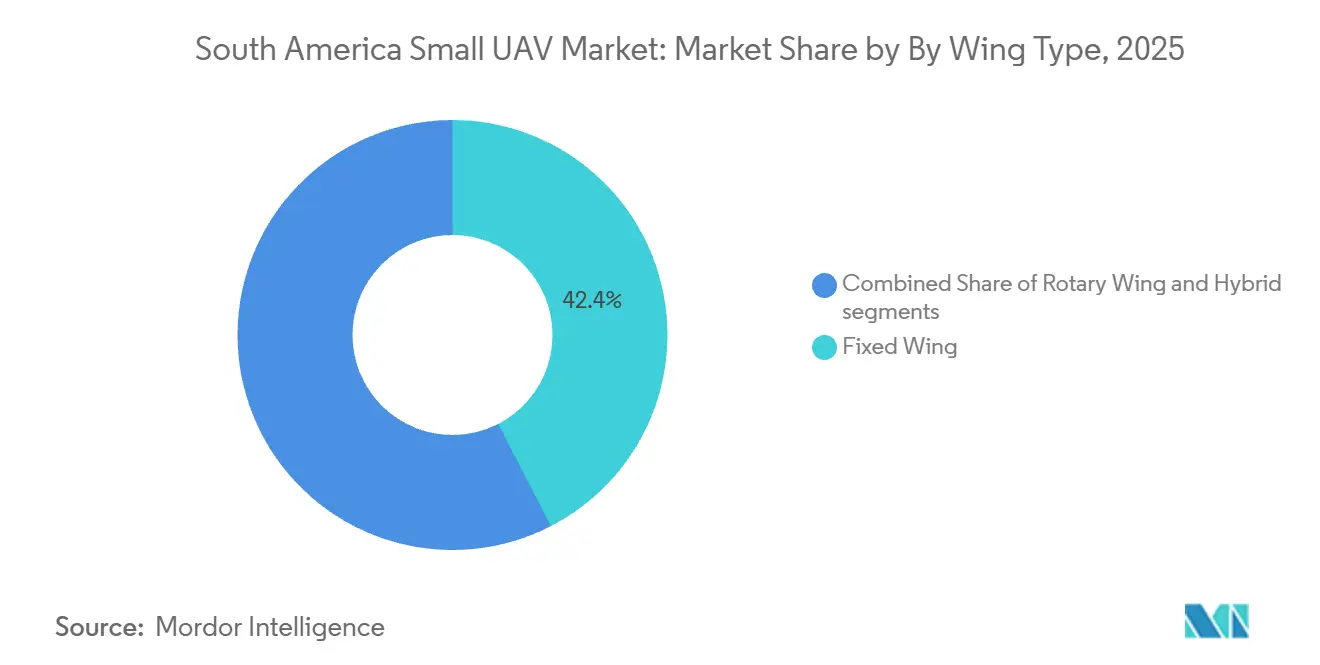
- Por tipo de ala, las plataformas de ala fija representaron el 42,44% de la participación del mercado de UAV pequeños en América del Sur en 2025, mientras que se proyecta que las plataformas híbridas crezcan a una CAGR del 12,67% hasta 2031.
- Por clase de tamaño, los sistemas mini representaron el 40,18% de los ingresos en 2025, mientras que se proyecta que los sistemas nano/micro crezcan a una CAGR del 13,82% hasta 2031.
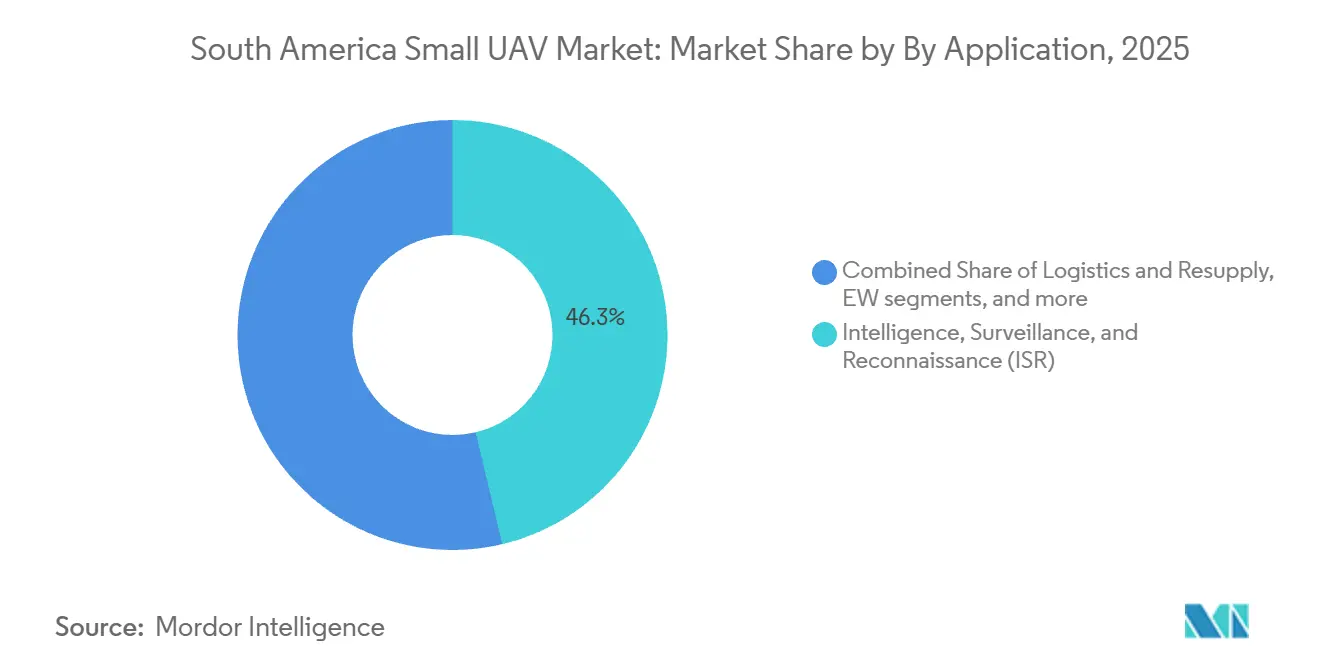
- Por aplicación, la ISR representó el 46,28% de los ingresos en 2025, mientras que se proyecta que la guerra electrónica crezca a una CAGR del 13,29% hasta 2031.
- Por tipo de propulsión, las baterías representaron el 39,98% de los ingresos en 2025, mientras que se proyecta que los sistemas de celdas de combustible crezcan a una CAGR del 14,91% hasta 2031.
- Por geografía, Brasil representó el 41,93% de los ingresos en 2025, mientras que se proyecta que Chile crezca a una CAGR del 13,55% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la defensa y demanda táctica de ISR | +2.80% | Brasil, Colombia, Chile | Largo plazo (≥ 4 años) |
| Requisitos de vigilancia fronteriza, marítima y de la cuenca amazónica | +1.90% | Brasil, Colombia, Perú, Bolivia y estados de la cuenca amazónica | Mediano plazo (2-4 años) |
| Desarrollo sudamericano autóctono y objetivos de contenido local | +1.30% | Brasil, Colombia, Argentina y Chile | Largo plazo (≥ 4 años) |
| Requisitos de sistemas contra UAV y plataformas desechables de bajo costo | +1.60% | Colombia, Brasil y Argentina | Corto plazo (≤ 2 años) |
| Asistencia de seguridad de Estados Unidos y requisitos de interoperabilidad | +1.10% | Colombia, Brasil, Perú y Chile | Mediano plazo (2-4 años) |
| Acceso operacional en terrenos montañosos y remotos | +0.70% | Colombia, Perú, Bolivia, Chile y Ecuador | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Defensa y Demanda Táctica de ISR
Las fuerzas armadas sudamericanas están renovando sus programas de equipamiento, con UAV pequeños que apoyan la vigilancia y la coordinación operacional. El Ejército de Brasil ha incorporado sistemas no tripulados en ejercicios para hacer frente a las amenazas planteadas por aeronaves pilotadas de forma remota. Durante la Operação Sagitta Primus, un importante ejercicio antiaéreo realizado por el Ejército Brasileño en julio de 2026, se probaron procedimientos de contra-RPAS en capas que involucraban vehículos blindados, inhibidores de señal y centros de respuesta electrónica. El ejercicio demuestra el valor operacional de la coordinación entre vigilancia, medidas electrónicas y fuerzas terrestres. La cobertura de ISR apoya la identificación y el seguimiento de amenazas antes de que una fuerza comprometa otros activos. Estos requisitos respaldan la demanda de sistemas que puedan proporcionar conciencia situacional persistente en entornos terrestres, aéreos y electrónicos.
Requisitos de Vigilancia Fronteriza, Marítima y de la Cuenca Amazónica
La cuenca amazónica cuenta con infraestructura fija limitada, lo que genera una necesidad continua de activos de vigilancia móviles. El Comandante del Ejército de Brasil declaró en junio de 2026 que las zonas fronterizas siguen siendo vulnerables sin tecnología basada en drones. CENSIPAM realiza adquisiciones de UAV pequeños para el monitoreo forestal a través del sistema de contratación federal de Brasil. El contrato Atlante II de Colombia por 300 millones de USD para 16 UAV de ISR apoya las necesidades de monitoreo marítimo, fluvial y fronterizo. El contrato cubre aeronaves programadas para entrega entre 2027 y 2030, lo que extiende la demanda más allá de un único año de adquisición. El mercado de UAV pequeños en América del Sur, por lo tanto, favorece las plataformas que pueden operar en entornos forestales, fluviales y marítimos.
Desarrollo Sudamericano Autóctono y Objetivos de Contenido Local
Brasil, Colombia y Argentina están trabajando para reducir la dependencia de los sistemas UAV importados. Los programas locales afectan la selección de proveedores porque los gobiernos evalúan cada vez más la participación industrial junto con el desempeño técnico. El Ministerio de Defensa de Colombia presentó el DRAGOM en F-AIR en julio de 2025 como un dron de reconocimiento y ataque desarrollado a nivel nacional. El ministerio declaró que el DRAGOM ingresó al inventario operacional del Ejército, la Armada y la Fuerza Aérea de Colombia.[1] El INVAP y la FAdeA de Argentina están desarrollando el IA-300 VTOL SVANT para el Ejército y el Cuerpo de Infantería de Marina. Los proveedores internacionales pueden enfrentar posiciones más débiles en las licitaciones si no ofrecen producción local, participación tecnológica o acuerdos de apoyo doméstico.
Requisitos de Sistemas Contra UAV y Plataformas Desechables de Bajo Costo
El uso creciente de drones comerciales por parte de grupos armados está impulsando la demanda de equipos contra drones y plataformas no tripuladas de bajo costo. El Proyecto Nacional Escudo Antidrones de Colombia tiene un presupuesto total reportado de COP 6,2 billones (1,97 mil millones de USD), con COP 1 billón (317,41 millones de USD) asignado para 2026. Colombia contrató 25 millones de USD en sistemas Dedrone Tactical en junio de 2026 para proteger bases militares. El programa también incluyó pruebas operacionales con más de 100 empresas de 21 países en métodos electrónicos y cinéticos contra drones.[2] Brasil integró su sistema antidrones doméstico SCE 0100 en SISFRON en 2025. El mercado de UAV pequeños en América del Sur obtiene un canal de demanda relacionado a medida que las medidas de guerra electrónica aumentan el valor de los vehículos no tripulados de menor costo y más reemplazables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de adquisición y presupuestos de defensa limitados | -2.10% | Argentina, Perú, Bolivia y la región en general | Corto plazo (≤ 2 años) |
| Controles de exportación, límites a la transferencia de tecnología y dependencia de subsistemas importados | -1.40% | Brasil, Colombia y Chile | Mediano plazo (2-4 años) |
| Escasez de operadores, técnicos de mantenimiento y analistas de misiones de UAV militares | -0.90% | A nivel regional, particularmente en Perú, Bolivia y Ecuador | Largo plazo (≥ 4 años) |
| Espacio aéreo fragmentado, certificación y reglas de enfrentamiento | -0.60% | Zonas de operación transfronterizas y multinacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de Adquisición y Presupuestos de Defensa Limitados
Los largos ciclos de aprobación y las liberaciones intermitentes de presupuesto pueden retrasar las compras incluso cuando las necesidades operacionales son claras. El gasto en defensa de Argentina fue de 3,88 mil millones de USD en 2025, equivalente al 0,76% del PIB. El gobierno congeló muchos programas de adquisición fuera de su adquisición de F-16, lo que dejó el programa de UAV autóctono dependiente del financiamiento FONDEF. La asignación presupuestaria de defensa de Perú para 2026 fue de 2,55 mil millones de USD, lo que representa un aumento nominal del 14%. Gran parte de esa asignación se destinó a un programa de aeronaves de combate en lugar de ampliar la flota de UAV pequeños. Por lo tanto, es probable que Brasil y Colombia reciban una mayor proporción de los contratos a corto plazo en el mercado de UAV pequeños en América del Sur.
Controles de Exportación, Límites a la Transferencia de Tecnología y Dependencia de Subsistemas Importados
El aviso SARP de Categoría 3 de Brasil de marzo de 2025 requería que los sistemas elegibles estuvieran libres de las restricciones del Reglamento Internacional de Tráfico de Armas de Estados Unidos. Este requisito redujo el papel de algunos contratistas principales estadounidenses y aumentó la relevancia de las ofertas domésticas, israelíes y turcas. Los subsistemas importados siguen siendo una restricción incluso cuando una plataforma no está sujeta a una restricción en sí misma. Las unidades de propulsión, las cargas útiles electroópticas e infrarrojas y el software de enlace de datos pueden incluir componentes controlados. Estas dependencias pueden extender los plazos de adquisición y elevar el costo total de propiedad para los usuarios militares. También refuerzan el interés en el ensamblaje local, el mantenimiento y los acuerdos de suministro alternativos en todo el mercado de UAV pequeños en América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Ala:
Las Plataformas de Ala Fija Sostienen los Ingresos de ISR Mientras las Configuraciones Híbridas Crecen Más RápidoLos sistemas de ala fija representaron el 42,44% de la participación del mercado de UAV pequeños en América del Sur en 2025. Su resistencia apoya la cobertura de grandes áreas sobre la cuenca amazónica, los corredores fronterizos y las zonas marítimas. Las flotas de ala fija también generan demanda de mantenimiento, repuestos y capacitación de operadores después de la compra inicial del sistema. La Fuerza Aérea Brasileña continuó operando sistemas Hermes 900, designados RQ-900 en servicio, con un paquete de apoyo de 134 millones de BRL (23,5 millones de USD) que cubre mantenimiento, repuestos y capacitación hasta 2030. Este tipo de acuerdo de apoyo amplía la demanda más allá de la adquisición de células.
Los sistemas de ala rotatoria sirven para misiones de corto alcance donde el acceso vertical y el posicionamiento preciso son más importantes. Son relevantes en ubicaciones urbanas, entornos fluviales y terrenos montañosos con áreas de aterrizaje limitadas. El uso de sistemas CAMCOPTER S-100 por parte de Chile en la Araucanía muestra el caso operacional de este enfoque. Se proyecta que los sistemas híbridos crezcan a una CAGR del 12,67% hasta 2031, la tasa más alta entre los tipos de ala. Estas aeronaves combinan la capacidad de despegue vertical con la resistencia de crucero de ala fija. Es probable que la industria de UAV pequeños en América del Sur valore esta configuración donde las fuerzas necesitan desplegar activos de ISR desde ubicaciones remotas o restringidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Clase de Tamaño:
Los Sistemas Mini Lideran los Ingresos Mientras las Plataformas Nano/Micro Apoyan el Uso a Nivel de EscuadraLos sistemas mini con un peso de entre 2 y 20 kg representaron el 40,18% del mercado de UAV pequeños en América del Sur en 2025. Su posición refleja su uso en tareas de ISR, logística y guerra electrónica temprana. Estos sistemas ofrecen un equilibrio entre portabilidad, capacidad de carga útil y resistencia de vuelo. También son prácticos para fuerzas que necesitan un sistema desplegable sin la carga logística de aeronaves más grandes. La base existente de sistemas mini respalda la demanda continua de capacitación, mantenimiento y unidades de reemplazo. También ofrece a los proveedores una categoría de plataforma familiar en la que agregar nuevas cargas útiles.
Se proyecta que los sistemas nano/micro de menos de 2 kg crezcan a una CAGR del 13,82% hasta 2031. Su crecimiento refleja la demanda de conciencia situacional a nivel de escuadra, pruebas contra UAV y uso portátil por parte de unidades de selva y montaña. Los sistemas pequeños con un peso de entre 21 y 150 kg siguen siendo importantes para la cobertura de ISR persistente a lo largo de rutas estratégicas. El marco de clasificación de Brasil afecta la forma en que se estructuran los programas porque los sistemas con un peso de entre 21 y 150 kg se encuentran dentro de la Clase 2. Esta clasificación afecta los requisitos de certificación antes de que los sistemas entren en servicio. El tamaño del mercado de UAV pequeños en América del Sur para sistemas nano/micro se beneficia de la demanda táctica donde el despliegue rápido y la reducción de las necesidades de transporte son importantes.
Por Aplicación:
ISR Mantiene la Mayor Posición de Ingresos Mientras la Guerra Electrónica AvanzaLa ISR representó el 46,28% de la participación del mercado de UAV pequeños en América del Sur en 2025. El monitoreo fronterizo, las operaciones contra el narcotráfico y la vigilancia forestal sostienen esta aplicación. El CENSIPAM de Brasil utiliza la adquisición de UAV pequeños para el monitoreo forestal a través del sistema federal. El Departamento de Comercio de Estados Unidos identifica el uso de sistemas automatizados y autónomos por parte de Brasil en aplicaciones del sector público.[3] Las operaciones de ISR requieren recopilación regular de datos, lo que respalda una necesidad recurrente de plataformas, cargas útiles y personal capacitado. Esto convierte a la ISR en la aplicación central del gasto regional en UAV pequeños.
Se proyecta que la guerra electrónica crezca a una CAGR del 13,29% hasta 2031. La demanda proviene de la doctrina contra UAV y la necesidad de recopilar o interrumpir señales en áreas operacionales en disputa. Brasil desarrolló el sistema SCE 0100 a nivel nacional y lo desplegó a escala en junio de 2025. Las aplicaciones de combate y munición de merodeo también están ganando atención en la planificación de fuerzas regionales. La logística y el reabastecimiento siguen siendo aplicaciones menores, pero pueden apoyar operaciones donde el acceso por carretera es débil. La actividad de capacitación y simulación sigue vinculada a la creciente base instalada de sistemas y a la necesidad de tripulaciones calificadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Propulsión:
Las Baterías Lideran los Ingresos Actuales Mientras las Celdas de Combustible Amplían la Resistencia de la MisiónLos sistemas propulsados por baterías representaron el 39,98% de los ingresos en 2025. Se utilizan ampliamente en plataformas mini y nano/micro porque tienen una baja firma acústica y una logística más sencilla. Su modelo operativo se adapta a misiones que no requieren larga resistencia ni soporte de combustible complejo. Los menores costos de las baterías también respaldan un despliegue más amplio de plataformas tácticas más pequeñas. Se espera que la base instalada de sistemas de baterías siga siendo importante durante el período de pronóstico. Los sistemas de combustión interna también mantienen un papel donde se requiere densidad energética y compatibilidad de combustible.
Se proyecta que los sistemas de celdas de combustible crezcan a una CAGR del 14,91% hasta 2031, la tasa más alta entre los tipos de propulsión. BlueBird Aero Systems informó en febrero de 2025 que su WanderB-VTOL de celda de combustible de hidrógeno completó la validación en campo con más de 6 horas de resistencia y 1.000 horas de operación antes del mantenimiento. Heven AeroTech recibió un Acuerdo de Pedido Básico del Ejército de Estados Unidos para su UAV Z1 propulsado por hidrógeno en enero de 2026. La empresa declaró que la plataforma ofrece más de 10 horas de resistencia y un alcance de 740 km. La mayor resistencia es relevante para las operaciones remotas en el Amazonas y los Andes donde el reabastecimiento es difícil. La industria de UAV pequeños en América del Sur puede utilizar esta capacidad para abordar misiones que los sistemas de baterías no pueden sostener.
Análisis Geográfico
Mercado de Pequeños UAV en Brasil
Brasil representó el 41,93% de la cuota del mercado de pequeños UAV en América del Sur en 2025. El programa SISFRON, la modernización de la Aviación del Ejército y el programa de munición merodeadora ASTROS respaldan la demanda del país. SISFRON cuenta con 2,8 mil millones de USD asignados para cubrir 16.886 km de frontera con sensores. Brasil también utilizó drones Hermes 900 durante las inundaciones de Rio Grande do Sul en 2024 para operaciones de búsqueda y rescate. Este uso demostró el valor de los sistemas tanto en emergencias civiles como en tareas de defensa. La Armada de Brasil estableció su 1.er Escuadrón de Aeronaves Pilotadas de Forma Remota en la Base Aeronaval de São Pedro da Aldeia en 2025. La unidad creó un requisito de ISR marítimo a escala institucional.
Mercado de Pequeños UAV en Chile
Se proyecta que Chile crecerá a una CAGR del 13,55% hasta 2031. Su enfoque de adquisición hace hincapié en la calidad de las capacidades y la interoperabilidad con socios europeos. Los Carabineros de Chile adquirieron 2 sistemas CAMCOPTER S-100 por 6,80 millones de USD en diciembre de 2024. Los sistemas fueron utilizados en la Araucanía tras completar los operadores 2 meses de entrenamiento en Viena. La DAN 151 Edición 3 de Chile proporciona el marco operativo para las misiones de RPAS de interés público. Una propuesta de Edición 4 alinearía las normas de registro, autorización y zonas restringidas más estrechamente con los estándares de la Unión Europea. La Fuerza Aérea de Chile también está desarrollando un UAV nacional a través del PDAC, en colaboración con ENAER y DTS.
Mercado de Pequeños UAV en América del Sur
Colombia enfrenta una demanda operativa urgente tras el aumento del 138% interanual de los ataques con drones por parte de grupos armados hasta 2025. Su ministerio de defensa designó los sistemas contra-UAV como equipamiento estándar de pelotón y lanzó el Proyecto Escudo Nacional Antidrones por COP 6,2 billones (1,97 mil millones de USD). DRAGOM muestra la ambición de Colombia de ser tanto comprador como productor regional de sistemas UAV. Argentina mantuvo proyectos tecnológicos nacionales a pesar de las restricciones fiscales sobre las adquisiciones en el extranjero. Perú firmó un acuerdo de 28,1 millones de USD con NORINCO para 2 UAV CW-15 que incluyen capacidad cartográfica y de vigilancia 3D con Beidou-GPS. Bolivia, Ecuador, Uruguay y Paraguay muestran una demanda institucional incipiente, aunque los límites fiscales y la escasa capacidad industrial nacional restringen las adquisiciones. El mercado de pequeños UAV en América del Sur presenta, por tanto, condiciones de demanda diferentes en sus mercados nacionales.
Panorama Competitivo
El mercado de UAV pequeños en América del Sur tiene una concentración moderada a nivel de proveedor de plataformas. Los sistemas de origen israelí y estadounidense siguen siendo importantes en las aplicaciones de ISR de mayor valor. Los participantes domésticos y europeos están ganando posiciones en guerra electrónica, contra UAV y categorías nano/micro. Elbit Systems tiene una presencia sostenida en Brasil a través del apoyo logístico para la flota Hermes 900 de la Fuerza Aérea Brasileña. Esta relación respalda la actividad recurrente de mantenimiento y suministro hasta 2030. Las normas de adquisición brasileñas que restringen los sistemas controlados por el Reglamento Internacional de Tráfico de Armas pueden favorecer a los proveedores con menos restricciones de contenido estadounidense.
AeroVironment recibió un contrato de cantidad indefinida de entrega indefinida (IDIQ) de Ventas Militares Extranjeras (FMS) por 874,26 millones de USD a 5 años del Ejército de Estados Unidos en diciembre de 2025. El contrato cubre los sistemas JUMP 20, Puma, Raven, P550 y Titan contra UAV para fuerzas aliadas y asociadas. Ofrece una vía de adquisición para las fuerzas sudamericanas elegibles que buscan sistemas de los Grupos 1 al 3. XMOBOTS mantiene una posición regional en el Ejército Brasileño a través del Nauru 1000C. La empresa también está desarrollando una variante armada Nauru 1000C ISTAR con misiles MBDA Enforcer Air. Su posición doméstica puede ayudarla a competir en el proceso de adquisición de Drones Armados de Brasil.
Quantum Systems aborda la demanda de sistemas híbridos de ala fija con despegue vertical. Su plataforma Vector cumple con los requisitos para el lanzamiento desde ubicaciones con infraestructura terrestre limitada. La instalación de Brasilia del EDGE Group respalda un enfoque de coproducción que se alinea con las prioridades de contenido local de Brasil. El DRAGOM del CIAC demuestra la presión de costos que los sistemas domésticos pueden crear en las categorías de menor costo. Parrot Drones SAS, Israel Aerospace Industries y los proveedores turcos pueden beneficiarse donde los requisitos de cumplimiento limitan las ofertas estadounidenses.
Líderes de la Industria de UAV Pequeños en América del Sur
-
AeroVironment, Inc.
-
Teledyne Technologies Incorporated
-
Elbit Systems Ltd.
-
XMOBOTS AEROESPACIAL E DEFESA LTDA
-
EDGE Group PJSC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pequeños UAV en América del Sur Empresas cubiertas en este informe
- AeroVironment, Inc.
- Teledyne Technologies Incorporated
- Elbit Systems Ltd.
- XMOBOTS AEROESPACIAL E DEFESA LTDA
- Lockheed Martin Corporation
- The Boeing Company
- Parrot Drones SAS
- EDGE Group PJSC
- Israel Aerospace Industries Ltd.
- Quantum Systems GmbH
- Bavovna AI Navigation
Desarrollos recientes de la industria en Mercado de Pequeños UAV en América del Sur
- Julio de 2026: El Ejército Argentino lanzó una licitación para adquirir cerca de 30 drones ligeros de reconocimiento. Estos UAV tácticos multisensor requieren más de 40 minutos de resistencia, un enlace de datos de 10 km y capacidades de imagen diurna y térmica. Además, Argentina y Estados Unidos establecieron una colaboración bilateral de defensa para codesarrollar, fabricar y comercializar drones militares de reconocimiento y plataformas contra UAV.
- Julio de 2025: El Ministerio de Defensa de Colombia lanzó oficialmente el DRAGOM en F-AIR 2025. Desarrollado por CIAC con ingeniería 100% colombiana, el DRAGOM, con un precio de 30.000 USD por unidad, es el primer dron militar de reconocimiento y ataque producido a nivel nacional en el país.
Alcance del Informe del Mercado de UAV Pequeños en América del Sur
La clase de UAV pequeños comprende los sistemas de aeronaves no tripuladas de Clase I con una masa inferior a 150 kg, según lo definido por el marco de clasificación de UAS de la OTAN, adaptado de STANAG 4670 y ATP-3.3.8.1. Los UAS de Clase I comprenden las categorías micro, mini y pequeño, y generalmente se emplean a nivel de unidad táctica y subunidad táctica para misiones que incluyen vigilancia, reconocimiento, recopilación de inteligencia y otras operaciones tácticas. El estudio de mercado cubre la adquisición y el despliegue de UAV pequeños en aplicaciones militares y de defensa en América del Sur. Estos UAV encuentran aplicaciones en ISR, combate, municiones de merodeo, logística y reabastecimiento, guerra electrónica (EW) y capacitación y simulación.
El mercado de UAV pequeños en América del Sur está segmentado por tipo de ala, clase de tamaño, aplicación, tipo de propulsión y geografía. Por tipo de ala, el mercado está segmentado en ala fija, ala rotatoria e híbrido. Por clase de tamaño, el mercado está segmentado en nano/micro, mini y pequeño. Por aplicación, el mercado está segmentado en ISR, combate – munición de merodeo, logística y reabastecimiento, guerra electrónica (EW) y capacitación y simulación. Por tipo de propulsión, el mercado está segmentado en motores de combustión interna, baterías y celdas de combustible. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de UAV pequeños en América del Sur en 5 países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Ala Fija |
| Ala Rotatoria |
| Híbrido |
| Nano/Micro (Menos de 2 kg) |
| Mini (2 a 20 kg) |
| Pequeño (20 a 150 kg) |
| Inteligencia, Vigilancia y Reconocimiento (ISR) |
| Combate – Munición de Merodeo |
| Logística y Reabastecimiento |
| Guerra Electrónica (EW) |
| Capacitación y Simulación |
| Motores de Combustión Interna |
| Baterías |
| Celdas de Combustible |
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Perú |
| Resto de América del Sur |
| Por Tipo de Ala | Ala Fija |
| Ala Rotatoria | |
| Híbrido | |
| Por Clase de Tamaño | Nano/Micro (Menos de 2 kg) |
| Mini (2 a 20 kg) | |
| Pequeño (20 a 150 kg) | |
| Por Aplicación | Inteligencia, Vigilancia y Reconocimiento (ISR) |
| Combate – Munición de Merodeo | |
| Logística y Reabastecimiento | |
| Guerra Electrónica (EW) | |
| Capacitación y Simulación | |
| Por Tipo de Propulsión | Motores de Combustión Interna |
| Baterías | |
| Celdas de Combustible | |
| Por Geografía | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para la demanda de UAV pequeños en América del Sur?
Se prevé que el mercado de UAV pequeños en América del Sur crezca a una CAGR del 11,51% de 2026 a 2031, alcanzando 946,72 millones de USD en 2031.
¿Qué configuración de ala lidera los ingresos regionales?
Los sistemas de ala fija representaron el 42,44% de los ingresos en 2025 porque respaldan misiones de vigilancia de larga resistencia en fronteras, bosques y zonas marítimas.
¿Qué aplicación de UAV pequeños está creciendo más rápido en América del Sur?
Se proyecta que la guerra electrónica crezca a una CAGR del 13,29% hasta 2031 a medida que aumentan los requisitos de contra UAV e inteligencia de señales.
¿Por qué los UAV de celdas de combustible están ganando atención en América del Sur?
Se proyecta que los sistemas de celdas de combustible crezcan a una CAGR del 14,91% porque la mayor resistencia apoya las operaciones remotas en el Amazonas y los Andes.
¿Qué país lidera los ingresos regionales de UAV pequeños?
Brasil representó el 41,93% de los ingresos regionales en 2025, respaldado por SISFRON, la modernización del Ejército y la actividad de ISR marítima.
¿Qué limita la adquisición de UAV pequeños en América del Sur?
Los largos ciclos de aprobación, los presupuestos limitados, los controles de exportación y la dependencia de subsistemas importados pueden retrasar los programas y aumentar los costos del ciclo de vida.