
Tamaño y Participación del Mercado de Construcción de Edificios Prefabricados (PEB) en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
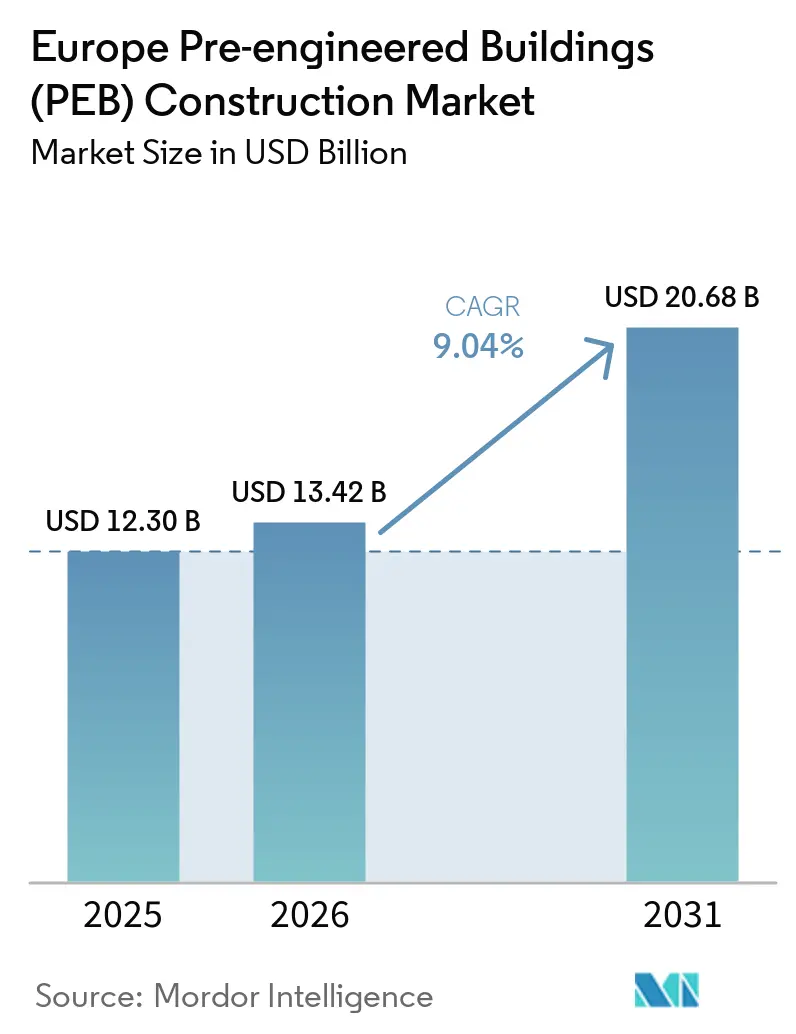
| Tamaño del mercado en el año base (2025) | 12.30 Mil millones de dólares |
| Tamaño del Mercado (2026) | 13.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.04 % |
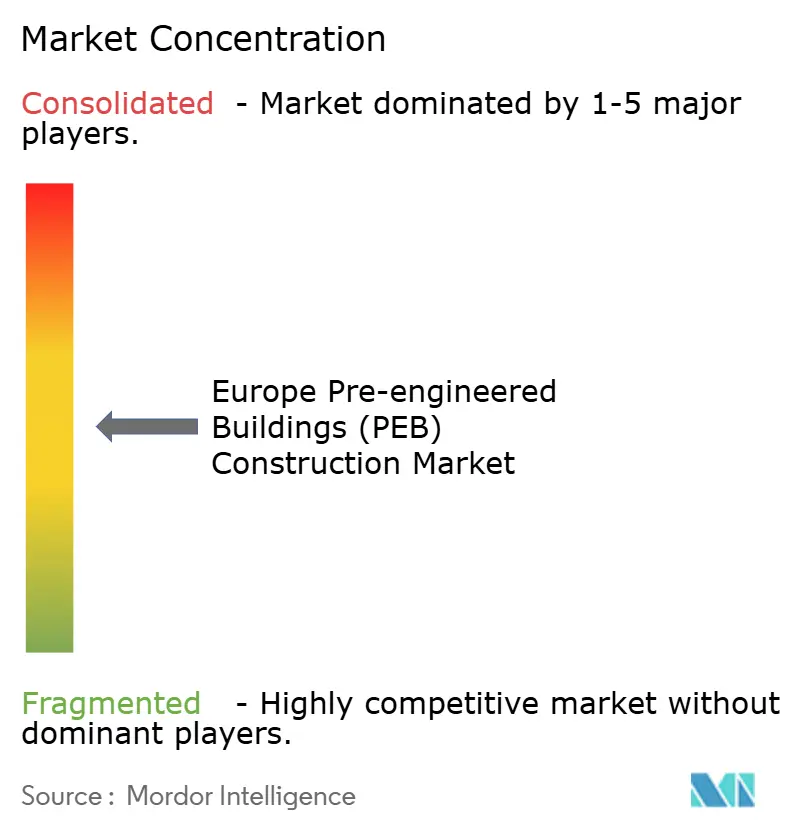
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Edificios Prefabricados (PEB) en Europa por Mordor Intelligence
El tamaño del Mercado de Construcción de Edificios Prefabricados en Europa fue valorado en 12,30 mil millones de USD en 2025 y se estima que crecerá desde 13,42 mil millones de USD en 2026 hasta alcanzar 20,68 mil millones de USD en 2031, a una CAGR del 9,04% durante el período de pronóstico (2026-2031). El mercado de construcción de edificios prefabricados (PEB) en Europa está siendo moldeado por normativas que otorgan mayor importancia al rendimiento energético, la divulgación del carbono incorporado en el ciclo de vida y los materiales de construcción trazables. La Directiva refundida sobre el Rendimiento Energético de los Edificios exige a los estados miembros que apliquen medidas para el rendimiento energético de los edificios. Al mismo tiempo, el marco de la UE relacionado introduce la divulgación del potencial de calentamiento global del ciclo de vida para los nuevos edificios a partir de 2028. Los sistemas de acero fabricados en fábrica pueden ayudar a los promotores a documentar el rendimiento de la envolvente y la información sobre los materiales antes de la instalación. Los grandes proyectos industriales, la reurbanización logística, la fabricación de baterías y la inversión en centros de datos también respaldan la demanda de programas de construcción rápida. La escasez de mano de obra cualificada hace que la fabricación predecible y el montaje más rápido en obra sean más valiosos para propietarios y contratistas.
Conclusiones Clave del Informe
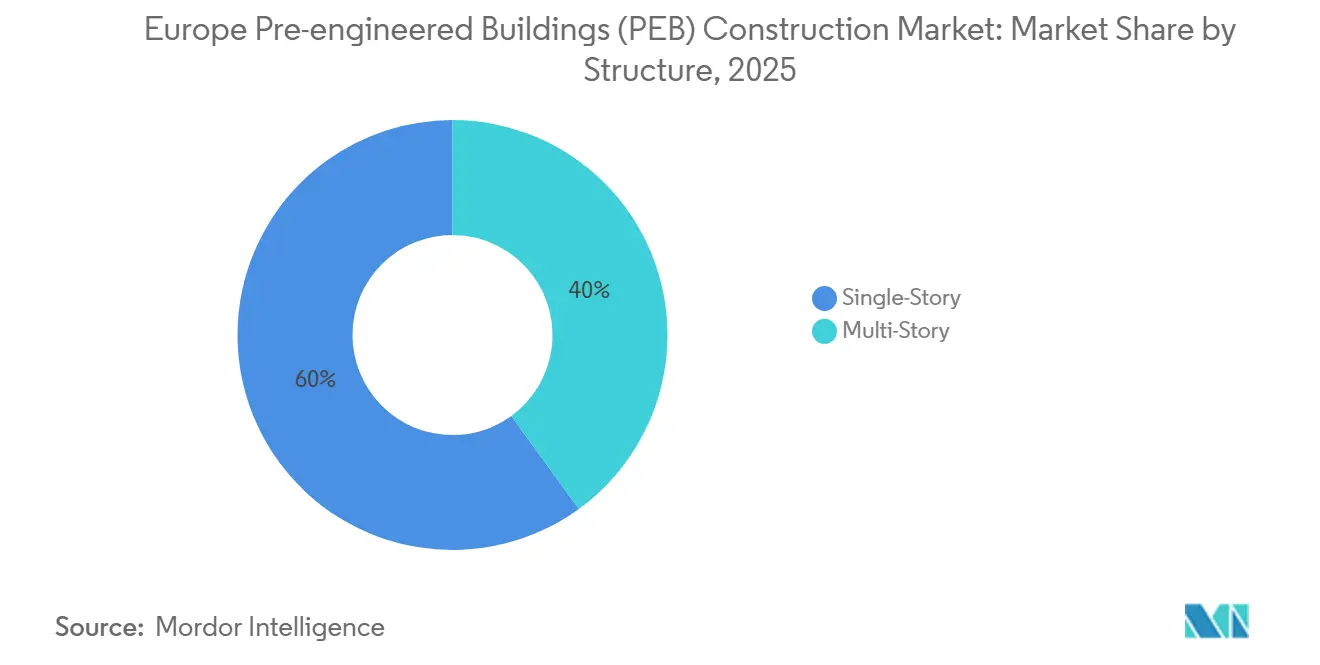
- Por estructura, los edificios de una sola planta representaron el 60% de la participación del mercado de construcción de edificios prefabricados (PEB) en Europa en 2025, mientras que se prevé que los edificios de varias plantas crezcan a una CAGR del 10,2% hasta 2031.
- Por tipo de producto, los sistemas panelizados y componentizados representaron el 40% de la participación del mercado de construcción de edificios prefabricados (PEB) en Europa en 2025, mientras que se prevé que los edificios modulares crezcan a una CAGR del 11,0% hasta 2031.
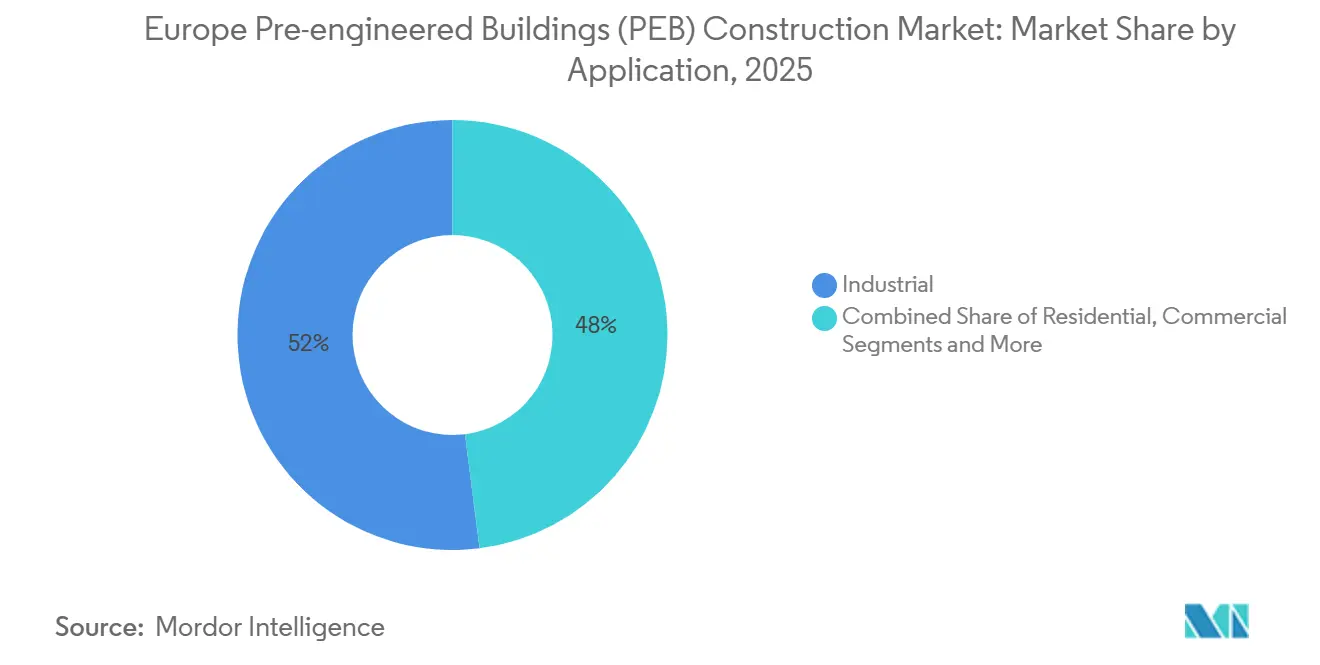
- Por aplicación, los edificios industriales representaron el 52% del tamaño del mercado de construcción de edificios prefabricados (PEB) en Europa en 2025, mientras que se prevé que los edificios comerciales se expandan a una CAGR del 9,8% hasta 2031.
- Por geografía, Alemania representó el 22% de la participación del mercado de construcción de edificios prefabricados (PEB) en Europa en 2025, mientras que se prevé que el resto de Europa crezca a una CAGR del 9,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Construcción de Edificios Prefabricados (PEB) en Europa
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Edificios en la UE y Divulgación del Carbono Incorporado | +2.2% | A nivel de la UE, con mayor intensidad en Alemania, Francia y los países nórdicos | Mediano plazo (2-4 años) |
| Reurbanización de Suelos Industriales y Logística de Última Milla | +1.9% | Alemania, Países Bajos, República Checa, Polonia, Francia | Corto plazo (≤ 2 años) |
| Adquisición de Acero Circular y Diseño para el Desmontaje | +1.5% | Núcleo nórdico, Países Bajos, Bélgica y Europa Central y Oriental | Mediano plazo (2-4 años) |
| Desarrollo de Centros de Datos y Plantas de Fabricación de Baterías | +1.1% | Reino Unido, Francia, Suecia, Finlandia, Alemania, Portugal | Corto plazo (≤ 2 años) |
| Relleno Urbano, Vivienda Social y Construcción Fuera de Obra | +0.8% | Irlanda, Países Bajos, Reino Unido, Escandinavia, España | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ola de Renovación de Edificios en la UE y Requisitos de Divulgación del Carbono Incorporado
La Directiva refundida sobre el Rendimiento Energético de los Edificios es un factor de política central para el mercado de construcción de edificios prefabricados (PEB) en Europa. Los estados miembros se enfrentaron a un plazo del 29 de mayo de 2026 para transponer las disposiciones nuevas o modificadas a la legislación nacional. El Reglamento Delegado 2026/52 de la Comisión Europea estableció un enfoque común para informar sobre el potencial de calentamiento global del ciclo de vida en los certificados de rendimiento energético de los nuevos edificios a partir de enero de 2028. Este requisito aumenta el valor de los sistemas de construcción que cuentan con registros de materiales definidos y rendimiento térmico documentado. Las envolventes fabricadas en fábrica pueden ofrecer información sobre los productos y declaraciones ambientales en un formato que respalda la documentación del proyecto. El Consejo de la Unión Europea señaló en 2026 que las emisiones incorporadas pueden superar las emisiones operacionales a lo largo de la vida útil de un edificio energéticamente eficiente, lo que hace que la selección de materiales sea más importante en las decisiones de los proyectos.
Reurbanización Industrial de Suelos Contaminados y Expansión de la Logística de Última Milla
El objetivo de la UE de no ocupar neto de suelo para 2050 fomenta una mayor reutilización de los terrenos previamente desarrollados. Los suelos industriales contaminados suelen tener límites irregulares, infraestructuras existentes y usos ocupados cercanos que hacen que la velocidad de construcción sea importante. Prologis inició la primera fase de su reurbanización DC4WARD en Dortmund en diciembre de 2025 en un antiguo emplazamiento de minería de carbón y maquinaria pesada. El proyecto está planificado para proporcionar 130.000 metros cuadrados de espacio logístico e industrial ligero hasta agosto de 2028 y tiene como objetivo la certificación DGNB Platino. El mercado de construcción de edificios prefabricados (PEB) en Europa puede beneficiarse donde los sistemas estructurales fabricados están diseñados en torno a parcelas con restricciones. Los programas de montaje más cortos también pueden reducir las perturbaciones en los emplazamientos urbanos en funcionamiento.
Adquisición de Acero Circular y Objetivos de Diseño para el Desmontaje
La adquisición circular está cada vez más vinculada a la capacidad de desmontar y reutilizar los componentes de los edificios. Una base de datos de la Universidad de Lieja de 2026 documentó conexiones estructurales desmontables en construcciones de acero, madera y hormigón. Las conexiones estandarizadas y reversibles pueden respaldar la reutilización cuando los edificios se modifican o se retiran. Ruukki Construction y Peab entregaron un edificio en Lund, Suecia, utilizando acero HYBRIT libre de combustibles fósiles en paredes y techos de paneles sándwich. El proyecto demostró que el acero de menores emisiones estaba pasando de una demostración técnica a un proyecto para clientes. Los proveedores que pueden combinar componentes de acero con información sobre el ciclo de vida y opciones de desmontaje están mejor posicionados para las especificaciones que enfatizan la circularidad.
Desarrollo de Centros de Datos y Plantas de Fabricación de Baterías en los Países Nórdicos y Europa Occidental
Las plantas de baterías y los centros de datos crean demanda de grandes luces, infraestructura de procesos y fechas de finalización definidas. ProLogium celebró una ceremonia de inicio de obras en 2026 para su gigafábrica de baterías en Dunkerque, Francia, con objetivos de capacidad de 4 gigavatios-hora para 2030 y 12 gigavatios-hora para 2032. Estos desarrollos requieren edificios industriales y estructuras de apoyo a lo largo de varias fases de construcción. Su escala puede respaldar relaciones de suministro más largas para proveedores de sistemas de construcción capaces. El mercado de construcción de edificios prefabricados (PEB) en Europa también puede servir para espacios auxiliares de refrigeración, equipos de energía, seguridad y operaciones. La demanda de compradores recurrentes puede favorecer a los proveedores que pueden repetir detalles de ingeniería en distintas ubicaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costes Energéticos de la Fabricación de Acero y Volatilidad del Coste del Carbono | -1.8% | A nivel de la UE, con mayor intensidad para los fabricantes que se abastecen de productores de alto horno no pertenecientes a la UE | Corto plazo (≤ 2 años) |
| Envejecimiento de la Mano de Obra de Fabricación y Movilidad de Trabajadores Cualificados | -1.4% | Alemania, Finlandia, Suecia, Francia, Bélgica y Europa Central y Oriental | Mediano plazo (2-4 años) |
| Eurocódigo, Marcado CE y Complejidad de la Aprobación de Planificación | -0.9% | A nivel de la UE, especialmente para paquetes de proyectos transfronterizos | Mediano plazo (2-4 años) |
| Carbono en Todo el Ciclo de Vida, Pasaporte Digital de Producto y Cumplimiento de la Taxonomía Verde | -0.7% | A nivel de la UE, con presión temprana en los países nórdicos y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fabricación de Acero de Alta Intensidad Energética en la UE y Volatilidad del Coste del Carbono
La exposición al coste del carbono es una preocupación de adquisición para los sistemas de construcción intensivos en acero. La Comisión Europea identifica el hierro y el acero entre los sectores cubiertos por el Mecanismo de Ajuste en Frontera por Carbono[1]. El mecanismo entró en su período definitivo el 1 de enero de 2026. El acero convencional importado puede enfrentarse a una mayor exposición a los costes cuando sus emisiones incorporadas son elevadas. Esto puede dificultar la planificación de precios para los fabricantes con cadenas de suministro internacionales. Los productores con suministro nacional o de horno de arco eléctrico pueden tener una menor exposición y pueden obtener ventaja en las licitaciones que requieren documentación de carbono.
Envejecimiento de la Mano de Obra de Fabricación y Movilidad Transfronteriza de Trabajadores Cualificados
La disponibilidad de mano de obra sigue siendo una restricción en toda la construcción y fabricación europeas. FIEC declaró que el sector necesita aproximadamente 2 millones de trabajadores adicionales para 2030. Un análisis de la Comisión Europea encontró que el 31% de la mano de obra de la construcción tenía entre 50 y 64 años en 2024[2]. Los soldadores, delineantes y operadores de grúas con experiencia son importantes para la fabricación y el montaje de estructuras de acero. Las jubilaciones y la menor disponibilidad de mano de obra transfronteriza pueden añadir presión a los calendarios y los costes laborales. La producción fuera de obra puede reducir algunas necesidades de mano de obra en el emplazamiento, pero sigue dependiendo de trabajadores cualificados en las plantas y los equipos de montaje.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura: Los Edificios de Una Sola Planta Lideran el Volumen Mientras los Formatos de Varias Plantas Crecen
Los edificios de una sola planta representaron el 60% del tamaño del mercado de construcción de edificios prefabricados (PEB) en Europa en 2025. Se utilizan ampliamente en parques logísticos, instalaciones industriales ligeras y proyectos agrícolas. Su participación refleja la necesidad de grandes superficies de baja altura que pueden entregarse con acceso directo al emplazamiento y distribuciones internas sencillas. También se adaptan a antiguos emplazamientos industriales donde las limitaciones de altura y la infraestructura circundante condicionan el diseño del edificio. P3 entregó una instalación logística de 38.000 metros cuadrados en Ebersbach, Alemania, en febrero de 2025 en el emplazamiento revitalizado de una antigua planta de automoción. La empresa informó de que el 90% del material demolido de las estructuras predecesoras fue reciclado en el emplazamiento. Ese proyecto ilustra el papel de los sistemas de acero de una sola planta en la reurbanización logística de suelos industriales contaminados. El formato sigue siendo la principal base de ingresos porque se adapta a los requisitos de muchos inquilinos industriales.
Los edificios de varias plantas son el formato estructural de más rápido crecimiento, con una CAGR prevista del 10,2% de 2026 a 2031. Su uso está aumentando donde el suelo es escaso y los proyectos necesitan más superficie en una huella más pequeña. Las plantas de baterías requieren espacios altos y de gran luz con altas cargas de proceso y entornos interiores controlados. Estas necesidades hacen que el entramado de acero de varias plantas sea relevante para determinadas instalaciones de fabricación. La vivienda modular de varias plantas es otra fuente de demanda. Daiwa House Modular Europe inició la construcción en septiembre de 2025 de 379 viviendas de alquiler social reubicables en Hilversum, Países Bajos. El proyecto utiliza módulos apilados y permite la reubicación tras el arrendamiento del emplazamiento. Estas aplicaciones amplían el papel de los sistemas de varias plantas más allá de la construcción tradicional de almacenes.


Por Tipo de Producto: Los Sistemas Panelizados Mantienen su Escala Mientras los Edificios Modulares Crecen Más Rápido
Los sistemas panelizados y componentizados representaron el 40% del tamaño del mercado de construcción de edificios prefabricados (PEB) en Europa en 2025. Siguen siendo consolidados en proyectos industriales y comerciales que requieren flexibilidad de diseño y montaje en obra por fases. Los paneles y componentes permiten a los equipos ajustar las dimensiones mientras el diseño detallado y las aprobaciones aún están en curso. Esto es útil en suelos industriales contaminados donde los estudios, los límites y los servicios existentes pueden afectar a las distribuciones finales. El tipo de producto también admite una amplia gama de combinaciones de cubierta, muro y estructura. Puede utilizarse en entornos logísticos, de fabricación, comerciales y agrícolas. La familiaridad del sistema respalda su participación continua en el mercado de construcción de edificios prefabricados (PEB) en Europa. Su papel se basa en una entrega adaptable en lugar de una solución volumétrica totalmente de fábrica.
Los edificios modulares son el tipo de producto de más rápido crecimiento, con una CAGR prevista del 11,0% de 2026 a 2031. Son adecuados para compradores que consideran el plazo de finalización como un factor de coste directo. Las agencias de vivienda pública, los operadores de centros de datos y los compradores de infraestructura social pueden valorar la capacidad de producir unidades repetibles en condiciones de fábrica controladas. La Hoja de Ruta de Irlanda para los Métodos Modernos de Construcción tiene como objetivo aplicar estos métodos a la mayoría de sus 10.000 unidades anuales de vivienda social[3]. Los sistemas modulares pueden acortar las actividades en obra y proporcionar registros de calidad repetibles. El Reglamento de Productos de Construcción 2024/3110 se aplica desde el 8 de enero de 2026 y respalda un requisito de documentación más sólido para los productos de construcción. Esto puede favorecer a los fabricantes con sistemas certificados y datos de productos estructurados.
Por Aplicación: Los Edificios Industriales Lideran Mientras la Demanda Comercial Gana Ritmo
Los edificios industriales representaron el 52% del tamaño del mercado de construcción de edificios prefabricados (PEB) en Europa en 2025. Las instalaciones logísticas, la fabricación ligera y la infraestructura relacionada con las baterías son las principales fuentes de demanda. EUROFER informó de que la construcción representó el 38,1% del uso final total de acero en la UE en 2026. Las aplicaciones industriales requieren luces libres, envolventes duraderas y distribuciones de carga prácticas. Estos requisitos se adaptan a los sistemas de construcción de acero utilizados en almacenes e instalaciones de fabricación. La reurbanización de suelos industriales contaminados añade otra fuente de demanda porque los emplazamientos existentes a menudo necesitan edificios de sustitución con una perturbación mínima. El mercado de construcción de edificios prefabricados (PEB) en Europa, por tanto, sigue estrechamente vinculado a la actividad inmobiliaria industrial. Las aplicaciones industriales continúan siendo el ancla del volumen del mercado.
Los edificios comerciales son la aplicación de más rápido crecimiento, con una CAGR prevista del 9,8% de 2026 a 2031. Los campus de centros de datos, los parques tecnológicos de uso mixto y las instalaciones relacionadas con la distribución respaldan este crecimiento. Muchos proyectos necesitan un acondicionamiento rápido, un rendimiento documentado y grandes luces interiores. El límite entre la actividad industrial ligera y la comercial también se está volviendo menos claro para los edificios de apoyo en torno a los emplazamientos tecnológicos y de baterías. Ruukki completó un edificio de producción y oficinas de 4.500 metros cuadrados en Pirkkala, Finlandia, en el verano de 2026 utilizando un sistema de perfil de fachada tridimensional. El proyecto muestra cómo los requisitos de producción y oficina pueden combinarse en un mismo programa de construcción. La demanda comercial está aumentando donde los estándares de rendimiento y los requisitos de diseño convergen con las necesidades de la construcción industrial.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Alemania representó el 22% de la participación del mercado de construcción de edificios prefabricados (PEB) en Europa en 2025. Su posición refleja una gran base de propiedades logísticas e industriales ligeras, una activa reurbanización de suelos industriales contaminados y una cultura manufacturera que respalda los componentes fabricados en fábrica. Alemania también cuenta con emplazamientos donde la reurbanización debe gestionarse en torno a la infraestructura urbana existente. El proyecto de Prologis en Dortmund es un ejemplo de una antigua zona industrial que se está desarrollando para uso logístico e industrial ligero. El mercado de construcción de edificios prefabricados (PEB) en Europa está respaldado en Alemania, donde los programas de construcción cortos pueden reducir las perturbaciones en el emplazamiento. La cartera de sustitución y reurbanización del país mantiene la demanda centrada en soluciones estructurales y de envolvente prácticas.
España tiene una oportunidad diferenciada vinculada a la conversión de antiguos emplazamientos industriales en instalaciones logísticas y de fabricación. VGP identifica la reurbanización de suelos industriales contaminados como una parte central de su enfoque de desarrollo, incluido su proyecto La Naval en Sestao, Bilbao. Dichos emplazamientos pueden recompensar los sistemas de acero diseñados en torno a límites irregulares y condiciones de emplazamiento existentes. La escasez de mano de obra también refuerza el argumento a favor de los sistemas que trasladan el trabajo del emplazamiento a entornos de fabricación controlados. FIEC identificó necesidades sustanciales de mano de obra en la construcción en toda Europa, incluidas España e Italia. Italia tiene una necesidad relacionada de entrega eficiente de construcción, ya que su inversión en edificación y sus necesidades de mano de obra siguen siendo significativas. Rusia sigue estando limitada por las perturbaciones geopolíticas y relacionadas con las sanciones, lo que limita la exposición activa de los proveedores occidentales.
El resto de Europa es el grupo regional de más rápido crecimiento, con una CAGR prevista del 9,4% de 2026 a 2031. El grupo incluye países de Europa Central y Oriental, así como mercados nórdicos. Los paneles sándwich LowCarbon de Ruukki se utilizaron en City Point Okęcie, un edificio logístico a medida de 11.000 metros cuadrados en Varsovia que entró en uso en julio de 2025. Esto proporcionó una referencia comercial para envolventes de edificios de menor carbono en Polonia. Los países nórdicos son notables por el uso temprano de especificaciones de acero circular y el abastecimiento de materiales libres de combustibles fósiles. Estos requisitos pueden dar forma al diseño de productos y la documentación para los proveedores que sirven a la región en general. El mercado de construcción de edificios prefabricados (PEB) en Europa también está respaldado por la inversión logística y manufacturera en Europa Central y Oriental. El crecimiento regional refleja la modernización del parque inmobiliario industrial y logístico.
Panorama Competitivo
El mercado de construcción de edificios prefabricados (PEB) en Europa está moderadamente concentrado en el extremo de mayor valor del sector. Los grandes proveedores integrados pueden combinar ingeniería, fabricación, envolventes de edificios y soporte de instalación. Los fabricantes nacionales más pequeños compiten a través de relaciones locales y precio. Kingspan ilustra un modelo integrado de envolvente de edificios. La empresa adquirió la propiedad total de Nordic Waterproofing. También adquirió el negocio de ventilación e iluminación cenital de Mercor en Polonia en 2025. Estos movimientos ampliaron sus capacidades de envolvente y de Europa Central y Oriental.
Ruukki Construction, parte de SSAB, opera 13 plantas de fabricación especializadas en 10 países europeos. En mayo de 2026, la empresa anunció una nueva línea de punzonado automatizada en Vimpeli, Finlandia, en el marco de un programa de inversión plurianual. La inversión respalda una producción más versátil de correas y componentes de fachada para edificios comerciales, industriales y de almacenamiento. Ruukki también anunció en mayo de 2026 que combinaría las operaciones de Plannja Landsbro y Designtak en una instalación de producción compartida en Vetlanda, Suecia. Tales inversiones muestran que la capacidad, la personalización y el servicio siguen siendo factores competitivos importantes. El mercado de construcción de edificios prefabricados (PEB) en Europa está cada vez más influenciado por la capacidad de fabricar componentes repetibles con una entrega fiable. Los actores con plantas regionales pueden atender las necesidades locales manteniendo sistemas estandarizados.
La información digital sobre productos y el diseño circular son cada vez más importantes en la competencia. El Reglamento de Productos de Construcción 2024/3110 establece un marco para el marcado CE y los requisitos de pasaporte digital de producto mediante una implementación por fases. Los proveedores que organizan la información del ciclo de vida y los registros ambientales de los productos pueden respaldar mejor los requisitos de adquisición. El acero de menores emisiones y el contenido reciclado también pueden diferenciar los productos de envolvente donde los clientes necesitan documentar el carbono incorporado. Una investigación publicada en 2026 confirmó la base técnica de las conexiones desmontables en ingeniería estructural. Esto respalda las ofertas que incluyen potencial de desmontaje y reutilización junto con el rendimiento de construcción inicial. No se proporcionaron datos combinados de participación de mercado para los mayores proveedores, por lo que no se puede asignar una puntuación de concentración de mercado bajo la metodología requerida.
Líderes de la Industria de Construcción de Edificios Prefabricados (PEB) en Europa
-
Donges SteelTec GmbH
-
Ruukki Construction
-
Astron Buildings S.A.
-
Lindab International AB
-
Metek UK Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo 2026: Ruukki Construction anunció que consolidará las operaciones de Plannja Landsbro y Designtak en una nueva instalación de producción compartida en Vetlanda, Suecia, para reforzar su oferta de productos de cubierta premium y mejorar el servicio al cliente. La nueva instalación será construida por un inversor externo y arrendada por Ruukki, y se espera que la integración de la producción mejore la utilización de la capacidad para productos de cubierta personalizados y cubiertas de entrada prefabricadas.
- Mayo 2026: Astron Buildings S.A. suministró estructuras de acero prefabricadas para un centro de almacenamiento de 32.000 metros cuadrados en Trąbki, Polonia, para Zignago Vetro Polska, diseñado para cumplir con los estándares energéticos de 2026 y construido en una asociación estratégica entre el cliente y Grupa Antczak.
- Febrero 2026: ProLogium celebró la ceremonia de inicio de obras de su gigafábrica en Dunkerque, Francia, lanzando un programa de construcción con objetivos de capacidad de 4 gigavatios-hora para 2030 y 12 gigavatios-hora para 2032, creando un extenso programa de construcción de edificios de acero e industriales en el norte de Francia.


Alcance del Informe del Mercado de Construcción de Edificios Prefabricados (PEB) en Europa
| De Una Sola Planta |
| De Varias Plantas |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Edificios Prefabricados |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Otros |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Rusia |
| Resto de Europa |
| Por Estructura | De Una Sola Planta |
| De Varias Plantas | |
| Por Tipo de Producto | Edificios Modulares |
| Sistemas Panelizados y Componentizados | |
| Otros Tipos de Edificios Prefabricados | |
| Por Aplicación | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Otros | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de construcción de edificios prefabricados en Europa en 2026?
El mercado de construcción de edificios prefabricados (PEB) en Europa está valorado en 13,42 mil millones de USD en 2026 y se prevé que alcance 20,68 mil millones de USD en 2031.
¿Qué tasa de crecimiento se prevé hasta 2031?
Se prevé que el sector crezca a una CAGR del 9,04% de 2026 a 2031.
¿Qué estructura de edificio tuvo la mayor participación en 2025?
Los edificios de una sola planta representaron el 60% del valor de 2025, respaldados por la construcción logística, industrial ligera y agrícola.
¿Qué tipo de producto está creciendo más rápido?
Se prevé que los edificios modulares crezcan a una CAGR del 11,0% hasta 2031, ya que los compradores buscan una entrega más rápida y repetible.
¿Qué aplicación representó la mayor participación?
Los edificios industriales representaron el 52% del valor de 2025, impulsados por la logística, la fabricación ligera y la infraestructura relacionada con las baterías.
¿Qué geografía está creciendo más rápido?
Se prevé que el resto de Europa crezca a una CAGR del 9,4% hasta 2031, respaldado por la modernización del parque inmobiliario industrial y logístico.


 Sus datos están seguros y nunca se venden ni se comparten.
