
Tamaño y Participación del Mercado de Construcción de Edificios Prefabricados en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
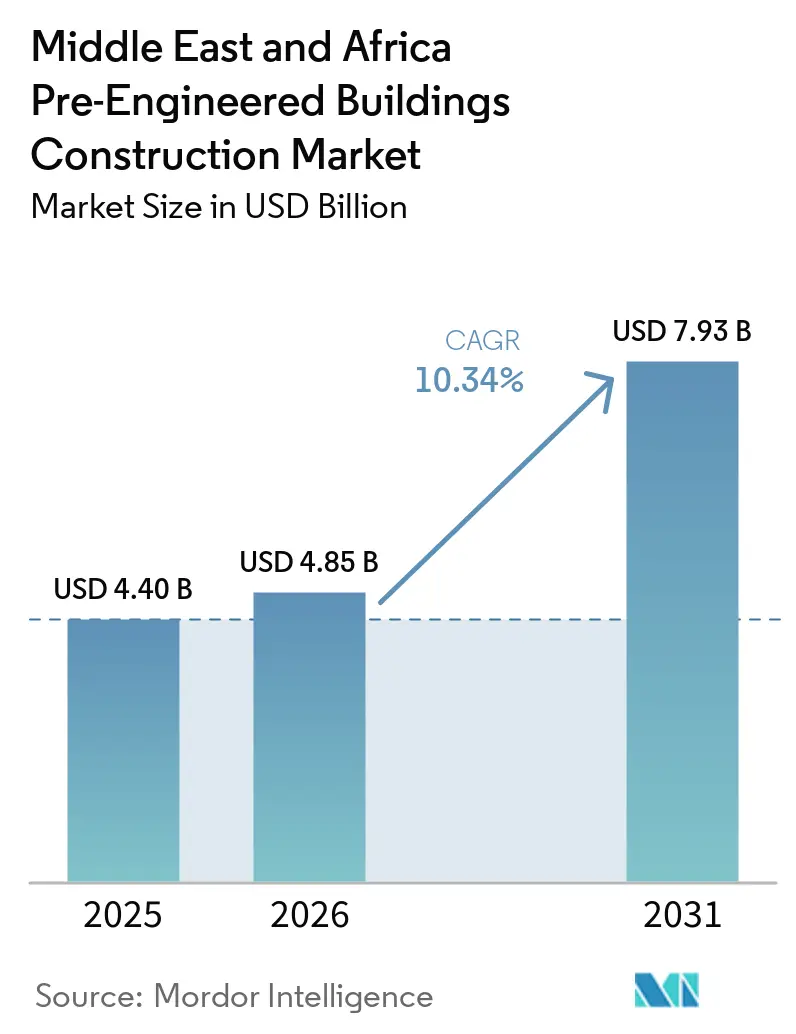
| Tamaño del mercado en el año base (2025) | 4.40 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.93 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.34 % |
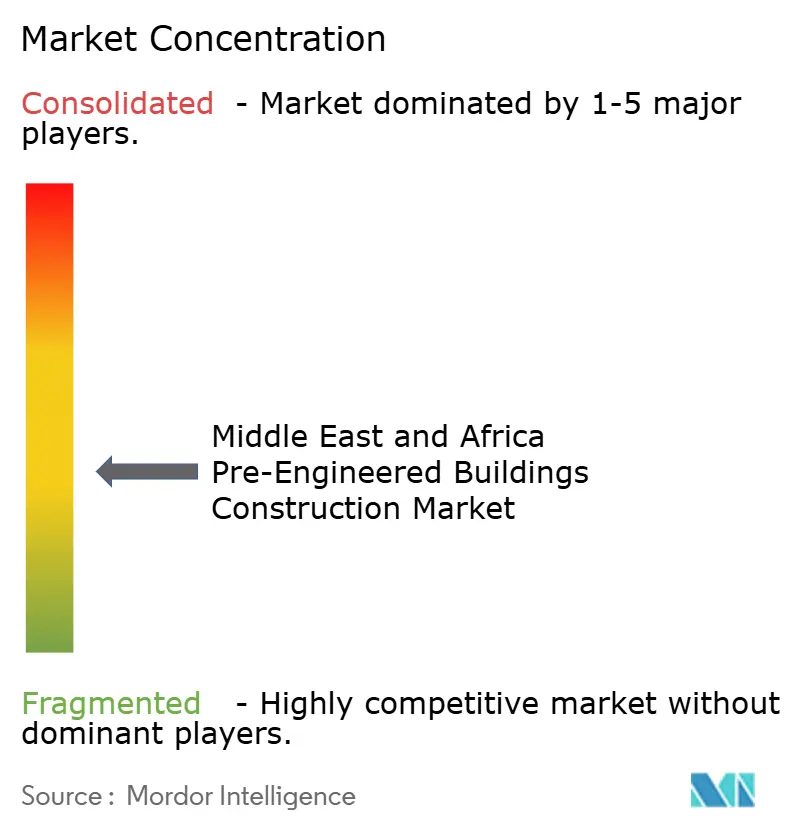
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Edificios Prefabricados en Oriente Medio y África por Mordor Intelligence
El tamaño del Mercado de Construcción de Edificios Prefabricados en Oriente Medio y África fue valorado en 4,40 mil millones de USD en 2025 y se estima que crecerá desde 4,85 mil millones de USD en 2026 hasta alcanzar los 7,93 mil millones de USD en 2031, a una CAGR del 10,34% durante el período de pronóstico (2026-2031). El mercado de construcción de edificios prefabricados en Oriente Medio y África está respaldado por la diversificación industrial, la inversión en logística y la demanda de métodos de construcción que acortan el trabajo en obra. Arabia Saudita y los Emiratos Árabes Unidos (EAU) continúan expandiendo zonas industriales, zonas francas y capacidad manufacturera, lo que impulsa la demanda de fábricas, almacenes e instalaciones relacionadas. La fabricación en fábrica puede favorecer cronogramas de entrega más predecibles en proyectos que requieren diseños de edificios repetidos. Las mayores oportunidades se encuentran en usos modulares, de varias plantas e institucionales, mientras que la gran base industrial sigue siendo central para la demanda. Las cadenas de suministro siguen expuestas a los costos del acero, las condiciones del flete y la capacidad de instalación especializada.
Conclusiones Clave del Informe
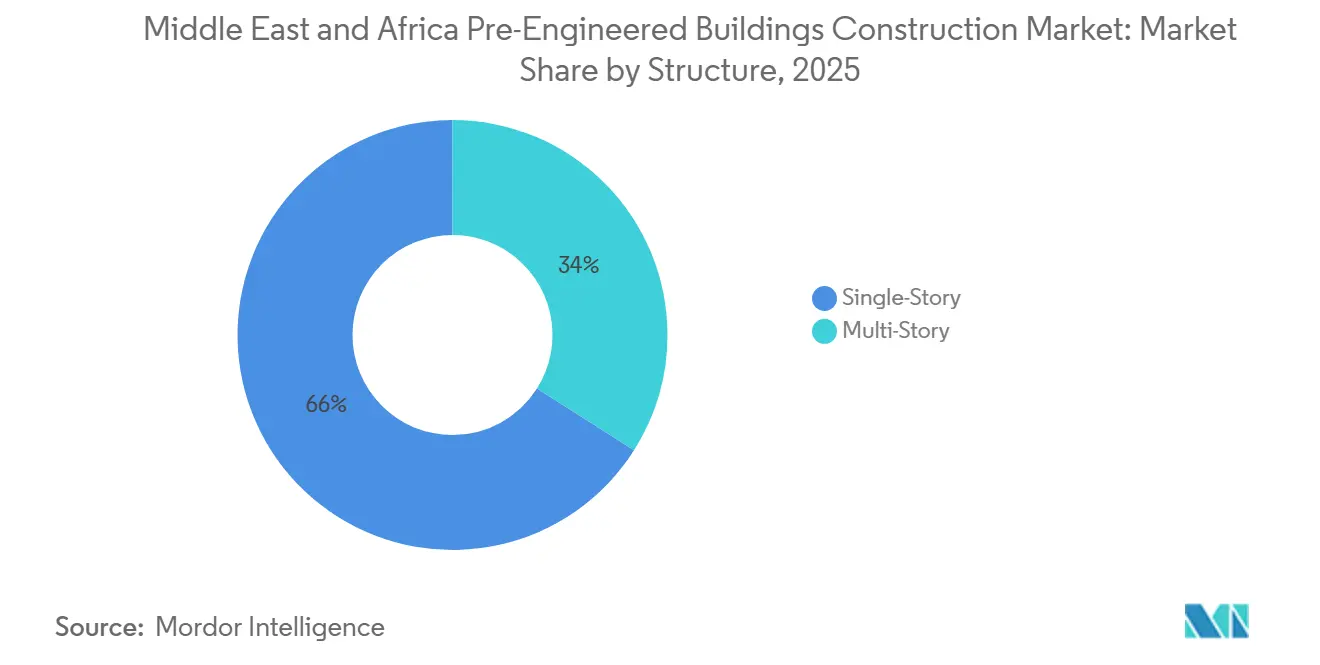
- Por estructura, los edificios de una sola planta representaron el 66% de la participación del mercado de construcción de edificios prefabricados en Oriente Medio y África en 2025, mientras que se prevé que los edificios de varias plantas crezcan a una CAGR del 11,8% hasta 2031.
- Por tipo de producto, los sistemas panelizados y componentizados representaron el 38% de la participación del mercado de construcción de edificios prefabricados en Oriente Medio y África en 2025, mientras que se prevé que los edificios modulares crezcan a una CAGR del 12,2% hasta 2031.
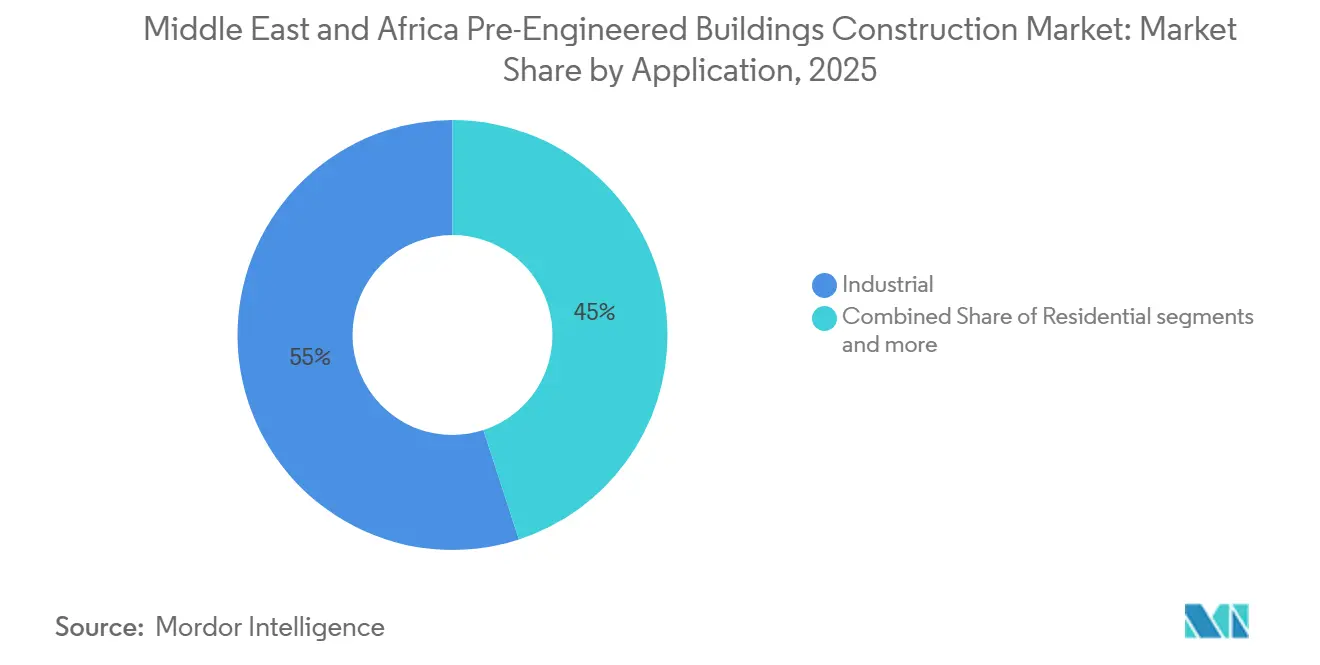
- Por aplicación, las instalaciones industriales representaron el 55% del tamaño del mercado de construcción de edificios prefabricados en Oriente Medio y África en 2025, mientras que se prevé que los edificios institucionales crezcan a una CAGR del 11,6% hasta 2031.
- Por geografía, Arabia Saudita representó el 28% de la participación del mercado de construcción de edificios prefabricados en Oriente Medio y África en 2025, mientras que se prevé que los Emiratos Árabes Unidos crezcan a una CAGR del 11,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Construcción de Edificios Prefabricados en Oriente Medio y África
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de Diversificación Económica del Golfo y Zonas de Manufactura No Petrolera | 3.20% | Arabia Saudita, Emiratos Árabes Unidos, Omán, Kuwait, Catar | Mediano plazo (2–4 años) |
| Inversión en Puertos, Aeropuertos, Zonas Francas y Grandes Corredores Logísticos | 2.40% | Emiratos Árabes Unidos, Arabia Saudita, Egipto, Nigeria, Angola | Mediano plazo (2–4 años) |
| Desarrollo de Megaproyectos de Estadios, Turismo, Exposiciones y Nuevas Ciudades | 1.80% | Arabia Saudita, Emiratos Árabes Unidos | Corto plazo (≤2 años) |
| Requisitos de Alojamiento para Trabajadores en Zonas Remotas, Desérticas y Mineras | 1.20% | Malí, Mauritania, Sudáfrica, Zambia, Arabia Saudita | Largo plazo (≥4 años) |
| Reconstrucción Posconflicto e Infraestructura de Refugios Humanitarios | 0.80% | Sudán, Sudán del Sur, Libia, noreste de Nigeria | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Diversificación Económica del Golfo y Zonas de Manufactura No Petrolera
El mercado de construcción de edificios prefabricados en Oriente Medio y África se beneficia de programas nacionales que buscan desarrollar la manufactura no petrolera y ampliar el suelo industrial. La Estrategia Industrial Nacional de Arabia Saudita busca posicionar al país como un centro industrial y de exportación, lo que impulsa la demanda de instalaciones que puedan desplegarse en ciudades industriales. Madayn de Omán anunció 4 ciudades industriales integradas con un total de 25,5 millones de m² en su plan 2026-2030, creando una cartera futura para la adquisición de edificios industriales. Saudi MODON inauguró en septiembre de 2025 una fábrica de 8 plantas con 78 unidades industriales en Dammam, demostrando que los proyectos industriales pueden adoptar formatos verticales cuando el uso del suelo se vuelve más restringido. Estos programas favorecen a los proveedores de edificios que pueden repetir diseños probados y cumplir con los requisitos técnicos locales. También aumentan el valor de los cronogramas de fabricación fiables, porque los inquilinos industriales necesitan instalaciones que se alineen con las fechas de inicio de producción. Un proveedor que pueda entregar edificios similares en varios emplazamientos puede simplificar la adquisición y la gestión de proyectos. Este patrón favorece relaciones más duraderas entre los promotores industriales y los proveedores de edificios cualificados. El mercado de construcción de edificios prefabricados en Oriente Medio y África se beneficia, por tanto, de un cambio hacia la adquisición repetida en lugar de proyectos aislados.
Inversión en Puertos, Aeropuertos, Zonas Francas y Grandes Corredores Logísticos
La inversión en logística genera demanda de almacenes, áreas de carga, talleres e instalaciones industriales de apoyo. DP World inauguró la Fase 1 del Parque Logístico de Sokhna en Egipto en octubre de 2025 tras invertir 85 millones de USD, y la Fase 2 está programada para ampliar el parque a casi 300.000 m² en el tercer trimestre de 2026[1]. AD Ports Group comenzó la modernización de la Terminal Noatum Ports Luanda en septiembre de 2025 con una inversión inicial de 250 millones de USD y un objetivo de aumentar la capacidad a 350.000 TEU para el primer trimestre de 2027[2]. AD Ports Group también acordó con la Zona Económica del Canal de Suez de Egipto desarrollar un parque industrial y logístico en East Port Said en mayo de 2025. Estas inversiones respaldan el mercado de construcción de edificios prefabricados en Oriente Medio y África porque los operadores logísticos necesitan espacio cerrado antes de poder gestionar los volúmenes de carga de manera eficiente. También favorecen los edificios estandarizados que pueden ampliarse a medida que crece la ocupación. Esto es útil para los operadores logísticos porque los requisitos de capacidad pueden cambiar a medida que se desarrollan los clientes, las rutas y los volúmenes de carga. Un plan de construcción por fases puede permitir a los operadores comenzar con el espacio esencial y añadir capacidad más adelante. El enfoque hace que el calendario de entrega y la flexibilidad sean factores competitivos importantes.
Desarrollo de Megaproyectos de Estadios, Turismo, Exposiciones y Nuevas Ciudades
Los preparativos para la Expo 2030 y la Copa Mundial de Fútbol 2034 de Arabia Saudita amplían la cartera de construcción de la región más allá de los proyectos industriales convencionales. El plan maestro de la Expo 2030 estaba próximo a su finalización a principios de 2026. El mercado de construcción de edificios prefabricados en Oriente Medio y África puede atender usos de apoyo como alojamiento, edificios de servicios, instalaciones de hostelería y espacios operativos. Un contrato de 2025 para 12.000 unidades permanentes de alojamiento modular para trabajadores en NEOM mostró la escala de la demanda de edificios construidos en fábrica en grandes proyectos. Los proyectos requieren unidades que cumplan con los estándares de sostenibilidad y operativos, y no solo con un bajo costo inicial. Esto hace que la construcción modular sea más relevante para los programas de desarrollo de larga duración. También demuestra que los usos temporales y permanentes pueden superponerse cuando los proyectos necesitan alojamiento o servicios en las primeras etapas de la construcción. Los promotores pueden utilizar la finalización en fábrica para reducir el volumen de trabajo requerido en un emplazamiento remoto. El resultado es un papel más amplio para las unidades modulares dentro de la planificación de proyectos. También puede mejorar la coordinación cuando los proyectos necesitan entregar muchas habitaciones o áreas de servicio similares en un período limitado. Esto no elimina la necesidad de preparación del terreno, servicios públicos e instalación cuidadosa. Cambia la secuencia de trabajo al trasladar una mayor parte de la actividad a un entorno de fabricación controlado.
Requisitos de Alojamiento para Trabajadores en Zonas Remotas, Desérticas y Mineras
La minería, los proyectos remotos y las necesidades de reconstrucción generan demanda más allá de los ciclos de desarrollo urbano del Golfo. Una ciudad para trabajadores en la Mina de Oro Tasiast en Mauritania albergó a 8.400 trabajadores mediante un sistema de construcción de acero y módulos diseñado para entrega remota. Karmod instaló un campamento para 2.000 personas en un yacimiento de oro en Liberia, compuesto por 32 bloques de una sola planta en 15.500 m². Las necesidades de reconstrucción de Sudán se estimaron en 300 mil millones de USD para Jartum y 700 mil millones de USD para el país en su conjunto en mayo de 2025, mientras que el Banco Mundial reportó más de 12,9 millones de personas desplazadas forzosamente. Libia discutió en agosto de 2026 la reanudación de la actividad de construcción prefabricada con empresas internacionales, lo que indica el interés oficial en la construcción basada en fábrica para la reconstrucción. El mercado de construcción de edificios prefabricados en Oriente Medio y África necesita sistemas duraderos que puedan transportarse, erigirse y mantenerse en ubicaciones difíciles. Sin embargo, la demanda real de reconstrucción dependerá de la seguridad, la financiación y la capacidad de implementación.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición al Costo del Acero Importado, el Aislamiento y el Flete Marítimo | -1.60% | Global; mayor sensibilidad en África Subsahariana y África del Norte | Corto plazo (≤2 años) |
| Exposición al Calor Extremo, Radiación UV, Abrasión por Arena y Corrosión Salina | -0.80% | Ciudades costeras del Consejo de Cooperación del Golfo (CCG); extensión a Oriente Medio y África | Mediano plazo (2–4 años) |
| Escasez de Contratistas Locales de Montaje y Dependencia de Experiencia Importada | -0.60% | África Subsahariana; Arabia Saudita bajo restricciones de saudización | Largo plazo (≥4 años) |
| Riesgo de Interrupción de Rutas por el Mar Rojo, el Golfo y Factores Geopolíticos | -0.50% | Arabia Saudita, Egipto, Emiratos Árabes Unidos, corredor del Mar Rojo | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Exposición al Costo del Acero Importado, el Aislamiento y el Flete Marítimo
El mercado de construcción de edificios prefabricados en Oriente Medio y África sigue siendo sensible a los costos del acero, el aislamiento, el transporte, la importación y el envío marítimo. El acero representa una parte sustancial del costo de materiales de un edificio prefabricado, lo que hace que la fijación de precios de los proyectos sea vulnerable cuando cambian las condiciones de adquisición. Los proyectos africanos enfrentan presión adicional por aranceles de importación, impuestos, transporte interior y puertos congestionados, especialmente cuando los materiales recorren largas distancias tras entrar por un puerto. Los cruces diarios de barcos por Bab Al Mandeb cayeron a 15 el 12 de septiembre de 2026, tras la toma de la isla de Perim, según The National. Los proveedores que abastecen regionalmente, planifican el flete con anticipación y estandarizan los componentes pueden reducir parte de esta exposición. La incertidumbre en costos y plazos de entrega puede retrasar las aprobaciones cuando los promotores comparan los edificios prefabricados con las alternativas convencionales locales. Los equipos de proyecto deben sopesar la fiabilidad de la entrega frente a la ventaja de precio buscada al inicio de la adquisición. Esto es especialmente importante para proyectos con fechas de apertura fijas o una ventana de construcción estrecha. Una mejor previsión y una compra más anticipada pueden limitar, aunque no eliminar, esta presión.
Exposición al Calor Extremo, Radiación UV, Abrasión por Arena y Corrosión Salina
Las condiciones del Golfo requieren materiales que puedan tolerar el calor extremo, la exposición ultravioleta, la abrasión por arena y la corrosión costera. Estas condiciones pueden aumentar la necesidad de revestimientos de mayor calidad, revestimiento aislante y una planificación detallada del mantenimiento. Los requisitos del Código de Construcción de Arabia Saudita también afectan las decisiones de diseño en materia de resistencia al viento, comportamiento sísmico y otras consideraciones de seguridad. El mercado de construcción de edificios prefabricados en Oriente Medio y África debe, por tanto, competir con un rendimiento certificado además del precio. En muchos mercados africanos, un grupo reducido de contratistas de montaje certificados añade otra restricción, ya que la experiencia técnica importada eleva el tiempo y el costo. Estas condiciones recompensan a los proveedores con equipos técnicos locales, especificaciones probadas y un servicio posventa fiable. También requieren una selección clara de materiales antes de que un proyecto entre en la fase de adquisición. Cuando los propietarios de edificios comprenden las condiciones operativas en una etapa temprana, pueden evitar cambios posteriores que retrasen la fabricación. La capacidad de servicio es importante porque las condiciones del emplazamiento pueden afectar tanto la calidad de la instalación como la vida útil del edificio terminado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura: Los Edificios de Una Sola Planta Lideran Mientras los Formatos de Varias Plantas se Expanden
Los edificios de una sola planta representaron el 66% de la participación del mercado de construcción de edificios prefabricados en Oriente Medio y África en 2025. Los almacenes, las instalaciones de fabricación, los sitios de mantenimiento energético y los campamentos mineros suelen requerir amplias áreas sin columnas y una circulación interna sencilla. Estos requisitos respaldan el uso continuado de diseños de un solo nivel en ubicaciones industriales. Las ciudades industriales sauditas, la Zona Económica del Canal de Suez y los corredores logísticos de Sudáfrica ofrecen entornos donde este formato puede repetirse. La gran base instalada también proporciona a los fabricantes experiencia establecida en diseño y adquisición. En el mercado de construcción de edificios prefabricados en Oriente Medio y África, el segmento sigue siendo la opción práctica para muchas instalaciones de gran altura y gran superficie.
Se prevé que las estructuras de varias plantas registren una CAGR del 11,8% hasta 2031. La categoría está ganando relevancia en ciudades donde el suelo industrial es limitado o costoso. El proyecto de MODON en Dammam en 2025 incluyó 8 plantas y 78 unidades industriales, proporcionando una referencia regional para el espacio de producción vertical. Los proyectos de varias plantas requieren ingeniería más avanzada, control de fabricación y trabajo de cumplimiento normativo que los edificios típicos de una sola planta. Los fabricantes que puedan cumplir estos requisitos estarán mejor posicionados para atender la parte de mayor crecimiento de la categoría de estructuras. La industria de construcción de edificios prefabricados en Oriente Medio y África se está ampliando, por tanto, más allá de las naves industriales convencionales de baja altura. El cambio no reemplaza a los edificios de una sola planta a corto plazo, porque muchos usos industriales siguen necesitando grandes superficies de planta. En cambio, ofrece a los promotores otra opción cuando la eficiencia del suelo se convierte en una prioridad. La capacidad de diseño y la experiencia en cumplimiento normativo determinarán qué proveedores pueden participar de manera consistente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Sistemas Panelizados Lideran Mientras los Edificios Modulares se Expanden
Los sistemas panelizados y componentizados representaron el 38% de la participación del mercado de construcción de edificios prefabricados en Oriente Medio y África en 2025. Su posición refleja su capacidad para adaptarse a diseños personalizados para grandes proyectos industriales y comerciales. Los paneles y componentes pueden configurarse para diferentes luces, necesidades de revestimiento y distribuciones de edificios. Los fabricantes del Golfo han establecido cadenas de suministro y experiencia en proyectos para estos requisitos. Esto respalda su uso cuando los clientes necesitan rapidez pero no requieren un módulo completamente volumétrico. El mercado de construcción de edificios prefabricados en Oriente Medio y África sigue dependiendo de estos sistemas para una amplia gama de proyectos industriales.
Se prevé que los edificios modulares crezcan a una CAGR del 12,2% hasta 2031. Los grandes programas de alojamiento para trabajadores han respaldado la categoría porque los proyectos pueden completar gran parte del trabajo en fábrica antes de la instalación en obra. El contrato de alojamiento de NEOM de 2025 requirió 12.000 unidades permanentes e incluyó especificaciones de sostenibilidad, lo que demuestra que la entrega modular puede utilizarse a una escala significativa. CIMC envió unidades de hotel modulares para el Earth Hotel Riyadh en agosto de 2026, introduciendo la construcción modular en el sector hotelero de Arabia Saudita. Este cambio amplía la categoría más allá de la vivienda temporal. Los hoteles, las residencias de personal y las instalaciones comunitarias pueden utilizar soluciones modulares cuando la certeza en el calendario es importante. La categoría también puede ofrecer a los promotores una forma más controlada de coordinar los acabados y los servicios del edificio antes de que las unidades lleguen a la obra. Estas características hacen que los edificios modulares sean relevantes para un conjunto más amplio de requisitos de los clientes. El mercado de construcción de edificios prefabricados en Oriente Medio y África puede beneficiarse cuando los promotores valoran una entrega más rápida, acabados integrados y una calidad de construcción más controlada.
Por Aplicación: Las Instalaciones Industriales Siguen Siendo Centrales para la Demanda
Las instalaciones industriales representaron el 55% de la participación del mercado de construcción de edificios prefabricados en Oriente Medio y África en 2025. La demanda provino de fábricas, almacenes, infraestructura energética e instalaciones al servicio de operaciones mineras. Zamil Steel suministró 15.000 MT de acero estructural para el proyecto Masar Mall de 200.000 m² en La Meca en 2025, lo que demuestra que la construcción en acero de gran formato también sirve a usos comerciales. El trabajo industrial sigue siendo la mayor aplicación porque los programas de diversificación necesitan espacio de producción y logística antes de que la producción pueda expandirse. Las zonas francas y el desarrollo vinculado al transporte también respaldan esta demanda. El mercado de construcción de edificios prefabricados en Oriente Medio y África seguirá dependiendo del ritmo de entrega de proyectos industriales. La demanda de instalaciones será más fuerte donde los calendarios de construcción coincidan con la inversión manufacturera y la expansión logística. Los clientes industriales también necesitan diseños que acomoden maquinaria, almacenamiento, actividad de carga y futuros cambios en las operaciones. Esto mantiene la ingeniería práctica y las distribuciones adaptables en el centro de la demanda de aplicaciones.
Se prevé que los edificios institucionales crezcan a una CAGR del 11,6% hasta 2031. Las nuevas áreas urbanas del Golfo requieren escuelas, clínicas e instalaciones públicas, mientras que las zonas de reconstrucción pueden necesitar edificios comunitarios duraderos. Estos proyectos pueden utilizar la misma capacidad de fabricación y las mismas redes de instalación que sirven al trabajo comercial. La categoría también se beneficia cuando la entrega rápida es importante y los emplazamientos de los proyectos son de difícil acceso. Los compradores institucionales pondrán mayor énfasis en la seguridad, la vida útil y el cumplimiento normativo que los compradores de estructuras a corto plazo. Esto ofrece a la industria de construcción de edificios prefabricados en Oriente Medio y África la oportunidad de aplicar capacidades de construcción industrializada a los requisitos de los servicios públicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Arabia Saudita representó el 28% de la participación del mercado de construcción de edificios prefabricados en Oriente Medio y África en 2025. Su base de demanda incluye programas de estrategia industrial, nuevas ciudades industriales, NEOM y el ciclo de construcción para la Expo 2030 y la Copa Mundial de Fútbol 2034. Kirby Building Systems inició la construcción de una instalación manufacturera de 256.000 m² en la Ciudad Industrial de Sudair en febrero de 2025, con una capacidad anual planificada de 100.000 MT de edificios prefabricados y 100.000 MT de acero estructural. La inversión alinea la capacidad de fabricación local con la cartera de demanda del país. Saudi Aramco reconoció a Zamil Steel en febrero de 2026 por entregar más de 50.000 MT de estructuras de acero prefabricadas para el Complejo Internacional Rey Salman para Industrias y Servicios Marítimos. La escala de Arabia Saudita y su base de producción local la convierten en el eje central del mercado de construcción de edificios prefabricados en Oriente Medio y África.
Se prevé que los Emiratos Árabes Unidos crezcan a una CAGR del 11,5% hasta 2031. Sus zonas francas, puertos y clústeres industriales respaldan una necesidad constante de naves logísticas, espacio de fábrica y edificios de apoyo. KEZAD firmó un contrato de arrendamiento con ROX para un centro de fabricación avanzada en el Parque Logístico Khalifa 1 en mayo de 2026, lo que respalda la demanda continua de instalaciones de producción y logística. Turquía contribuye tanto a la demanda como a la oferta dentro del ámbito regional, mientras que Catar y Kuwait añaden una demanda del Golfo más estable. Los Emiratos Árabes Unidos ofrecen al mercado de construcción de edificios prefabricados en Oriente Medio y África un centro de crecimiento orientado al comercio con infraestructura logística consolidada. Su papel como ubicación de distribución significa que la demanda de almacenes y producción puede vincularse al uso doméstico y al comercio regional. Los promotores pueden beneficiarse de puertos establecidos, conexiones viales y servicios de zonas francas. Estas condiciones ayudan a crear un entorno estable para los inquilinos industriales y los proveedores de logística.
Egipto ofrece un ejemplo claro del desarrollo de zonas industriales en África. La Zona Económica del Canal de Suez firmó un contrato por un complejo industrial prefabricado de 20,3 millones de USD en Qantara Oeste en diciembre de 2025, abarcando 200.000 m² en 2 fases. Nigeria tiene una capacidad limitada de fabricación local de edificios metálicos, lo que restringe la oferta pero crea una posible apertura para la inversión en producción doméstica. Karmod Nigeria entregó una urbanización de 100 viviendas prefabricadas en Kaduna en menos de 6 meses en noviembre de 2025[3]. La modernización portuaria de Angola y la actividad minera en Zambia, Liberia, Malí y Mozambique respaldan la demanda de almacenes y alojamiento. La estimación del Banco Mundial de 12,9 millones de personas desplazadas forzosamente en Sudán también indica la escala de las posibles necesidades de reconstrucción si las condiciones lo permiten. Estos mercados variados amplían el mercado de construcción de edificios prefabricados en Oriente Medio y África más allá de los ciclos industriales del Golfo. Sin embargo, las condiciones difieren considerablemente entre países, incluido el acceso a puertos, financiación, mano de obra cualificada y aprobaciones de proyectos. Los proveedores necesitan planes de entrega locales en lugar de un enfoque único para toda la región. Esta variación puede crear desafíos, pero también distribuye las oportunidades entre logística, minería, manufactura, vivienda y trabajo de reconstrucción.
Panorama Competitivo
El mercado de construcción de edificios prefabricados en Oriente Medio y África está moderadamente fragmentado. Los fabricantes con sede en el Golfo tienen una ventaja porque combinan capacidades de ingeniería, fabricación, suministro y montaje. Zamil Steel tiene un amplio historial de proyectos en Arabia Saudita y el norte de África, mientras que Kirby Building Systems está ampliando su capacidad de fabricación en Arabia Saudita. La filial egipcia de Zamil Steel inició en julio de 2026 un contrato de 362,6 millones de SAR (97 millones de USD) para el proyecto lácteo y agrícola Baladna en Argelia. Este tipo de presencia regional en proyectos ayuda a los proveedores establecidos a competir por grandes contratos. El mercado de construcción de edificios prefabricados en Oriente Medio y África también incluye exportadores de India, China y Vietnam que compiten en precio y capacidad de producción.
La competencia está siendo moldeada cada vez más por el contenido local, el cumplimiento técnico y la capacidad de ingeniería digital. Zamil Steel recibió un premio de modelado de información de construcción de Tekla por el trabajo asociado al Complejo Marítimo Rey Salman, lo que refleja el papel de la coordinación digital en proyectos complejos. Los proveedores también deben cumplir con los requisitos locales de revestimiento resistente al fuego, rendimiento estructural y documentación de proyectos. Emirates Building Systems ganó el contrato de estructura de acero para el centro de fabricación de Eaton en la Zona Franca de Jebel Ali, lo que demuestra que los fabricantes de los Emiratos Árabes Unidos pueden competir por proyectos de clientes internacionales. Kingspan suministra sistemas de paneles aislados a integradores regionales, lo que la convierte en un proveedor de componentes en lugar de un competidor directo de soluciones llave en mano en cada proyecto. El mercado de construcción de edificios prefabricados en Oriente Medio y África recompensa a las empresas que pueden documentar el rendimiento técnico y gestionar adquisiciones complejas.
África sigue siendo una oportunidad estratégica porque muchos mercados tienen una capacidad certificada de fabricación y montaje limitada. Esta brecha hace que los edificios importados y los equipos técnicos extranjeros sean importantes, pero puede aumentar el costo y el riesgo de entrega. Zamil Steel, Kirby Building Systems y los fabricantes con sede en los Emiratos Árabes Unidos están posicionados para atender la demanda transfronteriza porque cuentan con referencias regionales y sistemas de fabricación establecidos. Las asociaciones locales pueden ayudar a estas empresas a responder a las limitaciones de instalación y las necesidades de contratación pública. La competencia de precios seguirá siendo significativa donde los proyectos tengan especificaciones simples, mientras que los proyectos industriales, institucionales y de varias plantas complejos favorecen a los proveedores con experiencia. El mercado de construcción de edificios prefabricados en Oriente Medio y África es, por tanto, competitivo pero no está dominado por un pequeño grupo con una participación combinada divulgada. Los clientes pueden elegir entre productores regionales establecidos, fabricantes especializados y exportadores extranjeros. La base de la competencia varía según el proyecto, siendo el precio más importante en los edificios estándar y la entrega técnica más importante en las asignaciones complejas. Esto deja espacio para los proveedores que puedan construir relaciones locales manteniendo estándares de ingeniería y fabricación fiables. Una ejecución sólida en cada proyecto seguirá siendo importante para los negocios recurrentes en toda la región.
Líderes de la Industria de Construcción de Edificios Prefabricados en Oriente Medio y África
-
Zamil Steel Holding Company
-
Kirby Building Systems
-
Tiger Steel Engineering LLC
-
BlueScope Steel Limited
-
Kingspan Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: El Ministro de Vivienda y Construcción de Libia, acompañado por representantes de la empresa china Nantong Construction Company, inspeccionó la Fábrica de Edificios Prefabricados y Componentes Estructurales en Sidi El-Sayeh para evaluar su estado y explorar la reanudación de las operaciones.
- Mayo de 2026: Zamil Structural Steel Co. (Egipto), filial de Advanced Building Industries Company (SENAAT), firmó un contrato de 362,6 millones de SAR (aproximadamente 97 millones de USD) con Elegancia Steel Company, con sede en Catar, para el diseño, la ingeniería y el suministro de estructuras de acero y trabajos de revestimiento con paneles aislantes para el proyecto Baladna Argelia en Adrar.
- Febrero de 2026: Zamil Steel fue reconocida por Saudi Aramco durante la Ceremonia de Finalización Mecánica del Complejo Internacional Rey Salman para Industrias y Servicios Marítimos tras suministrar más de 50.000 MT de acero a lo largo de seis años. La empresa suministró inicialmente aproximadamente 22.000 MT de estructuras de acero prefabricadas, seguidas de 25.500 MT adicionales.


Alcance del Informe del Mercado de Construcción de Edificios Prefabricados en Oriente Medio y África
| Una Sola Planta |
| Varias Plantas |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Edificios Prefabricados |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Otros |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Catar | |
| Kuwait | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Estructura | Una Sola Planta | |
| Varias Plantas | ||
| Por Tipo de Producto | Edificios Modulares | |
| Sistemas Panelizados y Componentizados | ||
| Otros Tipos de Edificios Prefabricados | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional | ||
| Otros | ||
| Por Geografía | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Catar | ||
| Kuwait | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de construcción de edificios prefabricados en Oriente Medio y África para 2031?
Se prevé que el mercado alcance los 7,93 mil millones de USD en 2031, creciendo a una CAGR del 10,34% desde 2026.
¿Qué tipo de estructura tuvo la mayor participación en 2025?
Los edificios de una sola planta lideraron con una participación del 66% en 2025, respaldados por la demanda de almacenes, fábricas, instalaciones mineras y sitios de energía.
¿Qué categoría de producto está creciendo más rápido hasta 2031?
Se prevé que los edificios modulares crezcan a una CAGR del 12,2% a medida que se expanden los requisitos de alojamiento para trabajadores, hostelería y grandes proyectos.
¿Qué aplicación genera mayor demanda de edificios prefabricados en la región?
Las instalaciones industriales representaron el 55% de la participación en 2025 porque los proyectos de manufactura, almacenamiento, logística y energía requieren grandes espacios cerrados.
¿Qué país tiene la mayor participación regional?
Arabia Saudita representó el 28% de la participación en 2025, respaldada por programas industriales, inversión manufacturera y grandes proyectos de desarrollo.
¿Por qué los Emiratos Árabes Unidos son la geografía de mayor crecimiento?
Se proyecta que los Emiratos Árabes Unidos crezcan a una CAGR del 11,5% hasta 2031 porque las zonas francas, la actividad comercial y los clústeres industriales respaldan la demanda de fábricas y edificios logísticos.


 Sus datos están seguros y nunca se venden ni se comparten.
