
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
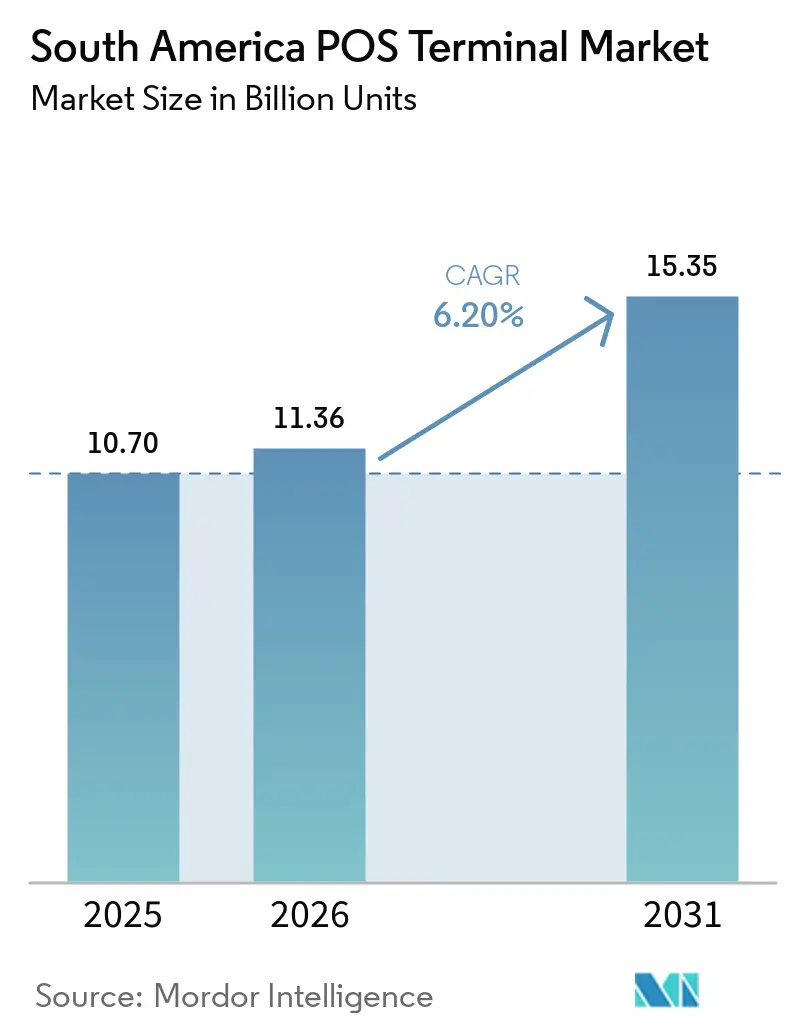
| Tamaño del mercado en el año base (2025) | 10.70 Mil millones de unidades |
| Volumen del Mercado (2026) | 11.36 Mil millones de unidades |
| Volumen del Mercado (2031) | 15.35 Mil millones de unidades |
| Tasa de crecimiento (2026 - 2031) | 6.20 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- América del Norte
- Arabia Saudí
- Asia
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Chequia
- China
- Chipre
- Corea del Sur
- Croacia
- Dinamarca
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Estonia
- Europa
- Finlandia
- Francia
- Grecia
- Hungría
- India
- Irlanda
- Italia
- Japón
- Luxemburgo
- Malta
- México
- Noruega
- Países Bajos
- Polonia
- Portugal
- Rumanía
- Sudeste Asiático
- Suecia
Análisis del Mercado de Terminales POS de América del Sur por Mordor Intelligence
Se espera que el tamaño del Mercado de Terminales POS en América del Sur crezca de 10,70 mil millones de unidades en 2025 a 11,36 mil millones de unidades en 2026, y se prevé que alcance 15,35 mil millones de unidades en 2031 a una CAGR del 6,20% durante el período 2026-2031. La expansión está impulsada por los esquemas gubernamentales de pago instantáneo, como PIX en Brasil y DiMo en México, la rápida adopción de pagos sin contacto y las iniciativas de digitalización de comerciantes lideradas por el fintech. Los terminales inteligentes basados en Android están transformando las expectativas de los comerciantes, pasando de la simple aceptación de pagos a centros de negocio de servicio completo, mientras que las agencias de transporte despliegan validadores desatendidos que abren nuevos nichos de hardware. Las estrategias competitivas se centran cada vez más en ecosistemas de software, impulsando ingresos recurrentes más allá de las comisiones de intercambio. Mientras tanto, la presión de precios proveniente de los rieles de cuenta a cuenta (A2A) y el aumento de los costos de cumplimiento de PCI-DSS moderan los márgenes de hardware, pero también aceleran la diferenciación de productos a medida que los proveedores agrupan servicios de valor añadido.
Conclusiones Clave del Informe
- Por modalidad de pago, los sistemas POS móviles y portátiles lideraron con una participación del 63,72% en el mercado de Terminales POS en América del Sur en 2025.
- Por tipo de POS, las unidades móviles generaron el 63,72% de los envíos de 2025 y se prevé que registren una CAGR del 7,65% hasta 2031.
- Por usuario final, el comercio minorista capturó una participación del 41,83% del tamaño del Mercado de Terminales POS en América del Sur en 2025, mientras que el transporte y la logística avanzaron a una CAGR del 6,99% hasta 2031.
- Por país, Brasil mantuvo una participación de ingresos del 34,72% en 2025; se prevé que Argentina se expanda a una CAGR del 7,1% hasta 2031.
- PAX Technology, Ingenico y VeriFone representaron colectivamente alrededor del 65% de los envíos de unidades en América del Sur en 2025.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Menor costo total de propiedad que el manejo de efectivo | +1.2% | Brasil, México, Colombia | Mediano plazo (2-4 años) |
| Aumento de pagos sin contacto y móviles tras la pandemia | +1.8% | Brasil, Argentina | Corto plazo (≤2 años) |
| Digitalización obligatoria de pagos de microcomerciantess | +1.5% | Brasil, México, Argentina | Largo plazo (≥4 años) |
| Expansión de adquirentes fintech y agregadores de pago | +1.1% | México, Chile, Perú | Mediano plazo (2-4 años) |
| Terminal POS inteligente Android convirtiéndose en centro de negocios del comerciante | +0.9% | Brasil, México, Argentina | Largo plazo (≥4 años) |
| Despliegue de validadores desatendidos en transporte urbano | +0.7% | Panamá, Uruguay, Costa Rica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Menor costo total de propiedad que el manejo de efectivo
Las terminales modernas reducen las pérdidas por gestión de efectivo, automatizan la liquidación e integran funciones de inventario. Las unidades Android de Castles Technology triplicaron la productividad de los comerciantes en programas piloto, resultando en más de 4 millones de terminales desplegadas por fintechs en México, en comparación con 1,4 millones de dispositivos bancarios. Los proveedores de hardware ahora agrupan paneles de análisis y préstamos de capital de trabajo que convierten las ventas únicas en ingresos por suscripción, reforzando el impulso de adopción entre los microcomerciantess.
Aumento de pagos sin contacto y móviles tras la pandemia
La COVID-19 cambió el comportamiento del consumidor hacia los pagos por aproximación y código QR. Las transacciones NFC representan ahora más del 50% de los volúmenes de tarjetas presenciales en Brasil, y PIX Sin Contacto ha estado activo desde febrero de 2025, combinando la liquidación instantánea con la comodidad sin contacto, aumentando así la demanda de los comerciantes por dispositivos de doble interfaz.[1] El marco de QR interoperable de Argentina registró un crecimiento interanual del 278% en abril de 2024, confirmando una preferencia sostenida por la aceptación de pagos sin contacto.
Digitalización obligatoria de pagos de microcomerciantess
Los reguladores vinculan la recaudación fiscal y los objetivos de inclusión financiera a la digitalización de los comerciantes. PIX procesó 42 mil millones de transacciones en 2024, mientras que Transferencias 3.0 de Argentina limita las comisiones de los comerciantes al 0,07%, empujando incluso a los vendedores ambulantes a instalar lectores POS. La opción DiMo de México en los rieles SPEI complementa el QR CoDi para cubrir todos los casos de uso de pago instantáneo, incorporando el despliegue de terminales POS en las listas de verificación de cumplimiento para las pequeñas empresas.
Expansión de adquirentes fintech y agregadores de pago
Las fintechs con enfoque en API simplifican la incorporación, reducen las comisiones de adquisición heredadas e integran software de valor añadido. El aumento del 1.000% en los ingresos de tapi en 2024 subraya cómo las plataformas nativas en la nube escalan rápidamente las redes de comerciantes. Sus SDK abiertos favorecen las terminales inteligentes Android, presionando a los proveedores tradicionales a lanzar mercados de aplicaciones y modelos de reparto de ingresos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Costos de Ciberseguridad y Cumplimiento de PCI-DSS | -0.8% | Regional, con mayor impacto en Brasil y México | Largo plazo (≥ 4 años) |
| Alta Informalidad y Preferencia por el Efectivo en Zonas Rurales | -1.2% | Zonas rurales de Perú, Colombia y el interior de México | Largo plazo (≥ 4 años) |
| Volatilidad de la Cadena de Suministro para Chipsets Seguros | -0.6% | Cadena de suministro global que afecta a todos los países | Mediano plazo (2-4 años) |
| Precios Agresivos de PIX/A2A que Erosionan la Economía de las Tarjetas en Terminales POS | -0.9% | Brasil, Argentina, con expansión a México y Colombia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costos de ciberseguridad y cumplimiento de PCI-DSS
PCI-DSS v4.0.1 amplía los mandatos de autenticación, gestión de claves y monitoreo, generando gastos de auditoría recurrentes que los pequeños comerciantes tienen dificultades para afrontar. Los fabricantes de terminales deben asegurar las actualizaciones de firmware y mantener la certificación de dispositivos, lo que eleva los costos de materiales y complica los despliegues en entornos regulatorios fragmentados.
Alta informalidad y preferencia por el efectivo en zonas rurales
Las economías rurales dependen del efectivo debido a la conectividad deficiente y los hábitos culturales. La informalidad reduce la penetración de cuentas financieras hasta en 12 puntos porcentuales en Perú, reduciendo la base de terminales POS disponible. En el campo colombiano, el efectivo sigue siendo el método de pago dominante en más del 60% de las transacciones, a pesar de la creciente adopción de billeteras digitales en las zonas urbanas. Los proveedores abordan la brecha con mini terminales POS habilitadas para 4G y lectores QR con capacidad fuera de línea, pero la rentabilidad sigue siendo un desafío.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Aceptación de Pago:
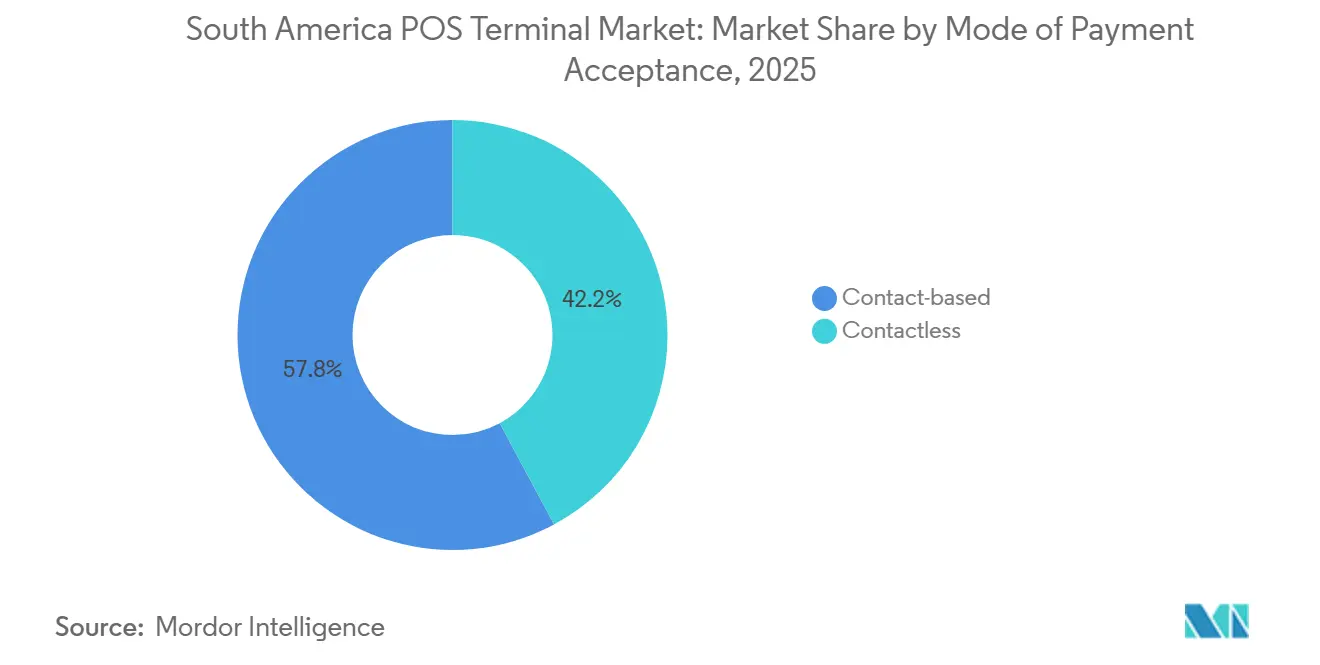
Fortaleza basada en contacto en medio del auge sin contactoLas transacciones EMV basadas en contacto representaron el 57,83% de la participación del Mercado de Terminales POS en América del Sur en 2025, lo que refleja la infraestructura consolidada de tarjetas con chip. Sin embargo, los volúmenes sin contacto crecen a una CAGR del 7,23% a medida que proliferan las tarjetas NFC y las billeteras digitales. El esquema de código QR unificado de Argentina procesó 35,7 millones de transacciones en abril de 2024, mientras que el PIX Contactless de Brasil está destinado a acelerar aún más la adopción de NFC. Los comerciantes demandan cada vez más lectores de doble interfaz para proteger sus inversiones a futuro y capturar tanto el tráfico de tarjetas tradicionales como el de pagos instantáneos. Los proveedores de dispositivos incluyen escáneres de código QR y grandes pantallas táctiles, lo que permite modos de aceptación configurables por software sin necesidad de cambios adicionales de hardware.
Los efectos de segundo orden incluyen a los adquirentes que remodelan sus modelos de comisiones a medida que los rieles A2A sin contacto socavan la economía del intercambio. Algunos comerciantes brasileños ya redirigen artículos de bajo valor a PIX para evitar las comisiones de MDR, mientras que las compras de alto valor permanecen en cuotas con tarjeta de crédito. Los proveedores de terminales responden con motores de enrutamiento dinámico a nivel de dispositivo, maximizando los ahorros para los comerciantes y consolidando la relevancia del hardware en un mundo de pagos omnipresentes.


Por Tipo de Terminal POS:
Los sistemas móviles y portátiles redefinen los flujos de trabajo de los comerciantesLas unidades móviles generaron el 63,72% de los envíos de 2025 y se prevé que registren una CAGR del 7,65% hasta 2031, lo que pone de relieve el valor que los comerciantes otorgan a la portabilidad y los ecosistemas de aplicaciones. Los dispositivos inteligentes como el A920 de PAX combinan escáneres de código de barras, cámaras y módulos LTE, lo que permite a los proveedores ofrecer aplicaciones de inventario o entrega tras la implementación. Para los grandes minoristas, los terminales fijos siguen siendo esenciales para los cajones de efectivo e impresoras de recibos; sin embargo, el enfoque se desplaza hacia sistemas tipo tableta que se sincronizan con sistemas ERP basados en la nube. Las empresas de logística utilizan lectores portátiles para pagos de prueba de entrega, mientras que los restaurantes con servicio en mesa emplean terminales portátiles para agilizar el tiempo de pago y aumentar la rotación de mesas.
Las mejoras de seguridad, que incluyen inicio de sesión por huella dactilar, cifrado punto a punto y chips de arranque seguro, contrarrestan las crecientes amenazas de fraude y satisfacen las estrictas normas de ciberseguridad de Brasil y México. La duración de la batería y la robustez también mejoran a medida que los proveedores apuntan a mercados al aire libre, como camiones de comida y comerciantes en eventos.
Por Industria de Usuario Final:
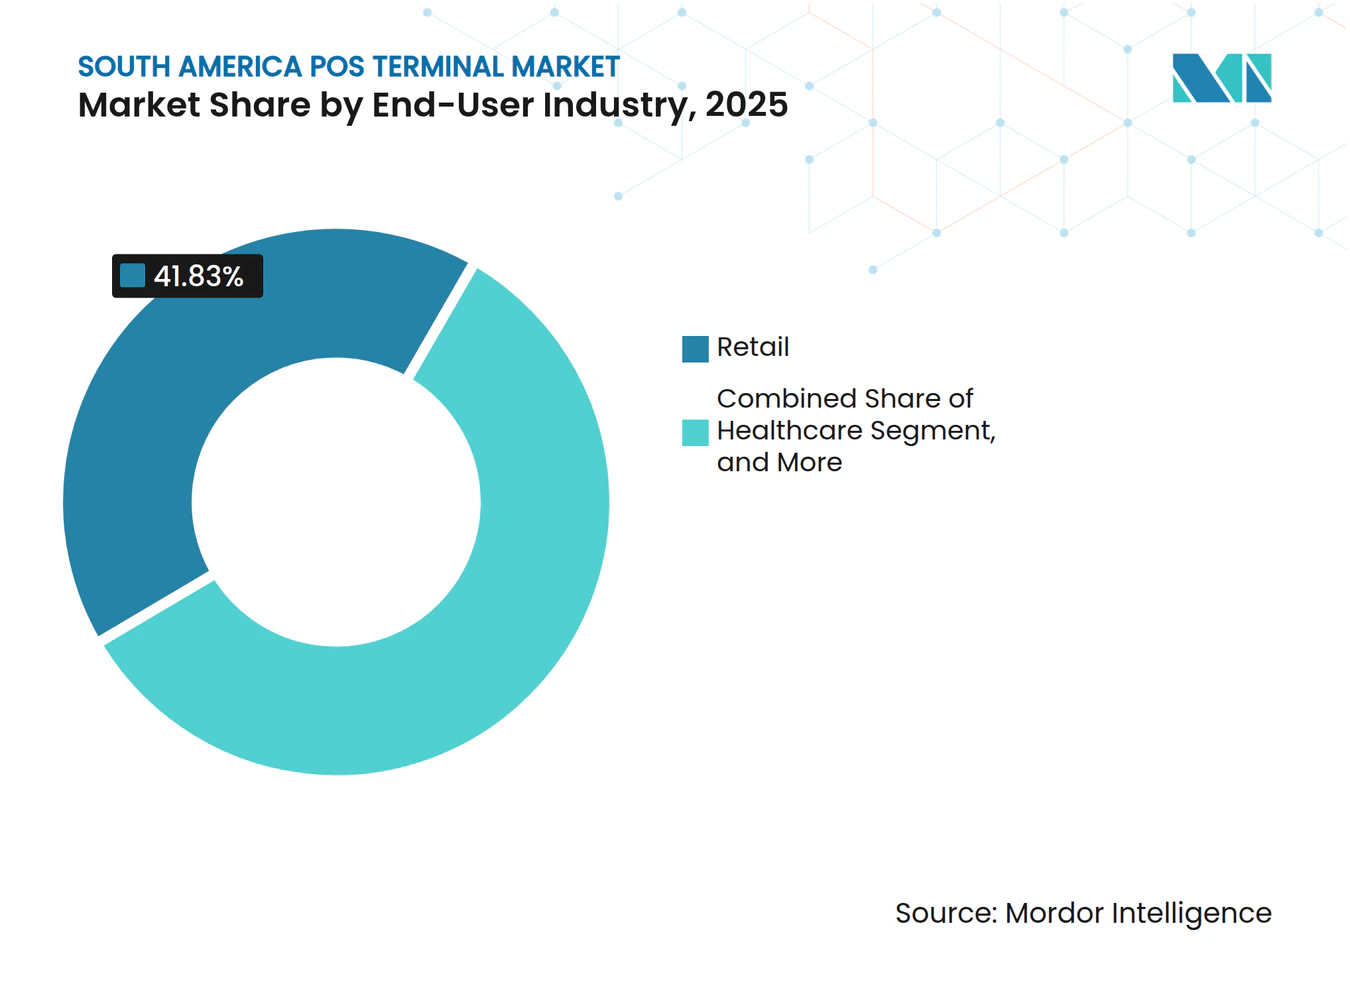
El dominio del comercio minorista enfrenta el crecimiento impulsado por el transporteEl comercio minorista representó el 41,83% del tamaño del Mercado de Terminales POS en América del Sur en 2025, beneficiándose de una densa base de comerciantes y necesidades de pago en múltiples cajas. No obstante, el transporte registra la CAGR más alta del 6,99%, impulsado por la recaudación de tarifas de circuito abierto en metros y operadores de autobuses. El despliegue de pagos sin contacto en el Metro de Panamá, las actualizaciones de validadores en el Metro de Ciudad de México y la integración de SINPE-TP en Costa Rica ilustran el apetito del sector de movilidad por hardware POS especializado. La hostelería le sigue de cerca, ya que los pedidos en mesa se integran con el pago en un solo flujo de trabajo, lo que aumenta el valor promedio de los tickets y la transparencia en las propinas.
Los despliegues en el sector sanitario ganan impulso a través de quioscos de teleconsulta y clínicas que buscan capacidades de tarjeta en archivo conformes con la normativa. Mientras tanto, microverticales como la educación y los centros de servicios gubernamentales recurren a quioscos de pago desatendidos para reducir el manejo de efectivo, añadiendo demanda de cola larga para terminales de grado industrial.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Terminales POS de las Américas
Brasil generó el 34,72% de los ingresos regionales en 2025 y se proyecta con una CAGR constante del 6,89% a medida que los ciclos de reemplazo dominan el mercado. El tamaño del mercado de terminales POS de América del Sur en Brasil se beneficia de las actualizaciones de software impulsadas por PIX en lugar de instalaciones en nuevos puntos de venta. PAX disfruta de una cuota de mercado de aproximadamente el 50%, respaldada por una amplia red de revendedores e incentivos de fabricación nacional. Argentina, en contraste, crece a una CAGR del 7,1% gracias a Transferencias 3.0 y la interoperabilidad QR, que impulsan a los comerciantes a instalar terminales POS inteligentes con cámara. México refleja la dinámica fintech de Argentina, con 4 millones de terminales desplegadas por agregadores que superan a los dispositivos bancarios. Colombia, Chile y Perú se encuentran en etapas más tempranas de adopción, pero cuentan con vientos favorables de política pública, como el lanzamiento del sistema de pagos instantáneos Bre-B de Colombia en mayo de 2025, que auguran una rápida adopción.
Brasil sigue siendo el ancla del mercado de terminales POS de América del Sur, aprovechando 42 mil millones de transacciones PIX en 2024 para justificar la renovación continua de dispositivos y las actualizaciones de aplicaciones. La próxima funcionalidad de PIX sin contacto requiere lectores habilitados con NFC, lo que impulsa ciclos de adquisición en 2025 entre los 9 millones de comerciantes activos. Los créditos fiscales sobre la electrónica fabricada localmente refuerzan las líneas de ensamblaje doméstico de PAX e Ingenico, proporcionando resiliencia de inventario ante la escasez mundial de chipsets.
El impulso regulatorio de Argentina convierte el hardware compatible con QR y NFC en un requisito indispensable. Las transacciones interoperables mensuales superaron los 100 millones en diciembre de 2024, a medida que los comerciantes adoptaron comisiones limitadas y liquidación instantánea, impulsando un crecimiento de envíos de dos dígitos para los proveedores de terminales POS inteligentes. La volatilidad cambiaria también empuja a los consumidores hacia los saldos de billeteras digitales, reforzando la expansión de la aceptación digital.
El ecosistema fintech de México transforma al país en el segundo mercado más grande de terminales POS de América del Sur. Los agregadores como Mercado Pago y Clip priorizan dispositivos basados en Android que integran ofertas de fidelización y crédito, desplazando a las terminales heredadas vinculadas a bancos. El sistema de pago por número de teléfono DiMo amplía la aceptación más allá del QR hacia experiencias USSD ligeras, lo que requiere actualizaciones de firmware en lugar de nuevo hardware, extendiendo así los ciclos de vida de los dispositivos y vinculando a los comerciantes a suscripciones de software.
Mercado de Terminales POS de América del Sur
Los mercados secundarios como Colombia y Perú registran una penetración acelerada de billeteras digitales. Colombia procesó 332 billones de COP a través de billeteras digitales en 2024, y el esquema Bre-B tiene como objetivo replicar la curva de adopción de PIX, lo que implica un aumento a corto plazo en la demanda de terminales POS móviles de bajo costo.[2] La resistencia al efectivo en las zonas rurales de Perú ralentiza la penetración, pero los programas gubernamentales de conectividad y la expansión del 4G crean puntos de inflexión para la incorporación de microcomerciantess.
Panorama Competitivo
Concentración del Mercado
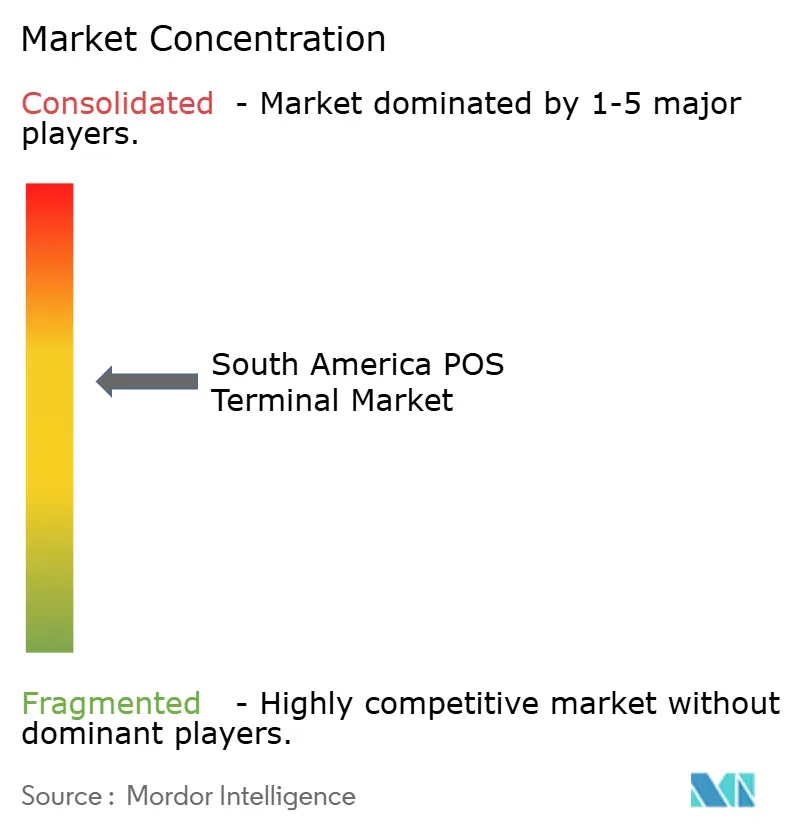
Los líderes de hardware establecidos PAX Technology, Ingenico y VeriFone mantienen una participación combinada del 65% en unidades, otorgando al mercado de Terminales POS en América del Sur un perfil de concentración moderada. PAX explota centros de fabricación regionales y puntos de precio de nivel medio para dominar Brasil y ganar terreno en Argentina y Chile. Ingenico contrarresta con terminales Android de alta especificación y alianzas con adquirentes como Fiserv, asegurando segmentos premium que valoran la fiabilidad y el cumplimiento normativo. VeriFone aprovecha su serie Carbon para minoristas de múltiples carriles, pero enfrenta erosión de participación en los nichos de microcomerciantess capturados por paquetes fintech.
Los nuevos participantes impulsados por fintechs, incluidos Mercado Pago, Clip y PagSeguro, redefinen los parámetros competitivos a través de ofertas verticalmente integradas. Su capacidad para subsidiar hardware mediante ingresos de adquisición o préstamos comprime los precios de venta promedio y obliga a los titulares a pivotar hacia ecosistemas de software. Los fabricantes de equipos originales chinos como Newland ganan contratos por precio y personalización rápida, como lo evidencia su premio de proveedor de CIELO en Brasil.[3]
Los movimientos estratégicos se centran en la economía de plataformas. PAX abrió un mercado de aplicaciones que comparte ingresos por suscripción con proveedores de software independientes, mientras que Ingenico pilota planes de Dispositivo como Servicio que agrupan hardware, garantía y terminal POS en la nube en una única cuota mensual. Las asociaciones entre adquirentes e integradores de transporte, como SONDA con bancos locales, señalan una diversificación vertical para capturar presupuestos de recaudación de tarifas.
Líderes de la Industria de Terminales POS de América del Sur
-
VeriFone System Inc.
-
Ingenico S.A.
-
Castles Technology Co., Ltd.
-
NCR Corporation
-
BBPOS Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terminales POS de América del Sur Empresas cubiertas en este informe
- Ingenico S.A.
- VeriFone , Inc.
- PAX Technology Limited
- New POS Technology Limited
- Newland Payment Technology Co., Ltd.
- Castles Technology Co., Ltd.
- Shenzhen Xinguodu Technology Co., Ltd.
- SZZT Electronics Co., Ltd.
- BBPOS Limited
- Bitel Co., Ltd.
- Centerm Information Co., Ltd.
- NCR Corporation
- Toshiba Tec Corporation
- Zebra Technologies Corporation
- Honeywell International Inc.
- Datalogic S.p.A.
- Diebold Nixdorf Incorporated
- Sunmi Technology Co., Ltd.
- Fujian Landi Commercial Equipment Co., Ltd.
- AURES Technologies S.A.
Desarrollos recientes de la industria en Mercado de Terminales POS de América del Sur
- Febrero de 2025: El banco central de Brasil lanzó PIX Sin Contacto, habilitando transferencias instantáneas basadas en NFC en el punto de venta.
- Febrero de 2025: tapi y Mercado Pago formaron una alianza estratégica para escalar la aceptación de pequeñas y medianas empresas en México.
- Enero de 2025: El BCRA de Argentina estableció el lanzamiento de pagos con tarjeta de débito QR bajo Transferencias 3.0 para abril de 2025.
- Julio de 2024: Itaú Unibanco adquirió los activos de software minorista de NCR Atleos para profundizar las capacidades internas de terminales POS.
Alcance del Informe del Mercado de Terminales POS de América del Sur
El mercado de Terminales POS captura los ingresos generados por hardware, software y servicios que facilitan las transacciones durante la venta de un producto o servicio. Ayuda a almacenar, capturar, compartir e informar datos relacionados con las transacciones de ventas.
El Informe del Mercado de Terminales POS en América del Sur está Segmentado por Modo de Aceptación de Pago (Basado en Contacto y Sin Contacto), Tipo de Terminal POS (Sistemas de Punto de Venta Fijo y Sistemas de Punto de Venta Móvil/Portátil), Industria de Usuario Final (Comercio Minorista, Hospitalidad, Salud, Transporte y Logística, y Otras Industrias de Usuario Final), por País (Brasil, Argentina, Colombia, Chile, Perú, Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (Unidades).
Mejora la experiencia de compra y ayuda a agilizar el proceso de pago, resultando en última instancia en la satisfacción del cliente. La gestión de inventario, el stock disponible, la disponibilidad de productos y la información de precios son los datos primarios obtenidos de los sistemas. El estudio también cubre el impacto de la COVID-19 en el mercado y sus segmentos afectados.
Resumen de la segmentación
Por Modo de Aceptación de Pago
| Basado en contacto |
| Sin contacto |
Por Tipo de Terminal POS
| Sistemas de Punto de Venta Fijo |
| Sistemas de Punto de Venta Móvil / Portátil |
Por Industria de Usuario Final
| Comercio Minorista |
| Hospitalidad |
| Salud |
| Transporte y Logística |
| Otras Industrias de Usuario Final |
Por País
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Perú |
| Resto de América del Sur |
| Por Modo de Aceptación de Pago | Basado en contacto |
| Sin contacto | |
| Por Tipo de Terminal POS | Sistemas de Punto de Venta Fijo |
| Sistemas de Punto de Venta Móvil / Portátil | |
| Por Industria de Usuario Final | Comercio Minorista |
| Hospitalidad | |
| Salud | |
| Transporte y Logística | |
| Otras Industrias de Usuario Final | |
| Por País | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Terminales POS en América del Sur?
El mercado se sitúa en 10,70 mil millones de unidades en 2025 y se prevé que alcance los 15,35 mil millones de unidades en 2031.
¿Qué segmento de terminales POS crece más rápido en América del Sur?
Los terminales sin contacto habilitados con NFC avanzan a una CAGR del 7,23% hasta 2031.
¿Qué tan significativo es Brasil dentro del panorama de terminales POS de América del Sur?
Brasil representa el 34,72% de los ingresos e impulsa la demanda de actualización a través de PIX Sin Contacto e incentivos de producción doméstica.
¿Qué empresas lideran el campo competitivo de Terminales POS en América del Sur?
PAX Technology, Ingenico y VeriFone controlan conjuntamente aproximadamente el 65% de los envíos en la región.
¿Qué cambios regulatorios impactan la adopción de terminales POS en Argentina?
Transferencias 3.0 de Argentina exige la interoperabilidad QR con comisiones de comerciante limitadas, impulsando el rápido despliegue de terminales POS inteligentes.
¿Por qué los comerciantes sudamericanos prefieren los dispositivos POS móviles?
Ofrecen portabilidad, aplicaciones de negocios integradas y conectividad LTE que se alinean con las necesidades de los microcomerciantess y los modelos de adquisición fintech.