
Tamaño y Participación del Mercado de Estaciones de Carga para VE con Energía Solar
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 30.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 60.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.91 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
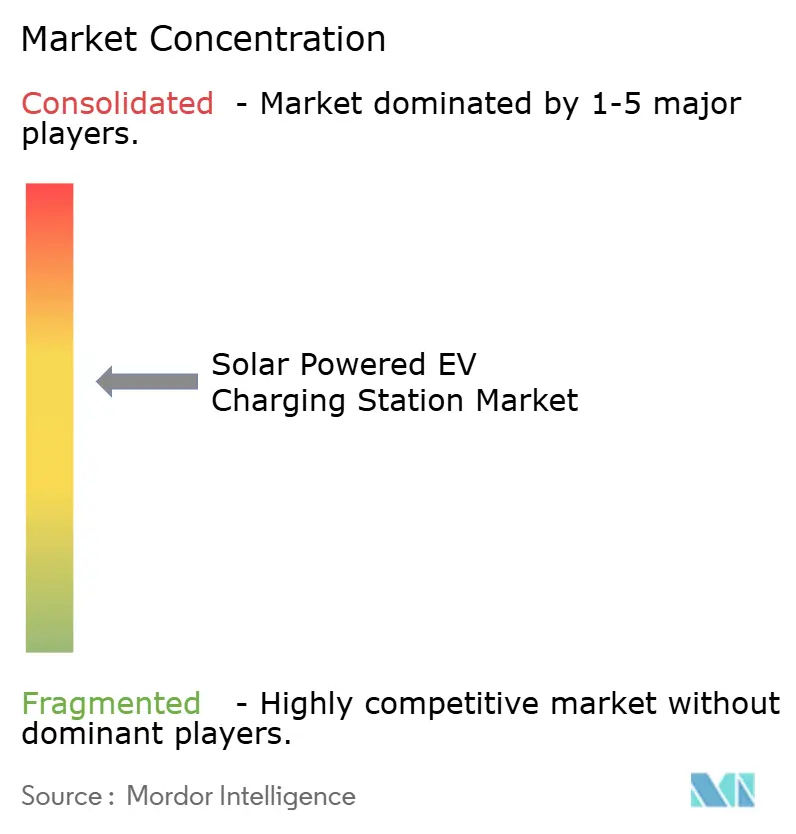
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Estaciones de Carga para VE con Energía Solar por Mordor Intelligence
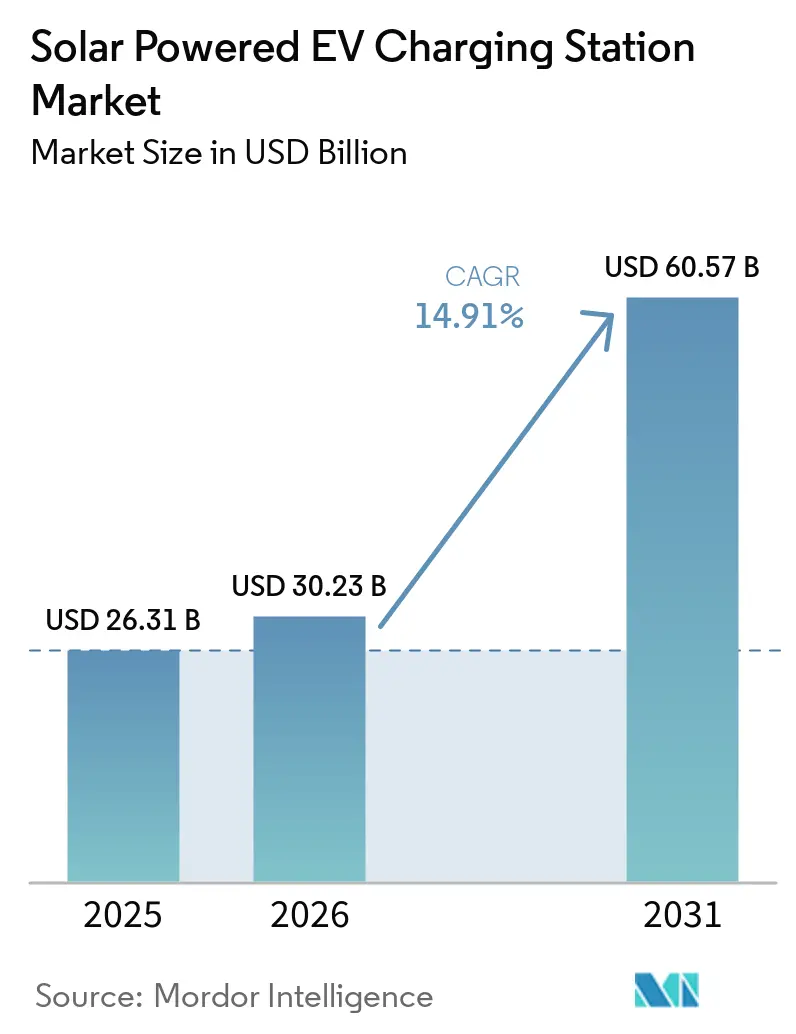
El tamaño del mercado de estaciones de carga para VE alimentadas por energía solar fue valorado en 26,31 mil millones de USD en 2025 y se estima que crecerá desde 30,23 mil millones de USD en 2026 hasta alcanzar los 60,57 mil millones de USD en 2031, a una CAGR del 14,91% durante el período de pronóstico (2026-2031). A medida que los costos de los módulos fotovoltaicos y las baterías disminuyen, la generación in situ se ha convertido no solo en una mejora de sostenibilidad, sino también en un lucrativo centro de ganancias para los depósitos de flotas y los operadores de carga pública. En América del Norte y Europa, el aumento de las tarifas por congestión de la red y las largas colas de interconexión están impulsando las inversiones hacia arquitecturas en contenedores o de microrred, lo que les permite prescindir por completo de las empresas de servicios públicos. Los incentivos gubernamentales, incluido el crédito fiscal a la inversión de la Ley de Reducción de la Inflación de EE. UU., los subsidios de infraestructura para vehículos de nueva energía de China y el financiamiento PM E-DRIVE de India, están reduciendo los períodos de recuperación de la inversión en regiones con alta irradiación. El panorama competitivo está evolucionando, con un cambio del hardware hacia los servicios de software, ya que los proveedores integran cada vez más servicios como el equilibrio de carga, la inscripción en respuesta a la demanda y la gestión bidireccional de energía en plataformas que generan ingresos recurrentes.
Conclusiones Clave del Informe
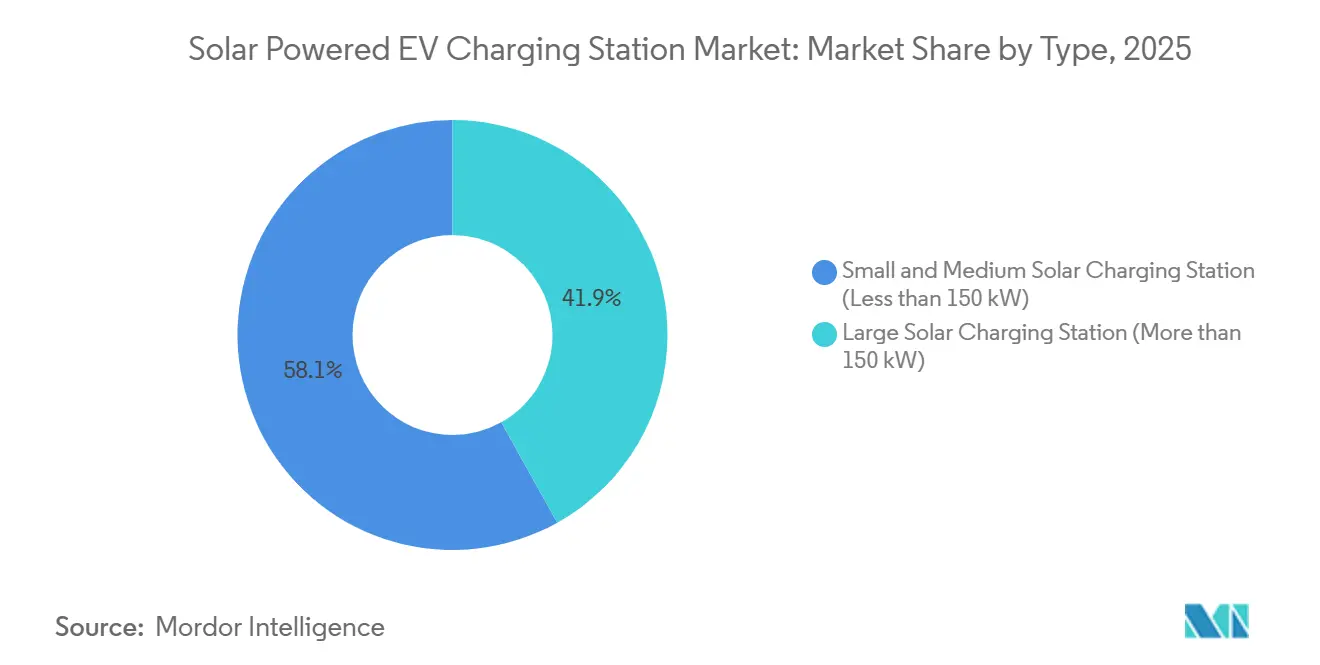
- Por tipo, las estaciones pequeñas y medianas de menos de 150 kW lideraron con el 58,12% de la participación del mercado de estaciones de carga para VE alimentadas por energía solar en 2025, mientras que las estaciones grandes de más de 150 kW están proyectadas para expandirse a una CAGR del 15,22% hasta 2031.
- Por aplicación, los hogares lideraron con el 64,33% de la participación del mercado de estaciones de carga para VE alimentadas por energía solar en 2025, mientras que los despliegues comerciales y públicos avanzan a una CAGR del 16,92% hasta 2031.
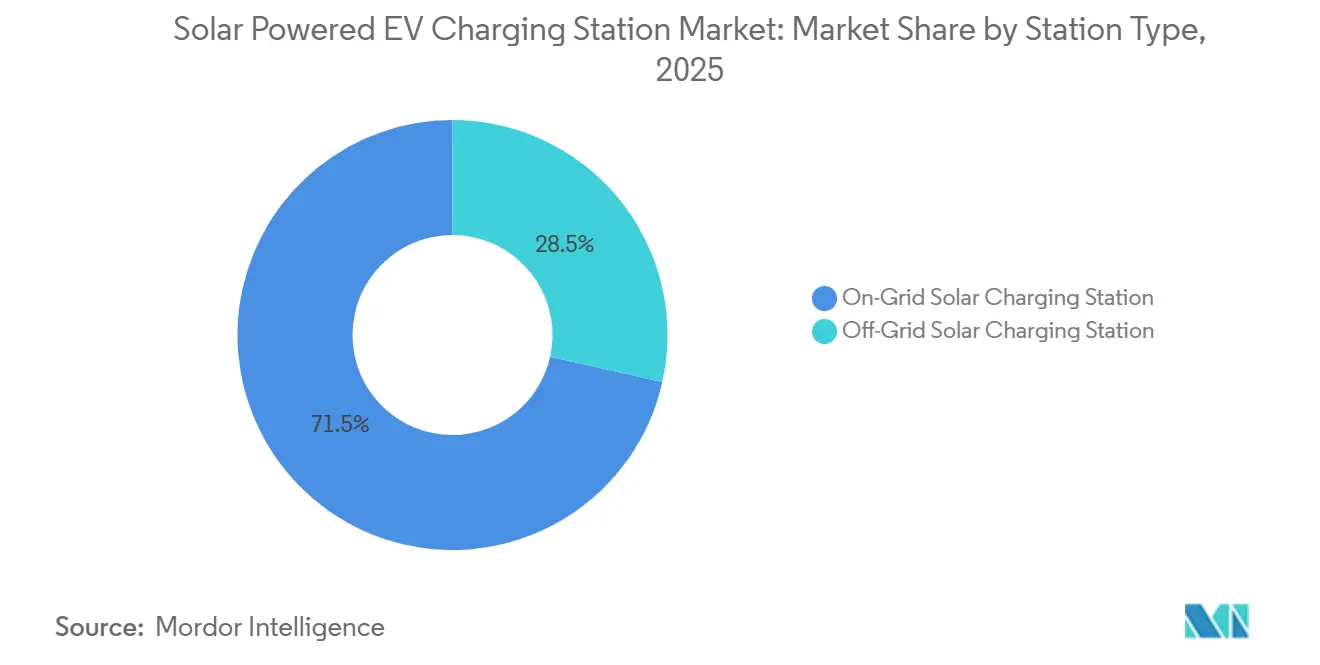
- Por tipo de estación, las configuraciones conectadas a la red representaron el 71,54% de los ingresos de 2025, mientras que se prevé que los sistemas fuera de la red crezcan a una CAGR del 15,51% durante 2026-2031.
- Por componente, el hardware del cargador para VE representó el 42,08% de los ingresos de 2025 en el mercado de estaciones de carga para VE alimentadas por energía solar. Sin embargo, los sistemas de almacenamiento de energía en baterías son el segmento de más rápido crecimiento, con una CAGR del 18,32% hasta 2031.
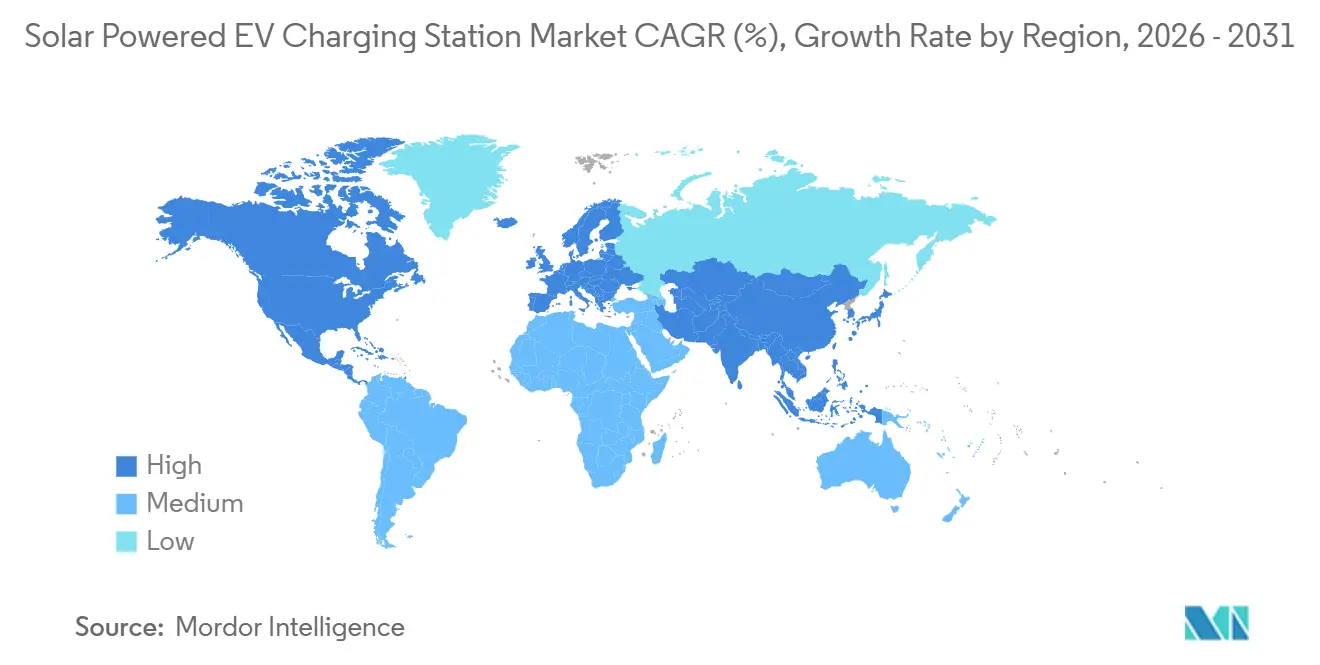
- Por geografía, América del Norte lideró con una participación de ingresos del 38,92% en 2025, mientras que Asia-Pacífico está proyectada para registrar el mayor crecimiento regional a una CAGR del 15,86% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disminución de los Costos de Paneles Fotovoltaicos Solares | +3.2% | Global, con mayor impacto en regiones de alta irradiación | Largo plazo (≥ 4 años) |
| Recargos por Congestión de la Red | +2.8% | América del Norte y la UE, con expansión hacia los centros urbanos de Asia-Pacífico | Mediano plazo (2–4 años) |
| Programas de Medición Neta e Incentivos | +2.1% | América del Norte, UE, con efecto de derrame de políticas hacia mercados emergentes | Corto plazo (≤ 2 años) |
| Expansión de la Carga en el Lugar de Trabajo | +1.9% | Global, concentrada en líderes corporativos en sostenibilidad | Mediano plazo (2–4 años) |
| Oportunidades de Monetización V2X | +1.7% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y la UE | Largo plazo (≥ 4 años) |
| Auge de los Módulos Solares en Contenedores | +1.4% | Global, con adopción temprana en mercados con restricciones de espacio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Disminución del Costo Nivelado de la Energía Fotovoltaica Solar
Se espera que los módulos solares continúen reduciendo su costo, posicionando la generación in situ significativamente por debajo de las tarifas minoristas. Los operadores de depósitos que gestionan flotas de furgonetas eléctricas han visto expandirse su valor presente neto positivo en más estados de EE. UU. En el suroeste de EE. UU., la combinación de conjuntos bifaciales con seguidores de un solo eje aumenta los factores de capacidad, reduciendo los períodos de recuperación incluso sin créditos fiscales. Sin embargo, las instalaciones situadas en latitudes septentrionales aún dependen de las primas de inyección a la red, lo que crea una estructura de costos de dos niveles. Además, el almacenamiento en baterías sobredimensionado, que representa un porcentaje significativo de la carga diaria, proporciona un amortiguador contra los cargos por demanda, que pueden constituir una parte sustancial de las facturas comerciales en regiones como Nueva York y Alemania.
Recargos por Congestión de la Red que Impulsan la Generación Detrás del Medidor
Las tarifas por congestión de PJM han aumentado significativamente, lo que ha llevado a los propietarios de sitios a orientarse hacia la autogeneración mediante el despliegue de estaciones de carga para VE alimentadas por energía solar para evitar las subestaciones sobrecargadas. Mientras tanto, las empresas de servicios públicos de California introdujeron cargos no eludibles por kilovatio-hora, amplificando la disparidad entre las importaciones de la red y la energía solar in situ. Europa también está experimentando tensiones: España enfrenta largos tiempos de espera para las energías renovables, y Alemania redujo una parte de su producción solar durante las horas pico. Esto ha acelerado la adopción de microrredes, particularmente en los centros logísticos. En la ciudad de Nueva York, los retrasos en la interconexión han impulsado la demanda de módulos solares en contenedores que pueden energizarse sin la aprobación de la empresa de servicios públicos. Los incentivos financieros son especialmente atractivos en áreas donde los costos de refuerzo de la red son sustanciales por sitio.
Medición Neta Gubernamental e Incentivos Similares a la Ley de Reducción de la Inflación
El crédito fiscal a la inversión de la Ley de Reducción de la Inflación de EE. UU., combinado con los créditos de carga comercial, redujo significativamente los gastos de capital y allanó el camino para una cartera de proyectos sustancial [1]. El programa PM E-DRIVE de India destinó INR 2.000 crore (240 millones de USD) para estaciones de carga pública para VE, ofreciendo hasta un 80% de apoyo de capital, aunque se espera que los desembolsos se retrasen hasta 2026 [2]. Mientras tanto, China extendió las exenciones del IVA sobre los cargadores y ordenó que una parte de los espacios de estacionamiento en las nuevas construcciones estuviera preparada para VE. En Alemania, la tarifa de inyección a la red cayó por debajo de las tarifas minoristas, preservando su atractivo para las aplicaciones detrás del medidor. Por otro lado, la política NEM de California redujo drásticamente la compensación por exportación, lo que en la práctica requiere el emparejamiento con almacenamiento e impone altos costos a los sistemas residenciales.
Rápida Adopción de Programas de Carga en el Lugar de Trabajo
Una parte significativa de los conductores de VE en EE. UU. considera esencial la carga en el lugar de trabajo, sentimiento subrayado por el hecho de que muchos hogares urbanos no disponen de estacionamiento propio. California exige que una parte de los nuevos espacios de estacionamiento comercial estén equipados para VE. Mientras tanto, la Directiva de Eficiencia Energética de los Edificios de la UE está impulsando la instalación de cargadores en los espacios de estacionamiento. Los doseles solares instalados sobre los estacionamientos pueden generar una energía sustancial, cubriendo una parte considerable de las necesidades energéticas diurnas de una oficina. Los modelos de carga como servicio con tarifas competitivas eliminan la necesidad de capital inicial por parte de los empleadores, acelerando la adopción, especialmente entre las pymes. En Canadá, una notable brecha entre oferta y demanda pone de relieve una oportunidad prometedora.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intermitencia Solar Intradía y Necesidad de Almacenamiento Sobredimensionado | -2.4% | Global, con mayor impacto en regiones con patrones climáticos variables | Largo plazo (≥ 4 años) |
| Cuellos de Botella en Permisos de Uso de Suelo en Áreas Urbanas | -1.8% | Centros urbanos de América del Norte y la UE, con expansión hacia las megaciudades de Asia-Pacífico | Mediano plazo (2–4 años) |
| Incertidumbre Tarifaria para la Exportación Bidireccional a la Red | -1.6% | Global, con fragmentación regulatoria entre jurisdicciones | Corto plazo (≤ 2 años) |
| Volatilidad del Precio de las Materias Primas para los Sistemas de Almacenamiento de Energía de Iones de Litio | -1.3% | Global, con concentración de la cadena de suministro en Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Intermitencia Solar Intradía y Necesidad de Almacenamiento Sobredimensionado
Los operadores en regiones con radiación solar moderada se ven obligados a sobredimensionar las baterías debido al desajuste entre los picos de carga vespertinos y la producción fotovoltaica al mediodía. Este sobredimensionamiento genera un gasto de capital adicional por kWh. En Alemania, el factor de capacidad solar durante el invierno significa que una parte significativa de la demanda depende del suministro de la red. Si bien las químicas de litio-hierro-fosfato, que constituyen una parte sustancial de los proyectos coubicados en EE. UU., mitigan la degradación, aún experimentan pérdidas en el ciclo de ida y vuelta. En el África subsahariana, los períodos prolongados de nubosidad hacen necesario recurrir a generadores diésel de respaldo, poniendo en duda las afirmaciones de cero emisiones de la región.
Cuellos de Botella en Permisos de Uso de Suelo en Áreas Urbanas
La Ley de Calidad Ambiental de California retrasa significativamente los proyectos, extendiendo los plazos varios meses. Las regulaciones de zonificación de la ciudad de Nueva York añadieron tarifas de diseño sustanciales y prolongaron los plazos de los proyectos. Mientras tanto, las colas de interconexión en España experimentan retrasos prolongados. Un sitio para una estación de carga para VE alimentada por energía solar requiere un espacio considerable, que escasea en los núcleos urbanos densamente poblados. Las instalaciones solares en tejados a menudo están limitadas por restricciones estructurales, lo que las hace inadecuadas para la carga rápida en corriente continua. Si bien los módulos en contenedores son reconocidos como "estructuras temporales" en el Reino Unido y Kenia, aún enfrentan el escrutinio de múltiples organismos en muchos lugares de EE. UU. y la UE.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Electrificación de Flotas Impulsa la Demanda de MegavatiosLas estaciones de gran capacidad superiores a 150 kW están proyectadas para crecer a un ritmo anual del 15,22%, eclipsando el 58,12% de los ingresos que concentran los sitios de menos de 150 kW en 2025. El mercado de estaciones de carga para vehículos eléctricos con energía solar en grandes depósitos está destinado a crecer de manera significativa. Este crecimiento está impulsado en gran medida por las flotas logísticas que demandan cada vez mayores tasas de carga. ChargePoint ha introducido el Express Solo, que reduce considerablemente el gasto de capital (capex). Esta innovación allana el camino para los centros de clase megavatio, haciéndolos viables para grandes operadores como Amazon y UPS. Gracias a las economías de escala en los componentes, el capex es considerablemente menor para las instalaciones de mayor potencia en comparación con las de menor tamaño.
Si bien las estaciones de mayor capacidad están en auge, las unidades más pequeñas continúan satisfaciendo la demanda residencial y comercial ligera, siendo las unidades de corriente alterna suficientes para la carga nocturna. El cargador ONE de SolarEdge canaliza directamente el excedente de energía del techo al vehículo eléctrico, convirtiéndolo en una solución de cargador solar que prescinde de la necesidad de baterías. Esta innovación resulta especialmente atractiva para los hogares que dominan el mercado. Sin embargo, a medida que las construcciones de mayor envergadura enfrentan un escrutinio regulatorio más estricto —especialmente con las revisiones CEQA de California que entran en vigor para ciertas instalaciones— algunas de las ventajas de escala previstas se ven compensadas. En un aspecto más positivo, los sistemas modulares como el SICHARGE Flex de Siemens permiten a los operadores comenzar con una configuración más pequeña e ir ampliándola gradualmente, simplificando el proceso de obtención de permisos.
Por Aplicación:
La Monetización Comercial Acelera la AdopciónLos hogares representaron el 64,33% de los ingresos de 2025, aunque se prevé que los despliegues comerciales y públicos crezcan un 16,92% anual. Se proyecta que el mercado de estaciones de carga para VE alimentadas por energía solar crecerá significativamente. Los principales impulsores incluyen los mandatos de los empleadores y los códigos del Título 24, mientras que los contratos de carga como servicio ayudan a sortear los obstáculos del gasto de capital. En los estados con tarifas elevadas, los doseles en el lugar de trabajo que acomodan un gran número de puestos alcanzan altas tasas internas de retorno.
La adopción residencial está impulsada por los créditos fiscales de la Ley de Reducción de la Inflación y los reembolsos KfW en Alemania. Sin embargo, los residentes urbanos sin acceso a garaje a menudo dependen de cargadores públicos o del empleador. Las unidades domésticas bidireccionales, como el IQ de Enphase, ofrecen resiliencia en redes propensas a cortes, lo que las hace atractivas para los residentes urbanos del Reino Unido y EE. UU. Si bien los sitios comerciales se benefician de la reducción de picos y los servicios auxiliares, los propietarios de viviendas valoran principalmente el ahorro en la factura minorista, lo que podría moderar las tasas de crecimiento futuras.
Por Tipo de Estación:
Las Soluciones Fuera de la Red Abordan las Brechas de InfraestructuraLos formatos conectados a la red representaron el 71,54% de los ingresos en 2025, aprovechando las tarifas de exportación y los mercados de servicios auxiliares. Se prevé que su participación en el mercado de estaciones de carga para VE alimentadas por energía solar disminuya significativamente para 2031, a medida que las unidades fuera de la red ganen terreno. Las instalaciones fuera de la red, que crecen un 15,51% anualmente, encuentran su nicho en áreas con baja disponibilidad de la red o altos costos de refuerzo. Los despliegues rápidos son evidentes con los módulos de Enzi en Kenia y los despliegues a lo largo de rutas de autobús en Senegal.
En las regiones más prósperas, los sistemas conectados a la red son preferidos por su capacidad de acumular ingresos, desde la regulación de frecuencia hasta las exportaciones de medición neta de energía. Sin embargo, los cambios de política han reducido los márgenes de ganancia. Mientras tanto, los mercados de equilibrio de Europa continúan ofreciendo pagos, reforzando la economía de los sistemas conectados a la red. Si bien las unidades fuera de la red evitan los largos procesos de obtención de permisos y las elevadas tarifas de interconexión, también se pierden estos lucrativos flujos de ingresos. Esto las hace particularmente adecuadas para zonas rurales, festivales y obras de construcción.
Por Componente:
El Almacenamiento de Baterías Emerge como Generador de ValorEl hardware del cargador, aunque todavía representa el 42,08% de los ingresos de 2025, enfrenta una erosión de precios por debajo de los 400 USD por unidad de corriente alterna de 22 kW para 2027 ante la competencia china. ChargePoint y Wallbox cobran anualmente por los servicios en la nube por cargador, lo que ayuda a compensar la caída de los márgenes. Si bien los MOSFET de carburo de silicio en los cargadores rápidos mejoran la eficiencia y reducen los costos de gestión térmica, la verdadera diferenciación reside ahora más en el análisis de plataformas que en el hardware en sí.
Los sistemas de almacenamiento de energía en baterías, que se expanden a una CAGR del 18,32%, superan al segmento de cargadores que se está convirtiendo en un producto básico. Se prevé que los ingresos por almacenamiento superen a los ingresos por hardware a medida que los desarrolladores apuntan a evitar los cargos por demanda, con un valor significativo en los sitios de gran escala. Se proyecta que el mercado de almacenamiento en estaciones de carga para VE alimentadas por energía solar crecerá sustancialmente durante el período de pronóstico.
Análisis Geográfico
Mercado de Estaciones de Carga para Vehículos Eléctricos con Energía Solar en América del Norte
América del Norte contribuyó con el 38,92% de los ingresos de 2025, impulsada por los incentivos de la IRA que redujeron los requisitos de capital y generaron una sólida cartera de proyectos. La región integró con éxito una capacidad de almacenamiento considerable y tiene ambiciones de incrementarla aún más. Las tarifas de congestión de California, junto con NEM 3.0, han orientado a los operadores hacia sitios integrados de energía solar más almacenamiento. Sin embargo, cabe destacar que solo algunos estados ofrecen actualmente remuneración por las exportaciones de V2G. En cuanto a una brecha de demanda significativa, Canadá enfrenta un déficit en cargadores para lugares de trabajo. Mientras tanto, los proyectos piloto de Tesla y PG&E subrayan la disposición de la industria para el flujo bidireccional.
Mercado de Estaciones de Carga para Vehículos Eléctricos con Energía Solar en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 15,86%. China, con un objetivo significativo para cargadores, ya ha incrementado su número. Además, el país ha registrado un notable aumento en la potencia promedio de los cargadores públicos. En India, si bien PM E-DRIVE ha destinado fondos para numerosas estaciones, el despliegue real está rezagado. El cargador flash de BYD, con un número impresionante de unidades ya desplegadas, está estableciendo nuevos estándares de velocidad en las ciudades de Nivel 1. Japón y Corea del Sur están avanzando en el despliegue de cargadores en lugares de trabajo, mientras que el Sudeste Asiático se inclina por módulos fuera de la red para hacer frente a condiciones de red poco confiables.
Mercado de Estaciones de Carga para Vehículos Eléctricos con Energía Solar en Europa
El futuro de Europa en el panorama de la carga de vehículos eléctricos está estrechamente vinculado a los esfuerzos de integración a la red. Alemania ha establecido un ambicioso objetivo para cargadores, mientras que Francia ha comprometido subsidios considerables. Sin embargo, persisten desafíos, ya que España e Italia lidian con retrasos en el despliegue de sus estaciones de carga para vehículos eléctricos con energía solar. En un aspecto más positivo, directivas como ISO 15118-20 y las regulaciones de construcción de la UE están preparadas para impulsar el crecimiento en los lugares de trabajo. En el Reino Unido, con millones de hogares sin estacionamiento privado, existe una demanda creciente de centros solares públicos. Además, los proyectos piloto colaborativos de BMW y E.ON invierten anualmente en servicios de frecuencia V2G.
Mercado de Estaciones de Carga para Vehículos Eléctricos con Energía Solar en América del Sur
En América del Sur, Brasil experimentó un aumento extraordinario en las instalaciones de cargadores rápidos, que ahora alcanzan numerosos municipios. BYD no solo está expandiendo su presencia con cargadores flash, sino que también está estableciendo una planta en Argentina. Se proyecta que esta instalación amplificará significativamente la red actual del país. Además, se están desplegando módulos solares en contenedores en provincias rurales, sorteando eficazmente los desafíos que plantean las redes eléctricas inestables.
Mercado de Estaciones de Carga para Vehículos Eléctricos con Energía Solar en Oriente Medio y África
En Oriente Medio y África, las instalaciones se concentran estratégicamente en regiones con alta irradiancia solar. Los Emiratos Árabes Unidos y Arabia Saudita demuestran su compromiso desplegando sitios en importantes centros turísticos. En Sudáfrica, los persistentes cortes de energía han acelerado la adopción de soluciones fuera de la red. A pesar de los marcos normativos incipientes, redes como Enzi en Kenia y Terra 360 de ABB están ganando terreno, lo que señala un impulso creciente en la región.
Panorama Competitivo
Los principales proveedores —ABB, Tesla, ChargePoint, Beam Global y Shell plc— poseen colectivamente una participación significativa de los ingresos del mercado, lo que indica un panorama moderadamente consolidado. A medida que el hardware se convierte en un producto básico, el enfoque se desplaza hacia la electrónica de potencia integrada y la gestión de energía centrada en la nube. El Express Solo de ChargePoint, diseñado para reducir el gasto de capital al aceptar directamente entradas de corriente continua de energía solar y almacenamiento, ha llevado a los competidores ABB y Siemens a acelerar el desarrollo de sus productos competidores. Mientras tanto, la asociación de Eaton en transformadores de estado sólido reduce la huella física, una ventaja significativa para los depósitos urbanos.
Los líderes residenciales Enphase y SolarEdge, aprovechando su experiencia en inversores, están integrando soluciones de carga para VE, posicionándose como líderes en el mercado doméstico. BYD, con su enfoque integrado que abarca desde baterías hasta vehículos, introduce un cargador flash que compite en precio con los competidores occidentales, intensificando así la competencia basada en costos[3]. Los innovadores en módulos en contenedores, como Enzi, 3ti y PairTree, están avanzando en los mercados fuera de la red al reducir significativamente los tiempos de despliegue.
Los modelos de ingresos recurrentes están en auge: los servicios en la nube de ChargePoint y los pronósticos basados en inteligencia artificial de Wallbox generan ingresos anuales por cargador. La adhesión a estándares como ISO 15118-20 e IEC 61851 crea barreras de entrada más elevadas, beneficiando a quienes tienen compromisos extensos en investigación y desarrollo. A medida que los mercados de litio y níquel enfrentan volatilidad, garantizar un suministro estable de materias primas es un diferenciador clave.
Líderes de la Industria de Estaciones de Carga para VE con Energía Solar
-
ABB Ltd.
-
Tesla Inc.
-
ChargePoint, Inc.
-
Beam Global
-
Shell plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Estaciones de Carga para Vehículos Eléctricos con Energía Solar Empresas cubiertas en este informe
- ABB Ltd.
- Beam Global
- Tesla Inc.
- ChargePoint, Inc.
- Siemens AG
- Shell plc
- Tritium
- Delta Electronics
- Schneider Electric
- SolarEdge
- Enphase Energy
- Wallbox
- Alfen N.V.
- EVgo
- Volta Charging
Desarrollos recientes de la industria en Mercado de Estaciones de Carga para Vehículos Eléctricos con Energía Solar
- Febrero de 2026: LONGi y la marca de vehículos eléctricos inteligentes NIO lanzaron oficialmente un proyecto integrado conjunto de "Fotovoltaica-Almacenamiento-Carga-Intercambio" en Jiaxing. Denominado "Estación de Intercambio de Baterías NIO Power - Centro Global de I+D Distribuido LONGi en Jiaxing", la instalación marca un hito significativo en la cooperación entre ambas empresas. El proyecto introduce una solución energética integrada que combina cocheras solares, muros solares y barreras acústicas solares con una estación de intercambio de baterías para vehículos eléctricos.
- Mayo de 2025: SolarEdge Technologies lanzó una solución integral de carga para vehículos eléctricos con energía solar, diseñada para reducir los costos de carga de flotas empresariales hasta en un 70% mediante sistemas autónomos de gestión energética que optimizan el uso entre fuentes de energía solar, de batería y de la red eléctrica. La solución incluye modos de carga escalonados y puede escalar hasta 20 veces más cargadores sobre la infraestructura existente.
Alcance del Informe Global del Mercado de Estaciones de Carga para VE con Energía Solar
El informe del mercado de estaciones de carga para VE alimentadas por energía solar está segmentado por tipo (estación de carga solar pequeña y mediana, estación de carga solar grande), aplicación (doméstica y comercial/pública), tipo de estación (estación de carga solar conectada a la red, estación de carga solar fuera de la red), componente (hardware del cargador para VE, conjunto de paneles solares fotovoltaicos, sistema de almacenamiento de energía en baterías y conversión de potencia y controles), y geografía. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Estación de Carga Solar Pequeña y Mediana (Menos de 150 kW) |
| Estación de Carga Solar Grande (Más de 150 kW) |
| Doméstica |
| Comercial/Pública |
| Estación de Carga Solar Conectada a la Red |
| Estación de Carga Solar Fuera de la Red |
| Hardware del Cargador de VE |
| Conjunto de Paneles Fotovoltaicos Solares |
| Sistema de Almacenamiento de Energía en Baterías (SAEB) |
| Conversión de Energía y Controles |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Emiratos Árabes Unidos | |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Por Tipo | Estación de Carga Solar Pequeña y Mediana (Menos de 150 kW) | |
| Estación de Carga Solar Grande (Más de 150 kW) | ||
| Por Aplicación | Doméstica | |
| Comercial/Pública | ||
| Por Tipo de Estación | Estación de Carga Solar Conectada a la Red | |
| Estación de Carga Solar Fuera de la Red | ||
| Por Componente | Hardware del Cargador de VE | |
| Conjunto de Paneles Fotovoltaicos Solares | ||
| Sistema de Almacenamiento de Energía en Baterías (SAEB) | ||
| Conversión de Energía y Controles | ||
| Por Región | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Sudáfrica | |
| Emiratos Árabes Unidos | ||
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de estaciones de carga para VE alimentadas por energía solar?
El mercado alcanzó los 30,23 mil millones de USD en 2026 y está en camino de llegar a los 60,57 mil millones de USD en 2031 a una CAGR del 14,91%.
¿Qué región crecerá más rápido hasta 2031?
Asia-Pacífico lidera con una CAGR proyectada del 15,86%, impulsada por el objetivo de China de 28 millones de cargadores y los subsidios PM E-DRIVE de India.
¿Es la carga bidireccional comercialmente viable?
Los proyectos piloto de V2G demuestran preparación técnica, pero la claridad tarifaria existe solo en siete estados de EE. UU.; la rentabilidad generalizada depende de una mejor compensación por exportación y reducciones en el costo de las baterías.
¿Por qué los sistemas de almacenamiento de energía en baterías son fundamentales para los sitios de carga solar?
Las baterías permiten la reducción de picos, los ingresos por respuesta a la demanda y un servicio confiable durante los períodos nublados, lo que las convierte en el componente de más rápido crecimiento con una CAGR del 18,32%.
¿Cómo benefician a los operadores los cargadores en contenedores fuera de la red?
Evitan los retrasos en la interconexión con la red de servicios públicos, se despliegan en semanas y proporcionan costos de energía predecibles en áreas con redes débiles.