
Tamaño y Participación del Mercado de Alimentos Listos para Consumir de Singapur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.96 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos Listos para Consumir de Singapur por Mordor Intelligence
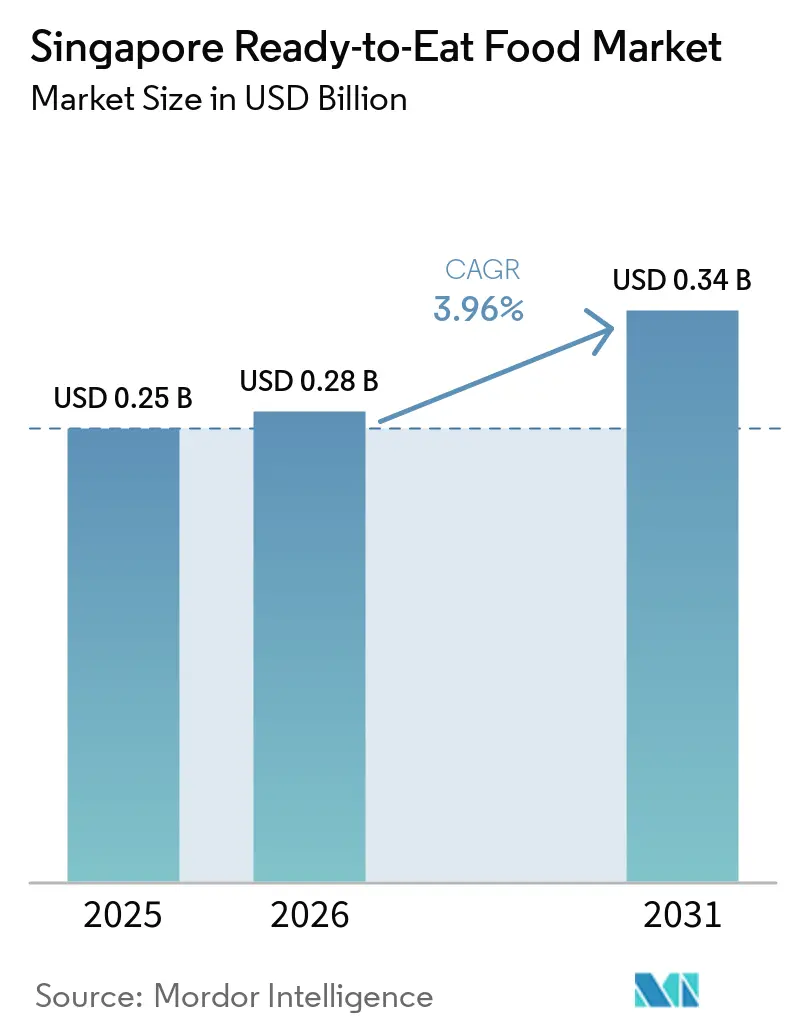
El tamaño del mercado de alimentos listos para consumir de Singapur se valora en 0,28 mil millones de USD en 2026, creciendo desde el valor de 2025 de 0,25 mil millones de USD, y se prevé que alcance los 0,34 mil millones de USD en 2031, avanzando a una CAGR del 3,96%. El impulso de la demanda descansa en hogares urbanos con poco tiempo que están dispuestos a pagar por la conveniencia, incluso mientras la vibrante cultura de los hawker centers del país continúa dominando las ocasiones habituales de comida. Las familias con doble ingreso, la creciente penetración del comercio electrónico, las mejoras funcionales de los productos y las tecnologías de envasado que prolongan la vida útil sostienen colectivamente las ganancias incrementales de volumen. La expansión de las marcas propias por parte de las principales cadenas de supermercados está comprimiendo los márgenes de las marcas establecidas, lo que lleva a los actores existentes a utilizar declaraciones de propiedades saludables, sabores étnicos y proteínas alternativas para justificar las primas de precio. Mientras tanto, la clara vía regulatoria de Singapur para los alimentos novedosos la posiciona como una plataforma de lanzamiento regional para la carne cultivada y los ingredientes de fermentación de precisión, diversificando aún más la oferta dentro del mercado de alimentos listos para consumir de Singapur.
Conclusiones Clave del Informe
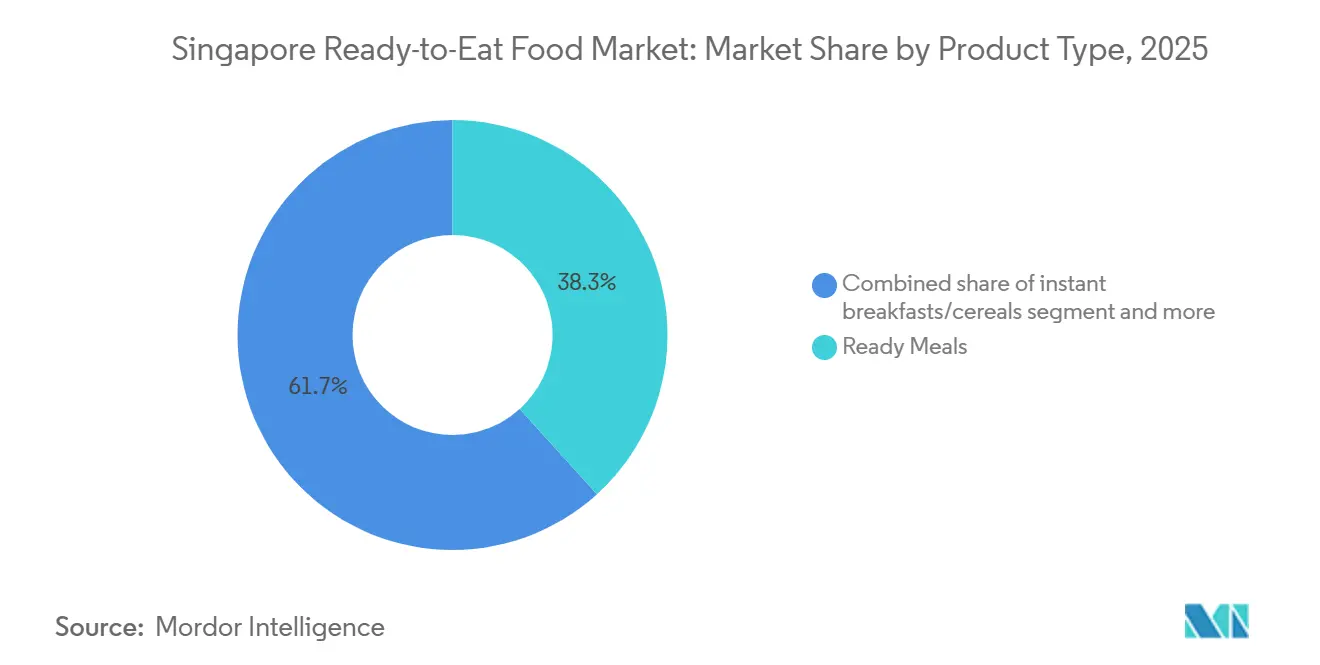
- Por tipo de producto, las Comidas Preparadas lideraron con el 38,28% de la participación del mercado de alimentos listos para consumir de Singapur en 2025, y se proyecta que las Sopas Instantáneas y los Snacks se expandan a una CAGR del 4,81% hasta 2031.
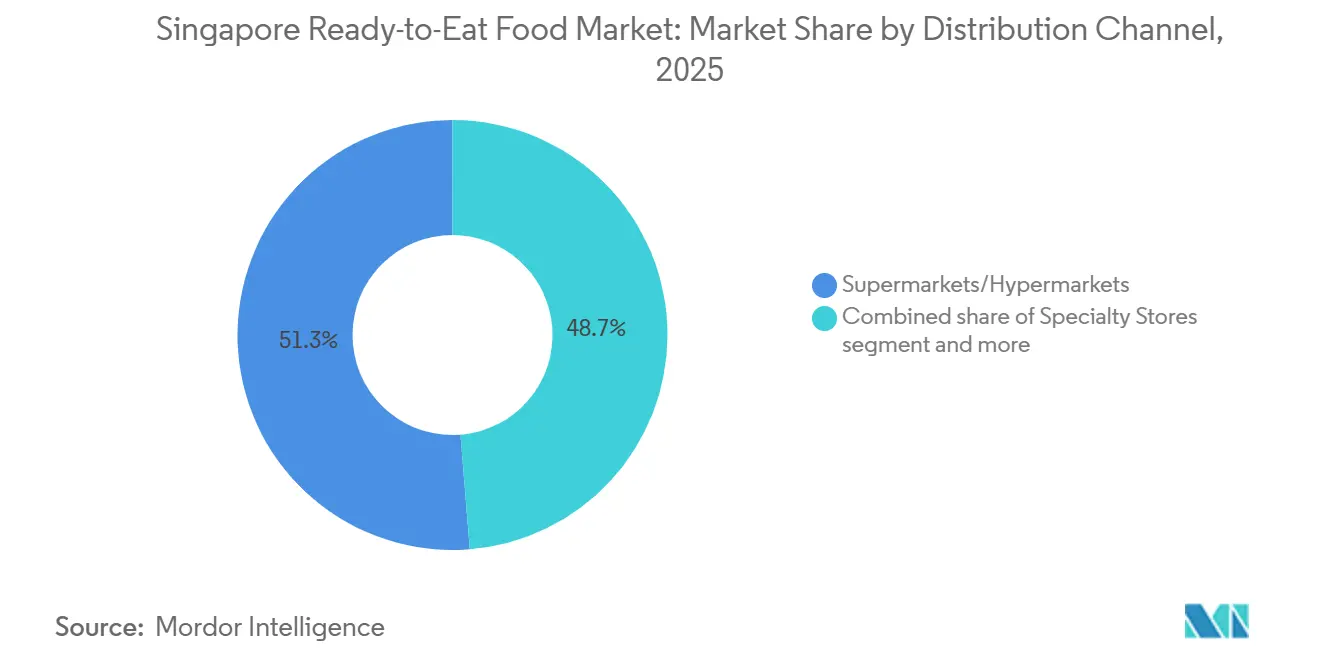
- Por canal de distribución, los Supermercados e Hipermercados representaron el 51,27% del tamaño del mercado de alimentos listos para consumir de Singapur en 2025, y se prevé que el Comercio Minorista en Línea registre una CAGR del 5,23% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Alimentos Listos para Consumir de Singapur
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de Alimentos de Conveniencia de Estilo Occidental | +0.6% | Nacional, con mayor penetración en distritos de alta densidad de expatriados (Orchard, Marina Bay) | Mediano plazo (2-4 años) |
| Hogares con Doble Ingreso que Buscan Comidas que Ahorren Tiempo | +0.8% | Nacional, concentrado en urbanizaciones HDB y condominios privados | Largo plazo (≥ 4 años) |
| Expansión del Comercio Electrónico y las Plataformas de Entrega de Alimentos | +0.7% | Nacional, con ganancias tempranas en el centro y el este de Singapur | Corto plazo (≤ 2 años) |
| La Conciencia sobre la Salud Impulsa la Demanda de Productos Listos para Consumir Orgánicos, Bajos en Azúcar y de Base Vegetal | +0.5% | Nacional, inclinado hacia segmentos de mayores ingresos y demografía más joven | Mediano plazo (2-4 años) |
| La Diversidad Cultural Estimula Opciones de Alimentos Listos para Consumir de Cocinas Variadas | +0.4% | Nacional, reflejando preferencias malayas, indias, chinas y de fusión | Largo plazo (≥ 4 años) |
| Los Avances Tecnológicos en el Envasado Prolongan la Vida Útil | +0.3% | Nacional, con beneficios secundarios para los mercados de exportación regionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Hogares con Doble Ingreso que Buscan Comidas que Ahorren Tiempo
En Singapur, las altas tasas de participación en la fuerza laboral y las largas jornadas de trabajo han generado un déficit estructural de tiempo. Los proveedores de alimentos listos para consumir (RTE, por sus siglas en inglés) están abordando esta demanda ofreciendo opciones con porciones controladas y aptas para microondas. Aproximadamente el 28% de los consumidores singapurenses reportan no tener tiempo suficiente para cocinar, superando el promedio global en 8 puntos porcentuales. Además, el 49% de los singapurenses consume comida para llevar o comidas preparadas al menos una vez a la semana. Las encuestas de gasto de los hogares muestran un aumento significativo en el gasto en servicios de alimentación, que pasó de SGD 404,1 (USD 299) en 1993 a SGD 965,7 (USD 715) en 2023. Esta tasa de crecimiento anual del 2,9% supera la inflación general, lo que indica un cambio duradero hacia la conveniencia. Los consumidores de este segmento demográfico priorizan la rapidez y la mínima limpieza, eligiendo con frecuencia comidas listas para consumir que replican platos populares de los centros de comida callejera, como el arroz con pollo, el laksa y el nasi lemak envasados en bandejas individuales. El Modelo de Salario Progresivo, que elevó los ingresos mensuales medianos de los trabajadores del sector de servicios de alimentación a SGD 5.500 (USD 4.070) en 2024, ha restringido aún más los presupuestos de tiempo de los hogares, según el Ministerio de Mano de Obra[1]. Con salarios más altos que permiten un mayor gasto en conveniencia, la motivación para cocinar desde cero ha disminuido.
Expansión del Comercio Electrónico y las Plataformas de Entrega de Alimentos
En 2023, las ventas en línea de alimentos y bebidas alcanzaron USD 2,31 mil millones, contribuyendo aproximadamente entre el 25% y el 27% de los ingresos totales de alimentos y bebidas. Los canales de supermercados en línea generaron USD 1,4 mil millones en 2024 y se proyecta que crezcan hasta USD 2,3 mil millones para 2033. Alrededor del 68% de los singapurenses utiliza servicios de entrega de alimentos a diario, gastando un promedio de SGD 108 (USD 80) por mes. La plataforma ha mantenido altos volúmenes de pedidos al asociarse con los taxis de ComfortDelGro para la entrega de última milla, lo que permite el cumplimiento en un plazo de 2 horas en áreas residenciales densamente pobladas. Las tiendas oscuras Pandamart de Foodpanda, que almacenan más de 40.000 unidades de mantenimiento de existencias (SKU, por sus siglas en inglés), ofrecen un tiempo de entrega promedio de 25 minutos. Esto posiciona efectivamente a los productos listos para consumir como soluciones de comida a demanda que compiten en velocidad más que en precio. Estos avances en infraestructura permiten a las marcas eludir las negociaciones minoristas tradicionales y probar sabores de edición limitada o variantes funcionales con un riesgo mínimo de inventario. Esto ha reducido los ciclos de desarrollo de productos de 18 meses a menos de 6 meses para los lanzamientos con enfoque digital.
La Conciencia sobre la Salud Impulsa la Demanda de Productos Listos para Consumir Orgánicos, Bajos en Azúcar y de Base Vegetal
En 2023, la inversión de Singapur en proteínas alternativas ascendió a USD 170 millones, lo que representa un aumento significativo respecto a los USD 85 millones invertidos en 2021. Este incremento está impulsado tanto por iniciativas respaldadas por el gobierno como por capital privado que busca claridad regulatoria sobre ingredientes novedosos. A mediados de 2024, la Agencia de Alimentación de Singapur había aprobado 16 productos de base celular y de fermentación de precisión, estableciendo a la ciudad como un centro mundial para probar formulaciones de alimentos listos para consumir de próxima generación. Por ejemplo, el pollo cultivado de GOOD Meat estará disponible a SGD 7,20 (USD 5,33) por 120 gramos en Huber's Butchery a partir de mayo de 2024, según informaron GOOD Meat y la Agencia de Alimentación de Singapur[2]. La asociación de Nestlé con KosmodeHealth para crear fideos con alto contenido de proteínas y fibra a partir de granos de cebada reutilizados, una iniciativa reconocida como la "Colaboración Más Transformadora" en el evento de la Cámara de Comercio Internacional de Singapur de 2023, demuestra el giro de la industria hacia los principios de la economía circular en los productos listos para consumir convencionales. Además, el Programa de Comedor Más Saludable de la Junta de Promoción de la Salud, que exige niveles reducidos de sodio y azúcar en los establecimientos participantes, está influyendo en las categorías minoristas de alimentos listos para consumir. Los fabricantes están reformulando proactivamente sus productos para cumplir con estos estándares en evolución, reduciendo los posibles riesgos reputacionales derivados de futuras acciones regulatorias.
Los Avances Tecnológicos en el Envasado Prolongan la Vida Útil
La tecnología de procesamiento a alta presión (HPP, por sus siglas en inglés) de The Soup Spoon ha extendido la vida útil de las sopas refrigeradas de 14 días a 120 días y de las comidas preparadas de 3 días a 28 días. Este avance permite la distribución a nivel nacional sin los costos de una cadena de suministro congelada y reduce las pérdidas por descuentos de los minoristas hasta en un 40%. El envasado activo, que incluye absorbentes de oxígeno y películas antimicrobianas, se está convirtiendo en una característica estándar en las líneas premium de alimentos listos para consumir. Además, el envasado inteligente con indicadores de frescura mediante código QR y etiquetas de tiempo-temperatura permite a los consumidores verificar la integridad de la cadena de frío antes de comprar, abordando las preocupaciones de confianza relacionadas con los alimentos de conveniencia refrigerados. En abril de 2024, el Centro de Tecnología Alimentaria Nurasa, una instalación de 3.840 metros cuadrados respaldada por Temasek, abrió en Biopolis. Este centro proporciona infraestructura de co-fabricación para empresas emergentes que desarrollan películas de barrera innovadoras y envasado en atmósfera modificada, que puede triplicar la vida útil en condiciones ambientales sin el uso de conservantes sintéticos. La posición de Singapur como centro logístico regional realza la importancia estratégica de estas innovaciones. Por ejemplo, extender la vida útil en 30 días transforma a Singapur en una plataforma de exportación viable para productos listos para consumir destinados a Malasia, Indonesia y otros mercados emergentes de la ASEAN, convirtiendo una ventaja tecnológica doméstica en una ventaja competitiva transfronteriza.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de Salud por Conservantes, Aditivos y Alto Contenido de Sodio en Alimentos Listos para Consumir Procesados | -0.5% | Nacional, con mayor escrutinio entre los millennials y la Generación Z conscientes de la salud | Largo plazo (≥ 4 años) |
| Estrictas Regulaciones de la Agencia de Alimentación de Singapur | -0.4% | Nacional, que afecta a todos los fabricantes e importadores de alimentos listos para consumir | Mediano plazo (2-4 años) |
| Fuerte Cultura de Centros de Comida Callejera y Preferencia por Comidas Recién Cocinadas | -0.6% | Nacional, particularmente en urbanizaciones consolidadas con centros de comida callejera establecidos | Largo plazo (≥ 4 años) |
| Altos Costos Operativos por Ingredientes Premium y Envasado Avanzado | -0.3% | Nacional, con efectos secundarios en la competitividad de precios de exportación | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fuerte Cultura de Centros de Comida Callejera y Preferencia por Comidas Recién Cocinadas
Los 114 centros de comida callejera de Singapur, gestionados por la Agencia Nacional de Medio Ambiente y que comprenden más de 14.000 puestos, son fundamentales para la cultura gastronómica de la ciudad. Aproximadamente el 70% de los residentes visita estos establecimientos cuatro o más veces a la semana, lo que reduce su dependencia de las alternativas envasadas listas para consumir. Las comidas en estos centros, con precios de entre SGD 3 y SGD 5 (USD 2,22 a USD 3,70) por ración, son más asequibles que la mayoría de los productos listos para consumir refrigerados y se perciben como más frescos. Además, la experiencia de comer en comunidad y las interacciones directas con los vendedores añaden un elemento social, creando barreras para el cambio que van más allá de las consideraciones de costo. El apoyo del gobierno, incluidos los subsidios para la construcción de centros de comida callejera y los alquileres de puestos, se alinea con los esfuerzos por preservar el patrimonio culinario de Singapur. Estas medidas garantizan que las comidas recién cocinadas sigan siendo accesibles y asequibles, limitando efectivamente el precio premium que los consumidores están dispuestos a pagar por la conveniencia. En respuesta, los proveedores de alimentos listos para consumir replican los sabores de los centros de comida callejera y colaboran con vendedores de renombre para co-branded versiones congeladas de platos populares. Sin embargo, estos productos se dirigen principalmente a un público nicho, incluidos los consumidores que viajan, trabajan hasta tarde o viven en urbanizaciones más nuevas con menos opciones de centros de comida callejera. La resiliencia del modelo de centros de comida callejera sugiere que el crecimiento de los alimentos listos para consumir en Singapur seguirá siendo gradual, complementando en lugar de reemplazar las opciones existentes. Los mercados de exportación con infraestructuras de alimentos frescos menos desarrolladas pueden ofrecer un mayor potencial para obtener mayores retornos sobre las inversiones en marketing.
Estrictas Regulaciones de la Agencia de Alimentación de Singapur
La Agencia de Alimentación de Singapur (SFA, por sus siglas en inglés) implementó Regulaciones de Alimentos Novedosos que exigen evaluaciones de seguridad previas a la comercialización para ingredientes sin historial de consumo humano. Esta regulación ha causado retrasos de 6 a 12 meses en el lanzamiento de productos listos para consumir de base vegetal y de cultivo celular en Singapur en comparación con jurisdicciones con normas menos estrictas. Además, la norma SS 672:2021 para la entrega de comidas listas para consumir en Singapur impone costos de cumplimiento de entre SGD 15.000 y SGD 30.000 (aproximadamente USD 11.100 a USD 22.200) por unidad de mantenimiento de existencias (SKU). Estos costos se derivan de los requisitos de registro de temperatura, protocolos de trazabilidad y pruebas microbiológicas. Tales exigencias financieras desincentivan la experimentación en pequeños lotes, dando ventaja a los actores más grandes con equipos dedicados de garantía de calidad. Además, los estrictos requisitos de etiquetado, que incluyen alérgenos, contenido nutricional y país de origen, reducen el espacio disponible en el envase. Esta limitación obliga a las marcas a elegir entre destacar sus argumentos de marketing o cumplir con las divulgaciones regulatorias. Si bien estas normas mejoran la salud pública y refuerzan la reputación de Singapur como centro de alimentos seguros, también crean un mercado de dos niveles. Las corporaciones multinacionales, capaces de distribuir los costos de cumplimiento entre sus carteras regionales, obtienen ventaja sobre las empresas emergentes locales. Estas empresas emergentes a menudo dependen de asociaciones con fabricantes por contrato o enfrentan prolongados desafíos de tiempo hasta la comercialización. A mediados de 2024, la Agencia de Alimentación de Singapur había aprobado 16 solicitudes de alimentos novedosos, lo que indica avances en el marco regulatorio. Sin embargo, el proceso de revisión caso por caso y no transparente de la agencia deja a los solicitantes con incertidumbre sobre los plazos de aprobación, lo que complica la diligencia debida de los inversores y la planificación del lanzamiento de productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Declaraciones Funcionales Reconfiguran la Combinación de la Cartera
En 2025, las Comidas Preparadas representaron el 38,28% del mercado, impulsadas por hogares con doble ingreso que buscan conveniencia y control de porciones frente a la cocina tradicional. Las Sopas Instantáneas y los Snacks, con un crecimiento del 4,81% de CAGR hasta 2031, lideran el crecimiento de la categoría de productos con beneficios funcionales como alto contenido proteico y caldos de origen vegetal. Los Desayunos Instantáneos y los Cereales ganaron tracción con mezclas de avena enriquecida y granolas proteicas, como los lanzamientos de General Mills en 2024 dirigidos a consumidores ocupados. Los Productos de Panadería y los Productos Cárnicos atienden ocasiones de nicho con croissants estables en estantería y salchichas envasadas al vacío como sustitutos de panadería. Las Comidas Preparadas de Origen Vegetal, aunque emergentes, están en expansión, con los productos de Impossible Foods disponibles en los principales puntos de venta minorista desde 2020 y 2021.
Los Snacks Funcionales y Proteicos están reformulando el concepto de indulgencia al añadir beneficios para la salud, como los Protein Puffs de Heal Nutrition, que ofrecen 20 gramos de proteína por envase en sabores únicos. Otros Tipos de Productos, incluidas salsas, condimentos y kits de comida, crean oportunidades de venta cruzada, como la gama de salsas de Prima Taste y el Kit de Salsa de Arroz con Pollo de Hai's, que permiten preparar comidas rápidas al estilo de los hawker centers. Estos productos difuminan la línea entre los alimentos listos para consumir y las comidas cocinadas en casa. La aprobación por parte de la Agencia de Alimentos de Singapur del polvo de proteína Solein de Solar Foods y su incorporación en 2024 en las barras de snacks de Fazer destacan la aceptación regulatoria de ingredientes innovadores. Este desarrollo señala posibles cambios en los límites de los productos durante el período de previsión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Canales de Distribución: Las Marcas Propias Presionan los Márgenes de las Marcas Establecidas
En 2025, los Supermercados e Hipermercados representaron el 51,27% de la participación en la distribución, utilizando eficazmente precios promocionales, ubicaciones estratégicas en cabeceras de góndola y productos de marca propia para atraer a compradores sensibles al precio. En 2024, el portafolio de Marcas Propias de NTUC FairPrice generó más de 1.000 millones de SGD (740 millones de USD) en ingresos, contribuyendo aproximadamente el 20% a las ventas totales del grupo. Estos productos aparecieron en el 70% de las cestas de compra en línea, una tasa de penetración que presiona a los proveedores de marcas establecidas a innovar y justificar precios premium o arriesgarse a ser retirados del surtido. Las Tiendas de Conveniencia y los Supermercados de Proximidad se centran en compras rápidas de reposición y compras por impulso. Por ejemplo, 7-Eleven Singapur ofrece más de 300 referencias de alimentos listos para consumir, incluidas hamburguesas de origen vegetal y bandejas de comidas étnicas, atendiendo a trabajadores nocturnos y centros de tránsito. Las Tiendas Especializadas se dirigen a clientes adinerados que buscan opciones de alimentos listos para consumir orgánicos, importados o artesanales. Un ejemplo destacado es Huber's Butchery, que introdujo el pollo cultivado de GOOD Meat en mayo de 2024 a 7,20 SGD (5,33 USD) por 120 gramos, demostrando cómo los minoristas de nicho prueban precios premium antes de una adopción más amplia en el mercado.
Los canales de Comercio Minorista en Línea experimentan el crecimiento más rápido entre los formatos de distribución, con una CAGR del 5,23% proyectada hasta 2031. Este crecimiento está impulsado por redes de dark stores y ventanas de entrega de 25 minutos, que minimizan la brecha entre las compras por impulso y el cumplimiento de los pedidos. El pandamart de foodpanda almacena más de 40.000 artículos y garantiza un tiempo de entrega de 25 minutos. De manera similar, la colaboración de RedMart con los taxis de ComfortDelGro permite franjas de entrega en el mismo día para zonas suburbanas que anteriormente dependían de viajes semanales al supermercado. Otros Canales de Distribución, como máquinas expendedoras, comedores de empresas y tiendas de gasolineras, aprovechan las micro-ocasiones en las que la conveniencia supera las consideraciones de precio. Sin embargo, su participación de mercado combinada sigue siendo pequeña en comparación con el dominio de los grandes minoristas y las plataformas de comercio electrónico. El cambio hacia los pedidos en línea permite a las marcas de alimentos listos para consumir evitar las tarifas de posicionamiento en estantería y lograr mejores márgenes a través de las ventas directas al consumidor. Al mismo tiempo, esta transición expone a las marcas a los desafíos de visibilidad impulsados por algoritmos, donde factores como el posicionamiento en búsquedas y los espacios patrocinados impactan significativamente en el rendimiento de ventas junto con la calidad del producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Singapur, con su compacta extensión de 734 kilómetros cuadrados y una población de 5,9 millones de habitantes, sirve como un laboratorio hiper-urbano donde los patrones de adopción de alimentos listos para consumir emergen más rápidamente que en los mercados más extensos de la región. Sin embargo, esta densidad también intensifica la competencia de los centros de comida callejera y las entregas de restaurantes. Como sede regional de gigantes alimentarios multinacionales como Nestlé, Unilever y PepsiCo, Singapur se convierte a menudo en un campo de pruebas para las innovaciones de productos. Estas innovaciones, una vez pilotadas localmente, típicamente se escalan por todo el Sudeste Asiático en tan solo 12 a 18 meses. Esta dinámica posiciona a Singapur como un mercado de prueba con una influencia desproporcionada, especialmente dado su base de ingresos relativamente modesta. Destacando esta influencia, Nestlé, en marzo de 2025, anunció la expansión de su centro de investigación y desarrollo en Singapur, con el respaldo de la Junta de Desarrollo Económico. El enfoque está en las formulaciones de proteínas alternativas y las tecnologías de reducción de azúcar, que se implementarán en países vecinos como Malasia, Indonesia, Tailandia y Filipinas.
El gobierno de Singapur, con su iniciativa "30 por 30", tiene como objetivo producir localmente el 30% de las necesidades nutricionales del país para 2030. Esta ambición está impulsando inversiones en granjas verticales, acuicultura e instalaciones de fermentación de precisión. Estas instalaciones no solo suministran insumos frescos a los fabricantes de alimentos listos para consumir, sino que también tienen como objetivo reducir la dependencia del país de las importaciones y acortar el ciclo del campo a la mesa. En abril de 2024, el Centro de Tecnología Alimentaria Nurasa, una instalación de 3.840 metros cuadrados respaldada por Temasek y ubicada en Biopolis, comenzó sus operaciones. Este centro ofrece infraestructura de co-fabricación para empresas emergentes que experimentan con ingredientes novedosos y formatos de envasado. Al hacerlo, subsidia efectivamente la investigación y el desarrollo en etapas tempranas, que de otro modo podría haberse trasladado a jurisdicciones más rentables. La posición estratégica de Singapur se ve reforzada por sus acuerdos de libre comercio y el volumen de carga del Aeropuerto de Changi, que manejó 7,4 millones de toneladas en 2019. Esto convierte a Singapur en una plataforma de re-exportación de primer orden para productos listos para consumir destinados a los mercados de la ASEAN. En particular, las técnicas avanzadas de envasado que extienden la vida útil en 30 días pueden facilitar la distribución a ciudades de segundo y tercer nivel en estos mercados, que a menudo carecen de infraestructura de cadena de frío, como destacó la Autoridad de Aviación Civil de Singapur[3].
Las plataformas de comercio electrónico transfronterizo están aprovechando la etiqueta "Fabricado en Singapur", listando productos listos para consumir fabricados en Singapur en los mercados vecinos. Esta etiqueta actúa como una señal de calidad, permitiendo que estos productos obtengan una prima de precio del 10% al 15% sobre las alternativas producidas localmente tanto en Indonesia como en Malasia. Como testimonio de la creciente influencia de Singapur en el sector de alimentos listos para consumir, Temasek Holdings acaparó titulares con su adquisición en marzo de 2025 de una participación del 10% en Haldiram's de India, valorando la empresa en USD 10.000 millones. Además, la aprobación regulatoria de la firma en noviembre de 2024 para invertir en Rebel Foods subraya aún más el apetito del capital singapurense por escalar plataformas de alimentos listos para consumir en el sur y el sudeste de Asia, con Singapur emergiendo tanto como núcleo financiero como modelo operativo.
Panorama regulatorio
Los alimentos listos para comer (RTE) en Singapur están regulados por la Singapore Food Agency (SFA) en virtud de las Food Regulations, con requisitos microbiológicos para alimentos RTE establecidos en el Eleventh Schedule (por ejemplo, límites de E. coli especificados para las categorías pertinentes). Los importadores de alimentos procesados, incluidos ciertos productos RTE, deben registrarse ante la SFA, y ciertas categorías seleccionadas pueden requerir certificación adicional y registro de productores según el origen y el perfil de riesgo.
Un cambio importante en el entorno de cumplimiento es la Food Safety and Security Act 2025 (FSSA), sancionada en febrero de 2025. La FSSA reemplaza a la Sale of Food Act 1973 y amplía la supervisión desde la venta de alimentos hacia toda la cadena de suministro de alimentos, incluyendo la donación y la distribución gratuita. Por separado, las Food (Amendment) Regulations 2025 entraron en vigor el 30 de enero de 2026, actualizando los requisitos de etiquetado de alimentos preenvasados para alinearlos más estrechamente con las directrices del Codex Alimentarius (incluidos parámetros más claros para las declaraciones "sin gluten"). Esto eleva el nivel de exigencia en la gobernanza de las declaraciones, al tiempo que facilita la alineación técnica para las carteras multinacionales formuladas para múltiples mercados.
Panorama Competitivo
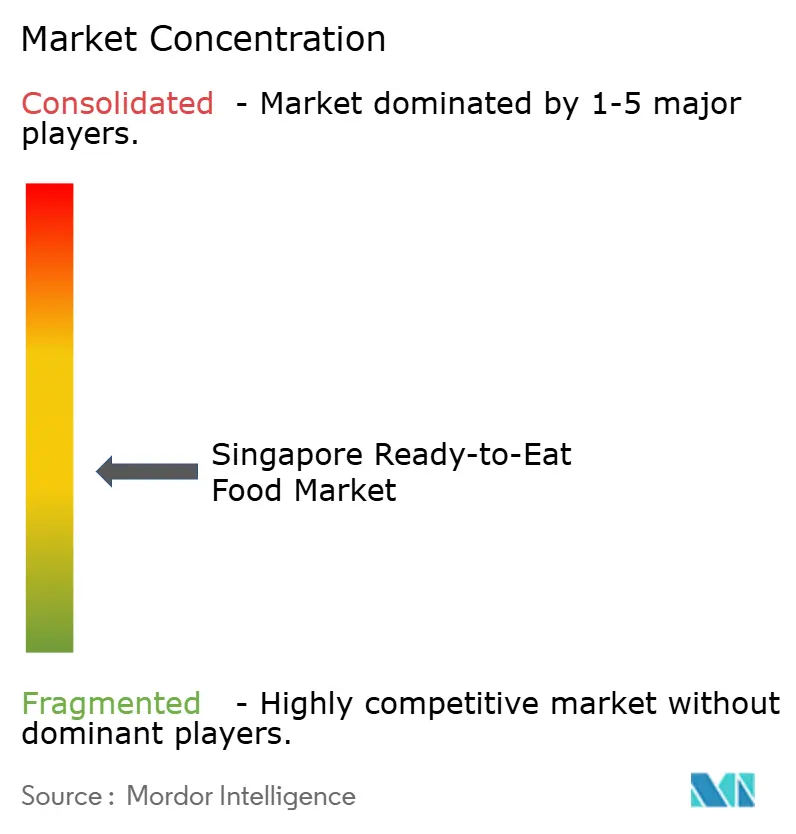
El mercado de alimentos listos para consumir de Singapur demuestra una fragmentación moderada, caracterizada por la competencia entre empresas multinacionales establecidas como PepsiCo Inc., Nestlé S.A., Kellanova y General Mills Inc. La estructura fragmentada del mercado permite a los actores de nicho dirigirse a segmentos específicos de consumidores, al tiempo que crea oportunidades para la consolidación estratégica. Esta dinámica se ejemplifica con la asociación de julio de 2024 entre SATS y Mitsui, que combina la experiencia culinaria y las capacidades de producción de SATS con la red global de adquisiciones y distribución de Mitsui.
En Singapur, los líderes del mercado están aprovechando el entorno regulatorio favorable del país y su sólida infraestructura para pilotar productos antes de lanzarlos regionalmente. Estas empresas se benefician de la posición estratégica de Singapur como centro de innovación y pruebas, aprovechando su bien establecida red logística y sus políticas de apoyo para perfeccionar sus ofertas antes de escalar las operaciones por todo el Sudeste Asiático. Mientras tanto, los actores más pequeños están creando un nicho en los segmentos premium, diferenciándose a través de un posicionamiento centrado en la salud, declaraciones de sostenibilidad y un guiño a la autenticidad cultural, todo en busca de márgenes más amplios. Su enfoque en la premiumización les permite atender a una base de consumidores exigentes dispuestos a pagar un precio premium por la calidad y el valor. En particular, el mercado está lleno de oportunidades, especialmente en comidas preparadas de base vegetal y alimentos funcionales, que resuenan con las tendencias centradas en el bienestar de Singapur y la creciente demanda de opciones más saludables y convenientes.
Los nuevos participantes están evitando las rutas minoristas tradicionales, optando en cambio por modelos de venta directa al consumidor. Al aprovechar el poder de las plataformas de comercio electrónico, estas empresas están accediendo al canal de distribución de más rápido crecimiento en el sector de alimentos listos para consumir. Este enfoque les permite conectar con los consumidores rápidamente, evitando intermediarios y reduciendo costos. Además, permite a estas empresas recopilar información del consumidor en tiempo real, adaptarse a los gustos en evolución y ofrecer experiencias personalizadas, fortaleciendo aún más su presencia en el mercado.
Líderes de la Industria de Alimentos Listos para Consumir de Singapur
-
Nestlé S.A.
-
General Mills Inc.
-
PepsiCo Inc.
-
Kellanova
-
Prima Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de digitalización y productividad ofrecen a los fabricantes y co-fabricantes de RTE una vía operativa para acortar los ciclos de desarrollo y reforzar el cumplimiento de la cadena de frío. En febrero de 2026, Enterprise Singapore e IMDA lanzaron un Food Manufacturing Industry Digital Plan renovado para guiar a más de 1.500 fabricantes de alimentos en la adopción de tecnología, incluyendo trazabilidad, control de calidad y planificación de producción, factores que influyen en la economía de los RTE y en la agilidad de referencias (SKU) en formatos refrigerados y ambientales.
La financiación para innovación y la I+D en seguridad alimentaria también crean oportunidades para propuestas RTE de mayor valor que combinan nutrición, prolongación de la vida útil e ingredientes nuevos con documentación lista para cumplir con la normativa. En 2025, la SFA comprometió 42 millones de SGD en el marco del Singapore Food Story (SFS) R&D Programme para 11 proyectos de Future Foods y Food Safety, con apoyo vinculado a A*STAR, como el MTC IAF-PP Food Manufacturing Grant (FMG), centrado en la creación de productos, la valorización de subproductos y el envasado sostenible. Junto con el marco de seguridad existente de la SFA para los estándares microbiológicos de RTE, estas iniciativas respaldan un proceso de desarrollo centrado en el cumplimiento normativo para variantes RTE reformuladas y con nuevos ingredientes, escalando a través de cocinas centrales e infraestructura de co-fabricación.
Desarrollos recientes del sector
- Julio de 2026: Nestle Professional Singapore lanzó el KITKAT Chocolate Drink para operadores de foodservice, ampliando la distribución en redes de cafeterías y restauración como Burger King, Nan Yang Dao, Kopitiam y Koufu. El lanzamiento apunta a soluciones de bebidas listas para usar vinculadas al foodservice que pueden implementarse con una preparación mínima en cocina, reforzando formatos de conveniencia estandarizados junto con el RTE minorista.
- Marzo de 2026: Nestle actualizó sus instalaciones de investigación y desarrollo en Singapur e introdujo un R&D Accelerator regional destinado a ayudar a startups y pymes locales a desarrollar y escalar nuevos productos en menos de seis meses. Esto amplía la capacidad de formulación y escalado con sede en Singapur para alimentos de conveniencia, favoreciendo una iteración más rápida en declaraciones, envasado e innovación de ingredientes que puede alimentar las líneas de RTE.
- Julio de 2024: SATS y Mitsui anunciaron una asociación que combina las capacidades culinarias y de producción de SATS con la red global de adquisición y distribución de Mitsui. La alianza mejora el acceso a ingredientes y rutas transfronterizas para soluciones de comidas envasadas, respaldando economías de escala y un alcance de canal más amplio para formatos de alimentos RTE y de conveniencia adyacentes.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los alimentos listos para consumir envasados que se venden en Singapur y que se consumen directamente o tras un breve calentamiento. Esto incluye formatos congelados, refrigerados y estables en estantería, y se centra en las compras para el hogar a través del comercio minorista y el comercio electrónico de alimentación.
Exclusiones del alcance: Los artículos frescos de mostrador de charcutería, las bandejas de catering, las comidas para mascotas y las ventas a través de plataformas de entrega de comida están excluidos de este dimensionamiento del mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Comidas Preparadas
- Sopas Instantáneas y Aperitivos
- Desayunos Instantáneos/Cereales
- Productos de Panadería
- Productos Cárnicos
- Comidas Preparadas de Base Vegetal
- Aperitivos Funcionales/Proteicos
- Otros Tipos de Productos
- Por Canales de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Supermercados/Hipermercados
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza estableciendo los límites del mercado y recopilando las series que mejor explican la demanda de Singapur de alimentos listos para consumir envasados. Se revisaron estadísticas públicas y marcos normativos de fuentes como el Departamento de Estadística de Singapur, la Agencia de Alimentos de Singapur, las tablas de comercio de UN Comtrade y referencias de salud o dieta de la Organización Mundial de la Salud para comprender el contexto de consumo y la dependencia de las importaciones.
Para mantener el modelo alineado con lo que los compradores pueden acceder, también se utilizaron sitios web de minoristas y marcas para tamaños y formatos de envases, presentaciones de empresas e inversores para comentarios sobre categorías, y prensa de confianza para cambios en precios y distribución. Cuando fue necesario, se utilizó una suscripción de pago para datos financieros y noticias de empresas, junto con una base de datos de envíos de importación y exportación a nivel de cargamento y una base de datos de patentes, para validar las señales de actividad de los proveedores y las carteras de innovación. Las fuentes enumeradas aquí son meramente ilustrativas, y también se consultaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las conversaciones primarias se utilizaron para someter a prueba de estrés los supuestos documentales sobre qué referencias se tratan como alimentos listos para consumir, cómo son los niveles de precios por tipo de almacenamiento y cómo el comercio minorista en línea y los canales de conveniencia están cambiando la combinación. Las entrevistas abarcaron fabricantes de alimentos envasados, importadores y distribuidores, equipos de categoría de comercio minorista y participantes en envasado o cadena de frío. Los aportes llenaron las brechas en la cesta de referencias y ayudaron a alinear los totales finales con el comportamiento real del mercado en Singapur.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directores ejecutivos: 13% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 22% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo en el que los indicadores nacionales de consumo, los patrones de gasto en alimentos envasados y las señales de flujo de importaciones se reconstruyen en un conjunto de demanda de productos listos para consumir en Singapur. Una vez establecido ese conjunto, se reduce utilizando filtros específicos del mercado, como la división entre envases congelados, refrigerados y ambientales, la proporción de comidas frente a artículos tipo snack, y la parte de las ventas que se realizan a través de supermercados, tiendas de conveniencia, puntos de venta especializados y comercio minorista en línea.
Para asegurarse de que el total es realista, se corrobora con verificaciones selectivas de abajo hacia arriba basadas en surtidos de marcas y minoristas muestreados, rangos de tamaño de envase observados y lógica de precio por envase. Estos se comparan luego con tasas de rotación razonables por canal. Cuando una categoría no publica datos de volumen claros, las brechas se gestionan utilizando series proxy como el valor de importación por códigos HS relevantes, la prevalencia del formato de envasado y la intensidad de distribución estable en estantería frente a la cadena de frío. Para la previsión, se aplica un análisis de escenarios en torno a un caso base, y la perspectiva futura se ancla en variables discutidas con los encuestados del sector, incluida la traslación de la inflación de precios, las tendencias de escasez de tiempo en los hogares que apoyan los alimentos de conveniencia y el ritmo de los lanzamientos de nuevos productos en comidas preparadas y snacks instantáneos.
Validación de Datos y Ciclo de Actualización
Los resultados se contrastan con señales independientes, como los movimientos comerciales de las principales líneas de alimentos preparados, los cambios de precios minoristas observados en los principales canales y los cambios en las asignaciones de estanterías de almacenamiento en frío o ambiente, para que el modelo no se desvíe de lo que es observable. Las verificaciones de varianza se realizan en múltiples niveles y, si un segmento parece inusualmente grande o pequeño, se revisan los supuestos y, cuando es necesario, se vuelve a contactar a los encuestados para obtener aclaraciones.
Antes de la aprobación final, los números pasan por una revisión analítica paso a paso para detectar errores de cálculo, discrepancias de unidades y problemas de temporalidad de divisas de forma temprana. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando se produce un evento material, como un fuerte cambio en los costos de insumos o un cambio de política significativo que afecte a los alimentos envasados. Justo antes de la entrega, se realiza un pase final de datos para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Alimentos Listos para Consumir de Singapur de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados pueden variar porque la definición de listo para consumir no siempre se aplica de la misma manera, y la cobertura de canales y los precios del año base también pueden tratarse de forma diferente. Algunos estudios se basan en gran medida en los totales amplios de alimentos envasados, mientras que otros parten de señales más estrechas del comportamiento del comprador, lo que puede crear una diferencia notable incluso para el mismo país.
Las ventas de plataformas de entrega de comida quedan fuera del alcance de Mordor Intelligence, y esa única exclusión puede ampliar la brecha frente a las estimaciones que agrupan las comidas preparadas entregadas con los productos envasados listos para la venta minorista. Las diferencias también provienen de si los mostradores de charcutería fresca se mezclan con las comidas preparadas, cómo se divide lo refrigerado frente a lo congelado y si la conversión de divisas utiliza una tasa promedio anual o una tasa en un momento determinado. El momento de la actualización también importa, porque la inflación a corto plazo y la intensidad de las promociones pueden mover rápidamente el valor en Singapur.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,25 mil millones de USD (2025) | |
| Editor de Datos del Sector A | 3,43 mil millones de USD (2024) | Utiliza una definición más amplia de listo para consumir que parece incluir adyacencias adicionales de alimentos preparados y tecnología de envasado, y también reporta un año base anterior, lo que puede inflar el total comparable frente a una visión exclusiva de productos envasados para venta minorista. |
| Consultoría de Mercado B | 0,24 mil millones de USD (2025) | Probablemente aplica una cesta de productos más estrecha y una ponderación de canales diferente, y el valor puede variar si los precios de venta promedio se proyectan utilizando una tendencia simple en lugar de verificarse con los niveles de precio por envase observados por tipo de almacenamiento. |
En general, la diferencia proviene principalmente de lo que se cuenta como listo para consumir en la práctica y qué rutas de venta se incluyen en el conjunto de demanda. Cuando el alcance se mantiene vinculado a artículos de venta minorista envasados y de comercio electrónico de alimentación, y la lógica de precios se verifica con tamaños de envase reales y formatos de estantería, el valor de mercado resultante es más fácil de rastrear y replicar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de alimentos listos para consumir de Singapur?
El mercado está valorado en USD 0,28 mil millones en 2026 y representa una base de consumidores de una sola ciudad con alto poder adquisitivo.
¿Qué tasa de crecimiento se prevé para el mercado de alimentos listos para consumir de Singapur hasta 2031?
Se proyecta que los ingresos aumenten a 0,34 mil millones de USD en 2031, lo que se traduce en una CAGR del 3,96% durante el período.
¿Cómo están dando forma las tendencias de salud a la innovación de productos?
Las marcas reformulan con menor contenido de sodio, conservantes naturales y proteínas de base vegetal para abordar la creciente conciencia sobre la salud y cumplir con el etiquetado Nutri-Grade.
¿Por qué se considera a Singapur una plataforma de lanzamiento regional para los productos listos para consumir?
Una geografía compacta, aprobaciones de seguridad alimentaria simplificadas y una alta diversidad de expatriados permiten a las empresas probar nuevos sabores localmente antes de escalar a mercados más amplios de la ASEAN.


 Sus datos están seguros y nunca se venden ni se comparten.
