
Tamaño y Participación del Mercado de Equipos para la Fabricación de Semiconductores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 168.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 283.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.95 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Equipos para la Fabricación de Semiconductores por Mordor Intelligence
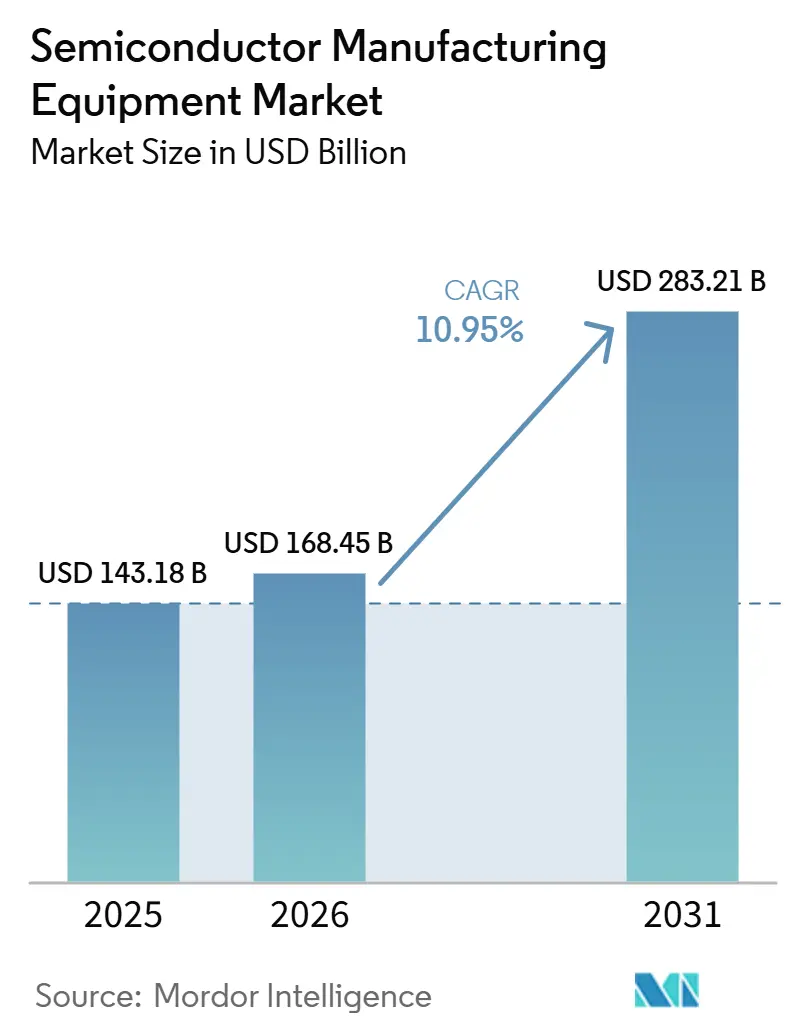
Se espera que el tamaño del Mercado de Equipos para la Fabricación de Semiconductores aumente de 143,18 mil millones de USD en 2025 a 168,45 mil millones de USD en 2026 y alcance los 283,21 mil millones de USD en 2031, creciendo a una CAGR del 10,95% durante 2026-2031.
Se espera que la facturación global de equipos para la fabricación de semiconductores registre un crecimiento interanual en 2025. Las inversiones continuas en capacidad de fabricación avanzada de lógica, memoria e inteligencia artificial están impulsando este crecimiento tanto en la fabricación de obleas de proceso frontal como en los equipos de ensamblaje, empaquetado y prueba de proceso final. El mercado de equipos para la fabricación de semiconductores se beneficia del gasto de capital simultáneo en lógica y memoria, en lugar de los ciclos de inversión alternos que anteriormente determinaban la demanda de equipos. La creciente complejidad de los procesos también está aumentando el número de pasos de fabricación por oblea, lo que sustenta la demanda de herramientas de litografía, deposición, grabado, metrología, inspección, prueba y empaquetado avanzado, incluso sin una expansión proporcional de la capacidad de obleas. Sin embargo, los controles de exportación, los plazos de ejecución de proyectos, las restricciones de la cadena de suministro y la disponibilidad de mano de obra calificada afectarán la rapidez con que las inversiones anunciadas se traduzcan en instalaciones de equipos.
Conclusiones Clave del Informe
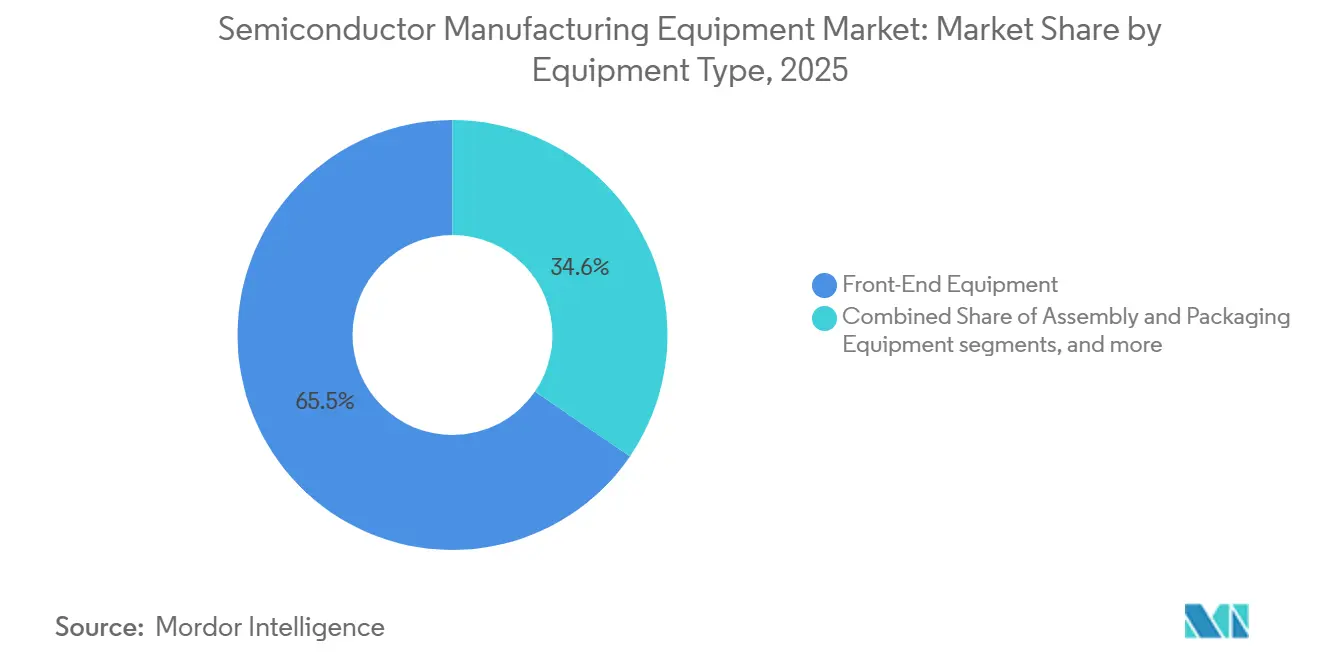
- Por tipo de equipo, los equipos de fabricación de obleas/equipos de front-end representaron el 65,45% de la cuota del mercado de equipos de fabricación de semiconductores en 2025, mientras que se proyecta que los equipos de ensamblaje y empaquetado serán los de mayor crecimiento, con una CAGR del 13,50% hasta 2031.
- Por tipo de dispositivo, los componentes lógicos y de microprocesadores representaron el 31,50% del tamaño del mercado de equipos de fabricación de semiconductores en 2025, mientras que se proyecta que el segmento de memoria será el de mayor crecimiento, con una CAGR del 12,95% hasta 2031.
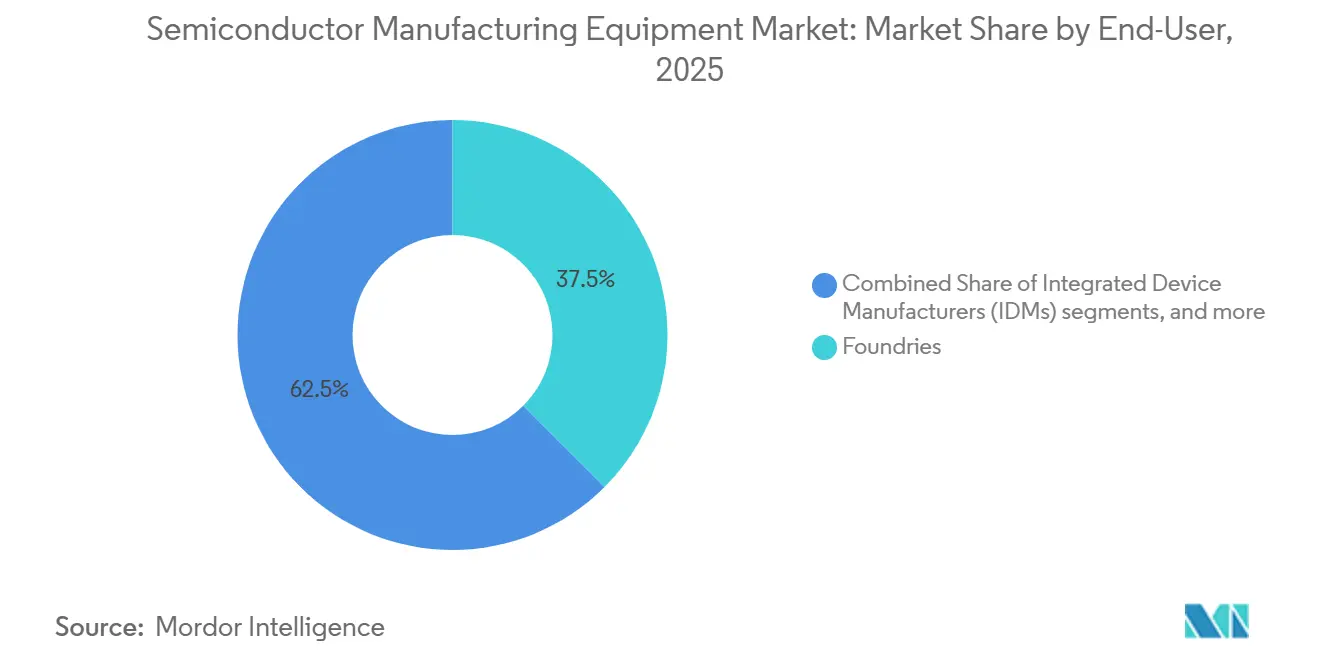
- Por usuario final, el segmento de fundiciones representó el 37,5% del mercado en 2025 y se espera que siga siendo el segmento de mayor crecimiento, con una CAGR del 12,70% hasta 2031.
- Por geografía, Asia-Pacífico ocupó la posición líder en la industria de equipos de fabricación de semiconductores, representando el 64,35% de la cuota de mercado en 2025, y se espera que siga siendo el segmento regional de mayor crecimiento con una CAGR del 12,30% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Inteligencia Artificial, HBM, Chiplets y Empaquetado Avanzado | +4.0% | Global, liderado por Taiwán, Corea del Sur y América del Norte | Corto plazo (≤ 2 años) |
| Migración a Nodos Avanzados y Creciente Complejidad de Procesos | +2.5% | Taiwán, Corea del Sur, Japón y América del Norte | Mediano plazo (2-4 años) |
| Actualizaciones de Tecnología de Memoria y Expansión de Capacidad HBM | +2.0% | Corea del Sur, Japón y China | Corto plazo (≤ 2 años) |
| Programas Gubernamentales de Localización de Fábricas y Subsidios | +1.5% | Global, incluidos los Estados Unidos, Europa, Japón, India y Corea del Sur | Largo plazo (≥ 4 años) |
| Expansión de Capacidad de Fábricas en Múltiples Regiones | +1.0% | América del Norte, Europa, Japón, India y Singapur | Mediano plazo (2-4 años) |
| Inversiones en Fábricas de Nodos Maduros, Semiconductores de Potencia y Especialidad | +0.8% | Europa, China y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Inteligencia Artificial, HBM, Chiplets y Empaquetado Avanzado
Los aceleradores de inteligencia artificial, la memoria de alto ancho de banda, los chiplets y el empaquetado avanzado están cambiando el patrón de inversión en equipos. SEMI proyectó 52 mil millones de USD en gasto global en equipos para fábricas de obleas de 300 mm de memoria para 2026, con un gasto en equipos para DRAM que se espera alcance los 37 mil millones de USD. El mercado de equipos para la fabricación de semiconductores se beneficia de la producción de HBM, que requiere procesos especializados de grabado, deposición, relleno, inspección y empaquetado. Estos requisitos añaden demanda de herramientas antes de considerar cualquier aumento en la producción de memoria. Los diseños de chiplets también incrementan la necesidad de colocación precisa de chips, unión, prueba e inspección. Este impulsor es más fuerte en Taiwán, Corea del Sur y América del Norte, donde se concentra la capacidad líder de lógica y memoria. Proporciona al mercado de equipos para la fabricación de semiconductores una exposición sostenida a inversiones de alto valor en fabricación y empaquetado.[1]SEMI, "SEMI informa que la facturación global de equipos para semiconductores alcanzó los 135 mil millones de USD en 2025, un 15% más interanual," SEMI, semi.org.
Migración a Nodos Avanzados y Creciente Complejidad de Procesos
El avance hacia diseños de compuerta envolvente de 2 nm aumenta el número y la precisión de los pasos de fabricación. SEMI espera que el gasto en equipos para fábricas de obleas de fundición y lógica alcance los 78 mil millones de USD en 2026, un aumento del 18,9% respecto a 2025. Las estructuras de compuerta envolvente requieren más trabajo de grabado selectivo y deposición que los diseños FinFET anteriores. Cada paso adicional también puede incrementar la necesidad de equipos de metrología y control de procesos. Intel Foundry utilizó el sistema EUV de Alta NA de ASML para un producto lógico de alto volumen en julio de 2026, demostrando que las nuevas plataformas de litografía están entrando en producción. El mercado de equipos para la fabricación de semiconductores se beneficia, por tanto, de una mayor intensidad de equipos a medida que los fabricantes avanzan hacia nodos de proceso más complejos. Esto hace que el mercado de equipos para la fabricación de semiconductores sea menos dependiente únicamente de nuevos edificios de fábricas.
Actualizaciones de Tecnología de Memoria y Expansión de Capacidad HBM
La inversión en memoria siguió siendo importante en 2025 a medida que la demanda se desplazó hacia HBM y arquitecturas más nuevas de DRAM y NAND. SEMI informó que el gasto de capital en semiconductores relacionado con memoria aumentó un 57% interanual en el primer trimestre de 2025, en comparación con un crecimiento del 15% en el gasto de capital en no memoria. SEMI prevé un gasto en equipos para fábricas de obleas de DRAM de 38,8 mil millones de USD y un gasto en equipos para fábricas de obleas de NAND de 13,9 mil millones de USD en 2026. HBM introduce procesos para vías a través del silicio, metales de barrera y relleno dieléctrico que no son intercambiables con los utilizados en métodos de producción de memoria anteriores. Estos cambios limitan la capacidad de reutilizar herramientas más antiguas y fomentan la adquisición de nuevas. El mercado de equipos para la fabricación de semiconductores se enfrenta, en consecuencia, a la exposición a actualizaciones arquitectónicas y adiciones de capacidad. El mercado de equipos para la fabricación de semiconductores también se beneficia cuando los nuevos estándares de memoria requieren flujos de proceso distintos.
Programas Gubernamentales de Localización de Fábricas y Subsidios
Los programas gubernamentales están apoyando proyectos de fabricación doméstica en varias regiones. La Ley CHIPS y Ciencia de los Estados Unidos proporcionó 52,7 mil millones de USD para investigación, desarrollo y fabricación de semiconductores. El crédito fiscal de inversión de la Sección 48D está disponible para proyectos calificados que comiencen la construcción antes del 31 de diciembre de 2026. La Comisión Europea propuso la Ley de Chips 2.0 en junio de 2026, extendiendo la atención política a los chiplets, chips fotónicos y tecnologías neuromórficas. India también informó que 10 proyectos bajo el Programa Semicon India habían sido aprobados para 2026. El mercado de equipos para la fabricación de semiconductores recibe un ciclo de pedidos de equipos más largo a medida que los sitios subsidiados pasan de la construcción a la instalación de herramientas. Estos programas hacen que el mercado de equipos para la fabricación de semiconductores sea más diverso geográficamente con el tiempo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Controles de Exportación, Aranceles y Fragmentación Comercial | -2.0% | Global, incluidos China, Japón, los Países Bajos, Corea del Sur y América del Norte | Corto plazo (≤ 2 años) |
| Ciclicidad del Gasto de Capital en Semiconductores y Retrasos en la Inversión en Fábricas | -1.5% | Global | Mediano plazo (2-4 años) |
| Cuellos de Botella en Proveedores de Óptica, Vacío, Componentes de Precisión e Insumos Especiales | -0.8% | Japón, Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| Costo Extremo de Herramientas, Largos Plazos de Entrega y Largos Ciclos de Recuperación de la Inversión | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Controles de Exportación, Aranceles y Fragmentación Comercial
Los controles de exportación han reducido el rango de equipos y tecnologías relacionadas que pueden suministrarse a ciertos destinos. En diciembre de 2024, la Oficina de Industria y Seguridad de los Estados Unidos añadió controles que cubren 24 tipos de equipos para la fabricación de semiconductores, 3 tipos de software de desarrollo de semiconductores, normas relacionadas con HBM y 140 adiciones a la Lista de Entidades. Una norma final provisional de enero de 2025 amplió los requisitos de licencia para ciertos circuitos integrados de computación avanzada y cubrió rutas de fabricación. Estas normas crean requisitos de cumplimiento para proveedores y clientes en varios países. Pueden afectar la configuración de productos, la calificación de clientes, los plazos de envío y los acuerdos de servicio. El mercado de equipos para la fabricación de semiconductores también enfrenta el riesgo de que las restricciones apoyen el desarrollo de cadenas de suministro domésticas alternativas.[2]Oficina de Responsabilidad Gubernamental de los Estados Unidos, "Controles de Exportación, el Departamento de Comercio implementó normas avanzadas para semiconductores," Oficina de Responsabilidad Gubernamental de los Estados Unidos, gao.gov.
Ciclicidad del Gasto de Capital en Semiconductores y Retrasos en la Inversión en Fábricas
El gasto de capital en semiconductores sigue expuesto a los ciclos de demanda, la ejecución de proyectos y las decisiones de inversión de los clientes. El Servicio de Investigación del Congreso documentó que las fechas de producción programadas para varios proyectos de fabricación apoyados por la Ley CHIPS se extienden hasta finales de la década de 2020 y la de 2030. La Red Nacional para la Educación en Microelectrónica proyectó una brecha en la fuerza laboral de semiconductores en los Estados Unidos de 127.000 a 157.000 trabajadores para 2030. Esta brecha puede posponer la construcción, la puesta en marcha y las rampas de producción incluso cuando el financiamiento del proyecto está disponible. Los retrasos pueden trasladar las entregas de equipos a períodos posteriores en lugar de eliminar la demanda. El mercado de equipos para la fabricación de semiconductores debe, por tanto, equilibrar un sólido canal de proyectos con el calendario práctico de finalización de fábricas y la disponibilidad de mano de obra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
La Demanda de Proceso Frontal y la Complejidad de los Equipos de Ensamblaje y Empaquetado Sustentan la Inversión en HerramientasLos equipos de front-end representaron el 65,45% de la cuota de mercado en 2025. Siguieron siendo el principal motor del gasto, ya que las fábricas de lógica avanzada y memoria requieren litografía, deposición, grabado, limpieza, planarización, procesamiento térmico, metrología e inspección. SEMI proyecta un gasto en equipos de fabricación de obleas de 143.900 millones de USD en 2026, un aumento del 23,1% respecto a 2025. El tamaño del mercado de equipos de fabricación de semiconductores está respaldado por la capacidad de lógica y memoria de vanguardia, así como por flujos de proceso más exigentes. Applied Materials introdujo sistemas de deposición y grabado selectivo en junio de 2026 para estructuras 3D profundas y estrechas utilizadas en lógica avanzada y memoria. ASML también planea continuar ampliando la capacidad de EUV y DUV para atender la demanda de los clientes. Estas acciones demuestran que la demanda de front-end incluye tanto nueva capacidad como la sustitución de herramientas en nodos más avanzados.[3]ASML, "ASML informa 32.700 millones de EUR en ventas netas totales y 9.600 millones de EUR en ingresos netos en 2025," ASML, asml.com.
Los equipos de ensamblaje, empaquetado y prueba registraron la CAGR más rápida del 13,50% en la industria de equipos de fabricación de semiconductores hasta 2031 y se han vuelto cada vez más importantes a medida que los dispositivos de IA y las pilas HBM requieren operaciones de back-end más complejas. SEMI informó que los equipos de prueba aumentaron un 55% en 2025 y proyectó 15.300 millones de USD en ventas de equipos de prueba para 2026. Los equipos de empaquetado también soportan la unión híbrida, la fijación de chips, la inspección de sustratos y otros trabajos especializados. Applied Materials introdujo sistemas para el relleno de vías a través del silicio, la formación de microbumps y el análisis de defectos en junio de 2026. Los equipos de instalaciones de fábrica, automatización y soporte siguen siendo necesarios para los sitios de nueva construcción que requieren suministro de productos químicos, sistemas de gas, manejo de materiales e infraestructura de sala limpia. En conjunto, estas actividades amplían la demanda de equipos más allá de la etapa principal de procesamiento de obleas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Dispositivo:
Los Cambios en la Arquitectura de Lógica y Memoria Incrementan las Necesidades de EquiposLos componentes lógicos y de microprocesadores representaron el 31,50% de la cuota de mercado en 2025 y respaldan la inversión en fabricación de nodos avanzados para computación de alto rendimiento, procesadores de IA y dispositivos móviles premium. SEMI proyectó 78.000 millones de USD en gasto en equipos de fabricación de obleas para fundiciones y lógica en 2026. El mercado de equipos de fabricación de semiconductores está influenciado por la transición a la fabricación gate-all-around de 2 nm, que añade pasos de fabricación y control. El uso de EUV de alta apertura numérica por parte de Intel en un producto de alto volumen demuestra el creciente papel de las nuevas herramientas de litografía. Los microprocesadores forman parte de esta base de demanda, ya que los diseños de procesadores establecidos y personalizados migran a nodos de proceso avanzados. Los dispositivos analógicos, discretos y de potencia también continúan impulsando la demanda de equipos para nodos maduros, aunque sus patrones de compra difieren de los de la lógica de vanguardia.
El segmento de memoria registró una CAGR del 12,95% en la industria de equipos de fabricación de semiconductores hasta 2031, ya que las actualizaciones de las arquitecturas HBM, DRAM y NAND están configurando la inversión en memoria. SEMI proyectó que el gasto en equipos de fabricación de obleas para DRAM en 2026 alcanzaría los 38.800 millones de USD, mientras que el gasto en NAND alcanzaría los 13.900 millones de USD. HBM requiere procesos más exigentes para la formación de vías, deposición, relleno, ensamblaje y prueba. El 3D NAND de mayor número de capas también incrementa los requisitos de los sistemas de grabado y deposición de alta relación de aspecto. Estos cambios técnicos generan necesidades de adquisición que no dependen únicamente de un mayor número de inicios de obleas. Los sensores, los MEMS y los dispositivos optoelectrónicos reducen la necesidad de equipos especializados a medida que se expanden las aplicaciones de computación en el borde y de detección.
Por Usuario Final:
Los Proyectos de Fundiciones y Fabricantes de Dispositivos Integrados Determinan los Programas de AdquisiciónLas fundiciones representaron el 37,5% de la cuota del mercado de equipos de fabricación de semiconductores en 2025 y se espera que registren una CAGR del 12,70% hasta 2031. Las fundiciones son grandes compradoras de equipos porque deben mantener el liderazgo en procesos mientras atienden a múltiples diseñadores de chips. TSMC informó tener entre 18 y 12 fábricas de obleas en construcción o renovación, incluidas cinco instalaciones de empaquetado avanzado. Este tipo de desarrollo multisitio respalda el mercado de equipos de fabricación de semiconductores, ya que cada instalación requiere un conjunto integrado de herramientas de procesamiento y soporte. Samsung declaró que sus líneas de menos de 8 nm estaban a plena utilización y que se esperaba que los pedidos de 2 nm se duplicaran con creces en 2026. La competencia entre las principales fundiciones puede adelantar los pedidos de herramientas a medida que las empresas preparan capacidad para las nuevas generaciones tecnológicas. Los mismos proyectos también requieren una estrecha coordinación con los servicios públicos, los equipos de construcción y las fuerzas laborales locales.
Los fabricantes de dispositivos integrados siguen siendo clientes importantes para herramientas de memoria, potencia, analógicas y de semiconductores especiales. El Departamento de Comercio de los Estados Unidos anunció hasta 6.100 millones de USD en incentivos CHIPS propuestos para los proyectos de Micron en Nueva York e Idaho. Bosch alcanzó un acuerdo de financiación definitivo por hasta 225 millones de USD como parte de un proyecto de carburo de silicio de 2.000 millones de USD en California. Los proveedores de ensamblaje y prueba de semiconductores subcontratados también están aumentando su uso de sistemas avanzados de empaquetado, unión e inspección. Las líneas de investigación y piloto proporcionan demanda temprana para plataformas más nuevas, como las herramientas de EUV de alta apertura numérica y de empaquetado a nivel de panel. Estos usuarios ayudan a calificar los equipos antes de su implementación en producción a mayor escala.
Análisis Geográfico
Mercado de Equipos de Fabricación de Semiconductores de Asia-Pacífico
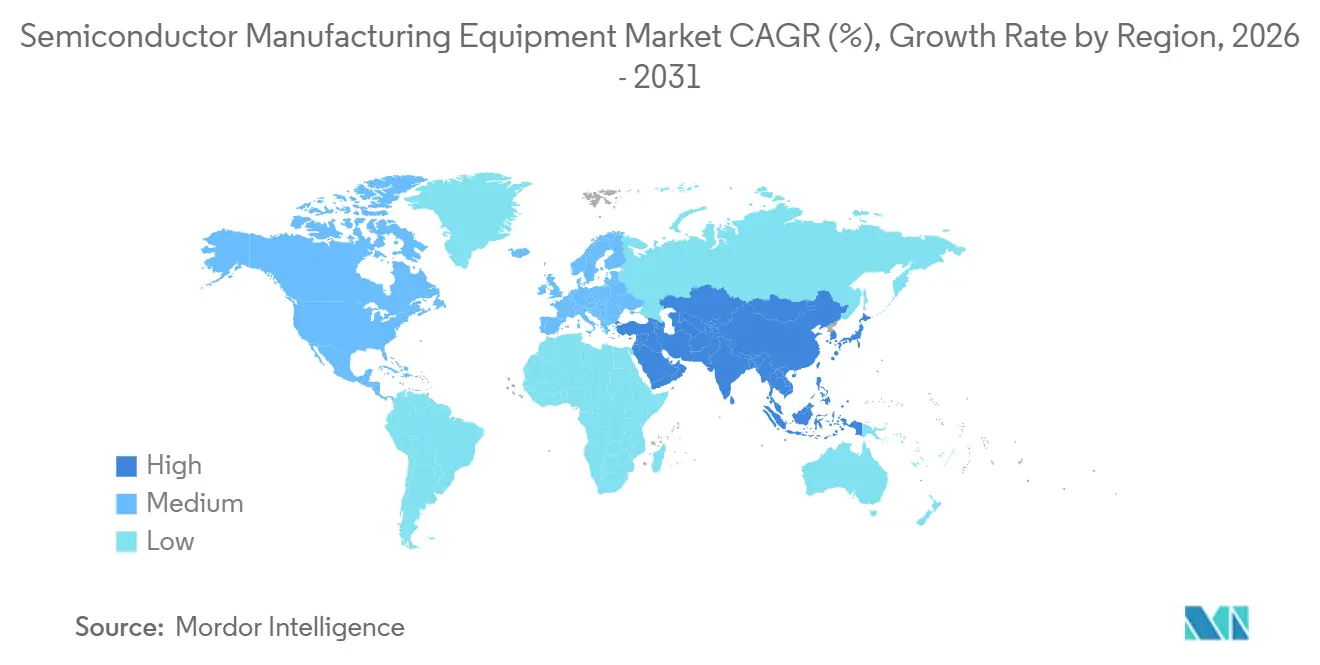
Asia-Pacífico representó el 64,35% de la cuota de mercado en 2025 y se espera que siga siendo el mayor mercado regional de equipos de fabricación de semiconductores, registrando un CAGR del 12,30%, liderado por China, Taiwán, Corea del Sur y Japón, que en conjunto representan la mayoría de las facturaciones mundiales de equipos. Se proyecta que Taiwán registre 31,5 mil millones de USD en facturaciones de equipos de semiconductores, un aumento del 90% respecto a 2024, impulsado por las continuas inversiones en capacidad de lógica avanzada y empaquetado avanzado. Se espera que Corea del Sur alcance los 25,8 mil millones de USD, un incremento del 26%, respaldado por expansiones en capacidad de HBM y DRAM. Se proyecta que las facturaciones de Japón aumenten un 22% hasta los 9,5 mil millones de USD, ya que los proyectos de fabricación nacionales y su consolidado ecosistema de materiales y equipos de semiconductores sostienen la inversión de capital. Se espera que China siga siendo el mayor mercado de equipos del mundo, con 49,3 mil millones de USD en facturaciones, a pesar de un marginal descenso del 0,5%, lo que refleja la continua inversión en fabricación de nodos maduros, semiconductores especializados y el desarrollo de la cadena de suministro nacional.
Mercado de Equipos de Fabricación de Semiconductores de América del Norte, Europa y Asia-Pacífico
Se proyecta que América del Norte registre 10,9 mil millones de USD en facturaciones de equipos, una caída del 20% interanual. Sin embargo, se espera que la construcción y puesta en marcha de nuevas fábricas respaldadas por la Ley CHIPS y Ciencia impulsen mayores instalaciones de equipos a medida que los proyectos avancen desde el desarrollo del sitio hasta la producción. Europa generó 2,9 mil millones de USD en facturaciones en 2025, lo que representa un descenso del 41% respecto a 2024. Sin embargo, la Ley Europea de Chips continúa apoyando inversiones estratégicas en fabricación de semiconductores y expansión tecnológica en toda la región. Los centros de fabricación emergentes, incluida India a través del Programa Semicon India y Singapur mediante inversiones en empaquetado avanzado y semiconductores especializados, están consolidando sus posiciones dentro del ecosistema mundial de fabricación de semiconductores. De cara al futuro, SEMI proyecta que China, Taiwán y Corea del Sur seguirán siendo los tres mayores mercados de equipos de semiconductores hasta 2031, lo que refleja la continua concentración de la capacidad mundial de fabricación de obleas e inversiones en nodos avanzados.

Panorama Competitivo
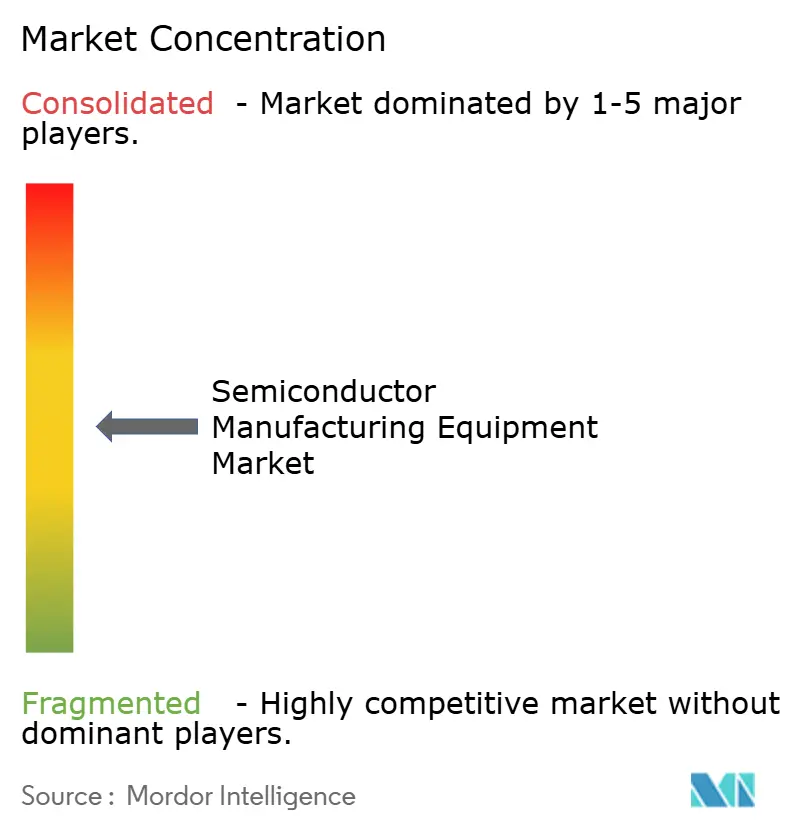
El mercado de equipos para la fabricación de semiconductores tiene una concentración media, con un nivel superior altamente concentrado en categorías críticas de proceso, incluidas litografía, deposición, grabado e inspección. ASML informó ventas netas de 32,7 mil millones de EUR (36,90 mil millones de USD) en 2025 y una cartera de pedidos a fin de año de 38,8 mil millones de EUR (43,79 mil millones de USD). Su plan de expandir la capacidad de EUV y DUV responde a la demanda de los clientes de herramientas de producción para nodos avanzados. Applied Materials informó ingresos de 28,4 mil millones de USD en el ejercicio fiscal 2025. Lam Research informó ingresos de 18,4 mil millones de USD en el ejercicio fiscal 2025. Estas empresas compiten a través del rendimiento de las herramientas, la capacidad de producción, la cobertura de servicios y la capacidad de soportar estructuras de dispositivos cada vez más complejas.
El control de procesos se ha vuelto más importante a medida que las características más pequeñas y las estructuras 3D aumentan el costo de las pérdidas de rendimiento. KLA informó 12,2 mil millones de USD en ingresos por control de procesos de semiconductores en el ejercicio fiscal 2026, en comparación con 11,0 mil millones de USD en el ejercicio fiscal 2025. ASML también invirtió 1,3 mil millones de EUR (1,46 mil millones de USD) en sistemas de metrología e inspección en 2025. Applied Materials introdujo la plataforma SEMVision G7AP en junio de 2026 para el análisis de defectos en sustratos de empaquetado avanzado. Estos movimientos muestran que el campo competitivo se extiende más allá de las herramientas individuales de deposición o litografía. Los proveedores están expandiéndose hacia pasos adyacentes donde los clientes necesitan procesos integrados y capacidades de inspección.
Los equipos de proceso final están atrayendo inversión estratégica porque los chiplets y el HBM requieren operaciones de empaquetado más cercanas al control de procesos de proceso frontal. Applied Materials introdujo su sistema Nokota VMax 2 para el relleno de vías a través del silicio y la formación de microbumps en junio de 2026. El despliegue del EUV de Alta NA de ASML con Intel Foundry es otro movimiento estratégico que hace avanzar una nueva categoría de litografía hacia la producción. La inversión de Bosch en la fabricación de carburo de silicio también refleja la demanda continua de equipos para semiconductores de especialidad. La competencia dependerá de la rapidez con que los proveedores puedan calificar herramientas para nuevos materiales, estructuras 3D y formatos de empaquetado. Las normas de exportación y los requisitos de calificación de los clientes pueden determinar la oportunidad direccionable por región.
Líderes de la Industria de Equipos para la Fabricación de Semiconductores
-
Applied Materials, Inc.
-
ASML Holding N.V.
-
Lam Research Corporation
-
Tokyo Electron Limited
-
KLA Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Fabricación de Semiconductores
- Applied Materials, Inc.
- ASML Holding N.V.
- Lam Research Corporation
- Tokyo Electron Limited
- KLA Corporation
- SCREEN Holdings Co., Ltd.
- Advantest Corporation
- ASM International N.V.
- Teradyne, Inc.
- Hitachi High-Tech Corporation
- Onto Innovation Inc.
- Cohu, Inc.
- BE Semiconductor Industries N.V.
- EV Group
- Kokusai Electric Corporation
- ASMPT Limited
- ACM Research, Inc.
- Disco Corporation
- Canon Inc.
- Nikon Corporation
- Axcelis Technologies, Inc.
- Nova Ltd.
- Lasertec Corporation
- SUSS MicroTec SE
- Tokyo Seimitsu Co., Ltd. / ACCRETECH

Recent Industry Developments in Mercado de Equipos de Fabricación de Semiconductores
- Julio de 2026: Applied Materials introdujo el sistema de deposición electroquímica Nokota VMax 2 para el relleno de vías a través del silicio y la formación de microbumps, así como la plataforma SEMVision G7AP para sustratos de empaquetado avanzado. Los sistemas abordan los requisitos de proceso en el empaquetado avanzado de memoria y lógica, donde la precisión de colocación y el análisis de defectos son importantes para la calificación de producción.
- Julio de 2026: ASML informó que el EUV de Alta NA había alcanzado un hito de producción a través del primer producto lógico de alto volumen que utiliza la tecnología. El anuncio confirmó el uso de la plataforma TwinScan EXE:5200B para los procesadores Intel Core Ultra Series 3 y marcó el primer producto lógico de volumen producido con esta tecnología.
- Julio de 2026: Bosch anunció un acuerdo de financiamiento CHIPS definitivo por hasta 225 millones de USD para apoyar su inversión en fabricación de carburo de silicio en Roseville, California. El acuerdo forma parte de un proyecto de hasta 2 mil millones de USD para convertir el sitio para la producción de carburo de silicio de 200 mm, con fabricación comercial programada para comenzar en 2026.
- Julio de 2026: Infineon inauguró su Fábrica de Potencia Inteligente en Dresde, Alemania, tras una inversión de 5 mil millones de EUR (5,64 mil millones de USD). La instalación fue inaugurada antes de lo previsto y producirá semiconductores de potencia y dispositivos analógicos y de señal mixta, añadiendo capacidad para aplicaciones automotrices, energéticas e industriales.


Alcance del Informe del Mercado Global de Equipos para la Fabricación de Semiconductores
El Informe del Mercado de Equipos para la Fabricación de Semiconductores está segmentado por Tipo de Equipo (Equipos de Fabricación de Obleas / Equipos de Proceso Frontal, y más), por Tipo de Dispositivo (Componentes Lógicos y Micro, Memoria, Analógico, y más), por Usuario Final (Fabricantes de Dispositivos Integrados (IDMs), Fundiciones, y más), y por Geografía (Asia-Pacífico, Europa, y más). El informe ofrece el tamaño del mercado y pronósticos en valor (USD) para todos los segmentos anteriores.
| Equipos de Fabricación de Obleas / Equipos de Proceso Frontal (litografía, deposición, grabado, limpieza, planarización química mecánica, procesamiento térmico, equipos de metrología e inspección de proceso frontal, etc.) |
| Equipos de Ensamblaje y Empaquetado (fijación de chips, unión por hilo, unión por chip invertido, formación de protuberancias en obleas, adelgazamiento, corte, moldeo, etc.) |
| Equipos de Prueba de Semiconductores (equipos de prueba automatizados, sondas de obleas, manipuladores de prueba, equipos de prueba de quemado y equipos de prueba final) |
| Equipos de Instalaciones de Fábrica, Automatización y Soporte (sistemas de automatización, sistemas de manejo de obleas, sistemas automatizados de manejo de materiales, sistemas de entrega de productos químicos y gases, enfriadores, equipos de soporte de sala limpia, etc.) |
| Componentes Lógicos y Micro (circuitos integrados lógicos, microprocesadores, etc.) |
| Memoria (DRAM, NAND, HBM, NOR, etc.) |
| Microprocesadores (MPUs) |
| Analógico (circuitos integrados de gestión de energía, cadena de señal, circuitos integrados de interfaz, etc.) |
| Dispositivos Discretos y de Potencia (diodos, transistores, MOSFETs, etc.) |
| Sensores, MEMS y Dispositivos Optoelectrónicos (sensores de imagen, sensores MEMS, etc.) |
| Fabricantes de Dispositivos Integrados (IDMs) |
| Fundiciones |
| Empresas de Ensamblaje y Prueba de Semiconductores Externalizados (OSAT) |
| Otros (Líneas de Investigación y Desarrollo (I+D) y Piloto) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Irlanda | |
| Italia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Taiwán | |
| Corea del Sur | |
| Japón | |
| Singapur | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África |
| Por Tipo de Equipo | Equipos de Fabricación de Obleas / Equipos de Proceso Frontal (litografía, deposición, grabado, limpieza, planarización química mecánica, procesamiento térmico, equipos de metrología e inspección de proceso frontal, etc.) | |
| Equipos de Ensamblaje y Empaquetado (fijación de chips, unión por hilo, unión por chip invertido, formación de protuberancias en obleas, adelgazamiento, corte, moldeo, etc.) | ||
| Equipos de Prueba de Semiconductores (equipos de prueba automatizados, sondas de obleas, manipuladores de prueba, equipos de prueba de quemado y equipos de prueba final) | ||
| Equipos de Instalaciones de Fábrica, Automatización y Soporte (sistemas de automatización, sistemas de manejo de obleas, sistemas automatizados de manejo de materiales, sistemas de entrega de productos químicos y gases, enfriadores, equipos de soporte de sala limpia, etc.) | ||
| Por Tipo de Dispositivo | Componentes Lógicos y Micro (circuitos integrados lógicos, microprocesadores, etc.) | |
| Memoria (DRAM, NAND, HBM, NOR, etc.) | ||
| Microprocesadores (MPUs) | ||
| Analógico (circuitos integrados de gestión de energía, cadena de señal, circuitos integrados de interfaz, etc.) | ||
| Dispositivos Discretos y de Potencia (diodos, transistores, MOSFETs, etc.) | ||
| Sensores, MEMS y Dispositivos Optoelectrónicos (sensores de imagen, sensores MEMS, etc.) | ||
| Por Usuario Final | Fabricantes de Dispositivos Integrados (IDMs) | |
| Fundiciones | ||
| Empresas de Ensamblaje y Prueba de Semiconductores Externalizados (OSAT) | ||
| Otros (Líneas de Investigación y Desarrollo (I+D) y Piloto) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Irlanda | ||
| Italia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Taiwán | ||
| Corea del Sur | ||
| Japón | ||
| Singapur | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos para la fabricación de semiconductores en 2026?
El tamaño del mercado de equipos para la fabricación de semiconductores se estima en 168,45 mil millones de USD en 2026 y se prevé que alcance los 283,21 mil millones de USD en 2031.
¿Qué está impulsando la demanda de equipos para la fabricación de semiconductores hasta 2031?
Los procesadores de inteligencia artificial, el HBM, el empaquetado avanzado, la migración a lógica de 2 nm, las actualizaciones de memoria y la construcción de fábricas respaldada por el gobierno están sustentando la demanda.
¿Por qué los diseños de chips avanzados requieren más equipos de fabricación?
La lógica de compuerta envolvente, el HBM y la NAND 3D requieren pasos adicionales de grabado, deposición, metrología, inspección, empaquetado y prueba.
¿Qué regiones son más importantes para la inversión en equipos?
China, Taiwán y Corea del Sur siguieron siendo los principales destinos de equipos, mientras que los programas de localización apoyan a América del Norte, Europa, Japón e India.
¿Cómo afectan los controles de exportación a los proveedores de equipos?
Los controles pueden limitar los envíos, aumentar el trabajo de licencias y cumplimiento, y fomentar el desarrollo de cadenas de suministro regionales alternativas.
¿Cuál es el principal riesgo de ejecución para las nuevas fábricas de semiconductores?
Los calendarios de los proyectos pueden retrasarse por la escasez de trabajadores calificados, las necesidades de infraestructura, las restricciones de suministro y los cambios en los planes de gasto de capital.
Última actualización de la página el:



