
Marktgröße und Marktanteil für Halbleiterfertigungsanlagen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 168.45 Milliarden US-Dollar |
| Marktgröße (2031) | 283.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.95 % |
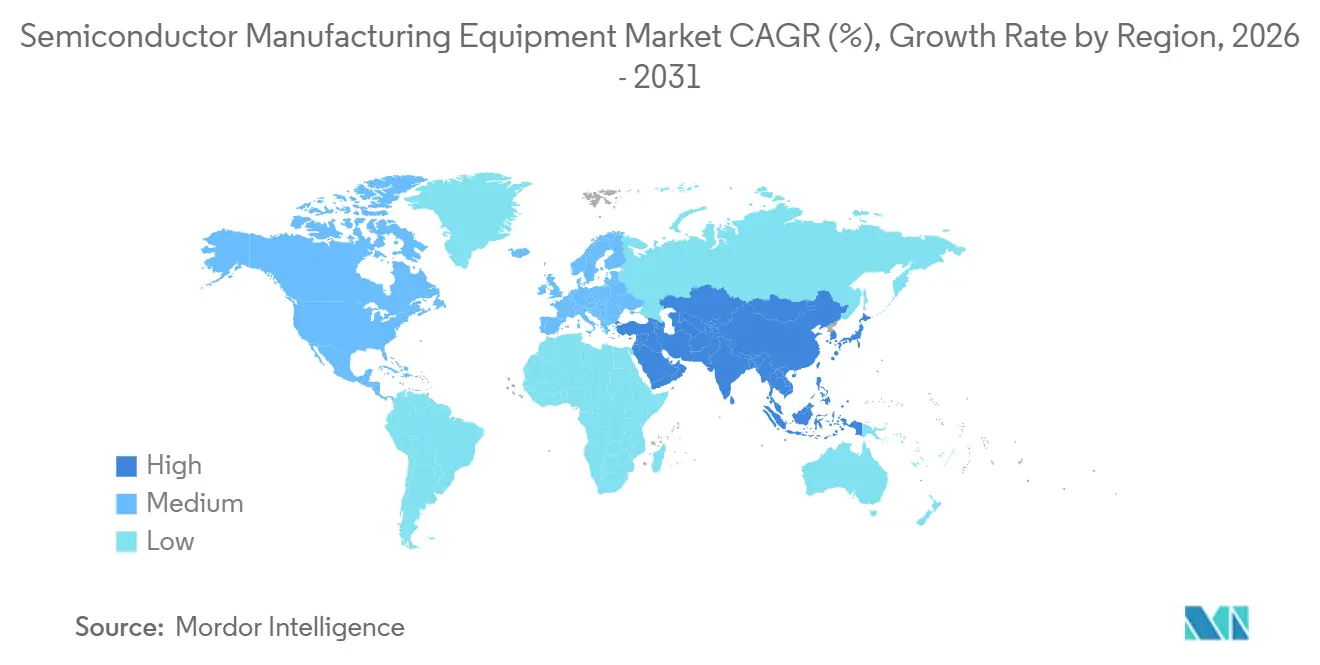
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
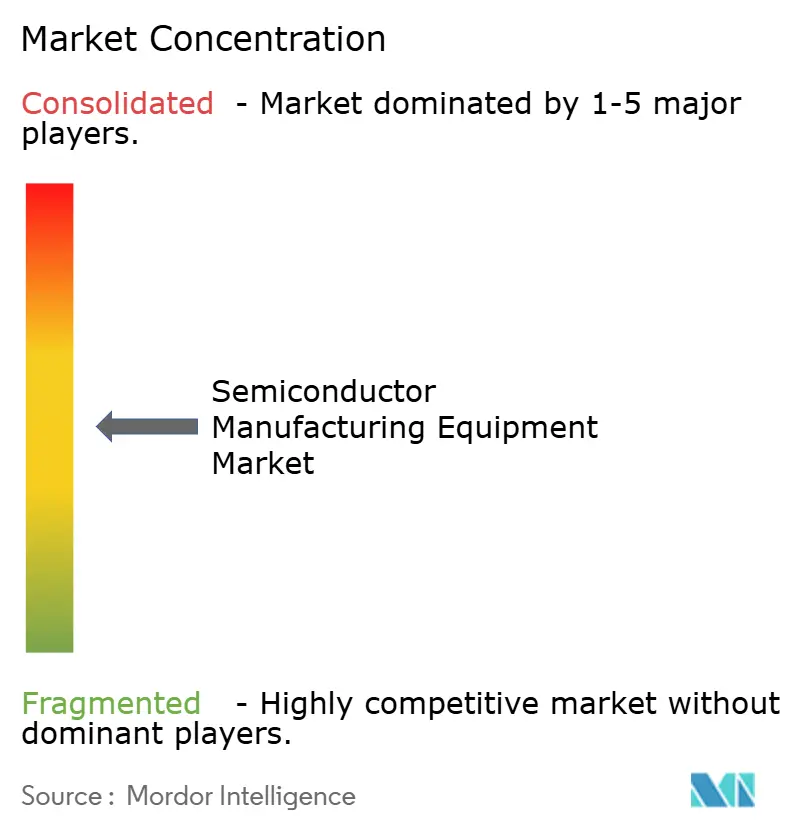
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Halbleiterfertigungsanlagen von Mordor Intelligence
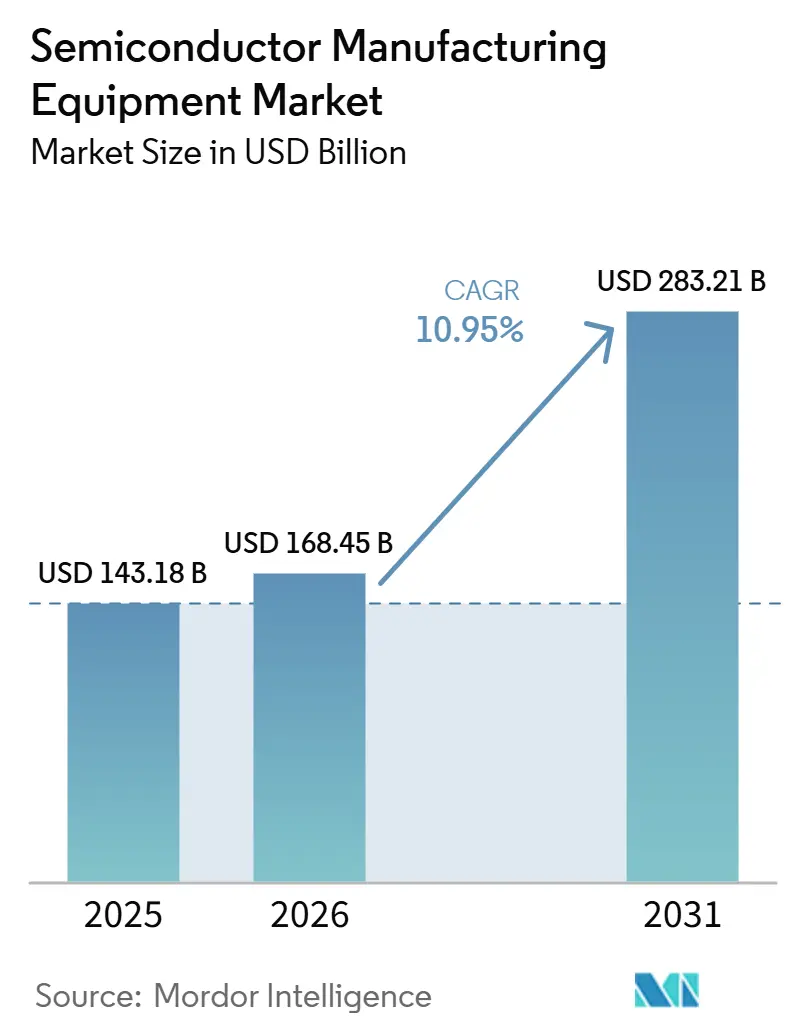
Die Marktgröße für Halbleiterfertigungsanlagen wird voraussichtlich von 143,18 Milliarden USD im Jahr 2025 auf 168,45 Milliarden USD im Jahr 2026 steigen und bis 2031 283,21 Milliarden USD erreichen, mit einer CAGR von 10,95 % über den Zeitraum 2026–2031.
Die weltweiten Abrechnungen für Halbleiterfertigungsanlagen werden voraussichtlich im Jahr 2025 ein Wachstum gegenüber dem Vorjahr verzeichnen. Anhaltende Investitionen in fortschrittliche Logik-, Speicher- und KI-bezogene Fertigungskapazitäten treiben dieses Wachstum sowohl bei Front-End-Wafer-Fertigungsanlagen als auch bei Back-End-Montage-, Verpackungs- und Testanlagen voran. Der Markt für Halbleiterfertigungsanlagen profitiert von gleichzeitigen Kapitalausgaben für Logik und Speicher, anstatt von den abwechselnden Investitionszyklen, die die Anlagennachfrage bisher geprägt haben. Die steigende Prozesskomplexität erhöht auch die Anzahl der Fertigungsschritte pro Wafer und unterstützt damit die Nachfrage nach Lithografie-, Abscheidungs-, Ätz-, Metrologie-, Inspektions-, Test- und fortschrittlichen Verpackungsanlagen, selbst ohne proportionale Erweiterung der Waferkapazität. Exportkontrollen, Projektumsetzungszeiträume, Lieferkettenengpässe und die Verfügbarkeit qualifizierter Arbeitskräfte werden jedoch beeinflussen, wie schnell angekündigte Investitionen in Anlageninstallationen umgesetzt werden.
Wichtigste Erkenntnisse des Berichts
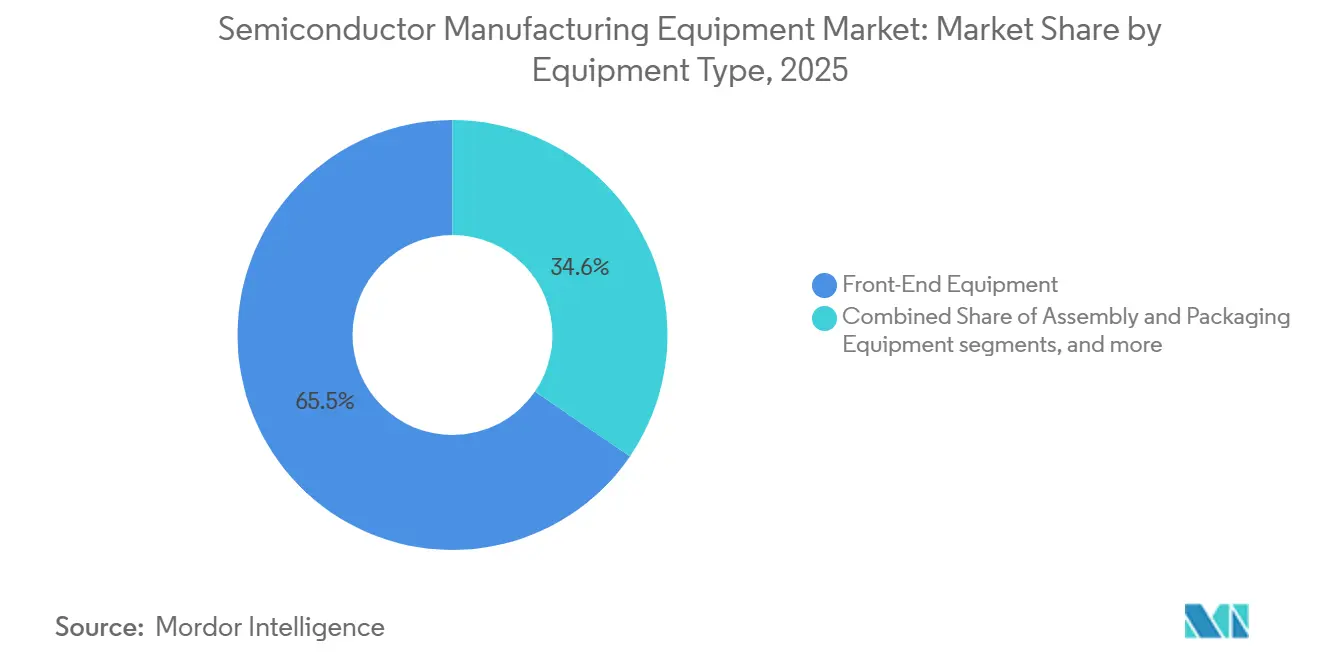
- Nach Anlagentyp entfielen im Jahr 2025 65,45 % des Marktanteils für Halbleiterfertigungsanlagen auf Wafer-Fab-Anlagen/Front-End-Anlagen, während Montage- und Verpackungsanlagen voraussichtlich das stärkste Wachstum verzeichnen werden, mit einem CAGR von 13,50 % bis 2031.
- Nach Gerätetyp entfielen im Jahr 2025 31,50 % der Marktgröße für Halbleiterfertigungsanlagen auf Logik- und Mikrokomponenten, während das Speichersegment voraussichtlich das stärkste Wachstum verzeichnen wird, mit einem CAGR von 12,95 % bis 2031.
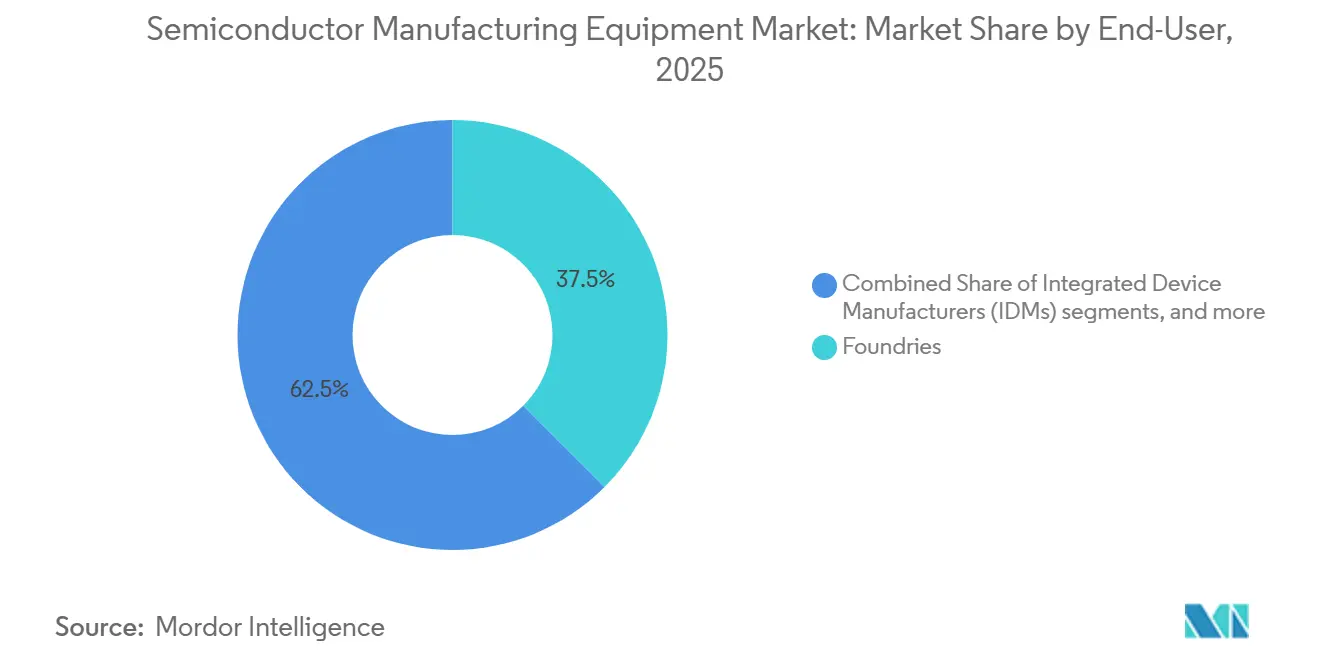
- Nach Endnutzer entfiel im Jahr 2025 37,5 % des Marktes auf das Segment der Auftragsfertiger und es wird erwartet, dass dieses Segment mit einem CAGR von 12,70 % bis 2031 das am schnellsten wachsende Segment bleibt.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 64,35 % die führende Position in der Halbleiterfertigungsanlagenbranche und wird voraussichtlich mit einem CAGR von 12,30 % bis 2031 das am schnellsten wachsende regionale Segment bleiben.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI, HBM, Chiplets und Nachfrage nach fortschrittlichen Verpackungen | +4.0% | Global, angeführt von Taiwan, Südkorea und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Migration zu fortschrittlichen Knoten und steigende Prozesskomplexität | +2.5% | Taiwan, Südkorea, Japan und Nordamerika | Mittelfristig (2–4 Jahre) |
| Speichertechnologie- Upgrades und HBM-Kapazitätserweiterung | +2.0% | Südkorea, Japan und China | Kurzfristig (≤ 2 Jahre) |
| Staatliche Fab- Lokalisierung und Subventionsprogramme | +1.5% | Global, einschließlich der Vereinigten Staaten, Europa, Japan, Indien und Südkorea | Langfristig (≥ 4 Jahre) |
| Fab-Kapazitätserweiterung in mehreren Regionen | +1.0% | Nordamerika, Europa, Japan, Indien und Singapur | Mittelfristig (2–4 Jahre) |
| Investitionen in reife Knoten, Leistungshalbleiter und Spezial-Fabs | +0.8% | Europa, China und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI, HBM, Chiplets und Nachfrage nach fortschrittlichen Verpackungen
KI-Beschleuniger, Hochbandbreitenspeicher, Chiplets und fortschrittliche Verpackungen verändern das Muster der Anlageinvestitionen. SEMI prognostizierte für 2026 weltweite Ausgaben für 300-mm-Speicher-Fab-Anlagen in Höhe von 52 Milliarden USD, wobei die Ausgaben für DRAM-Anlagen voraussichtlich 37 Milliarden USD erreichen werden. Der Markt für Halbleiterfertigungsanlagen profitiert von der HBM-Produktion, die spezialisierte Prozesse für Ätzung, Abscheidung, Füllung, Inspektion und Verpackung erfordert. Diese Anforderungen erhöhen die Werkzeugnachfrage, bevor ein Anstieg der Speicherproduktion berücksichtigt wird. Chiplet-Designs erhöhen auch den Bedarf an präziser Die-Platzierung, Bonding, Test und Inspektion. Dieser Treiber ist am stärksten in Taiwan, Südkorea und Nordamerika, wo führende Logik- und Speicherkapazitäten konzentriert sind. Er bietet dem Markt für Halbleiterfertigungsanlagen ein nachhaltiges Engagement in hochwertigen Fertigungs- und Verpackungsinvestitionen.[1]SEMI, "SEMI meldet, dass die weltweiten Abrechnungen für Halbleiteranlagen im Jahr 2025 135 Milliarden USD erreichten, ein Anstieg von 15 % gegenüber dem Vorjahr," SEMI, semi.org.
Migration zu fortschrittlichen Knoten und steigende Prozesskomplexität
Der Übergang zu 2-nm-Gate-all-around-Designs erhöht die Anzahl und Präzision der Fertigungsschritte. SEMI erwartet, dass die Ausgaben für Foundry- und Logik-Wafer-Fab-Anlagen im Jahr 2026 78 Milliarden USD erreichen werden, ein Anstieg von 18,9 % gegenüber 2025. Gate-all-around-Strukturen erfordern mehr selektive Ätz- und Abscheidungsarbeiten als frühere FinFET-Designs. Jeder zusätzliche Schritt kann auch den Bedarf an Metrologie- und Prozesskontrollanlagen erhöhen. Intel Foundry verwendete im Juli 2026 ASMLs High-NA-EUV-System für ein Hochvolumen-Logikprodukt und demonstrierte damit, dass neue Lithografieplattformen in die Produktion eintreten. Der Markt für Halbleiterfertigungsanlagen profitiert daher von einer höheren Anlagenintensität, da Hersteller zu komplexeren Prozessknoten übergehen. Dies macht den Markt für Halbleiterfertigungsanlagen weniger abhängig von neuen Fab-Gebäuden allein.
Speichertechnologie-Upgrades und HBM-Kapazitätserweiterung
Speicherinvestitionen blieben im Jahr 2025 wichtig, da sich die Nachfrage auf HBM sowie neuere DRAM- und NAND-Architekturen verlagerte. SEMI berichtete, dass die speicherbezogenen Halbleiter-Kapitalausgaben im ersten Quartal 2025 um 57 % gegenüber dem Vorjahr stiegen, verglichen mit einem Wachstum von 15 % bei den Nicht-Speicher-Kapitalausgaben. SEMI prognostiziert für 2026 Ausgaben für DRAM-Wafer-Fab-Anlagen in Höhe von 38,8 Milliarden USD und für NAND-Wafer-Fab-Anlagen in Höhe von 13,9 Milliarden USD. HBM führt Prozesse für Through-Silicon-Vias, Barrieremetalle und dielektrische Füllung ein, die nicht mit denen austauschbar sind, die bei früheren Speicherproduktionsmethoden verwendet wurden. Diese Änderungen schränken die Möglichkeit ein, ältere Werkzeuge wiederzuverwenden, und fördern neue Beschaffungen. Der Markt für Halbleiterfertigungsanlagen ist daher Architektur-Upgrades und Kapazitätserweiterungen ausgesetzt. Der Markt für Halbleiterfertigungsanlagen profitiert auch, wenn neue Speicherstandards unterschiedliche Prozessabläufe erfordern.
Staatliche Fab-Lokalisierung und Subventionsprogramme
Staatliche Programme unterstützen inländische Fertigungsprojekte in mehreren Regionen. Der CHIPS and Science Act der Vereinigten Staaten stellte 52,7 Milliarden USD für Halbleiterforschung, -entwicklung und -fertigung bereit. Der Investitionssteuerkredit gemäß Abschnitt 48D steht für qualifizierende Projekte zur Verfügung, die bis zum 31. Dezember 2026 mit dem Bau beginnen. Die Europäische Kommission schlug im Juni 2026 den Chips Act 2.0 vor, der die politische Aufmerksamkeit auf Chiplets, photonische Chips und neuromorphe Technologien ausdehnt. Indien berichtete auch, dass bis 2026 10 Projekte im Rahmen des Semicon India Programme genehmigt worden waren. Der Markt für Halbleiterfertigungsanlagen erhält eine längere Anlagenauftragspipeline, da subventionierte Standorte vom Bau zur Werkzeuginstallation übergehen. Diese Programme machen den Markt für Halbleiterfertigungsanlagen im Laufe der Zeit geografisch vielfältiger.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exportkontrollen, Zölle und Handelsfragmentierung | -2.0% | Global, einschließlich China, Japan, der Niederlande, Südkorea und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zyklizität der Halbleiter-Kapitalausgaben und Verzögerungen bei Fab-Investitionen | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Lieferantenengpässe bei Optik, Vakuum, Präzisionskomponenten und Spezialinputs | -0.8% | Japan, Deutschland und die Niederlande | Mittelfristig (2–4 Jahre) |
| Extreme Werkzeugkosten, lange Lieferzeiten und lange Amortisationszyklen | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportkontrollen, Zölle und Handelsfragmentierung
Exportkontrollen haben die Bandbreite an Anlagen und verwandten Technologien eingeschränkt, die an bestimmte Ziele geliefert werden können. Im Dezember 2024 fügte das Bureau of Industry and Security der Vereinigten Staaten Kontrollen hinzu, die 24 Arten von Halbleiterfertigungsanlagen, 3 Arten von Halbleiterentwicklungssoftware, HBM-bezogene Regeln und 140 Ergänzungen zur Entity List abdecken. Eine vorläufige Abschlussregel vom Januar 2025 erweiterte die Lizenzanforderungen für bestimmte fortschrittliche integrierte Rechenschaltkreise und abgedeckte Fertigungsrouten. Diese Regeln schaffen Compliance-Anforderungen für Lieferanten und Kunden in mehreren Ländern. Sie können Produktkonfiguration, Kundenqualifizierung, Versandzeitpläne und Servicevereinbarungen beeinflussen. Der Markt für Halbleiterfertigungsanlagen ist auch dem Risiko ausgesetzt, dass Beschränkungen die Entwicklung alternativer inländischer Lieferketten fördern.[2]U.S. Government Accountability Office, "Exportkontrollen, Handelsministerium hat fortschrittliche Halbleiterregeln umgesetzt," U.S. Government Accountability Office, gao.gov.
Zyklizität der Halbleiter-Kapitalausgaben und Verzögerungen bei Fab-Investitionen
Die Halbleiter-Kapitalausgaben bleiben Nachfragezyklen, Projektumsetzung und Kundeninvestitionsentscheidungen ausgesetzt. Der Congressional Research Service dokumentierte, dass geplante Produktionsdaten für mehrere durch den CHIPS Act unterstützte Fertigungsprojekte bis in die späten 2020er und 2030er Jahre reichen. Das National Network for Microelectronics Education prognostizierte eine Lücke von 127.000 bis 157.000 Arbeitskräften im US-amerikanischen Halbleitersektor bis 2030. Diese Lücke kann Bau, Inbetriebnahme und Produktionshochlauf verzögern, selbst wenn Projektfinanzierung verfügbar ist. Verzögerungen können Anlagenlieferungen in spätere Zeiträume verschieben, anstatt die Nachfrage zu eliminieren. Der Markt für Halbleiterfertigungsanlagen muss daher eine starke Projektpipeline gegen den praktischen Zeitplan der Fab-Fertigstellung und der Arbeitskräftebereitschaft abwägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp:
Front-End-Nachfrage und Komplexität von Montage- und Verpackungsanlagen unterstützen WerkzeuginvestitionenFront-End-Anlagen entfielen im Jahr 2025 auf 65,45 % des Marktanteils. Sie blieben der wichtigste Ausgabentreiber, da fortschrittliche Logik- und Speicher-Fabs Lithografie, Abscheidung, Ätzung, Reinigung, Planarisierung, thermische Verarbeitung, Metrologie und Inspektion erfordern. SEMI prognostiziert für 2026 Ausgaben für Wafer-Fab-Anlagen in Höhe von 143,9 Milliarden USD, ein Anstieg von 23,1 % gegenüber 2025. Die Marktgröße für Halbleiterfertigungsanlagen wird durch führende Logik- und Speicherkapazitäten sowie durch anspruchsvollere Prozessabläufe gestützt. Applied Materials stellte im Juni 2026 Abscheide- und selektive Ätzsysteme für tiefe, schmale 3D-Strukturen vor, die in fortschrittlicher Logik und Speicher eingesetzt werden. ASML plant zudem, die EUV- und DUV-Kapazitäten weiter auszubauen, um die Kundennachfrage zu bedienen. Diese Maßnahmen zeigen, dass die Front-End-Nachfrage sowohl neue Kapazitäten als auch den Werkzeugaustausch bei fortschrittlicheren Knoten umfasst.[3]ASML, "ASML meldet EUR 32,7 Milliarden Gesamtnettoumsatz und EUR 9,6 Milliarden Nettogewinn im Jahr 2025," ASML, asml.com.
Montage-, Verpackungs- und Testanlagen verzeichneten in der Halbleiterfertigungsanlagenbranche bis 2031 den schnellsten CAGR von 13,50 % und haben an Bedeutung gewonnen, da KI-Geräte und HBM-Stapel komplexere Back-End-Operationen erfordern. SEMI berichtete, dass Testanlagen im Jahr 2025 um 55 % zunahmen, und prognostizierte für 2026 Testanlagenverkäufe in Höhe von 15,3 Milliarden USD. Verpackungsanlagen unterstützen zudem Hybrid-Bonding, Die-Attach, Substratinspektion und andere spezialisierte Arbeiten. Applied Materials stellte im Juni 2026 Systeme für die Durchkontaktierungsfüllung, Mikrobump-Bildung und Defektanalyse vor. Fab-Anlagen, Automatisierungs- und Supportanlagen bleiben für Greenfield-Standorte notwendig, die Chemikalienversorgung, Gassysteme, Materialhandhabung und Reinrauminfrastruktur erfordern. Zusammen erweitern diese Aktivitäten die Nachfrage nach Anlagen über die primäre Waferverarbeitungsstufe hinaus.


Nach Gerätetyp:
Änderungen in der Logik- und Speicherarchitektur erhöhen den AnlagenbedarfLogik- und Mikrokomponenten entfielen im Jahr 2025 auf 31,50 % des Marktanteils und unterstützen Investitionen in die Fertigung auf fortschrittlichen Knoten für Hochleistungsrechner, KI-Prozessoren und Premium-Mobilgeräte. SEMI prognostizierte für 2026 Ausgaben für Auftragsfertigungs- und Logik-Wafer-Fab-Anlagen in Höhe von 78 Milliarden USD. Der Markt für Halbleiterfertigungsanlagen wird durch den Übergang zur 2-nm-Gate-All-Around-Fertigung beeinflusst, der zusätzliche Fertigungs- und Kontrollschritte hinzufügt. Intels Einsatz von High-NA EUV in einem Hochvolumenprodukt verdeutlicht die wachsende Bedeutung neuer Lithografiewerkzeuge. Mikroprozessoren sind Teil dieser Nachfragebasis, da etablierte und kundenspezifische Prozessordesigns auf fortschrittliche Prozessknoten umsteigen. Analoge, diskrete und Leistungsbauelemente treiben weiterhin die Nachfrage nach Anlagen für ausgereifte Knoten an, obwohl sich ihre Kaufmuster von denen für führende Logik unterscheiden.
Das Speichersegment verzeichnete in der Halbleiterfertigungsanlagenbranche bis 2031 einen CAGR von 12,95 %, da Upgrades der HBM-, DRAM- und NAND-Architekturen die Speicherinvestitionen prägen. SEMI prognostizierte, dass die Ausgaben für DRAM-Wafer-Fab-Anlagen im Jahr 2026 38,8 Milliarden USD erreichen würden, während die NAND-Ausgaben 13,9 Milliarden USD erreichen würden. HBM erfordert anspruchsvollere Prozesse für die Durchkontaktierungsbildung, Abscheidung, Füllung, Montage und Test. Höherschichtiges 3D-NAND erhöht zudem die Anforderungen an Hoch-Aspektverhältnis-Ätz- und Abscheidesysteme. Diese technischen Veränderungen schaffen Beschaffungsbedarfe, die nicht nur von höheren Wafer-Starts abhängen. Sensoren, MEMS und optoelektronische Bauelemente reduzieren den Bedarf an Spezialanlagen, da Edge-Computing- und Sensing-Anwendungen expandieren.
Nach Endnutzer:
Foundry- und IDM-Projekte prägen BeschaffungsprogrammeAuftragsfertiger entfielen im Jahr 2025 auf 37,5 % des Marktanteils für Halbleiterfertigungsanlagen und werden voraussichtlich bis 2031 einen CAGR von 12,70 % verzeichnen. Auftragsfertiger sind bedeutende Anlagenkäufer, da sie die Prozessführerschaft aufrechterhalten müssen, während sie mehrere Chip-Designer bedienen. TSMC berichtete, dass 18 bis 12-Zoll-Wafer-Fabs im Bau oder in der Renovierung sind, darunter fünf fortschrittliche Verpackungsanlagen. Diese Art der Mehrstandortentwicklung stützt den Markt für Halbleiterfertigungsanlagen, da jede Anlage einen integrierten Satz an Verarbeitungs- und Supportwerkzeugen erfordert. Samsung erklärte, dass seine Sub-8-nm-Linien voll ausgelastet seien und dass sich die 2-nm-Aufträge im Jahr 2026 voraussichtlich mehr als verdoppeln würden. Der Wettbewerb unter führenden Auftragsfertigern kann Werkzeugbestellungen vorziehen, da Unternehmen Kapazitäten für neue Technologiegenerationen vorbereiten. Dieselben Projekte erfordern auch eine enge Koordination mit Versorgungsunternehmen, Bauteams und lokalen Arbeitskräften.
Integrierte Bauelementehersteller bleiben wichtige Kunden für Speicher-, Leistungs-, Analog- und Spezialhalbleiterwerkzeuge. Das US-Handelsministerium kündigte CHIPS-Förderungen von bis zu 6,1 Milliarden USD für Micron-Projekte in New York und Idaho an. Bosch erzielte eine endgültige Finanzierungsvereinbarung für bis zu 225 Millionen USD im Rahmen eines 2-Milliarden-USD-Siliziumkarbid-Projekts in Kalifornien. Ausgelagerter Halbleitermontage- und Testservice-Anbieter erhöhen ebenfalls ihren Einsatz fortschrittlicher Verpackungs-, Bonding- und Inspektionssysteme. Forschungs- und Pilotlinien schaffen frühe Nachfrage nach neueren Plattformen, wie High-NA EUV und Panel-Level-Verpackungswerkzeuge. Diese Nutzer helfen dabei, Anlagen vor dem breiteren Produktionseinsatz zu qualifizieren.
Geografische Analyse
Markt für Halbleiterfertigungsanlagen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Marktanteil von 64,35 % und wird voraussichtlich der größte regionale Markt für Halbleiterfertigungsanlagen bleiben, mit einer CAGR von 12,30 %, angeführt von China, Taiwan, Südkorea und Japan, die zusammen den Großteil der weltweiten Anlagenabrechnung ausmachen. Für Taiwan werden Abrechnungen für Halbleiteranlagen in Höhe von 31,5 Milliarden USD prognostiziert, ein Anstieg von 90 % gegenüber 2024, getrieben durch anhaltende Investitionen in fortschrittliche Logik- und Advanced-Packaging-Kapazitäten. Südkorea wird voraussichtlich 25,8 Milliarden USD erreichen, ein Anstieg von 26 %, unterstützt durch Erweiterungen der HBM- und DRAM-Kapazitäten. Die Abrechnungen Japans werden voraussichtlich um 22 % auf 9,5 Milliarden USD steigen, da inländische Fertigungsprojekte und das etablierte Ökosystem für Halbleitermaterialien und -anlagen die Kapitalinvestitionen aufrechterhalten. China wird voraussichtlich der weltweit größte Anlagenmarkt bleiben, mit Abrechnungen in Höhe von 49,3 Milliarden USD, trotz eines geringfügigen Rückgangs von 0,5 %, was die anhaltenden Investitionen in die Fertigung auf reifen Knoten, Spezialhalbleiter und die Entwicklung der inländischen Lieferkette widerspiegelt.
Markt für Halbleiterfertigungsanlagen in Nordamerika, Europa und dem asiatisch-pazifischen Raum
Für Nordamerika werden Anlagenabrechnungen in Höhe von 10,9 Milliarden USD prognostiziert, ein Rückgang von 20 % im Jahresvergleich. Der Bau und die Inbetriebnahme neuer Fabs, die durch den CHIPS and Science Act unterstützt werden, dürften jedoch höhere Anlageninstallationen vorantreiben, da die Projekte von der Standortentwicklung zur Produktion übergehen. Europa erzielte im Jahr 2025 Abrechnungen in Höhe von 2,9 Milliarden USD, was einem Rückgang von 41 % gegenüber 2024 entspricht. Der European Chips Act unterstützt jedoch weiterhin strategische Investitionen in die Halbleiterfertigung und die technologische Expansion in der gesamten Region. Aufstrebende Fertigungszentren, darunter Indien durch das Semicon India Programme und Singapur durch Investitionen in Advanced Packaging und Spezialhalbleiter, stärken ihre Positionen innerhalb des globalen Ökosystems für Halbleiterfertigung. Mit Blick auf die Zukunft prognostiziert SEMI, dass China, Taiwan und Südkorea bis 2031 die drei größten Märkte für Halbleiteranlagen bleiben werden, was die anhaltende Konzentration der globalen Wafer-Fertigungskapazitäten und Investitionen in fortschrittliche Knoten widerspiegelt.

Wettbewerbslandschaft
Der Markt für Halbleiterfertigungsanlagen weist eine mittlere Konzentration auf, mit einer hochkonzentrierten Spitzengruppe in prozesskritischen Kategorien, einschließlich Lithografie, Abscheidung, Ätzung und Inspektion. ASML meldete für 2025 einen Nettoumsatz von 32,7 Milliarden EUR (36,90 Milliarden USD) und einen Auftragsbestand zum Jahresende von 38,8 Milliarden EUR (43,79 Milliarden USD). Sein Plan, die EUV- und DUV-Kapazität zu erweitern, reagiert auf die Kundennachfrage nach Produktionswerkzeugen für fortschrittliche Knoten. Applied Materials meldete für das Geschäftsjahr 2025 einen Umsatz von 28,4 Milliarden USD. Lam Research meldete für das Geschäftsjahr 2025 einen Umsatz von 18,4 Milliarden USD. Diese Unternehmen konkurrieren durch Werkzeugleistung, Produktionskapazität, Serviceabdeckung und die Fähigkeit, zunehmend komplexe Gerätestrukturen zu unterstützen.
Prozesskontrolle ist wichtiger geworden, da kleinere Merkmale und 3D-Strukturen die Kosten von Ausbeuteverlusten erhöhen. KLA meldete für das Geschäftsjahr 2026 einen Umsatz aus der Halbleiterprozesskontrolle von 12,2 Milliarden USD, verglichen mit 11,0 Milliarden USD im Geschäftsjahr 2025. ASML investierte im Jahr 2025 auch 1,3 Milliarden EUR (1,46 Milliarden USD) in Metrologie- und Inspektionssysteme. Applied Materials führte im Juni 2026 die SEMVision G7AP-Plattform für die Defektanalyse auf fortschrittlichen Verpackungssubstraten ein. Diese Schritte zeigen, dass das Wettbewerbsfeld über einzelne Abscheidungs- oder Lithografiewerkzeuge hinausgeht. Lieferanten expandieren in angrenzende Schritte, bei denen Kunden integrierte Prozesse und Inspektionsfähigkeiten benötigen.
Back-End-Anlagen ziehen strategische Investitionen an, da Chiplets und HBM Verpackungsoperationen erfordern, die näher an der Front-End-Prozesskontrolle liegen. Applied Materials führte im Juni 2026 sein Nokota VMax 2-System für Through-Silicon-Via-Füllung und Mikrobump-Bildung ein. ASMLs Einsatz von High-NA-EUV bei Intel Foundry ist ein weiterer strategischer Schritt, der eine neue Lithografiekategorie in die Produktion bringt. Boschs Investition in die Siliziumkarbid-Fertigung spiegelt auch die anhaltende Nachfrage nach Spezialhalbleiteranlagen wider. Der Wettbewerb wird davon abhängen, wie schnell Lieferanten Werkzeuge für neue Materialien, 3D-Strukturen und Verpackungsformate qualifizieren können. Exportregeln und Kundenqualifizierungsanforderungen können die adressierbare Chance nach Region gestalten.
Marktführer in der Halbleiterfertigungsanlagenbranche
-
Applied Materials, Inc.
-
ASML Holding N.V.
-
Lam Research Corporation
-
Tokyo Electron Limited
-
KLA Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Halbleiterfertigungsanlagen
- Applied Materials, Inc.
- ASML Holding N.V.
- Lam Research Corporation
- Tokyo Electron Limited
- KLA Corporation
- SCREEN Holdings Co., Ltd.
- Advantest Corporation
- ASM International N.V.
- Teradyne, Inc.
- Hitachi High-Tech Corporation
- Onto Innovation Inc.
- Cohu, Inc.
- BE Semiconductor Industries N.V.
- EV Group
- Kokusai Electric Corporation
- ASMPT Limited
- ACM Research, Inc.
- Disco Corporation
- Canon Inc.
- Nikon Corporation
- Axcelis Technologies, Inc.
- Nova Ltd.
- Lasertec Corporation
- SUSS MicroTec SE
- Tokyo Seimitsu Co., Ltd. / ACCRETECH

Recent Industry Developments in Markt für Halbleiterfertigungsanlagen
- Juli 2026: Applied Materials führte das elektrochemische Abscheidungssystem Nokota VMax 2 für Through-Silicon-Via-Füllung und Mikrobump-Bildung sowie die SEMVision G7AP-Plattform für fortschrittliche Verpackungssubstrate ein. Die Systeme adressieren Prozessanforderungen in der fortschrittlichen Speicher- und Logikverpackung, bei der Platzierungsgenauigkeit und Defektanalyse für die Produktionsqualifizierung wichtig sind.
- Juli 2026: ASML berichtete, dass High-NA-EUV durch das erste Hochvolumen-Logikprodukt mit dieser Technologie einen Produktionsmeilenstein erreicht hatte. Die Ankündigung bestätigte die Verwendung der TwinScan EXE:5200B-Plattform für Intel Core Ultra Series 3-Prozessoren und markierte das erste Hochvolumen-Logikprodukt, das mit dieser Technologie hergestellt wurde.
- Juli 2026: Bosch gab eine endgültige CHIPS-Finanzierungsvereinbarung für bis zu 225 Millionen USD bekannt, um seine Siliziumkarbid-Fertigungsinvestition in Roseville, Kalifornien, zu unterstützen. Die Vereinbarung ist Teil eines Projekts von bis zu 2 Milliarden USD zur Umrüstung des Standorts für die 200-mm-Siliziumkarbid-Produktion, wobei die kommerzielle Fertigung für 2026 geplant ist.
- Juli 2026: Infineon eröffnete seine Smart Power Fab in Dresden, Deutschland, nach einer Investition von 5 Milliarden EUR (5,64 Milliarden USD). Die Anlage wurde früher als geplant eröffnet und wird Leistungshalbleiter sowie analoge und Mixed-Signal-Geräte produzieren und damit Kapazitäten für Automobil-, Energie- und Industrieanwendungen hinzufügen.


Globaler Berichtsumfang für den Markt für Halbleiterfertigungsanlagen
Der Marktbericht für Halbleiterfertigungsanlagen ist segmentiert nach Anlagentyp (Wafer-Fab-Anlagen / Front-End-Anlagen und weitere), nach Gerätetyp (Logik- und Mikrokomponenten, Speicher, Analog und weitere), nach Endnutzer (Integrierte Gerätehersteller (IDMs), Foundries und weitere) sowie nach Geografie (Asien-Pazifik, Europa und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
| Wafer-Fab-Anlagen / Front-End-Anlagen (Lithografie, Abscheidung, Ätzung, Reinigung, CMP, thermische Verarbeitung, Front-End-Metrologie- und Inspektionsanlagen usw.) |
| Montage- und Verpackungsanlagen (Die-Befestigung, Drahtbonden, Flip-Chip-Bonden, Wafer-Bumping, Ausdünnung, Dicing, Molding usw.) |
| Halbleitertestanlagen (automatisierte Testanlagen, Wafer-Prober, Testhandler, Burn-in-Anlagen und Endtestanlagen) |
| Fab-Einrichtungs-, Automatisierungs- und Unterstützungsanlagen (Automatisierungssysteme, Wafer-Handhabungssysteme, AMHS, chemische und Gasliefersysteme, Kühler, Reinraumunterstützungsanlagen usw.) |
| Logik- und Mikrokomponenten (Logik-ICs, Mikroprozessoren usw.) |
| Speicher (DRAM, NAND, HBM, NOR usw.) |
| Mikroprozessoren (MPUs) |
| Analog (Leistungsmanagement-ICs, Signalkette, Schnittstellen-ICs usw.) |
| Diskrete und Leistungsgeräte (Dioden, Transistoren, MOSFETs usw.) |
| Sensoren, MEMS und optoelektronische Geräte (Bildsensoren, MEMS-Sensoren usw.) |
| Integrierte Gerätehersteller (IDMs) |
| Foundries |
| Ausgelagerte Halbleitermontage- und Testunternehmen (OSAT) |
| Sonstige (Forschung und Entwicklung (F&E) und Pilotlinien) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Irland | |
| Italien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Taiwan | |
| Südkorea | |
| Japan | |
| Singapur | |
| Indien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika |
| Nach Anlagentyp | Wafer-Fab-Anlagen / Front-End-Anlagen (Lithografie, Abscheidung, Ätzung, Reinigung, CMP, thermische Verarbeitung, Front-End-Metrologie- und Inspektionsanlagen usw.) | |
| Montage- und Verpackungsanlagen (Die-Befestigung, Drahtbonden, Flip-Chip-Bonden, Wafer-Bumping, Ausdünnung, Dicing, Molding usw.) | ||
| Halbleitertestanlagen (automatisierte Testanlagen, Wafer-Prober, Testhandler, Burn-in-Anlagen und Endtestanlagen) | ||
| Fab-Einrichtungs-, Automatisierungs- und Unterstützungsanlagen (Automatisierungssysteme, Wafer-Handhabungssysteme, AMHS, chemische und Gasliefersysteme, Kühler, Reinraumunterstützungsanlagen usw.) | ||
| Nach Gerätetyp | Logik- und Mikrokomponenten (Logik-ICs, Mikroprozessoren usw.) | |
| Speicher (DRAM, NAND, HBM, NOR usw.) | ||
| Mikroprozessoren (MPUs) | ||
| Analog (Leistungsmanagement-ICs, Signalkette, Schnittstellen-ICs usw.) | ||
| Diskrete und Leistungsgeräte (Dioden, Transistoren, MOSFETs usw.) | ||
| Sensoren, MEMS und optoelektronische Geräte (Bildsensoren, MEMS-Sensoren usw.) | ||
| Nach Endnutzer | Integrierte Gerätehersteller (IDMs) | |
| Foundries | ||
| Ausgelagerte Halbleitermontage- und Testunternehmen (OSAT) | ||
| Sonstige (Forschung und Entwicklung (F&E) und Pilotlinien) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Irland | ||
| Italien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Taiwan | ||
| Südkorea | ||
| Japan | ||
| Singapur | ||
| Indien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Halbleiterfertigungsanlagen im Jahr 2026?
Die Marktgröße für Halbleiterfertigungsanlagen wird für 2026 auf 168,45 Milliarden USD geschätzt und soll bis 2031 283,21 Milliarden USD erreichen.
Was treibt die Nachfrage nach Halbleiterfertigungsanlagen bis 2031 an?
KI-Prozessoren, HBM, fortschrittliche Verpackungen, die Migration zu 2-nm-Logik, Speicher-Upgrades und staatlich geförderte Fab-Bauprojekte unterstützen die Nachfrage.
Warum erfordern fortschrittliche Chip-Designs mehr Fertigungsanlagen?
Gate-all-around-Logik, HBM und 3D-NAND erfordern zusätzliche Schritte für Ätzung, Abscheidung, Metrologie, Inspektion, Verpackung und Test.
Welche Regionen sind für Anlageinvestitionen am wichtigsten?
China, Taiwan und Südkorea blieben die führenden Anlageziele, während Lokalisierungsprogramme Nordamerika, Europa, Japan und Indien unterstützen.
Wie wirken sich Exportkontrollen auf Anlagenlieferanten aus?
Kontrollen können Lieferungen einschränken, den Lizenzierungs- und Compliance-Aufwand erhöhen und die Entwicklung alternativer regionaler Lieferketten fördern.
Was ist das Hauptumsetzungsrisiko für neue Halbleiter-Fabs?
Projektzeitpläne können durch Fachkräftemangel, Infrastrukturbedarf, Versorgungsengpässe und sich ändernde Kapitalausgabenpläne verzögert werden.
Seite zuletzt aktualisiert am:



