
半導体製造装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
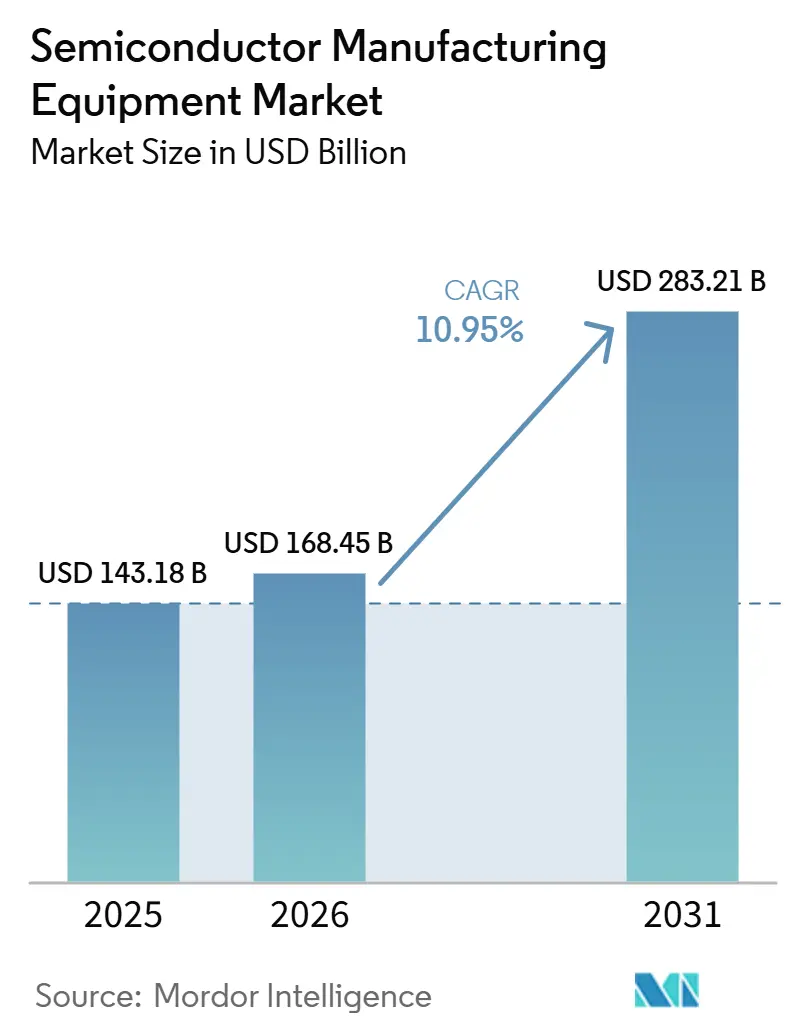
| 市場規模 (2026) | 168.45 十億米ドル |
| 市場規模 (2031) | 283.21 十億米ドル |
| 成長率 (2026 - 2031) | 10.95 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体製造装置市場分析
半導体製造装置市場規模は、2025年の143.18 ビリオン 米ドルから2026年には168.45 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 10.95%で成長して2031年までに283.21 ビリオン 米ドルに達する見込みです。
世界の半導体製造装置の売上高は、2025年に前年比成長を記録する見込みです。先端ロジック、メモリ、AI関連の製造能力への継続的な投資が、フロントエンドのウェーハ製造およびバックエンドの組立・パッケージング・テスト装置全体にわたってこの成長を牽引しています。半導体製造装置市場は、以前の装置需要を形成していた交互投資サイクルではなく、ロジックとメモリへの同時資本支出の恩恵を受けています。プロセスの複雑化も、ウェーハあたりの製造工程数を増加させており、ウェーハ能力の比例的な拡大がなくても、リソグラフィ、成膜、エッチング、計測、検査、テスト、先端パッケージング装置への需要を支えています。ただし、輸出規制、プロジェクト実行スケジュール、サプライチェーンの制約、および熟練労働者の確保が、発表済みの投資が装置設置にどれほど迅速に転換されるかに影響を与えます。
レポートの主要ポイント
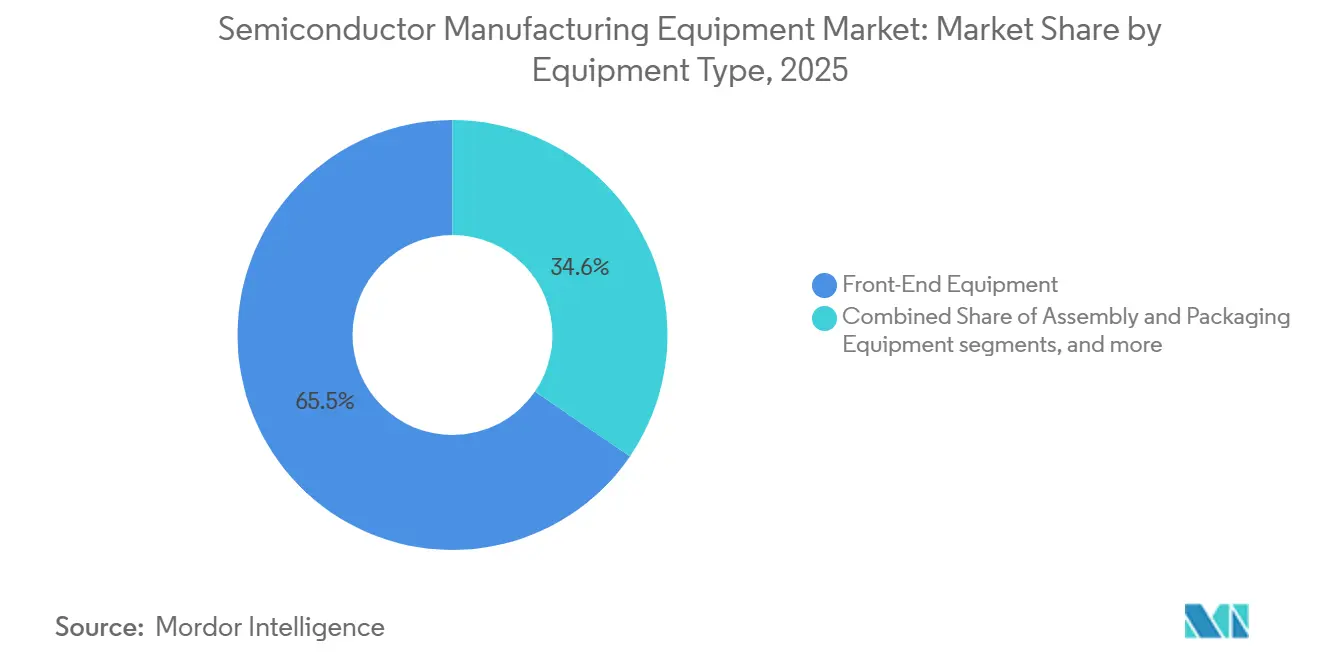
- 装置タイプ別では、ウェーハファブ装置/フロントエンド装置が2025年の半導体製造装置市場シェアの65.45%を占め、一方でアセンブリおよびパッケージング装置が2031年までに13.50%のCAGRで最も速く成長すると予測されている。
- デバイスタイプ別では、ロジックおよびマイクロコンポーネントが2025年の半導体製造装置市場規模の31.50%を占め、一方でメモリセグメントが2031年までに12.95%のCAGRで最も速く成長すると予測されている。
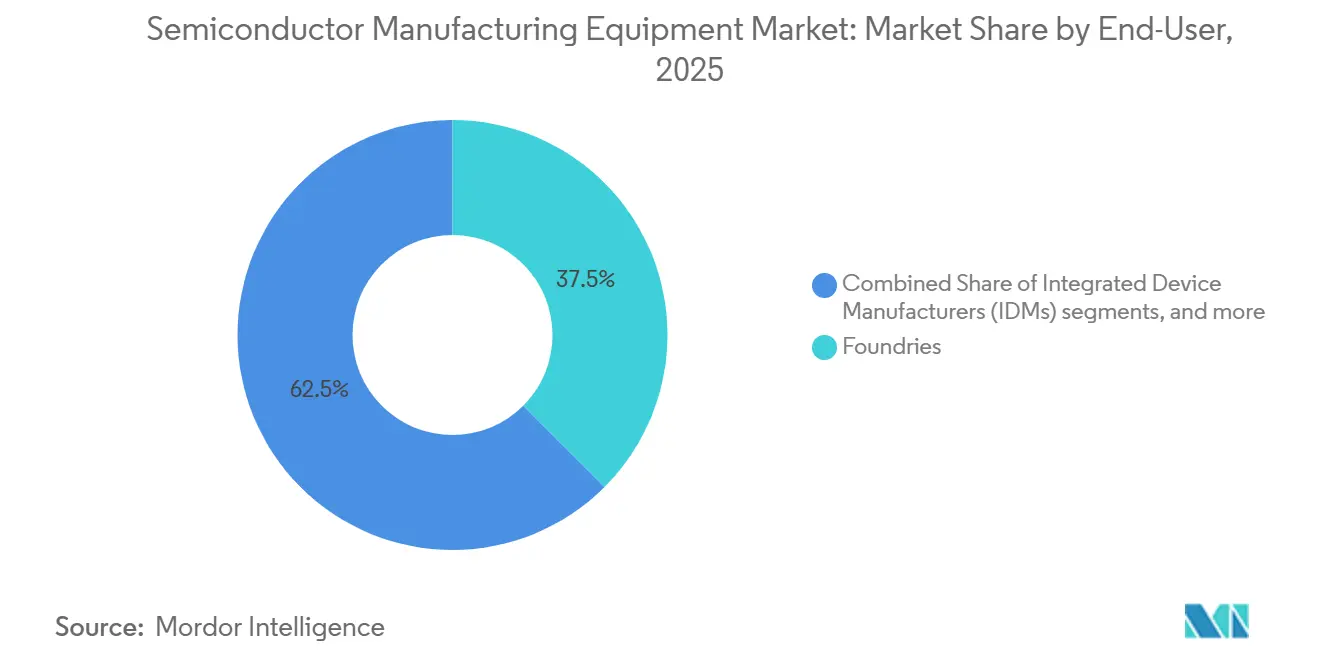
- エンドユーザー別では、ファウンドリセグメントが2025年の市場の37.5%を占め、2031年までに12.70%のCAGRで最も速く成長するセグメントであり続けると予想されている。
- 地域別では、アジア太平洋地域が半導体製造装置産業においてトップの地位を占め、2025年の市場シェアの64.35%を占め、2031年までに12.30%のCAGRで最も速く成長する地域セグメントであり続けると予想されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI、HBM、チップレット、 先端パッケージング需要 | +4.0% | 台湾、韓国、北米を 中心とするグローバル | 短期(2年以内) |
| 先端ノードへの移行 とプロセス複雑化の進展 | +2.5% | 台湾、韓国、 日本、北米 | 中期(2〜4年) |
| メモリ技術の アップグレードとHBM能力拡張 | +2.0% | 韓国、日本、 中国 | 短期(2年以内) |
| 政府によるファブ 国産化と補助金プログラム | +1.5% | 米国、欧州、日本、インド、韓国を 含むグローバル | 長期(4年以上) |
| 複数地域にわたる ファブ能力拡張 | +1.0% | 北米、欧州、 日本、インド、シンガポール | 中期(2〜4年) |
| 成熟ノード、パワー 半導体、特殊ファブへの投資 | +0.8% | 欧州、中国、 北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI、HBM、チップレット、先端パッケージング需要
AIアクセラレータ、高帯域幅メモリ、チップレット、先端パッケージングが装置投資のパターンを変えています。SEMIは、2026年の世界の300 mmメモリファブ装置支出を520 億米ドルと予測しており、DRAM装置支出は370 億米ドルに達すると見込まれています。半導体製造装置市場は、エッチング、成膜、充填、検査、パッケージングに特化したプロセスを必要とするHBM生産の恩恵を受けています。これらの要件は、メモリ生産量の増加を考慮する前に装置需要を追加します。チップレット設計も、精密なダイ配置、ボンディング、テスト、検査の必要性を高めています。このドライバーは、先端ロジックおよびメモリ能力が集中している台湾、韓国、北米で最も強く作用しています。これにより、半導体製造装置市場は高付加価値の製造・パッケージング投資への持続的な露出を得ています。[1]SEMI、「SEMIが2025年の世界半導体装置売上高が1,350 億米ドルに達し、前年比15%増と報告」、SEMI、semi.org。
先端ノードへの移行とプロセス複雑化の進展
2 nmゲートオールアラウンド設計への移行により、製造工程の数と精度が増加しています。SEMIは、2026年のファウンドリおよびロジックのウェーハファブ装置支出が2025年比18.9%増の780 億米ドルに達すると予測しています。ゲートオールアラウンド構造は、以前のFinFET設計よりも選択的エッチングと成膜の工程が多く必要です。追加工程ごとに計測・プロセス制御装置の需要も増加する可能性があります。Intel Foundryは2026年7月に、大量生産ロジック製品にASMLのHigh NA EUVシステムを使用し、新しいリソグラフィプラットフォームが量産に入ったことを実証しました。したがって、半導体製造装置市場は、メーカーがより複雑なプロセスノードに移行するにつれて、より高い装置集約度の恩恵を受けます。これにより、半導体製造装置市場は新しいファブ建屋のみへの依存度が低下します。
メモリ技術のアップグレードとHBM能力拡張
2025年もメモリ投資は重要であり続け、需要はHBMおよびより新しいDRAMとNANDアーキテクチャへとシフトしました。SEMIは、2025年第1四半期のメモリ関連半導体設備投資が前年比57%増加したと報告しており、非メモリの設備投資の15%成長と比較されます。SEMIは、2026年のDRAMウェーハファブ装置支出を388 億米ドル、NANDウェーハファブ装置支出を139 億米ドルと予測しています。HBMは、以前のメモリ生産方法で使用されるものとは互換性のない、シリコン貫通ビア、バリアメタル、誘電体充填のプロセスを導入します。これらの変更により、旧型ツールの再利用能力が制限され、新規調達が促進されます。したがって、半導体製造装置市場はアーキテクチャのアップグレードと能力追加への露出に直面しています。新しいメモリ規格が独自のプロセスフローを必要とする場合にも、半導体製造装置市場は恩恵を受けます。
政府によるファブ国産化と補助金プログラム
政府プログラムは、複数の地域で国内製造プロジェクトを支援しています。米国のCHIPSおよび科学法は、半導体の研究、開発、製造に527 億米ドルを提供しました。第48D条投資税額控除は、2026年12月31日までに建設を開始する適格プロジェクトに利用可能です。欧州委員会は2026年6月にChips Act 2.0を提案し、チップレット、フォトニックチップ、ニューロモーフィック技術への政策的関心を拡大しました。インドも、Semicon Indiaプログラムの下で10件のプロジェクトが2026年までに承認されたと報告しました。補助金を受けたサイトが建設からツール設置に移行するにつれて、半導体製造装置市場はより長い装置受注パイプラインを受け取ります。これらのプログラムにより、半導体製造装置市場は時間の経過とともに地理的に多様化します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸出規制、 関税、貿易の断片化 | -2.0% | 中国、日本、オランダ、韓国、北米を 含むグローバル | 短期(2年以内) |
| 半導体設備投資の サイクル性とファブ投資の遅延 | -1.5% | グローバル | 中期(2〜4年) |
| 光学、真空、精密部品、 特殊材料のサプライヤーボトルネック | -0.8% | 日本、ドイツ、 オランダ | 中期(2〜4年) |
| 極めて高い装置コスト、長い リードタイム、長い回収サイクル | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
輸出規制、関税、貿易の断片化
輸出規制により、特定の仕向地に供給できる装置および関連技術の範囲が狭まっています。2024年12月、米国商務省産業安全保障局は、24種類の半導体製造装置、3種類の半導体開発ソフトウェア、HBM関連規則、およびエンティティリストへの140件の追加を対象とする規制を追加しました。2025年1月の暫定最終規則は、特定の先端コンピューティング集積回路のライセンス要件を拡大し、対象となる製造ルートをカバーしました。これらの規則は、複数の国にわたるサプライヤーと顧客にコンプライアス要件を生じさせます。製品構成、顧客認定、出荷タイミング、サービス手配に影響を与える可能性があります。半導体製造装置市場はまた、規制が代替国内サプライチェーンの発展を支援するリスクにも直面しています。[2]米国政府説明責任局、「輸出規制、商務省が先端半導体規則を実施」、米国政府説明責任局、gao.gov。
半導体設備投資のサイクル性とファブ投資の遅延
半導体の設備投資は、需要サイクル、プロジェクト実行、および顧客の投資判断に引き続き左右されます。米国議会調査局は、CHIPSおよび科学法が支援する複数の製造プロジェクトの予定生産開始日が2020年代後半から2030年代に延びていることを記録しました。マイクロエレクトロニクス教育全国ネットワークは、2030年までに米国の半導体労働力が127,000人から157,000人不足すると予測しました。このギャップは、プロジェクト資金が確保されている場合でも、建設、試運転、生産立ち上げを遅らせる可能性があります。遅延は、需要を消滅させるのではなく、装置の納入を後の時期に押し込む可能性があります。したがって、半導体製造装置市場は、強力なプロジェクトパイプラインと、ファブ完成および労働力準備の実際のタイミングとのバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
フロントエンド需要と組立・パッケージング装置の複雑化が装置投資を支援フロントエンド装置は2025年の市場シェアの65.45%を占めた。先端ロジックおよびモリファブがリソグラフィ、成膜、エッチング、洗浄、平坦化、熱処理、計測、および検査を必要とするため、支出の主要な牽引役であり続けた。SEMIは2026年のウェーハファブ装置支出を143.9 ビリオン 米ドルと予測しており、2025年比で23.1%の増加となる。半導体製造装置市場規模は、最先端ロジックおよびメモリの生産能力、ならびにより高度なプロセスフローによって支えられている。Applied Materials は2026年6月に、先端ロジックおよびメモリに使用される深く狭い3D構造向けの成膜および選択エッチングシステムを発表した。ASMLも顧客需要に応えるためEUVおよびDUVの生産能力の拡大を継続する計画である。これらの動向は、フロントエンド需要が新規生産能力の追加と、より先端ノードでのツール更の両方を含むことを示している。[3]ASML、「ASMLは2025年に総純売上高327 ビリオン ユーロ、純利益96 ビリオン ユーロを報告」、ASML、asml.com。
アセンブリ、パッケージング、およびテスト装置は、半導体製造装置産業において2031年までに最速の13.50%のCAGRを記録し、AIデバイスおよびHBMスタックがより複雑なバックエンド工程を必要とするにつれて、その重要性が増している。SEMIは2025年にテスト装置が55%増加したと報告し、2026年のテスト装置売上高を153 ビリオン 米ドルと予測した。パッケージング装置もハイブリッドボンディング、ダイアタッチ、基板検査、およびその他の専門的な工程を支援する。Applied Materialsは2026年6月に、シリコン貫通ビア充填、マイクロバンプ形成、および欠陥分析向けのシステムを発表した。ファブ施設、自動化、およびサポート装置は、化学品供給、ガスシステム、マテリアルハンドリング、およびクリーンルームインフラを必要とするグリーンフィールドサイトにとって引き続き不可欠である。これらの活動が合わさることで、主要なウェーハ処理工程を超えた装置需要が広がっている。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能


デバイスタイプ別:
ロジックおよびメモリのアーキテクチャ変化が装置需要を増加ロジックおよびマイクロコンポーネントは2025年の市場シェアの31.50%を占め、高性能コンピューティング、AIプロセッサ、およびプレミアムモバイルデバイス向けの先端ノード製造への投資を支えている。SEMIは2026年のファウンドリおよびロジックウェーハファブ装置支出を780 ビリオン 米ドルと予測した。半導体製造装置市場は、製造および制御工程を追加する2nmゲートオールアラウンド製造への移行によって影響を受けている。Intelが大量生産製品においてHigh-NA EUVを使用していることは、新たなリソグラフィツールの役割の拡大を示している。マイクロプロセッサはこの需要基盤の一部であり、既存のカスタムプロセッサ設計が先端プロセスノードへと移行している。アナログ、ディスクリート、およびパワーデバイスも成熟ノード装置の需要を引き続き牽引しているが、その購買パターンは最端ロジック向けとは異なる。
メモリセグメントは、HBM、DRAM、およびNANDアーキテクチャのアップグレードがメモリ投資を形成するにつれて、半導体製造装置産業において2031年までに12.95%のCAGRを記録した。SEMIは2026年のDRAMウェーハファブ装置支出が388 ビリオン 米ドルに達し、NAND支出は139 ビリオン 米ドルに達すると予測した。HBMはビア形成、成膜、充填、アセンブリ、およびテストにおいてより高度なプロセスを必要とする。より多層の3D NANDも高アスペクト比エッチングおよび成膜システムへの要件を高めている。これらの技術的変化は、ウェーハ投入枚数の増加のみに依存しない調達ニーズを生み出している。センサ、MEMS、および光電子デバイスは、エッジコンピューティングおよびセンシングアプリケーションの拡大に伴い、専用装置の必要性を低減させている。
エンドユーザー別:
ファウンドリとIDMのプロジェクトが調達プログラムを形成ファウンドリは2025年の半導体製造装置市場シェアの37.5%を占め、2031年までに12.70%のCAGRを記録すると予想されている。ファウンドリは複数のチップ設計会社にサービスを提供しながらプロセスリーダーシップを維持しなければならいため、主要な装置購入者である。TSMCは先端パッケージング施設5拠点を含む18〜12インチウェーハファブを建設または改修中であると報告した。このような複数拠点での開発は、各施設が統合された処理およびサポートツールのセットを必要とするため、半導体製造装置市場を支えている。Samsungはサブ8nmラインが完全稼働中であり、2026年には2nmの受注が2倍以上になると見込まれると述べた。主要ファウンドリ間の競争は、各社が新技術世代向けの生産能力を準備するにつれて、ツール発注を前倒しにする可能性がある。同プロジェクトはまた、公益事業者、建設チーム、および地域の労働力との緊密な連携を必要とする。
垂直統合型デバイスメーカーは、メモリ、パワー、アナログ、および特殊半導体ツールの重要な顧客であり続けている。米国商務省は、ニューヨーク州およびアイダホ州におけるMicronプロジェクトに対して最大61 ビリオン 米ドルのCHIPS奨励金を提案すると発表した。Boschはカリフォルニア州における20 ビリオン 米ドルの炭化ケイ素プロジェクトの一環として、最大2250 ミリオン 米ドル確定的な資金調達契約に達した。半導体アウトソーシングアセンブリおよびテストプロバイダーも先端パッケージング、ボンディング、および検査システムの活用を拡大している。研究およびパイロットラインは、High-NA EUVやパネルレベルパッケージングツールなどの新しいプラットフォームに対する初期需要を提供する。これらのユーザーは、より広範な量産展開の前に装置の適格性確認を支援する。
地域分析
アジア太平洋地域の半導体製造装置市場
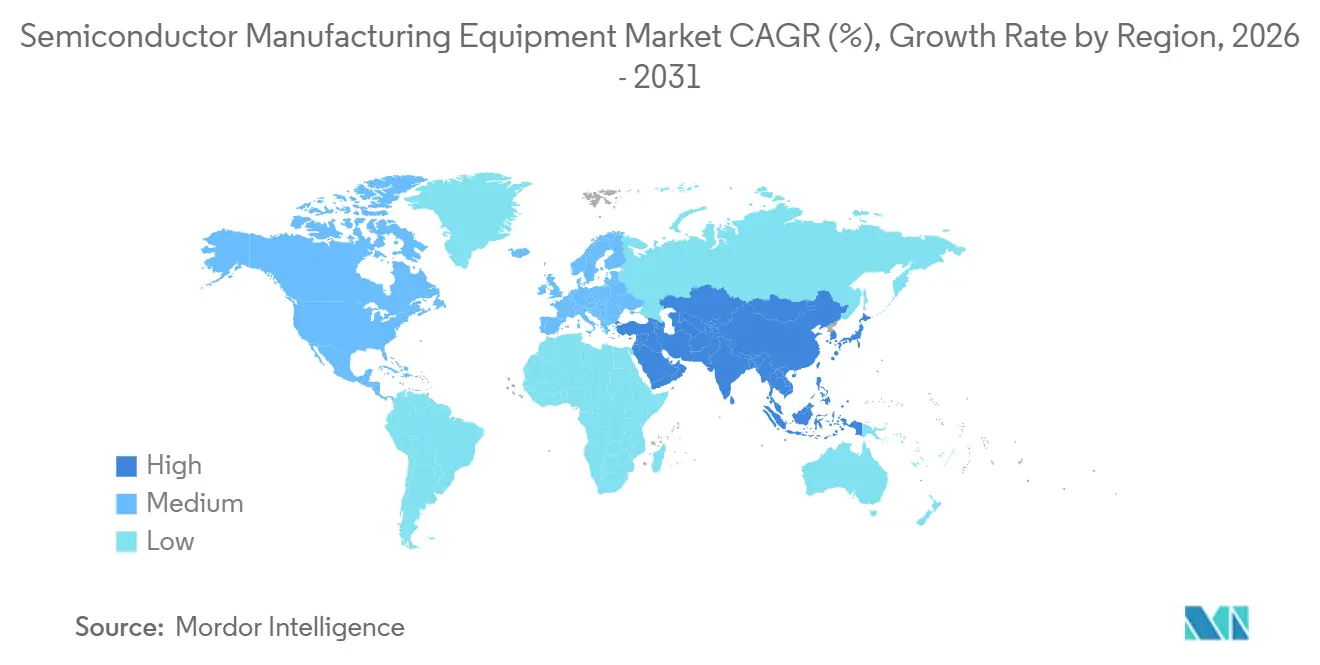
アジア太平洋地域は2025年の市場シェアの64.35%を占め、半導体製造装置における最大の地域市場であり続けると予測されており、12.30%のCAGRを記録する見込みです。この成長は、世界の装置請求額の大部分を占める中国、台湾、韓国、日本が牽引しています。台湾の半導体装置請求額は315億米ドルに達すると予測されており、先端ロジックおよび先端パッケージング能力への継続的な投資により、2024年比で90%増となります。韓国はHBMおよびDRAM能力の拡張に支えられ、258億米ドルに達し、26%増となる見込みです。日本の請求額は、国内製造プロジェクトおよび確立された半導体材料・装置エコシステムが設備投資を支えることにより、22%増の95億米ドルに達すると予測されています。中国は、成熟ノード製造、特殊半導体、および国内サプライチェーン開発への継続的な投資を反映し、0.5%のわずかな減少にもかかわらず、493億米ドルの請求額をもって世界最大の装置市場であり続けると予測されています。
北米、欧州およびアジア太平洋地域の半導体製造装置市場
北米の装置請求額は109億米ドルと予測されており、前年比20%減となります。しかしながら、CHIPS・科学法に支援された新規ファブの建設および稼働開始により、プロジェクトがサイト開発から生産段階へと進むにつれて、装置設置数の増加が見込まれます。欧州の2025年の請求額は29億米ドルとなり、2024年比で41%の減少を示しました。しかしながら、欧州チップス法は引き続き、域内における半導体製造および技術拡張への戦略的投資を支援しています。インドのSemicon Indiaプログラムや、先端パッケージングおよび特殊半導体への投資を通じたシンガポールを含む新興製造拠点は、グローバルな半導体製造エコシステム内での地位を強化しています。今後の見通しとして、SEMIは中国、台湾、韓国が2031年まで半導体製造装置の上位3市場であり続けると予測しており、これはグローバルなウェーハ製造能力および先端ノード投資の集中が継続していることを反映しています。

競合環境
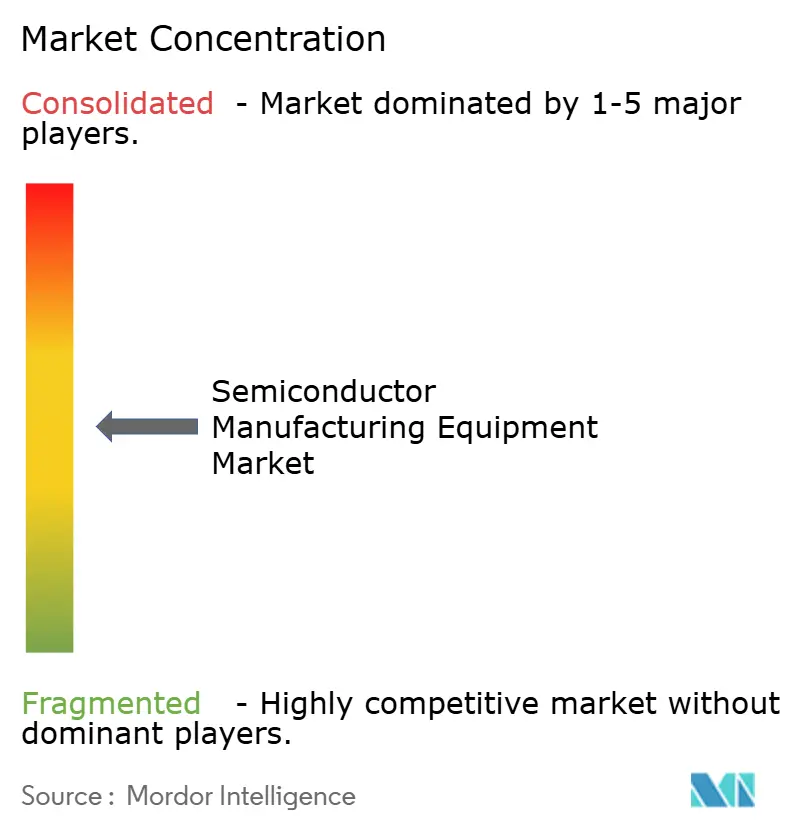
半導体製造装置市場は中程度の集中度を持ち、リソグラフィ、成膜、エッチング、検査などのプロセスクリティカルなカテゴリーでは上位層が高度に集中しています。ASMLは2025年に純売上高327 億ユーロ(369 億米ドル)、年末バックログ388 億ユーロ(437.9 億米ドル)を報告しました。EUVおよびDUV能力を拡大する計画は、先端ノード生産ツールへの顧客需要に応えるものです。Applied Materialsは2025年度に284 億米ドルの収益を報告しました。Lam Researchは2025年度に184 億米ドルの収益を報告しました。これらの企業は、ツール性能、生産能力、サービスカバレッジ、およびますます複雑なデバイス構造を支援する能力を通じて競争しています。
より小さなフィーチャーと3D構造が歩留まり損失のコストを増加させるにつれて、プロセス制御はより重要になっています。KLAは2026年度の半導体プロセス制御収益を122 億米ドルと報告し、2025年度の110 億米ドルと比較されます。ASMLも2025年に計測・検査システムに13 億ユーロ(14.6 億米ドル)を投資しました。Applied Materialsは2026年6月に、先端パッケージング基板の欠陥分析向けSEMVision G7APプラットフォームを導入しました。これらの動きは、競争の場が個々の成膜またはリソグラフィツールを超えて広がっていることを示しています。サプライヤーは、顧客が統合プロセスと検査能力を必要とする隣接工程に拡大しています。
チップレットとHBMがフロントエンドのプロセス制御に近いパッケージング工程を必要とするため、バックエンド装置は戦略的投資を集めています。Applied Materialsは2026年6月に、シリコン貫通ビア充填とマイクロバンプ成向けのNokota VMax 2システムを導入しました。Intel FoundryとのASMLのHigh NA EUV展開は、新しいリソグラフィカテゴリーを量産に進める別の戦略的動きです。Boschの炭化ケイ素製造への投資も、特殊半導体装置への継続的な需要を反映しています。競争は、サプライヤーが新しい材料、3D構造、パッケージ形式向けのツールをどれほど迅速に認定できるかにかかっています。輸出規制と顧客認定要件が、地域ごとのアドレス可能な機会を形成する可能性があります。
半導体製造装置業界リーダー
Applied Materials, Inc.
ASML Holding N.V.
Lam Research Corporation
Tokyo Electron Limited
KLA Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
半導体製造装置市場
- Applied Materials, Inc.
- ASML Holding N.V.
- Lam Research Corporation
- Tokyo Electron Limited
- KLA Corporation
- SCREEN Holdings Co., Ltd.
- Advantest Corporation
- ASM International N.V.
- Teradyne, Inc.
- Hitachi High-Tech Corporation
- Onto Innovation Inc.
- Cohu, Inc.
- BE Semiconductor Industries N.V.
- EV Group
- Kokusai Electric Corporation
- ASMPT Limited
- ACM Research, Inc.
- Disco Corporation
- Canon Inc.
- Nikon Corporation
- Axcelis Technologies, Inc.
- Nova Ltd.
- Lasertec Corporation
- SUSS MicroTec SE
- Tokyo Seimitsu Co., Ltd. / ACCRETECH

Recent Industry Developments in 半導体製造装置市場
- 2026年7月:Applied Materialsは、シリコン貫通ビア充填とマイクロバンプ形成向けのNokota VMax 2電気化学成膜システム、および先端パッケージング基板向けのSEMVision G7APプラットフォームを導入しました。これらのシステムは、配置精度と欠陥分析が量産認定に重要な先端メモリおよびロジックパッケージングのプロセス要件に対応しています。
- 2026年7月:ASMLは、High NA EUVがその技術を使用した最初の大量生産ロジック製品を通じて量産マイルストーンに達したと報告しました。この発表により、Intel Core Ultra Series 3プロセッサへのTwinScan EXE:5200Bプラットフォームの使用が確認され、この技術で生産された最初の量産ロジック製品となりました。
- 2026年7月:Boschは、カリフォルニア州ローズビルでの炭化ケイ素製造投資を支援するために最大2.25 億米ドルのCHIPS確定的資金調達契約を発表しました。この契約は、サイトを200 mm炭化ケイ素生産に転換するための最大20 億米ドルのプロジェクトの一部であり、商業製造は2026年に開始予定です。
- 2026年7月:Infineonは、50 億ユーロ(56.4 億米ドル)の投資を経て、ドイツのドレスデンにスマートパワーファブを開設しました。この施設は予定より早く開設され、パワー半導体およびアナログ・混合信号デバイスを生産し、自動車、エネルギー、産業用途の能力を追加します。


世界の半導体製造装置市場レポートの調査範囲
半導体製造装置市場レポートは、装置タイプ別(ウェーハファブ装置/フロントエンド装置、その他)、デバイスタイプ別(ロジック・マイクロコンポーネント、メモリ、アナログ、その他)、エンドユーザー別(垂直統合型デバイスメーカー(IDM)、ファウンドリ、その他)、地域別(アジア太平洋、欧州、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)ベースの市場規模と予測を提供します。
| ウェーハファブ装置/フロントエンド装置(リソグラフィ、成膜、エッチング、洗浄、CMP、熱処理、フロントエンド計測・検査装置など) |
| 組立・パッケージング装置(ダイアタッチ、ワイヤーボンディング、フリップチップボンディング、ウェーハバンピング、薄化、ダイシング、モールディングなど) |
| 半導体テスト装置(自動テスト装置、ウェーハプローバ、テストハンドラ、バーンイン装置、最終テスト装置) |
| ファブ施設・自動化・サポート装置(自動化システム、ウェーハハンドリングシステム、AMHS、化学品・ガス供給システム、チラー、クリーンルームサポート装置など) |
| ロジック・マイクロコンポーネント(ロジックIC、マイクロプロセッサなど) |
| メモリ(DRAM、NAND、HBM、NORなど) |
| マイクロプロセッサ(MPU) |
| アナログ(電源管理IC、シグナルチェーン、インターフェースICなど) |
| ディスクリート・パワーデバイス(ダイオード、トランジスタ、MOSFETなど) |
| センサー、MEMS、光電子デバイス(イメージセンサー、MEMSセンサーなど) |
| 垂直統合型デバイスメーカー(IDM) |
| ファウンドリ |
| アウトソーシング半導体組立・テスト(OSAT)企業 |
| その他(研究開発(R&D)およびパイロットライン) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| その他の南米 | |
| 欧州 | ドイツ |
| フランス | |
| アイルランド | |
| イタリア | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 台湾 | |
| 韓国 | |
| 日本 | |
| シンガポール | |
| インド | |
| その他のアジア太平洋 | |
| 中東・アフリカ |
| 装置タイプ別 | ウェーハファブ装置/フロントエンド装置(リソグラフィ、成膜、エッチング、洗浄、CMP、熱処理、フロントエンド計測・検査装置など) | |
| 組立・パッケージング装置(ダイアタッチ、ワイヤーボンディング、フリップチップボンディング、ウェーハバンピング、薄化、ダイシング、モールディングなど) | ||
| 半導体テスト装置(自動テスト装置、ウェーハプローバ、テストハンドラ、バーンイン装置、最終テスト装置) | ||
| ファブ施設・自動化・サポート装置(自動化システム、ウェーハハンドリングシステム、AMHS、化学品・ガス供給システム、チラー、クリーンルームサポート装置など) | ||
| デバイスタイプ別 | ロジック・マイクロコンポーネント(ロジックIC、マイクロプロセッサなど) | |
| メモリ(DRAM、NAND、HBM、NORなど) | ||
| マイクロプロセッサ(MPU) | ||
| アナログ(電源管理IC、シグナルチェーン、インターフェースICなど) | ||
| ディスクリート・パワーデバイス(ダイオード、トランジスタ、MOSFETなど) | ||
| センサー、MEMS、光電子デバイス(イメージセンサー、MEMSセンサーなど) | ||
| エンドユーザー別 | 垂直統合型デバイスメーカー(IDM) | |
| ファウンドリ | ||
| アウトソーシング半導体組立・テスト(OSAT)企業 | ||
| その他(研究開発(R&D)およびパイロットライン) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| アイルランド | ||
| イタリア | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 台湾 | ||
| 韓国 | ||
| 日本 | ||
| シンガポール | ||
| インド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | ||


レポートで回答される主要な質問
2026年の半導体製造装置市場規模はどのくらいですか?
半導体製造装置市場規模は2026年に168.45 ビリオン 米ドルと推定され、2031年までに283.21 ビリオン 米ドルに達すると予測されます。
2031年まで半導体製造装置需要を牽引するものは何ですか?
AIプロセッサ、HBM、先端パッケージング、2 nmロジック移行、メモリアップグレード、政府支援によるファブ建設が需要を支えています。
先端チップ設計がより多くの製造装置を必要とするのはなぜですか?
ゲートオールアラウンドロジック、HBM、3D NANDは、エッチング、成膜、計測、検査、パッケージング、テストの追加工程を必要とします。
装置投資において最も重要な地域はどこですか?
中国、台湾、韓国が主要な装置投資先であり続け、国産化プログラムが北米、欧州、日本、インドを支援しています。
輸出規制は装置サプライヤーにどのような影響を与えますか?
規制は出荷を制限し、ライセンスおよびコンプライアンス業務を増加させ、代替地域サプライチェーンの発展を促進する可能性があります。
新しい半導体ファブにとっての主な実行リスクは何ですか?
プロジェクトスケジュールは、熟練労働者不足、インフラニーズ、供給制約、設備投資計画の変更によって遅延する可能性があります。
最終更新日:



