
Tamaño y Participación del Mercado de Finanzas Islámicas de Malasia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.89 Billones de dólares |
| Tamaño del Mercado (2027) | 0.95 Billones de dólares |
| Tamaño del Mercado (2032) | 1.35 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.10 % |
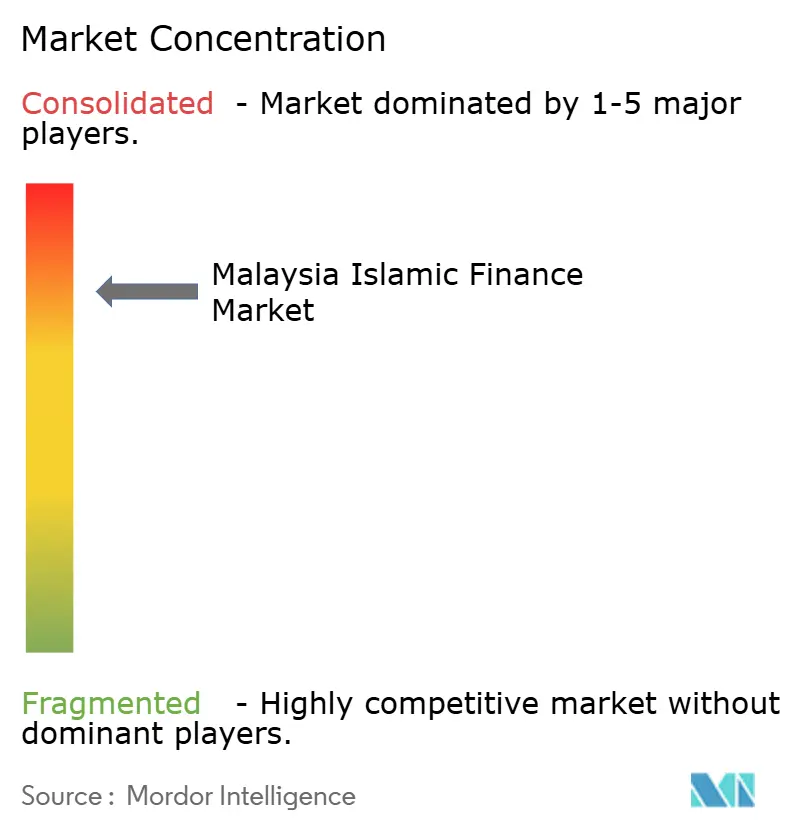
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Islámicas de Malasia por Mordor Intelligence
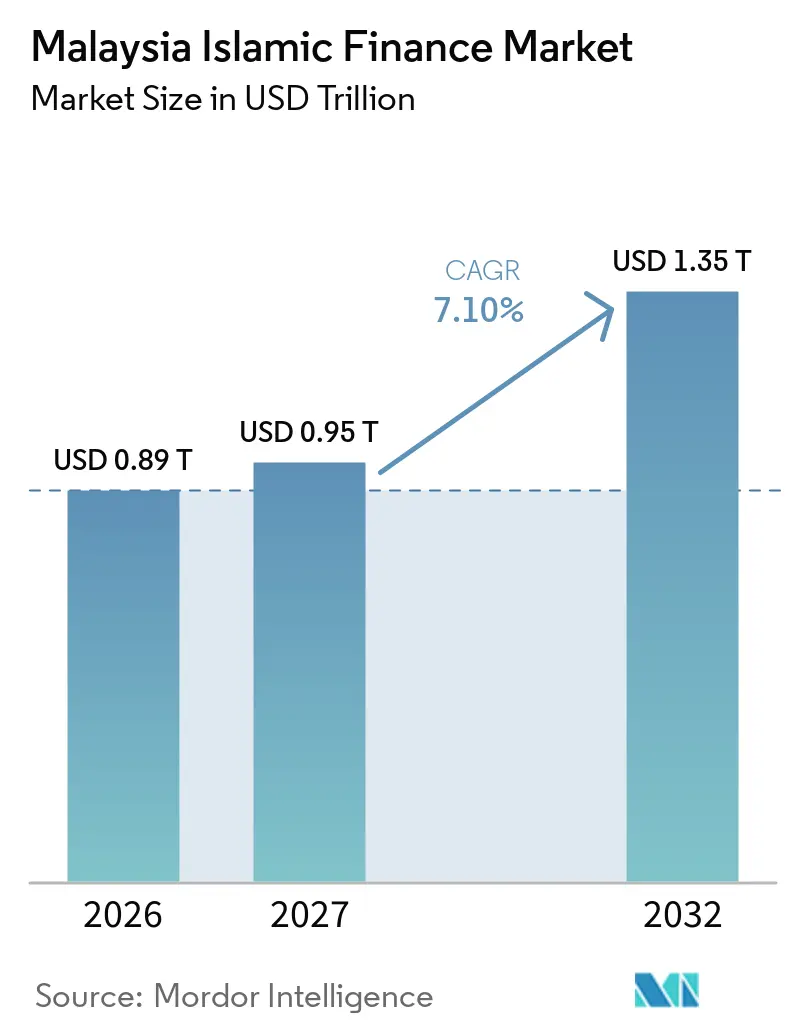
Se espera que el tamaño del Mercado de Finanzas Islámicas de Malasia crezca de 0,89 billones de USD en 2026 a 0,95 billones de USD en 2027 y se prevé que alcance 1,35 billones de USD para 2032 a una CAGR del 7,10% durante 2027-2032.
El financiamiento islámico alcanzó el 48% del financiamiento total en 2025, en comparación con el 42% en 2023, lo que demuestra que las finanzas conformes con la Sharia se han convertido en una parte central del sistema financiero nacional. El mercado de capitales islámico se situó en 2,7 billones de MYR (601 mil millones de USD) y representó el 63% del sistema financiero de Malasia en 2025. El papel de Malasia en el sukuk, el desarrollo de productos digitales y la intermediación basada en valores respalda la profundidad del mercado de finanzas islámicas de Malasia. Las medidas de política también están ampliando el acceso a estructuras de reparto de riesgos, protección social y finanzas sostenibles. Estas condiciones crean espacio para que los bancos establecidos, los proveedores especializados y las plataformas digitales atiendan diferentes necesidades de financiamiento.
Conclusiones Clave del Informe
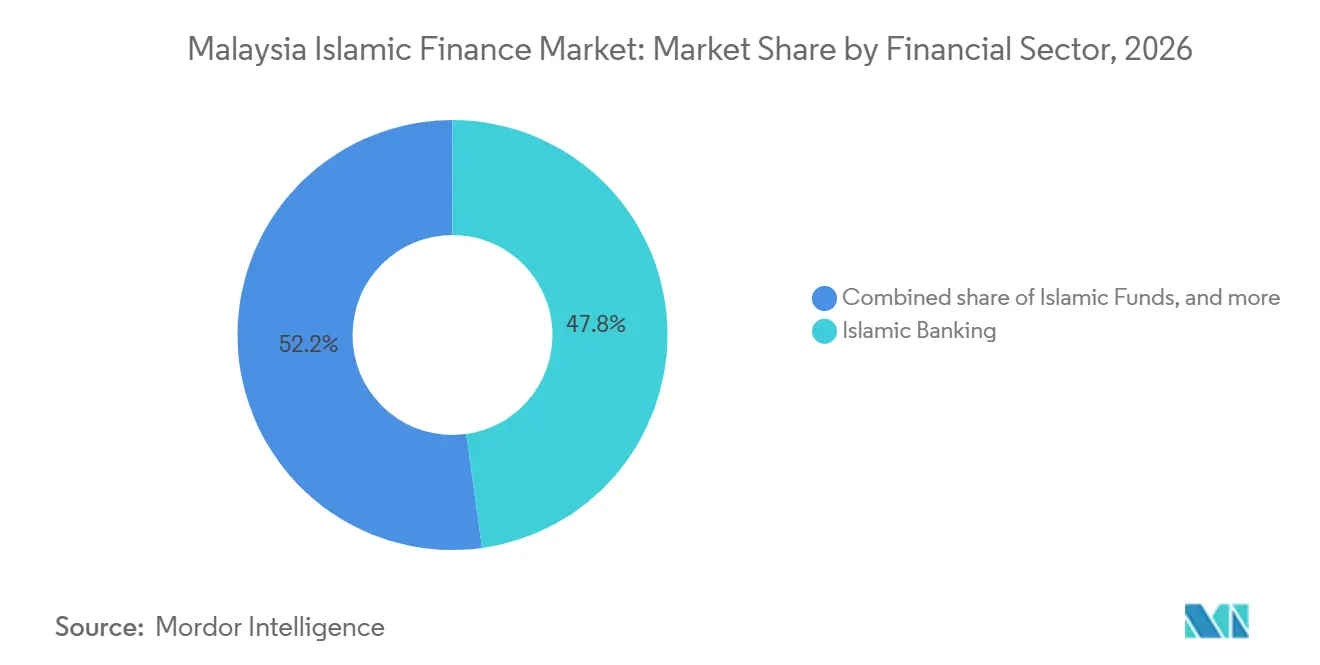
- Por sector financiero, la banca islámica capturó el 47,8% de la participación del mercado de finanzas islámicas de Malasia en 2026, mientras que se proyecta que los fondos islámicos crezcan a una CAGR del 9,5% hasta 2032.
- Por tipo de cliente, los clientes minoristas e individuales mantuvieron el 42,4% de la participación del mercado de finanzas islámicas de Malasia en 2026, mientras que se proyecta que las MIPYME crezcan a una CAGR del 9,2% hasta 2032.
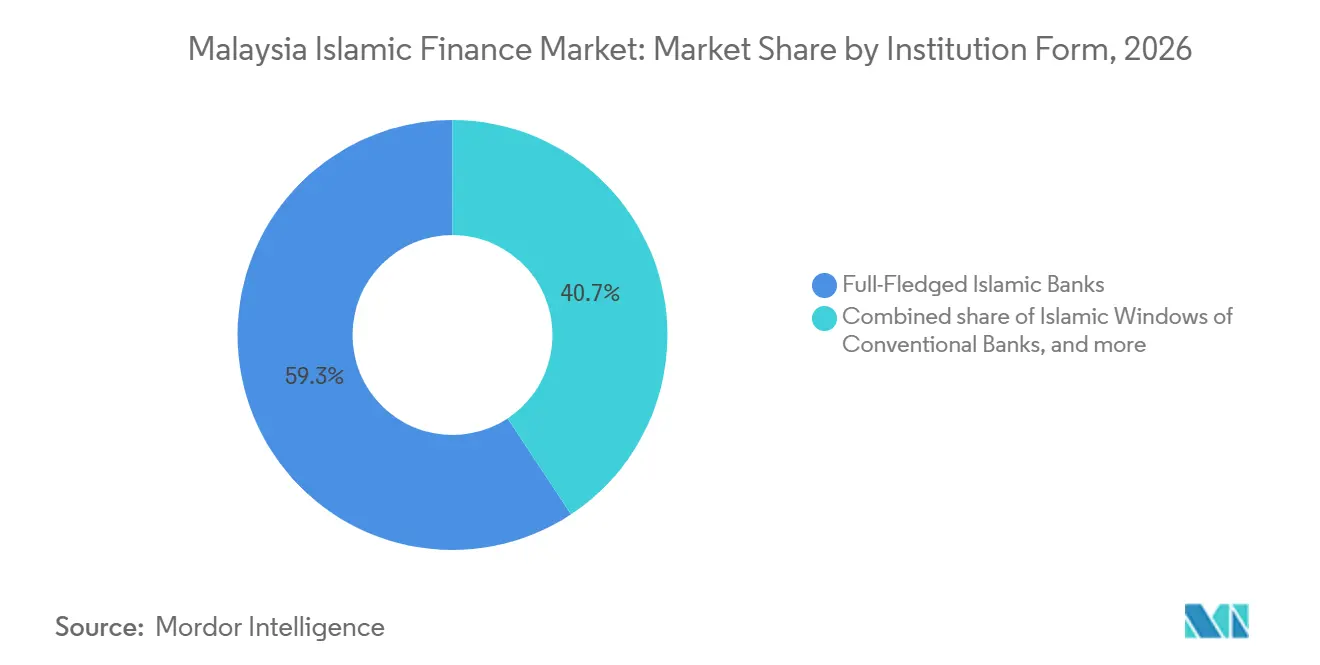
- Por forma institucional, los bancos islámicos de plena dedicación mantuvieron el 59,3% de la participación del mercado de finanzas islámicas de Malasia en 2026, mientras que se proyecta que las fintech islámicas y los prestamistas especializados crezcan a una CAGR del 11,2% hasta 2032.
- Por geografía, la región central mantuvo el 46,1% de la participación del mercado de finanzas islámicas de Malasia en 2026, mientras que se proyecta que Malasia Oriental crezca a una CAGR del 9,0% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Finanzas Islámicas de Malasia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Penetración del Financiamiento Islámico en los Segmentos de Hogares y MIPYME | +2.2% | Nacional, con ganancias de MIPYME en Malasia Oriental, la Costa Este y las regiones del Norte | Corto plazo (≤ 2 años) |
| Profundización del Sukuk y la Infraestructura del Mercado de Capitales Islámico | +1.8% | Nacional con alcance global, incluido el Consejo de Cooperación del Golfo y la Asociación de Naciones del Sudeste Asiático, actividad transfronteriza | Mediano plazo (2-4 años) |
| Expansión de las Finanzas Islámicas Sostenibles, Sociales y Alineadas con el Maqasid | +1.2% | Nacional, con fuerte relevancia en Malasia Oriental y la región del Norte | Mediano plazo (2-4 años) |
| Apoyo Regulatorio para la Inclusión y las Finanzas de Reparto de Riesgos | +0.9% | Nacional, con enfoque rural en Malasia Oriental y la Costa Este | Corto plazo (≤ 2 años) |
| Transición MYOR-i para la Infraestructura de Precios y Liquidez | +0.8% | Nacional, con actividad interbancaria concentrada en la región Central | Mediano plazo (2-4 años) |
| Digitalización de los Servicios Financieros Islámicos | +1.1% | Nacional, con relevancia acelerada en Malasia Oriental y la Costa Este rural | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Penetración del Financiamiento Islámico en los Segmentos de Hogares y PYME de Malasia
El financiamiento islámico representó el 48% del financiamiento total en Malasia en 2025, frente al 45,6% en 2023, lo que demuestra la continua expansión de la banca islámica dentro del sistema financiero del país. Las instituciones financieras islámicas también intermediaron 148.600 millones de MYR (31.600 millones de USD) en actividades alineadas con la intermediación basada en valores en 2024, apoyando áreas que incluyen PYME, financiamiento verde y finanzas sociales. En septiembre de 2025, Bank Negara Malaysia lanzó el programa de fondos de contrapartida i-CITA de 100 millones de MYR (21,3 millones de USD) para fomentar contratos de reparto de riesgos como la mudarabah y la musyarakah para actividades que incluyen seguridad alimentaria, resiliencia climática y nuevos negocios[1]. BNM también amplió la Protección iTEKAD para proporcionar una protección takaful social más asequible para los microempresarios. Estas iniciativas están ampliando la aplicación de productos de financiamiento y protección islámicos en hogares, microempresas y PYME, al tiempo que apoyan la inclusión financiera y la resiliencia económica.
Profundización del Mercado de Sukuk y la Infraestructura del Mercado de Capitales Islámico
Malasia continuó manteniendo una posición de liderazgo en el mercado global de sukuk, representando aproximadamente el 37% del sukuk global en circulación, mientras que su mercado de capitales islámico alcanzó alrededor de 2,7 billones de MYR (600 mil millones de USD) en 2025[2]. El sukuk en circulación se situó en aproximadamente 1,4 billones de MYR (311.100 millones de USD), lo que representa alrededor del 64% del total de bonos domésticos en circulación y el 85% de las emisiones corporativas. BNM también ha fortalecido la infraestructura del mercado de capitales islámico a través de estructuras como la wakalah bi al-khadamat y el continuo desarrollo de instrumentos del mercado monetario islámico. La actividad interbancaria islámica garantizada aumentó de 12.600 millones de MYR (2.800 millones de USD) en 2023 a 42.600 millones de MYR (9.500 millones de USD) en 2024, antes de alcanzar 34.800 millones de MYR (7.700 millones de USD) en el primer semestre de 2025. El sukuk tokenizado de 100 millones de MYR (22,2 millones de USD) emitido por Khazanah en 2026 demuestra aún más la expansión de la infraestructura del mercado de capitales conforme con la Sharia de Malasia hacia formatos digitales.
Transición MYOR-i que Fortalece la Infraestructura de Precios y Liquidez Islámica
La Tasa Islámica Nocturna de Malasia (MYOR-i) es una referencia islámica basada en transacciones diseñada para mejorar el descubrimiento de precios y la gestión de liquidez en todo el sistema financiero islámico de Malasia[3]. Lanzada en 2022, la MYOR-i se basa en transacciones interbancarias nocturnas no garantizadas conformes con la Sharia ponderadas por transacciones y reemplazó la Tasa de Referencia Islámica de Kuala Lumpur (KLIRR). Bank Negara Malaysia planea hacer obligatoria la MYOR-i para los nuevos productos financieros islámicos a partir del 1 de julio de 2027, apoyando una mayor estandarización de los precios financieros islámicos. En 2026, CIMB Islamic y Cagamas completaron el primer sukuk referenciado en MYOR-i de Malasia, el Swap de Tasa de Beneficio Islámico y la Transacción de Compra de Activos Islámicos, lo que demuestra una creciente adopción por parte del mercado. La transición está fortaleciendo la infraestructura de referencia, precios y cobertura necesaria para el desarrollo de productos de financiamiento islámico y mercado de capitales más sofisticados.
Digitalización de los Servicios Financieros Islámicos y Distribución Habilitada por Tecnología
La digitalización está ampliando los canales a través de los cuales los consumidores y empresas malayos acceden a los servicios financieros conformes con la Sharia. Bank Muamalat lanzó ATLAS en junio de 2025 como una plataforma de banca islámica digital, mientras que AEON Bank ya se había convertido en el primer banco digital islámico con licencia de Malasia en 2024[4]. En 2026, SEDANIA As-Salam Capital desplegó su infraestructura de comercio de materias primas digitales As-Sidq dentro de ATLAS para fortalecer el procesamiento y la gobernanza de las transacciones conformes con la Sharia. La Comisión de Valores de Malasia también estableció FIKRALab en marzo de 2026 para apoyar la innovación en productos del mercado de capitales islámico, incluidas las finanzas sociales islámicas, la sostenibilidad y las finanzas de transición. Estos desarrollos están fortaleciendo la distribución digital, la infraestructura de transacciones y la innovación de productos en todo el ecosistema de finanzas islámicas de Malasia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad Estructural y Limitada Negociabilidad en el Mercado Secundario de Algunas Estructuras de Sukuk | -0.7% | Nacional, con particular relevancia en las transacciones transfronterizas de Labuan offshore y el Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Competencia del Sistema Financiero Convencional Establecido de Malasia | -0.5% | Nacional, con concentración en las regiones Central y Sur | Mediano plazo (2-4 años) |
| Necesidad de Mayor Talento Multidisciplinario y Capacidades de Innovación | -0.4% | Nacional, con particular relevancia en el Norte y Malasia Oriental | Largo plazo (≥ 4 años) |
| Necesidad de Ampliar la Base de Inversores Internacionales para los Instrumentos Islámicos Malayos | -0.3% | Nacional, con particular relevancia para el desarrollo de sukuk en moneda fuerte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Estructural y Consideraciones de Negociabilidad en el Mercado Secundario para Algunas Estructuras de Sukuk
Algunas estructuras de sukuk, en particular las estructuras basadas en deuda como la murabahah, enfrentan consideraciones de negociabilidad en el mercado secundario porque las interpretaciones de la Sharia pueden diferir con respecto a la negociación de instrumentos basados en deuda. Bank Negara Malaysia ha identificado la necesidad de abordar estas consideraciones estructurales y alinear las estructuras de sukuk con las interpretaciones internacionales de la Sharia para mejorar la negociabilidad y la accesibilidad al mercado. En 2024, BNM introdujo la wakalah bi al-khadamat como una estructura alternativa diseñada para cumplir con los criterios de negociabilidad en el mercado secundario de las autoridades de la Sharia tanto nacionales como internacionales. La emisión soberana inaugural utilizando esta estructura estaba prevista para 2026, lo que demuestra los esfuerzos de Malasia por ampliar la gama de instrumentos conformes con la Sharia negociables. Estos requisitos pueden aumentar la complejidad de la estructuración y la necesidad de experiencia especializada en Sharia y derecho, en particular para los emisores que se dirigen a inversores internacionales.
Presión Competitiva del Sistema Financiero Convencional Establecido de Malasia
El sistema financiero islámico de Malasia opera junto a un sistema financiero convencional establecido, lo que brinda a los hogares, empresas e inversores acceso tanto a productos convencionales como a productos conformes con la Sharia. Esta estructura dual crea presión competitiva sobre las instituciones financieras islámicas para mantenerse competitivas en precios, características de productos, calidad del servicio y experiencia del cliente. El financiamiento islámico representó el 48% del financiamiento total en 2025, lo que demuestra una penetración sustancial mientras que el financiamiento convencional continuó representando una parte significativa del sistema financiero. La competencia es particularmente relevante en los segmentos corporativos e institucionales, donde los clientes pueden evaluar estructuras de financiamiento alternativas y costos de financiación. Por lo tanto, las instituciones financieras islámicas necesitan fortalecer la innovación de productos, la prestación de servicios y la eficiencia de financiación para ampliar su presencia en el mercado dentro del maduro sistema financiero dual de Malasia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector Financiero: La Banca Islámica Ancla la Escala, los Fondos se Expanden Más Rápido
La banca islámica representó aproximadamente el 48% del financiamiento total de Malasia en 2025, con un crecimiento del financiamiento del 7,7% hasta 1,22 billones de MYR (0,30 billones de USD). El sector continuó atendiendo las necesidades de financiamiento minorista, empresarial e institucional a través de productos conformes con la Sharia. La participación en takaful alcanzó el 24,5% en 2025, lo que refleja el papel cada vez mayor del sector en la satisfacción de las necesidades de protección de hogares y empresas.
El sukuk en circulación totalizó 1,43 billones de MYR (0,35 billones de USD) a finales de 2025, lo que representa el 63,7% del total de bonos y sukuk en circulación de Malasia. El mercado de capitales islámico de Malasia alcanzó 2,75 billones de MYR (0,68 billones de USD), equivalente al 63,7% del mercado de capitales total del país. Los fondos islámicos bajo gestión aumentaron a 274.010 millones de MYR (67.610 millones de USD) en 2025, frente a 246.090 millones de MYR (60.020 millones de USD) en 2024, lo que representa un crecimiento interanual de aproximadamente el 11,3%. La gestión de activos islámicos se beneficia del ecosistema de inversión conforme con la Sharia establecido en Malasia, la diversa oferta de fondos y el apoyo regulatorio para el desarrollo de oportunidades de inversión nacionales e internacionales.
Por Tipo de Cliente: La Demanda Minorista Sostiene la Escala, las MIPYME se Expanden Más Rápido
Los clientes minoristas e individuales mantuvieron una participación del 42,4% en 2026. La demanda en este grupo está respaldada por hipotecas islámicas, financiamiento de automóviles y productos de financiamiento personal. Siete grandes bancos islámicos convirtieron los contratos de tarjetas de crédito de Ujrah a Tawarruq entre octubre de 2025 y enero de 2026. Esta transición estandarizó la gobernanza de la Sharia en las cuentas minoristas. La demanda minorista proporciona al mercado de finanzas islámicas de Malasia una amplia base de clientes y relaciones de productos recurrentes. También crea oportunidades para ofrecer servicios de protección, ahorro y gestión de patrimonio junto con el financiamiento.
Se proyecta que las MIPYME registren una CAGR del 9,2% entre 2027 y 2032. El programa i-CITA proporciona 100 millones de MYR (22,7 millones de USD) para contratos de reparto de riesgos que pueden apoyar a las empresas elegibles. La Protección iTEKAD ofrece una opción de takaful social para microempresarios. Las grandes empresas, las entidades gubernamentales y las entidades relacionadas con el gobierno apoyan la emisión de sukuk y la actividad del mercado de capitales. Las instituciones financieras apoyan la liquidez interbancaria islámica, con transacciones acumuladas del Mercado Monetario Interbancario Islámico que superan 1 billón de MYR (227.300 millones de USD) durante los cinco años hasta 2025. Por lo tanto, el mercado de finanzas islámicas de Malasia puede expandirse tanto a través de la demanda de los hogares como de las necesidades de financiamiento empresarial.
Por Forma Institucional: Los Bancos de Plena Dedicación Lideran, los Proveedores fintech Amplían el Acceso
Los bancos islámicos de plena dedicación mantuvieron una participación del 59,3% en 2026. Su posición está respaldada por una gobernanza de la Sharia dedicada, ofertas de productos integradas y sistemas de distribución establecidos. La política revisada de ventanilla de banca islámica de Bank Negara Malaysia entró en vigor en enero de 2025. Impuso requisitos prudenciales independientes a las operaciones islámicas de los bancos convencionales, incluidos requisitos de capital, liquidez y exposición a una sola contraparte. Este marco aumenta la distinción operativa entre los bancos dedicados y los modelos basados en ventanilla en el mercado de finanzas islámicas de Malasia. Los bancos islámicos de plena dedicación también están posicionados para originar sindicaciones conformes con la Sharia, venta cruzada de takaful y servicios de gestión de patrimonio islámico.
Se proyecta que las fintech islámicas y los prestamistas especializados crezcan a una CAGR del 11,2% entre 2027 y 2032. El tamaño del mercado de finanzas islámicas de Malasia para esta forma institucional está respaldado por la distribución digital y la evaluación basada en tecnología. Tazee se lanzó en Malasia en marzo de 2026 como una marca de financiamiento al consumidor digital con enfoque en la Sharia. FINODYN, establecida por Bank Islam y RELDYN Tech en febrero de 2025, proporciona infraestructura de banca islámica como servicio. Los operadores de takaful continúan desarrollando productos de protección, mientras que los gestores de fondos se benefician de exenciones fiscales hasta 2027. Estas formas amplían el acceso a las finanzas mientras mantienen la estructura liderada por bancos existente en el país.
Análisis Geográfico
La región Central representó el 46,1% del mercado de finanzas islámicas de Malasia en 2026, lo que refleja su posición como el principal centro financiero y de mercado de capitales islámico del país. Kuala Lumpur alberga los principales bancos islámicos, instituciones del mercado de capitales e infraestructura financiera de apoyo, que facilitan la originación de financiamiento, la emisión de sukuk, los servicios de asesoría de la Sharia, la negociación y la distribución de inversiones. Malasia también está fortaleciendo su infraestructura financiera islámica a través de la adopción de MYOR-i, nuevas estructuras de sukuk e iniciativas del mercado de capitales digital. En 2026, Malasia completó su primer sukuk tokenizado de 100 millones de MYR (22,2 millones de USD), mientras que las transacciones referenciadas en MYOR-i ampliaron la aplicación de la referencia islámica en sukuk y productos de gestión de riesgos islámicos. La concentración de instituciones financieras, infraestructura de mercado y experiencia especializada respalda la posición de liderazgo de la región Central en el mercado de finanzas islámicas de Malasia.
Las regiones Norte y Sur ofrecen oportunidades de crecimiento de las finanzas islámicas a través de la manufactura, la agricultura, el desarrollo industrial y la inversión en infraestructura. La región Norte tiene una base manufacturera y agrícola sustancial, lo que crea una demanda potencial de capital de trabajo conforme con la Sharia, financiamiento de inversiones y soluciones de financiamiento estructurado. La aprobación por parte de Bank Negara Malaysia del financiamiento agrícola basado en salam en 2025 amplió la gama de estructuras conformes con la Sharia disponibles para las actividades agrícolas. En la región Sur, Sime Darby Property estableció un programa de sukuk wakalah de 2.600 millones de MYR (577,8 millones de USD) en 2026 para apoyar su Fondo de Empresas de Nueva Economía, incluidas inversiones en centros de datos y activos industriales y logísticos. Estos desarrollos demuestran cómo el financiamiento islámico y el sukuk pueden apoyar la inversión en la economía real en toda Malasia más allá del centro financiero Central del país.
Se proyecta que Malasia Oriental registre una CAGR del 9,0% hasta 2032, lo que indica un potencial significativo de expansión dentro del mercado de finanzas islámicas de Malasia. Los sectores de agricultura, plantaciones, microempresas y pequeñas empresas de la región ofrecen oportunidades para una mayor adopción de financiamiento conforme con la Sharia y productos de inclusión financiera. La aprobación por parte de Bank Negara Malaysia del financiamiento agrícola basado en salam en 2025 proporciona un mecanismo adicional conforme con la Sharia que puede aplicarse a las actividades agrícolas y apoya el desarrollo de soluciones de financiamiento para sectores productivos. Las iniciativas más amplias de inclusión financiera e intermediación basada en valores de BNM, incluidos los programas de apoyo a microempresarios y PYME, pueden mejorar aún más el acceso a los servicios financieros islámicos en comunidades desatendidas. La combinación de actividad económica, iniciativas de inclusión financiera y opciones de financiamiento conforme con la Sharia en expansión proporciona una base para el crecimiento proyectado de Malasia Oriental en el mercado de finanzas islámicas.
Panorama Competitivo
El mercado de finanzas islámicas de Malasia está consolidado, con los principales grupos de banca islámica que representan una parte sustancial del financiamiento, los depósitos, la inversión y la actividad del mercado de capitales, junto con operadores de takaful especializados, gestores de fondos y proveedores digitales emergentes. Maybank Islamic, Bank Islam Malaysia, CIMB Islamic y RHB Islamic se encuentran entre los principales proveedores de banca islámica nacionales, mientras que instituciones internacionales como Al Rajhi Bank Malaysia y Kuwait Finance House Malaysia compiten en segmentos seleccionados. Maybank Islamic también ha ampliado su ecosistema a través de Salaam Market, un mercado halal de empresa a empresa diseñado para conectar a las empresas con productos, servicios y oportunidades de financiamiento halal. Bank Muamalat ha ampliado su propuesta digital a través de ATLAS, su plataforma de banca digital. Malasia también está fortaleciendo la innovación del mercado de capitales islámico, con el sukuk tokenizado de 100 millones de MYR (21,3 millones de USD) de Khazanah en 2026 que representa el primer sukuk tokenizado del país e involucra a CIMB Islamic como institución estructuradora clave.
La competencia se extiende más allá de la banca islámica hacia el takaful, la gestión de activos islámicos y los productos de inversión sostenible, con proveedores que se diferencian a través de la innovación de productos, las redes de distribución, la gobernanza de la Sharia y las capacidades digitales. El Marco de Sukuk de Inversión Sostenible y Responsable y las iniciativas relacionadas de la Comisión de Valores de Malasia han apoyado el desarrollo de instrumentos del mercado de capitales islámico centrados en la sostenibilidad, mientras que los incentivos fiscales para el sukuk SRI calificado están disponibles hasta 2027. Malasia también continúa promoviendo estructuras de reparto de riesgos como la mudarabah y la musyarakah, incluso a través del programa de fondos de contrapartida i-CITA de 100 millones de MYR (21,3 millones de USD) de BNM, aunque estas estructuras siguen siendo menos prevalentes que las estructuras de financiamiento de uso común como el tawarruq. La digitalización está creando oportunidades competitivas adicionales a medida que los bancos y los proveedores fintech desarrollan la incorporación digital, el procesamiento de transacciones y enfoques alternativos para la evaluación de clientes. FIKRALab, establecido por la Comisión de Valores de Malasia en 2026, proporciona una plataforma para desarrollar nuevas soluciones del mercado de capitales islámico. Las finanzas islámicas transfronterizas, incluidas las conexiones con los mercados de la ASEAN y Oriente Medio, brindan más oportunidades para que las instituciones malayas aprovechen la infraestructura de finanzas islámicas establecida del país y su posición en el mercado internacional.
Malasia también sigue siendo un importante centro mundial para la actividad del mercado de capitales islámico, con emisores malayos que representan una parte significativa de la emisión global de sukuk sostenibles y ESG. El mercado doméstico de sukuk SRI alcanzó 52.300 millones de MYR (11.100 millones de USD) a finales de 2025, frente a 5.300 millones de MYR (1.100 millones de USD) en 2020, lo que refleja la expansión de los productos del mercado de capitales islámico vinculados a la sostenibilidad. Estos instrumentos permiten a los emisores e instituciones financieras combinar el financiamiento conforme con la Sharia con objetivos ambientales y sociales, fortaleciendo la posición de Malasia en las finanzas islámicas sostenibles. El panorama competitivo, por lo tanto, abarca grandes bancos islámicos integrados, instituciones financieras islámicas especializadas, operadores de takaful, gestores de activos, bancos internacionales y proveedores digitales emergentes. En general, el mercado se clasifica mejor como consolidado, con el posicionamiento competitivo determinado principalmente por la escala de financiamiento y distribución, las capacidades del mercado de capitales, la experiencia en la Sharia, la infraestructura digital, la innovación de productos y las relaciones institucionales.
Líderes de la Industria de Finanzas Islámicas de Malasia
-
Maybank Islamic Berhad
-
CIMB Islamic Bank Berhad
-
RHB Islamic Bank Berhad
-
Bank Islam Malaysia Berhad
-
Public Islamic Bank Berhad
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: New Pantai Expressway Sdn Bhd emitió un Sukuk Vinculado a la Sostenibilidad inicial de 54 millones de MYR (11,5 millones de USD) para financiar la Extensión de la Nueva Autopista Pantai (NPE2), bajo su Programa de Notas a Mediano Plazo Islámicas no calificadas de hasta 1.420 millones de MYR (302 millones de USD). El sukuk vincula los términos de financiamiento a indicadores de desempeño de salud y seguridad ocupacional e infraestructura verde, lo que demuestra la aplicación de estructuras vinculadas a la sostenibilidad a la infraestructura de autopistas de Malasia.
- Abril de 2026: Khazanah Nasional, en colaboración con la Comisión de Valores de Malasia, fijó el precio del primer sukuk tokenizado de Malasia a un valor nominal de 100 millones de MYR (21,2 millones de USD) utilizando tecnología de libro mayor distribuido, con CIMB Islamic como único banco estructurador y Maybank como suscriptor principal.
- Marzo de 2026: CIMB Islamic y Cagamas realizaron las primeras tres transacciones referenciadas en MYOR-i de Malasia: un sukuk de 300 millones de MYR (67,2 millones de USD), un Swap de Tasa de Beneficio Islámico de 100 millones de MYR (22,4 millones de USD) y una transacción de compra de activos islámicos de 250 millones de MYR (56,1 millones de USD).
- Marzo de 2026: La Comisión de Valores de Malasia estableció FIKRALab como una plataforma de cocreación e investigación y desarrollo aplicado para desarrollar productos del mercado de capitales islámico guiados por el Maqasid al-Shariah. CIMB Group y Bursa Malaysia sirven como socios piloto.
Alcance del Informe del Mercado de Finanzas Islámicas de Malasia
| Banca Islámica |
| Takaful / Seguro Islámico |
| Sukuk |
| Fondos Islámicos |
| Clientes Minoristas / Individuales |
| MIPYME |
| Grandes Empresas |
| Entidades Gubernamentales y Relacionadas con el Gobierno |
| Instituciones Financieras |
| Otros Tipos de Clientes |
| Bancos Islámicos de Plena Dedicación |
| Ventanillas Islámicas de Bancos Convencionales |
| Aseguradoras Takaful / Cooperativas |
| Gestores de Fondos Islámicos |
| fintech Islámicas y Prestamistas Especializados |
| Central (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Norte (Perlis, Kedah, Pulau Pinang, Perak) |
| Sur (Negeri Sembilan, Melaka, Johor) |
| Costa Este (Pahang, Terengganu, Kelantan) |
| Malasia Oriental (Sabah, Sarawak, W.P. Labuan) |
| Por Sector Financiero | Banca Islámica |
| Takaful / Seguro Islámico | |
| Sukuk | |
| Fondos Islámicos | |
| Por Tipo de Cliente | Clientes Minoristas / Individuales |
| MIPYME | |
| Grandes Empresas | |
| Entidades Gubernamentales y Relacionadas con el Gobierno | |
| Instituciones Financieras | |
| Otros Tipos de Clientes | |
| Por Forma Institucional | Bancos Islámicos de Plena Dedicación |
| Ventanillas Islámicas de Bancos Convencionales | |
| Aseguradoras Takaful / Cooperativas | |
| Gestores de Fondos Islámicos | |
| fintech Islámicas y Prestamistas Especializados | |
| Por Región | Central (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Norte (Perlis, Kedah, Pulau Pinang, Perak) | |
| Sur (Negeri Sembilan, Melaka, Johor) | |
| Costa Este (Pahang, Terengganu, Kelantan) | |
| Malasia Oriental (Sabah, Sarawak, W.P. Labuan) |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las finanzas islámicas en Malasia?
Se proyecta que el mercado de finanzas islámicas de Malasia crezca a una CAGR del 7,10% de 2027 a 2032, aumentando de 955.120 millones de USD en 2027 a 1.352.320 millones de USD para 2032.
¿Qué sector financiero tiene la mayor participación en Malasia?
La Banca Islámica tiene la mayor participación con el 47,8% en 2026, con 312 mil millones de USD en activos.
¿Qué grupo de clientes está creciendo más rápido en el sector de finanzas conformes con la Sharia de Malasia?
Las MIPYME son el segmento de clientes de más rápido crecimiento, con una CAGR proyectada del 9,2% hasta 2032.
¿Qué forma institucional se espera que crezca más rápido?
Se proyecta que las fintech Islámicas y los Prestamistas Especializados crezcan a una CAGR del 11,2% entre 2027 y 2032.
¿Qué región de Malasia lidera la actividad de finanzas islámicas?
La región Central lideró con una participación del 46,1% en 2026, respaldada por instituciones financieras, originación de sukuk e infraestructura del mercado de capitales.
¿Por qué es importante Malasia Oriental para el crecimiento de las finanzas conformes con la Sharia?
Se proyecta que Malasia Oriental crezca a una CAGR del 9,0% hasta 2032, respaldada por programas de inclusión, financiamiento de MIPYME, financiamiento agrícola y los servicios offshore de Labuan.