
Tamaño y Participación del Mercado de Finanzas Islámicas de los EAU
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 401.54 Mil millones de dólares |
| Tamaño del Mercado (2027) | 446.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 772.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.60 % |
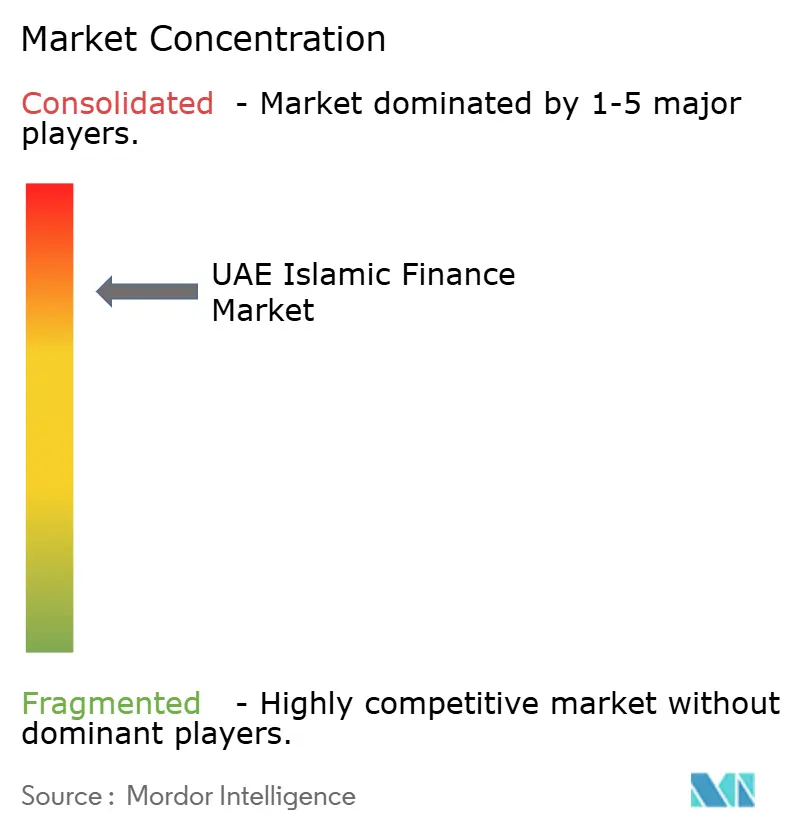
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Islámicas de los EAU por Mordor Intelligence
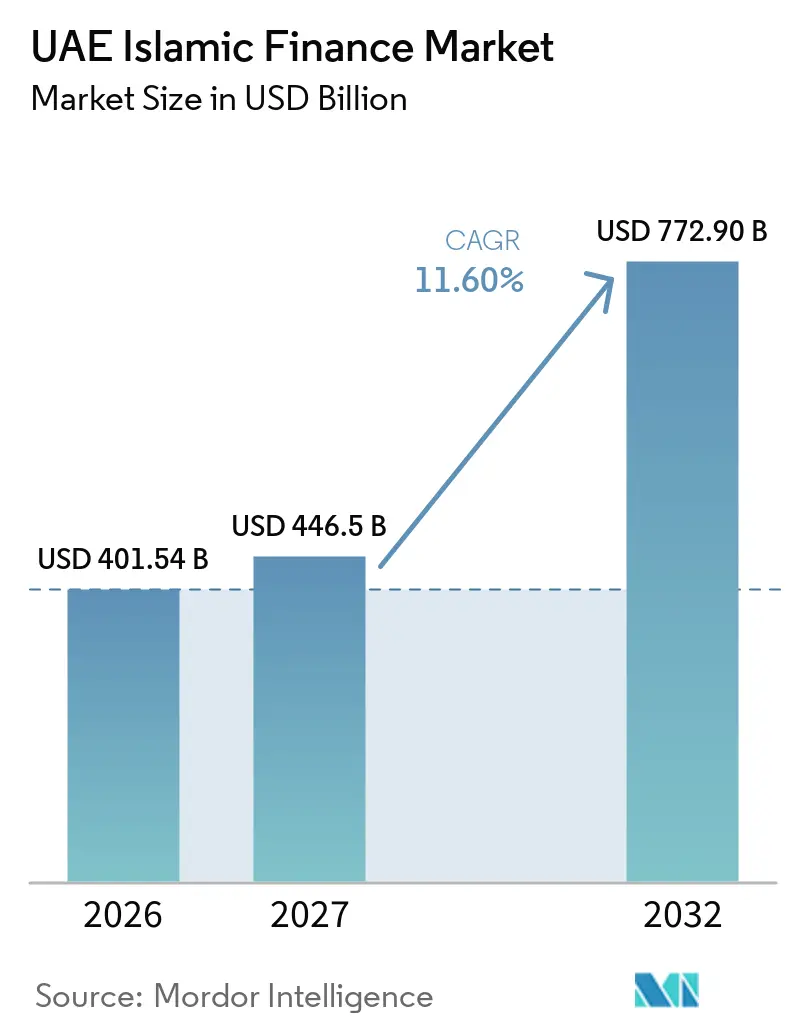
Se proyecta que el tamaño del Mercado de Finanzas Islámicas de los EAU se expanda desde 401,54 mil millones de USD en 2026 y 446,5 mil millones de USD en 2027 hasta 772,90 mil millones de USD para 2032, registrando una CAGR del 11,60% entre 2027 y 2032.
El Gabinete de los EAU aprobó la Estrategia Nacional de Finanzas Islámicas e Industria Halal en mayo de 2025, incorporando la banca islámica, el sukuk y los servicios relacionados dentro de un programa de política nacional. La estrategia tiene objetivos para los activos de banca islámica doméstica, el sukuk cotizado localmente y el sukuk cotizado internacionalmente, lo que proporciona a las instituciones financieras un marco más claro para la inversión a largo plazo. El Decreto-Ley Federal N.º 6 de 2025 también consolidó la regulación de banca, pagos, seguros y servicios financieros, al tiempo que reconoció las estructuras de transacción utilizadas en las finanzas islámicas. El mercado de finanzas islámicas de los EAU continúa dependiendo en gran medida de la banca, pero los productos de patrimonio minorista, la infraestructura de sukuk y la distribución digital están ampliando la base de servicios. La competencia está siendo moldeada cada vez más por bancos establecidos que añaden capacidades digitales y por instituciones más nuevas centradas en productos con enfoque móvil.
Conclusiones Clave del Informe
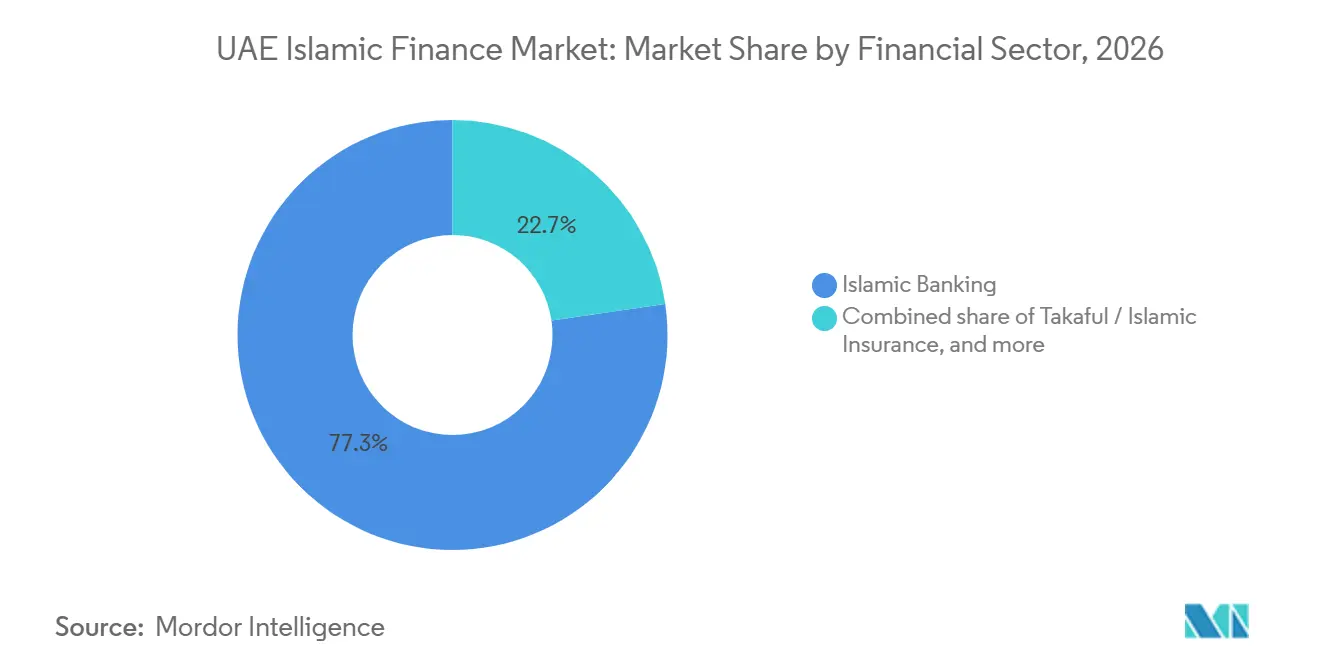
- Por sector financiero, la banca islámica capturó el 77,3% de la participación del mercado de finanzas islámicas de los EAU en 2026, mientras que se proyecta que los fondos islámicos crezcan a una CAGR del 13,8% hasta 2032.
- Por tipo de cliente, los clientes minoristas e individuales representaron el 38,6% del mercado de finanzas islámicas de los EAU en 2026, mientras que se proyecta que las pymes crezcan a una CAGR del 12,6% hasta 2032.
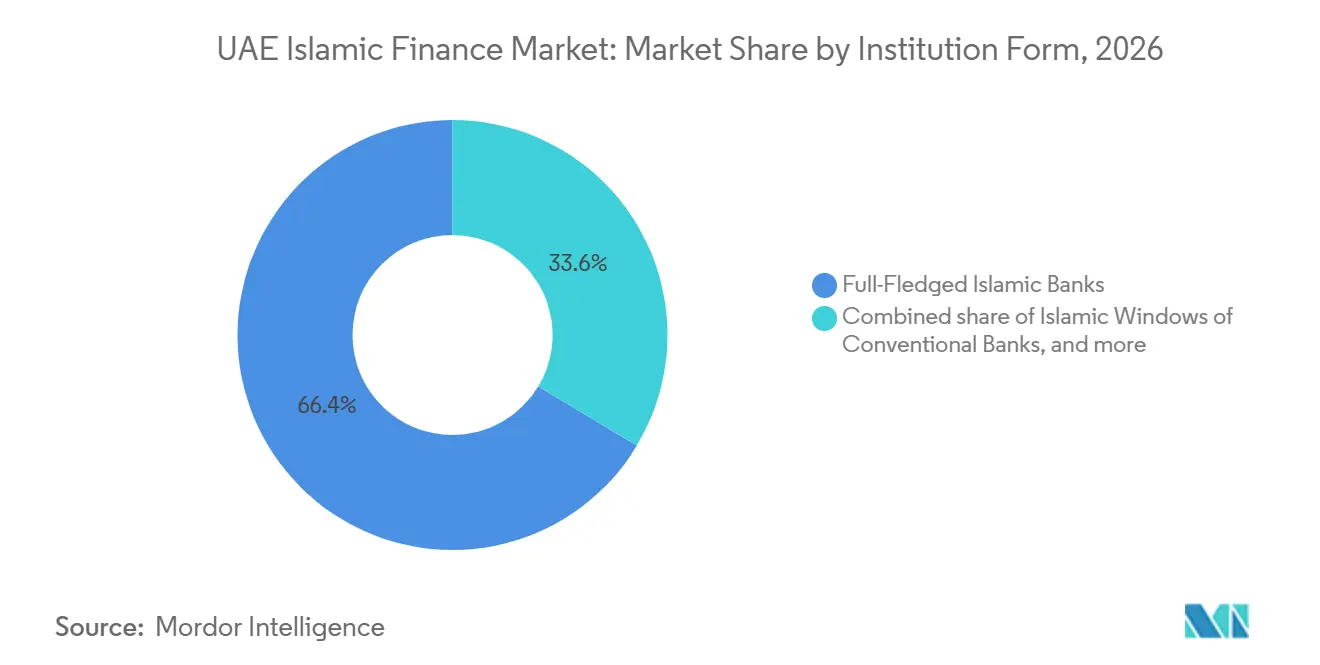
- Por forma institucional, los bancos islámicos de pleno derecho capturaron el 66,4% de la participación del mercado de finanzas islámicas de los EAU en 2026, mientras que se proyecta que las fintech islámicas y los prestamistas especializados crezcan a una CAGR del 14% hasta 2032.
- Por geografía, Dubái mantuvo el 44,6% del mercado de finanzas islámicas de los EAU en 2026, mientras que se proyecta que los Emiratos del Norte crezcan a una CAGR del 12,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Finanzas Islámicas de los EAU
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Estrategia de Finanzas Islámicas que Apoya la Escala Institucional | +3.5% | Nacional, con ganancias tempranas en Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Expansión de la Financiación Bancaria Conforme a la Sharia y los Depósitos | +2.8% | Nacional, en todos los emiratos | Mediano plazo (2-4 años) |
| Infraestructura Doméstica de Sukuk y Mercado Monetario Islámico | +1.5% | Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Finanzas Islámicas Sostenibles y Sukuk Verde | +1.2% | Abu Dabi y Dubái, con efecto secundario en los Emiratos del Norte | Largo plazo (≥ 4 años) |
| Digitalización e Innovación de Productos Conformes a la Sharia | +1.5% | Nacional, liderado por Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Mercados de Capitales Islámicos Globales y Rol como Centro de Inversión | +1% | Nacional, centrado en Nasdaq Dubái y el Mercado Global de Abu Dabi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estrategia de Finanzas Islámicas de los EAU 2025-2031 Acelerando la Escala Institucional
La Estrategia Nacional de Finanzas Islámicas e Industria Halal, aprobada en mayo de 2025, sitúa el mercado de finanzas islámicas de los EAU dentro de la agenda económica nacional. La estrategia tiene como objetivo AED 2,56 billones (697,1 mil millones de USD) en activos de banca islámica para 2031, y AED 660 mil millones (179,7 mil millones de USD) en sukuk cotizados localmente. También tiene como objetivo AED 395 mil millones (107,6 mil millones de USD) en sukuk cotizados internacionalmente, en plataformas de los EAU[1]. El gobernador del Banco Central de los EAU preside el comité de implementación, que vincula los objetivos de política con la supervisión y el desarrollo del mercado. El Decreto-Ley Federal N.º 6 de 2025 apoya el marco al reconocer las estructuras islámicas que requieren transacciones en bienes raíces y mercancías, y al eximir ciertas transacciones islámicas de los requisitos de registro. La Alta Autoridad de la Sharia ha emitido más de 280 normas, resoluciones y marcos de gobernanza, proporcionando a las instituciones una base más clara para el diseño y la revisión de productos.
Expansión de la Financiación Bancaria Conforme a la Sharia y la Base de Depósitos
Los balances bancarios siguen siendo la principal base de crecimiento del mercado de finanzas islámicas de los EAU. Las hipotecas residenciales, la financiación corporativa, la actividad comercial y las cuentas corrientes y de ahorro respaldan tanto el crecimiento de la financiación como la captación de depósitos. Emirates Islamic reportó activos totales de AED 146 mil millones (39,8 mil millones de USD) en 2025, mientras que la financiación a clientes aumentó un 26% hasta AED 89 mil millones (24,2 mil millones de USD). Los depósitos de clientes aumentaron un 33% hasta AED 102 mil millones (27,8 mil millones de USD), y el beneficio antes de impuestos aumentó un 26% hasta AED 3,9 mil millones (1,1 mil millones de USD)[2]. ADIB incorporó casi 283.000 clientes en 2025 y reportó activos totales de AED 281 mil millones (76,5 mil millones de USD), con una menor ratio de financiación no productiva. ADIB también reportó que las comisiones, el tipo de cambio y la gestión de patrimonio representaron el 39% de los ingresos operativos en 2025, lo que demuestra que los ingresos por productos son cada vez menos dependientes de los márgenes de financiación.
Profundización de la Infraestructura Doméstica de Sukuk y Mercado Monetario Islámico
Los EAU están ampliando sus herramientas domésticas del mercado monetario islámico, lo que mejora la gestión de liquidez para los bancos e inversores islámicos. En enero de 2026, el Ministerio de Finanzas registró AED 5,15 mil millones (1,4 mil millones de USD) en ofertas frente a una emisión de AED 1,1 mil millones (299,5 millones de USD) en su subasta de T-Sukuk[3]. La subasta estuvo 4,7 veces sobreinscrita, lo que indica una fuerte demanda institucional de instrumentos soberanos conformes a la Sharia. El Ministerio lanzó el primer tramo de T-Sukuk a 7 años en julio de 2026, creando un instrumento gubernamental de mayor duración para el mercado local. En septiembre de 2026, el Programa Soberano de T-Sukuk Minorista ofreció acceso minorista con una suscripción mínima de AED 1.000 (272,3 USD) y una tasa de beneficio del 5,06%. Una participación minorista más amplia puede ampliar la base de inversores y apoyar un mercado secundario más activo para el mercado de finanzas islámicas de los EAU.
Institucionalización de las Finanzas Islámicas Sostenibles y el Sukuk Verde
La financiación vinculada a la sostenibilidad se está convirtiendo en parte de la gama de productos disponibles para los emisores islámicos de los EAU. Abu Dabi emitió un sukuk verde soberano de 2.000 millones de USD en 2026, canalizando nuevos fondos hacia proyectos de energía limpia e infraestructura sostenible. Tabreed emitió un sukuk verde inaugural de 700 millones de USD en marzo de 2025 bajo un marco alineado con los Principios de Bonos Verdes de la Asociación Internacional del Mercado de Capitales[4]. La emisión proporcionó a Tabreed una vía de financiación vinculada a sus actividades de infraestructura medioambiental. Aldar Investment Properties también emitió un sukuk verde de 500 millones de USD que recibió órdenes por 3.600 millones de USD. La oferta de sukuk verde puede variar según las condiciones del mercado, pero los ejemplos muestran que los emisores pueden utilizar estructuras conformes a la Sharia para acceder a capital orientado a la sostenibilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Dependencia de la Banca Islámica sobre las Finanzas No Bancarias | -1.2% | Nacional | Mediano plazo (2-4 años) |
| Complejidad de la Gobernanza Sharia y la Aprobación de Productos | -0.8% | Nacional, concentrado en productos del Centro Financiero Internacional de Dubái y el Mercado Global de Abu Dabi | Largo plazo (≥ 4 años) |
| Profundidad Limitada de los Productos de Takaful e Inversión Islámica | -0.9% | Nacional | Mediano plazo (2-4 años) |
| Requisitos Especializados de Talento en Sharia y Finanzas Islámicas | -0.7% | Nacional, especialmente Abu Dabi y Dubái | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Dependencia de la Banca Islámica en Relación con las Finanzas Islámicas No Bancarias
La banca islámica mantuvo el 77,3% de los activos de finanzas islámicas de los EAU en 2025, dejando al mercado de finanzas islámicas de los EAU estrechamente vinculado a una sola categoría del sector financiero. Esta concentración limita la contribución de los seguros, los fondos y otros productos no bancarios. El Takaful generó AED 6,4 mil millones (1,7 mil millones de USD) en contribuciones brutas suscritas en 2025, tras un aumento del 18,5%. Sin embargo, el Takaful representó solo el 8,5% del sector asegurador de los EAU, lo que indica una posición más reducida que la que tiene la banca islámica dentro de los servicios financieros. Una mayor educación minorista, una distribución de productos más sólida y una gama de productos de inversión más profunda ayudarían a diversificar la demanda. Es probable que el progreso requiera múltiples ciclos de desarrollo, ya que los clientes corporativos ya utilizan canales establecidos de seguros e inversión convencionales.
Gobernanza Sharia y Requisitos de Aprobación de Productos que Aumentan la Complejidad del Desarrollo de Productos
Los productos islámicos requieren revisión a través de comités internos de la Sharia y el cumplimiento de las normas vinculantes emitidas por la Alta Autoridad de la Sharia. Este proceso de múltiples capas puede aumentar el tiempo y el costo de desarrollo en comparación con los productos financieros convencionales. La tarea se vuelve más exigente cuando las instituciones introducen instrumentos tokenizados, servicios de activos digitales, suscripción habilitada por inteligencia artificial u otros productos sin precedentes establecidos en la Sharia. Ruya trabajó con DDCAP Group en un servicio digital de Murabaha de Materias Primas que gestiona la transacción desde el inicio hasta la liquidación. El Decreto-Ley Federal N.º 6 de 2025 hizo vinculantes las resoluciones de la Alta Autoridad de la Sharia para las instituciones financieras islámicas y amplió el perímetro de licencias del Banco Central a las plataformas fintech relevantes. Estos requisitos fortalecen la confianza del cliente y la coherencia, pero pueden ralentizar el lanzamiento comercial de nuevos productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector Financiero: La Banca Islámica Lidera Mientras los Fondos Islámicos Crecen Más Rápido
La banca islámica mantuvo el 77,3% del mercado de finanzas islámicas de los EAU en 2026 y siguió siendo la mayor categoría del sector financiero. Su escala refleja la captación de depósitos minoristas de larga data, la capacidad de préstamo corporativo y el alcance nacional de los bancos islámicos de pleno derecho. Emirates Islamic, ADIB y DIB registraron cada uno un crecimiento de la financiación a clientes de al menos el 26% en 2025, respaldado por la financiación de vivienda, la actividad comercial y los préstamos a entidades relacionadas con el gobierno. El desempeño muestra que la banca continúa proporcionando la mayor parte de los activos y la capacidad operativa en la industria de finanzas islámicas de los EAU. El sukuk representó una parte significativa de la actividad del mercado de deuda y capital doméstico, mientras que las contribuciones de Takaful aumentaron a AED 6,4 mil millones (1,7 mil millones de USD) en 2025. El Takaful está creciendo desde una base más pequeña y tiene una penetración más limitada que la banca conforme a la Sharia.
Se proyecta que los fondos islámicos crezcan a una CAGR del 13,8% desde 2027 hasta 2032, la tasa más alta dentro de las categorías del sector financiero. El acceso minorista al T-sukuk soberano puede ayudar a desarrollar productos de fondos al introducir a más ahorradores en instrumentos de renta fija conformes a la Sharia. El programa minorista de septiembre de 2026 estableció una suscripción mínima de AED 1.000 (272,3 USD) y una tasa de beneficio del 5,06%. La plataforma de patrimonio islámico minorista de Ruya ofrece acciones seleccionadas según criterios de la Sharia, fondos cotizados en bolsa, oro, sukuk y activos digitales. La gama ilustra cómo los productos de patrimonio se están combinando con la distribución digital. Esto puede crear una ruta más amplia hacia los fondos islámicos para los clientes que tradicionalmente utilizaban depósitos o inversión directa en propiedades.
Por Tipo de Cliente: El Segmento Minorista Lidera en Escala Mientras las Pymes se Expanden
Los clientes minoristas e individuales representaron el 38,6% del mercado de finanzas islámicas de los EAU en 2026, convirtiéndolos en la mayor categoría de clientes. La financiación de vivienda, la financiación personal y las cuentas corrientes y de ahorro son fundamentales para esta posición. ADIB reportó que su base de cuentas corrientes y de ahorro alcanzó el 64% del total de depósitos tras crecer un 14% en 2025. Esta combinación de financiación apoya depósitos de menor costo e indica un compromiso duradero con el cliente. Las entidades gubernamentales y relacionadas con el gobierno formaron la siguiente base de clientes importante a través de financiación de proyectos, sukuk soberano y transacciones de infraestructura nacional. Las grandes corporaciones e instituciones financieras también generan demanda de financiación comercial, sukuk y transacciones transfronterizas.
Se proyecta que las pymes crezcan a una CAGR del 12,6% hasta 2032, la tasa más alta entre los grupos de clientes. El contenido identifica una brecha de financiación para pequeñas y medianas empresas de 300.000 millones de USD en toda la región de Oriente Medio y Norte de África. Emirates Islamic lanzó Islamic smartSCF en octubre de 2025 para dar a los proveedores acceso anticipado al efectivo de las cadenas de suministro de grandes corporaciones. Magnati y Aafaq Islamic Finance combinaron información de transacciones en puntos de venta con suscripción en tiempo real para la financiación de pequeñas empresas. La plataforma puede apoyar la financiación de facturas, la financiación de equipos y la financiación de cuentas por cobrar a través de estructuras conformes a la Sharia. ADIB más que duplicó su base de clientes de banca empresarial en los 2 años hasta mediados de 2026, lo que demuestra que los bancos ven potencial comercial en este grupo de clientes.
Por Forma Institucional: Los Bancos de Pleno Derecho Lideran Mientras las fintech y los Prestamistas Especializados Ganan Alcance
Los bancos islámicos de pleno derecho mantuvieron el 66,4% del mercado de finanzas islámicas de los EAU en 2026, respaldados por sus grandes balances, redes de sucursales y relaciones establecidas con los clientes. DIB reportó AED 416 mil millones (113,3 mil millones de USD) en activos totales en 2025. Su aplicación alt tenía más de 1,1 millones de usuarios registrados, y los canales digitales gestionaron el 51% de todas las transacciones de clientes durante el año. DIB reportó que el 97% de su base de clientes utilizó canales digitales y el 80% de los nuevos clientes bancarios fueron incorporados digitalmente. Sharjah Islamic Bank reportó activos de AED 94,5 mil millones (25,7 mil millones de USD) a junio de 2026. Aprobó una ampliación de capital que aumentaría el capital de AED 3,235 mil millones (880,9 millones de USD) a AED 4,314 mil millones (1,2 mil millones de USD).
Se proyecta que las fintech islámicas y los prestamistas especializados crezcan a una CAGR del 14% hasta 2032. Las Ventanas Islámicas de los bancos convencionales extienden redes de distribución global y capital hacia productos conformes a la Sharia, pero deben cumplir los requisitos del Banco Central para las instituciones que albergan ventanas islámicas. Ruya proyectó que superaría los 160.000 clientes para finales de 2026, en comparación con una base de cero en 2024. Mal recibió aprobación en principio en mayo de 2026 para establecer un banco digital islámico nativo de inteligencia artificial tras recaudar 230 millones de USD en financiación inicial. Amlak Finance, Aafaq Islamic Finance y Mawarid Finance operan en financiación de vivienda, préstamos a pequeñas empresas y personales, y financiación corporativa islámica. Su enfoque especializado en productos les otorga un papel en áreas donde los grandes bancos históricamente han prestado menos atención.
Análisis Geográfico
Dubái mantuvo el 44,6% del mercado de finanzas islámicas de los EAU en 2026, respaldado por su papel en la banca islámica, las cotizaciones de sukuk y la actividad de servicios financieros. El emirato alberga a DIB, Emirates Islamic, SALAMA y empresas que operan dentro del ecosistema del Centro Financiero Internacional de Dubái. Nasdaq Dubái cotizó más sukuk que bonos convencionales y acciones combinados en 2024. En mayo de 2026, ADIB se asoció con Dubai Holding Real Estate para ofrecer financiación de vivienda conforme a la Sharia en Nakheel, Meraas y Dubai Properties. Esto vincula la actividad de finanzas islámicas con la gran base de desarrollo inmobiliario del emirato. Dubái también se beneficia cuando los emisores e inversores internacionales eligen plataformas de los EAU para la actividad del mercado de capitales islámico.
Abu Dabi se centra en la financiación de entidades relacionadas con el gobierno, el sukuk soberano, las finanzas sostenibles y la gestión de patrimonio islámico. ADIB reportó activos totales de AED 281 mil millones (76,5 mil millones de USD) en 2025. Había movilizado AED 23,3 mil millones (6,3 mil millones de USD) en finanzas sostenibles en el primer semestre de 2026, hacia su compromiso de AED 60 mil millones (16,3 mil millones de USD) para 2030. Abu Dabi emitió un sukuk verde soberano de 2.000 millones de USD en 2026. El entorno regulatorio del Mercado Global de Abu Dabi también apoya la actividad institucional en activos digitales y servicios relacionados con tokens. Estas características otorgan a Abu Dabi un papel diferenciado en el mercado de finanzas islámicas de los EAU, particularmente para transacciones soberanas, institucionales y orientadas a la sostenibilidad.
Se proyecta que los Emiratos del Norte crezcan a una CAGR del 12,5% hasta 2032, la tasa más rápida entre las categorías geográficas. Sharjah Islamic Bank reportó una cartera de financiación de AED 49,9 mil millones (13,6 mil millones de USD) en el primer semestre de 2026 tras un crecimiento del 9,4%. Ajman Bank reportó un crecimiento de activos del 44% en 2025 hasta AED 32,9 mil millones (9.000 millones de USD) y un crecimiento de la financiación del 41% en el primer trimestre de 2026. Ruya tiene su sede en Ajman pero recibe el 25% de sus clientes de Abu Dabi, lo que demuestra que los proveedores digitales pueden llegar a clientes en todos los emiratos. Sharjah, Ajman, Ras Al Khaimah, Fujairah y Umm Al Quwain se benefician de la demanda local de pequeñas empresas y minoristas. El segmento del Resto de los EAU es atendido cada vez más a través de plataformas digitales que pueden llegar a los clientes sin una red completa de sucursales.
Panorama Competitivo
El mercado de finanzas islámicas de los EAU está consolidado. DIB reportó activos totales de AED 416 mil millones (113,3 mil millones de USD) en 2025, mientras que ADIB reportó AED 281 mil millones (76,5 mil millones de USD). Emirates Islamic reportó AED 146 mil millones (39,8 mil millones de USD), y Sharjah Islamic Bank reportó AED 90,3 mil millones (24,6 mil millones de USD) en 2025. Estos bancos combinan el acceso nacional a clientes con capacidades de productos en actividades minoristas, corporativas, comerciales y de patrimonio. Las ventanas islámicas de los bancos convencionales compiten en la estructuración de sukuk, la financiación comercial y los productos corporativos utilizando redes internacionales más amplias. Las instituciones digitales añaden presión en la financiación minorista porque pueden captar y atender a clientes sin el costo fijo de una red de sucursales tradicional.
Los bancos líderes han adoptado medidas prácticas para fortalecer sus posiciones. DIB aumentó su participación accionaria en T.O.M Katılım en Turquía al 25% y actuó como socio bancario exclusivo en Make it in the Emirates 2026. ADIB lanzó ADIB Ventures para apoyar asociaciones con fintech islámicas y nuevos servicios centrados en tecnología. Emirates Islamic introdujo Islamic smartSCF en octubre de 2025 para proporcionar financiación digital de cadena de suministro a clientes corporativos y sus proveedores. ADIB también se asoció con Dubai Holding Real Estate en mayo de 2026 para ofrecer financiación de vivienda en Nakheel, Meraas y Dubai Properties. Estos movimientos reflejan un enfoque en vínculos transfronterizos, capacidades digitales y asociaciones de distribución, más que en la expansión de sucursales por sí sola.
La demanda insatisfecha persiste en el acceso minorista al sukuk, los productos de patrimonio conformes a la Sharia, el capital de trabajo para pequeñas empresas y la financiación sostenible. El programa soberano de T-sukuk minorista aborda el acceso minorista al permitir suscripciones mínimas más bajas, aunque la liquidez del mercado secundario aún se está desarrollando. SALAMA restableció su ratio de solvencia tras su reestructuración de abril de 2026, lo que puede dar al proveedor de Takaful una base más sólida para el crecimiento. El propuesto banco digital islámico nativo de inteligencia artificial de Mal y el enfoque de banco comunitario de Ruya pueden aumentar la presión competitiva en la financiación minorista y de pequeñas empresas. El campo competitivo incluye, por tanto, grandes bancos islámicos universales, ventanas islámicas, prestamistas especializados, aseguradoras y nuevos participantes con enfoque móvil.
Líderes de la Industria de Finanzas Islámicas de los EAU
-
Dubai Islamic Bank P.J.S.C.
-
Abu Dhabi Islamic Bank P.J.S.C.
-
Emirates Islamic Bank P.J.S.C.
-
Sharjah Islamic Bank P.J.S.C.
-
Al Hilal Bank P.J.S.C.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: El Ministerio de Finanzas de los EAU lanzó la segunda emisión bajo el Programa Soberano de T-Sukuk Minorista, ofreciendo una tasa de beneficio del 5,06% a un plazo de 5 años, con suscripciones abiertas del 23 al 28 de septiembre de 2026 a través de canales digitales aprobados, con un objetivo de AED 50 millones (13,6 millones de USD), con una entrada mínima de AED 1.000 (272,3 USD), ampliando el acceso minorista a la renta fija soberana conforme a la Sharia.
- Julio de 2026: El Ministerio de Finanzas de los EAU lanzó el primer tramo de T-Sukuk a 7 años del país como parte del Programa de Sukuk del Tesoro Islámico 2026, atrayendo AED 5,88 mil millones en ofertas sobre una emisión de AED 1,1 mil millones (0,30 mil millones de USD), con el tramo a 7 años cotizado en Nasdaq Dubái.
- Mayo de 2026: ADIB firmó una asociación estratégica con Dubai Holding Real Estate para proporcionar financiación de vivienda conforme a la Sharia a clientes que adquieran propiedades sobre plano y terminadas en Nakheel, Meraas y Dubai Properties.
- Abril de 2026: SALAMA completó su reestructuración de capital mediante la conversión de AED 155 millones (42,2 millones de USD) en Sukuk Convertibles Obligatorios y la emisión de nuevas acciones, restaurando su ratio de solvencia del 76% a finales de 2025 al 159% tras la transacción.
Alcance del Informe del Mercado de Finanzas Islámicas de los EAU
| Banca Islámica |
| Takaful / Seguros Islámicos |
| Sukuk |
| Fondos Islámicos |
| Clientes Minoristas / Individuales |
| Pymes |
| Grandes Corporaciones |
| Gobierno y Entidades Relacionadas con el Gobierno |
| Instituciones Financieras |
| Otros Tipos de Clientes |
| Bancos Islámicos de Pleno Derecho |
| Ventanas Islámicas de Bancos Convencionales |
| Aseguradoras Takaful / Cooperativas |
| Gestores de Fondos Islámicos |
| fintech Islámicas y Prestamistas Especializados |
| Abu Dabi |
| Dubái |
| Emiratos del Norte |
| Resto de los EAU |
| Por Sector Financiero | Banca Islámica |
| Takaful / Seguros Islámicos | |
| Sukuk | |
| Fondos Islámicos | |
| Por Tipo de Cliente | Clientes Minoristas / Individuales |
| Pymes | |
| Grandes Corporaciones | |
| Gobierno y Entidades Relacionadas con el Gobierno | |
| Instituciones Financieras | |
| Otros Tipos de Clientes | |
| Por Forma Institucional | Bancos Islámicos de Pleno Derecho |
| Ventanas Islámicas de Bancos Convencionales | |
| Aseguradoras Takaful / Cooperativas | |
| Gestores de Fondos Islámicos | |
| fintech Islámicas y Prestamistas Especializados | |
| Por Geografía | Abu Dabi |
| Dubái | |
| Emiratos del Norte | |
| Resto de los EAU |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las finanzas islámicas de los EAU?
Se proyecta que el mercado de finanzas islámicas de los EAU crezca a una CAGR del 11,6% desde 2027 hasta 2032, alcanzando 772,9 mil millones de USD.
¿Qué sector financiero tiene la mayor participación en las finanzas islámicas de los EAU?
La Banca Islámica mantuvo el 77,3% de los activos de finanzas islámicas de los EAU en 2026, respaldada por depósitos minoristas establecidos y capacidad de financiación corporativa.
¿Qué grupo de clientes está creciendo más rápido en las finanzas islámicas de los EAU?
Se proyecta que las pymes crezcan a una CAGR del 12,6% hasta 2032 a medida que los bancos islámicos amplían los productos de capital de trabajo y cadena de suministro.
¿Qué emirato lidera las finanzas islámicas de los EAU?
Dubái mantuvo el 44,6% del mercado de finanzas islámicas de los EAU en 2026 debido a su base bancaria, la actividad de cotización de sukuk y el ecosistema de servicios financieros.
¿Qué está impulsando el crecimiento de los Fondos Islámicos en los EAU?
Se proyecta que los Fondos Islámicos crezcan a una CAGR del 13,8% hasta 2032, respaldados por plataformas de patrimonio digital y un acceso más amplio a instrumentos de renta fija conformes a la Sharia.
¿Cómo están cambiando los bancos digitales los servicios financieros islámicos en los EAU?
Los proveedores digitales como Ruya y la propuesta plataforma Mal están ampliando el acceso a productos minoristas y para pequeñas empresas, mientras que los bancos establecidos están aumentando la incorporación digital y la actividad transaccional.