
Tamaño y Participación del Mercado de Finanzas Islámicas de Kuwait
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
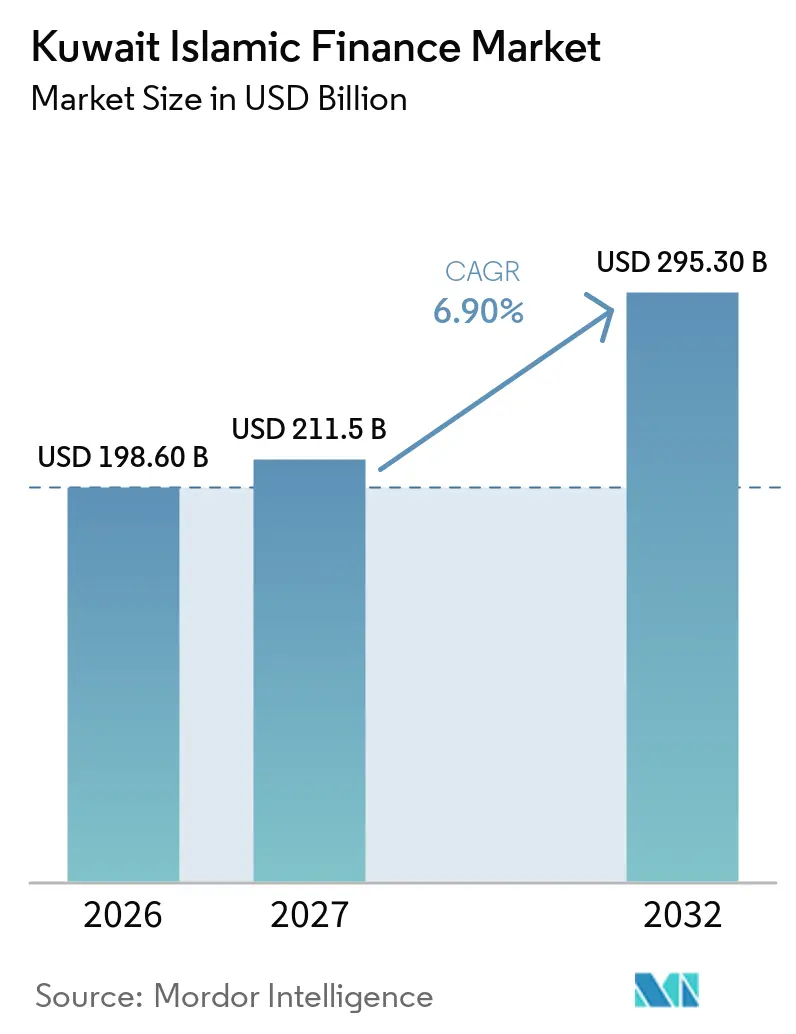
| Tamaño del mercado en el año base (2026) | 198.60 Mil millones de dólares |
| Tamaño del Mercado (2027) | 211.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 295.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.90 % |
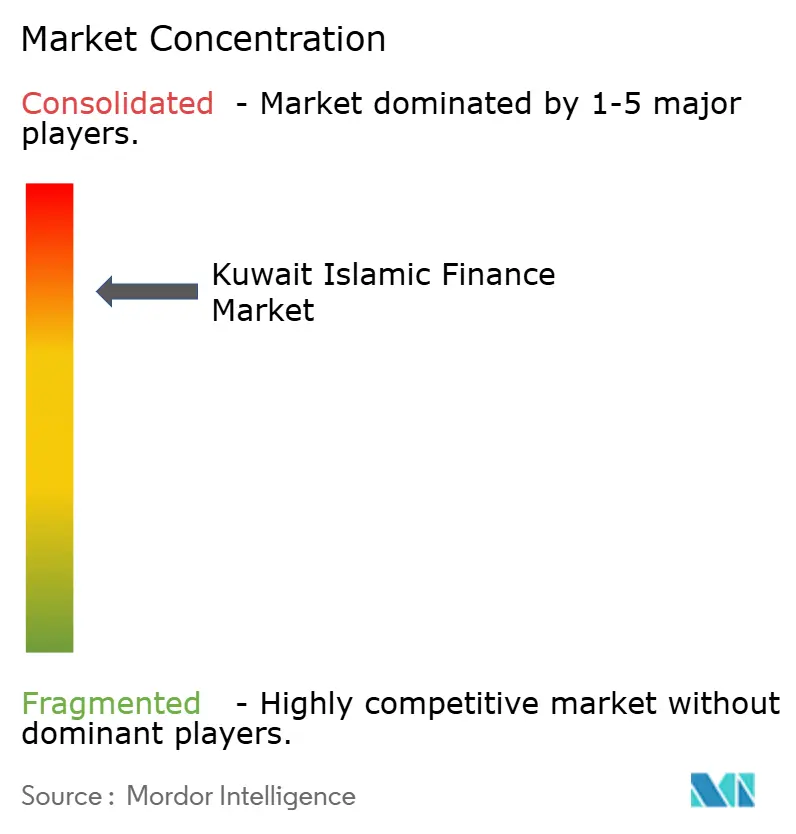
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Islámicas de Kuwait por Mordor Intelligence
Se espera que el tamaño del Mercado de Finanzas Islámicas de Kuwait aumente de 198,60 mil millones de USD en 2026 a 211,5 mil millones de USD en 2027 y alcance los 295,30 mil millones de USD para 2032, creciendo a una CAGR del 6,90% durante 2027-2032.
Los bancos islámicos mantuvieron el 51% de los activos bancarios domésticos en mayo de 2026, confirmando que la banca conforme a la Sharia es central para el sistema financiero de Kuwait en lugar de una actividad especializada. El Decreto-Ley N.° 60/2025 y el Decreto-Ley N.° 90/2026 crearon una base legal para el endeudamiento soberano y la emisión de sukuk gubernamentales, lo que puede respaldar un mercado de deuda más activo. El seguro médico obligatorio para residentes extranjeros está ampliando la base potencial de clientes para los proveedores de takaful. El mercado de Finanzas Islámicas de Kuwait también está siendo moldeado por la banca digital, las normas de banca abierta y una propuesta de fusión bancaria que puede alterar la posición de los principales prestamistas. La escasa negociación secundaria de sukuk y la escasez de especialistas con experiencia tanto en Sharia como en tecnología siguen siendo limitaciones para el desarrollo del mercado.
Conclusiones Clave del Informe
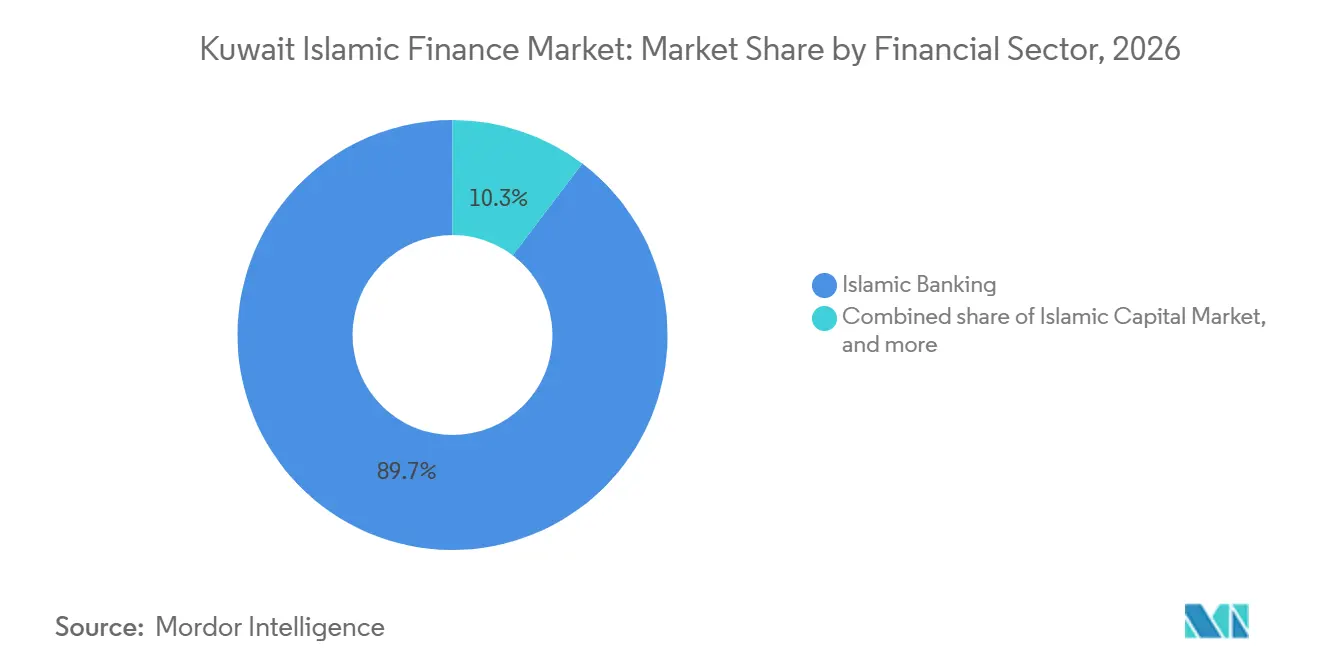
- Por sector financiero, la banca islámica capturó el 89,7% de la participación del mercado de Finanzas Islámicas de Kuwait en 2026, mientras que se proyecta que el mercado de capitales islámico crezca a una CAGR del 9,6% hasta 2032.
- Por tipo de cliente, los grandes corporativos capturaron el 31,6% de la participación del mercado de Finanzas Islámicas de Kuwait en 2026, mientras que se proyecta que las MIPYMES crezcan a una CAGR del 8,2% hasta 2032.
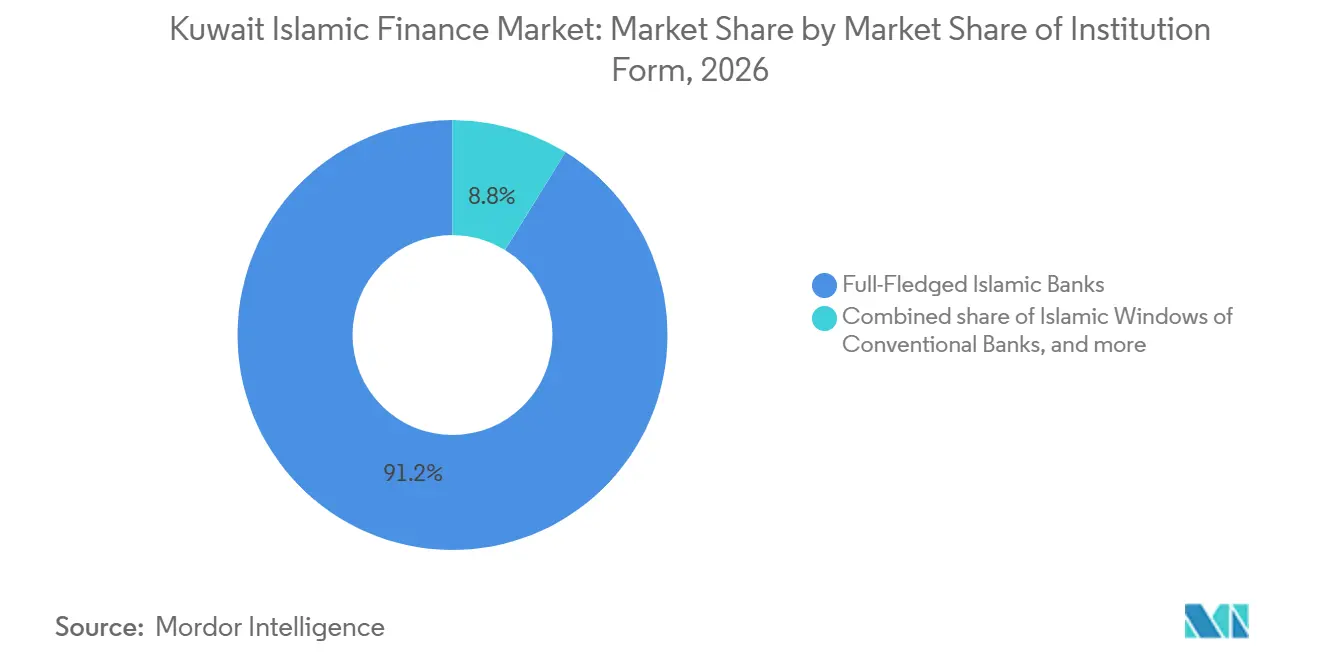
- Por forma institucional, los bancos islámicos de pleno derecho capturaron el 91,2% del mercado de Finanzas Islámicas de Kuwait en 2026, mientras que se proyecta que las instituciones islámicas no bancarias con licencia crezcan a una CAGR del 9,2% hasta 2032.
- Por geografía, Al Asimah (Capital) capturó el 66,1% del mercado de Finanzas Islámicas de Kuwait en 2026, mientras que se proyecta que Al Farwaniya crezca a una CAGR del 7,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cartera de Sukuk Soberanos tras la Ley de Deuda Pública | +2.0% | Nacional, con mayores ganancias en el centro de mercados de capitales de Al Asimah (Capital) | Mediano plazo (2–4 años) |
| Participación de Activos de la Banca Islámica que se Aproxima a la Mitad de la Banca Doméstica | +1.5% | Nacional, particularmente en Al Asimah y Hawalli | Mediano plazo (2–4 años) |
| Modernización de la Banca Islámica Digital y la Banca Abierta | +1.2% | Nacional, con acceso en las 6 gobernaciones a través de plataformas móviles | Corto plazo (≤2 años) |
| Cobertura Médica Obligatoria que Amplía los Fondos de Takaful | +0.8% | Nacional, con mayor relevancia en Al Farwaniya y Hawalli | Corto plazo (≤2 años) |
| Demanda de Sukuk Verdes y Sostenibles | +0.7% | Global, con relevancia doméstica a través de las instituciones de Al Asimah | Largo plazo (≥4 años) |
| Creciente Demanda de Inversión Islámica y Gestión Patrimonial | +0.6% | Nacional, con mayor relevancia en Al Asimah y centros urbanos prósperos | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Cartera de Sukuk Soberanos tras la Ley de Deuda Pública
El Decreto-Ley N.° 60/2025 autorizó 30.000 millones de dinares kuwaitíes (100.000 millones de USD) en endeudamiento durante 50 años tras su promulgación el 26 de marzo de 2025. El Decreto-Ley N.° 90/2026 estableció un marco de 35 artículos para los sukuk gubernamentales en dinares kuwaitíes y monedas extranjeras, utilizando un vehículo de propósito especial de propiedad estatal para gestionar los activos subyacentes. El mercado de capitales de deuda de Kuwait alcanzó los 52.000 millones de USD a finales del primer semestre de 2026, con 9.200 millones de USD en sukuk en circulación, equivalente al 18% del mercado de deuda[1]. La cartera gubernamental puede establecer una curva de rendimiento de referencia para los emisores corporativos y relacionados con el gobierno. Esto puede proporcionar al mercado de Finanzas Islámicas de Kuwait una base de precios más fiable y reducir la necesidad de que los emisores dependan de referencias de transacciones separadas. La demanda de sukuk verdes y sostenibles puede añadirse a esta oportunidad a medida que las instituciones desarrollen proyectos y productos elegibles.
Participación de Activos de la Banca Islámica que se Aproxima a la Mitad de la Banca Doméstica
Kuwait Finance House, Boubyan Bank, Kuwait International Bank y Warba Bank mantuvieron 53.000 millones de dinares kuwaitíes (172.000 millones de USD) en activos combinados en mayo de 2026, equivalente al 51% de los activos bancarios domésticos. Kuwait Finance House reportó 42.800 millones de dinares kuwaitíes (139.100 millones de USD) en activos totales para 2025, tras un crecimiento anual del 16,5%[2]. Su beneficio neto alcanzó los 632,1 millones de dinares kuwaitíes (2.100 millones de USD) en 2025, un 5,0% más que el año anterior. El Banco Central de Kuwait aplica requisitos de capital, liquidez, gobernanza y supervisión de la Sharia a los bancos islámicos dentro de su marco regulatorio. Este marco fomenta la competencia basada en productos y servicio al cliente en lugar de únicamente en la expansión de sucursales. A medida que el mercado de Finanzas Islámicas de Kuwait madura, los bancos están otorgando mayor importancia a la prestación digital y a las ofertas de financiación diferenciadas.
Modernización de la Banca Islámica Digital y la Banca Abierta
El Banco Central de Kuwait emitió una propuesta de marco regulatorio de banca abierta en junio de 2025. El marco tiene como objetivo permitir que los bancos y las empresas fintech introduzcan servicios de banca abierta en etapas alineadas con la Visión Kuwait 2035. Boubyan Bank actualizó su plataforma central iMAL en julio de 2025 y reportó una mejora del 42% en el tiempo de respuesta de procesamiento. Más del 95% de las transacciones de los clientes de Boubyan Bank fueron digitales en 2025[3]. El intercambio de información basado en el consentimiento puede ayudar a los prestamistas a evaluar a los clientes que tienen registros crediticios convencionales limitados. Esto puede mejorar el acceso a la financiación para las pequeñas empresas y los trabajadores independientes en el mercado de Finanzas Islámicas de Kuwait.
Cobertura Médica Obligatoria que Amplía los Fondos de Takaful
La Decisión Ministerial N.° 306/2025 entró en vigor el 23 de diciembre de 2025 y fijó la tarifa anual del seguro médico para la mayoría de los residentes extranjeros en 100 dinares kuwaitíes (325 USD)[4]. El requisito también extendió la cobertura obligatoria a los visados de visita. El Ministerio de Salud proyectó ingresos anuales superiores a 200 millones de dinares kuwaitíes (650 millones de USD) con el nuevo marco. Los proveedores de takaful pueden beneficiarse de un fondo de seguros obligatorio más amplio, especialmente en las gobernaciones con una población expatriada considerable. Los negocios de takaful afiliados a bancos tienen una ventaja de distribución porque pueden ofrecer cobertura a través de las relaciones existentes con los clientes. Por lo tanto, la industria de Finanzas Islámicas de Kuwait puede ver un mayor interés en los negocios de seguros que pueden añadir ingresos por comisiones a los grupos bancarios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasa Liquidez en el Mercado Secundario Doméstico de Sukuk | -0.8% | Nacional, concentrado en el ecosistema de mercados de capitales de Al Asimah | Mediano plazo (2–4 años) |
| Costo de Doble Cumplimiento Regulatorio para Empresas de Inversión Islámica | -0.6% | Nacional, más agudo para las instituciones financieras islámicas no bancarias | Mediano plazo (2–4 años) |
| Escasez de Talento Híbrido en Sharia y Tecnología | -0.4% | Nacional, afectando a todas las gobernaciones | Largo plazo (≥4 años) |
| Diversificación Limitada de Productos en los Servicios Financieros Islámicos | -0.5% | Nacional, con mayor relevancia en Al Asimah y los principales centros financieros | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Escasa Liquidez en el Mercado Secundario Doméstico de Sukuk
Los sukuk en circulación totalizaron 9.200 millones de USD a finales del primer semestre de 2026, representando el 18% del mercado de capitales de deuda de Kuwait de 52.000 millones de USD. La escasa negociación en el mercado secundario reduce la capacidad de los inversores para salir de posiciones y restringe la formación de precios. Los bancos islámicos pueden, en consecuencia, mantener sukuk principalmente para la gestión de liquidez en lugar de para la negociación. La Resolución N.° 101/2025 habilitó la cotización y negociación de bonos, sukuk, fondos cotizados en bolsa y derivados en Boursa Kuwait a partir del 13 de julio de 2025. Esta acción puede mejorar el acceso al mercado, pero la profundidad de la negociación dependerá del desarrollo de una curva de referencia soberana. El mercado de Finanzas Islámicas de Kuwait seguirá expuesto a esta restricción de liquidez hasta que más emisores e inversores participen de manera consistente.
Costo de Doble Cumplimiento Regulatorio para Empresas de Inversión Islámica
Las empresas de inversión islámica y los gestores de fondos deben cumplir los requisitos prudenciales del Banco Central de Kuwait y las obligaciones de la Autoridad de Mercados de Capitales. Los gestores de fondos islámicos también requieren una opinión del Consejo de la Sharia de la Autoridad de Mercados de Capitales para el cumplimiento del fondo. Esto eleva el costo operativo de las instituciones no bancarias más pequeñas en relación con los bancos islámicos. La presión es importante porque los sukuk y los instrumentos sostenibles requieren intermediarios capaces para la distribución y la gestión de inversiones. La escasez de profesionales con credenciales en Sharia y habilidades tecnológicas añade a la carga operativa. Estos requisitos pueden ralentizar la expansión en la parte no bancaria del mercado de Finanzas Islámicas de Kuwait, incluso cuando surgen nuevas oportunidades de emisión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector Financiero:
La Banca Islámica Ancla el Mercado mientras el Crecimiento del Mercado de Capitales se AceleraLa banca islámica representa el 89,7% del tamaño del mercado de Finanzas Islámicas de Kuwait en 2026, lo que la convierte en el sector financiero líder. Kuwait Finance House representó el 60% de los activos de la banca islámica doméstica en 2026. Boubyan Bank reportó una cartera de financiación de 7.700 millones de dinares kuwaitíes (25.000 millones de USD) a finales de 2025 y una participación del 12,3% en la financiación local. Se proyecta que el mercado de capitales islámico crezca a una CAGR del 9,6% hasta 2032. La emisión de sukuk soberanos puede respaldar la fijación de precios de los sukuk corporativos y crear nuevos mandatos para las empresas del mercado de capitales. El takaful, las pensiones y las empresas de financiación siguen siendo más pequeñas, pero pueden proporcionar a los grupos bancarios oportunidades adicionales de ingresos por comisiones.
El segmento del mercado de capitales islámico incluye sukuk y fondos islámicos. Su crecimiento depende del marco legal para los sukuk gubernamentales y del acceso más amplio a los instrumentos cotizados. Kuwait Finance House Capital lideró y organizó 17.800 millones de USD en emisiones de sukuk en el Consejo de Cooperación del Golfo en 2024. La empresa también participó en 6 transacciones sostenibles por valor de 3.800 millones de USD en Kuwait, Catar y los Emiratos Árabes Unidos durante 2024 y 2025. Las emisiones de bonos y sukuk de Kuwait crecieron un 515% en 2025 a medida que el marco de deuda pública respaldó la cartera. El mercado de Finanzas Islámicas de Kuwait puede retener más actividad de emisión a nivel doméstico si la negociación de sukuk cotizados se desarrolla según lo previsto.
Por Tipo de Cliente:
La Financiación a MIPYMES es el Segmento de Mayor Crecimiento pero con Mayor Subpenetración EstructuralLos grandes corporativos representan el 31,6% del mercado de Finanzas Islámicas de Kuwait en 2026. Su papel refleja la demanda de financiación estructurada por parte de organizaciones vinculadas al gobierno, empresas inmobiliarias y empresas de servicios. Se proyecta que las MIPYMES se expandan a una CAGR del 8,2% hasta 2032. Las herramientas de banca abierta pueden proporcionar a los prestamistas más información para las decisiones crediticias que involucran a pequeñas empresas. La financiación de cadena de suministro mediante murabaha y los acuerdos de ijara también pueden satisfacer las necesidades operativas de las empresas que dependen de equipos o capital de trabajo.
La plataforma de banca transaccional digital de Boubyan Bank puede respaldar servicios de gestión de tesorería y financiación del comercio para empresas más pequeñas. Los clientes minoristas, las entidades gubernamentales y relacionadas con el gobierno, y las instituciones financieras forman los otros grupos de clientes. National Bank of Kuwait lideró una facilidad sindicada conforme a la Sharia de 1.500 millones de dinares kuwaitíes (4.900 millones de USD) para Kuwait Petroleum Corporation en 2025. Las entidades relacionadas con el gobierno pueden ser tanto prestatarios como emisores de sukuk. La demanda minorista sigue vinculada a la financiación al consumo y de vivienda, donde las tasas de financiación más bajas pueden respaldar la actividad de los clientes.
Por Forma Institucional:
Los Bancos Islámicos de Pleno Derecho Dominan, mientras los No Bancarios Crecen desde una Base ReducidaLos bancos islámicos de pleno derecho representan el 91,2% del mercado de Finanzas Islámicas de Kuwait en 2026. El segmento incluye 4 bancos islámicos domésticos y la sucursal de Al Rajhi Bank en Kuwait. Kuwait Finance House tiene una posición de pionero porque fue fundado en 1977. El Banco Central de Kuwait establece estándares de adecuación de capital, gestión de riesgos, gobernanza y liquidez en las operaciones conformes a la Sharia. Warba Bank y Gulf Bank propusieron una fusión que podría crear el segundo grupo bancario islámico más grande de Kuwait.
Se proyecta que las instituciones islámicas no bancarias con licencia crezcan a una CAGR del 9,2% hasta 2032. El grupo incluye empresas de takaful, gestores de fondos conformes a la Sharia y empresas de financiación. La cobertura médica obligatoria aumenta la base de demanda de productos de takaful. Un programa de sukuk soberanos más amplio también puede generar trabajo para los intermediarios del mercado de capitales islámico. Las ventanillas islámicas de los bancos convencionales ocupan una posición entre las dos formas institucionales principales. La conversión planificada de Gulf Bank al cumplimiento de la Sharia puede fortalecer el papel de los prestamistas islámicos de pleno derecho en el mercado de Finanzas Islámicas de Kuwait.
Análisis Geográfico
Al Asimah (Capital) representa el 66,1% del mercado de Finanzas Islámicas de Kuwait en 2026. Es el centro de las sedes de los bancos islámicos, la originación de sukuk, la gestión de fondos y las operaciones de takaful. Kuwait Finance House reportó 42.800 millones de dinares kuwaitíes (139.100 millones de USD) en activos para 2025. Boubyan Bank reportó 10.200 millones de dinares kuwaitíes (33.200 millones de USD) en activos totales para 2025. El Ministerio de Finanzas y el Banco Central de Kuwait están ubicados en esta gobernación. Su ubicación respalda el papel de Al Asimah en la coordinación de la futura emisión de sukuk soberanos.
Se proyecta que Al Farwaniya crezca a una CAGR del 7,9% hasta 2032. Tiene una gran población expatriada, lo que aumenta la importancia de la banca minorista y la cobertura de takaful obligatoria. El requisito de seguro médico puede crear una base más amplia de empleados del sector privado y trabajadores domésticos asegurados. Hawalli también tiene una población residente profesional y de ingresos medios considerable. Sus distritos comerciales respaldan la demanda de banca islámica minorista y takaful. Los canales digitales pueden ayudar a ambas gobernaciones a llegar a los clientes sin expandir las redes de sucursales físicas.
Al Ahmadi respalda la demanda de financiación corporativa islámica a través de la infraestructura petrolera y energética y las entidades relacionadas con el gobierno. El desarrollo de infraestructura bajo la Visión Kuwait 2035 puede crear demanda adicional de financiación de proyectos conforme a la Sharia. Al Jahra y Mubarak Al-Kabeer representan áreas más pequeñas pero en expansión del mercado de Finanzas Islámicas de Kuwait. Boubyan Bank y Warba Bank han perseguido la expansión minorista doméstica a través de sus redes de sucursales. La banca móvil puede reducir aún más las brechas de acceso entre estas gobernaciones y Al Asimah. El Reino Unido, los Estados Unidos y la región de Asia-Pacífico no son segmentos geográficos de esta evaluación centrada en Kuwait.
Panorama Competitivo
El mercado de Finanzas Islámicas de Kuwait tiene una estructura bancaria concentrada con 4 bancos islámicos de pleno derecho domésticos, 1 sucursal islámica extranjera y más de 16 operadores de takaful con licencia. Kuwait Finance House mantuvo el 60% de los activos de la banca islámica en 2026. Los bancos compiten por mandatos de financiación corporativa y a MIPYMES, así como por depósitos y clientes minoristas. Kuwait Finance House utiliza su red regional y sus capacidades en sukuk para respaldar su posición. Boubyan Bank enfatiza los servicios digitales y la banca para pequeñas empresas. Warba Bank y Kuwait International Bank han participado en actividades de sukuk y financiación sostenible.
Boubyan Bank completó una facilidad sindicada conforme a la Sharia de 300 millones de USD en julio de 2025 con HSBC, Bank of China e ICBC. La transacción amplió su acceso a la liquidez islámica transfronteriza. Kuwait International Bank emitió 300 millones de USD en certificados de fideicomiso sostenibles de Nivel 2 en octubre de 2025 bajo su programa de certificados de fideicomiso de 1.500 millones de USD. Gulf Bank se está preparando para operar de acuerdo con los principios de la Sharia tras la aprobación inicial del Banco Central. Su propuesta de fusión con Warba Bank podría convertirlo en el segundo banco islámico más grande del país. La transacción aumentaría la concentración entre los mayores competidores.
El Consejo de la Sharia de la Autoridad de Mercados de Capitales tiene un importante papel de control para el lanzamiento de fondos islámicos. Este requisito puede proteger los estándares de cumplimiento, pero también puede elevar los requisitos de entrada para las nuevas empresas. Las oportunidades de takaful se están expandiendo a través de la cobertura médica obligatoria. La financiación de cadena de suministro para pequeñas empresas también puede ofrecer espacio para la diferenciación entre los bancos. Los servicios de gestión patrimonial para los ciudadanos kuwaitíes de clase media-alta siguen siendo una oportunidad para los gestores de fondos islámicos. La posición competitiva de la industria de Finanzas Islámicas de Kuwait dependerá de si los bancos y las entidades no bancarias pueden convertir los cambios regulatorios en productos que los clientes utilicen.
Líderes de la Industria de Finanzas Islámicas de Kuwait
-
Kuwait Finance House K.S.C.P.
-
Boubyan Bank K.S.C.P.
-
Warba Bank K.S.C.P.
-
Kuwait International Bank K.S.C.P.
-
Al Rajhi Banking and Investment Corporation Kuwait
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Finanzas Islámicas de Kuwait Empresas cubiertas en este informe
- Kuwait Finance House K.S.C.P.
- Boubyan Bank K.S.C.P.
- Warba Bank K.S.C.P.
- Kuwait International Bank K.S.C.P.
- Al-Rajhi Bank
- Gulf Bank K.S.C.P.
- A'ayan Leasing & Investment Company K.S.C.P.
- Al-Manar Financing & Leasing Company K.S.C.C.
- Amar Finance and Leasing Company K.S.C.C.
- Al-Masar Leasing & Investment Company K.S.C.C.
- National Leasing & Financing Company K.S.C.P.
- Al-Riyada Financing & Investment Company K.S.C.C.
- Hayat Invest Company K.S.C. (Closed)
- Noor Financial Investment Company K.S.C.P.
- First Takaful Insurance Company K.P.S.C.
- Wethaq Takaful Insurance Company K.P.S.C.
- Kuwait International Takaful Insurance Company K.S.C.C. (KITI)
- Tazur Takaful Insurance Company K.S.C.C.
- Zamzam Takaful Insurance Company K.S.C.C.
- Gulf Insurance Group K.S.C.P. (GIG Kuwait)
Desarrollos recientes de la industria en Mercado de Finanzas Islámicas de Kuwait
- Agosto de 2026: Gulf Bank completó los requisitos regulatorios y operativos para su conversión planificada en un banco conforme a la Sharia y avanzó con el proceso de obtención de la aprobación del Banco Central de Kuwait. El banco también continuó progresando con la propuesta de fusión con Warba Bank, aunque la fusión seguía sujeta a la finalización de la debida diligencia, el acuerdo sobre los términos clave y las aprobaciones regulatorias y de los accionistas requeridas.
- Febrero de 2026: Kuwait International Bank recibió el premio "Operación Regulatoria del Año 2025" de IFN por su sukuk sostenible de Nivel 2 de 300 millones de USD, emitido en octubre de 2025. KIB afirma que la transacción fue el primer sukuk sostenible emitido por una institución kuwaití.
- Enero de 2026: KFH reportó 632,1 millones de dinares kuwaitíes (2.050 millones de USD) en beneficio neto atribuible a los accionistas para el ejercicio fiscal 2025, un 5,0% más interanual.
- Enero de 2026: Boubyan Bank reportó 100,5 millones de dinares kuwaitíes (326,6 millones de USD) en beneficio neto para el ejercicio fiscal 2025, un 4% más interanual, y la cartera de financiación aumentó un 11% hasta los 7.700 millones de dinares kuwaitíes (25.000 millones de USD).
Alcance del Informe del Mercado de Finanzas Islámicas de Kuwait
Resumen de la segmentación
| Banca Islámica | |
| Mercado de Capitales Islámico | Sukuk |
| Fondos Islámicos | |
| Instituciones Financieras No Bancarias Islámicas | Takaful / Seguros Islámicos |
| Otros (Pensiones, Empresas de Financiación, etc.) |
| Clientes Minoristas / Individuales |
| MIPYMES |
| Grandes Corporativos |
| Entidades Gubernamentales y Relacionadas con el Gobierno |
| Instituciones Financieras |
| Otros Tipos de Clientes |
| Bancos Islámicos de Pleno Derecho |
| Ventanillas Islámicas de Bancos Convencionales |
| Instituciones Islámicas No Bancarias con Licencia (Takaful, Gestores de Fondos y Otros No Bancarios con Licencia) |
| Gobernación de Al Asimah (Capital) |
| Gobernación de Hawalli |
| Gobernación de Al Farwaniya |
| Gobernación de Al Ahmadi |
| Gobernación de Al Jahra |
| Gobernación de Mubarak Al-Kabeer |
| Por Sector Financiero | Banca Islámica | |
| Mercado de Capitales Islámico | Sukuk | |
| Fondos Islámicos | ||
| Instituciones Financieras No Bancarias Islámicas | Takaful / Seguros Islámicos | |
| Otros (Pensiones, Empresas de Financiación, etc.) | ||
| Por Tipo de Cliente | Clientes Minoristas / Individuales | |
| MIPYMES | ||
| Grandes Corporativos | ||
| Entidades Gubernamentales y Relacionadas con el Gobierno | ||
| Instituciones Financieras | ||
| Otros Tipos de Clientes | ||
| Por Forma Institucional | Bancos Islámicos de Pleno Derecho | |
| Ventanillas Islámicas de Bancos Convencionales | ||
| Instituciones Islámicas No Bancarias con Licencia (Takaful, Gestores de Fondos y Otros No Bancarios con Licencia) | ||
| Por Geografía | Gobernación de Al Asimah (Capital) | |
| Gobernación de Hawalli | ||
| Gobernación de Al Farwaniya | ||
| Gobernación de Al Ahmadi | ||
| Gobernación de Al Jahra | ||
| Gobernación de Mubarak Al-Kabeer | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Finanzas Islámicas de Kuwait?
Se espera que el mercado de Finanzas Islámicas de Kuwait sea de 198.600 millones de USD en 2026 y de 211.500 millones de USD en 2027.
¿Cuál es la tasa de crecimiento prevista hasta 2032?
Se prevé que el mercado alcance los 295.300 millones de USD para 2032, creciendo a una CAGR del 6,9% de 2027 a 2032.
¿Qué sector financiero lidera las finanzas conformes a la Sharia en Kuwait?
La Banca Islámica tiene una participación del 89,7% en 2026, mientras que se proyecta que el Mercado de Capitales Islámico se expanda a una CAGR del 9,6% hasta 2032.
¿Por qué son importantes los sukuk gubernamentales para Kuwait?
Las leyes de 2025 y 2026 respaldan la emisión de sukuk soberanos, lo que puede proporcionar una referencia para los emisores corporativos y relacionados con el gobierno.
¿Qué grupo de clientes está creciendo más rápido?
Se proyecta que las MIPYMES crezcan a una CAGR del 8,2% hasta 2032, respaldadas por la evaluación crediticia digital y las estructuras de financiación de cadena de suministro.
¿Qué gobernación está creciendo más rápido?
Se proyecta que Al Farwaniya crezca a una CAGR del 7,9% hasta 2032, respaldada por su gran población expatriada y la demanda de cobertura de takaful.