
Tamaño y Participación del Mercado de Café de Canadá
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 4.74 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.54 % |
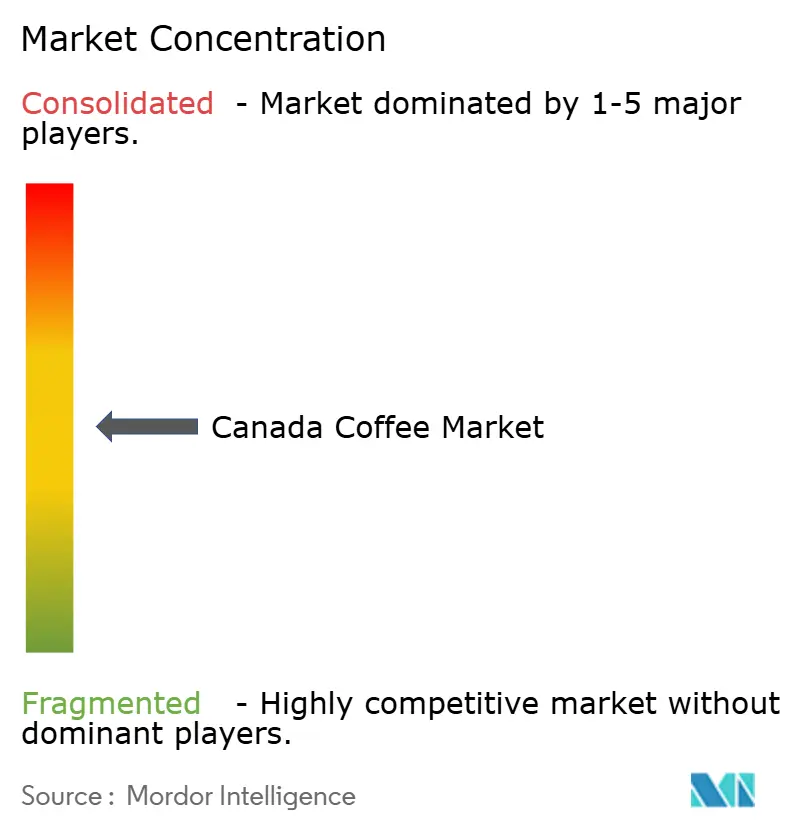
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Café de Canadá por Mordor Intelligence
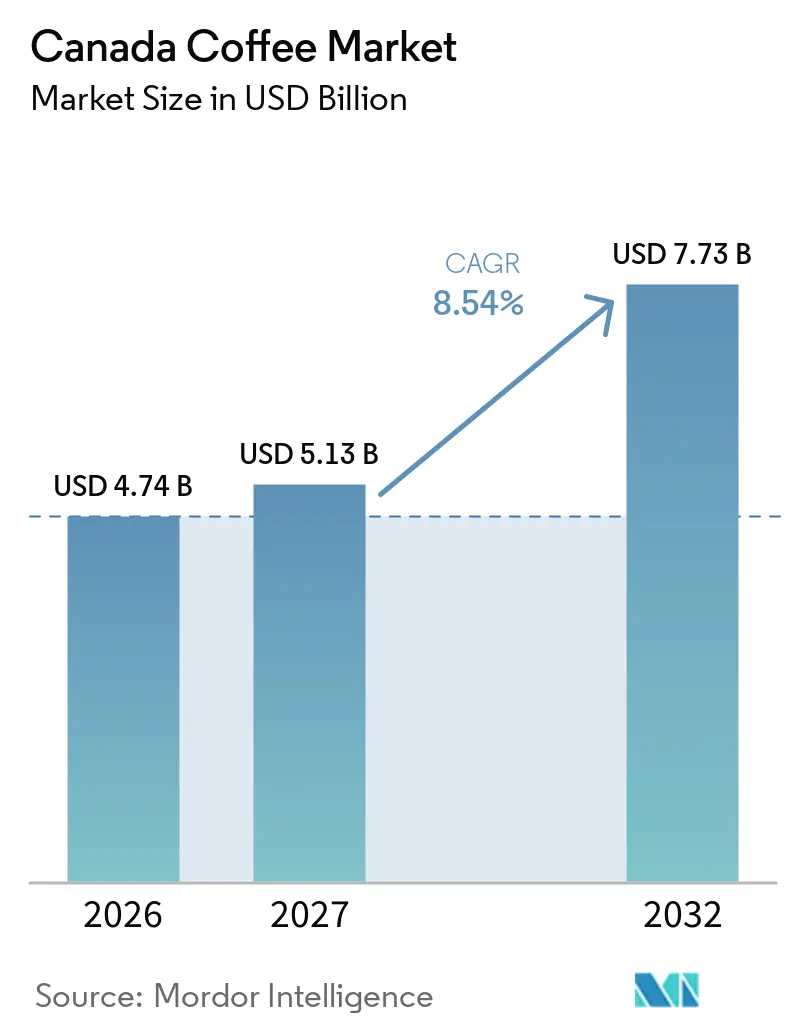
Se proyecta que el tamaño del mercado de café de Canadá sea de 4,74 mil millones de USD en 2026, 5,13 mil millones de USD en 2027, y alcance los 7,73 mil millones de USD en 2032, creciendo a una CAGR del 8,54% de 2027 a 2032. El café sigue siendo una compra habitual para muchos hogares, con un 71% de los canadienses que reportaron consumo de café el día anterior en 2025 [1]. Los precios del café en supermercados aumentaron un 27,9% interanual en agosto de 2025, pero el consumo habitual continuó, lo que respalda la demanda incluso cuando los presupuestos domésticos están bajo presión [2]. El mercado de café de Canadá está, por tanto, respaldado por el uso doméstico rutinario, mientras que las cafeterías, los productos listos para beber y los formatos de especialidad crean ocasiones de mayor valor. La presión sobre la oferta sigue siendo importante porque el café verde se cotiza en dólares estadounidenses y la disponibilidad de Arábica se ha visto afectada por las condiciones climáticas en los principales países productores, según el Banco de Canadá. Las normas de envasado también aumentan la importancia de los formatos monodosis reciclables y compostables, lo que da a los proveedores más grandes una razón para invertir en diseño de productos y sistemas de recolección.
Conclusiones Clave del Informe
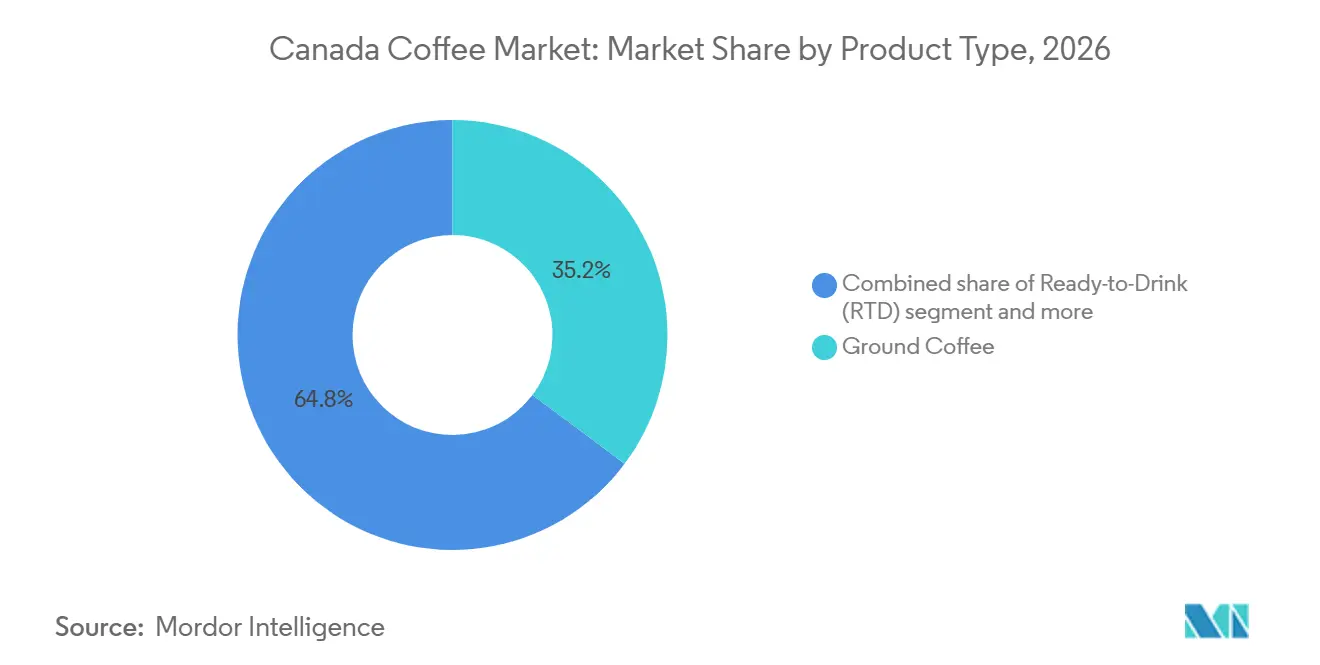
- Por tipo de producto, el Café Molido representó el 35,23% de la participación del mercado de café de Canadá en 2026, mientras que se prevé que el café Listo para Beber crezca a una CAGR del 9,21% hasta 2032.
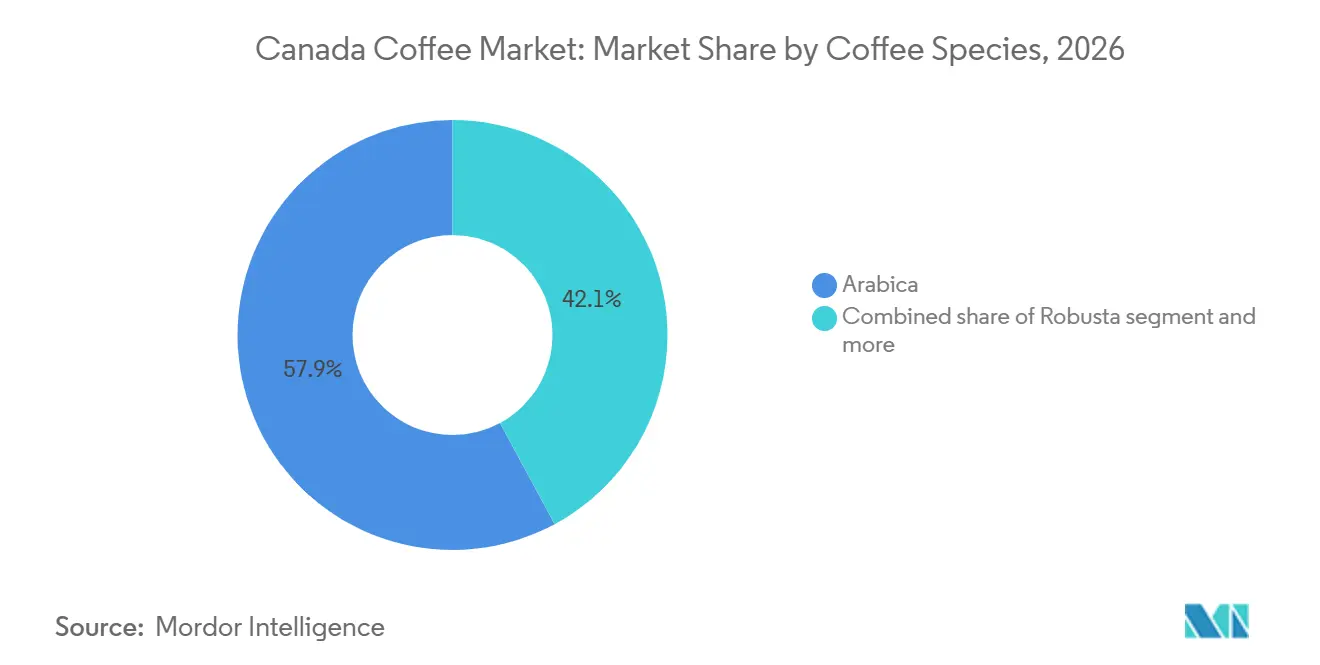
- Por especie de café, el Arábica representó el 57,88% de la participación en ingresos en 2026, mientras que se prevé que el Robusta crezca a una CAGR del 9,55% hasta 2032.
- Por origen, el café de Origen Mixto representó el 72,37% de la participación en ingresos en 2026 y está creciendo a una CAGR del 8,84% hasta 2032.
- Por canal de distribución, el Canal Minorista representó el 81,29% de la participación del mercado de café de Canadá en 2026, mientras que se prevé que el Canal Horeca crezca a una CAGR del 9,47% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Café de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Preferencia por el Café Premium de Origen Único | +1.8% | Columbia Británica, Ontario, Quebec (centros urbanos) | Mediano plazo (2-4 años) |
| Demanda de Perfiles de Sabor de Arábica Distintivos | +1.3% | Nacional; concentrado en Toronto, Vancouver, Montreal | Largo plazo (≥ 4 años) |
| Preferencia por Café Recién Molido en Cafeterías | +1.0% | Nacional; concentración en el canal horeca en Ontario y Quebec | Corto plazo (≤ 2 años) |
| Tendencia hacia Cápsulas y Monodosis de Café | +1.5% | Nacional; canales domésticos y de oficina en todas las provincias | Mediano plazo (2-4 años) |
| Demanda de Soluciones de Café Instantáneo Convenientes | +0.9% | Nacional; índice más alto en el Canadá Atlántico y las provincias de las Praderas | Corto plazo (≤ 2 años) |
| Diversificación de Mezclas de Café por Origen | +0.7% | Nacional; impulsado por la cadena de suministro en los centros de tostado de Ontario y Quebec | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia por el Café Premium de Origen Único
El consumo de café de especialidad ha superado a un público reducido en el mercado de café de Canadá. En 2025, el 56% de los canadienses consumió café de especialidad en la semana anterior, frente al 37% de una década atrás, y la participación alcanzó el 75% entre los consumidores de 18 a 24 años, según la Asociación de Café de Canadá. Este cambio da a los tostadores más margen para vender granos trazables y perfiles de tueste distintivos. También otorga mayor valor a la información clara sobre el origen y a las relaciones entre tostadores, cafeterías y proveedores. Quebec muestra una mayor compra de grano entero que el patrón nacional, lo que es coherente con la influencia de la cultura de las cafeterías en el consumo premium en el hogar. El mercado de café de Canadá puede beneficiarse cuando los operadores traducen este interés en ofertas premium accesibles, en lugar de tratar el café de especialidad como un nicho urbano limitado.
Preferencia por Café Recién Molido en Cafeterías
El café recién molido sigue siendo importante en las cafeterías porque la calidad de la preparación continúa influyendo en cómo los clientes valoran una compra de café. El Café Molido tradicional preparado en lotes representó la mayor parte de las porciones de café en el sector de servicios de alimentación de Canadá en 2025, según Circana. Los operadores de cafeterías están, por tanto, mejorando los equipos de espresso y preparación, al tiempo que mantienen el café en lotes como formato principal. Tim Hortons actualizó los equipos de espresso en más de 800 establecimientos a finales de 2025 e informó de un crecimiento del 10% en bebidas frías en el cuarto trimestre, según Restaurant Brands International. Para las cafeterías independientes, la rotación de selecciones de tueste y los lotes de origen único pueden diferenciar un producto cotidiano sin cambiar la rutina básica de la cafetería. Estas decisiones ayudan al mercado de café de Canadá a mantener su relevancia en el sector de servicios de alimentación mientras las bebidas frías ganan protagonismo.
Tendencia hacia Cápsulas y Monodosis de Café
Las monodosis dan a las grandes marcas una forma práctica de mantenerse presentes en hogares donde los consumidores también están probando el café de especialidad. El formato combina la comodidad con un sistema cerrado de cafetera y cápsulas, lo que fomenta la compra repetida. Keurig Dr Pepper Canada lanzó el Keurig Coffee Collective en febrero de 2026 como su primera gama de cápsulas premium. La empresa también introdujo AltaRounds para el nuevo sistema Keurig Alta, utilizando un recubrimiento de base vegetal y sin plástico ni aluminio. La aceptación de las cápsulas K-Cup en el programa Blue Box de Ontario aumenta la importancia de las opciones de recolección y materiales para el mercado de café de Canadá. Los proveedores de mayor escala están mejor posicionados para vincular la innovación en cápsulas con el trabajo de cumplimiento normativo necesario para abordar las preocupaciones de los consumidores sobre los residuos.
Demanda de Soluciones de Café Instantáneo Convenientes
El Café Instantáneo sirve a los consumidores que buscan una opción de preparación sencilla y de menor costo, pero también se está adaptando para ocasiones frías y premium. Los concentrados líquidos y las variedades con sabores amplían su uso en ocasiones tanto calientes como con hielo. Nestlé Canada introdujo los Concentrados de Espresso NESCAFÉ en julio de 2025 para la preparación de café con hielo. Este tipo de producto amplía el papel del café soluble más allá de un formato de valor convencional. También puede limitar la sustitución hacia cápsulas y formatos listos para beber al ofrecer una forma sencilla de preparar café con hielo en casa. La comodidad y la variedad de formatos mantienen al Café Instantáneo relevante en todo el mercado de café de Canadá.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de la Certificación de Café Sostenible | -0.8% | Nacional; carga desproporcionada sobre los microtostadores de Ontario y Quebec | Mediano plazo (2-4 años) |
| Fluctuación de los Tipos de Cambio para las Importaciones de Café | -0.9% | Nacional; amplificado en Alberta y Columbia Británica debido a bases de tostadores más pequeñas | Corto plazo (≤ 2 años) |
| Preocupaciones Medioambientales por el Envasado de Monodosis | -0.6% | Nacional; presión regulatoria concentrada en Columbia Británica, Quebec, Ontario | Mediano plazo (2-4 años) |
| Riesgos Climáticos en las Principales Regiones Productoras de Café | -1.5% | Cadena de suministro global; afecta a todos los canales de importación canadienses | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de la Certificación de Café Sostenible
Los costos de certificación pueden ser difíciles de asumir para los pequeños tostadores que desean hacer declaraciones medioambientales o sociales. La carga de costos incluye tarifas de certificación, documentación, coordinación con proveedores y cambios en el envasado. Fairtrade Canada ofrece un programa diseñado para microtostadores, lo que indica que las empresas más pequeñas necesitan una vía adaptada a su escala [3]. Rainforest Alliance también señala que los costos de certificación varían según el solicitante y los requisitos del programa. Para las empresas más pequeñas, estos costos pueden reducir los fondos disponibles para equipos, personal y marketing. El mercado de café de Canadá puede seguir respaldando productos certificados, pero el costo de cumplir los requisitos puede hacer que la participación sea desigual entre los tostadores.
Fluctuación de los Tipos de Cambio para las Importaciones de Café
Los movimientos del tipo de cambio afectan a los costos del café porque las compras de café verde generalmente se denominan en dólares estadounidenses. El dólar canadiense cotizó cerca de 0,69 USD a principios de 2025, lo que aumentó los costos de importación cuando los precios del café ya eran elevados. El Banco de Canadá señaló que la depreciación del tipo de cambio vinculada a la incertidumbre comercial puede aumentar el costo de los bienes importados. Esta presión es particularmente difícil para los tostadores que tienen una capacidad limitada para cubrir la exposición cambiaria o negociar contratos a más largo plazo. Puede llevar a precios minoristas más altos, tamaños de envase más pequeños o cambios en la combinación de productos. El mercado de café de Canadá sigue expuesto porque el consumo doméstico depende del café verde importado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Café Molido Ancla el Volumen, el Café Listo para Beber Redefine el Crecimiento en Valor
El Café Molido representó el 35,23% del tamaño del mercado de café de Canadá en 2026, mientras que se proyecta que el café Listo para Beber crezca a una CAGR del 9,21% hasta 2032. El Café Molido sigue vinculado a la preparación doméstica rutinaria mediante cafeteras de goteo, prensas francesas y métodos de vertido. También se beneficia de los consumidores que optan por tuestes de especialidad y productos de origen único. El café de grano entero mantiene una posición premium más reducida, con mayor demanda en Quebec. Este formato favorece a los compradores que valoran moler en casa y conocer el origen del tueste.
El café Listo para Beber está ganando impulso a través del cold brew, las declaraciones funcionales, los formatos enlatados, las opciones con menos azúcar, la proteína añadida, la leche de avena y los sabores inspirados en cafeterías. Kerry identificó estos atributos como señales destacadas dentro de la demanda canadiense de café listo para beber. El Café Instantáneo y las cápsulas satisfacen necesidades diferentes pero complementarias. El Café Instantáneo aborda el valor y la preparación sencilla con hielo, mientras que las cápsulas ofrecen un sistema de conveniencia controlado. El mercado de café de Canadá utiliza el desarrollo de productos para cubrir tanto el café caliente cotidiano como las ocasiones frías portátiles. Esta combinación ofrece a los proveedores varias formas de responder a la sensibilidad al precio sin depender de un único formato.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Origen: El Dominio de las Mezclas Enmascara un Cambio Estructural hacia la Especialidad
El café de Origen Mixto representó el 72,37% del tamaño del mercado de café de Canadá en 2026 y está creciendo a una CAGR del 8,84% hasta 2032. Las marcas nacionales y las marcas propias utilizan el abastecimiento de múltiples orígenes para mantener un perfil de sabor familiar y consistente. Este modelo sigue siendo útil cuando los precios de los insumos o la disponibilidad cambian entre los países productores. Las mezclas funcionales, las cápsulas de origen mixto con sabores y los productos de valor también ayudan a mantener la relevancia del segmento. La escala de los productos de origen mixto los hace importantes en los lineales del comercio minorista convencional.
Los productos de origen único y de especialidad tienen una base más pequeña, pero respaldan compras de mayor valor. Su atractivo está vinculado a la trazabilidad, el carácter del tueste, los menús de las cafeterías y los compradores que buscan una experiencia de producto más específica. Las cafeterías independientes de Vancouver, Toronto y Montreal han contribuido a convertir el café de origen único en una parte habitual de las compras en el sector de servicios de alimentación. Este canal ofrece a los tostadores más pequeños una demanda más predecible que las ventas minoristas ocasionales por sí solas. El mercado de café de Canadá puede acomodar tanto la consistencia de las mezclas como la elección de especialidad, aunque los dos formatos requieren enfoques diferentes de abastecimiento y fijación de precios. Las ofertas de especialidad se diferencian por la trazabilidad, la calidad de la preparación y un perfil de sabor más específico.
Por Especie de Café: El Arábica Lidera, el Robusta Asciende por Razones de Oferta y Calidad
El Arábica representó el 57,88% del valor en 2026, lo que refleja su papel consolidado en el café premium, de especialidad y de servicios de alimentación. Sigue siendo especialmente importante en las ventas de origen único porque los consumidores lo asocian con una gama más amplia de características de sabor. Al mismo tiempo, las interrupciones en el suministro han aumentado el riesgo de costos para los tostadores que dependen del Arábica. Las recientes condiciones de suministro relacionadas con el clima han aumentado la atención al costo y la disponibilidad del Arábica. Esta presión afecta tanto a los vendedores de especialidad como a las marcas convencionales que utilizan mezclas con base de Arábica.
Se prevé que el Robusta crezca a una CAGR del 9,55% hasta 2032 a medida que mejora la calidad del procesamiento y los compradores buscan flexibilidad de costos. Reuters informó que los productores brasileños están mejorando el procesamiento y la calidad del Robusta en respuesta a condiciones de suministro más ajustadas. Los tostadores canadienses pueden utilizar el Robusta en productos de espresso y mezclas donde se adapte al perfil previsto. La Liberica y otras especies siguen siendo limitadas, pero están presentes en tiendas de especialidad que atienden a comunidades de la diáspora en Ontario y Columbia Británica. Por tanto, es probable que el mercado de café de Canadá mantenga el Arábica como su principal especie premium, al tiempo que amplía el papel del Robusta. El cambio está impulsado tanto por las necesidades de suministro como por la experimentación de los consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: El Canal Minorista Domina el Volumen, el Canal Horeca se Acelera
El canal minorista representó el 81,29% del valor en 2026, lo que refleja el papel de los supermercados, tiendas de comestibles, minoristas especializados y pedidos en línea en las compras domésticas de café. Los supermercados e hipermercados siguen siendo el principal canal de volumen para las marcas conocidas y las marcas propias. Las suscripciones en línea proporcionan una vía creciente para que los tostadores de especialidad lleguen a compradores recurrentes. El comercio minorista en línea se identifica como un canal de especialidad útil para los compradores que comparan perfiles de tueste, orígenes y certificaciones. Esto da a los consumidores mayor acceso a la información del producto antes de la compra.
Se prevé que el canal horeca crezca a una CAGR del 9,47% hasta 2032 a medida que las visitas a cafeterías y las bebidas a base de espresso ganan importancia. Tim Hortons continuó expandiendo su experiencia de cafetería y plataforma de bebidas. Las cafeterías ayudan a los consumidores a descubrir formatos premium y de especialidad que pueden tener menos impacto en un lineal de supermercado. También ofrecen a las bebidas listas para beber, frías y de espresso una vía visible hacia la prueba. El mercado de café de Canadá depende del canal minorista para el volumen doméstico habitual y del canal horeca para la experiencia premium y la innovación en menús. Ambos canales siguen conectados porque los formatos exitosos de las cafeterías pueden trasladarse posteriormente a productos minoristas.
Análisis Geográfico
Ontario desempeña un papel destacado en el mercado de café de Canadá debido al tamaño de la base de comercio minorista de alimentos y servicios de alimentación del Gran Toronto. Ontario y Columbia Británica son los mercados regionales comercialmente más significativos para la actividad de tostado y especialidad. Ontario también se beneficia de un denso grupo de minoristas nacionales, operadores de cafeterías y distribuidores. Esto lo convierte en una ubicación práctica para el lanzamiento de nuevos productos, incluidas cápsulas premium y café listo para beber. También concentra el trabajo de cumplimiento normativo asociado a los sistemas de recolección de envases.
Columbia Británica es un mercado de especialidad importante, particularmente en Vancouver y Victoria. Su consolidada cultura de cafeterías respalda el interés en tostadores independientes, formatos premium y envases sostenibles. La provincia cuenta con un entorno establecido para iniciativas de reciclaje, lo que ofrece a los fabricantes una base útil para probar programas de recolección y envasado. La base de consumidores de Columbia Británica puede convertirla en un punto de entrada útil para marcas internacionales que buscan visibilidad en el café premium.
Quebec sigue siendo distintiva porque la preparación en el hogar y la cultura de cafeterías influyen en las preferencias de productos. La compra de café en grano entero y las compras en boutiques de especialidad son más frecuentes entre los usuarios de máquinas de espresso en la provincia. Nespresso amplió su programa de reciclaje de bolsas verdes a todos los municipios de Quebec en julio de 2025 mediante una asociación con Éco Entreprises Québec. Alberta y el Atlántico canadiense añaden mayor margen de crecimiento, identificando una demanda urbana joven en Calgary y Edmonton, así como interés en especialidades en Halifax. El mercado de café de Canadá no es uniforme entre provincias, por lo que los productos, los precios y la distribución deben reflejar las rutinas locales de consumo de café.
Panorama Competitivo
El mercado de café de Canadá está moderadamente fragmentado, con Keurig Dr Pepper Canada, Kraft Heinz Canada y Nestlé Canada manteniendo posiciones sólidas a través de marcas, distribución y ecosistemas de productos. Keurig se ha centrado en la profundidad del sistema de cápsulas, las entradas premium y los cambios en el envasado. En abril de 2026, Keurig Dr Pepper y Nestlé USA ampliaron su asociación estratégica para la fabricación y distribución de cápsulas K-Cup de Starbucks en los Estados Unidos y Canadá. Kraft Heinz continúa utilizando Maxwell House y Nabob en Café Molido, formatos instantáneos y cápsulas. Nestlé Canada combina los formatos accesibles de NESCAFÉ con el posicionamiento premium de Nespresso y su programa de reciclaje.
Los nuevos competidores están desafiando a los proveedores establecidos a través del diseño de productos y la distribución local. NEXE Innovations reportó 315.000 envíos de cápsulas compostables certificadas por BPI acumulados hasta febrero de 2026 e introdujo 8 nuevos productos. Single Cup Coffee lanzó en julio de 2026 cápsulas comercialmente compostables, certificadas por BPI y libres de PFAS que funcionan con las cafeteras Keurig. Estos productos demuestran que las opciones de materiales pueden convertirse en un punto de competencia en lugar de ser únicamente una cuestión de cumplimiento normativo.
Lavazza es un competidor internacional con un enfoque canadiense más amplio que incluye Kicking Horse Coffee, asociaciones culturales y visibilidad de productos. En septiembre de 2026, Lavazza firmó un acuerdo plurianual con el Festival Internacional de Cine de Toronto hasta 2028 como socio presentador de gala y socio oficial de café. Su estrategia está orientada al reconocimiento de marca premium en lugar de la competencia por precio únicamente. Las empresas que pueden abordar la reciclabilidad, ofrecer un propósito de producto claro y mantener un abastecimiento fiable tienen una base más sólida para competir. El mercado de café de Canadá sigue dejando espacio para los participantes más pequeños porque la demanda de los consumidores se distribuye entre supermercados, cafeterías, productos de especialidad y ventas directas en línea.
Líderes de la Industria del Café de Canadá
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Keurig Dr Pepper Inc.
-
The J. M. Smucker Company
-
Luigi Lavazza S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: Keurig Dr Pepper y Nestlé USA ampliaron su asociación estratégica para la fabricación y distribución de cápsulas K-Cup de Starbucks en los Estados Unidos y Canadá, añadiendo programas de distribución ampliados y compromisos de innovación bajo la licencia global de Starbucks en el hogar de Nestlé.
- Marzo de 2026: Keurig introdujo AltaRounds, cápsulas monodosis sin plástico ni aluminio fabricadas con un recubrimiento de base vegetal para el nuevo sistema de preparación Keurig Alta. Se espera que las cápsulas obtengan la certificación compostable BPI y representan una innovación significativa en el envasado de monodosis.
- Julio de 2025: Nestlé Canada lanzó los Concentrados de Espresso NESCAFÉ, una base de espresso líquido para café con hielo dirigida a la Generación Z, disponible en los principales minoristas de todo el país en las variedades Negro y Vainilla Dulce, tras ensayos exitosos en Australia y los Estados Unidos.
Alcance del Informe del Mercado de Café de Canadá
El Mercado de Café de Canadá comprende la venta de productos de café de grano entero, molido, instantáneo, listo para beber y en cápsulas de las especies Arábica, Robusta, Liberica y otras, segmentados por ofertas de café de origen único/especialidad y mezclas para el consumo minorista y en servicios de alimentación. El Mercado de Café de Canadá está Segmentado por Tipo de Producto (Grano Entero, Café Molido, Café Instantáneo, Listo para Beber y Cápsulas de Café), por Origen (Origen Único/Especialidad y Mixto), por Especie de Café (Arábica, Robusta, Liberica y Otras Especies de Café), y por Canal de Distribución (Canal Horeca y Canal Minorista). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas).
| Grano Entero |
| Café Molido |
| Café Instantáneo |
| Listo para Beber |
| Cápsulas de Café |
| Arábica |
| Robusta |
| Liberica |
| Otras Especies de Café |
| Origen Único/Especialidad |
| Mixto |
| Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Minoristas Especializados | |
| Comercio Minorista en Línea | |
| Otros Canales Minoristas |
| Por Tipo de Producto | Grano Entero | |
| Café Molido | ||
| Café Instantáneo | ||
| Listo para Beber | ||
| Cápsulas de Café | ||
| Por Especie de Café | Arábica | |
| Robusta | ||
| Liberica | ||
| Otras Especies de Café | ||
| Por Origen | Origen Único/Especialidad | |
| Mixto | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Minoristas Especializados | ||
| Comercio Minorista en Línea | ||
| Otros Canales Minoristas | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las ventas de café en Canadá?
Se prevé que el mercado de café de Canadá crezca a una CAGR del 8,54% de 2027 a 2032 y alcance los 7,73 mil millones de USD en 2032.
¿Qué producto de café se espera que crezca más rápido en Canadá?
Se proyecta que el café Listo para Beber crezca a una CAGR del 9,21% hasta 2032, respaldado por el cold brew, los productos funcionales y los formatos enlatados.
¿Por qué el Café Molido sigue siendo importante en Canadá?
El Café Molido representó el 35,23% del valor en 2026 y sigue estrechamente vinculado a la preparación doméstica rutinaria y al café en lotes de las cafeterías.
¿Qué canal de ventas lidera las compras de café en Canadá?
El Canal Minorista representó el 81,29% del valor en 2026 porque los supermercados, tiendas de comestibles, minoristas especializados y vendedores en línea satisfacen la demanda doméstica habitual.