
Tamaño y Participación del Mercado de Servicios Gestionados de Recuperación ante Ransomware
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.15 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.97 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Recuperación ante Ransomware por Mordor Intelligence
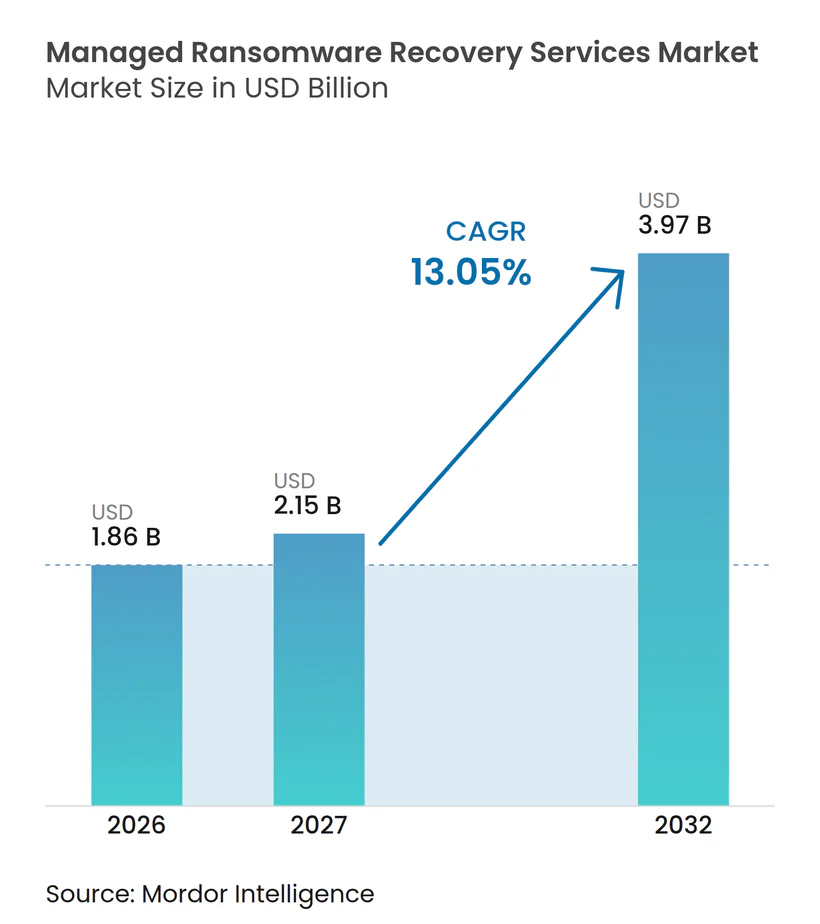
Se proyecta que el tamaño del mercado de servicios gestionados de recuperación ante ransomware se expanda desde 1,86 mil millones de USD en 2026 y 2,15 mil millones de USD en 2027 hasta 3,97 mil millones de USD para 2032, registrando un CAGR del 13,05% entre 2027 y 2032. El mercado de servicios gestionados de recuperación ante ransomware está respaldado por organizaciones que trasladan el trabajo de recuperación de los equipos de TI internos a proveedores especializados que pueden restaurar sistemas, preservar evidencias y gestionar los efectos más amplios de un ataque. Los eventos de ransomware ahora combinan habitualmente cifrado, robo de datos y presión sobre clientes u otras partes interesadas, lo que hace que una simple restauración de archivos sea insuficiente. El mercado de servicios gestionados de recuperación ante ransomware también se beneficia de las regulaciones y los requisitos de seguros que exigen procedimientos de recuperación probados, copias de seguridad inmutables y objetivos de recuperación documentados. Los proveedores están respondiendo combinando detección de amenazas, contención, recuperación de identidades y restauración en un único servicio, mientras que los proveedores más pequeños enfrentan presiones de costos y talento. Estas condiciones crean espacio para servicios de recuperación repetibles y asistidos por automatización, especialmente donde las organizaciones tienen capacidad forense interna limitada. El mercado de servicios gestionados de recuperación ante ransomware recompensa a los proveedores que pueden hacer que el trabajo de recuperación complejo sea más fácil de probar y gestionar.
Conclusiones Clave del Informe
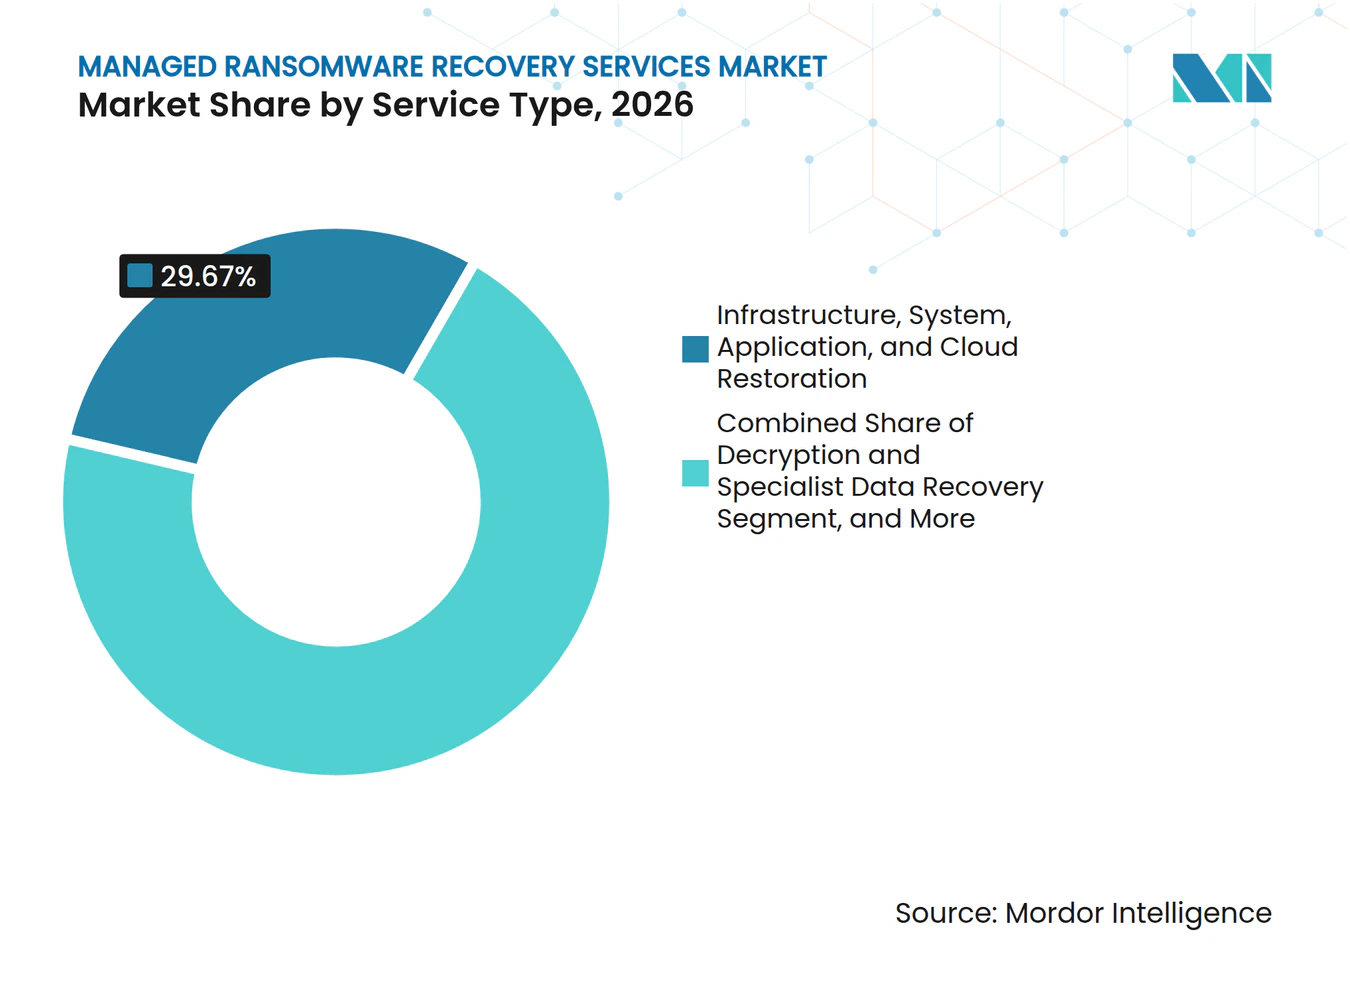
- Por tipo de servicio, la Restauración de Infraestructura, Sistemas, Aplicaciones y Nube representó el 29,67% del mercado de servicios gestionados de recuperación ante ransomware en 2026 y se proyecta que se expanda a un CAGR del 14,43% hasta 2032.
- Por modelo de entrega, la Respuesta a Incidentes Remota representó el 46,32% de la participación en 2026, mientras que la Entrega Híbrida se proyecta que se expanda a un CAGR del 14,73% hasta 2032.
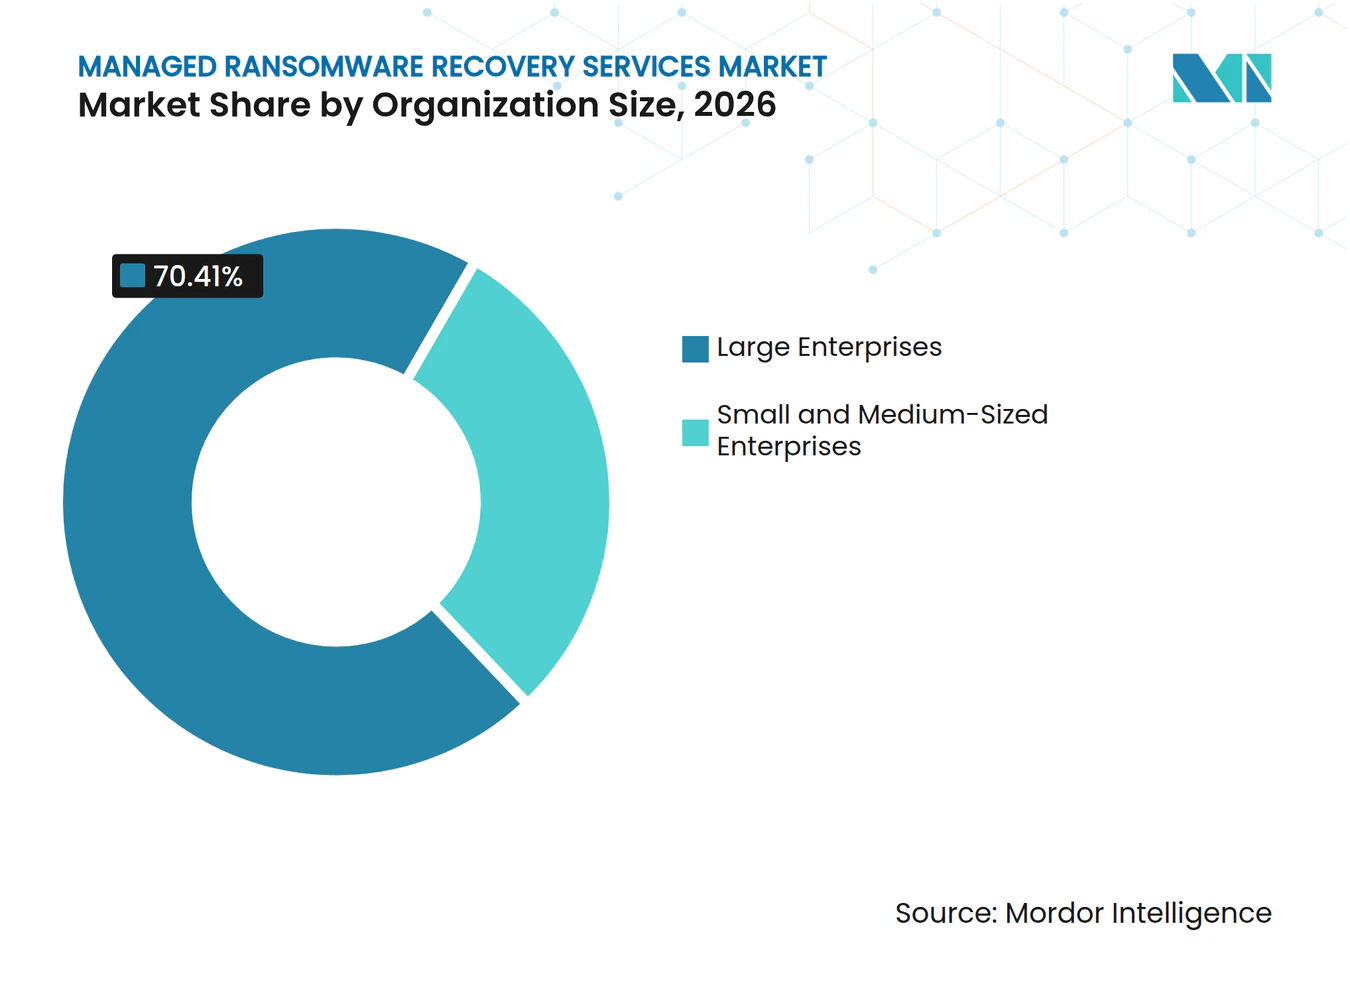
- Por tamaño de organización, las Grandes Empresas representaron el 70,41% del mercado de servicios gestionados de recuperación ante ransomware en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandan a un CAGR del 15,03% hasta 2032.
- Por sector industrial, el BFSI representó el 26,57% de la participación en 2026, mientras que Salud y Ciencias de la Vida se proyecta que se expanda a un CAGR del 15,33% hasta 2032.
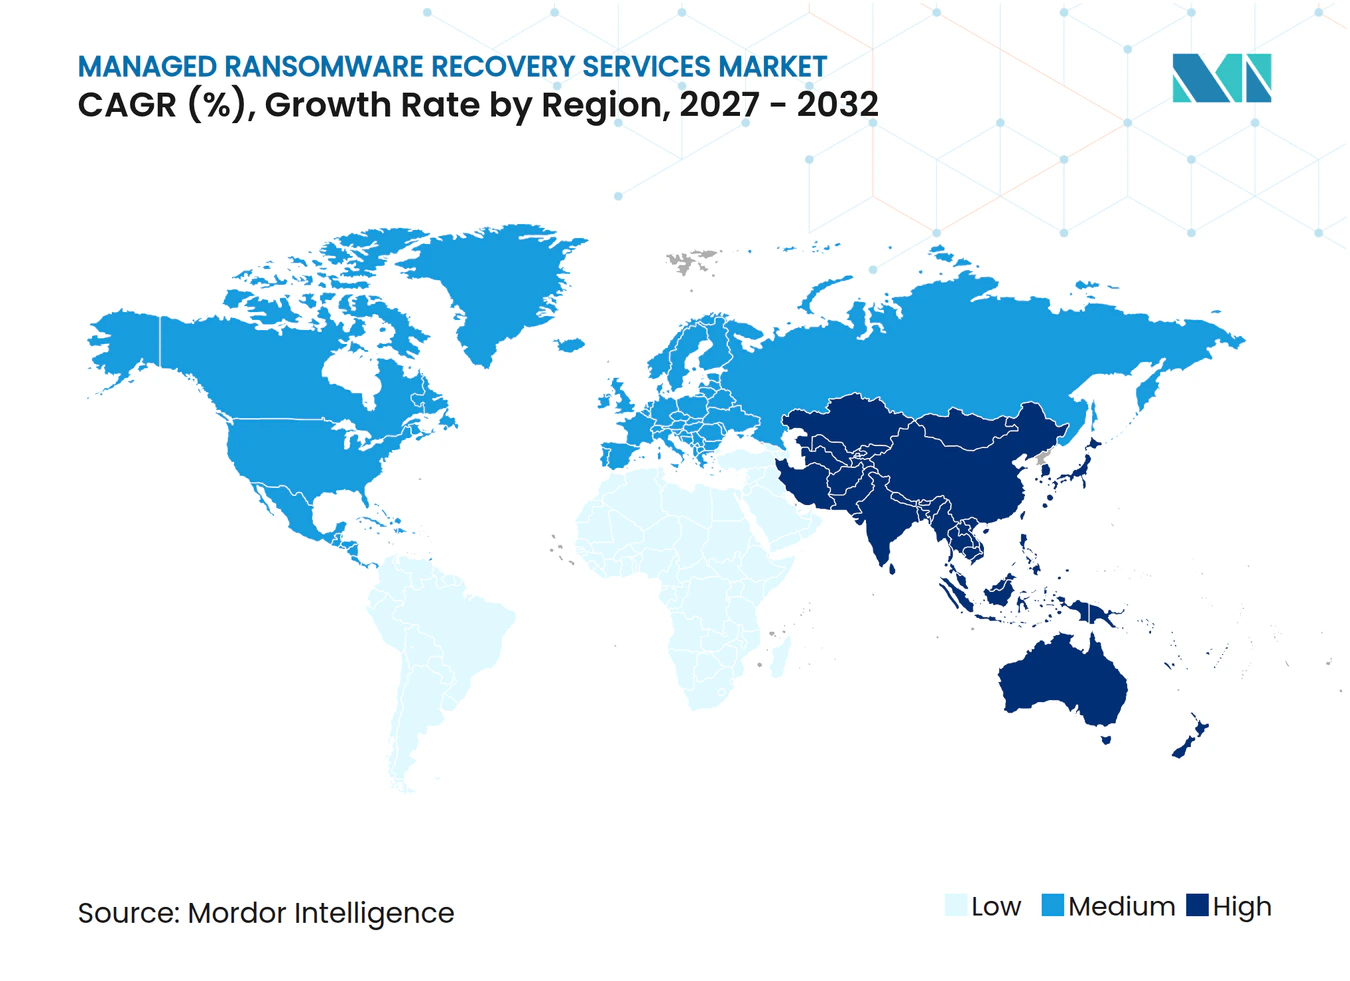
- Por geografía, América del Norte representó el 36,21% del mercado de servicios gestionados de recuperación ante ransomware en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 16,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Ataques de Doble y Triple Extorsión | +4.2% | Global, con América del Norte y Europa más expuestas | Corto plazo (≤ 2 años) |
| Presión Regulatoria para una Recuperación Cibernética Probada | +2.8% | UE, América del Norte, núcleo de Asia-Pacífico, incluidos Australia e India, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de Cargas de Trabajo en la Nube y Multinube | +2.1% | Global, mayor en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| La Focalización en Copias de Seguridad Crea Demanda de Recuperación Inmutable | +1.8% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Las Rutas de Ataque Centradas en la Identidad Aumentan la Complejidad de la Recuperación | +1.1% | Global, principalmente en entornos de grandes empresas | Mediano plazo (2-4 años) |
| La Preparación para la Recuperación se Convierte en un Requisito a Nivel Directivo y de Seguros | +0.9% | América del Norte y UE, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Ataques de Doble y Triple Extorsión
El mercado de servicios gestionados de recuperación ante ransomware está moldeado por métodos de extorsión que requieren mucho más que descifrar archivos. Arctic Wolf informó que el 96% de los casos de ransomware implicaron robo de datos, lo que significa que una restauración exitosa del sistema puede dejar aún a una organización expuesta a riesgos de divulgación y reputacionales. Por lo tanto, los clientes necesitan preservación forense, monitoreo de la web oscura, coordinación legal y apoyo para las decisiones de comunicación junto con la recuperación técnica. Check Point Research identificó 85 grupos activos de ransomware y 45 actores recién observados en 2025, lo que añade incertidumbre a las negociaciones y la planificación de incidentes. El alcance más amplio de estos eventos favorece a los proveedores contratados que pueden contener un ataque y guiar el proceso de recuperación desde la primera respuesta hasta la restauración. El mercado de servicios gestionados de recuperación ante ransomware valora cada vez más esta amplia capacidad de gestión de incidentes y la clara responsabilidad que conlleva.
Presión Regulatoria para una Recuperación Cibernética Probada
El mercado de servicios gestionados de recuperación ante ransomware también está siendo influenciado por normativas que convierten la preparación para la recuperación en una obligación documentada. La Ley de Resiliencia Operativa Digital de la Unión Europea ha sido aplicada desde el 17 de enero de 2025 y exige que las entidades financieras mantengan y prueben los procedimientos de continuidad del negocio de TIC, copias de seguridad y recuperación. El marco de notificación de pagos de ransomware de Australia exige que ciertas entidades notifiquen un pago o la recepción de una demanda en un plazo de 72 horas, reforzando la necesidad de una gestión organizada de incidentes. Nueva York amplió los requisitos de notificación de incidentes de ciberseguridad y divulgación de pagos de ransomware para corporaciones municipales y autoridades públicas a partir del 26 de julio de 2025. Estas obligaciones hacen que una evaluación de recuperación puntual sea menos útil que una relación continua que incluya pruebas, registros y responsabilidades definidas. DORA y las normativas europeas relacionadas son especialmente importantes para las organizaciones de servicios financieros e infraestructuras críticas que deben demostrar a los supervisores que los procedimientos de recuperación funcionan en la práctica. El mercado de servicios gestionados de recuperación ante ransomware genera demanda recurrente cuando se debe mantener evidencia de recuperación.
Expansión de Cargas de Trabajo en la Nube y Multinube
Los entornos de nube y multinube están aumentando el número de sistemas que deben recuperarse conjuntamente tras un ataque. Microsoft documentó una ruta de ataque de Storm-0501 en la que cuentas de sincronización comprometidas permitieron el movimiento desde Active Directory hacia Microsoft Entra ID y luego hacia privilegios de nube más amplios. Un equipo de recuperación debe, por lo tanto, abordar la infraestructura local, las identidades en la nube, las aplicaciones y los servicios vinculados en lugar de tratarlos como tareas separadas. Commvault extendió Cleanroom Recovery a AWS en 2025 junto con el soporte existente para Azure, ofreciendo entornos de recuperación aislados para cargas de trabajo en la nube. ITR informó que el sector de copias de seguridad y recuperación de Japón se expandió un 9,7% en el año fiscal 2025 a medida que los entornos híbridos, multinube y de SaaS aumentaron la complejidad de la recuperación. El lanzamiento en 2026 por parte de KDDI iret de 3 servicios de recuperación en Oracle Cloud Infrastructure muestra cómo los proveedores regionales están adaptando sus servicios donde las empresas no pueden construir internamente arquitecturas de copia de seguridad multinube resilientes. El mercado de servicios gestionados de recuperación ante ransomware tiene, por lo tanto, una necesidad creciente de proveedores que coordinen la recuperación en todos los entornos.
La Focalización en Copias de Seguridad Crea Demanda de Recuperación Inmutable
Los atacantes apuntan cada vez más al entorno de copias de seguridad que las organizaciones esperan utilizar para la restauración. La focalización en los sistemas de copia de seguridad puede dejar a las organizaciones incapaces de restaurar operaciones críticas incluso cuando existen copias de seguridad. El almacenamiento inmutable y los entornos de recuperación aislados se están convirtiendo, por lo tanto, en requisitos centrales para un plan de recuperación fiable. Sophos encontró que el 54% de las organizaciones atacadas utilizaron copias de seguridad para restaurar datos, lo que demuestra que tener una copia de seguridad no garantiza un proceso de recuperación utilizable.[1] Esta brecha respalda los servicios que verifican la integridad de las copias de seguridad, aíslan copias limpias y realizan la restauración bajo condiciones de incidente. También favorece a los proveedores que hacen de las pruebas de recuperación parte de un servicio regular en lugar de una actividad exclusiva para emergencias. El mercado de servicios gestionados de recuperación ante ransomware se fortalece cuando esas pruebas identifican debilidades antes de un ataque.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Ingenieros de Recuperación y Especialistas Forenses | -1.8% | Global, más aguda en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Alto Costo e Incertidumbre Económica de los Compromisos de Recuperación Complejos | -1.2% | Global, desproporcionado para los segmentos de pymes | Mediano plazo (2-4 años) |
| Restricciones de Integridad de Evidencias y Acceso Transfronterizo a Datos | -0.7% | UE, núcleo de Asia-Pacífico, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Desviación del Manual de Recuperación en Dependencias de SaaS y Nativas de la Nube | -0.5% | Global, especialmente en entornos con alta presencia multinube | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Ingenieros de Recuperación y Especialistas Forenses
El mercado de servicios gestionados de recuperación ante ransomware enfrenta una oferta limitada de personas que puedan liderar trabajos de recuperación complejos. Fortinet informó una brecha global en la fuerza laboral de ciberseguridad de 4,7 millones de profesionales en 2025. ISACA encontró que el 55% de los equipos de ciberseguridad tenían personal insuficiente y el 65% tenía puestos sin cubrir. El estudio del gobierno del Reino Unido de 2025 encontró que el 30% de las empresas tenían brechas de habilidades avanzadas que incluían análisis forense.[2] El trabajo de recuperación requiere capacidades escasas en manejo de evidencias, reconstrucción de Active Directory, recuperación de identidades en la nube y documentación lista para aseguradoras. Los proveedores que escalan demasiado rápido pueden asignar personal menos experimentado a casos difíciles, lo que puede prolongar la recuperación y crear errores en el manejo de evidencias. Esta restricción está fomentando manuales estandarizados y triaje asistido por automatización que reservan a los especialistas sénior para las tareas que requieren su criterio.
Alto Costo e Incertidumbre Económica de los Compromisos de Recuperación Complejos
El trabajo de recuperación complejo sigue siendo difícil de presupuestar porque el alcance final a menudo solo aparece después de que comienza un incidente. Las demandas de rescate, los servicios profesionales, el asesoramiento legal, la notificación a clientes y las comunicaciones de crisis pueden generar costos sustanciales para un comprador. El asesoramiento legal, la notificación a clientes, las comunicaciones de crisis y los servicios de restauración pueden añadir costos sustanciales a la respuesta. Para las pequeñas y medianas empresas, un contrato de retención completo o un compromiso de recuperación puede consumir una parte significativa del presupuesto de TI. Los compradores también tienen dificultades para comparar propuestas cuando los proveedores definen el alcance de la recuperación de manera diferente, y las dependencias ocultas de SaaS o la nube aparecen después de que se firma el contrato. Estas condiciones pueden retrasar las decisiones de compra incluso cuando los compradores reconocen los riesgos operativos de depender de una recuperación autogestionada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Restauración en la Nube Apoya la Participación y la ExpansiónLa Restauración de Infraestructura, Sistemas, Aplicaciones y Nube representó el 29,67% de la participación del mercado de servicios gestionados de recuperación ante ransomware en 2026 y se proyecta que se expanda a un CAGR del 14,43% hasta 2032. Su posición refleja la necesidad de reconstruir entornos completos en infraestructura híbrida y activos en la nube tras un incidente de ransomware. El trabajo a menudo incluye servidores, aplicaciones, máquinas virtuales, configuraciones en la nube y los servicios de identidad que los conectan. Las organizaciones requieren cada vez más una ubicación limpia y aislada donde los sistemas restaurados puedan probarse antes de volver a producción. Google Cloud, Rubrik y Commvault han promovido entornos de recuperación aislados en la nube que respaldan este enfoque. El mercado de servicios gestionados de recuperación ante ransomware, en consecuencia, otorga más valor a los proveedores que pueden restaurar un servicio empresarial, no simplemente recuperar archivos individuales.
La Evaluación de Emergencia, el Triaje, la Contención y la Erradicación siguen siendo la primera etapa de un compromiso de recuperación y pueden exigir precios premium porque la organización necesita orientación urgente. Los programas de retención convierten parte de este trabajo en un servicio recurrente planificado estableciendo contactos, procedimientos y acceso antes de un ataque. El Análisis Forense Digital y la Preservación de Evidencias se han vuelto más importantes donde las normas de notificación requieren un registro del incidente y una cadena de custodia fiable. El Descifrado y la Recuperación Especializada de Datos sigue siendo relevante cuando las copias inmutables faltan o están incompletas, aunque el uso más amplio de copias de seguridad protegidas puede limitar su papel a largo plazo. La Recuperación de Identidades, Directorios y Accesos se está convirtiendo en una especialidad separada porque un atacante puede retener el acceso a través de sistemas de directorio e identidad después de una restauración de infraestructura. El lanzamiento de Okta Recovery de Rubrik en 2025 amplió su soporte de recuperación de identidades en Active Directory, Entra ID y Okta. Los roles de recuperación documentados en estos servicios ayudan a los compradores a pasar de un enfoque reactivo a un acuerdo de recuperación gestionada definido.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega:
La Entrega Híbrida Combina Trabajo Remoto e In SituLa Respuesta a Incidentes Remota representó el 46,32% de la participación del mercado de servicios gestionados de recuperación ante ransomware en 2026. Atrae a los compradores porque un especialista puede comenzar el triaje rápidamente a través de un portal seguro sin necesidad de desplazarse a la ubicación afectada. Las herramientas remotas también se adaptan a las plataformas de recuperación conectadas a sistemas en la nube, copias de seguridad y datos de seguridad centralizados. Muchos compromisos de retención comienzan de esta manera, permitiendo a las organizaciones activar un proceso de respuesta acordado poco después de una alerta. El modelo puede reducir el costo de una fase inicial de evaluación y contención. Sigue siendo especialmente práctico cuando los sistemas empresariales son accesibles y el trabajo de recuperación no requiere intervención física.
La Entrega Híbrida se proyecta que se expanda a un CAGR del 14,73% hasta 2032, la tasa más alta entre los modelos de entrega. Combina el triaje forense remoto con trabajo in situ específico para la preservación de evidencias, la recuperación de hardware o los entornos de tecnología operativa. El Despliegue en Campo In Situ sigue siendo necesario en entornos de fabricación, salud y otros donde el aislamiento de red impide el acceso remoto o donde la evidencia debe recopilarse en persona. NCC Group y Dragos lanzaron un contrato de retención de convergencia de TI y TO en noviembre de 2025, combinando análisis forense digital y respuesta a incidentes con conocimiento de tecnología operativa.[3] El mercado de servicios gestionados de recuperación ante ransomware se beneficia de este modelo porque los clientes pueden evitar un equipo in situ prolongado mientras mantienen acceso a intervención física para las etapas críticas. Los proveedores que pueden transferir trabajo entre equipos remotos e in situ en distintas jurisdicciones pueden ofrecer una calidad de servicio más consistente. El mercado de servicios gestionados de recuperación ante ransomware recompensa un modelo de entrega que mantiene la toma de decisiones consistente a través de estas transferencias. El enfoque es especialmente relevante donde la recuperación debe cubrir sistemas corporativos y activos operativos en el mismo evento.
Por Tamaño de Organización:
Los Servicios Gestionados se Extienden a las Empresas Más PequeñasLas Grandes Empresas representaron el 70,41% de la participación en 2026. Estas organizaciones tienen amplias superficies de ataque, alta exposición a demandas de rescate y presupuestos establecidos para contratos de retención de respuesta a incidentes. También gestionan entornos complejos que pueden incluir grandes bosques de Active Directory, varios proveedores de nube, aplicaciones SaaS y vínculos con la cadena de suministro. Un fallo en la recuperación puede interrumpir los servicios al cliente, las actividades reguladas y las operaciones en varias ubicaciones. Las grandes empresas son, por lo tanto, más propensas a mantener evaluaciones de preparación y objetivos de recuperación definidos antes de un incidente. Sus requisitos sostienen la demanda de proveedores que puedan coordinar la recuperación técnica, la preservación de evidencias, los informes ejecutivos y la documentación orientada a los reguladores.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 15,03% hasta 2032. Los servicios de suscripción y modulares hacen que las capacidades de recuperación especializadas sean más accesibles que un programa interno completamente dotado de personal. Commvault Guardian es un ejemplo de una oferta basada en retención diseñada para llevar servicios de preparación definidos a una base de clientes más amplia. Las aseguradoras también piden cada vez más a las empresas que documenten planes de recuperación y procesos de copia de seguridad probados como parte de las conversaciones sobre cobertura. JIPDEC informó que el 45,8% de las empresas japonesas experimentaron una infección de ransomware en 2026, mientras que el éxito de la recuperación fue del 44,2%, por debajo del 46% en 2025. Esto deja a muchas organizaciones más pequeñas con una razón práctica para buscar un proveedor que pueda validar la capacidad de recuperación antes de un evento. Los modelos de servicio que utilizan manuales estandarizados pueden mejorar el acceso sin requerir que el cliente emplee un gran equipo especializado.

Por Sector Industrial:
el BFSI Lidera Mientras la Salud Gana RitmoEl BFSI representó el 26,57% de la participación en 2026. Las organizaciones financieras han invertido durante mucho tiempo en respuesta a incidentes, continuidad del negocio y los controles necesarios para proteger los datos de clientes y transacciones. DORA añadió un requisito para que muchas entidades financieras de la UE prueben sus acuerdos de recuperación de TIC, reforzando el caso del soporte de recuperación externo preparado. Los fallos de recuperación en este sector pueden provocar interrupciones operativas, atención supervisora y pérdida de confianza entre clientes y contrapartes. Estas organizaciones a menudo prefieren contratos de retención que proporcionen roles definidos, procedimientos probados y un registro claro de cada paso de respuesta. El mercado de servicios gestionados de recuperación ante ransomware se beneficia de la necesidad del sector de mantener los sistemas críticos disponibles mientras cumple con estrictos requisitos de notificación y evidencia.
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 15,33% hasta 2032. Los registros electrónicos de salud y los sistemas clínicos conectados pueden ser difíciles de restaurar porque respaldan la atención al paciente sensible al tiempo. Check Point Research informó que la salud representó el 8% de las víctimas de ransomware listadas públicamente en el tercer trimestre de 2025. El costo del tiempo de inactividad es alto porque las interrupciones pueden afectar tanto la prestación de atención como los procesos administrativos. Las organizaciones de TI y Telecomunicaciones también necesitan un amplio soporte de recuperación porque sus entornos contienen extensa infraestructura de nube e identidad. La Fabricación sigue siendo un comprador significativo ya que el ransomware puede afectar tanto a los sistemas de tecnología de la información como a los de tecnología operativa. La Energía, los servicios públicos, el comercio minorista y el comercio electrónico generan mayor demanda donde los servicios críticos o los períodos de comercio intenso hacen inaceptable una interrupción prolongada.
Análisis Geográfico
Mercado de Servicios Gestionados de Recuperación ante Ransomware en América del Norte
América del Norte representó el 36,21% del tamaño del mercado de servicios gestionados de recuperación ante ransomware en 2026. Estados Unidos cuenta con una gran concentración de organizaciones reguladas y un mercado bien desarrollado para servicios de respuesta a incidentes contratados de forma permanente. Check Point Research informó que Estados Unidos representó el 51% de las víctimas de ransomware listadas públicamente en el tercer trimestre de 2025.[4] Canadá también contribuye a la demanda regional de soporte de recuperación gestionado. Los requisitos de notificación para infraestructuras críticas y empresas públicas también refuerzan la demanda de soporte de recuperación estructurado. Los requisitos de notificación de Nueva York extienden este enfoque de cumplimiento normativo a las corporaciones municipales y autoridades públicas.
Mercado de Servicios Gestionados de Recuperación ante Ransomware en Europa y América del Sur
Europa sigue siendo un importante centro de demanda, ya que el cumplimiento normativo y la exposición industrial hacen que los procedimientos de recuperación probados sean fundamentales. DORA ha reforzado la contratación formal de servicios de recuperación entre las entidades financieras desde enero de 2025. Alemania, el Reino Unido, Francia, Italia y España presentan una demanda sustancial por parte de organizaciones industriales, financieras y de telecomunicaciones. NCC Group inform que Europa representó el 26% de los ataques de ransomware globales en junio de 2026. La Directiva NIS2 también respalda los requisitos de preparación para la recuperación de entidades esenciales e importantes en toda la Unión Europea. América del Sur es una zona de demanda emergente, con ataques contra organizaciones del sector BFSI y energético en Brasil y Argentina que incrementan el interés en servicios de recuperación especializados.
Mercado de Servicios Gestionados de Recuperación ante Ransomware en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,63% hasta 2032. India registró 77 incidentes de ransomware confirmados en el primer semestre de 2026, situándose en segundo lugar en Asia-Pacífico según la síntesis de investigación de Mordor Intelligence suministrada. El requisito de notificación en 6 horas del CERT-In incrementa el valor de un proveedor contratado de forma permanente que pueda movilizarse con rapidez. ITR informó un aumento del 9,7% en el sector de copias de seguridad y recuperación de Japón durante el año fiscal 2025 y pronosticó una CAGR del 12,0% hasta el año fiscal 2030. Oriente Medio y África también presentan demanda derivada de los programas de infraestructura digital del Golfo y las economías digitales en expansión de Nigeria y Sudáfrica, aunque la disponibilidad de proveedores especializados locales sigue siendo limitada.
Panorama Competitivo
Concentración del Mercado
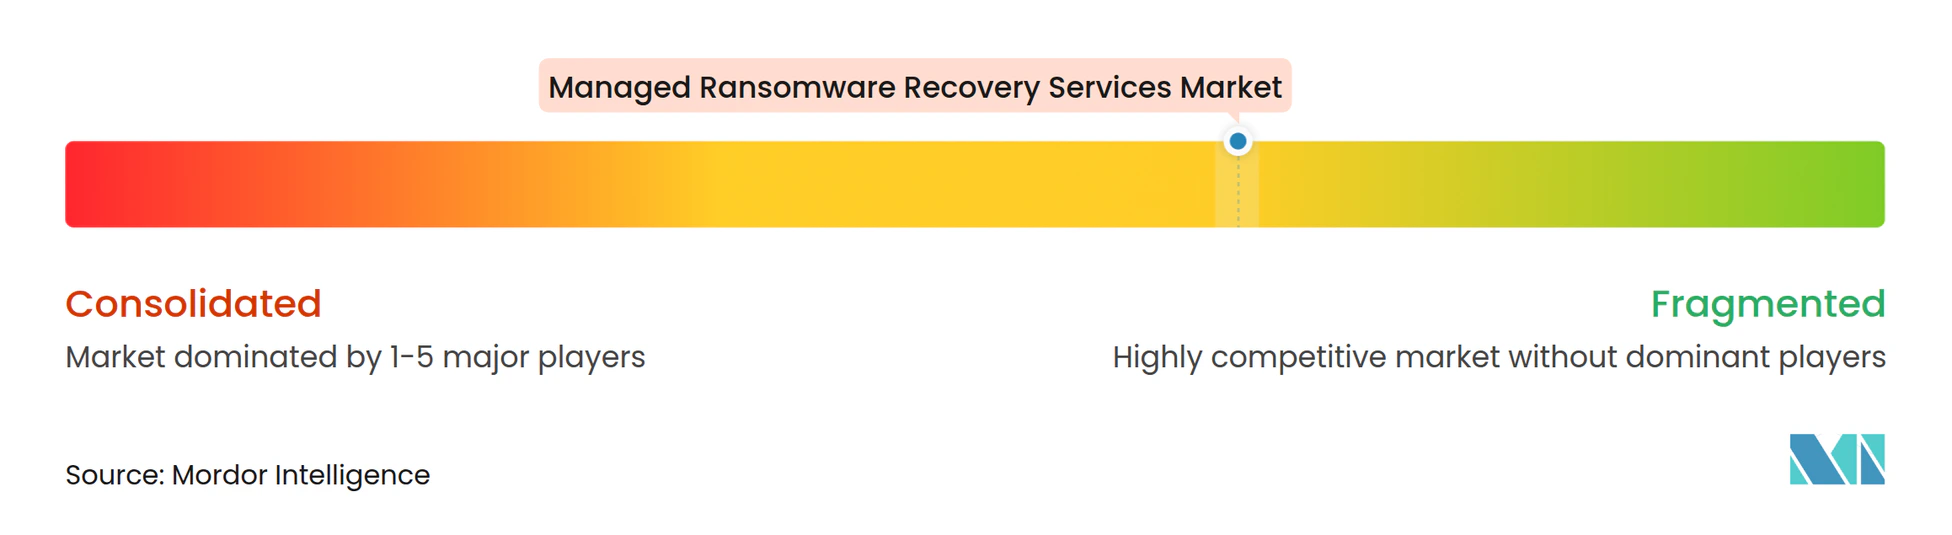
El mercado de servicios gestionados de recuperación ante ransomware está moderadamente fragmentado, sin que ningún proveedor tenga una posición dominante en todos los tipos de servicio. La competencia proviene de plataformas de ciberseguridad con capacidad de respuesta a incidentes, proveedores de protección de datos que se adentran en los servicios de respuesta y empresas especializadas en análisis forense digital. CrowdStrike, Palo Alto Networks y SentinelOne compiten junto a Veeam, Commvault, Rubrik y Cohesity, mientras que Kroll, NCC Group y Arete Advisors aportan experiencia especializada en respuesta. El patrón más visible es la convergencia entre detección, contención, protección de datos y recuperación. Los compradores esperan cada vez más que un proveedor coordine estas etapas en lugar de pasar el incidente entre proveedores separados. Esto favorece a las empresas que pueden combinar telemetría de seguridad con restauración aislada y procedimientos de recuperación probados.
La asociación de Commvault con CrowdStrike se amplió en abril de 2025 para combinar la respuesta a incidentes de CrowdStrike con los servicios de recuperación de Commvault y su oferta de preparación Guardian. El acuerdo vincula la detección de amenazas en tiempo real con la restauración en sala limpia, permitiendo a los clientes pasar de la contención a la recuperación a través de un flujo de trabajo más conectado. Rubrik adquirió Strata.io en junio de 2026 para añadir continuidad de identidad y capacidades de avance de identidad para entornos híbridos y multinube. Este movimiento aborda el riesgo de que una organización restaure sistemas pero deje los servicios de identidad expuestos a la persistencia de un atacante. NCC Group y Dragos presentaron su contrato de retención conjunto de TI y TO en noviembre de 2025, ofreciendo un modelo para proveedores que se diferencian a través de experiencia en respuesta específica del sector. Estos movimientos muestran que la profundidad del servicio y la ejecución coordinada son tan importantes como la tecnología de copia de seguridad subyacente.
El mercado de servicios gestionados de recuperación ante ransomware tiene una clara apertura para ofertas con automatización prioritaria dirigidas a organizaciones más pequeñas que no pueden mantener un gran contrato de retención. El mercado de servicios gestionados de recuperación ante ransomware puede beneficiarse cuando esas ofertas reducen la dependencia del escaso tiempo de especialistas. La certificación de almacenamiento WORM y la certificación ISO 27001 se están volviendo más relevantes en la contratación empresarial porque los compradores buscan evidencia de que los datos de recuperación y los procesos de servicio cumplen con los requisitos reconocidos. Los proveedores pueden diferenciarse probando la capacidad de recuperación, automatizando el triaje rutinario y haciendo que el estado de recuperación sea más fácil de entender para los ejecutivos y las aseguradoras. Las empresas especializadas pueden seguir siendo competitivas gracias a la experiencia en sectores regulados y entornos donde está involucrada la tecnología operativa. Las plataformas más grandes tienen ventaja donde los clientes quieren un único proveedor para detección, protección de datos y restauración. Los proveedores más pequeños aún pueden competir donde ofrecen un servicio de respuesta enfocado, conocimiento local o sólidas habilidades forenses. Puntuación de concentración del mercado: 3 sobre 10, porque el borrador no identifica ninguna participación combinada de los principales proveedores y describe un campo fragmentado que abarca plataformas, especialistas en copias de seguridad y respondedores especializados.
Líderes de la Industria de Servicios Gestionados de Recuperación ante Ransomware
-
Veeam Software Group GmbH
-
Rubrik, Inc.
-
Cohesity, Inc.
-
Alvaka Networks, Inc.
-
CrowdStrike Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Recuperación ante Ransomware Empresas cubiertas en este informe
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Druva Inc.
- Proven Data Recovery, LLC
- Acronis International GmbH
- Alvaka Networks, Inc.
- Arete Advisors, Inc.
- Bitdefender SRL
- Commvault Systems, Inc.
- Coveware, Inc.
- CrowdStrike Holdings, Inc.
- DriveSavers, Inc.
- Gillware, Inc.
- Kroll, LLC
- NCC Group plc
- Palo Alto Networks, Inc.
- Secure Data Recovery Services, Inc.
- SentinelOne, Inc.
- Sophos Limited
- STORM Guidance, LLC
- Halcyon
- Verizon Communications Inc.
- Mandiant, Inc.
- WithSecure Corporation
- 11:11 Systems
- Recovery Point Systems
- Iron Mountain Incorporated
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Recuperación ante Ransomware
- Octubre de 2026: EXA Corporation lanzó su "Servicio de Diagnóstico de Recuperación de Copias de Seguridad ante Ransomware" en Japón, ofreciendo una evaluación de espectro completo de la capacidad de recuperación de copias de seguridad a través de las perspectivas de copia de seguridad, restauración y recuperación, y entregando una hoja de ruta de mejora a los clientes. El servicio responde a casos documentados donde organizaciones con entornos de copia de seguridad aún no lograron restaurar sistemas con prontitud debido a brechas procedimentales y arquitectónicas, y apunta a la creciente demanda empresarial de Japón de servicios de validación de recuperación.
- Octubre de 2026: Arcserve anunció la disponibilidad inmediata de las Suites de Protección y Recuperación ante Ransomware de Arcserve, nuevas soluciones asequibles para organizaciones pequeñas y medianas para defender los datos de los ataques de ransomware, validar la capacidad de recuperación y coordinar la recuperación de datos con menor complejidad operativa.
- Junio de 2026: Rubrik adquirió Strata.io, un especialista en orquestación de identidades para entornos híbridos y multinube, para introducir Continuidad de Identidad, conmutación por error automatizada a un proveedor de identidad secundario durante un incidente, y Avance de Identidad, que permite a las organizaciones reconstruir Active Directory preservando los cambios de credenciales legítimos sin reintroducir la persistencia del atacante. Los términos no fueron divulgados y las capacidades entraron en vista previa privada en el evento Rubrik FORWARD.
- Mayo de 2026: KDDI iret lanzó 3 nuevos servicios de recuperación ante ransomware utilizando Oracle Cloud Infrastructure. Los servicios abordan la dificultad que enfrentan las empresas japonesas para construir arquitecturas de copia de seguridad multinube a prueba de manipulaciones. Incluyen recuperación con RPO casi nulo utilizando el Servicio de Recuperación Autónoma de Pérdida Cero de Datos de Oracle Database, sincronización de bases de datos en tiempo real a través de Oracle GoldenGate y una conexión multinube de circuito privado que cumple con los estándares del sector FISC y de salud.
Alcance del Informe del Mercado Global de Servicios Gestionados de Recuperación ante Ransomware
Los servicios gestionados de recuperación ante ransomware proporcionan soluciones integrales lideradas por expertos diseñadas para aislar ciberataques, restaurar de forma segura los datos comprometidos y reconstruir la infraestructura de TI afectada tras un incidente de ransomware. Estos servicios especializados de terceros minimizan el tiempo de inactividad empresarial y mitigan el impacto financiero mediante una contención rápida, análisis forense y restauración segura de copias de seguridad.
El Informe del Mercado de Servicios Gestionados de Recuperación ante Ransomware está segmentado por Tipo de Servicio (Evaluación de Emergencia, Triaje, Contención y Erradicación, Análisis Forense Digital y Preservación de Evidencias, Descifrado y Recuperación Especializada de Datos, Restauración de Infraestructura, Sistemas, Aplicaciones y Nube, Recuperación de Identidades, Directorios y Accesos, y Otros Tipos de Servicio), Modelo de Entrega (Respuesta a Incidentes Remota, Despliegue en Campo In Situ y Entrega Híbrida), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Sector Industrial (Banca, Servicios Financieros y Seguros [BFSI], Salud y Ciencias de la Vida, TI y Telecomunicaciones, Fabricación, Energía y Servicios Públicos, Comercio Minorista y Comercio Electrónico, y Otros Sectores Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación de Emergencia, Triaje, Contención y Erradicación |
| Análisis Forense Digital y Preservación de Evidencias |
| Descifrado y Recuperación Especializada de Datos |
| Restauración de Infraestructura, Sistemas, Aplicaciones y Nube |
| Recuperación de Identidades, Directorios y Accesos |
| Otros Tipos de Servicio |
| Respuesta a Incidentes Remota |
| Despliegue en Campo In Situ |
| Entrega Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Fabricación |
| Energía y Servicios Públicos |
| Comercio Minorista y Comercio Electrónico |
| Otros Sectores Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Evaluación de Emergencia, Triaje, Contención y Erradicación | |
| Análisis Forense Digital y Preservación de Evidencias | ||
| Descifrado y Recuperación Especializada de Datos | ||
| Restauración de Infraestructura, Sistemas, Aplicaciones y Nube | ||
| Recuperación de Identidades, Directorios y Accesos | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Entrega | Respuesta a Incidentes Remota | |
| Despliegue en Campo In Situ | ||
| Entrega Híbrida | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Sector Industrial | Banca, Servicios Financieros y Seguros (BFSI) | |
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Fabricación | ||
| Energía y Servicios Públicos | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otros Sectores Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de recuperación ante ransomware?
Se proyecta que el mercado de servicios gestionados de recuperación ante ransomware aumente de 1,86 mil millones de USD en 2026 a 3,97 mil millones de USD para 2032, a un CAGR del 13,05% de 2027 a 2032.
¿Qué tipo de servicio lidera los servicios gestionados de recuperación ante ransomware?
La Restauración de Infraestructura, Sistemas, Aplicaciones y Nube lidera con el 29,67% de participación en 2026 y se proyecta que se expanda a un CAGR del 14,43% hasta 2032.
¿Por qué las empresas utilizan proveedores gestionados de recuperación ante ransomware?
Los proveedores ayudan a las organizaciones a coordinar la contención, la preservación forense, la recuperación de identidades, la validación de copias de seguridad y la restauración limpia cuando los equipos internos no pueden cubrir cada tarea.
¿Qué modelo de entrega se expande más rápido para la recuperación ante ransomware?
Se proyecta que la Entrega Híbrida se expanda a un CAGR del 14,73% hasta 2032 porque combina el triaje remoto con el trabajo in situ cuando se necesita intervención física.
¿Qué organizaciones generan la mayor demanda de servicios de recuperación?
Las Grandes Empresas representaron el 70,41% de la participación en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 15,03% hasta 2032.
¿Qué región tiene la expansión proyectada más rápida?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 16,63% hasta 2032, respaldada por la adopción digital, los requisitos de notificación y la oferta limitada de capacidad de recuperación especializada.