
Tamaño y Participación del Mercado Inmobiliario de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 193.55 Mil millones de dólares |
| Tamaño del Mercado (2026) | 208.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 299.10 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.52 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario de los Emiratos Árabes Unidos por Mordor Intelligence
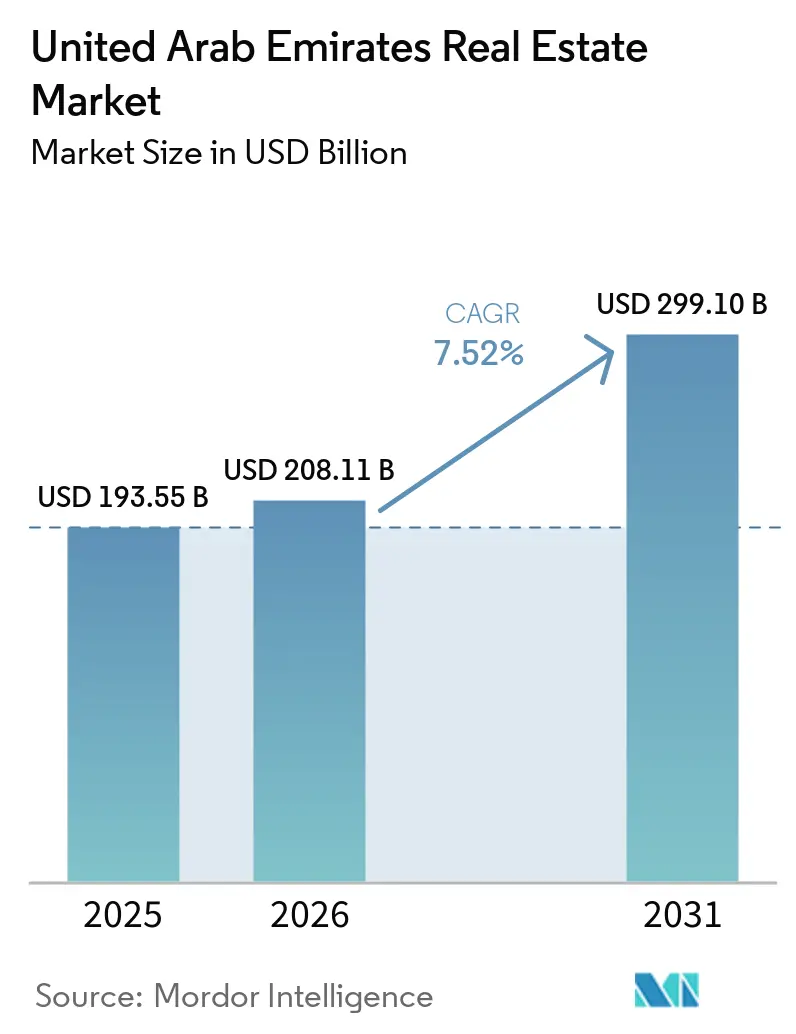
Se proyecta que el tamaño del Mercado Inmobiliario de los Emiratos Árabes Unidos sea de 193,55 mil millones de USD en 2025, 208,11 mil millones de USD en 2026, y alcance los 299,10 mil millones de USD en 2031, creciendo a una CAGR del 7,52% de 2026 a 2031.
La diversificación económica, el crecimiento poblacional y los cambios de política que apoyan la residencia y la propiedad continúan impulsando la demanda. El mercado inmobiliario de los Emiratos Árabes Unidos también se beneficia de la inversión pública que mejora las conexiones de transporte y crea nuevas áreas de desarrollo. La demanda se está extendiendo más allá del centro de Dubái a medida que los compradores evalúan oportunidades en Abu Dabi, Ras Al Khaimah, Sharjah y otros emiratos. Los promotores están respondiendo con proyectos de mayor escala de planificación integral, residencias de marca y asociaciones con propietarios de terrenos vinculados al gobierno. Sin embargo, el mercado inmobiliario de los Emiratos Árabes Unidos enfrenta una perspectiva de oferta más desigual, ya que las comunidades con predominio de apartamentos tienen entregas programadas mucho mayores que las ubicaciones de villas y casas adosadas.
Conclusiones Clave del Informe
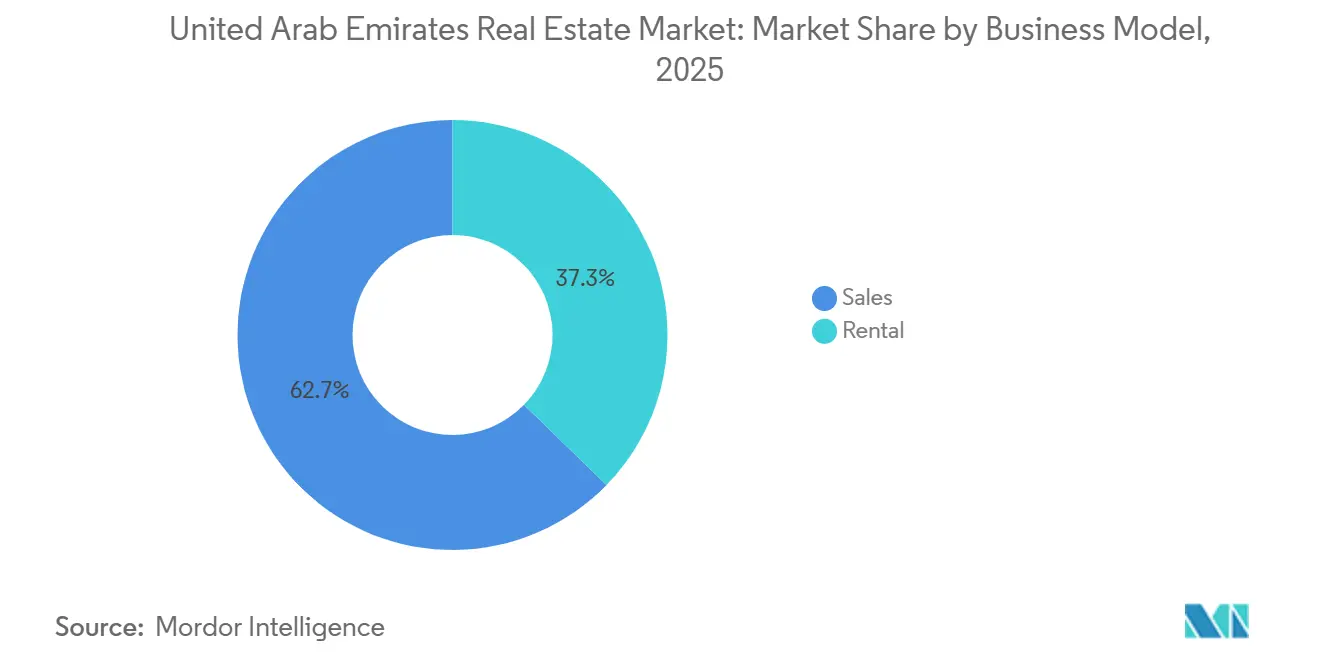
- Por modelo de negocio, las ventas representaron el 62,7% de la participación del mercado inmobiliario de los Emiratos Árabes Unidos en 2025, siendo la mayor participación del valor de mercado, mientras que el alquiler se proyecta como el segmento de más rápido crecimiento, con una CAGR del 8,15% hasta 2031.
- Por tipo de propiedad, la propiedad residencial representó el 68,8% de la participación del mercado inmobiliario de los Emiratos Árabes Unidos en 2025 y se prevé que crezca a una CAGR del 8,71% hasta 2031.
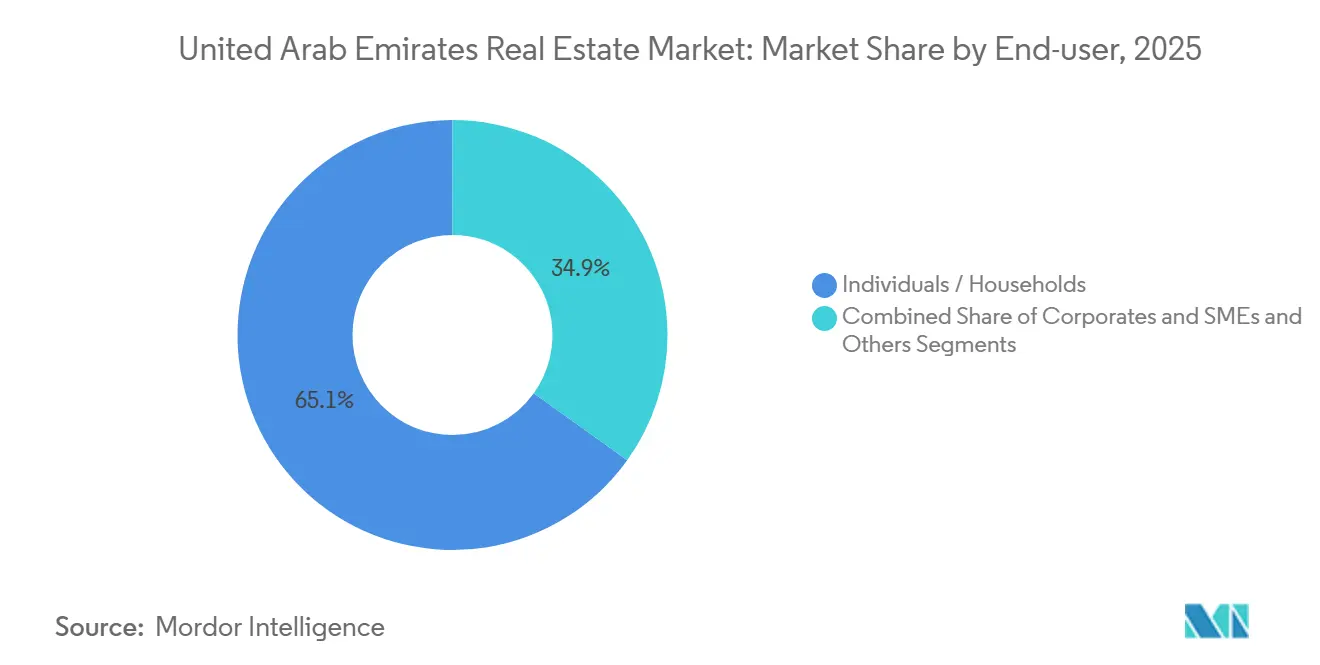
- Por usuario final, los individuos/hogares representaron el 65,1% de la participación del mercado inmobiliario de los Emiratos Árabes Unidos en 2025, siendo el mayor segmento de usuarios finales, mientras que las corporaciones y las pequeñas y medianas empresas se proyectan para crecer a la CAGR más rápida del 8,22% hasta 2031.
- Por emirato, Dubái mantuvo el 51,5% de la participación del mercado inmobiliario de los Emiratos Árabes Unidos en 2025, mientras que Ras Al Khaimah registró la CAGR proyectada más alta del 9,15% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Inmobiliario de los Emiratos Árabes Unidos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Reformas de Visa Dorada, Visa de Jubilación y Propiedad Extranjera Impulsan la Demanda de Propiedades | +2.0% | Global, con enfoque en Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| El Crecimiento Poblacional y la Migración de Expatriados de Alto Patrimonio Neto Aumentan la Demanda de Vivienda | +1.8% | Dubái, Abu Dabi y Sharjah | Corto plazo (≤ 2 años) |
| El Turismo, la Hospitalidad y la Reubicación Corporativa Apoyan el Crecimiento Inmobiliario | +1.3% | Dubái, Abu Dabi y Ras Al Khaimah | Mediano plazo (2-4 años) |
| La Inversión en Infraestructura y la Diversificación Económica Impulsan el Desarrollo de Propiedades | +1.2% | A nivel de los EAU, con enfoque en Abu Dabi y Dubái | Largo plazo (≥ 4 años) |
| La Adopción de Hogares Inteligentes y los Requisitos del Plan Dubái 2040 Apoyan la Demanda de Propiedades Modernas | +0.5% | Dubái, con Abu Dabi como secundario | Mediano plazo (2-4 años) |
| Los Centros Logísticos de Comercio Electrónico y los Corredores Periféricos Amplían el Desarrollo Inmobiliario | +0.5% | Dubái Sur, Zonas Económicas de Khalifa, Abu Dabi y corredores de los Emiratos del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Reformas de Visa Dorada, Visa de Jubilación y Propiedad Extranjera Impulsan la Demanda de Propiedades
Un cambio de febrero de 2026 permite que una compra sobre plano cuente para el umbral de la Visa Dorada de 0,5 millones de USD desde el registro en Oqood, el sistema de Dubái para registrar ventas de propiedades sobre plano. La norma elimina el requisito anterior del 50% de capital sobre plano y amplía el grupo de compradores elegibles. Dubái también eliminó el requisito de valor mínimo de propiedad para su Visa de Propiedad estándar e introdujo un programa para compradores de primera vivienda en 2026[1]Khaleej Times, "El Crecimiento Poblacional y las Reformas de Visa Impulsarán el Mercado Inmobiliario de Dubái en el Segundo Semestre de 2026," Khaleej Times, khaleejtimes.com.. Estas medidas ofrecen a los compradores extranjeros una vía más clara hacia la residencia a largo plazo a través de la propiedad inmobiliaria. Los promotores pueden alinear los lanzamientos sobre plano con compradores que buscan tanto una vivienda como la elegibilidad para la visa.
El Crecimiento Poblacional y la Migración de Expatriados de Alto Patrimonio Neto Aumentan la Demanda de Vivienda
Dubái superó los 4 millones de residentes en 2025 y añadió más de 208.000 residentes durante el año. Los Emiratos Árabes Unidos también recibieron una entrada neta de 9.800 millonarios en 2025, lo que fortaleció la demanda de viviendas de lujo[2]Forbes Oriente Medio, "La Migración Récord de Millonarios Remodela la Economía de los EAU," Forbes Oriente Medio, forbesmiddleeast.com.. Los expatriados residentes y los compradores extranjeros no residentes representaron el 62% de las ventas de unidades residenciales en Abu Dabi en 2025[3]Centro Inmobiliario de Abu Dabi, "El Centro Inmobiliario de Abu Dabi Publica los Registros Inmobiliarios de 2025," Centro Inmobiliario de Abu Dabi, adrec.gov.ae.. Los compradores extranjeros residentes representaron el 69% del crecimiento en las ventas residenciales de Abu Dabi de 2022 a 2025. Esta base de compradores apoya la demanda de hogares que toman decisiones de residencia a más largo plazo.
El Turismo, la Hospitalidad y la Reubicación Corporativa Apoyan el Crecimiento Inmobiliario
Dubái recibió 19,6 millones de visitantes en 2025, un 5% más que en 2024. Los establecimientos hoteleros de los Emiratos Árabes Unidos alojaron a 23,3 millones de huéspedes en los primeros 9 meses de 2025, y la ocupación media alcanzó el 79,2%. La Cámara de Comercio de Dubái registró 53.000 nuevas empresas en los primeros 9 meses de 2025. La reubicación corporativa puede añadir demanda de vivienda para empleados, alojamiento familiar, espacio de oficinas y servicios relacionados. El turismo también apoya las viviendas vacacionales y las propiedades que combinan usos residenciales y de hospitalidad.
La Inversión en Infraestructura y la Diversificación Económica Impulsan el Desarrollo de Propiedades
Abu Dabi está avanzando en 57 mil millones de USD de inversión en infraestructura a través de 500 proyectos. Dubái aprobó el proyecto de metro Línea Dorada de 9 mil millones de USD en abril de 2026, con finalización prevista para 2032. Las agencias de Abu Dabi también anunciaron 15 mil millones de USD en proyectos de asociación público-privada para entrega en 2026 y 2027. La Estrategia Nacional de Inversión 2031 busca elevar la inversión extranjera directa a 65,3 mil millones de USD en 2031 desde los 30,5 mil millones de USD en 2023. Las nuevas conexiones ferroviarias, aeroportuarias y de metro pueden aumentar el atractivo de los terrenos en los corredores periféricos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Tasas Hipotecarias y las Presiones de Asequibilidad Limitan la Demanda de los Compradores | -1.2% | A nivel de los EAU, con mayor efecto en las zonas de mercado medio de Dubái | Corto plazo (≤ 2 años) |
| Los Riesgos de Sobreoferta en Apartamentos de Gran Altura y de Mercado Medio Presionan la Absorción | -1.0% | Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Las Diferencias Regulatorias y de Transacción entre Emiratos Aumentan la Complejidad del Mercado | -0.5% | A nivel de los EAU, especialmente los Emiratos del Norte | Mediano plazo (2-4 años) |
| Los Retrasos en la Escritura de Propiedad y la Documentación Final Ralentizan las Transacciones Inmobiliarias | -0.3% | Proyectos sobre plano en Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Tasas Hipotecarias y las Presiones de Asequibilidad Limitan la Demanda de los Compradores
La tasa base del Banco Central de los Emiratos Árabes Unidos se mantuvo en el 3,7% hasta abril de 2026. La Tasa Interbancaria Ofrecida de los Emiratos a 3 meses fue del 3,9% en junio de 2026. Las tasas hipotecarias fijas oscilaron entre el 3,8% para productos a 1 año y el 5% para plazos fijos más largos. Los compradores en el extranjero enfrentaron tasas del 4,5% al 5,5% y límites de préstamo sobre valor del 50%. Los mayores costos de endeudamiento pueden redirigir la demanda sensible a la asequibilidad hacia comunidades de menor precio.
Los Riesgos de Sobreoferta en Apartamentos de Gran Altura y de Mercado Medio Presionan la Absorción
Dubái tenía más de 110.500 unidades residenciales programadas para entrega en 2026. Esto se compara con un promedio anual de 10 años de 27.000 unidades. Los estudios y apartamentos de 1 dormitorio representaron el 66% del inventario planificado. Cinco distritos de Dubái concentraron el 45% del stock en construcción. La concentración apunta a una presión de oferta local más que a una corrección uniforme en todo el país.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad: Lo Residencial Lidera la Participación de Mercado y Registra un Crecimiento más Rápido
El modelo de ventas mantuvo el 62,7% de la participación del mercado inmobiliario de los Emiratos Árabes Unidos en 2025. El resultado reflejó una fuerte preferencia entre inversores y residentes por la propiedad, incluida la propiedad sobre plano. Las transacciones sobre plano representaron el 73% de las operaciones residenciales en Dubái en 2025. La propiedad sobre plano representó el 89% del valor de las ventas residenciales en Abu Dabi en el primer semestre de 2026. El modelo de alquiler es el modelo de negocio de más rápido crecimiento, con una CAGR prevista del 8,15% hasta 2031. Este crecimiento refleja el creciente stock de viviendas terminadas de propiedad de inversores que pueden ofrecerse a inquilinos.
Más de 271.000 contratos de arrendamiento fueron registrados en Dubái durante el primer semestre de 2026. Los rendimientos brutos medios del alquiler alcanzaron el 6,6% durante el período. A medida que los proyectos con entrega prevista entre 2026 y 2028 se completen, parte del stock sobre plano entrará en el mercado de alquiler. Esto puede mejorar la oferta para los inquilinos en comunidades de apartamentos con gran volumen de entregas. También puede moderar la presión sobre los rendimientos del alquiler en estas ubicaciones. La vivienda de alquiler de uso específico sigue siendo limitada, lo que deja un espacio para los promotores que puedan ofrecer comunidades gestionadas profesionalmente para inquilinos corporativos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Propiedad: La Demanda Residencial Sigue Siendo el Núcleo de la Actividad
La propiedad residencial representó el 68,8% del tamaño del mercado inmobiliario de los Emiratos Árabes Unidos en 2025. También es la categoría de propiedad de más rápido crecimiento, con una CAGR prevista del 8,71% hasta 2031. La demanda de villas y casas adosadas ha mostrado mayor resiliencia que la demanda de apartamentos porque la nueva oferta es más limitada. Los alquileres de apartamentos en Dubái cayeron un 4% en el segundo trimestre de 2026, mientras que los alquileres de villas disminuyeron un 2% a medida que más viviendas entraron al mercado. Los precios de las villas de lujo se mantuvieron más estables porque la demanda orientada a familias continuó superando la oferta disponible. Este contraste define la planificación de productos en todo el mercado inmobiliario de los Emiratos Árabes Unidos.
El mercado inmobiliario comercial sigue enfrentando una oferta limitada en determinadas ubicaciones prime. Los alquileres de oficinas prime en Dubái aumentaron un 16% interanual hasta el segundo trimestre de 2026, con una ocupación del 94%. Los alquileres de almacenes logísticos de Grado A en Dubái alcanzaron los 134 USD por metro cuadrado en 2025, tras un aumento anual del 17%, mientras que la vacancia prime se mantuvo por debajo del 1%. El volumen de transacciones de residencias de marca aumentó un 26% en los primeros 9 meses de 2025, y el valor de las transacciones creció un 51%. Los compradores pagaron una prima media del 64% por las residencias de marca frente a propiedades comparables sin marca. Estos formatos conectan la demanda residencial, de hospitalidad, logística y comercial dentro de la base inmobiliaria más amplia.
Por Usuario Final: Los Individuos/Hogares Lideran mientras la Ocupación Corporativa y de Pequeñas y Medianas Empresas se Expande
Los individuos y hogares representaron el 65,1% de la participación del mercado inmobiliario de los Emiratos Árabes Unidos en 2025. Tanto los nacionales de los Emiratos Árabes Unidos como los expatriados residentes apoyaron esta base de propiedad. Compradores de más de 100 nacionalidades participaron en las ventas residenciales de Abu Dabi en 2025. Los residentes de los Emiratos Árabes Unidos representaron el 75,5% de la base de compradores de Engel & Völkers en 2025, mientras que los no residentes representaron el 24,5%. El mayor interés de los no residentes provino del Reino Unido, Alemania, India y Francia. Esta amplitud reduce la dependencia de un único grupo de compradores en el extranjero.
Se prevé que las corporaciones y las pequeñas y medianas empresas crezcan a una CAGR del 8,22% hasta 2031. Se espera que los ocupantes corporativos en los Emiratos Árabes Unidos amplíen su superficie de planta, con muchos buscando oficinas con servicios y de uso específico. La ocupación de oficinas prime en Dubái fue del 95% a principios de 2026. Las entidades gubernamentales y los fondos institucionales también apoyan los proyectos de codesarrollo. La asociación entre Aldar y Dubai Holding había generado 5,9 mil millones de USD en ventas desde 2023. La demanda de arrendamiento corporativo puede, por tanto, apoyar la propiedad comercial incluso a medida que se expande la propiedad de los hogares.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Dubái mantuvo el 51,5% de la participación del mercado inmobiliario de los Emiratos Árabes Unidos en 2025. Registró 61,7 mil millones de USD en ventas residenciales durante el primer semestre de 2026. El Plan Maestro Urbano Dubái 2040 dirige el desarrollo hacia corredores de crecimiento designados y apoya áreas de uso mixto y transitables. La ocupación de oficinas fue del 94% en el segundo trimestre de 2026, mientras que los alquileres prime fueron un 16% más altos interanualmente. Abu Dabi registró 31,9 mil millones de USD en transacciones inmobiliarias durante el primer semestre de 2026. Su cartera de infraestructura de 57 mil millones de USD y su mayor base de inversores extranjeros proporcionan un apoyo adicional.
Se prevé que Ras Al Khaimah crezca a una CAGR del 9,15% hasta 2031. Su índice de precios aumentó un 13,8% en el primer semestre de 2025, con las villas aumentando un 15% y los apartamentos un 13,2%. El emirato ofrece menores costos de terreno que Dubái y una creciente cartera de residencias de marca. Wynn Al Marjan Island es un desarrollo de 5,1 mil millones de USD programado para 2027 y se espera que añada infraestructura de hospitalidad y empleos. La Zona Económica de Ras Al Khaimah también proporciona al emirato una base de inquilinos manufactureros e industriales. Estas condiciones amplían el mercado inmobiliario de los Emiratos Árabes Unidos más allá de la demanda de frente marítimo impulsada por la inversión.
Sharjah registró 5 mil millones de USD en valor de transacciones durante el primer trimestre de 2026, un aumento del 40,7% respecto al primer trimestre de 2025. Su proximidad a Dubái y los precios de vivienda más competitivos apoyan la demanda de los usuarios finales. Los 2,94 mil millones de USD de Ajman en transacciones del primer semestre de 2026 también muestran una participación más amplia fuera de los dos mayores centros. Los enlaces ferroviarios de pasajeros entre Fujairah y Abu Dabi pueden mejorar el acceso a ubicaciones menos desarrolladas. Fujairah, Umm Al Quwain y Al Ain están atrayendo el interés de promotores que buscan puntos de entrada con menores costos de terreno. Una mejor conectividad puede ayudar a estas ubicaciones a ganar actividad residencial y logística con el tiempo.
Panorama Competitivo
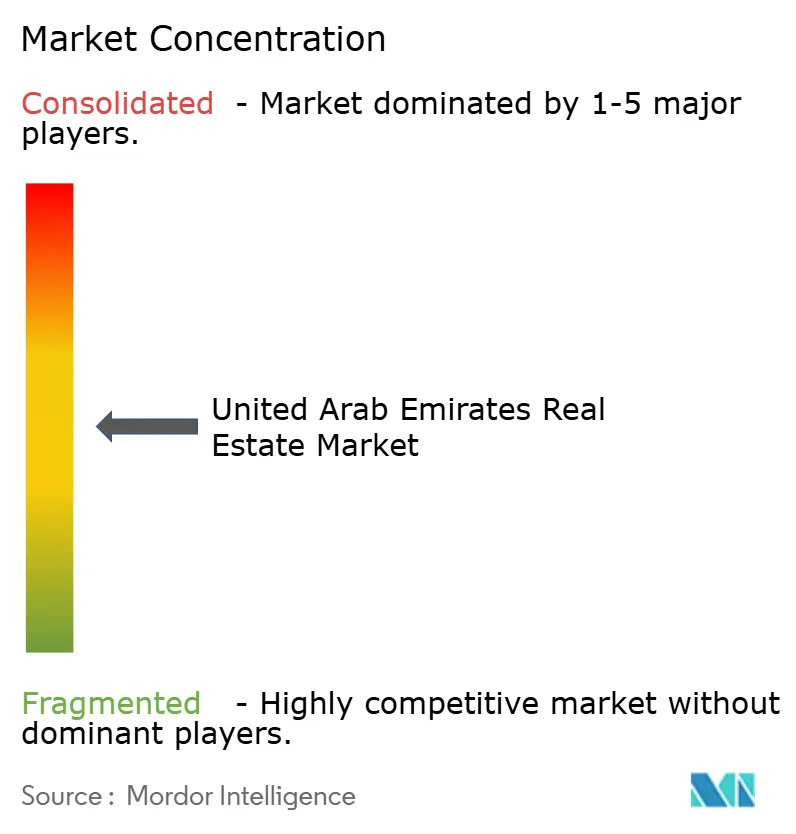
El mercado inmobiliario de los Emiratos Árabes Unidos está moderadamente concentrado, con promotores maestros vinculados al gobierno que mantienen posiciones de mercado significativas. En contraste, los promotores de nivel medio y boutique contribuyen a un panorama competitivo más fragmentado. Emaar Properties y Aldar Properties tienen escala, historial de entrega consolidado y acceso a grandes reservas de terreno. Estas características pueden hacer que los grandes desarrollos maestros sean más difíciles de replicar para los competidores más pequeños. Emaar Development reportó 6,1 mil millones de USD en ventas de propiedades y 1,8 mil millones de USD en beneficio neto durante el primer semestre de 2026. Su cartera de preventas de 34,8 mil millones de USD proporciona visibilidad a lo largo de los períodos de entrega futuros.
Aldar Properties PJSC y Dubai Holding ampliaron su empresa conjunta en febrero de 2026. La asociación añadió terreno para 14.000 viviendas con un valor bruto de desarrollo de más de 10,4 mil millones de USD. El acuerdo combina acceso a terrenos, capacidad de desarrollo y marca. Dubai Holding también adquirió una participación del 22,27% en Emaar Properties en mayo de 2026. Su participación total en Emaar alcanzó el 29,73% tras la transacción.
Las asociaciones tecnológicas y de marca son cada vez más visibles en el mercado inmobiliario de los Emiratos Árabes Unidos. Los promotores están utilizando plataformas de arrendamiento digital, tokenización de propiedades y funciones de hogar inteligente como características del producto. El Departamento de Tierras de Dubái registró 1,2 mil millones de USD en transacciones inmobiliarias tokenizadas en mayo de 2026. La vivienda de alquiler de uso específico sigue siendo limitada a pesar de la demanda corporativa de comunidades gestionadas profesionalmente. Arada Developments, Binghatti Developers y RAK Properties están persiguiendo la demanda más allá de las ubicaciones premium consolidadas de Dubái.
Líderes de la Industria Inmobiliaria de los Emiratos Árabes Unidos
Emaar Properties PJSC
Aldar Properties PJSC
DAMAC Properties
Nakheel
Azizi Developments
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Emaar Development PJSC reportó AED 22,4 mil millones (USD 6,1 mil millones) en ventas de propiedades y un aumento del 43% en el beneficio neto hasta AED 6,7 mil millones (USD 1,8 mil millones) para el primer semestre de 2026, respaldado por una cartera de preventas de AED 127,7 mil millones (USD 34,8 mil millones) y más de 84.000 unidades residenciales entregadas desde 2002, según el comunicado de prensa oficial de la empresa. Los resultados demuestran una sólida resiliencia de la demanda y sugieren que la empresa está bien posicionada para absorber la volatilidad del ciclo de oferta a corto plazo.
- Junio de 2026: Emaar Properties anunció Dubai Estate, un megaproyecto de AED 200 mil millones (USD 55 mil millones) en el sureste de Dubái diseñado para albergar a aproximadamente 150.000 personas en torres residenciales, villas y activos comerciales, desarrollado conjuntamente con Meraas bajo la empresa conjunta Dubai Hills. El proyecto se encuentra entre los mayores compromisos de plan maestro único en la historia de los Emiratos Árabes Unidos.
- Mayo de 2026: Binghatti Developers lanzó Tilal Binghatti, su primera comunidad de planificación integral horizontal que abarca 13 millones de pies cuadrados en Al Rowaiyah, Dubailand, registrando 4.430 reservas de unidades en 3 horas desde el lanzamiento, según la comunicación oficial de Binghatti Developers. El proyecto refleja una sólida capacidad de absorción por parte de los inversores para los formatos de vida comunitaria de mercado medio fuera del centro de Dubái.


Alcance del Informe del Mercado Inmobiliario de los Emiratos Árabes Unidos
| Residencial | Apartamentos y Condominios |
| Villas y Casas con Terreno | |
| Comercial | Oficinas |
| Comercio Minorista | |
| Logística | |
| Otros (Industrial, Hospitalidad, etc.) |
| Individuos / Hogares |
| Corporaciones y Pequeñas y Medianas Empresas |
| Otros |
| Dubái |
| Abu Dabi |
| Sharjah |
| Ras Al Khaimah |
| Resto de los Emiratos Árabes Unidos |
| Por Tipo de Propiedad | Residencial | Apartamentos y Condominios |
| Villas y Casas con Terreno | ||
| Comercial | Oficinas | |
| Comercio Minorista | ||
| Logística | ||
| Otros (Industrial, Hospitalidad, etc.) | ||
| Por Usuario Final | Individuos / Hogares | |
| Corporaciones y Pequeñas y Medianas Empresas | ||
| Otros | ||
| Por Emirato | Dubái | |
| Abu Dabi | ||
| Sharjah | ||
| Ras Al Khaimah | ||
| Resto de los Emiratos Árabes Unidos | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico del mercado inmobiliario de los Emiratos Árabes Unidos hasta 2031?
Se proyecta que el mercado inmobiliario de los Emiratos Árabes Unidos alcance los 299,1 mil millones de USD en 2031, creciendo a una CAGR del 7,52% desde 2026. Las perspectivas reflejan la demanda residencial continua, el gasto en infraestructura, las reformas de visas y la actividad tanto en las principales ciudades como en los emiratos emergentes. Dubái sigue siendo la mayor ubicación, pero el crecimiento está siendo menos concentrado en un solo emirato.
¿Qué tipo de propiedad está creciendo más rápido en los Emiratos Árabes Unidos?
Se prevé que la propiedad residencial crezca a una CAGR del 8,71% hasta 2031 y representó el 68,8% del valor en 2025. Las villas y casas con terreno han mostrado mayor resiliencia que los apartamentos porque la demanda familiar se mantiene firme y su nueva cartera de oferta es más limitada. Las oficinas y los espacios logísticos también cuentan con apoyo por la baja vacancia en determinadas ubicaciones.
¿Qué emirato está creciendo más rápido en inversión inmobiliaria?
Se proyecta que Ras Al Khaimah crezca a una CAGR del 9,15% hasta 2031. Sus perspectivas están respaldadas por menores costos de terreno, proyectos residenciales de frente marítimo y de marca, la apertura planificada de Wynn Al Marjan Island en 2027 y una base turística e industrial en expansión. Sharjah y Ajman también reportaron una mayor actividad de transacciones durante 2026.
¿Qué está impulsando la demanda de vivienda en los Emiratos Árabes Unidos?
Las reformas de visas, el crecimiento poblacional, la participación de compradores extranjeros, el turismo, la reubicación corporativa y la inversión en infraestructura apoyan la demanda. Estos factores afectan tanto a la propiedad como al arrendamiento, al tiempo que también desplazan la atención hacia comunidades cercanas a escuelas, centros de empleo, transporte y destinos de hospitalidad. Las ventas sobre plano se benefician cuando los compradores pueden vincular la propiedad inmobiliaria a la elegibilidad de residencia a largo plazo.
¿Cuáles son los principales riesgos para los promotores inmobiliarios de los Emiratos Árabes Unidos?
Los mayores costos hipotecarios y la gran cartera de apartamentos de mercado medio pueden ralentizar la absorción en determinadas comunidades de Dubái. El riesgo se concentra en distritos con entregas sustanciales de estudios y apartamentos de 1 dormitorio, mientras que las ubicaciones de villas y casas adosadas con menor oferta tienen un equilibrio diferente entre demanda y oferta. Los promotores deben considerar la ubicación, la combinación de unidades, los precios y la probable competencia en el alquiler.
Última actualización de la página el:



