
Tamaño y Participación del Mercado de Protein Shot
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.10 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Protein Shot por Mordor Intelligence
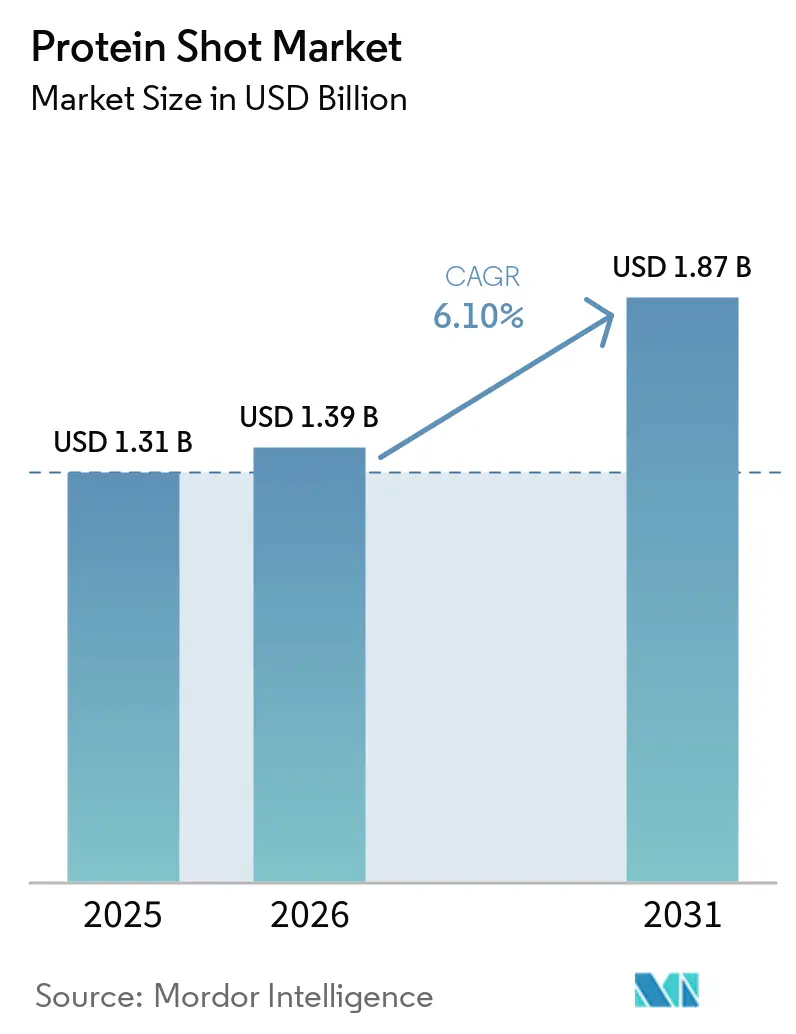
Se espera que el tamaño del mercado de protein shot crezca de 1,31 mil millones de USD en 2025 a 1,39 mil millones de USD en 2026, y se prevé que alcance 1,87 mil millones de USD en 2031, con una CAGR del 6,10% durante el período 2026-2031. El mercado se ha expandido más allá de las aplicaciones de recuperación deportiva y aborda cada vez más necesidades nutricionales diarias más amplias, particularmente donde la conveniencia y la ingesta de proteínas en porciones controladas son prioritarias. Los fabricantes están posicionando los protein shots para la salud metabólica, la saciedad, el envejecimiento saludable y el bienestar general, ampliando su atractivo más allá de los consumidores enfocados en el fitness. Este cambio está ampliando la base de consumidores para incluir adultos mayores, personas que buscan control de peso y consumidores activos que buscan nutrición compacta lista para beber sin polvos ni barras. El mercado también se beneficia de modelos más sólidos de venta directa al consumidor y de compra repetida en línea, un posicionamiento de producto con etiquetas más limpias y estrategias de marketing digital más específicas. Al mismo tiempo, la evolución de los requisitos de etiquetado, las presiones de cumplimiento normativo y la dependencia de ingredientes concentrados de proteína láctea están impulsando a las empresas a fortalecer la trazabilidad, optimizar las formulaciones y diversificarse hacia fuentes de proteínas alternativas.
Conclusiones Clave del Informe
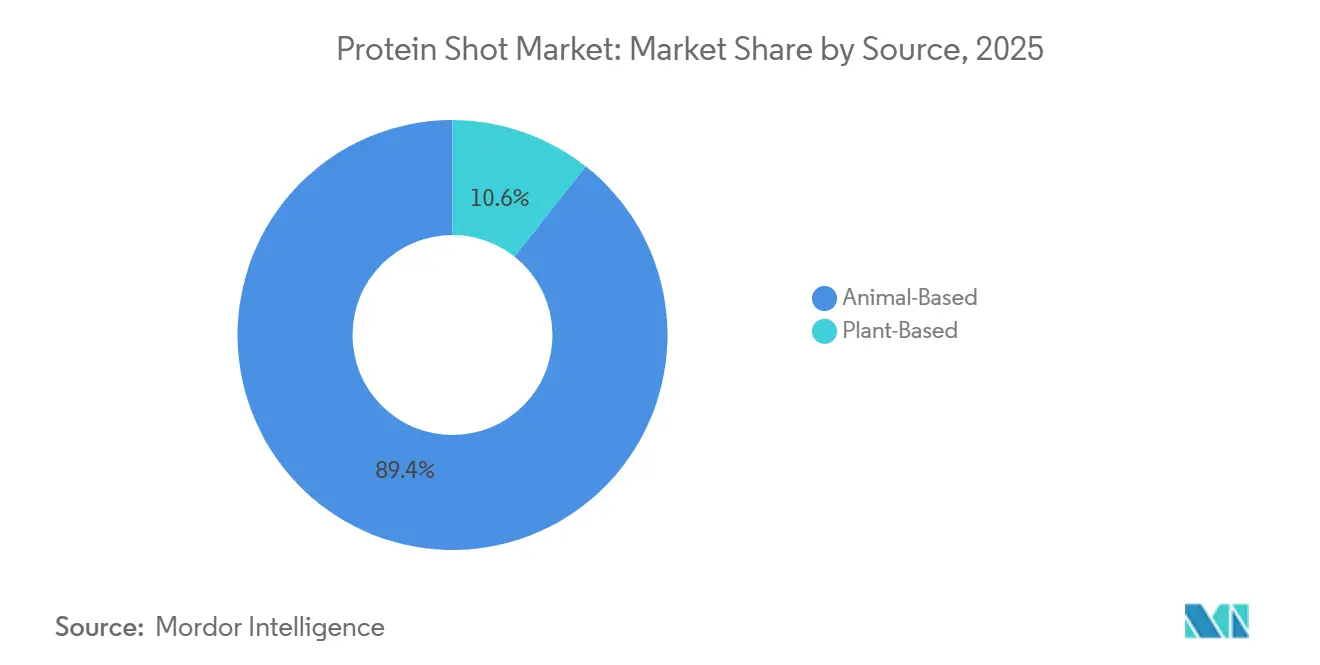
- Por fuente, la proteína de origen animal representó el 89,36% de la participación del mercado de protein shot en 2025, mientras que se prevé que la proteína de origen vegetal crezca a una CAGR del 6,73% hasta 2031.
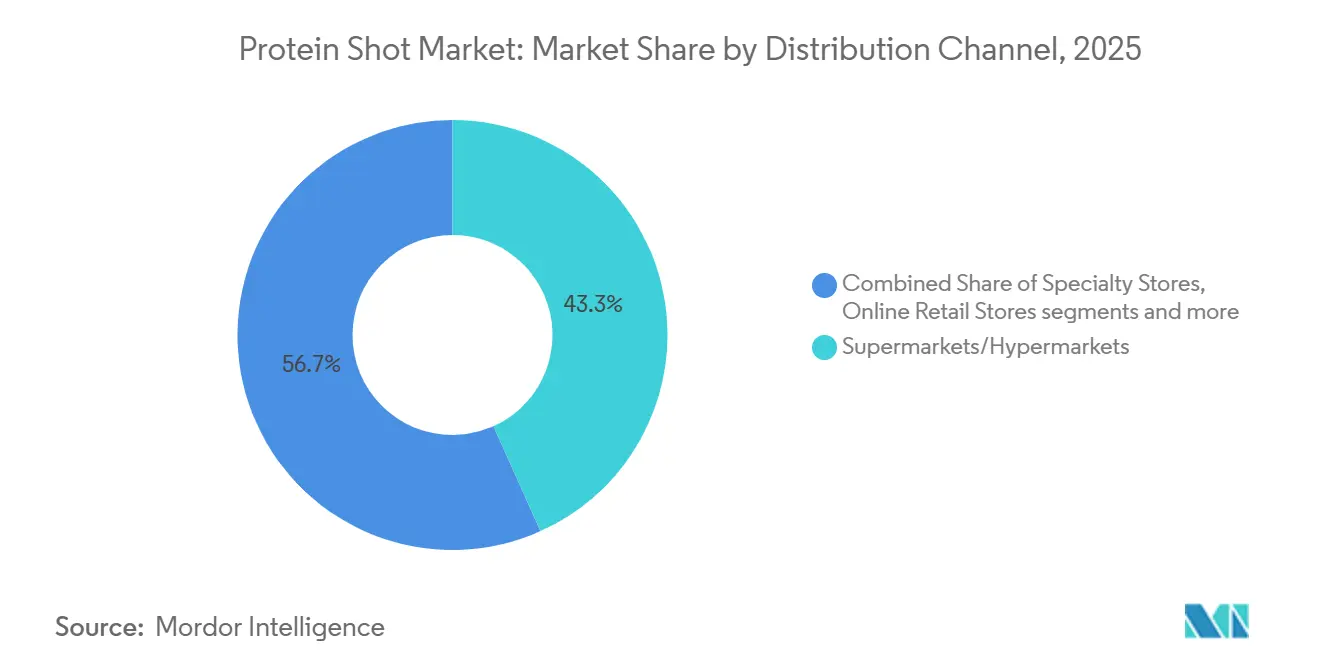
- Por canal de distribución, los supermercados/hipermercados representaron el 43,28% del tamaño del mercado de protein shot en 2025, mientras que se proyecta que las tiendas minoristas en línea registren el crecimiento más rápido con una CAGR del 7,13% hasta 2031.
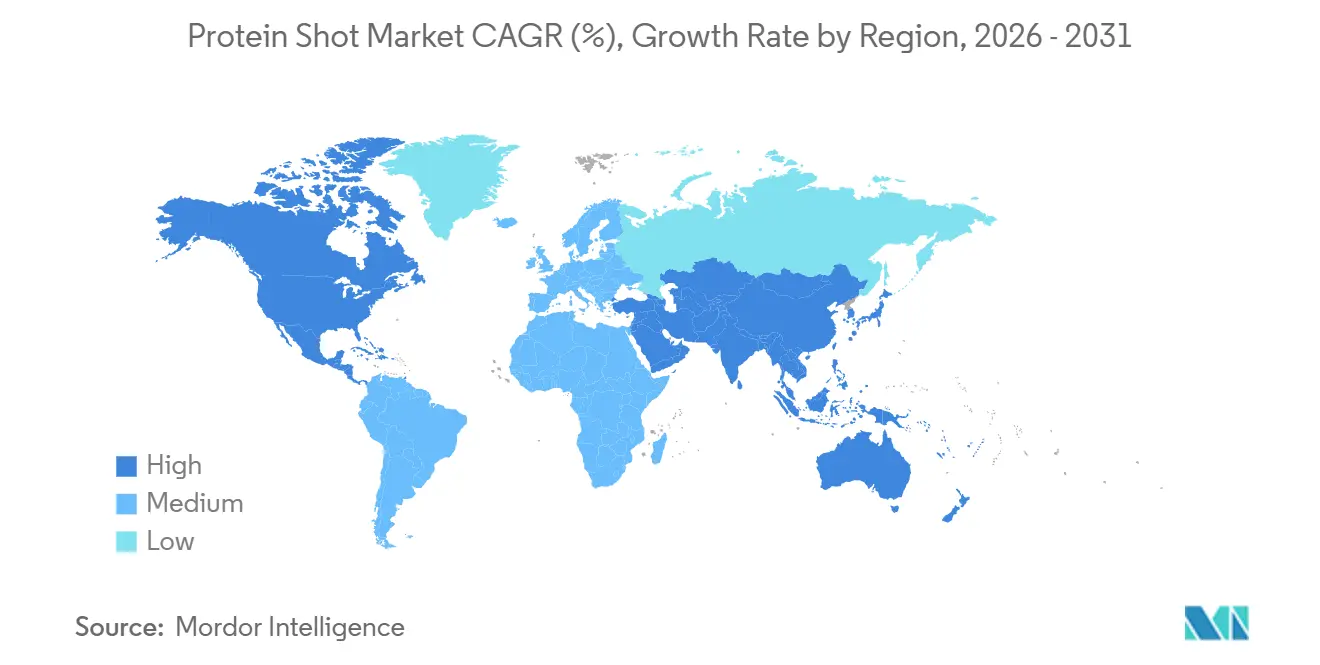
- Por geografía, América del Norte representó el 41,24% del tamaño del mercado de protein shot en 2025, mientras que se proyecta que Asia-Pacífico registre el crecimiento más rápido con una CAGR del 6,94% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Protein Shot
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de soluciones nutricionales convenientes para consumir en cualquier momento y lugar | +1.4% | Global, particularmente fuerte en centros urbanos | Corto plazo (≤ 2 años) |
| Creciente conciencia de los consumidores sobre la salud y el bienestar | +1.2% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente popularidad de los estilos de vida de fitness y nutrición deportiva | +1.1% | Global, liderado por América del Norte, con expansión rápida en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Innovación continua en sabores, formulaciones y envases | +0.8% | Global, adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Creciente demanda de opciones nutricionales veganas, bajas en azúcar y ricas en proteínas | +0.6% | América del Norte y Europa como núcleo, con expansión hacia los centros urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la disponibilidad omnicanal a través de canales de alimentación y comercio electrónico | +0.5% | Global, con impacto especialmente significativo en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Soluciones Nutricionales Convenientes para Consumir en Cualquier Momento y Lugar
Los consumidores buscan cada vez más productos nutricionales que se adapten a estilos de vida ocupados sin requerir preparación ni un consumo prolongado. Los protein shots responden a esta necesidad al proporcionar una dosis concentrada de proteína en un formato compacto de porción individual que puede consumirse durante los desplazamientos, en el trabajo, mientras se viaja o inmediatamente después del ejercicio. En comparación con los polvos de proteína y las bebidas listas para beber de mayor tamaño, los protein shots ofrecen mayor portabilidad, control preciso de las porciones y un consumo más rápido. A medida que los consumidores priorizan la conveniencia junto con la nutrición, la demanda de estas bebidas funcionales compactas continúa creciendo tanto en los segmentos de fitness como de bienestar general. Este cambio está impulsando a los fabricantes a desarrollar protein shots adaptados a una gama más amplia de necesidades de salud más allá de la nutrición deportiva. Por ejemplo, Nestlé comenzó a comercializar Boost Pre-Meal Hunger Support en los Estados Unidos en noviembre de 2024. El producto no contiene grasa y está diseñado para consumirse antes de las comidas con el fin de aumentar la saciedad estimulando la respuesta natural de GLP-1 del organismo. Está específicamente dirigido a consumidores que buscan el control del apetito, incluidos aquellos que utilizan medicamentos para la pérdida de peso con GLP-1, lo que ilustra cómo los protein shots se están expandiendo hacia aplicaciones de bienestar diario general y salud metabólica.
Creciente Conciencia de los Consumidores sobre la Salud y el Bienestar
La creciente conciencia de los consumidores sobre la nutrición y la salud preventiva está impulsando la demanda de productos ricos en proteínas y convenientes que apoyen los estilos de vida activos, el mantenimiento muscular y el bienestar general. Según la Encuesta Spotlight 2025 del Consejo Internacional de Información Alimentaria (IFIC): Percepciones de los Estadounidenses sobre las Proteínas, el 35% de los estadounidenses aumentó su ingesta de proteínas durante el último año, lo que refleja un cambio sostenido hacia hábitos alimentarios con mayor contenido proteico. La encuesta también encontró que el 70% de los estadounidenses reportó intentar consumir más proteínas en 2025, frente al 62% en 2021, lo que destaca la creciente importancia de las proteínas en la nutrición cotidiana[1]. Este aumento sostenido en el comportamiento alimentario centrado en las proteínas está respaldando la demanda de productos proteicos funcionales convenientes. La encuesta indica además que el 51% de los estadounidenses asocia las proteínas con la salud muscular, la fuerza y la resistencia, mientras que el 45% las vincula con un mayor nivel de energía y una menor fatiga, lo que refuerza la relevancia de las proteínas más allá de la nutrición deportiva[2]. El creciente interés en la nutrición funcional está impulsando a los consumidores a buscar formatos convenientes que se adapten a estilos de vida ocupados sin comprometer la ingesta nutricional. Los protein shots responden a esta demanda al ofrecer proteína concentrada en porciones portátiles y listas para consumir, adecuadas para consumidores activos y conscientes de su salud. A medida que el consumo orientado al bienestar continúa expandiéndose, se espera que estos productos se beneficien de la creciente demanda de suplementación proteica conveniente.
Creciente Popularidad de los Estilos de Vida de Fitness y Nutrición Deportiva
La creciente adopción de estilos de vida activos y la participación regular en actividades deportivas y de fitness están impulsando la demanda de productos nutricionales ricos en proteínas y convenientes, incluidos los protein shots. A medida que los consumidores se involucran cada vez más en entrenamientos en gimnasios, deportes recreativos, eventos de resistencia y entrenamiento de fuerza, se hace mayor énfasis en la ingesta de proteínas para apoyar la recuperación muscular, el rendimiento y la salud física en general. Según el Informe de Participación General 2026 de la Asociación de la Industria del Deporte y el Fitness (SFIA), 250 millones de estadounidenses participaron en al menos una actividad deportiva, de fitness o de ocio en 2025, marcando el nivel de participación más alto desde que la SFIA comenzó a realizar el seguimiento[3]. Además, la participación CORE, que representa a las personas que participan con mayor frecuencia, alcanzó 158,8 millones, con un aumento del 1,3% interanual, lo que refleja un compromiso sostenido con la actividad física. La expansión de la cultura del fitness también está impulsando a los consumidores a integrar productos de nutrición deportiva en sus rutinas diarias, en lugar de limitar su uso a atletas profesionales o culturistas. El mismo informe de la SFIA encontró que la participación general aumentó un 1,2% interanual, mientras que la participación en deportes de equipo superó los 90 millones de participantes por primera vez, lo que destaca el impulso continuo en actividades organizadas y recreativas. Aunque solo el 32% de los estadounidenses cumple actualmente la recomendación federal de al menos 150 minutos de actividad física de intensidad moderada por semana, el informe subraya el potencial sustancial para un mayor crecimiento en la participación deportiva y la suplementación nutricional asociada. Este cambio sostenido hacia estilos de vida activos está respaldando la demanda de protein shots portátiles y listos para consumir que proporcionan una fuente conveniente de proteínas antes o después de la actividad física.
Innovación Continua en Sabores, Formulaciones y Envases
La innovación continua de productos está ampliando el atractivo de los protein shots hacia una base de consumidores más amplia. Los fabricantes están introduciendo una mayor variedad de sabores, mejorando el gusto y la textura, y desarrollando formulaciones con menos azúcar, menos ingredientes artificiales y etiquetas más limpias para satisfacer las preferencias cambiantes de los consumidores. Las empresas también están incorporando ingredientes funcionales como vitaminas, minerales, electrolitos, colágeno, probióticos y extractos botánicos para posicionar los protein shots como productos de bienestar multifuncionales en lugar de simples suplementos de nutrición deportiva. Estas innovaciones están ayudando a las marcas a diferenciar sus ofertas al tiempo que atraen a consumidores que buscan tanto valor nutricional como una mejor experiencia de consumo. Los avances en el envasado están apoyando aún más el crecimiento del mercado al mejorar la portabilidad, la conveniencia y la estabilidad en estantería. Las botellas de porción individual con cierres resellables, los materiales de envasado ligeros y las tecnologías de barrera mejoradas están haciendo que los protein shots sean más fáciles de transportar y consumir a lo largo del día. Los fabricantes también se están enfocando en soluciones de envasado sostenibles, incluidos materiales reciclables y la reducción del uso de plástico, para alinearse con la creciente conciencia ambiental de los consumidores. Las mejoras en los perfiles de sabor, las formulaciones nutricionales y el diseño del envasado están aumentando la aceptación del producto, fomentando las compras repetidas y permitiendo a las empresas dirigirse a una gama más amplia de ocasiones de salud y bienestar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de formatos establecidos de suministro de proteínas | -0.9% | Global, más agudo en mercados desarrollados | Corto plazo (≤ 2 años) |
| Preocupaciones por alérgenos relacionados con las proteínas de lácteos y soja | -0.7% | Global, elevado en mercados orientados a las plantas como el norte de Europa | Mediano plazo (2-4 años) |
| Complejidad regulatoria y aumento de los costos de cumplimiento para el lanzamiento de productos | -0.5% | Global, con complejidad en el comercio transfronterizo | Largo plazo (≥ 4 años) |
| Complejidad de formulación con proteínas de origen vegetal | -0.4% | Global, particularmente en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Formatos Establecidos de Suministro de Proteínas
El mercado de protein shot enfrenta una fuerte competencia de formatos establecidos de suministro de proteínas, incluidos los polvos y las barras de proteínas. Estos productos están ampliamente disponibles en supermercados, tiendas de conveniencia, minoristas especializados en nutrición y plataformas en línea, ofreciendo a los consumidores una gama más amplia de tamaños de porción, sabores, precios y perfiles nutricionales. Muchos de estos formatos también proporcionan un mayor contenido de proteínas por porción junto con una mayor saciedad, lo que los convierte en la opción preferida para los consumidores que buscan sustitutos de comidas o nutrición post-entrenamiento. Los formatos de proteínas establecidos también se benefician de una mayor familiaridad del consumidor, un reconocimiento de marca más sólido y una distribución minorista extensa, lo que dificulta que los protein shots logren una adopción generalizada. Si bien los protein shots ofrecen portabilidad y conveniencia, algunos consumidores perciben su menor tamaño de porción como un valor general inferior en comparación con los polvos de proteínas. Como resultado, los fabricantes deben diferenciar sus productos a través de beneficios funcionales, mejoras en el sabor, posicionamiento de salud específico y formulaciones innovadoras para competir en un mercado de nutrición proteica cada vez más saturado.
Preocupaciones por Alérgenos Relacionados con las Proteínas de Lácteos y Soja
El mercado de protein shot enfrenta limitaciones derivadas del uso generalizado de ingredientes proteicos a base de lácteos y soja, que se encuentran entre los alérgenos alimentarios más comunes a nivel mundial. Los aislados de proteína de suero, caseína y soja se utilizan ampliamente debido a su alta calidad proteica y funcionalidad, pero no son adecuados para consumidores con alergias o intolerancias a la leche o la soja. Esto limita la base de consumidores potenciales y aumenta la necesidad de que los fabricantes comuniquen claramente la composición de los ingredientes y la información sobre alérgenos. A medida que crece la conciencia de los consumidores sobre las sensibilidades alimentarias, las decisiones de compra relacionadas con los alérgenos se vuelven cada vez más importantes. Abordar estas preocupaciones a menudo requiere que los fabricantes inviertan en fuentes de proteínas alternativas como la proteína de guisante, arroz u otras proteínas de origen vegetal, lo que puede aumentar la complejidad de la formulación y los costos de producción. La prevención de la contaminación cruzada exige controles de fabricación estrictos, líneas de producción dedicadas y procesos integrales de garantía de calidad, lo que aumenta los gastos operativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente: Las Proteínas Animales Lideran Mientras las de Origen Vegetal Ganan Impulso
La proteína de origen animal representó el 89,36% del mercado de protein shot en 2025, convirtiéndose en el segmento fuente dominante. Las proteínas de suero y caseína continúan liderando debido a sus perfiles completos de aminoácidos, alta biodisponibilidad, excelente solubilidad y sólida validación científica para la recuperación muscular y la síntesis de proteínas. Su uso generalizado en productos de nutrición deportiva y nutrición clínica ha fortalecido la confianza del consumidor y la familiaridad con la marca, lo que respalda aún más la posición líder del segmento en el mercado.
Se proyecta que la proteína de origen vegetal registre la CAGR más rápida del 6,73% durante el período de pronóstico. El crecimiento está impulsado por la creciente demanda de los consumidores de productos proteicos veganos, sin lácteos y aptos para personas con alergias, junto con el creciente interés en la nutrición sostenible y con etiqueta limpia. Los fabricantes están ampliando sus carteras con proteínas derivadas de guisante, arroz, haba y otras fuentes vegetales para atraer a una base de consumidores más amplia. Las mejoras continuas en el sabor, la textura y la funcionalidad de las proteínas están apoyando aún más la adopción de protein shots de origen vegetal.


Por Canal de Distribución: Los Supermercados Mantienen la Escala Mientras el Comercio Minorista en Línea Gana Velocidad
Los supermercados/hipermercados representaron el 43,28% del mercado de protein shot en 2025, convirtiéndose en el canal de distribución más grande. Su dominio está respaldado por extensas redes minoristas, un alto flujo de consumidores y una fuerte visibilidad del producto junto a otros productos de nutrición funcional y de salud. Estas tiendas facilitan las compras por impulso y permiten a los consumidores comparar marcas y variantes de productos en persona. Su amplio alcance geográfico y sus cadenas de suministro establecidas continúan convirtiéndolos en el canal de ventas principal para los protein shots.
Se proyecta que las tiendas minoristas en línea registren la CAGR más rápida del 7,13% durante el período de pronóstico. El crecimiento está impulsado por la creciente preferencia de los consumidores por la entrega a domicilio, las compras por suscripción y el acceso a una gama más amplia de productos de la que normalmente está disponible en las tiendas físicas. Las plataformas digitales también permiten a las marcas llegar a segmentos de consumidores de nicho a través de marketing personalizado, promociones específicas y estrategias de ventas directas al consumidor. A medida que la adopción del comercio electrónico continúa creciendo, se espera que el comercio minorista en línea desempeñe un papel cada vez más importante en la expansión del alcance de mercado de los fabricantes de protein shots.

Análisis Geográfico
América del Norte representó el 41,24% del mercado de protein shot en 2025, convirtiéndose en el mercado regional más grande. La posición de la región está respaldada por una industria de nutrición deportiva bien establecida, una alta conciencia del consumidor sobre la suplementación proteica y una amplia disponibilidad de productos en supermercados, farmacias, minoristas especializados en nutrición y canales en línea. La fuerte demanda de entusiastas del fitness, consumidores activos y poblaciones de edad avanzada que buscan soluciones nutricionales convenientes continúa apoyando el crecimiento del mercado. La innovación continua de productos y la adopción generalizada de bebidas funcionales refuerzan aún más la posición de América del Norte.
Se proyecta que Asia-Pacífico registre la CAGR más rápida del 6,94% durante el período de pronóstico. El aumento de los ingresos disponibles, la rápida urbanización, la expansión de la conciencia sobre la salud y la creciente participación en actividades de fitness están impulsando la demanda de productos nutricionales a base de proteínas convenientes en toda la región. La creciente penetración del comercio electrónico y la expansión de los canales minoristas modernos están mejorando la accesibilidad de los productos. Los consumidores en mercados como China, India, Japón y Corea del Sur están adoptando cada vez más las bebidas funcionales como parte de sus rutinas diarias de bienestar. Se espera que estos factores aceleren la expansión del mercado regional.
Europa representa un mercado maduro caracterizado por una fuerte demanda de productos nutricionales de alta calidad con etiqueta limpia y estrictos estándares de transparencia de ingredientes. América del Sur se está expandiendo gradualmente, impulsada por el aumento de la participación en actividades de fitness y la mejora de la infraestructura minorista en países como Brasil. Oriente Medio y África se encuentra en una etapa más temprana de desarrollo, pero ofrece oportunidades de crecimiento a largo plazo, respaldadas por la creciente conciencia sobre la salud, la expansión de las redes minoristas modernas y el creciente interés de los consumidores en productos de nutrición funcional. Se espera que estas regiones contribuyan de manera constante al mercado global de protein shots a medida que la conciencia y la disponibilidad de productos continúen mejorando.

Panorama Competitivo
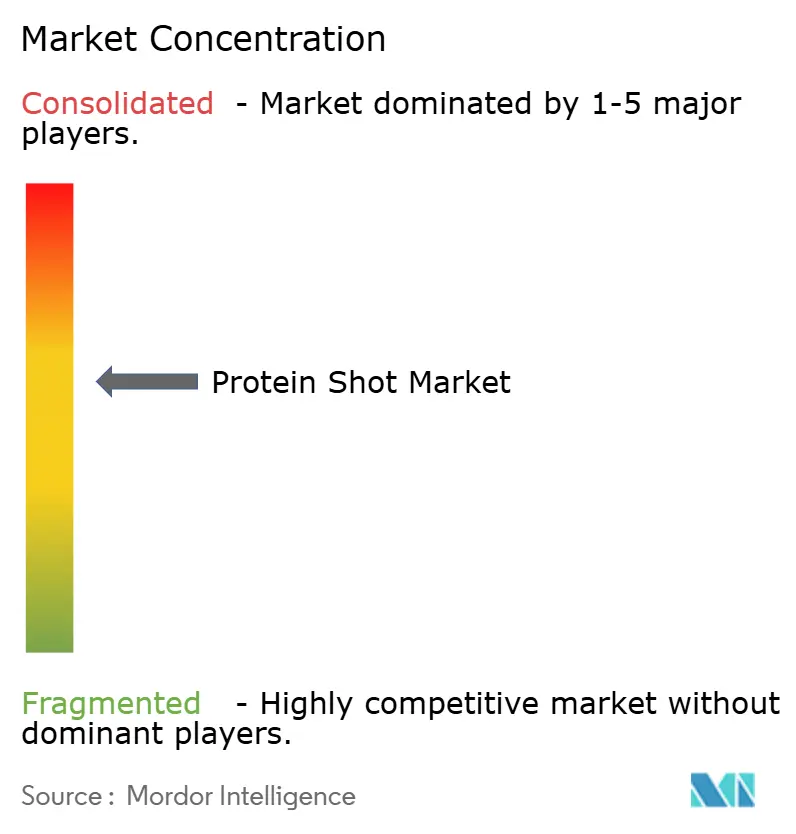
El mercado de protein shot está moderadamente consolidado, con un puñado de empresas multinacionales de nutrición y alimentación que representan una participación significativa de los ingresos globales. Abbott Laboratories, Nestlé S.A., Danone S.A., Glanbia PLC y The Simply Good Foods Company se encuentran entre los participantes clave, aprovechando su reconocimiento de marca, extensas redes de distribución y experiencia establecida en nutrición clínica y deportiva. Su capacidad para invertir en investigación y desarrollo, capacidades de fabricación y asociaciones minoristas globales les proporciona una ventaja competitiva sobre los fabricantes más pequeños y los nuevos participantes.
Las empresas clave se están enfocando cada vez más en la innovación de productos, la expansión de carteras y el desarrollo estratégico de canales para fortalecer sus posiciones en el mercado. Los fabricantes continúan introduciendo formulaciones dirigidas a necesidades más amplias de los consumidores, como el envejecimiento saludable, el control de peso, la saciedad y el bienestar cotidiano, al tiempo que invierten en ingredientes con etiqueta limpia y perfiles de sabor mejorados. Las empresas también están ampliando su presencia a través de supermercados, farmacias, minoristas especializados en nutrición y plataformas de comercio electrónico directo al consumidor para mejorar la accesibilidad y fortalecer el compromiso del consumidor en múltiples canales de compra.
Junto a los actores establecidos, las marcas emergentes están ganando terreno al abordar las preferencias de nicho de los consumidores con formulaciones diferenciadas y una marca específica. Estas empresas se están enfocando en proteínas de origen vegetal, productos aptos para personas con alergias, ingredientes funcionales y envases sostenibles para atraer a consumidores conscientes de su salud que buscan alternativas a los suplementos proteicos tradicionales. Muchos actores emergentes también dependen de estrategias de marketing digital, asociaciones con influencers y modelos de suscripción en línea para construir conciencia de marca y competir eficazmente a pesar de tener carteras de productos más pequeñas y una distribución minorista más limitada.
Líderes de la Industria de Protein Shot
-
Danone S.A.
-
Glanbia PLC
-
Abbott Laboratories
-
Nestlé S.A.
-
The Simply Good Foods Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Applied Nutrition amplió su cartera de bebidas listas para beber con el lanzamiento de Protein Shot, una bebida proteica de 100 mL que aporta 25 g de proteína de aislado de suero y colágeno. El producto también incorpora fibra para el apoyo digestivo y vitamina C para la salud inmunológica, ofreciendo una formulación rica en proteínas y sin azúcar dirigida a consumidores que buscan nutrición diaria portátil y recuperación post-entrenamiento.
- Octubre de 2025: Vivici presentó sus Vivitein BLG On-The-Go Protein Shots en SupplySide Global 2025, con 25 g de proteína de beta-lactoglobulina (BLG) derivada de fermentación de precisión en un formato compacto de 100 mL. Diseñado para ofrecer proteína de alta calidad, sin lactosa y apta para veganos con una sensación ligera en boca, el producto demuestra el enfoque de la empresa en habilitar bebidas proteicas de próxima generación, sin ingredientes animales y sin lactosa.
- Diciembre de 2024: Nestlé Health Science lanzó Boost® Pre-Meal Hunger Support Protein Shots en los EE. UU., un protein shot compacto de proteína de suero diseñado para estimular la liberación de GLP-1 y promover la saciedad antes de las comidas. El lanzamiento amplía la aplicación de los protein shots más allá de la nutrición deportiva hacia el control de peso y la salud metabólica.


Alcance del Informe Global del Mercado de Protein Shot
El informe segmenta el mercado de protein shot por fuente en proteínas de origen animal y de origen vegetal, proporcionando una evaluación del tamaño del mercado, las tendencias de crecimiento y los factores clave que influyen en la demanda de cada tipo de proteína. También examina las preferencias cambiantes de los consumidores y las innovaciones de productos que dan forma a la adopción de diferentes fuentes de proteínas.
También analiza el mercado de protein shot por canal de distribución, abarcando supermercados/hipermercados, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Evalúa la contribución de cada canal de ventas, los patrones cambiantes de compra de los consumidores y el impacto de la expansión del comercio minorista y el comercio electrónico en el crecimiento del mercado.
El informe estudia el mercado de protein shot en cinco regiones: América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con un análisis detallado a nivel de país para los principales mercados dentro de cada región. Evalúa el desempeño del mercado regional, las oportunidades de crecimiento y las tendencias económicas, demográficas y de consumo que influyen en la demanda en los países clave.
| Base Animal |
| Base Vegetal |
| Supermercados/Hipermercados |
| Tiendas Especializadas |
| Tiendas de Venta Minorista en Línea |
| Otro Canal de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| España | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Por Fuente | Base Animal | |
| Base Vegetal | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas Especializadas | ||
| Tiendas de Venta Minorista en Línea | ||
| Otro Canal de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| España | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de protein shot para 2031?
Se proyecta que el mercado de protein shot alcance 1,87 mil millones de USD en 2031 desde 1,39 mil millones de USD en 2026, creciendo a una CAGR del 6,10% durante 2026 a 2031.
¿Qué región lidera los ingresos globales de los protein shots?
América del Norte lideró con el 41,24% de los ingresos globales en 2025, respaldada por una demanda madura de fitness, marcas de nutrición clínica y un amplio acceso minorista.
¿Qué región está creciendo más rápido en el mercado de protein shots?
Se prevé que Asia-Pacífico registre la CAGR regional más rápida del 6,94% hasta 2031, impulsada por la demanda urbana, el aumento de los ingresos y el comercio digital.
¿Qué canal de ventas se está expandiendo más rápido?
Se espera que las tiendas minoristas en línea crezcan a una CAGR del 7,13% hasta 2031, a medida que los modelos de suscripción, las ofertas de nutrición específicas y el compromiso directo con el consumidor mejoran las compras repetidas.
¿Qué está frenando una adopción más amplia de los protein shots?
Las principales limitaciones son la fuerte competencia de los formatos de proteínas más grandes, además de los riesgos de alérgenos y etiquetado que aumentan los costos de cumplimiento y ralentizan el trabajo de reformulación.


 Sus datos están seguros y nunca se venden ni se comparten.

