
Tamaño y Participación del Mercado de Platino
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
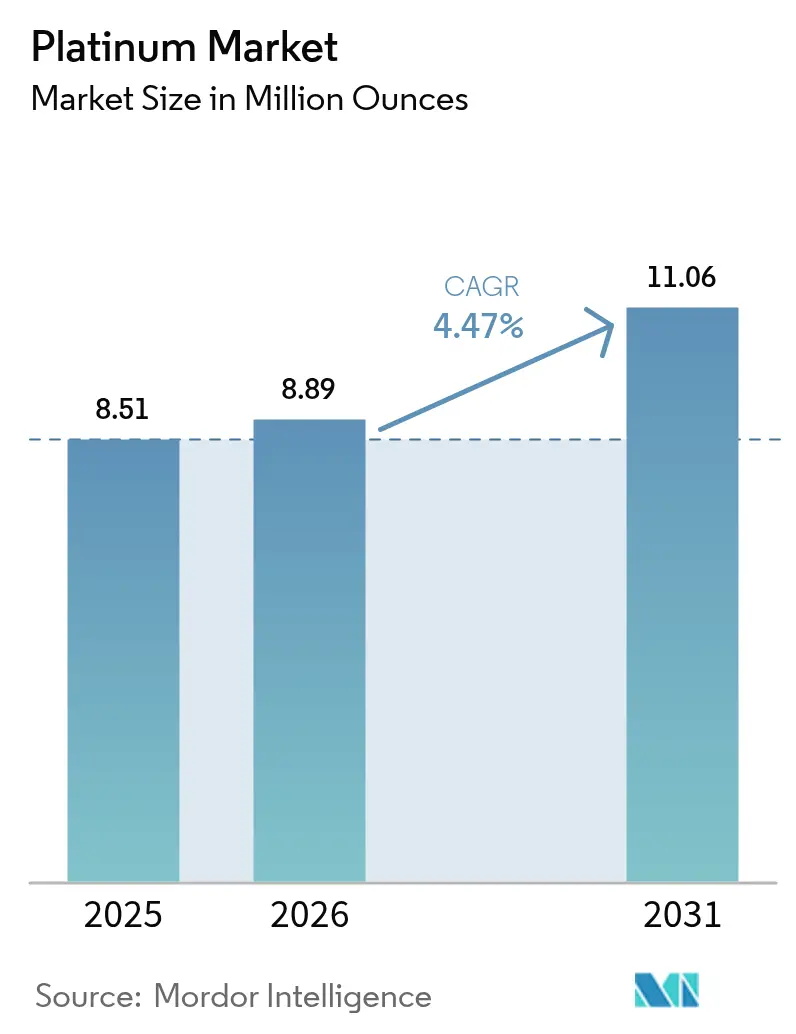
| Volumen del Mercado (2026) | 8.89 Millones de onzas |
| Volumen del Mercado (2031) | 11.06 Millones de onzas |
| Tasa de crecimiento (2026 - 2031) | 4.47 % |
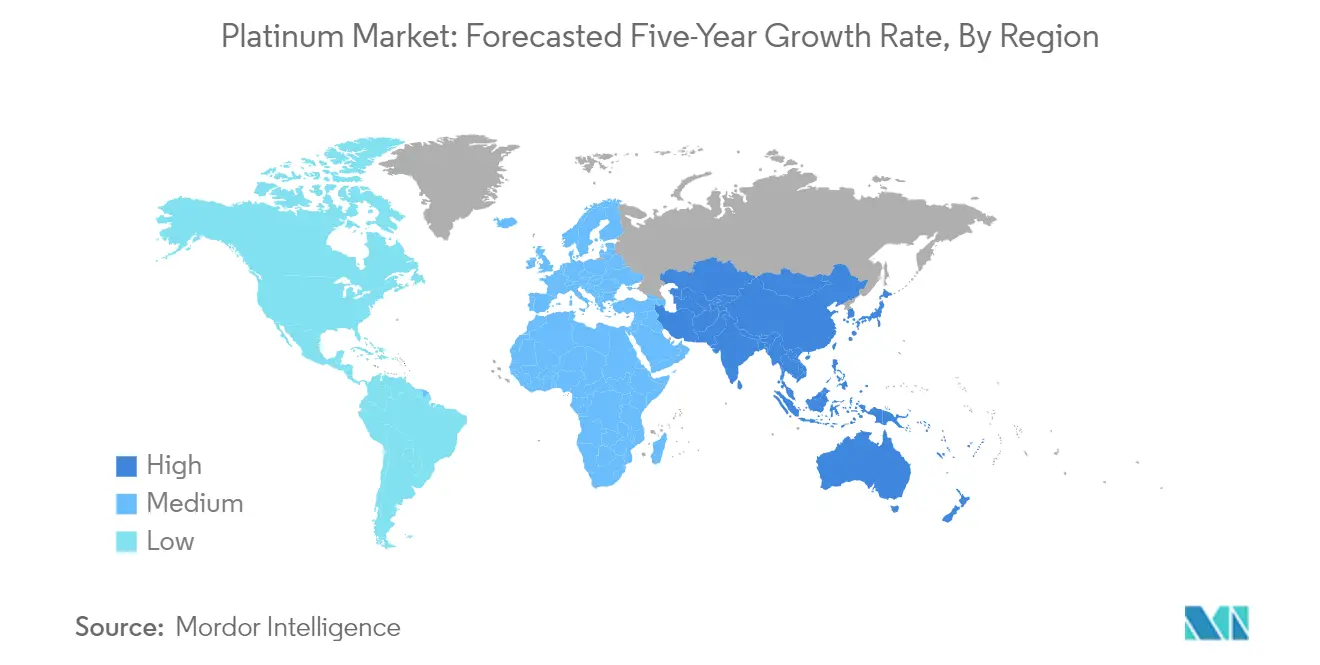
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Platino por Mordor Intelligence
Se espera que el tamaño del mercado de platino crezca de 8,51 millones de onzas en 2025 a 8,89 millones de onzas en 2026 y se prevé que alcance 11,06 millones de onzas para 2031 a una CAGR del 4,47% durante 2026-2031.
La industria del platino continúa experimentando una transformación significativa en medio de la evolución de las condiciones económicas mundiales y el cambio en la dinámica del mercado. El sector de los metales preciosos ha sido testigo de una volatilidad sustancial en los últimos años, con el platino manteniendo su importancia estratégica en diversas aplicaciones industriales. Los realineamientos de la cadena de suministro y las tensiones geopolíticas han llevado a los principales participantes del mercado a diversificar sus estrategias de abastecimiento, con la producción minera de Sudáfrica experimentando una notable disminución del 14,9% anual a partir de abril de 2022, lo que pone de relieve los desafíos continuos en los mercados de suministro tradicionales.
El sector de la joyería ha demostrado una resiliencia y un crecimiento notables, particularmente en los mercados de consumo clave. El sector joyero de Arabia Saudita reportó un impresionante aumento del 36% en las ventas durante el segundo trimestre de 2022, lo que refleja una sólida confianza del consumidor y una creciente preferencia por los metales preciosos en la región. Esta tendencia se ha visto complementada por acuerdos comerciales estratégicos e iniciativas de política en diversos mercados, incluido el propuesto Tratado de Libre Comercio entre India y los Emiratos Árabes Unidos, que tiene como objetivo impulsar las exportaciones de joyería y establecer nuevos corredores comerciales para los metales preciosos.
Las iniciativas globales de reciclaje de platino y sostenibilidad han ganado un impulso significativo, con los principales refinadores y fabricantes implementando procesos avanzados de recuperación. La industria ha sido testigo de un mayor inversión en infraestructura de reciclaje, particularmente en Europa y América del Norte, donde las estrictas regulaciones ambientales están impulsando la adopción de principios de economía circular. El Consejo Mundial de Inversión en Platino informa que la demanda de joyería mostró un impulso positivo con un crecimiento interanual del 5% en el segundo trimestre de 2022, alcanzando 496 Koz, lo que demuestra el potencial de recuperación del mercado y el sostenido interés de los consumidores.
El panorama del mercado está siendo remodelado por los avances tecnológicos y las aplicaciones emergentes en diversos sectores. El sector del platino de Zimbabue ejemplifica esta evolución, con una producción que creció un 6% hasta 475.000 onzas en 2021, mostrando el potencial de crecimiento en las regiones productoras emergentes. La industria está siendo testigo de una mayor colaboración entre los proveedores de tecnología y los productores tradicionales de platino para desarrollar aplicaciones innovadoras y mejorar las eficiencias de producción, mientras se mantiene el enfoque en la sostenibilidad ambiental y las prácticas de abastecimiento responsable.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
USO CRECIENTE EN APLICACIONES INDUSTRIALES
Las excepcionales propiedades del platino, incluida su alta estabilidad a temperaturas y presiones extremas, sus superiores capacidades de absorción y adsorción, y su notable inercia al oxígeno, el aire, la humedad y numerosos productos químicos, han impulsado su creciente adopción en diversas aplicaciones industriales. La industria química y del petróleo representa la mayor aplicación industrial, representando aproximadamente el 40% del uso industrial total del platino, donde sirve como catalizador de platino crítico para diversas reacciones, incluida la hidrosilación, la hidrogenación y la cicloadición. Las principales aplicaciones abarcan la producción de detergentes, fertilizantes, benceno, plásticos, explosivos, siliconas y gasolina de alto octanaje. Los desarrollos recientes muestran una creciente demanda industrial, como lo evidencian las importantes adiciones de capacidad, como la nueva planta de paraxileno de Sinopec Jiujiang Petrochemical y la unidad de deshidrogenación de propano de Shandong Ruiz Chemical Technology puesta en marcha en 2022.
El sector de fabricación de vidrio representa otra aplicación industrial crucial, donde los materiales de platino y las aleaciones a base de platino protegen diversos componentes de la erosión por el vidrio fundido durante la producción de pantallas LCD, pantallas de plasma y otros productos de vidrio. En el campo médico y biomédico, la biocompatibilidad, la radiopacidad y las propiedades de electroconductividad del platino lo hacen invaluable para electrodos de marcapasos, implantes auriculares y retinianos, y fármacos anticancerígenos. La industria electrónica utiliza ampliamente el platino como recubrimiento magnético para los discos duros de los ordenadores, con más del 90% de todos los discos duros de ordenadores ahora recubiertos con aleación de platino para permitir una mayor capacidad de almacenamiento de información. Los sectores aeroespacial y de defensa también dependen de las aleaciones de platino para los motores de aviones y cohetes que operan en condiciones extremadamente calientes y corrosivas, así como para las ojivas de misiles y los motores de maniobra de satélites, lo que pone de relieve las crecientes aplicaciones industriales del metal.
CRECIENTE DEMANDA DE APLICACIONES EN LA INDUSTRIA AUTOMOTRIZ
El sector automotriz representa uno de los mayores impulsores de la demanda de platino automotriz, representando aproximadamente el 37% de la demanda total de platino, principalmente debido a su papel crítico en los convertidores catalíticos para reducir las emisiones nocivas. Los convertidores catalíticos a base de platino son componentes esenciales que convierten más del 90% de las emisiones de escape nocivas, incluidos el monóxido de carbono, los óxidos de nitrógeno y los hidrocarburos, en compuestos menos nocivos mediante reacciones químicas. La implementación de regulaciones de emisiones cada vez más estrictas a nivel mundial continúa impulsando la demanda de platino en este sector. Por ejemplo, la Agencia de Protección Ambiental de los Estados Unidos reforzó los límites de emisiones de los tubos de escape de los vehículos automotores, exigiendo que los vehículos de pasajeros alcancen 55 millas por galón de gasolina para 2025, un aumento significativo respecto a las 38 millas por galón actuales.
La demanda de platino en aplicaciones automotrices se ve además reforzada por la creciente sustitución del platino por el paladio en los motores de gasolina, ya que los fabricantes buscan alternativas rentables. Según el informe de metales del grupo del platino de Johnson Matthey de 2022, los fabricantes de automóviles de los Estados Unidos y China han surgido como adoptadores tempranos de la tecnología tri-metal, acelerando el uso del platino en aplicaciones de gasolina. Se espera que la tendencia hacia mayores cargas de platino tanto en vehículos de gasolina como de diésel continúe a medida que las preocupaciones ambientales y las presiones regulatorias impulsen a los fabricantes de automóviles a mejorar la eficiencia del combustible y minimizar las emisiones contaminantes. Esto se evidencia en desarrollos como la implementación por parte de China de las normas de emisiones China 6 para vehículos pesados, que exige filtros de partículas diésel en todos los nuevos vehículos pesados diésel, con el objetivo de reducir las emisiones de partículas y NOx en un 82% y un 86%, respectivamente, para 2030.
Análisis de Segmentos
Segmento de Sistemas de Escape en el Mercado de Platino
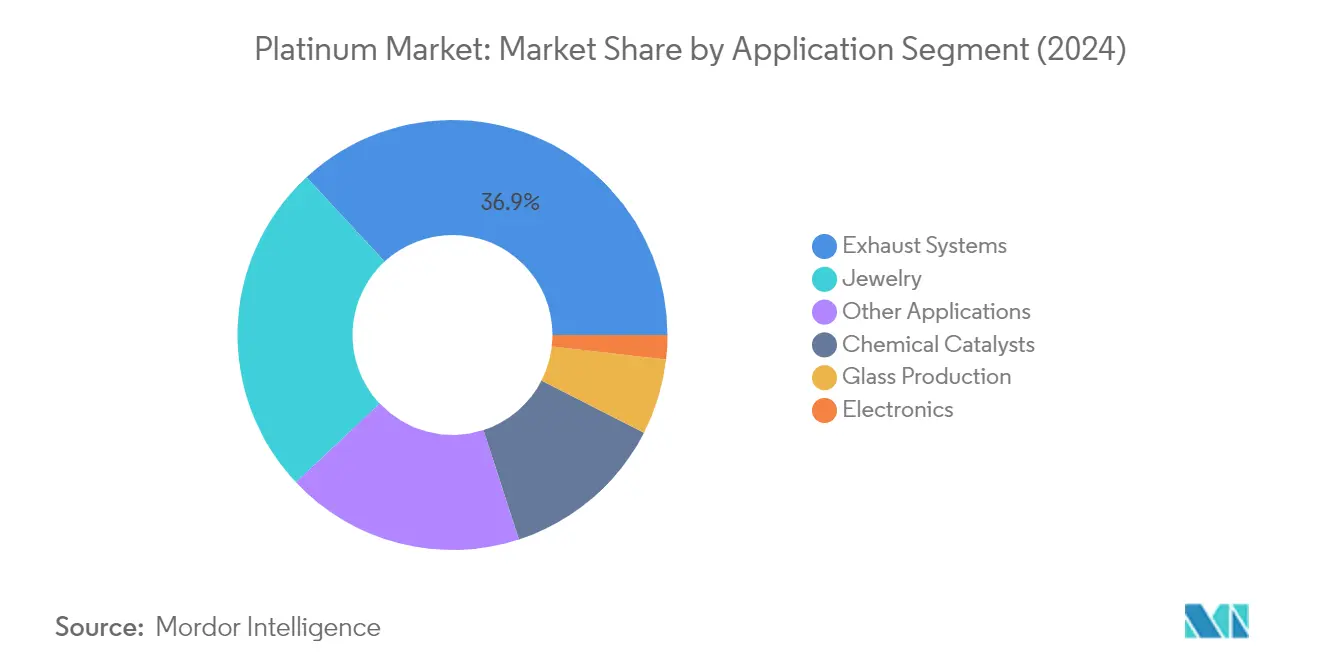
El segmento de Sistemas de Escape domina el mercado global, representando aproximadamente el 36,58% de la cuota de mercado total en 2025. Esta significativa posición en el mercado está impulsada principalmente por el papel crucial del metal en los convertidores catalíticos, donde ayuda a reducir las emisiones nocivas de los sistemas de escape de los vehículos. El dominio del segmento se ve reforzado por las regulaciones de emisiones cada vez más estrictas en todo el mundo, particularmente en los principales mercados automotrices. Las propiedades únicas del platino lo hacen insustituible en la conversión de contaminantes nocivos como el monóxido de carbono, los hidrocarburos y los óxidos de nitrógeno en compuestos menos nocivos, lo que lo hace esencial para cumplir con los estándares de emisiones modernos. La gradual recuperación de la industria automotriz y el creciente énfasis en las regulaciones ambientales continúan apoyando la posición de liderazgo de este segmento en el mercado.
Segmento de Producción de Vidrio en el Mercado de Platino
El segmento de Producción de Vidrio está emergiendo como el segmento de aplicación no-otro de más rápido crecimiento en el mercado, con una tasa de crecimiento proyectada de aproximadamente el 5,72% durante 2026-2031. Este notable crecimiento está impulsado por el papel esencial del platino en la fabricación de productos de vidrio de alta calidad, particularmente para pantallas LCD, pantallas de plasma y aplicaciones de vidrio especial. El crecimiento del segmento se ve impulsado además por la creciente demanda de productos de vidrio avanzados en electrónica, construcción y fabricación de paneles solares. Las propiedades únicas del platino, incluida su capacidad para soportar temperaturas extremas y resistir ataques químicos, lo hacen indispensable en los procesos de fabricación de vidrio, particularmente en los recipientes de conformación que contienen y canalizan el vidrio fundido a temperaturas que alcanzan los 1.650 °C.
Segmentos Restantes en la Segmentación por Aplicación
El mercado global abarca varios otros segmentos significativos, incluida la joyería de platino, los catalizadores químicos y las aplicaciones electrónicas. El segmento de joyería de platino mantiene su posición como un importante consumidor de platino, impulsado particularmente por la demanda de los mercados de lujo y la joyería nupcial. Los productos químicos de platino representan otra aplicación crucial, donde el platino sirve como catalizador esencial en diversos procesos industriales, incluida la refinación del petróleo y la fabricación química. El segmento de electrónica, aunque más pequeño, desempeña un papel vital en aplicaciones especializadas como los discos duros de ordenadores y los termopares de alta temperatura. Cada uno de estos segmentos contribuye de manera única a la dinámica del mercado, influenciado por factores como las preferencias de los consumidores, el desarrollo industrial y el avance tecnológico.
Análisis Geográfico
Mercado de Platino en Asia-Pacífico
La región de Asia-Pacífico representa el mayor mercado a nivel mundial, impulsado por una fuerte demanda en los sectores automotriz, electrónico y de joyería de platino. La región abarca grandes economías como China, India, Japón y Corea del Sur, cada una de las cuales contribuye significativamente al crecimiento del mercado a través de diferentes segmentos de aplicación. La expansión del sector automotriz, particularmente en China e India, junto con la creciente base de fabricación electrónica en toda la región, continúa impulsando el consumo de platino. Japón mantiene su posición como mercado clave para la joyería de platino, mientras que Corea del Sur muestra una adopción creciente en aplicaciones industriales.
China domina el mercado de Asia-Pacífico, representando aproximadamente el 58,42% de la cuota de mercado regional. La posición de liderazgo del país se ve reforzada por su sólido sector de fabricación automotriz, que continúa impulsando la demanda de platino en convertidores catalíticos. La industria electrónica de China, particularmente en la fabricación de discos duros para computadoras y la producción de semiconductores, representa otro segmento de consumo importante. El país también se ha consolidado como el mayor mercado de joyería de platino del mundo, con un significativo consumo interno y capacidades de fabricación. El impulso del gobierno hacia una energía más limpia y normas de emisión más estrictas respalda aún más la demanda de platino en diversas aplicaciones industriales.
India emerge como uno de los mercados de más rápido crecimiento para el platino en la región de Asia-Pacífico, con una tasa de crecimiento proyectada de alrededor del 6,74% entre 2026 y 2031. El crecimiento del país está impulsado principalmente por la creciente industrialización y la expansión del sector automotriz. El mercado de joyería de platino de India ha mostrado un notable crecimiento en la adopción del platino, particularmente entre los consumidores más jóvenes. El impulso del gobierno hacia la manufactura a través de iniciativas como 'Make in India' y el creciente sector electrónico han creado nuevas vas para el consumo de platino. La expansión de las industrias química y petrolera, junto con el aumento de las regulaciones ambientales, fortalece aún más la demanda de catalizadores a base de platino.
Mercado de Platino en América del Norte
América del Norte representa un mercado significativo, caracterizado por aplicaciones industriales avanzadas y una fuerte demanda del sector automotriz. El mercado de la región está impulsado principalmente por Estados Unidos, Canadá y México, con diversas aplicaciones en catalizadores automotrices, procesamiento químico y fabricación electrónica. El enfoque de la región en las regulaciones ambientales y el control de emisiones continúa impulsando la demanda de convertidores catalíticos a base de platino. El sector de la joyería, particularmente en Estados Unidos, mantiene una demanda estable, mientras que las aplicaciones industriales en el procesamiento químico y la fabricación electrónica contribuyen significativamente al crecimiento del mercado.
Estados Unidos lidera el mercado norteamericano, con aproximadamente el 78,35% de la cuota de mercado regional. La posición dominante del país está respaldada por su gran industria automotriz y las estrictas regulaciones de emisiones que exigen convertidores catalíticos a base de platino. El uso extensivo de catalizadores de platino en la industria química, junto con la creciente demanda del sector electrónico, particularmente en la fabricación de hardware informático, refuerza la posición del país. El sector de la joyería continúa mostrando un sólido crecimiento, con el platino volviéndose cada vez más popular en los segmentos de joyería de lujo.
México demuestra un fuerte potencial de crecimiento en el mercado norteamericano, con una tasa de crecimiento esperada de alrededor del 2,86% entre 2026 y 2031. El sector de fabricación automotriz del país actúa como principal motor de la demanda de platino, particularmente en la producción de convertidores catalíticos. La creciente industria química de México y las inversiones en aumento en la fabricación electrónica contribuyen a la expansión del mercado. La posición estratégica del país como centro de manufactura para América del Norte, respaldada por acuerdos comerciales y menores costos de producción, continúa atrayendo inversiones en industrias consumidoras de platino.
Mercado de Platino en Europa
Europa mantiene una posición significativa en el mercado global, con una base industrial bien establecida en Alemania, el Reino Unido, Italia y Francia. El sector automotriz de la región, particularmente en Alemania, genera una demanda sustancial de platino para convertidores catalíticos. La amplia presencia de la industria química en múltiples países contribuye significativamente al consumo de platino. El compromiso de la región con las regulaciones ambientales y las iniciativas de energía limpia continúa respaldando el crecimiento del mercado a través de diversas aplicaciones industriales.
Alemania se posiciona como el mayor mercado en Europa, impulsado por su dominante sector de fabricación automotriz y su sólida industria química. El liderazgo del país en automatización industrial e ingeniería de precisión genera una demanda constante de platino en diversas aplicaciones. El enfoque de los fabricantes automotrices alemanes en las tecnologías de control de emisiones y la creciente adopción de vehículos de pila de combustible respaldan un consumo sostenido de platino. La industria química del país, siendo la más grande de Europa, utiliza cantidades significativas de platino en procesos catalíticos.
Italia emerge como uno de los mercados de más rápido crecimiento en Europa, respaldado por su creciente base industrial y los avances tecnológicos. El sector de fabricación de joyería del país representa un consumidor significativo de platino, particularmente en la producción de joyería de lujo. La creciente industria electrónica de Italia y las inversiones en la fabricación de semiconductores crean nuevas oportunidades para las aplicaciones del platino. La modernización de la industria química del país y el enfoque en tecnologías sostenibles contribuyen al aumento de la demanda de platino.
Mercado de Platino en América del Sur y Oriente Medio y África
La región del Resto del Mundo, que abarca América del Sur y Oriente Medio y África, representa un mercado en crecimiento con diversas aplicaciones en múltiples industrias. El sector automotriz en expansión de América del Sur y la industria química impulsan la demanda regional, mientras que la región de Oriente Medio y África se beneficia del crecimiento de las aplicaciones industriales y el consumo de joyería. Sudáfrica, como importante productor de platino, influye en la dinámica del mercado regional a través de sus operaciones mineras y capacidades de procesamiento. Brasil emerge como el mayor mercado en América del Sur, mientras que Arabia Saudita lidera el consumo en la región de Oriente Medio, con ambos países mostrando prometedoras trayectorias de crecimiento en la utilización del platino en diversas aplicaciones industriales.
Análisis de la cadena de valor
La cadena de valor del platino comienza con la exploración inicial y el desarrollo de minas, seguida por la minería y el beneficio (concentrado), y luego la fundición y refinación en productos de platino y PGM de alta pureza para uso en fabricación industrial y aplicaciones de lingotes/joyería. El suministro primario permanece concentrado en el África meridional, y Sudáfrica representa más del 70% del suministro primario mundial de platino, respaldado por productores integrados verticalmente que controlan gran parte de la capacidad de fundición y refinación de la región. Nornickel, de Rusia, aporta aproximadamente el 10-12% del platino mundial como subproducto de la minería de níquel-cobre.
Aguas abajo, el platino se dirige hacia fabricantes de equipos originales y usuarios industriales (catalizadores de automóviles, catalizadores químicos, equipos de vidrio, electrónica y aplicaciones médicas) a través de comerciantes, fabricantes y refinadores. El reciclaje, incluido el material procedente de catalizadores automotrices usados, opera cada vez más como una fuente de materia prima paralela a la producción minera primaria. Las carteras de proyectos y las negociaciones de compraventa siguen siendo vínculos clave en la cadena, incluidos los esfuerzos en curso para asegurar la compraventa de concentrado y las rutas de procesamiento para desarrollos como el proyecto Waterberg de Platinum Group Metals Ltd y proyectos sudafricanos como la mina de platino Bakubung de Wesizwe. Al mismo tiempo, la dependencia de un conjunto limitado de nodos de fundición/refinación continúa influyendo en los plazos de entrega, los precios y la resiliencia del suministro para los usuarios finales.
Panorama Competitivo
Principales Empresas en el Mercado de Platino
El mercado está dominado por las principales empresas mineras con sede principalmente en Sudáfrica, con una presencia significativa también en Zimbabue, Rusia y Canadá. Estos líderes de la industria se están enfocando en la integración vertical a lo largo de la cadena de valor, desde la minería y el procesamiento del platino hasta la refinación y distribución del platino. Las empresas están invirtiendo fuertemente en innovaciones tecnológicas, particularmente en las operaciones mineras a través de programas como FutureSmart Mining, para mejorar la eficiencia operativa y la sostenibilidad. Los movimientos estratégicos incluyen la expansión a través de fusiones y adquisiciones, especialmente en Sudáfrica, para consolidar posiciones en el mercado y lograr economías de escala. La agilidad operativa se está mejorando mediante la implementación de modelos operativos avanzados, mientras que la innovación de productos se centra en el desarrollo de grados de alta pureza para aplicaciones industriales específicas. Las empresas también están fortaleciendo sus redes de distribución y estableciendo asociaciones a largo plazo con los principales participantes de la industria para garantizar cadenas de suministro estables.
Mercado Consolidado con Fuertes Actores Regionales
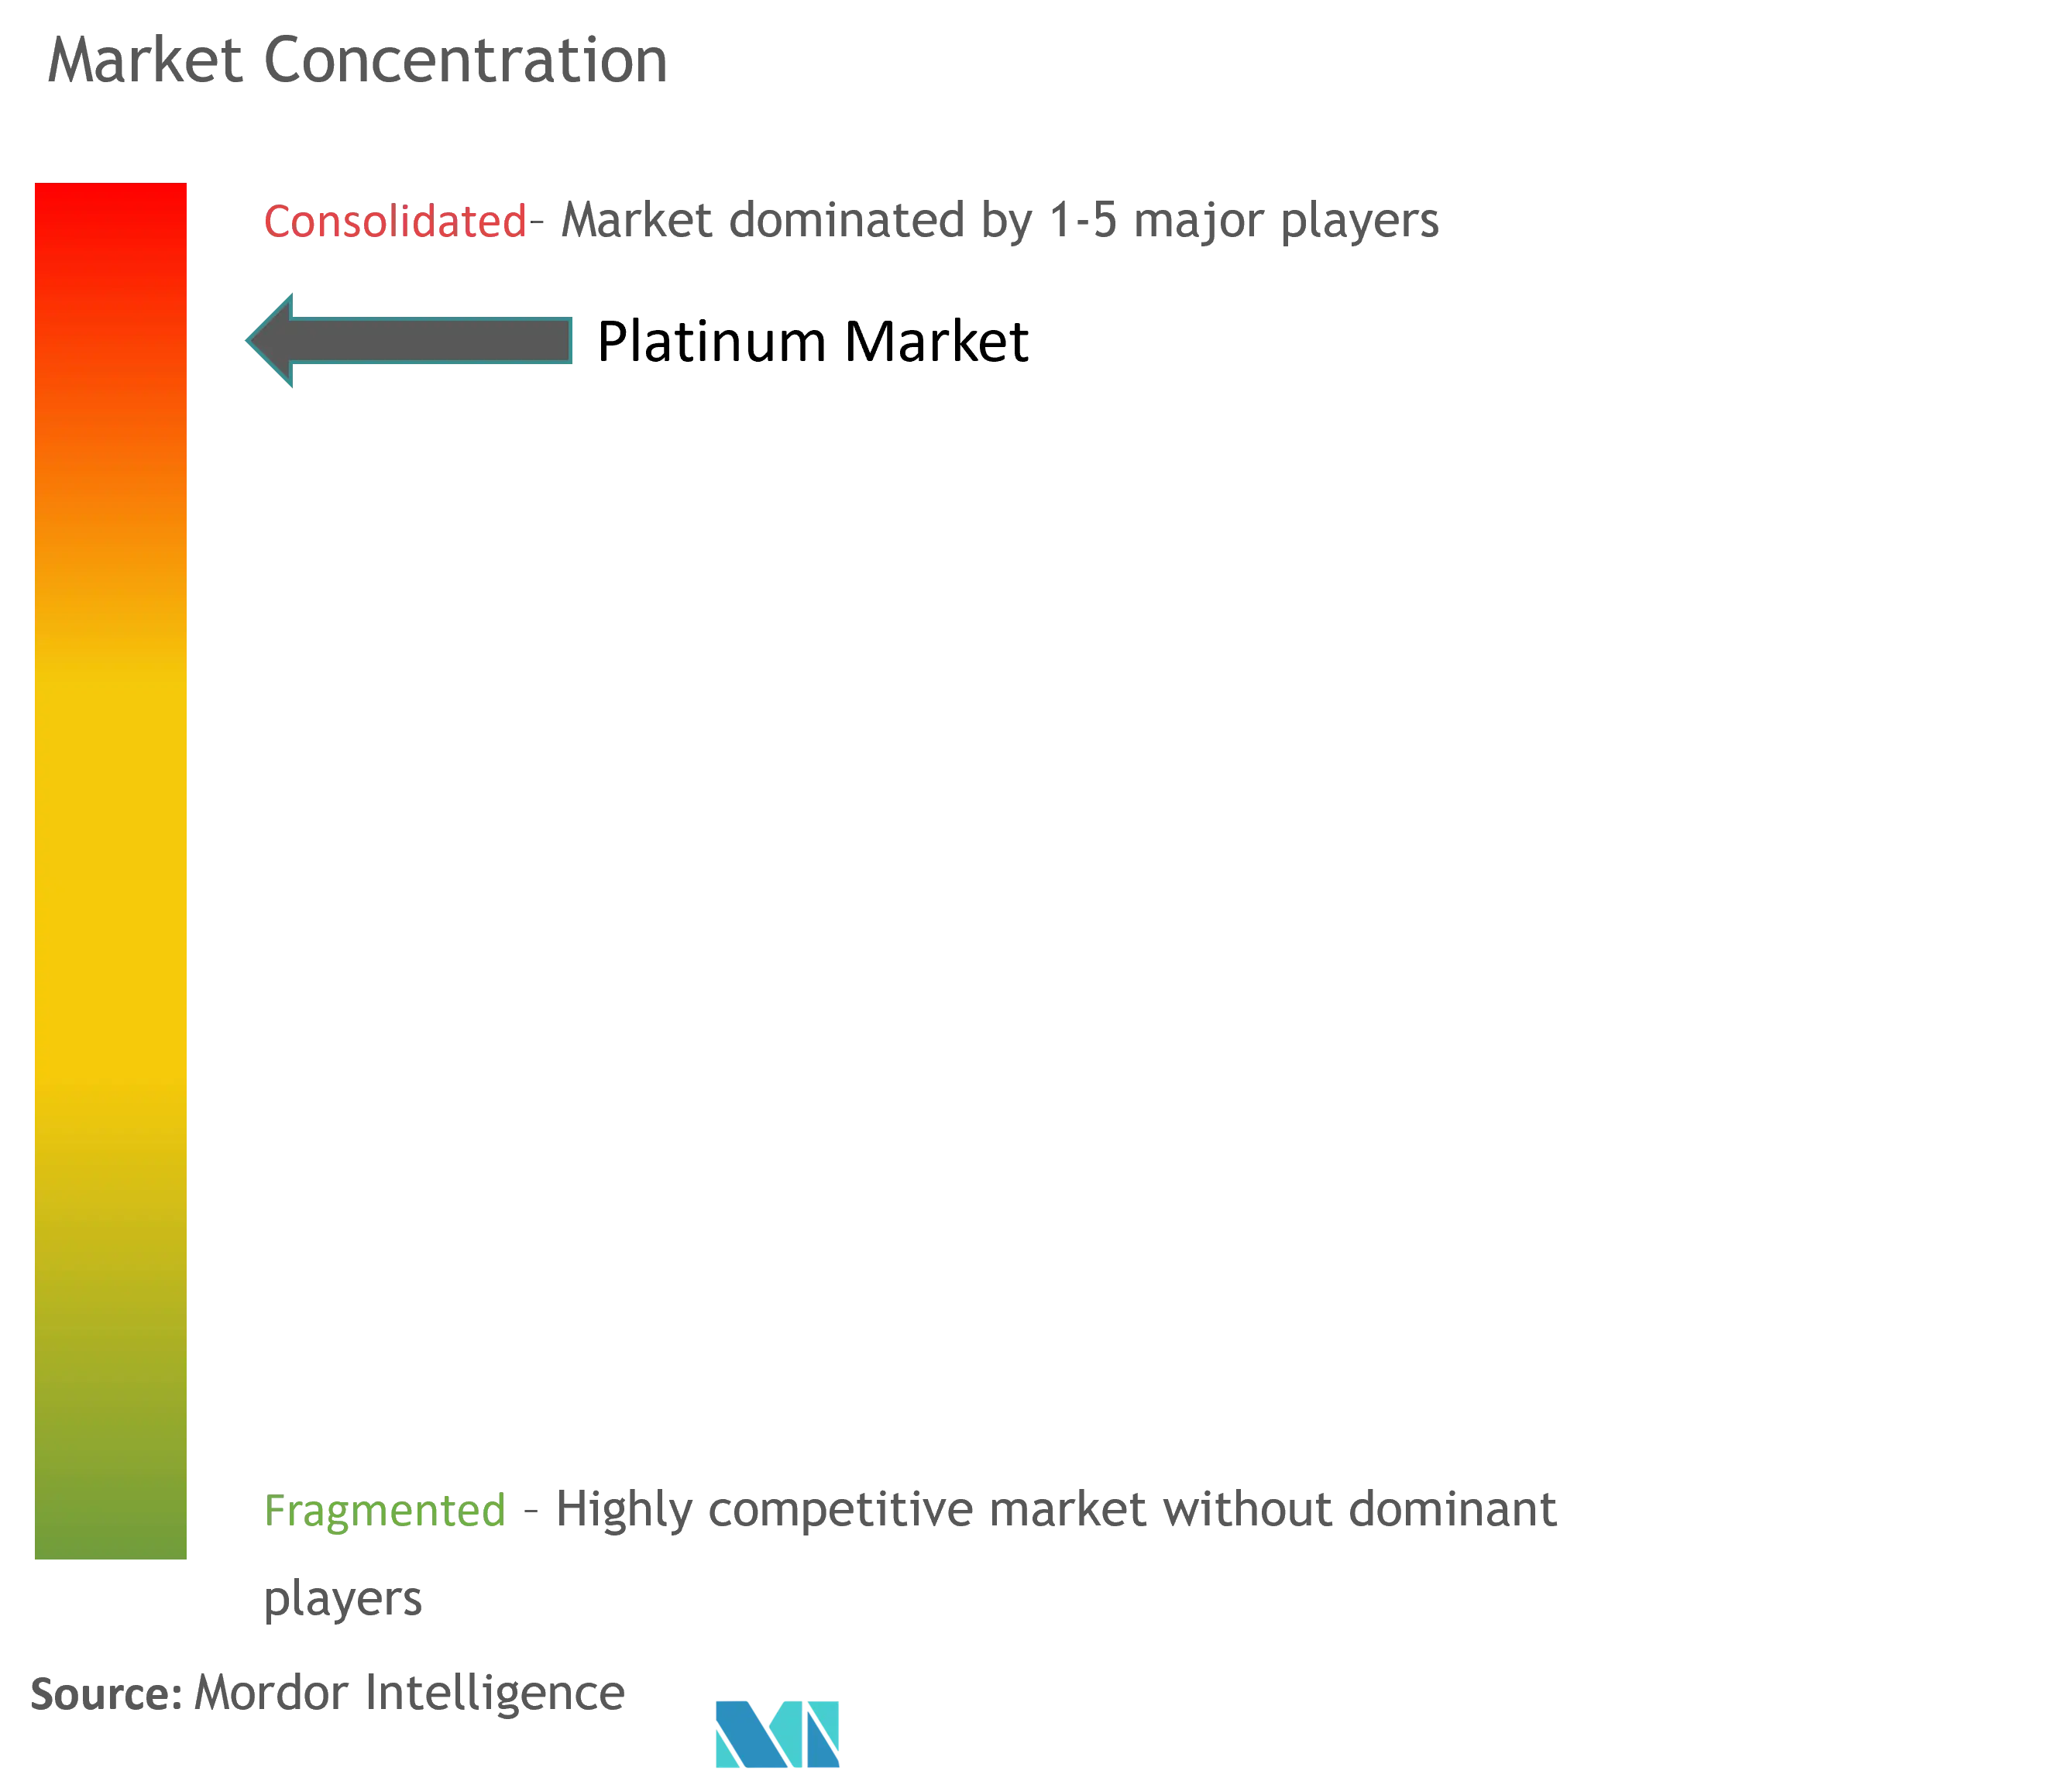
El mercado global exhibe una estructura altamente consolidada, con los cinco principales actores controlando la mayoría de la producción mundial. El mercado se caracteriza por el dominio de grandes conglomerados mineros que han establecido sólidas capacidades de integración vertical y una amplia presencia geográfica. Estas empresas han construido robustas redes operativas en múltiples continentes, aunque sus principales operaciones mineras permanecen concentradas en el sur de África. El mercado ha sido testigo de una significativa actividad de fusiones y adquisiciones, particularmente en Sudáfrica, a medida que las empresas buscan fortalecer sus posiciones en el mercado y ampliar su base de recursos.
Los últimos años han visto un aumento de las asociaciones estratégicas y las empresas conjuntas, particularmente en áreas como el reciclaje y el procesamiento del platino. Las empresas están buscando activamente adquisiciones de minas inactivas y participaciones en empresas competidoras para mejorar sus capacidades de producción y cuota de mercado. La estructura de la industria favorece a los actores establecidos debido a las altas barreras de entrada, incluidos los sustanciales requisitos de capital, las estrictas necesidades de cumplimiento normativo y la necesidad de experiencia técnica especializada en operaciones mineras y de procesamiento.
La Innovación y la Sostenibilidad Impulsan el Éxito Futuro
El éxito en el mercado depende cada vez más de la capacidad de las empresas para integrar prácticas sostenibles mientras mantienen la eficiencia operativa. Las estrategias clave para los actores establecidos incluyen invertir en tecnologías mineras avanzadas, desarrollar capacidades de integración aguas abajo más sólidas y establecer relaciones robustas con los usuarios finales en los sectores automotriz e industrial. Los líderes del mercado se están enfocando en expandir sus operaciones de reciclaje de platino y desarrollar métodos de procesamiento más eficientes para mantener su ventaja competitiva. Las empresas también están fortaleciendo su posición a través de adquisiciones y asociaciones estratégicas, particularmente en regiones con infraestructura minera establecida.
Para los competidores que buscan ganar cuota de mercado, centrarse en aplicaciones de nicho y desarrollar grados de productos especializados ofrece oportunidades potenciales. Los factores de éxito futuro de la industria incluyen la capacidad de gestionar el cumplimiento normativo, particularmente en lo que respecta a los estándares ambientales y los derechos mineros. Las empresas también deben abordar la creciente importancia de las prácticas mineras sostenibles y la necesidad de cadenas de suministro transparentes. La concentración de usuarios finales en industrias específicas, particularmente automotriz y joyería, hace que mantener relaciones sólidas con estos sectores sea crucial para el éxito a largo plazo. Si bien el riesgo de sustitución sigue siendo relativamente bajo debido a las propiedades únicas del platino, las empresas deben continuar innovando para mantener sus posiciones en el mercado y adaptarse a los requisitos cambiantes de la industria.
Líderes de la Industria del Platino
Norilsk Nickel
Northam Platinum Limited
Sibanye-Stillwater
Anglo American Platinum Limited
Impala Platinum Holdings Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Platino
- Anglo American Platinum Limited
- Chimet Spa
- Heesung Pmtech
- Heraeus Holding
- Hindustan Platinum
- Impala Platinum Holdings Limited
- Johnson Matthey
- Nihon Material Co. Ltd.
- Norilsk Nickel
- Northam Platinum Holdings Limited
- Sibanye-stillwater


Oportunidades de mercado y perspectivas futuras
Las oportunidades son más visibles donde el papel del platino está estructuralmente vinculado al control de emisiones y la catálisis de procesos, y donde la escasez de suministro está impulsando a los usuarios a asegurar material mediante fuentes diversificadas y reciclaje. El sector automotor sigue siendo un segmento de arrastre importante para las cargas de platino. El World Platinum Investment Council reportó una demanda automotriz de platino de 720 koz en el primer trimestre de 2026, lo cual añade un ancla de demanda a corto plazo junto con la dinámica continua de sustitución de platino en los sistemas catalíticos.
Del lado de la oferta, los nuevos proyectos y los programas de inversión en yacimientos existentes crean espacio para equipos, servicios y estructuras de compraventa en minería, procesamiento y refinación. Mining Weekly reportó avances hacia un Estudio de Factibilidad Definitivo para 2026 del proyecto de PGM Bengwenyama de Southern Palladium (abril de 2026), y Russian Platinum anunció un inicio de producción en noviembre de 2026 para su proyecto polimetálico Ártico (junio de 2026), lo que resalta las carteras activas más allá de los activos más maduros. Las vías de demanda relacionadas con el hidrógeno también dependen cada vez más de la tecnología. WPIC destacó que las actualizaciones de la IEA muestran un cambio en la combinación de proyectos de electrolizadores hacia la tecnología alcalina y en detrimento de PEM, lo que debilita el vínculo inmediato entre la expansión de electrolizadores y las cargas de platino, y aumenta la importancia de las aplicaciones con vías de compraventa más claras (catalizadores de automóviles, aplicaciones químicas y de vidrio) y de las cadenas de suministro recicladas como un complemento práctico a la producción primaria restringida.
Recent Industry Developments in Mercado de Platino
- Julio de 2026: Sibanye-Stillwater indicó que el capital de proyecto restante de ZAR 964 millones se asigna a su pozo K4 de PGM en Marikana para apoyar el camino hacia la producción en estado estable. La actualización enfatizó la priorización continua del capital hacia el sostenimiento de vida útil de la mina y el desarrollo de yacimientos existentes dentro de redes de procesamiento establecidas.
- Junio de 2026: Sibanye-Stillwater celebró un día de mercados de capitales (23 de junio de 2026) que describió el posicionamiento de costos, capital y producción para sus operaciones de PGM en el África meridional. Las divulgaciones ayudaron a aclarar cómo el productor planea secuenciar proyectos y asignar capital en su cartera de PGM bajo condiciones cambiantes de demanda y costos.
- Abril de 2026: Valterra Platinum Limited (anteriormente Anglo American Platinum Limited) reportó una producción de PGM en concentrado de metal de 743.500 onzas en el primer trimestre de 2026, un aumento del 7% interanual. El resultado señaló mejoras en el desempeño operativo de un importante proveedor integrado, relevante para la disponibilidad de concentrado que alimenta la fundición y refinación aguas abajo.


Mercado de Platino Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado del platino se define como la demanda y oferta anual de metal de platino refinado utilizado en los principales usos finales, medida principalmente en volumen físico, y luego reconciliada a unidades comunes entre regiones.
Exclusiones de alcance: excluimos el valor agregado de los productos terminados que contienen platino (por ejemplo, el precio de venta completo del vehículo o del dispositivo electrónico) y solo contamos el contenido de metal de platino vinculado al consumo de uso final.
Descripción general de la segmentación
- Aplicación
- Sistemas de Escape
- Joyería
- Catalizadores Químicos
- Producción de Vidrio
- Electrónica
- Otras Aplicaciones
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- Resto del Mundo
- América del Sur
- Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza anclando el lado de la oferta y el lado de la demanda a series de datos públicos que se pueden verificar más adelante. Nos basamos en fuentes como los resúmenes de materias primas minerales del USGS, las estadísticas comerciales de UN Comtrade, los servicios geológicos nacionales y los ministerios de minería, y los comunicados de aduanas o puertos donde se publican.
Para conectar el platino con los usos finales, también nos referimos a fuentes como notas de regulación de emisiones automotrices, publicaciones académicas revisadas por pares sobre catalizadores y materiales, y publicaciones de asociaciones industriales para joyería y fabricación industrial. Los registros de empresas, informes anuales y presentaciones a inversionistas ayudan a validar los cambios de capacidad, el momento de las paradas de mantenimiento y las huellas de reciclaje. Las bases de datos de noticias y finanzas se utilizan luego para el seguimiento de eventos. Para las patentes, se consulta una base de datos de patentes de pago para ver dónde aumenta la actividad de solicitudes (por ejemplo, en formulaciones de catalizadores), lo que ayuda a poner a prueba los supuestos. Estas fuentes de investigación documental son ilustrativas, y también se utilizan muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los datos documentales y cerrar las brechas que no se ven claramente en las series públicas, especialmente en cuanto a sustitución, disponibilidad de reciclaje y transferencia de precios a corto plazo. Hablamos con actores de la cadena, incluidos mineros y refinadores, recicladores, comerciantes, fabricantes y usuarios aguas abajo. La cobertura está equilibrada entre América, EMEA y APAC para que las señales de demanda regional no se sobreestimen.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 12% | APAC: 45% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 33% | EMEA: 30% |
| Jugadores más pequeños: 16% | Gerentes: 55% | América: 25% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, en el que los indicadores de oferta, comercio y demanda de uso final se reconstruyen primero por región y luego se reconcilian en un único total global. En el lado de la demanda, mapeamos grupos de aplicaciones como catalizadores de automóviles, joyería, catalizadores químicos, producción de vidrio y electrónica hacia impulsores prácticos que pueden rastrearse a lo largo del tiempo.
Los insumos clave del modelo incluyen la producción minera y la producción refinada, el suministro secundario proveniente del reciclaje, el consumo aparente derivado de las balanzas comerciales, las cargas de catalizadores automotrices y la combinación de producción de vehículos, y una tabla de precios de trabajo para traducir las verificaciones de volumen en verificaciones de sentido de valor cuando sea necesario. Para el pronóstico, se utiliza el análisis de escenarios porque la sustitución (por ejemplo, entre el platino y otros PGM), el calendario de la regulación de emisiones y las tasas de recolección de reciclaje pueden desviar la trayectoria incluso cuando la tendencia a largo plazo es estable.
Donde los detalles de abajo hacia arriba son escasos, se aplican supuestos muestreados de manera controlada, como el uso de un pequeño conjunto de rutas comerciales a nivel país, rangos típicos de contenido de catalizador y factores de intensidad de fabricación. Los totales luego se comparan con el grupo de demanda reconstruido. Mantenemos los pasos repetibles para que los mismos insumos puedan actualizarse rápidamente cuando lleguen nuevas señales trimestrales.
Validación de datos y ciclo de actualización
La validación se maneja a través de varias verificaciones cruzadas antes de que los números se finalicen, de modo que la visión final no dependa de un solo flujo de datos. Comparamos los resultados del modelo con señales independientes como los balances de oferta y demanda reportados, los comentarios sobre la utilización de refinerías y la consistencia de los flujos comerciales por corredor principal, y luego investigamos las anomalías hasta que se comprende la causa.
Un segundo analista revisa los supuestos principales y los cálculos, y se activa un paso de recontacto cuando una variable importante cambia, como una interrupción minera, un movimiento brusco de precios o un cambio en el calendario de la política de emisiones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
El tamaño del mercado de platino de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños del mercado de platino publicados pueden parecer muy dispares porque la unidad de medida no siempre es la misma, y porque algunas fuentes mezclan la demanda de metal con el valor del producto o los flujos comerciales de inversión. Las diferencias también provienen de cómo se trata el suministro reciclado, qué aplicaciones se cuentan y si la cifra se construye como un caso base o un escenario más agresivo.
La tabla de referencia muestra que la dispersión se debe principalmente a las diferencias de alcance y de elección de unidades, en lugar de un simple error de cálculo. En el modelo de Mordor Intelligence, la cifra de 2025 se expresa como volumen físico en las aplicaciones de uso final (millones de onzas) en lugar de reportar un valor de ingresos basado en un supuesto de precio seleccionado. Otro factor común de las diferencias es si las barras y monedas de inversión se tratan como una categoría de demanda de aplicación, y con qué rapidez se actualizan en la ventana de pronóstico las interrupciones de suministro a corto plazo y las variaciones del reciclaje.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,89 millones de USD (2025) | |
| Editor de Datos de la Industria A | 7,05 mil millones de USD (2025) | Reporta el mercado en términos de ingresos, lo cual depende en gran medida del supuesto de precio y del momento de la moneda, y también amplía el enfoque con categorías de tipo de producto como barras y monedas que pueden mezclar flujos de inversión con demanda de fabricación. |
| Editor de Investigación B | 7,25 mil millones de USD (2025) | Utiliza una visión basada en el valor con desagregaciones por fuente (primaria frente a secundaria), y los totales de aplicación pueden variar según cómo se supongan las tasas de sustitución y recolección de reciclaje cuando las series públicas no están completamente alineadas. |
Al observar las tres cifras, la conclusión principal es que la elección de la unidad y el tratamiento del precio son lo que crea las mayores diferencias titulares. Una vez que el alcance se traduce a la misma unidad y se alinean las categorías de aplicación, la brecha restante suele provenir de cómo se trasladan las variaciones del reciclaje y la sustitución a lo largo del pronóstico.


Preguntas Clave Respondidas en el Informe
¿Qué tan grande es el Mercado de Platino?
Se espera que el tamaño del Mercado de Platino alcance 8,89 millones de onzas en 2026 y crezca a una CAGR del 4,47% para alcanzar 11,06 millones de onzas para 2031.
¿Cuál es el tamaño actual del mercado?
En 2026, se espera que el tamaño del Mercado de Platino alcance 8,89 millones de onzas.
¿Quiénes son los actores clave en la Industria del Platino?
Norilsk Nickel, Northam Platinum Limited, Sibanye-Stillwater, Anglo American Platinum Limited e Impala Platinum Holdings Limited son las principales empresas que operan en el Mercado de Platino.
¿Cuál es la región de más rápido crecimiento?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de previsión (2026-2031).
¿Qué región tiene la mayor participación en la industria del Platino?
En 2026, Asia-Pacífico representa la mayor cuota de mercado en el Mercado de Platino.
¿Qué años cubre este informe de la industria y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Platino se estimó en 8,89 millones de onzas. El informe cubre el tamaño histórico del Mercado de Platino para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también prevé el tamaño del Mercado de Platino para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



