
Tamaño y Participación del Mercado de Productos de Protección de Seguros
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 688.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 903.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.60 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
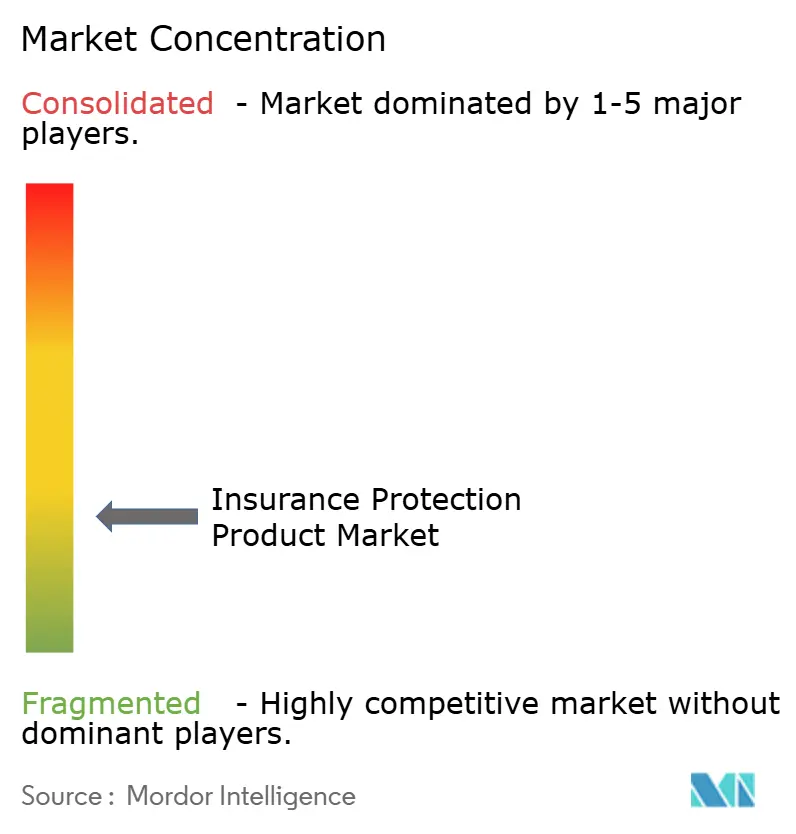
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos de Protección de Seguros por Mordor Intelligence
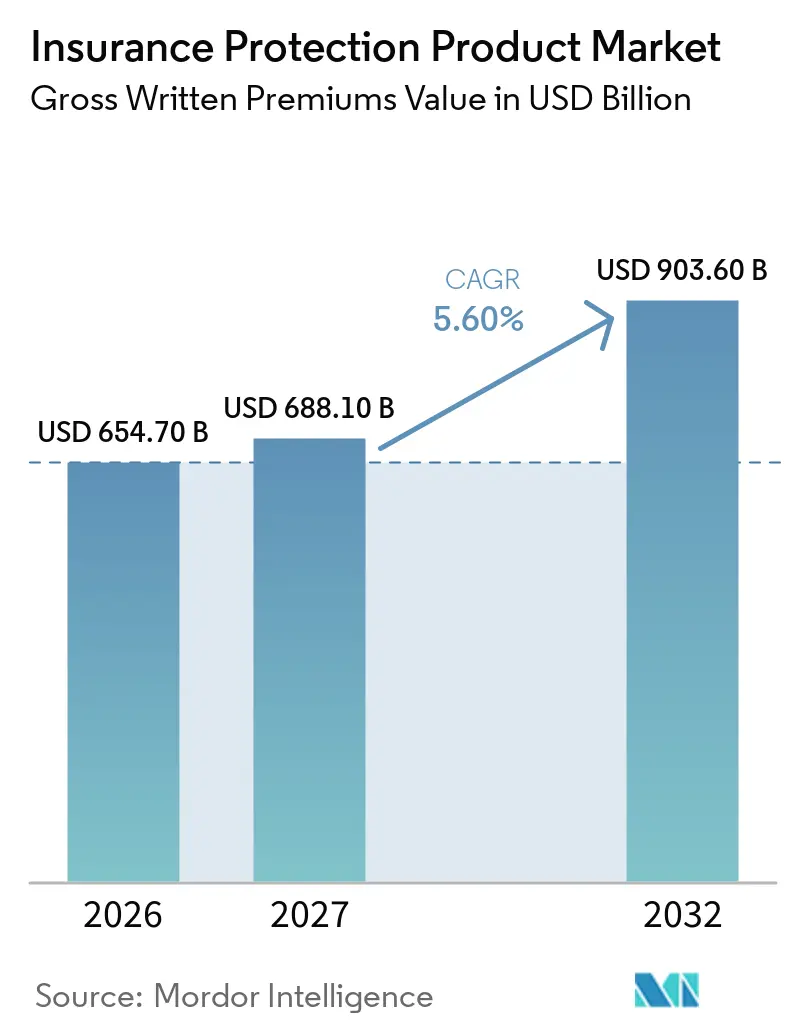
Se proyecta que el tamaño del Mercado de Productos de Protección de Seguros en términos de valor de primas brutas emitidas será de 654,70 mil millones de USD en 2026, 688,10 mil millones de USD en 2027, y alcanzará los 903,60 mil millones de USD para 2032, creciendo a una CAGR del 5,60% de 2027 a 2032.
El mercado de productos de protección de seguros está respaldado por persistentes brechas de cobertura de mortalidad, discapacidad y salud tanto en economías desarrolladas como emergentes. Las enfermedades no transmisibles causaron el 74% de las muertes a nivel mundial, lo que mantiene alta la necesidad de cobertura vinculada a la salud y de protección de ingresos. Swiss Re estimó la brecha de protección de salud en 12 mercados asiáticos en 258 mil millones de USD en términos de primas equivalentes en 2024, un 21% más que en 2017. La distribución digital está ampliando el acceso a consumidores que eran difíciles de atender a través de modelos de ventas convencionales. Los principales aseguradores están combinando una suscripción más rápida con asociaciones bancarias, de empleadores y de plataformas para mejorar la eficiencia de adquisición y mantener la retención.
Conclusiones Clave del Informe
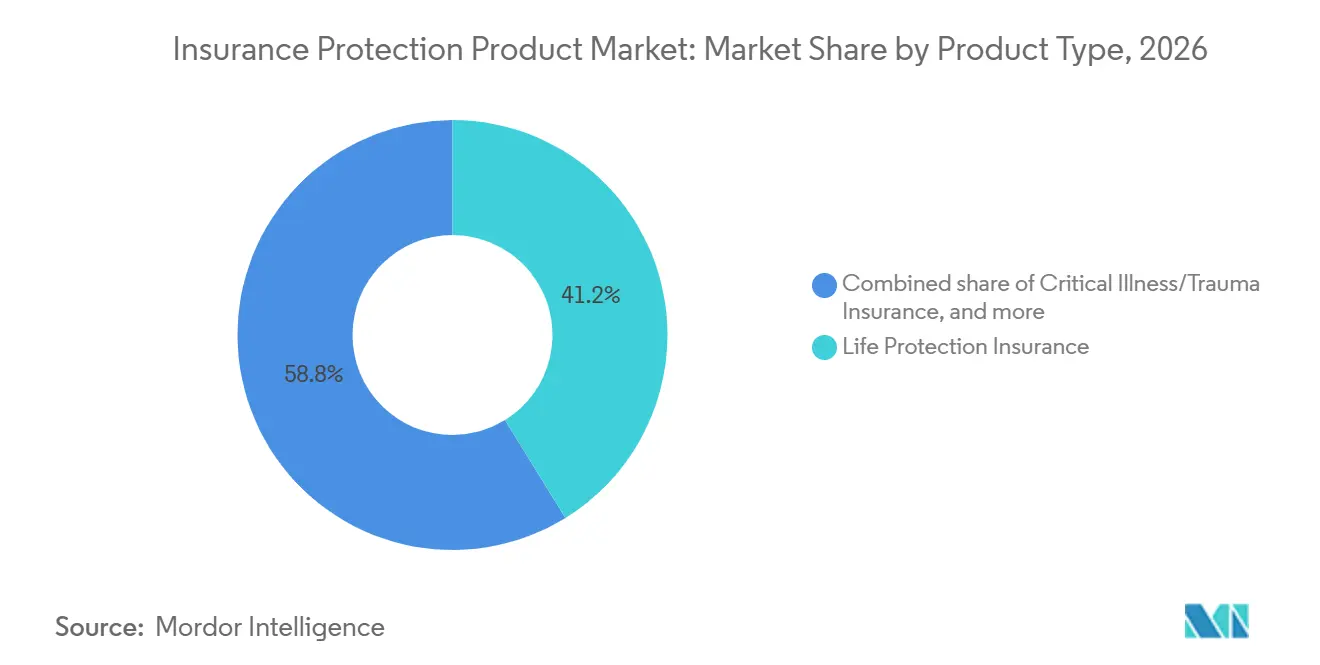
- Por tipo de producto, el seguro de protección de vida capturó el 41,2% de la participación del mercado de productos de protección de seguros en 2026, mientras que se proyecta que el seguro de enfermedades críticas y traumatismos crecerá a una CAGR del 8,1% hasta 2032.
- Por forma de póliza, las pólizas individuales y minoristas capturaron el 54,6% de la participación del mercado de productos de protección de seguros en 2026, mientras que se proyecta que las pólizas de afinidad, integradas y de crédito crecerán a una CAGR del 7,7% hasta 2032.
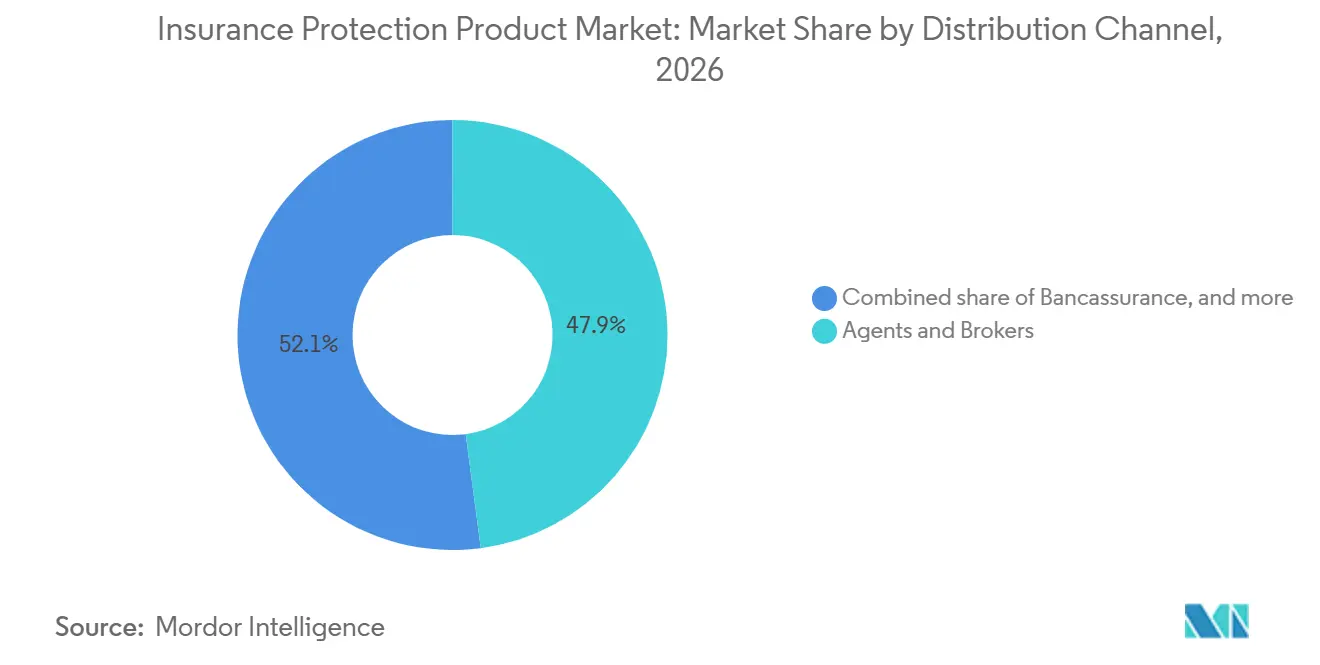
- Por canal de distribución, los agentes y corredores capturaron el 47,9% de la participación del mercado de productos de protección de seguros en 2026, mientras que se proyecta que los canales integrados crecerán a una CAGR del 9,2% hasta 2032.
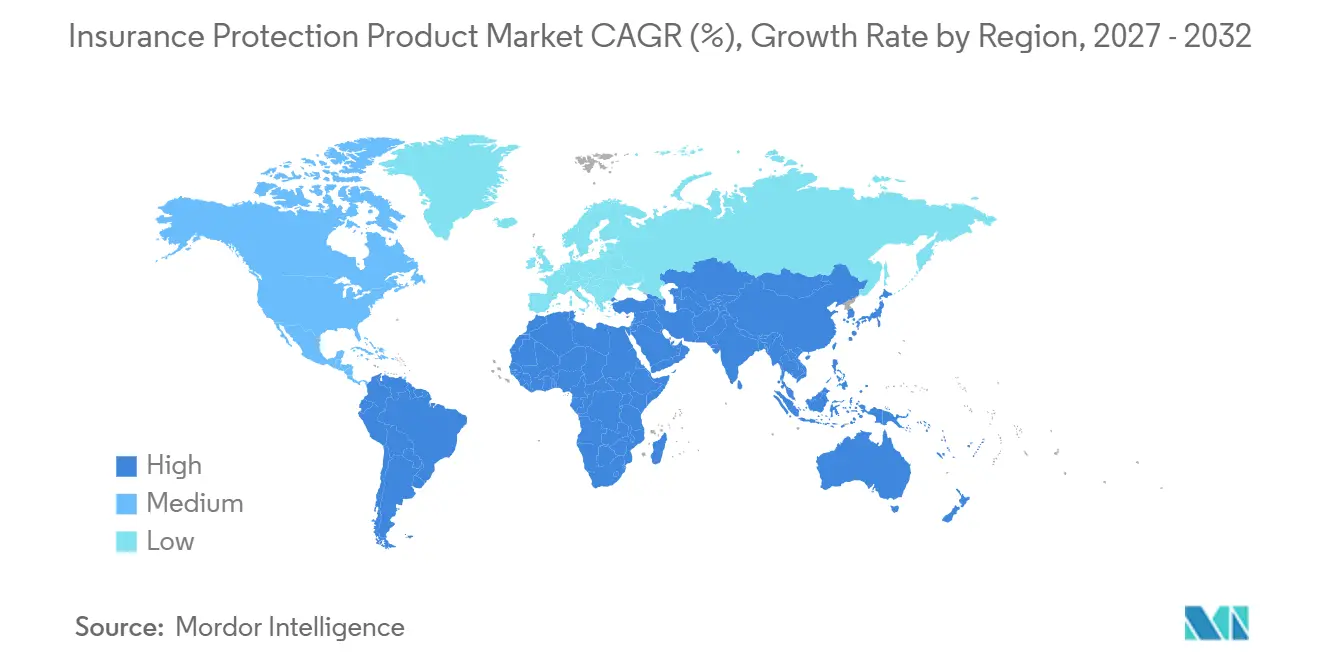
- Por geografía, Asia-Pacífico capturó el 44,8% de la participación del mercado de productos de protección de seguros en 2026, mientras que se proyecta que América del Sur crecerá a una CAGR del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecientes Brechas Globales de Mortalidad y Protección de Ingresos | +1.4% | Global | Largo plazo (≥ 4 años) |
| Demanda de Protección Digital Asequible | +1.1% | Asia-Pacífico, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Protección Integrada en Ecosistemas Financieros y Laborales | +0.9% | Global, liderado por Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Suscripción Acelerada y Basada en Datos | +0.7% | América del Norte, Europa y mercados avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de los Empleadores de Vida Colectiva, Discapacidad y Protección de Ingresos | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Innovación para Consumidores de Mercados Emergentes con Cobertura Insuficiente | +0.5% | Asia-Pacífico emergente, África y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Brechas Globales de Mortalidad y Protección de Ingresos
Las brechas de protección de seguros continúan impulsando la demanda en el mercado de productos de protección de seguros. El déficit de seguros de vida y discapacidad de Sudáfrica alcanzó los 50,4 billones de ZAR (2,8 billones de USD) a finales de 2024 y fue 7 veces el PIB nacional[1]. El déficit se expandió a un ritmo anual del 12,5% desde 2021, mientras que la familia sudafricana promedio solo tenía el 40% de la cobertura de discapacidad que necesitaba. En el Reino Unido, el 86% de los titulares de hipotecas no tenía protección de ingresos, y el 85% de las necesidades más amplias de protección de ingresos permanecían sin satisfacer en 2026. Estas condiciones muestran que la comprensión limitada del consumidor puede restringir la demanda incluso cuando los productos están ampliamente disponibles. Los aseguradores pueden responder mediante descripciones de beneficios más simples, diseños de protección modulares y educación financiera centrada en la sustitución de ingresos.
Creciente Demanda de Productos de Protección Asequibles Distribuidos Digitalmente
La distribución digital está reduciendo los costos de adquisición y ayudando a los aseguradores a llegar a consumidores sensibles al precio en el mercado de productos de protección de seguros. El marco de Seguro Abierto de Brasil permite a los clientes compartir datos entre aseguradoras a través de interfaces de programación de aplicaciones, lo que respalda una fijación de precios más personalizada y una inscripción más sencilla. Las primas de seguros de vida en Brasil aumentaron un 8,4% en el primer semestre de 2025, y el negocio de vida individual aumentó un 13,2%. En la región de Asia-Pacífico, las herramientas digitales están mejorando la productividad de los agentes en lugar de reemplazar a los intermediarios, ya que las agencias y la bancaseguros siguen representando más del 90% de las ventas de protección. Ethos lanzó una aplicación nativa de ChatGPT en mayo de 2026 para proporcionar estimaciones instantáneas de seguros de vida a más de 900 millones de usuarios[2]. Los modelos de canal más sólidos combinan la comodidad digital con la orientación necesaria para decisiones de protección complejas.
Expansión de la Protección Integrada en Ecosistemas Financieros y Laborales
La distribución integrada está cambiando la forma en que los aseguradores acceden a los clientes y gestionan los costos de los canales en el mercado de productos de protección de seguros. Sitúa los productos de protección dentro de los recorridos de pago, préstamo, nómina, comercio electrónico y empleo, donde los consumidores ya están tomando decisiones financieras relacionadas. Este enfoque puede facilitar la adquisición de cobertura y dar a las aseguradoras acceso a información sobre transacciones relevante para la suscripción. También desplaza el poder de negociación hacia las plataformas que controlan el tráfico de clientes y el acceso a la información de los clientes. El modelo es particularmente relevante para los productos de afinidad y de crédito, donde la cobertura puede vincularse a un préstamo, un flujo de pago o un beneficio para empleados. Las aseguradoras deben seleccionar a los socios con cuidado, ya que la dependencia de un número limitado de plataformas puede debilitar su posición en futuras negociaciones comerciales.
Adopción de Suscripción Acelerada y Basada en Datos
La suscripción más rápida se está convirtiendo en una herramienta operativa importante en el mercado de productos de protección de seguros. El motor MAUDE de Manulife aprobó automáticamente el 58% de las solicitudes de vida individual elegibles en diciembre de 2025, un 56% más que antes del lanzamiento[3]. El proceso rediseñado redujo las preguntas médicas en un 40% y tomó decisiones en tan solo 2 minutos. Quick Quote de John Hancock redujo el tiempo de evaluación preliminar de 1 día a 15 minutos y ha procesado más de 20.000 casos desde su piloto de finales de 2024. Aviva extendió su herramienta de resumen de suscripción a solicitudes individuales de enfermedades críticas en marzo de 2026, reduciendo el tiempo de revisión por caso en un 50%. La gobernanza sigue siendo importante porque la Asociación Internacional de Supervisores de Seguros identifica el sesgo, la explicabilidad limitada de los modelos y la dependencia de proveedores externos como riesgos centrales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Limitaciones de Asequibilidad y Persistente Cobertura Insuficiente de Protección | -0.7% | Asia-Pacífico emergente, Oriente Medio y África, y América Latina | Largo plazo (≥ 4 años) |
| Restricciones Regulatorias y de Privacidad en la Suscripción con Datos Alternativos | -0.5% | Unión Europea, América del Norte y mercados avanzados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Selección Adversa y Riesgo de Fijación de Precios en la Suscripción Simplificada | -0.3% | Global | Mediano plazo (2-4 años) |
| Aumento de Reclamaciones y Costos de Longevidad en Protección de Discapacidad y Vinculada a la Salud | -0.4% | América del Norte, Europa, Japón y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Asequibilidad y Persistente Cobertura Insuficiente de Protección
La asequibilidad limita la participación en el mercado de productos de protección de seguros, particularmente cuando el aumento de las primas compite con el gasto esencial del hogar. El Consejo de Servicios Financieros de Nueva Zelanda informó en junio de 2026 que los consumidores estaban reduciendo o cancelando la cobertura de protección de ingresos a medida que aumentaban las primas. Solo el 10% de los adultos tenía protección de ingresos, en comparación con el 59% que tenía seguro de vehículos de motor. El estudio de brechas de Sudáfrica también encontró que la adecuación de la cobertura de vida era del 49% para los asalariados de ingresos más altos, mientras que la adecuación de la cobertura de discapacidad se mantenía en el rango del 30% alto. El patrón indica que la relevancia y la complejidad del producto pueden disuadir la compra junto con el precio. Las deducciones de nómina, los beneficios voluntarios respaldados por el empleador y las opciones de cobertura escalonada pueden mejorar la asequibilidad sin reducir la protección a un único producto básico.
Restricciones Regulatorias y de Privacidad en la Suscripción con Datos Alternativos
Los requisitos de privacidad y la supervisión de seguros pueden ralentizar la adopción de la suscripción con datos alternativos. La Asociación Internacional de Supervisores de Seguros identificó el sesgo, las violaciones de privacidad, la no explicabilidad y las dependencias de terceros como preocupaciones de supervisión para el uso de la inteligencia artificial. En la Unión Europea, los requisitos del Reglamento General de Protección de Datos limitan el uso de datos de salud de dispositivos portátiles, telemática y señales de redes sociales para la suscripción de protección. Los refinamientos a las reglas de capital de Solvencia II también afectan la fijación de precios y la asignación de capital para los aseguradores de vida. Estas obligaciones aumentan los costos de cumplimiento y pueden retrasar los lanzamientos en distintas jurisdicciones. Los aseguradores más grandes pueden estar mejor posicionados para cumplir los requisitos porque cuentan con capacidades establecidas de gobernanza, legales y de control de modelos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Demanda de Enfermedades Críticas Amplía las Necesidades de ProtecciónEl seguro de protección de vida representó el 41,2% del tamaño del mercado de productos de protección de seguros en 2026, lo que refleja su papel en los préstamos hipotecarios, los beneficios para empleados y los incentivos de política pública. Sigue siendo la forma básica de cobertura de mortalidad para muchos hogares. Las pólizas de gastos finales y de vida entera orientadas a la protección sirven a consumidores mayores en América del Norte y Europa Occidental que valoran los beneficios por fallecimiento garantizados. El seguro de discapacidad y protección de ingresos también sirve a una gran base patrocinada por empleadores. El segmento de discapacidad colectiva de los Estados Unidos generó 19,9 mil millones de USD en primas en vigor combinadas de largo plazo, corto plazo y licencia familiar remunerada en 2024. Los productos de accidentes personales y de vida crediticia respaldan los microseguros habilitados para dispositivos móviles y los ecosistemas de préstamos en Asia-Pacífico, América Latina y el Sudeste Asiático. El seguro de enfermedades críticas y traumatismos es la categoría de producto de más rápido crecimiento con una CAGR del 8,1% hasta 2032. La creciente prevalencia de enfermedades no transmisibles y la conciencia sobre la pérdida de ingresos posterior al diagnóstico están aumentando el interés en los beneficios de suma global. Esta demanda aborda necesidades que los productos exclusivamente de mortalidad no cubren completamente.
El desarrollo de productos también está reduciendo la separación entre protección y bienestar. Aviva introdujo un producto de enfermedades críticas en el Reino Unido en septiembre de 2025 que cubre condiciones de salud mental. El producto responde a la salud conductual como contribuyente a la pérdida de ingresos a largo plazo. Sun Life Canadá ha agrupado la cobertura de término y enfermedades críticas con un descuento para mejorar el valor percibido de la protección. Los productos agrupados pueden reducir la percepción de que las pólizas separadas son difíciles de gestionar. El Deber del Consumidor de la Autoridad de Conducta Financiera del Reino Unido exige a los aseguradores demostrar que los paquetes de productos ofrecen un valor justo. Este requisito hace que la claridad de los beneficios y la fijación de precios adecuada sean centrales para el diseño del producto. Por lo tanto, los aseguradores necesitan distinguir el valor genuino para el cliente de la complejidad añadida. El mercado de productos de protección de seguros puede beneficiarse de una cobertura más amplia solo cuando los consumidores comprenden la estructura de beneficios.
Por Forma de Póliza:
Los Modelos de Afinidad e Integrados Amplían el AccesoLas pólizas individuales y minoristas representaron el 54,6% de la participación del mercado de productos de protección de seguros en 2026. Los canales directos al consumidor, las redes de asesores independientes y las plataformas de bancaseguros respaldan esta posición. Los productos suscritos individualmente siguen siendo una fuente importante de ingresos para los aseguradores en muchos mercados maduros. Las formas colectivas y patrocinadas por empleadores proporcionan otra capa sustancial de protección. En los Estados Unidos, las nuevas primas del seguro de vida en el lugar de trabajo alcanzaron los 691 millones de USD en el tercer trimestre de 2025. Se proyecta que las formas de afinidad, integradas y de crédito crecerán a una CAGR del 7,7% hasta 2032. Los marcos de banca abierta y seguros pueden respaldar estas formas al permitir un intercambio de datos más eficiente con consentimiento. Las asociaciones con plataformas también pueden hacer que las pólizas más pequeñas sean económicamente viables a escala.
Los presupuestos de los empleadores y la demanda de los empleados están dando forma al diseño de las formas de póliza. Los empleadores necesitan controlar los costos mientras los trabajadores buscan una protección más amplia de ingresos, vida y salud. Los acuerdos de beneficios voluntarios abordan este equilibrio vinculando los beneficios opcionales a un paquete más pequeño pagado por el empleador. Permiten a los trabajadores seleccionar una cobertura que se adapte mejor a las necesidades y presupuestos del hogar. El modelo está bien establecido en América del Norte y el Reino Unido. También se está expandiendo en Australia y Singapur a medida que la protección patrocinada por empleadores se vuelve más común. Las plataformas de la economía de trabajadores independientes están introduciendo la protección de ingresos en los flujos de nómina de trabajadores autónomos en los ecosistemas de tecnología financiera de Asia-Pacífico. Estos modelos pueden agregar volumen rápidamente, aunque las clasificaciones regulatorias pueden no siempre seguir el ritmo. El mercado de productos de protección de seguros se beneficia cuando las formas de póliza se adaptan a la forma práctica en que las personas ganan, piden prestado y pagan.
Por Canal de Distribución:
El Asesoramiento Sigue Siendo Importante a Medida que Aumentan las Ventas IntegradasLos agentes y corredores representaron el 47,9% de la participación del mercado de productos de protección de seguros en 2026. Su posición refleja los requisitos de asesoramiento de las pólizas complejas de vida, discapacidad y protección de ingresos. La intermediación con licencia sigue siendo importante en muchas jurisdicciones para la suscripción de largo plazo. La bancaseguros fue el segundo canal más grande por volumen. En Polonia, las primas brutas emitidas de bancaseguros alcanzaron los 1.800 millones de PLN (450 millones de USD) en el primer trimestre de 2026, aumentando un 40,6% interanual. El cambio siguió a una desaceleración en 2025 tras la revisión de los requisitos de distribución. Los canales directos al consumidor, de empleadores, del lugar de trabajo y de afinidad también están creciendo a medida que la incorporación digital se vuelve más fácil. El rendimiento de los canales está cada vez más determinado por la integración tecnológica en lugar del precio únicamente.
Se proyecta que la distribución integrada crecerá a una CAGR del 9,2% hasta 2032. La administración basada en interfaces de programación de aplicaciones puede permitir a los socios cotizar, vincular y emitir cobertura dentro de un recorrido del cliente. El enfoque reduce la fricción cuando un cliente ya está solicitando crédito, realizando un pago o inscribiéndose en beneficios. Prudential Tailandia y TTB lanzaron un producto de protección de vida en marzo de 2026 con gestión de cartera respaldada por inteligencia artificial a través de bancaseguros. Esto ilustra cómo los aseguradores pueden combinar relaciones bancarias gestionadas con experiencias de productos más digitales. Sin embargo, una aseguradora que depende de solo uno o dos socios de plataforma puede enfrentar un poder de negociación reducido con el tiempo. Por lo tanto, el mercado de productos de protección de seguros requiere una cartera de distribución equilibrada entre asesores, bancos, empleadores, canales directos y plataformas. Ese equilibrio puede proteger el acceso de los clientes evitando al mismo tiempo una dependencia excesiva de un único tipo de socio.
Análisis Geográfico
Mercado de Productos de Protección de Seguros en Asia-Pacífico
Asia-Pacífico representó el 44,8% del tamaño del mercado global de productos de protección de seguros en 2026. China, Japón, India y los países del Sudeste Asiático proporcionan la mayor base de primas de la región y su mayor potencial de volumen a largo plazo. Las primas de seguros de vida de China crecieron un 11,4% en 2025. India eliminó el impuesto sobre bienes y servicios en las pólizas individuales de vida y salud en 2025 y aprobó la inversión extranjera directa del 100% en seguros. Estos cambios pueden favorecer las asociaciones entre aseguradoras e instituciones financieras, mientras que la brecha de protección regional indica que el mercado de productos de protección de seguros tiene mayor margen de expansión.
Mercado de Productos de Protección de Seguros en América del Norte y Europa
América del Norte y Europa representan segmentos maduros del mercado de productos de protección de seguros con alta densidad de primas. El Reino Unido sigue siendo una oportunidad notable, dado que el 85% de las necesidades de protección de ingresos no estaban cubiertas en 2026. En Estados Unidos, 74 millones de adultos declararon que necesitaban un seguro de vida, y otros 24 millones necesitaban una cobertura mayor. Francia, Alemania y el Reino Unido registraron un retorno sobre el patrimonio del 11,6% en 2025, frente al 9,1% en 2024. Las normas de capital de la Unión Europea continúan afectando la fijación de precios y la asignación de carteras.
Mercado de Productos de Protección de Seguros en América del Sur y Oriente Medio y África
Se proyecta que América del Sur registre el mayor crecimiento geográfico con una CAGR del 8,5% hasta 2032. Se proyecta que el sector asegurador de Brasil crezca un 5,7% en 2026, con un incremento esperado del 4,3% en los productos de vida. Argentina, Chile y Colombia contribuyen al crecimiento a través de la expansión de sus clases medias. Oriente Medio y África son más pequeños en términos de primas, pero la brecha de ZAR 50,4 billones (2,8 billones de USD) de Sudáfrica y los nuevos mandatos en los Emiratos Árabes Unidos y Arabia Saudita dejan un margen sustancial para la adopción de productos de protección.
Panorama Competitivo
El mercado de productos de protección de seguros está fragmentado en muchos niveles nacionales. La competencia se basa en la velocidad de suscripción, el diseño de productos, las relaciones con asesores, las asociaciones bancarias y la capacidad de distribución digital. Allianz SE anunció un acuerdo valorado en 2.000 millones de EUR (2.200 millones de USD) para adquirir HSBC Life Singapur y establecer una asociación de distribución de bancaseguros de 15 años. Prudential Financial también anunció la reaseguración de 7.000 millones de USD de reservas de vida entera japonesas a través de Prismic Life.
Los participantes enfocados en tecnología están compitiendo desde la capa de suscripción en lugar de solo a través de nuevos formatos de productos. Sixfold proporciona recomendaciones de suscripción a nivel de caso para líneas de vida, discapacidad y enfermedades críticas a aseguradoras, incluidas Guardian, New York Life y ClearView. Ethos introdujo su aplicación nativa de ChatGPT en mayo de 2026 para proporcionar estimaciones instantáneas de seguros de vida. La plataforma alitheia de Munich Re recibió patentes de los Estados Unidos en 2025 por tecnología de toma de decisiones de suscripción mediante procesamiento de lenguaje natural. Estos movimientos pueden mejorar la conversión y acortar los tiempos de emisión para las aseguradoras habilitadas tecnológicamente.
El mercado de productos de protección de seguros sigue abierto a nuevos competidores porque las necesidades de protección difieren según el país, el nivel de ingresos y el modelo de distribución. La escala sigue siendo importante donde la regulación, los datos de los clientes y la capacidad de reaseguro son barreras materiales. Los aseguradores con marcas establecidas pueden utilizar asesores y socios de bancaseguros para mantener la confianza de los clientes en decisiones de protección complejas. Las empresas más nuevas pueden competir a través de recorridos digitales simples y decisiones más rápidas.
Líderes de la Industria de Productos de Protección de Seguros
-
Allianz SE
-
Ping An Insurance (Group) Company of China Ltd.
-
China Life Insurance Company Limited
-
AXA
-
MetLife, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos de Protección de Seguros Empresas cubiertas en este informe
- Allianz SE
- Ping An Insurance (Group) Company of China Ltd.
- China Life Insurance Company Limited
- AXA
- MetLife, Inc.
- Prudential Financial, Inc.
- AIA Group Limited
- Manulife Financial Corporation
- Zurich Insurance Group AG
- American International Group, Inc.
- Aviva plc
- Dai-ichi Life Holdings, Inc.
- Japan Post Insurance Co., Ltd.
- Sun Life Financial Inc.
- Cigna Group
- Aflac Incorporated
- Legal & General Group plc
- Unum Group
- China Pacific Insurance (Group) Co., Ltd.
- Nippon Life Insurance Company
Desarrollos recientes de la industria en Mercado de Productos de Protección de Seguros
- Agosto de 2026: Prudential Financial introdujo Protection IUL, una nueva póliza de seguro de vida universal indexado de su negocio de Seguros de Vida Individual que ofrece un beneficio por fallecimiento de por vida con flexibilidad para acceder al valor en efectivo para necesidades relacionadas con la salud, respondiendo al hallazgo de LIMRA de que 74 millones de adultos en los Estados Unidos necesitan cobertura de vida adicional y el 40% de los consumidores desea pólizas vinculadas a beneficios en vida.
- Julio de 2026: Prudential Singapur lanzó PRUApex Legacy Index II, un plan de vida universal indexado dirigido a clientes adinerados y de alto patrimonio neto que buscan rendimientos vinculados a índices sin límite máximo junto con protección de vida y planificación patrimonial, ampliando su suite de vida universal indexado con opciones de índice global adicionales.
- Mayo de 2026: Ethos lanzó una aplicación nativa de ChatGPT que ofrece estimaciones instantáneas de seguros de vida a más de 900 millones de usuarios, convirtiéndose en el primer proveedor de seguros de vida con una experiencia dedicada dentro del asistente de inteligencia artificial más utilizado del mundo y eliminando los requisitos de examen médico a través de una suscripción acelerada propia.
- Marzo de 2026: Aviva extendió su herramienta de resumen de suscripción con inteligencia artificial a solicitudes individuales de enfermedades críticas, el primer despliegue de este tipo en el mercado de protección, reduciendo el tiempo de revisión del suscriptor por caso en un 50%. La herramienta se había lanzado originalmente para solicitudes de vida individual en noviembre de 2025.
Alcance del Informe Global del Mercado de Productos de Protección de Seguros
Resumen de la segmentación
| Seguro de Protección de Vida |
| Seguro de Vida Entera Orientado a Gastos Finales / Protección |
| Seguro de Enfermedades Críticas / Traumatismos |
| Seguro de Discapacidad y Protección de Ingresos |
| Seguro de Accidentes Personales |
| Vida Crediticia |
| Individual / Minorista |
| Colectivo / Patrocinado por el Empleador |
| Afinidad / Integrado / Crédito |
| Agentes y Corredores |
| Bancaseguros |
| Directo al Consumidor |
| Canales de Empleadores, Lugar de Trabajo y Afinidad |
| Integrado |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Seguro de Protección de Vida | |
| Seguro de Vida Entera Orientado a Gastos Finales / Protección | ||
| Seguro de Enfermedades Críticas / Traumatismos | ||
| Seguro de Discapacidad y Protección de Ingresos | ||
| Seguro de Accidentes Personales | ||
| Vida Crediticia | ||
| Por Forma de Póliza | Individual / Minorista | |
| Colectivo / Patrocinado por el Empleador | ||
| Afinidad / Integrado / Crédito | ||
| Por Canal de Distribución | Agentes y Corredores | |
| Bancaseguros | ||
| Directo al Consumidor | ||
| Canales de Empleadores, Lugar de Trabajo y Afinidad | ||
| Integrado | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de productos de protección de seguros para 2032?
Se prevé que el mercado de productos de protección de seguros alcance los 903,6 mil millones de USD para 2032, expandiéndose a una CAGR del 5,6% desde 2026.
¿Qué categoría de producto lidera las ventas de protección de seguros?
El Seguro de Protección de Vida lideró con una participación del 41,2% en 2026, respaldado por su papel en los préstamos, los beneficios para empleados y la cobertura básica de mortalidad.
¿Qué producto de protección de seguros está creciendo más rápido?
Se espera que el seguro de Enfermedades Críticas y Traumatismos se expanda a una CAGR del 8,1% hasta 2032, a medida que los consumidores buscan apoyo de suma global para la pérdida de ingresos relacionada con la salud.
¿Qué canal de distribución tiene la mayor participación?
Los Agentes y Corredores lideraron la distribución con una participación del 47,9% en 2026, porque los productos de protección complejos a menudo requieren asesoramiento e intermediación con licencia.
¿Qué región tiene el mayor crecimiento proyectado?
Se prevé que América del Sur crezca a una CAGR del 8,5% hasta 2032, liderada por la expansión de la inclusión financiera y la distribución digital de Brasil.
¿Cómo están utilizando los aseguradores la inteligencia artificial en los productos de protección?
Los aseguradores la están utilizando para acortar las decisiones de suscripción, reducir las preguntas de solicitud y respaldar una revisión más rápida, al tiempo que abordan los riesgos de gobernanza relacionados con el sesgo, la privacidad y la explicabilidad.