
Tamaño y Participación del Mercado de Seguros de Accidentes Personales de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
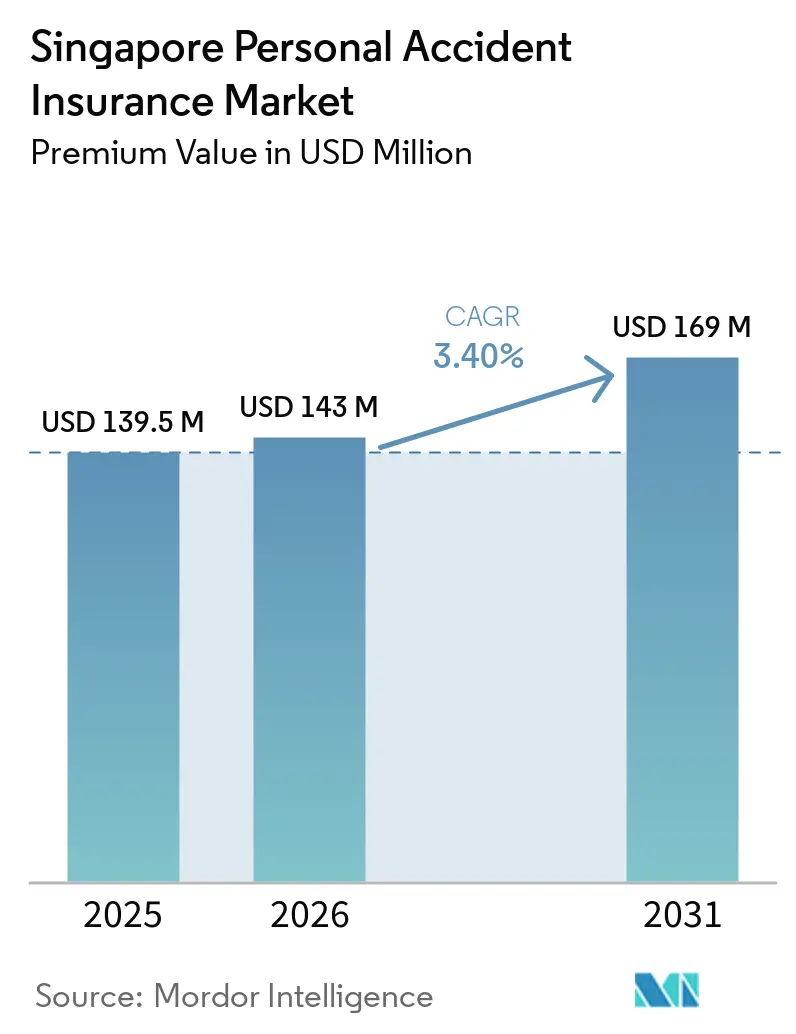
| Tamaño del mercado en el año base (2025) | 139.5 Millones de dólares |
| Tamaño del Mercado (2026) | 143 Millones de dólares |
| Tamaño del Mercado (2031) | 169 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.40 % |
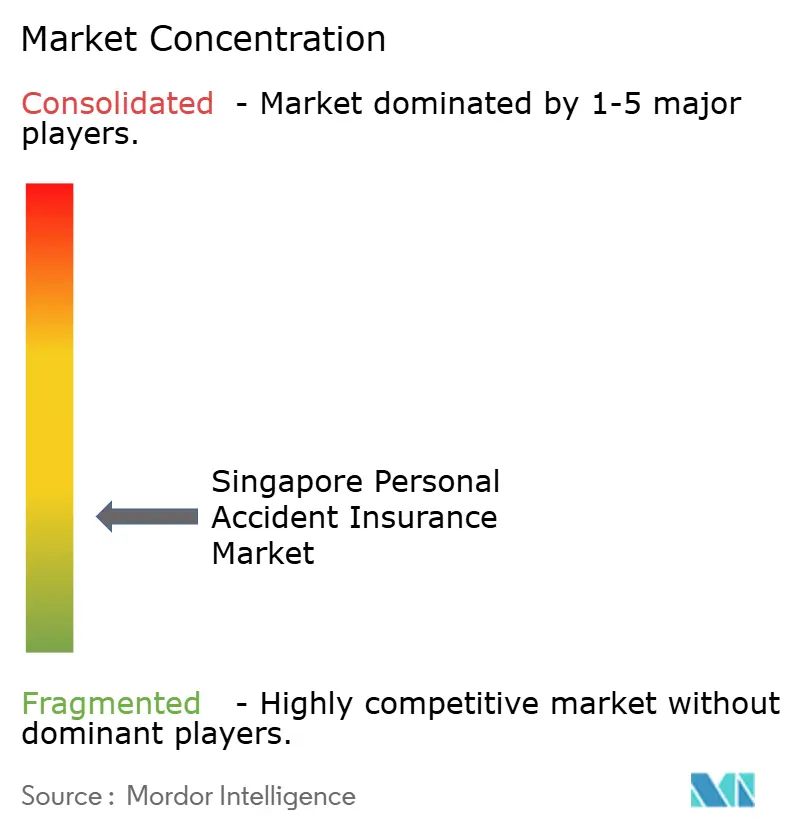
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Accidentes Personales de Singapur por Mordor Intelligence
El tamaño del mercado de seguros de accidentes personales de Singapur fue valorado en 139,5 millones de USD en 2025 y se estima que crecerá desde 143,0 millones de USD en 2026 hasta alcanzar los 169,0 millones de USD en 2031, a una CAGR del 3,4% durante el período de pronóstico (2026-2031). El mercado de seguros de accidentes personales de Singapur opera en un entorno de seguros maduro con amplia cobertura de salud, cuidados a largo plazo y beneficios para empleadores. Las pólizas de accidentes personales compiten, por tanto, a través del alcance del apoyo a la recuperación, la claridad de los beneficios y la facilidad de inscripción. Los mayores costos de rehabilitación y la exposición a accidentes durante viajes, desplazamientos y trabajo respaldan la demanda de una cobertura más completa. Las asociaciones digitales están ampliando el acceso en los puntos donde los consumidores enfrentan riesgos de movilidad y relacionados con el trabajo. El mercado de seguros de accidentes personales de Singapur también enfrenta presión de gasto a medida que los hogares revisan la cobertura de salud más amplia y evalúan si la protección independiente duplica los beneficios existentes.
Conclusiones Clave del Informe
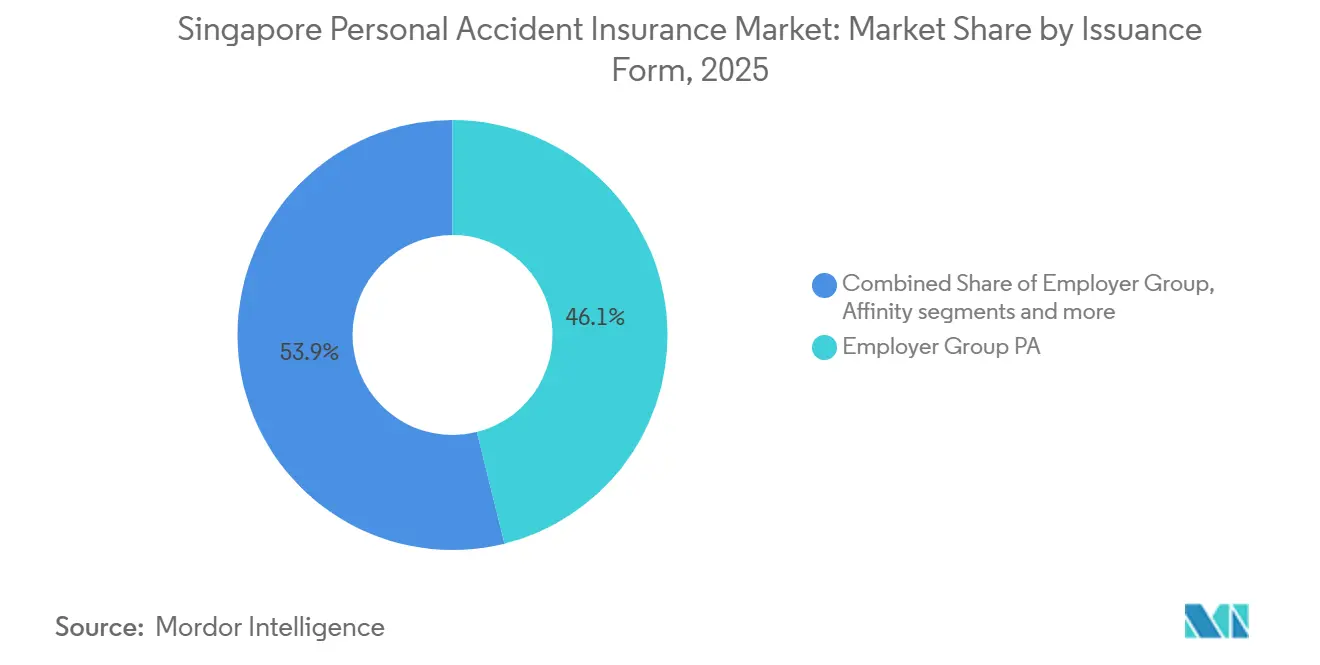
- Por forma de emisión, los accidentes personales de grupo empleador representaron el 46,1% de la participación del mercado de seguros de accidentes personales de Singapur en 2025, mientras que se proyecta que los accidentes personales de afinidad, asociación y esquema crezcan a una CAGR del 5,1% hasta 2031.
- Por canal de distribución, los agentes vinculados y asesores financieros representaron el 37,9% de la participación del mercado de seguros de accidentes personales de Singapur en 2025, mientras que se proyecta que la inscripción integrada y de socios crezca a una CAGR del 5,6% hasta 2031.
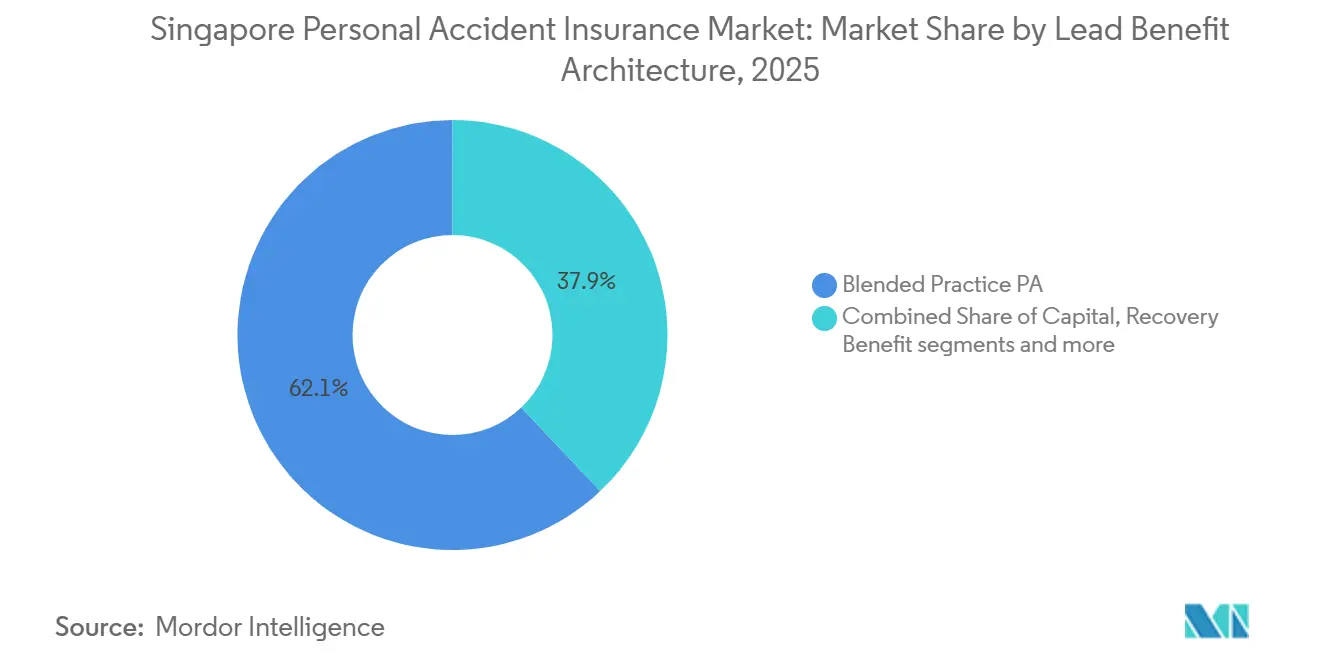
- Por arquitectura de beneficio principal, los accidentes personales de práctica combinada representaron el 62,1% de la participación del mercado de seguros de accidentes personales de Singapur en 2025, mientras que se proyecta que los accidentes personales de beneficio de recuperación crezcan a una CAGR del 4,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Accidentes Personales de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Atención Médica y Rehabilitación Post-Accidente | +0.7% | Nacional | Mediano plazo (2-4 años) |
| Crecientes Necesidades de Protección entre la Población Envejecida pero Activa de Singapur | +0.6% | Nacional | Largo plazo (≥ 4 años) |
| Alta Exposición a Viajes, Desplazamientos y Movilidad Cotidiana | +0.4% | Nacional | Corto plazo (≤ 2 años) |
| Distribución Digital Prioritaria y Expansión del Seguro Integrado | +0.8% | Nacional, con efecto en la ASEAN | Mediano plazo (2-4 años) |
| Crecimiento de la Economía Colaborativa y el Empleo No Tradicional | +0.5% | Nacional | Mediano plazo (2-4 años) |
| Demanda Creciente de Protección contra Accidentes Flexible y Orientada al Estilo de Vida | +0.4% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Atención Médica y Rehabilitación Post-Accidente
Los costos de rehabilitación amplían la brecha entre un evento médico y las necesidades de recuperación total de un hogar. Los parámetros de referencia del Ministerio de Salud mostraron facturas de rehabilitación subsidiadas en la Sala C que oscilaban entre 1.551 USD y 6.882 USD en Singapur. Las facturas de rehabilitación en sala privada oscilaban entre 19.497 USD y 26.010 USD antes de los pagos del seguro[1]Fuente: Ministerio de Salud de Singapur, "SB702S, Fractura/Dislocación de Hombro, Reducción Abierta y Fijación Interna," Referencia de Honorarios de Procedimientos Quirúrgicos del Ministerio de Salud de Singapur, moh.gov.sg.. Las lesiones graves también generan gastos de hospitalización, cirugía y seguimiento que pueden superar la estancia hospitalaria inmediata. El mercado de seguros de accidentes personales de Singapur se beneficia cuando las pólizas reembolsan la rehabilitación y apoyan los ingresos durante la recuperación. Los productos que combinan un pago de capital con apoyo práctico a la recuperación pueden cubrir costos que los programas públicos no cubren completamente.
Crecientes Necesidades de Protección entre la Población Envejecida pero Activa de Singapur
Singapur alcanzó el estatus de súper envejecimiento en 2025, con el 20,7% de su población de 65 años o más. La proporción había aumentado desde el 13,1% en 2005, lo que incrementó la atención a las necesidades de discapacidad y recuperación. Los peatones mayores representaron el 75% de las muertes de peatones en 2025, según la Policía de Singapur[2]Policía de Singapur, "Los Accidentes de Tráfico Aumentaron en 2025," SPF Police Life, febrero de 2026, police.gov.sg.. Los accidentes que involucraron a peatones mayores aumentaron un 21,7% interanual hasta 247 casos durante el mismo año. Estos patrones respaldan pólizas con beneficios de recuperación para adultos mayores que permanecen activos fuera de sus hogares. El mercado de seguros de accidentes personales de Singapur también puede atender a adultos en edad laboral que desean una protección financiera más clara para necesidades de discapacidad y cuidado.
Alta Exposición a Viajes, Desplazamientos y Movilidad Cotidiana
Los casos de lesiones por accidentes de tráfico alcanzaron 7.560 en 2025, un aumento del 7,2% respecto al año anterior. Los accidentes por saltarse semáforos en rojo aumentaron un 27,1% durante el año, mientras que los motociclistas representaron más de la mitad de las muertes por tráfico. Los residentes de Singapur realizaron 10,6 millones de viajes al exterior en 2025, en comparación con 10,3 millones de viajes en 2024. Los viajes diarios, los viajes internacionales y las actividades recreativas crean ocasiones recurrentes para la protección contra accidentes. SimplyGo y Embed Financial Group Holdings establecieron una asociación en mayo de 2026 para explorar el microseguro integrado en la aplicación de tránsito SimplyGo. Este modelo conecta la disponibilidad del producto con un entorno de movilidad en lugar de un proceso de compra de seguros independiente.
Distribución Digital Prioritaria y Expansión del Seguro Integrado
Las asociaciones digitales están cambiando la forma en que los consumidores encuentran la cobertura de accidentes y cómo las aseguradoras llegan a nuevos grupos. Income Insurance anunció la venta de su plataforma de seguros digitales HIVE a Embed Financial Group Holdings en junio de 2026. La transferencia amplía la base tecnológica disponible para asociaciones de seguros integrados en Singapur y otros mercados. Los estándares de publicidad digital de Singapur también establecen expectativas de conducta para las instituciones financieras que utilizan canales de distribución en línea. El mercado de seguros de accidentes personales de Singapur puede beneficiarse de la inscripción de socios donde el producto se ofrece dentro de una experiencia de servicio relevante. Las aseguradoras aún necesitan explicaciones claras porque la disponibilidad digital no elimina las preguntas sobre exclusiones, elegibilidad y límites de beneficios.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Cobertura de Seguros Existente y Percepción de Duplicación del Producto | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Preferencia del Consumidor por Productos de Salud Integrales y Protección Integrada | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Comprensión Limitada del Consumidor sobre la Cobertura y Exclusiones de las Pólizas de Accidentes Personales | -0.3% | Nacional | Corto plazo (≤ 2 años) |
| Sensibilidad a las Primas y Mayor Escrutinio del Consumidor sobre el Valor del Seguro | -0.3% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Cobertura de Seguros Existente y Percepción de Duplicación del Producto
La alta penetración del seguro reduce el grupo de consumidores que buscan una póliza independiente adicional. El seguro colectivo de accidentes personales para empleadores representó el 46,1% del tamaño del mercado de seguros de accidentes personales de Singapur en 2025, por lo que muchos trabajadores recibieron cobertura por accidentes a través de su empleo. Este esquema puede limitar la consideración activa de una protección personal adicional. El mercado de seguros de accidentes personales de Singapur debe demostrar en qué medida una póliza complementa, en lugar de duplicar, los beneficios de salud o los proporcionados por el empleador. Los consumidores pueden percibir la cobertura por accidentes como un beneficio laboral estándar, a menos que comprendan los costos de recuperación y la interrupción de ingresos. Las diferencias claras en el reembolso de rehabilitación, el apoyo doméstico y la portabilidad de los beneficios pueden facilitar la evaluación de una cobertura independiente.
Preferencia del Consumidor por Productos de Salud Integrales y Protección Integrada
Los hogares a menudo priorizan la protección de salud amplia al revisar su gasto en seguros. Los cambios en los acuerdos de cobertura complementaria del Plan Integrado de Escudo en 2026 aumentaron la atención a los deducibles, copagos y gastos médicos. Esta revisión puede reducir el presupuesto inmediato disponible para pólizas especializadas de accidentes personales. Los consumidores también pueden esperar que los programas gubernamentales y los planes médicos más amplios aborden las necesidades relacionadas con la discapacidad. El mercado de seguros de accidentes personales de Singapur debe explicar el papel de la protección contra accidentes en la continuidad de los ingresos y la rehabilitación. Los productos que definen claramente este papel están mejor posicionados para evitar ser tratados como una compra duplicada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma de Emisión: La Cobertura del Empleador Ocupa la Posición Más Grande Mientras los Esquemas de Afinidad se Expanden
Los accidentes personales de grupo empleador representaron el 46,1% de la participación del mercado de seguros de accidentes personales de Singapur en 2025. La contratación en el lugar de trabajo ofrece a los empleadores una forma práctica de proporcionar a los empleados beneficios consistentes por accidentes. Los términos de póliza estandarizados también pueden simplificar la administración en grandes grupos de empleados. Las obligaciones del empleador y las prácticas de compra grupal mantienen esta forma como central en el mercado de seguros de accidentes personales de Singapur. Se prevé que los accidentes personales de afinidad, asociación y esquema crezcan a una CAGR del 5,1% de 2026 a 2031. La Ley de Trabajadores de Plataformas entró en vigor el 1 de enero de 2025 y estableció como obligatorio el seguro de compensación por lesiones laborales para los operadores de plataformas cubiertos[3]Ministerio de Mano de Obra de Singapur, "Ley de Trabajadores de Plataformas, Lo que Cubre," Ministerio de Mano de Obra de Singapur, mom.gov.sg..
Las tasas de contribución al CPF para los operadores de plataformas aumentaron del 3,5% al 7% el 1 de enero de 2026. Este cambio refuerza la importancia de los acuerdos de protección conformes para repartidores y conductores. Los accidentes personales individuales y familiares siguen siendo una vía para los hogares que buscan protección para varios miembros de la familia. Su avance está limitado por la cobertura de salud y del empleador existente. El programa GigConnect de Singlife combina beneficios de Accidentes Personales Grupales y Baja Médica Prolongada Grupal a través de asociaciones con plataformas de trabajo colaborativo. Dichos acuerdos permiten a los consumidores inscribirse a través de la relación con la plataforma mientras reciben beneficios de tipo grupal. Esto desplaza la atención hacia los esquemas de afinidad para trabajadores autónomos y no tradicionales. La industria de seguros de accidentes personales de Singapur está, por tanto, equilibrando los contratos establecidos con empleadores con modelos de cobertura más nuevos liderados por socios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Canal de Distribución: El Asesoramiento Vinculado Sigue Siendo Importante a Medida que Crece la Inscripción de Socios
Los agentes vinculados y asesores financieros representaron el 37,9% de la participación del mercado de seguros de accidentes personales de Singapur en 2025. Las ventas basadas en asesoramiento siguen siendo relevantes para las negociaciones de beneficios grupales y las pólizas que requieren explicaciones detalladas de beneficios. Los agentes pueden abordar preguntas relacionadas con la elegibilidad, las combinaciones de beneficios y el apoyo a la recuperación. Los canales de corredores y bancaseguros también siguen siendo relevantes para los acuerdos estructurados con empleadores y las relaciones financieras más amplias. Los canales directos de aseguradoras proporcionan una ruta más rápida desde la cotización hasta la emisión de la póliza para algunos consumidores. Se prevé que la inscripción integrada y de socios se expanda a una CAGR del 5,6% de 2026 a 2031.
La transferencia de HIVE en junio de 2026 reflejó la inversión continua en tecnología para la distribución integrada. La inscripción de socios puede colocar una póliza dentro de un servicio que ya tiene una conexión clara con los desplazamientos, los viajes o el trabajo en plataformas. La asociación con SimplyGo ilustra este enfoque en un entorno de transporte público. Este canal puede ser más adecuado para pólizas individuales de alto volumen y prima más baja. No reemplaza la necesidad de asesoramiento cuando un cliente necesita ayuda para comparar coberturas. Es probable que el mercado de seguros de accidentes personales de Singapur retenga varios modelos de canal porque sus funciones difieren según el cliente y la complejidad de la póliza. La competencia en distribución dependerá de la conveniencia, la confianza y la capacidad de explicar los beneficios en el punto de inscripción.
Por Arquitectura de Beneficio Principal: Los Planes Combinados Lideran Mientras los Beneficios de Recuperación Avanzan
Los accidentes personales de práctica combinada representaron el 62,1% del tamaño del mercado de seguros de accidentes personales de Singapur en 2025. Estos planes combinan pagos de capital con ingresos hospitalarios y reembolso de gastos médicos. Esta estructura responde a la demanda de empleadores y del mercado minorista de una protección más completa tras un accidente. También refleja la necesidad de gestionar tanto los costos inmediatos como las necesidades de recuperación continua. Se prevé que los accidentes personales de beneficio de recuperación crezcan a una CAGR del 4,9% de 2026 a 2031. Este formato aborda los límites de un único pago a tanto alzado cuando la recuperación requiere apoyo continuo.
Los procedimientos ortopédicos y de traumatología en hospitales privados pueden superar los 15.794 USD cuando se incluyen los honorarios del cirujano, los implantes y la sala. MSIG PA RecoveryPlus incluye apoyo de enfermería domiciliaria de hasta 2.369 USD y gastos de modificación del hogar o del vehículo de hasta 7.895 USD[4]MSIG Singapur, "MSIG Presenta su Último Plan de Accidentes Personales que Ofrece Protección de 360 Grados, PA RecoveryPlus," MSIG Singapur, msig.com.sg.. También reembolsa las cuotas de membresía de gimnasio no utilizadas durante la convalecencia según los términos del producto indicados. FWD actualizó su contrato de póliza Life PA en julio de 2026 con un Complemento Opcional de Apoyo a los Ingresos. Los accidentes personales de beneficio de capital tienen un encaje más débil donde los clientes esperan apoyo para la rehabilitación y los ingresos perdidos. La industria de seguros de accidentes personales de Singapur está avanzando hacia beneficios que cubran más del período de recuperación. Las aseguradoras que mantengan productos simples solo de capital deberán explicar su función con mayor claridad junto a los planes combinados.
Panorama Competitivo
El mercado de seguros de accidentes personales de Singapur está moderadamente fragmentado entre más de 20 operadores con licencia. La competencia se centra en la profundidad de los beneficios y la capacidad de llegar a los clientes a través de los canales de distribución adecuados. Los planes de accidentes personales de beneficio de recuperación y combinados compiten con productos más simples de beneficio de capital al ofrecer una gama más amplia de apoyo. MSIG, AIG, Chubb, Sompo, Tokio Marine y QBE están activos en los canales de grupo empleador y venta directa al por menor. AIA, Prudential, FWD, Singlife e Income Insurance compiten donde la protección contra accidentes se superpone con los beneficios relacionados con los ingresos y la salud.
MSIG utiliza relaciones de suscripción con intermediarios digitales en lugar de depender únicamente de la distribución propia. Actúa como suscriptor de la asociación de microseguros con SimplyGo. Los productos de accidentes personales de MSIG también están disponibles a través del mercado de Shopee mediante MoneeInsure Agency. Un consorcio de 2025 que involucra a AIA, Income Insurance, MSIG y Sompo distribuyó productos de seguros a través de Lazada en 6 mercados del Sudeste Asiático. Estos acuerdos muestran que las aseguradoras pueden compartir infraestructura de distribución mientras siguen siendo competidores de suscripción independientes. El mercado de seguros de accidentes personales de Singapur está, por tanto, volviéndose más dependiente de la solidez y relevancia de las relaciones con los socios.
Singapur tenía 310.000 trabajadores autónomos y de plataformas, y Singlife informó que solo el 12% tenía suficiente liquidez para situaciones inesperadas. Singlife proporcionó protección integrada a más de 16.000 trabajadores de plataformas a través de asociaciones con Ryde, HungryPanda, GoGoX, Rida y Meili. La consulta de la MAS sobre un marco de Compañía de Células Protegidas podría reducir el costo de crear vehículos de seguros especializados si se promulga. Esto podría fomentar modelos de cobertura adaptados a grupos de riesgo definidos. La industria de seguros de accidentes personales de Singapur sigue siendo competitiva, pero carece de participaciones de actores divulgadas que respalden una clasificación precisa de los principales operadores.
Líderes de la Industria de Seguros de Accidentes Personales de Singapur
MSIG Insurance (Singapore) Pte. Ltd.
Income Insurance Limited
AIG Asia Pacific Insurance Pte. Ltd.
Chubb Insurance Singapore Limited
AIA Singapore Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: FWD Singapore actualizó el contrato de póliza FWD Life PA, con vigencia a partir del 2 de julio de 2026, extendiendo la cobertura hasta los 100 años con un Complemento Opcional de Apoyo a los Ingresos y un Complemento Comodín. El cambio reforzó el movimiento hacia arquitecturas de beneficios híbridas de capital más recuperación en los productos individuales de accidentes personales.
- Junio de 2026: Income Insurance anunció la venta de su plataforma de seguros digitales HIVE, con interfaz de programación de aplicaciones prioritaria, a Embed Financial Group Holdings por una contraprestación no divulgada, con cierre previsto en el tercer trimestre de 2026. La migración de HIVE la reposicionó como la columna vertebral tecnológica de seguros para la estrategia de distribución integrada de EFGH en Singapur, Asia y 9 mercados africanos.
- Mayo de 2026: SimplyGo Pte. Ltd. y Embed Financial Group Holdings firmaron un Acuerdo de Asociación Estratégica para codesarrollar una plataforma de microseguros integrados dentro de la aplicación de tránsito SimplyGo, con MSIG Insurance como suscriptor. La asociación explora el microseguro contextual para la base de usuarios del transporte público de Singapur.
- Marzo de 2026: Etiqa Insurance Singapore y AIA Singapore anunciaron una asociación de distribución estratégica para ofrecer los productos de Takaful Familiar conformes con la Sharia de Etiqa a través de la red de distribución de AIA de más de 6.300 asesores financieros. La asociación amplió el acceso a productos de accidentes y protección alineados con valores.
- Marzo de 2026: GrabInsure lanz un producto de seguro de automóvil para conductores de vehículos de alquiler privado en Singapur, aplicando primas vinculadas al rendimiento derivadas de datos históricos de conducción de la plataforma Grab. El enfoque de suscripción basado en datos del producto puede informar la personalización de primas de accidentes para grupos de trabajadores de la economía colaborativa y de plataformas.


Alcance del Informe del Mercado de Seguros de Accidentes Personales de Singapur
El mercado de seguros de accidentes personales de Singapur comprende aseguradoras que proporcionan protección financiera específica para accidentes a personas, familias, empleados y otros grupos, cubriendo riesgos como muerte accidental, discapacidad permanente o temporal, gastos médicos accidentales, hospitalización, fracturas y quemaduras, y pérdida de ingresos durante la recuperación. Los productos van desde pólizas individuales básicas hasta planes más amplios con beneficios familiares, de estilo de vida, en el extranjero y relacionados con la recuperación, complementando los seguros de salud y de vida tradicionales al abordar los costos relacionados con accidentes y sus consecuencias financieras.
El Mercado de Seguros de Accidentes Personales de Singapur está Segmentado por Forma de Emisión (Accidentes Personales Individual y Familiar, Accidentes Personales de Grupo Empleador, Afinidad y Más), Canal de Distribución (Agentes Vinculados y Asesores Financieros, Corredores de Seguros, Bancaseguros y Más) y Arquitectura de Beneficio Principal (Accidentes Personales de Beneficio de Capital, Accidentes Personales de Beneficio de Recuperación, Accidentes Personales de Práctica Combinada). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Accidentes Personales Individual y Familiar |
| Accidentes Personales de Grupo Empleador |
| Accidentes Personales de Afinidad, Asociación y Esquema |
| Agentes Vinculados y Asesores Financieros |
| Corredores de Seguros |
| Bancaseguros |
| Canales Directos de Aseguradoras |
| Inscripción Integrada y de Socios |
| Accidentes Personales de Beneficio de Capital |
| Accidentes Personales de Beneficio de Recuperación |
| Accidentes Personales de Práctica Combinada |
| Por Forma de Emisión | Accidentes Personales Individual y Familiar |
| Accidentes Personales de Grupo Empleador | |
| Accidentes Personales de Afinidad, Asociación y Esquema | |
| Por Canal de Distribución | Agentes Vinculados y Asesores Financieros |
| Corredores de Seguros | |
| Bancaseguros | |
| Canales Directos de Aseguradoras | |
| Inscripción Integrada y de Socios | |
| Por Arquitectura de Beneficio Principal | Accidentes Personales de Beneficio de Capital |
| Accidentes Personales de Beneficio de Recuperación | |
| Accidentes Personales de Práctica Combinada |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los seguros de accidentes personales en Singapur?
Se prevé que el mercado de seguros de accidentes personales de Singapur crezca a una CAGR del 3,4% de 2026 a 2031, aumentando de 143 millones de USD a 169 millones de USD. La proyección refleja un entorno de seguros maduro donde los beneficios de recuperación, el valor claro de la póliza y la inscripción conveniente configuran la demanda. También refleja la presión continua de la cobertura de salud y del empleador establecida. Las aseguradoras deben hacer comprensible el valor adicional de los beneficios por accidentes en cada punto de decisión relevante del cliente durante la selección de la póliza.
¿Qué forma de emisión lidera la cobertura de accidentes personales en Singapur?
Los accidentes personales de grupo empleador lideraron con una participación del 46,1% en 2025, respaldados por la contratación en el lugar de trabajo y las estructuras de beneficios del empleador. Los accidentes personales de afinidad, asociación y esquema están creciendo más rápido a medida que los acuerdos para trabajadores de plataformas se formalizan, mientras que los accidentes personales individuales y familiares siguen siendo relevantes para la protección del hogar. Los planes del empleador siguen siendo la forma más establecida de proporcionar cobertura de accidentes.
¿Qué canal de distribución está creciendo más rápido para la protección contra accidentes?
Se prevé que la inscripción integrada y de socios crezca a una CAGR del 5,6% hasta 2031, respaldada por asociaciones digitales y de plataformas. El modelo puede hacer que la cobertura esté disponible durante actividades relevantes de desplazamiento, viaje o trabajo, pero aún necesita explicaciones claras de los beneficios. Los asesores vinculados siguen siendo importantes para las pólizas con necesidades más complejas.
¿Por qué los beneficios de recuperación son cada vez más importantes en las pólizas de accidentes?
Se prevé que los accidentes personales de beneficio de recuperación crezcan a una CAGR del 4,9% porque los costos posteriores al accidente pueden incluir rehabilitación, apoyo de enfermería e interrupción de ingresos. Los planes combinados siguen siendo la arquitectura de beneficios más grande porque combinan varios tipos de apoyo financiero tanto para el tratamiento inmediato como para la recuperación. Esta combinación refleja mejor las necesidades financieras que pueden surgir tras accidentes graves.
¿Cómo afecta la Ley de Trabajadores de Plataformas a la cobertura de accidentes?
La Ley exige a los operadores de plataformas cubiertos que proporcionen un seguro de compensación por lesiones laborales, lo que respalda los acuerdos de protección de afinidad y grupal. El requisito se aplica al trabajo de transporte por aplicación y entrega de alimentos, y aumenta la atención a la cobertura conforme a medida que el empleo en plataformas se vuelve más estructurado. También proporciona una base más clara para las ofertas de seguros vinculadas a plataformas.
¿Qué grupos tienen necesidades de protección contra accidentes notables en Singapur?
Los peatones mayores, los motociclistas, los trabajadores de logística, los repartidores y los trabajadores de plataformas tienen una exposición distinta a riesgos de movilidad o laborales. Sus diferentes necesidades crean demanda de beneficios específicos, apoyo práctico a la recuperación y métodos de inscripción más fáciles de acceder. Estos grupos no son atendidos por el mismo enfoque de cobertura en todos los entornos.
Última actualización de la página el:



