
Tamaño y Participación del Mercado de Productos Químicos Especiales para Pulpa y Papel
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 26.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.54 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos Químicos Especiales para Pulpa y Papel por Mordor Intelligence
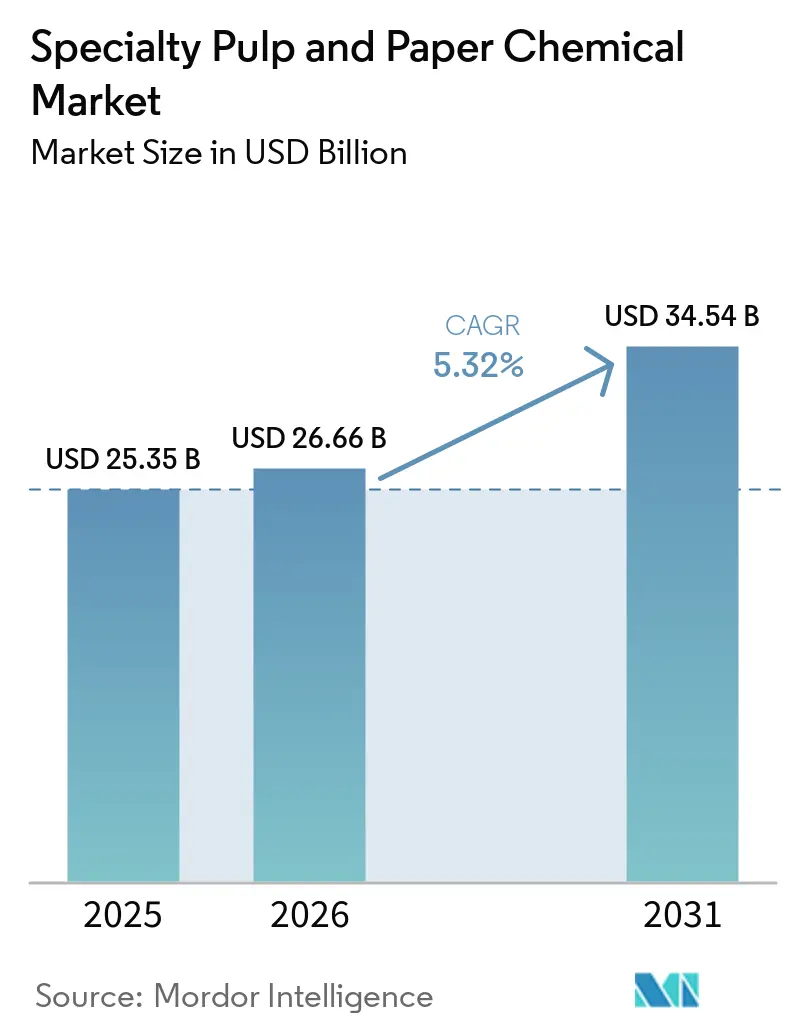
El tamaño del mercado de Productos Químicos Especiales para Pulpa y Papel fue valorado en 25,35 mil millones de USD en 2025 y se estima que crecerá desde 26,66 mil millones de USD en 2026 hasta alcanzar los 34,54 mil millones de USD en 2031, a una CAGR del 5,32% durante el período de pronóstico (2026-2031). El mercado de productos químicos especiales para pulpa y papel está respaldado por el cambio del embalaje plástico al embalaje de consumo y alimentario a base de fibra, así como por el requisito de embalaje corrugado duradero en la logística de comercio electrónico y la distribución de bienes de consumo. Estas tendencias aumentan la demanda de auxiliares de retención, resinas de resistencia en húmedo, almidones, auxiliares de drenaje y productos químicos de encolado que permiten a las plantas producir grados de embalaje con formación, resistencia y resistencia a las condiciones de manipulación consistentes. Las restricciones sobre las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) impulsan a los convertidores de papel a reformular los recubrimientos de barrera utilizando alternativas que cumplan los requisitos de contacto con alimentos, manteniendo al mismo tiempo la resistencia a las grasas, la eficiencia de producción y la compatibilidad con los procesos de conversión existentes. El mayor uso de fibra reciclada también impulsa la demanda de aditivos de resistencia en seco, auxiliares de drenaje, fijadores, enzimas y otros productos químicos funcionales, ya que la carga de fibra reciclada tiene una unión de fibra más débil y una química superficial más variable que la fibra kraft virgen. Los sistemas de reutilización de agua y de descarga cero de líquidos aumentan la demanda de inhibidores de incrustaciones, biocidas, dispersantes, coagulantes y productos químicos de limpieza. Estos requisitos amplían el mercado de productos químicos especiales para pulpa y papel más allá del crecimiento en la producción de papel y vinculan la demanda al control de procesos, el cumplimiento ambiental y la calidad del agua. Sin embargo, la volatilidad de los costos de los insumos sigue siendo un riesgo para la poliacrilamida, el peróxido de hidrógeno, el dióxido de cloro y otros insumos químicos vinculados a la energía. El panorama competitivo incluye proveedores globales con capacidades en ciencias de aplicación e instalaciones de producción ubicadas conjuntamente. Las plantas regionales sin sistemas de monitoreo avanzados también crean oportunidades para los proveedores que ofrecen formulaciones localizadas y soporte técnico.
Conclusiones Clave del Informe
- Por tipo de producto, los polímeros representaron el 27,45% de la participación del mercado de productos químicos especiales para pulpa y papel en 2025, mientras que se prevé que la misma categoría se expanda a una CAGR del 5,84% hasta 2031.
- Por aplicación, la fabricación de papel representó el 34,56% de la participación del mercado de productos químicos especiales para pulpa y papel en 2025, mientras que se prevé que el recubrimiento de papel crezca a una CAGR del 6,13% hasta 2031.
- Por industria de usuario final, el papel de embalaje y el cartón capturaron el 43,78% de la participación del mercado de productos químicos especiales para pulpa y papel en 2025 y se prevé que registre una CAGR del 6,47% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,11% de la participación del mercado de productos químicos especiales para pulpa y papel en 2025 y se prevé que se expanda a una CAGR del 6,31% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Productos Químicos Especiales para Pulpa y Papel
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de Embalajes y Demanda de Corrugado para Comercio Electrónico | +1.8% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Aumento de la Intensidad de Productos Químicos Funcionales por la Carga de Fibra Reciclada | +1.2% | Global, con Asia-Pacífico y Europa a la vanguardia | Mediano plazo (2-4 años) |
| Reutilización de Agua y Tratamiento de Plantas en Circuito Cerrado | +0.9% | Núcleo de Asia-Pacífico, incluidos China e India, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Reformulación de Barreras Libres de Sustancias Perfluoroalquiladas y Polifluoroalquiladas (PFAS) y Repulpables | +1.1% | América del Norte y la UE principalmente, con Asia-Pacífico emergiendo | Corto plazo (≤ 2 años) |
| Blanqueo Enzimático, Desentintado y Optimización del Rendimiento de la Fibra | +0.7% | Asia-Pacífico y América del Sur, incluido Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de Embalajes y Demanda de Corrugado para Comercio Electrónico
El mercado de productos químicos especiales para pulpa y papel se ve afectado por el cambio hacia el embalaje de consumo y alimentario a base de fibra, particularmente a medida que los propietarios de marcas buscan alternativas reciclables a los formatos plásticos. El cartón corrugado requiere resinas de resistencia en húmedo, almidones, auxiliares de retención y agentes de encolado superficial para proteger las cajas de la exposición a la humedad durante el almacenamiento y la manipulación. El cumplimiento de pedidos de comercio electrónico aumenta la demanda de formatos de envío individuales en lugar de embalajes minoristas compartidos, lo que incrementa la necesidad de embalajes exteriores confiables en diversas condiciones de envío.
Esta tendencia aumenta la demanda de construcciones corrugadas más ligeras que mantengan la resistencia, la rigidez y la calidad de impresión sin añadir peso de fibra innecesario. Estos grados requieren sistemas de aditivos más especializados que el cartón para contenedores estándar, porque las plantas deben equilibrar el drenaje, la formación, la resistencia en seco y la resistencia a la humedad. El crecimiento del embalaje aumenta el uso de productos químicos en la formación del cartón, el rendimiento superficial, la conversión y la repulpabilidad. También requiere un control estricto del uso de fibra, el gramaje, el comportamiento de la humedad y el rendimiento de la caja terminada en diversas condiciones de transporte, almacenamiento, humedad y manipulación.
Aumento de la Intensidad de Productos Químicos Funcionales por la Carga de Fibra Reciclada
Un mayor contenido de fibra reciclada debilita la química de la superficie de la fibra y aumenta los requisitos de dosificación de productos químicos en la producción de papel, particularmente cuando las plantas utilizan fibra recuperada para grados de embalaje. Los ciclos de secado anteriores bloquean parte de la superficie de celulosa mediante hornificación, reduciendo la unión de hidrógeno, la flexibilidad de la fibra y la adsorción de aditivos catiónicos. A medida que aumenta el contenido reciclado, las plantas a menudo necesitan ajustar sus programas de retención, drenaje, fijación y resistencia en seco.
Un estudio de 2025 encontró que una combinación de lacasa, xilanasa y mananasa mejoró el brillo de la pulpa en un 5,37% ISO y redujo el consumo de dióxido de cloro en un 13,26% en secuencias de carga de fibra reciclada. En mayo de 2025, ANDRITZ puso en marcha una línea de fibra reciclada en Heinzelpaper Laakirchen en Austria, con una capacidad de 1.600 toneladas por día de fibra de alta calidad[1]ANDRITZ AG, "ANDRITZ pone en marcha con éxito la nueva línea de fibra reciclada en Heinzelpaper Laakirchen, Austria," ANDRITZ, andritz.com.. El blanqueo enzimático, el desentintado y la optimización del rendimiento de la fibra ayudan a las plantas a gestionar la calidad de la fibra reciclada, mientras que los programas de productos químicos especiales ayudan a estabilizar la calidad de la producción. El mercado de productos químicos especiales para pulpa y papel se ve afectado a medida que las plantas aumentan el contenido de fibra reciclada mientras mantienen el rendimiento del producto, la eficiencia de la máquina, la recuperación de fibra y la consistencia de calidad requerida para la producción de alto volumen de embalaje, tisú y papel especial. Estos requisitos son particularmente relevantes porque la calidad de la fibra recuperada puede variar según la fuente de recolección y el historial de procesamiento.
Reutilización de Agua y Tratamiento de Plantas en Circuito Cerrado
La escasez de agua es un desafío operativo para las instalaciones de pulpa y papel en India, China y el Golfo, donde los operadores de plantas enfrentan presión para reducir las extracciones de agua dulce. Los sistemas de circuito cerrado y de descarga cero de líquidos requieren tratamiento químico porque el agua reciclada acumula sólidos disueltos, cargas microbiológicas, residuos orgánicos e iones formadores de incrustaciones a través de la recirculación repetida. Estos sistemas aumentan el uso de inhibidores de incrustaciones, biocidas, dispersantes, coagulantes y productos químicos de limpieza, independientemente del crecimiento de la producción de papel.
El control químico es necesario porque la calidad inestable del agua puede afectar la formación de la hoja, la formación de depósitos, la fiabilidad del equipo y la consistencia del papel terminado. Voith afirma que su sistema AquaLine Zero puede reducir el consumo de agua dulce a un máximo de 1,5 litros por kilogramo de papel y reducir la descarga de efluentes a 0 litros por kilogramo. La empresa también afirma que la generación de biogás puede reducir las emisiones de CO₂ en un 10%. Este modelo operativo crea una demanda recurrente de productos químicos para el tratamiento del agua en todo el mercado de productos químicos especiales para pulpa y papel, incluso cuando la producción subyacente de la planta no aumenta al mismo ritmo. La recirculación del agua requiere tratamiento en cada etapa de reutilización, incluidas las etapas en las que los depósitos y el crecimiento biológico pueden interrumpir las operaciones estables de la máquina.
Reformulación de Barreras Libres de Sustancias Perfluoroalquiladas y Polifluoroalquiladas (PFAS) y Repulpables
La reformulación de barreras libres de PFAS está cambiando la química utilizada en el papel y el cartón en contacto con alimentos, a medida que los convertidores reemplazan los tratamientos fluorados resistentes a las grasas. Una evaluación académica de 2025 informó costos de tratamiento con PFAS de 0,00012 USD por m², en comparación con 0,015 a 0,98 USD por m² para recubrimientos alternativos de base biológica. La misma evaluación estimó que el costo total de la transición podría alcanzar los 12.500 millones de USD por encima de la línea base de PFAS.
En enero de 2025, la FDA invalidó 35 notificaciones relacionadas con el contacto con alimentos después de que las sustancias resistentes a las grasas que contienen PFAS dejaran de venderse para uso en contacto con alimentos en los Estados Unidos. El Reglamento (UE) 2025/40 se aplica desde agosto de 2026 y establece límites de PFAS para el embalaje en contacto con alimentos en 25 partes por mil millones (ppb) para una sustancia individual y 250 ppb en total. Los recubrimientos de polímeros a base de agua, los cartones recubiertos por dispersión y los sistemas de encolado superficial enzimático proporcionan vías de sustitución. Sin embargo, los productores deben evaluar el rendimiento de la barrera, la repulpabilidad, la compatibilidad de procesamiento, la idoneidad para el contacto con alimentos, la capacidad de escalar nuevas formulaciones en las líneas de producción existentes, y el costo y la disponibilidad de ingredientes de recubrimiento alternativos. Estos requisitos sitúan la reformulación dentro del mercado de productos químicos especiales para pulpa y papel en el centro de la transición de embalaje más amplia.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Costos de Materias Primas y Energía | -1.8% | Global, con Europa y el sur de Asia más expuestos | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento de Efluentes, Halógenos Orgánicos Adsorbibles (AOX), Demanda Química de Oxígeno (DQO) y Sustancias Químicas | -0.9% | Global, con mayor presión en la UE y Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgo de Ensuciamiento en Sistemas de Circuito Cerrado y Descarga Cero de Líquidos | -0.4% | Núcleo de Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Costos de Materias Primas y Energía
La volatilidad de los costos de materias primas y energía limita la flexibilidad de compra de las plantas y los proveedores de productos químicos, particularmente para los productos que dependen de materias primas de uso intensivo de energía. La producción de monómeros de poliacrilamida, peróxido de hidrógeno y dióxido de cloro requiere insumos de energía significativos y permanece expuesta a los cambios en los mercados de energía y petroquímica. Las presiones de costos pueden reducir los presupuestos de las plantas para actualizaciones de aditivos, especialmente para los productos enzimáticos y de base biológica que tienen un costo adicional. Estas presiones también pueden llevar a las plantas a evaluar alternativas de productos básicos de menor costo cuando los productos especiales dependen de materias primas vinculadas a la energía y las plantas enfrentan restricciones presupuestarias inmediatas. Los reajustes de precios de la acrilamida en 2025 y 2026 llevaron a algunas plantas asiáticas a evaluar sistemas de resistencia en seco a base de almidón oxidado. Este riesgo puede reducir el valor por tonelada incluso cuando la demanda de productos químicos se mantiene estable, ya que los clientes pueden seleccionar formulaciones menos especializadas o diferir las actualizaciones de procesos no esenciales.
Costos de Cumplimiento de Efluentes, Halógenos Orgánicos Adsorbibles (AOX), Demanda Química de Oxígeno (DQO) y Sustancias Químicas
Los requisitos más estrictos de descarga de efluentes y sustancias químicas aumentan los costos operativos y de capital para las instalaciones de pulpa y papel, particularmente cuando las plantas más antiguas necesitan actualizar sus sistemas de tratamiento existentes. El estándar GB3544-2024 de China requiere tasas de reciclaje de agua blanca superiores al 95% y tasas de pérdida de sólidos inferiores al 3%, lo que aumenta la necesidad de equipos de tratamiento, monitoreo y sistemas de dosificación. El estándar también regula los halógenos orgánicos adsorbibles (AOX), que están asociados con las secuencias de blanqueo a base de cloro y requieren gestión de procesos. El marco de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) restringe progresivamente las resinas de resistencia en húmedo liberadoras de formaldehído, lo que requiere que los proveedores y las plantas reformulen los productos y califiquen las alternativas. Estos requisitos de cumplimiento respaldan la demanda de sistemas químicos de bajo AOX y de base biológica, pero pueden retrasar las decisiones de compra durante la transición. El ensuciamiento en los sistemas de circuito cerrado y de descarga cero de líquidos sigue siendo una restricción a largo plazo, ya que puede aumentar la complejidad del tratamiento, el riesgo de tiempo de inactividad y los costos operativos de reutilización del agua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Polímeros Lideran a Medida que se Intensifica la Adopción de Fibra Reciclada
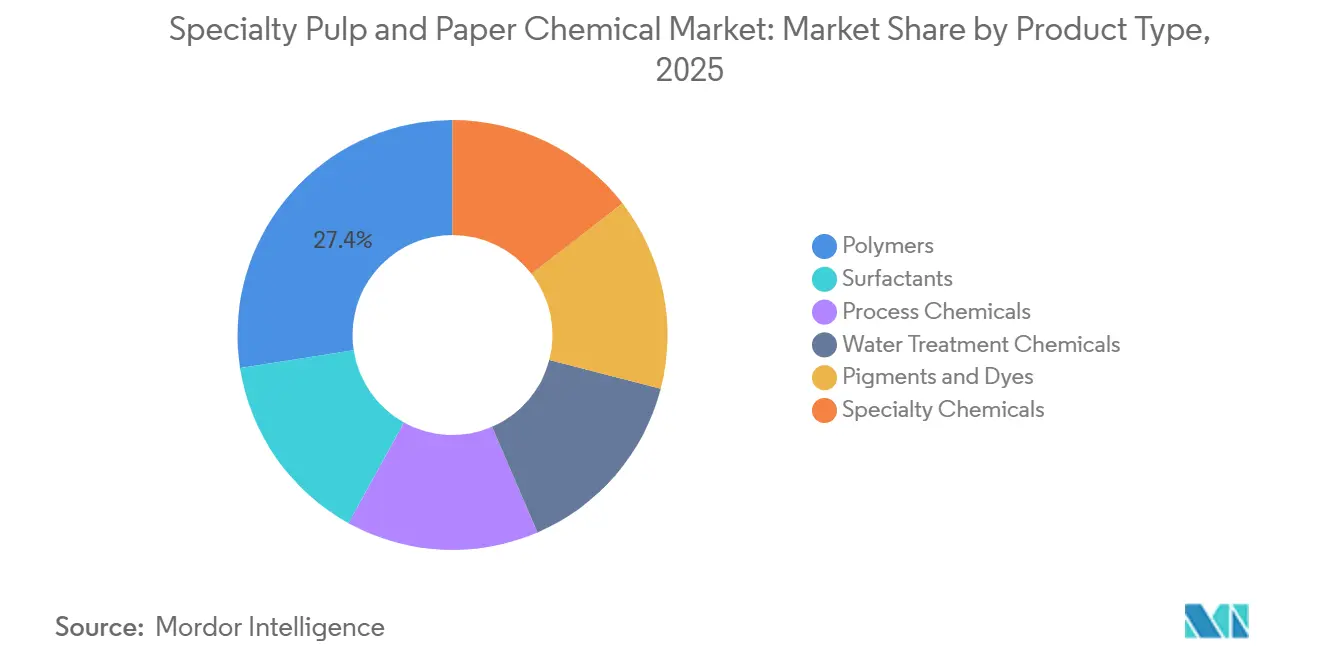
Los polímeros representaron el 27,45% del mercado de productos químicos especiales para pulpa y papel por tipo de producto en 2025. Se prevé que el segmento de polímeros se expanda a una CAGR del 5,84% hasta 2031. Las químicas de poliacrilamida, polivinilamina y poliamidoamina-epiclorhidrina apoyan la retención, el drenaje, la resistencia en húmedo y la retención de finos y cargas durante la fabricación de papel. Su importancia aumenta a medida que los productores de cartón para contenedores elevan el contenido de fibra reciclada mientras mantienen la operabilidad de la máquina en condiciones operativas exigentes. Las fibras recicladas crean un déficit de demanda catiónica, lo que puede aumentar la dosificación de polímeros por tonelada y complicar el equilibrio entre retención, drenaje y formación. En consecuencia, los polímeros apoyan los esfuerzos de las plantas para preservar el rendimiento de resistencia y drenaje, reducir el uso de fibra virgen y cumplir las especificaciones de calidad para los grados de embalaje.
Nouryon introdujo comercialmente las microesferas Expancel 081 en abril de 2026. Según la empresa, añadir hasta el 1% del producto puede aumentar el volumen y el grosor del cartón en un 15-25%, lo que permite a las plantas reducir el consumo de fibra mientras mantienen la rigidez. Los surfactantes funcionan como antiespumantes y agentes humectantes en las operaciones de extremo húmedo, donde el control de la espuma y la cobertura líquida uniforme pueden afectar la estabilidad de fabricación. Los productos químicos de proceso apoyan las etapas de pulpado y cocción, mientras que los productos químicos para el tratamiento del agua apoyan los sistemas de circuito cerrado que requieren control de depósitos, actividad biológica y sólidos disueltos. Los pigmentos y colorantes proporcionan brillo óptico y color, mientras que los productos químicos especiales, incluidos los productos enzimáticos y de recubrimiento de barrera, están recibiendo atención en la reformulación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación: El Recubrimiento de Papel Supera a la Química Tradicional de Extremo Húmedo
La fabricación de papel representó una participación del 34,56% del mercado de productos químicos especiales para pulpa y papel por aplicación en 2025. El uso de productos químicos en las operaciones de extremo húmedo incluye auxiliares de retención, almidones, cargas, biocidas, agentes de drenaje y aditivos que gestionan la eliminación de agua y la formación de la hoja. Las plantas utilizan estos productos en cada tonelada de producción y en múltiples grados de papel, lo que proporciona a la aplicación una base de demanda estable. El blanqueo de pulpa es otra aplicación en la que las secuencias asistidas por enzimas están reformando gradualmente la adquisición de productos químicos y creando oportunidades para reducir el uso de dióxido de cloro. La conversión de papel y el papel especial sirven a aplicaciones más específicas, incluidos laminados autoadhesivos, papeles siliconados, sustratos de grado médico y grados que requieren propiedades superficiales controladas. Se prevé que el recubrimiento de papel se expanda a una CAGR del 6,13% hasta 2031.
El segmento de recubrimiento de papel está respaldado por los plazos regulatorios para reemplazar las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS). La eliminación gradual en los Estados Unidos y el Reglamento (UE) 2025/40 están impulsando a los productores de papel hacia dispersiones de polímeros a base de agua, barreras a base de sílice y sistemas de recubrimiento biológico reticulado térmicamente. Estas soluciones pueden reducir las cargas de blanqueo generadoras de AOX dentro de los ciclos de capital existentes y ayudar a las plantas a mejorar el rendimiento del blanqueo sin requerir inversiones en equipos separados. La combinación de aplicaciones está cambiando hacia productos que abordan el rendimiento, el cumplimiento, la continuidad operativa y la producción de papel de menor impacto.
Por Industria de Usuario Final: El Papel de Embalaje y el Cartón Controlan Casi la Mitad del Mercado
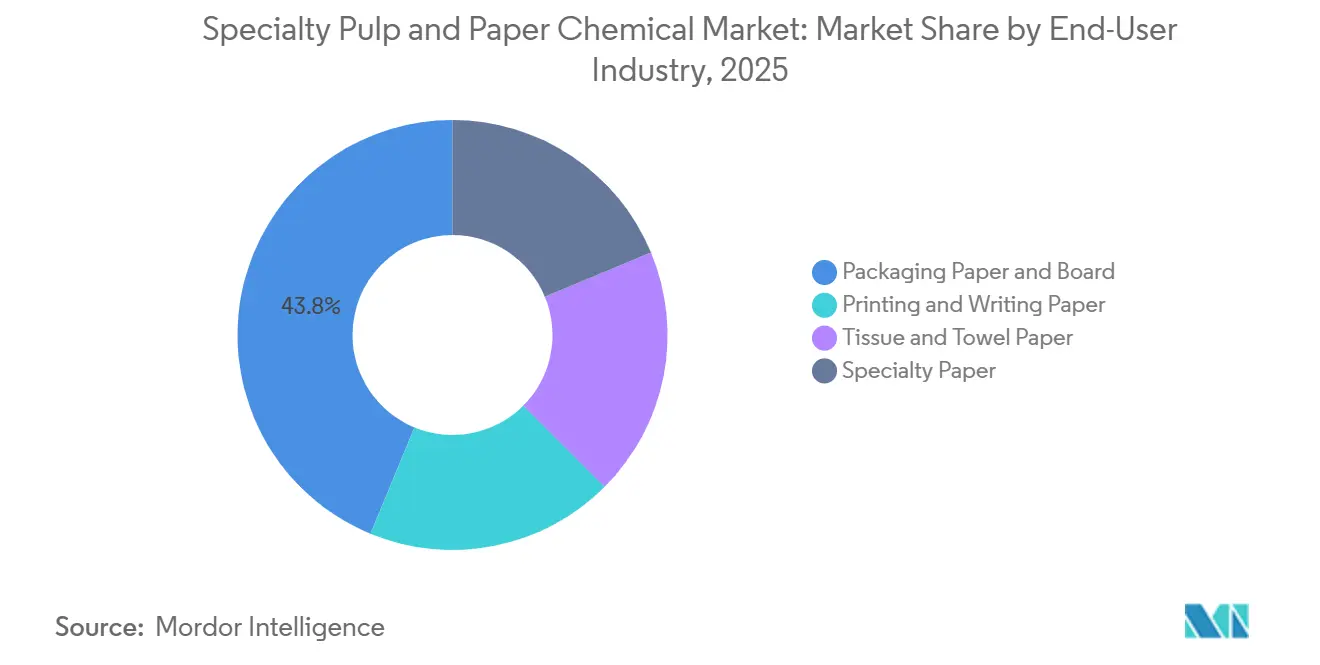
El papel de embalaje y el cartón representaron el 43,78% del mercado de productos químicos especiales para pulpa y papel por industria de usuario final en 2025. Se prevé que el segmento crezca a una CAGR del 6,47% hasta 2031. El cartón para contenedores y el medio corrugado requieren aditivos que proporcionen resistencia en seco, resistencia en húmedo, repulpabilidad, resistencia a la humedad y un rendimiento confiable durante el envío y el almacenamiento. El crecimiento de la demanda de embalaje aumenta los requisitos de productos químicos para cada tonelada adicional de capacidad de cartón y aumenta la importancia de los productos químicos que apoyan la construcción ligera. La demanda se aplica a los grados utilizados en el comercio electrónico, la distribución de bienes de consumo, el embalaje para servicios de alimentos y otras aplicaciones en las que el cartón debe equilibrar la protección del producto con el uso eficiente de la fibra. Estos factores respaldan la categoría de usuario final de papel de embalaje y cartón.
Solenis comenzó la construcción de una nueva instalación de producción de 60.000 toneladas en Beihai, Guangxi, en abril de 2026, con producción planificada para el segundo trimestre de 2027. La instalación refleja la inversión en las cadenas de suministro de cartón para embalaje en China, donde los proveedores de productos químicos requieren capacidad de producción regional y soporte de aplicaciones cerca de las plantas de papel. El papel de impresión y escritura enfrenta presión de la sustitución digital, pero continúa requiriendo productos químicos premium para grados de alto brillo, tratados superficialmente, de oficina, de seguridad y otros grados especializados. Las aplicaciones de tisú y toalla mantienen la intensidad química porque la suavidad, la absorbencia y la resistencia en húmedo siguen siendo importantes para la calidad del producto. El papel especial incluye sustratos para servicios de alimentos, papeles para etiquetas y papeles de filtración, donde los requisitos funcionales pueden superar los de los grados de productos básicos estándar. Aunque estas aplicaciones son más pequeñas, pueden requerir formulaciones de productos químicos de barrera y funcionales, particularmente donde la seguridad del producto y el rendimiento superficial son requisitos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
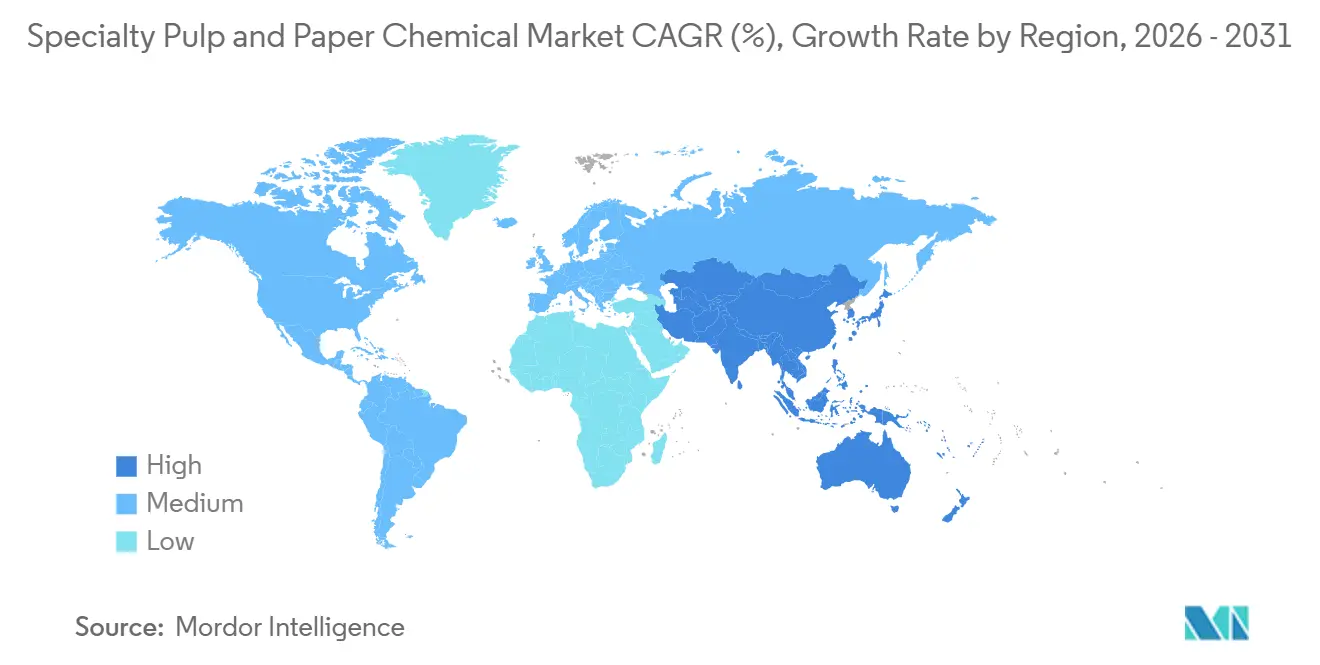
Asia-Pacífico representó el 40,11% del mercado de productos químicos especiales para pulpa y papel en 2025 y se proyecta que crezca a una CAGR del 6,31% hasta 2031. China es una fuente de demanda regional, ya que provincias como Shandong, Zhejiang y Guangxi están añadiendo activos integrados de pulpa y papel que requieren productos químicos funcionales, de blanqueo, de tratamiento de agua y de proceso. India está ganando importancia a medida que los programas de incentivos gubernamentales reducen las barreras de financiamiento para las plantas de embalaje y acortan los ciclos de adquisición de productos químicos para la nueva capacidad. La instalación Wellgrow de Kemira en Tailandia entró en funcionamiento en agosto de 2026, con una capacidad anual de 100.000 toneladas de productos químicos de resistencia[2]Kemira Oyj, "Kemira invierte en la expansión de la capacidad de productos químicos para papel y cartón en Tailandia para atender el creciente mercado de Asia-Pacífico," Kemira, kemira.com.. La instalación satisface la demanda de papel, cartón y tisú en el sudeste asiático e India. Japón y Corea del Sur generan demanda de agentes de blanqueo a base de enzimas y aditivos funcionales de alta pureza utilizados en embalajes premium y grados especiales. Estos factores crean una base de demanda regional que incluye la expansión de la capacidad de embalaje y la producción de papel especial.
América del Norte es el segundo mercado regional más grande de productos químicos especiales para pulpa y papel, respaldado por una base de plantas establecida con capacidades técnicas. La demanda regional está creciendo a través de la intensificación de procesos, la eficiencia química y la reformulación impulsada por la regulación, en lugar de adiciones de capacidad básica de producción de papel. La acción de la FDA de enero de 2025 sobre 35 notificaciones de contacto con alimentos que contienen PFAS aceleró los calendarios de conversión para el embalaje de papel, que anteriormente había sido voluntario para algunos convertidores. Canadá respalda la demanda a través de su sector de pulpa kraft y el interés en aditivos de blanqueo enzimáticos y de base biológica asociados con los compromisos corporativos de emisiones de Alcance 3. México se está expandiendo desde una base más baja a través de la actividad de embalaje de bienes de consumo y servicios de alimentos vinculada al corredor de fabricación de nearshoring. La nueva actividad de producción y distribución en este corredor está aumentando la demanda de cartón para embalaje, recubrimientos funcionales y programas de productos químicos de extremo húmedo.
Alemania, Francia y los países nórdicos operan plantas con sistemas de blanqueo sin cloro elemental y totalmente sin cloro establecidos. Esta infraestructura apoya la integración de enzimas y la adopción de productos químicos de bajo AOX. En América del Sur, el mercado sigue concentrado en Brasil, donde la producción de celulosa alcanzó los 29,4 millones de toneladas en 2025, un 6,9% más que en 2024, mientras que las exportaciones alcanzaron los 20,7 millones de toneladas, un 11,6% más. El marco de licencias ambientales de Brasil apoya la adquisición de auxiliares de retención biodegradables y alternativas de base biológica para las aplicaciones de productos químicos de las plantas. Oriente Medio y África siguen siendo mercados más pequeños; sin embargo, las plantas de nueva construcción en Arabia Saudita, Egipto y Sudáfrica están adoptando tecnologías avanzadas de deslignificación y blanqueo con peróxido desde el inicio, sin las restricciones de capital heredadas que pueden retrasar la adopción de tecnología en otras regiones. Esto permite la selección de programas de productos químicos durante el diseño inicial y la puesta en marcha de la planta.

Panorama Competitivo
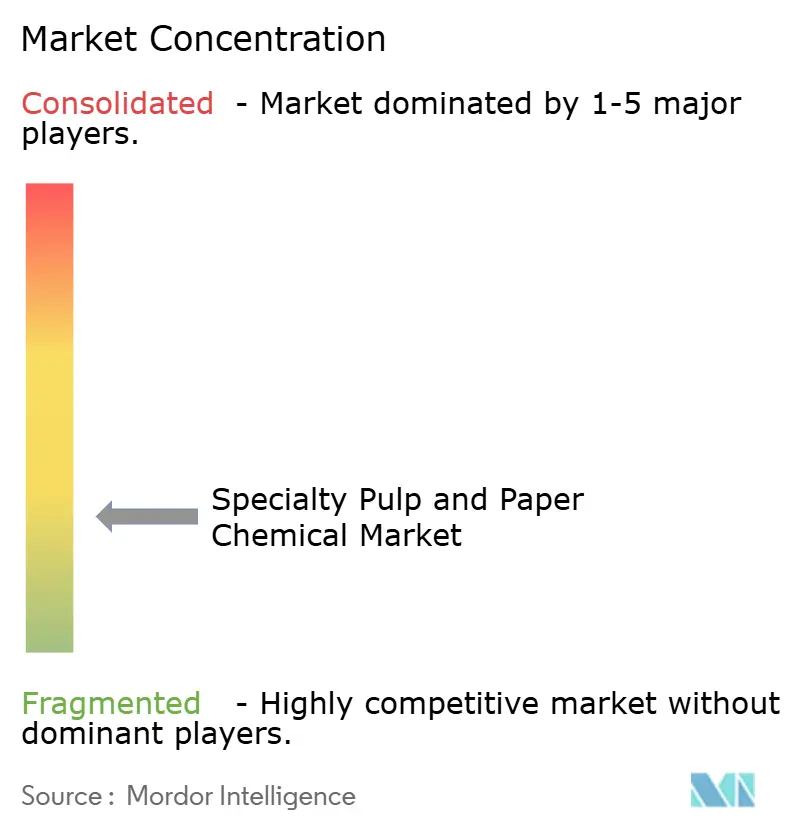
El mercado de productos químicos especiales para pulpa y papel está fragmentado. Kemira, Solenis, Ecolab y BASF operan en el segmento de productos químicos funcionales de extremo húmedo, donde la experiencia en aplicaciones y la optimización del rendimiento a nivel de planta son relevantes. Las instalaciones de producción ubicadas conjuntamente, las capacidades de servicio técnico y las relaciones establecidas con los clientes pueden respaldar las relaciones con los proveedores de las plantas más grandes. Los proveedores globales están pasando del suministro de productos hacia programas de servicios digitales que incorporan dosificación por sensor suave en tiempo real, control de calidad predictivo y optimización química basada en datos. Las plantas medianas regionales que se están expandiendo pero carecen de infraestructura de monitoreo avanzada pueden no estar completamente atendidas por las formulaciones globales estandarizadas. Esto crea oportunidades para el servicio localizado y el soporte de aplicaciones adaptado a las mezclas de fibra regionales, las condiciones de la máquina, la calidad del agua y las prioridades operativas de la planta.
En 2026, Solenis llegó a un acuerdo con Moleaer para ampliar el uso de la tecnología de nanoburbujas para la activación de polímeros a través de su programa Novera. El acuerdo se centró en el rendimiento del proceso y la activación de polímeros además del suministro de productos químicos. En abril de 2026, Nouryon introdujo Expancel 081 para ayudar a los productores de cartón a aumentar el uso de fibra reciclada mientras mantienen las propiedades del cartón. La expansión de capacidad de Kemira en Tailandia proporciona una huella de producción regional para satisfacer la demanda de embalaje, cartón y tisú en todo el sudeste asiático e India. El mercado de productos químicos especiales para pulpa y papel favorece a los proveedores que combinan soporte de aplicaciones, disponibilidad local, validación del rendimiento y beneficios medibles de costo en uso, particularmente donde las plantas buscan mejorar la resistencia, la operabilidad, la eficiencia del agua o el rendimiento de la barrera sin interrumpir los procesos de producción establecidos.
Los materiales de base biológica están creando una vía competitiva distinta para los proveedores más pequeños, incluidos los aditivos de resistencia a base de lignosulfonato, los sistemas de encolado a base de colofonia y los floculantes de base biológica. Los formuladores más pequeños en Brasil y el sudeste asiático están adaptando los productos de desentintado enzimático y tratamiento del agua a las condiciones locales de fibra reciclada que pueden no alinearse con las formulaciones globales estándar. Su posición competitiva depende del soporte específico de la aplicación y la capacidad de respuesta local en lugar de una amplia cartera global de productos. Los requisitos de gestión ambiental ISO 14001 también pueden influir en la gobernanza de adquisiciones de las plantas, lo que resulta en una estructura competitiva en la que los proveedores globales operan en categorías de productos químicos funcionales establecidas. Al mismo tiempo, los formuladores regionales especializados abordan las aplicaciones locales y de base biológica.
Líderes de la Industria de Productos Químicos Especiales para Pulpa y Papel
Kemira Oyj
Solenis
BASF
Ecolab Inc.
Buckman
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Nouryon introdujo comercialmente las microesferas Expancel 081 en el evento Pulp and Beyond 2026 en Helsinki. Cuando se usa hasta el 1% en cartón, el producto aumenta el volumen y el grosor en un 15-25%, lo que permite a las plantas cumplir los objetivos de rendimiento con mayor contenido de fibra reciclada sin aumentar el gramaje.
- Marzo de 2025: La instalación Wellgrow ampliada de Kemira en Tailandia alcanzó el pleno estado operativo, con una capacidad anual de aproximadamente 100.000 toneladas de agentes químicos de resistencia. La instalación atiende el mercado de Productos Químicos Especiales para Pulpa y Papel en el sudeste asiático e India en aplicaciones de papel, cartón y tisú. La expansión de varios millones de euros incluyó múltiples líneas de producción y representó el mayor compromiso de capacidad de Kemira en Asia-Pacífico hasta la fecha.


Alcance del Informe Global del Mercado de Productos Químicos Especiales para Pulpa y Papel
Los productos químicos especiales para pulpa y papel son formulaciones utilizadas en la fabricación de pulpa y papel para mejorar la eficiencia de producción, gestionar los procesos de la planta y proporcionar características de rendimiento específicas a los productos finales.
El mercado de productos químicos especiales para pulpa y papel está segmentado por tipo de producto, aplicación, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en surfactantes, polímeros, productos químicos de proceso, productos químicos para el tratamiento del agua, pigmentos y colorantes, y productos químicos especiales. Por aplicación, el mercado está segmentado en fabricación de papel, recubrimiento de papel, blanqueo de pulpa, conversión de papel y producción de papel especial. Por industria de usuario final, el mercado está segmentado en papel de impresión y escritura, papel de embalaje y cartón, papel de tisú y toalla, y papel especial. El informe también cubre el tamaño del mercado y los pronósticos de productos químicos especiales para pulpa y papel en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Surfactantes |
| Polímeros |
| Productos Químicos de Proceso |
| Productos Químicos para el Tratamiento del Agua |
| Pigmentos y Colorantes |
| Productos Químicos Especiales |
| Fabricación de Papel |
| Recubrimiento de Papel |
| Blanqueo de Pulpa |
| Conversión de Papel |
| Producción de Papel Especial |
| Papel de Impresión y Escritura |
| Papel de Embalaje y Cartón |
| Papel de Tisú y Toalla |
| Papel Especial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Surfactantes | |
| Polímeros | ||
| Productos Químicos de Proceso | ||
| Productos Químicos para el Tratamiento del Agua | ||
| Pigmentos y Colorantes | ||
| Productos Químicos Especiales | ||
| Por Aplicación | Fabricación de Papel | |
| Recubrimiento de Papel | ||
| Blanqueo de Pulpa | ||
| Conversión de Papel | ||
| Producción de Papel Especial | ||
| Por Industria de Usuario Final | Papel de Impresión y Escritura | |
| Papel de Embalaje y Cartón | ||
| Papel de Tisú y Toalla | ||
| Papel Especial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Productos Químicos Especiales para Pulpa y Papel?
El tamaño del mercado de Productos Químicos Especiales para Pulpa y Papel fue valorado en 25,35 mil millones de USD en 2025 y se estima que crecerá desde 26,66 mil millones de USD en 2026 hasta alcanzar los 34,54 mil millones de USD en 2031, a una CAGR del 5,32% durante el período de pronóstico (2026-2031).
¿Qué categoría de producto lidera los productos químicos especiales para pulpa y papel?
Los polímeros lideraron con una participación del 27,45% en 2025 y se proyecta que crezcan a una CAGR del 5,84% hasta 2031, lo que refleja su papel en las aplicaciones de retención, drenaje y resistencia en húmedo.
¿Qué aplicación está creciendo más rápido en los productos químicos especiales para pulpa y papel?
El recubrimiento de papel es la aplicación de más rápido crecimiento, con una CAGR proyectada del 6,13% hasta 2031, respaldada por la reformulación de barreras libres de PFAS y la demanda de sistemas de recubrimiento a base de agua y repulpables.
¿Por qué las fibras recicladas están aumentando la demanda de productos químicos especiales?
La carga de fibra reciclada tiene una unión de fibra más débil y una menor área superficial disponible, lo que aumenta la necesidad de aditivos de resistencia, auxiliares de drenaje, fijadores y programas enzimáticos que ayudan a las plantas a mantener la calidad del papel.
Última actualización de la página el:



