
Tamaño y Participación del Mercado de Vidrio para la Construcción
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 125.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 162.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio para la Construcción por Mordor Intelligence
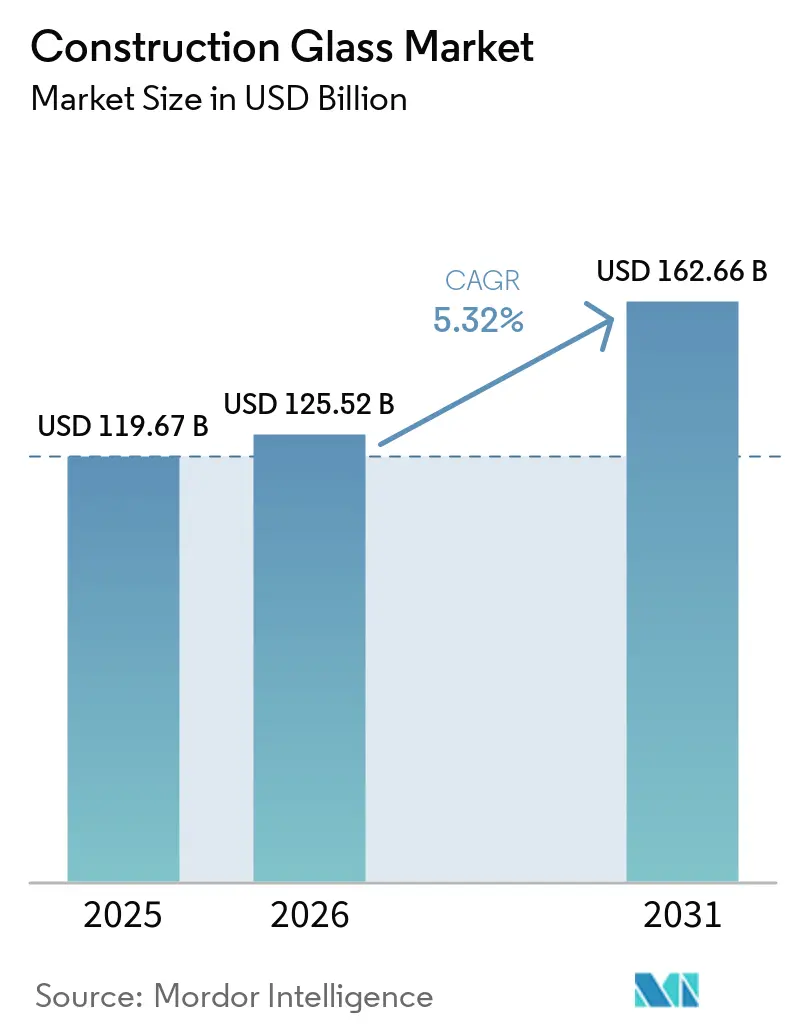
El tamaño del mercado de vidrio para la construcción fue valorado en 119,67 mil millones de USD en 2025 y se estima que crecerá desde 125,52 mil millones de USD en 2026 hasta alcanzar los 162,66 mil millones de USD en 2031, a una CAGR del 5,32% durante el período de pronóstico (2026-2031). El mercado de vidrio para la construcción está evolucionando hacia unidades de vidrio aislante, productos con recubrimiento de baja emisividad y vidrio de seguridad laminado, a medida que los códigos de construcción otorgan mayor importancia al rendimiento térmico y de seguridad. Este cambio incrementa el valor del vidrio por proyecto, ya que estos productos requieren procesamiento y recubrimientos adicionales. Los edificios representan entre el 30% y el 40% del consumo final de energía global, manteniendo la envolvente del edificio como elemento central de la política energética y sustentando la demanda de acristalamiento de alto rendimiento. Las regulaciones en Europa, América del Norte, China y Australia se basan cada vez más en el rendimiento de las ventanas en lugar del tipo de producto. Esto permite a los productores con líneas de productos aislantes, recubiertos y laminados competir en especificaciones y capacidad de procesamiento en lugar de en la producción básica de vidrio float.
Conclusiones Clave del Informe
- Por tipo de producto, el vidrio templado representó el 30,45% de la demanda global de vidrio para la construcción en 2025, mientras que se prevé que las unidades de vidrio aislante crezcan a una CAGR del 5,78% hasta 2031.
- Por proceso de fabricación, el proceso float representó el 85,31% de la demanda global de vidrio para la construcción en 2025, mientras que se prevé que el proceso laminado crezca a una CAGR del 5,89% hasta 2031.
- Por aplicación, la construcción residencial representó el 55,74% de la demanda global de vidrio para la construcción en 2025 y se prevé que se expanda a una CAGR del 6,13% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,12% de la demanda global de vidrio para la construcción en 2025 y se prevé que crezca a una CAGR del 5,62% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Eficiencia Energética para las Envolventes de Edificios | +1.5% | Global, con la mayor demanda en Europa, América del Norte y las zonas urbanas de China | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Urbanización y Construcción en Altura en Asia-Pacífico | +1.2% | Asia-Pacífico, especialmente China, India y la ASEAN, con repercusión en Oriente Medio y África | Mediano plazo (2-4 años) a largo plazo (≥ 4 años) |
| Expansión de Fachadas Comerciales y Muros Cortina | +0.8% | Global, concentrado en las ciudades de primer nivel de China, América del Norte y los países del Consejo de Cooperación del Golfo (GCC) | Mediano plazo (2-4 años) |
| Demanda de Renovación de Edificios y Reemplazo de Acristalamiento | +0.6% | Europa, liderada por Alemania y Francia, y América del Norte | Largo plazo (≥ 4 años) |
| Diseño de Edificios Resilientes al Clima y Resistentes a Impactos | +0.4% | América del Norte costera y mercados de Asia-Pacífico propensos a tifones | Mediano plazo (2-4 años) a largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos de Eficiencia Energética Están Redefiniendo las Normas de Especificación del Vidrio
Los códigos de energía para edificios establecen ahora requisitos de rendimiento vinculantes que limitan el uso del vidrio float estándar en los principales mercados de construcción. La revisión de la Directiva sobre el Rendimiento Energético de los Edificios (EPBD) 2024/1275 entró en vigor en mayo de 2024 y exige a los estados miembros de la Unión Europea que incorporen sus requisitos a la legislación nacional antes del 29 de mayo de 2026. La directiva exige que todos los edificios nuevos cumplan las normas de cero emisiones a partir de 2030, aumentando la importancia de las ventanas en los cálculos de energía de los edificios. La ciudad de Nueva York comenzó a aplicar su Código de Conservación de Energía 2025 el 30 de marzo de 2026, lo que constituye otro ejemplo de normas más estrictas para la envolvente del edificio[1]Departamento de Edificios de la Ciudad de Nueva York, "Código de Conservación de Energía de Nueva York 2025," Departamento de Edificios de la Ciudad de Nueva York, nyc.gov. Las Normas de Eficiencia Energética para Edificios 2025 de California se aplican a los nuevos permisos a partir del 1 de enero de 2026 y endurecen los requisitos de acristalamiento en todas las zonas climáticas. El mercado de vidrio para la construcción se beneficia cuando los arquitectos y promotores seleccionan productos aislantes o recubiertos en una etapa temprana del proyecto, evitando cambios de especificación durante el diseño o la construcción.
La Urbanización y la Construcción en Altura en Asia-Pacífico Generan una Demanda Estructural
El extenso desarrollo urbano en China, India y los países de la ASEAN ha moderado la actividad inmobiliaria residencial de China respecto a niveles anteriores, pero los proyectos comerciales, la infraestructura de transporte y las instalaciones de ciudades inteligentes continúan requiriendo cantidades significativas de acristalamiento arquitectónico. La expansión de la clase media urbana de India y los programas gubernamentales de vivienda están ampliando la base de clientes para los fabricantes locales e internacionales. El mercado de vidrio para la construcción en la región también se está diversificando, ya que los aeropuertos, las estaciones de tránsito, los centros comerciales y los edificios públicos requieren vidrio de mayor rendimiento que el de la construcción residencial básica. Japón y Corea del Sur mantienen estrictos requisitos energéticos que favorecen el uso de acristalamiento residencial avanzado. Vietnam, Indonesia y Filipinas están ampliando la base de demanda regional a través de la construcción comercial, el crecimiento urbano y la limitada capacidad local para productos energéticamente eficientes.
La Expansión de Fachadas Comerciales y Muros Cortina Eleva el Valor Promedio del Vidrio
Los sistemas de fachada comercial incrementan el valor del vidrio en un proyecto, ya que a menudo requieren unidades aislantes acristaladas en fábrica, recubrimientos y fabricación de precisión. Los sistemas de muro cortina unitizado dependen de una calidad óptica y un control dimensional consistentes, lo que favorece a los fabricantes con capacidades de procesamiento consolidadas. Los requisitos de rendimiento de los edificios europeos están modificando las especificaciones de fachada en todos los estados miembros a través del Pacto Verde y la normativa de construcción relacionada. Los incentivos al rendimiento de los edificios en los Estados Unidos apoyan las mejoras energéticamente eficientes en propiedades comerciales. Los megaproyectos del GCC, incluidos los desarrollos asociados con la Visión 2030 de Arabia Saudita, requieren vidrio arquitectónico de gran formato, con control solar y alta transmitancia. Los requisitos de certificación bajo la norma EN 13830, la Asociación Norteamericana de Fabricantes Arquitectónicos (AAMA) y las normas NFRC favorecen aún más a los proveedores que pueden ofrecer productos probados y de alta especificación para el mercado de vidrio para la construcción, especialmente cuando las pruebas de rendimiento se especifican en una etapa temprana del proceso de diseño.
La Renovación de Edificios y el Reemplazo de Acristalamiento Crean un Piso de Demanda Respaldado por Políticas
El parque de edificios existente en Europa crea una oportunidad continua de reemplazo para ventanas y acristalamiento de alto rendimiento. Más del 85% de los edificios de la región fueron construidos antes del año 2000, situando la renovación energética en el centro de la respuesta política. El marco de la Directiva sobre el Rendimiento Energético de los Edificios (EPBD) exige a los estados miembros que desarrollen Planes Nacionales de Renovación de Edificios, que vinculan la política de construcción a un horizonte más amplio para el reemplazo de acristalamiento. La demanda de reemplazo en el mercado de vidrio para la construcción difiere de la demanda de obra nueva porque se mantiene a lo largo del ciclo de construcción y a menudo requiere una mejora significativa respecto a los productos de vidrio simple existentes. Las unidades de vidrio aislante y el vidrio laminado se benefician de este patrón porque los proyectos de reemplazo priorizan habitualmente la reducción de pérdidas de calor, el confort de los ocupantes y la seguridad. Las redes de instaladores también adquieren mayor importancia en este contexto, ya que los proyectos de renovación están dispersos en viviendas y edificios comerciales existentes en lugar de concentrarse en grandes nuevos desarrollos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Operaciones de Hornos de Alta Intensidad Energética y Costos de Reducción de Carbono | -0.7% | Global, con mayor presión en Europa y China | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Volatilidad en los Precios de la Ceniza de Soda, la Arena de Sílice y la Energía | -0.5% | Global, incluidos América del Norte, Europa y los principales mercados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alto Costo de Instalación del Acristalamiento Inteligente y Avanzado | -0.4% | Economías emergentes sensibles al precio y propiedades comerciales de nivel medio en mercados desarrollados | Mediano plazo (2-4 años) a largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Operaciones de Hornos de Alta Intensidad Energética y los Costos de Reducción de Carbono Presionan a los Productores
Los hornos de vidrio operan de forma continua a temperaturas que oscilan entre 1.200 °C y 1.700 °C, lo que convierte el consumo de energía en un costo operativo importante para los productores. El mercado de vidrio para la construcción enfrenta presiones de costos adicionales a medida que las regulaciones de emisiones exigen inversiones en equipos de producción con menor contenido de carbono. Las campañas de horno pueden durar una década o más antes de que una reparación en frío permita una actualización tecnológica importante, lo que limita el ritmo al que los productores pueden modernizar sus equipos. Los hornos híbridos y electrificados ofrecen una vía hacia menores emisiones directas, pero requieren una inversión de capital significativa y dependen de la disponibilidad de electricidad baja en carbono. Saint-Gobain y AGC están desarrollando conjuntamente el horno eléctrico híbrido FurHy en la planta de vidrio float de Avilés, España, con operaciones previstas para comenzar en el segundo semestre de 2027. Los productores más pequeños pueden encontrar más difícil financiar proyectos similares mientras mantienen la competitividad en precios y el volumen de producción.
La Volatilidad en los Precios de las Materias Primas y la Energía Limita la Previsibilidad de Costos
La ceniza de soda, la arena de sílice y la energía son insumos de costo fundamentales para la producción de vidrio plano. Las diferencias regionales en los precios de la ceniza de soda crean posiciones de costo desiguales entre los países productores de vidrio, lo que permite a los productores con menores costos de insumos ofrecer vidrio plano a precios que los competidores con costos más altos no pueden igualar fácilmente. Las fluctuaciones en los precios de la arena de sílice y la energía también dificultan la fijación de precios a largo plazo para los fabricantes y procesadores. Los costos de insumos inciertos pueden retrasar la inversión en capacidad aguas abajo y hacer que los clientes sean más cautelosos a la hora de suscribir acuerdos de suministro a largo plazo. Estas condiciones reducen la visibilidad de precios en el mercado de vidrio para la construcción, incluso cuando la demanda subyacente de la actividad de construcción y renovación de edificios sigue siendo positiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Unidades Aislantes Ganan Terreno en un Mercado Dominado por el Vidrio TempladoEl vidrio templado representó el 30,45% de la participación del mercado de vidrio para la construcción en 2025, respaldado por su uso obligatorio en mamparas de ducha, puertas de vidrio y ventanas de baja altura. También sirve como producto base para fachadas con acristalamiento estructural de silicona, sustentando una amplia demanda en la construcción residencial y comercial. El vidrio laminado se mantuvo como la segunda categoría de producto más grande, ganando uso en ubicaciones propensas a huracanes y proyectos urbanos acústicamente sensibles. Las capas intermedias de polivinil butiral (PVB) e ionoplast ayudan a mantener la integridad estructural tras la rotura, alineándose con los requisitos de zonas de huracanes de alta velocidad y las prácticas de certificación relacionadas para proyectos de construcción en zonas costeras.
Se prevé que las unidades de vidrio aislante crezcan a una CAGR del 5,78% hasta 2031, la tasa más rápida entre los tipos de productos en el mercado de vidrio para la construcción, incluso cuando la demanda de construcción sigue siendo desigual entre regiones. La Directiva sobre el Rendimiento Energético de los Edificios (EPBD) 2024/1275 y la norma GB 55015-2021 de China están orientando la demanda de obra nueva y rehabilitación hacia unidades de doble y triple acristalamiento que cumplan requisitos de valor U más estrictos. La demanda de reemplazo de unidades aislantes está menos vinculada a los ciclos de nueva construcción, ya que los reemplazos de ventanas están impulsados por el consumo de energía, el confort y los requisitos normativos. Cada metro cuadrado de una unidad aislante genera entre 3 y 5 veces los ingresos de un área equivalente de vidrio float básico, lo que crea una oportunidad para que los productores se orienten hacia la fabricación de unidades aislantes en lugar de suministrar únicamente vidrio base.
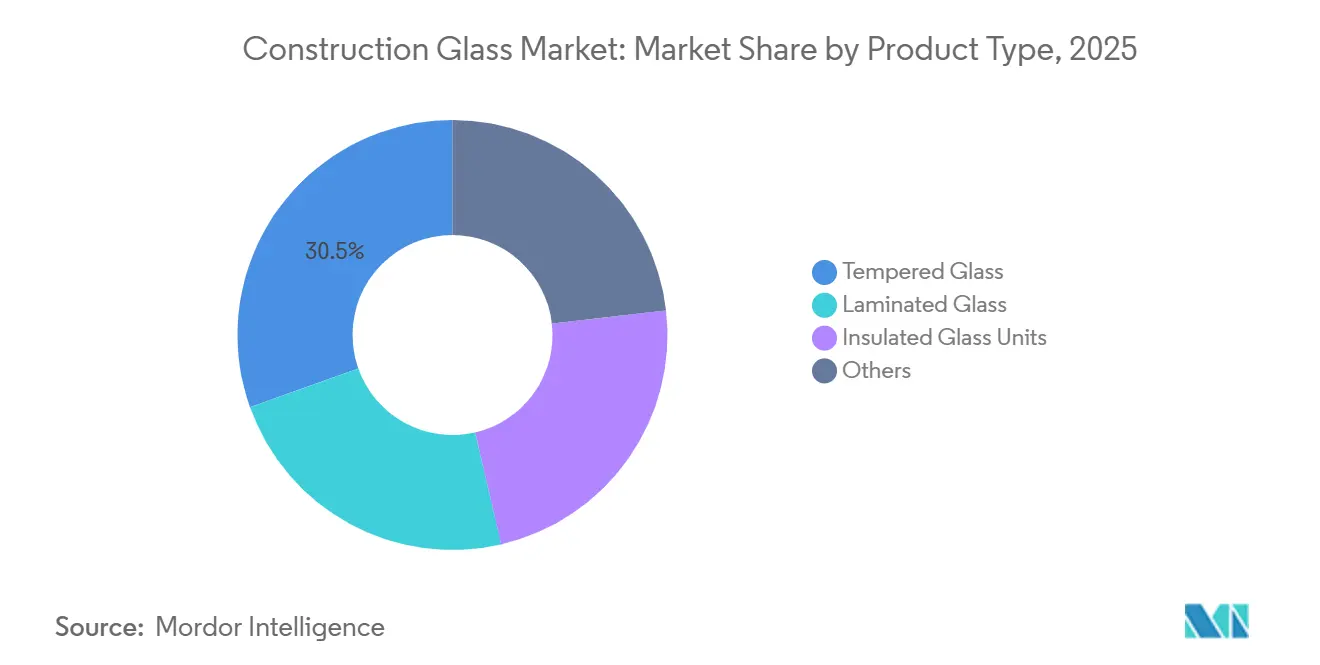
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Proceso de Fabricación:
El Dominio de Escala del Proceso Float Encuentra un Mercado Laminado en ResurgimientoEl proceso float representó el 85,31% de la demanda global de vidrio en 2025, ya que produce vidrio en cinta continua con la claridad, planitud y consistencia dimensional requeridas para el procesamiento industrial. El método permite el templado, laminado, recubrimiento y fabricación de vidrio aislante a gran escala. Las inversiones modernas en líneas float requieren un capital sustancial, y una campaña de horno opera típicamente durante 10 a 15 años antes de la reparación en frío, lo que crea una barrera de entrada y concentra la producción primaria entre los proveedores establecidos. Los controles digitales y la inspección automatizada refuerzan aún más la posición del proceso float.
Se prevé que el proceso laminado en el mercado de vidrio para la construcción crezca a una CAGR del 5,89% hasta 2031, impulsado por la creciente demanda de vidrio estampado, texturizado y translúcido. Estos productos se utilizan en particiones interiores, pantallas decorativas de fachada y acristalamiento de privacidad. Los proyectos de hostelería, comercio minorista y residencial de alta gama a menudo requieren variación visual que los productos float estándar no pueden proporcionar, lo que sustenta un papel para el vidrio laminado a pesar de la mayor escala de la producción float. El vidrio en láminas y otros métodos de conformado especializados sirven para aplicaciones más restringidas de restauración y conservación del patrimonio.
Por Aplicación:
La Amplitud Residencial Compensa la Intensidad ComercialLa construcción residencial representó el 55,74% del tamaño del mercado de vidrio para la construcción en 2025 y se proyecta que crezca a una CAGR del 6,13% hasta 2031. La escala del segmento refleja el número de viviendas ocupadas que requieren ventanas y el efecto de los incrementos graduales en el área de acristalamiento promedio por vivienda. El crecimiento está respaldado por la expansión de la oferta de vivienda en las economías emergentes de Asia-Pacífico y por códigos de energía residencial más estrictos en Europa y América del Norte. Las ventanas de doble acristalamiento se están volviendo más comunes en la vivienda de ingresos medios en India y el Sudeste Asiático, donde el vidrio de un solo panel había prevalecido anteriormente. Los programas de reemplazo amplían la demanda más allá de las viviendas de nueva construcción, haciendo que el acristalamiento de alto rendimiento sea más relevante para los instaladores y procesadores locales.
Los proyectos comerciales ofrecen la especificación de vidrio promedio más alta y los mayores ingresos por metro cuadrado en el mercado de vidrio para la construcción, donde las especificaciones mejoradas pueden afectar significativamente el valor de cada proyecto. Las oficinas, los complejos comerciales, los hoteles y los edificios institucionales utilizan sistemas de muro cortina que pueden requerir doble o triple acristalamiento, con proyectos que especifican cada vez más valores U más bajos, control solar y rendimiento de fachada probado. La categoría de otras aplicaciones incluye edificios industriales, aeropuertos, instalaciones de tránsito y estructuras públicas con fachadas de control solar. El vidrio fotovoltaico integrado en edificios sigue representando una pequeña parte del mercado por área, pero su mayor precio de venta lo ha hecho relevante para los proyectos de edificios públicos de cero emisiones netas en Europa y Japón.
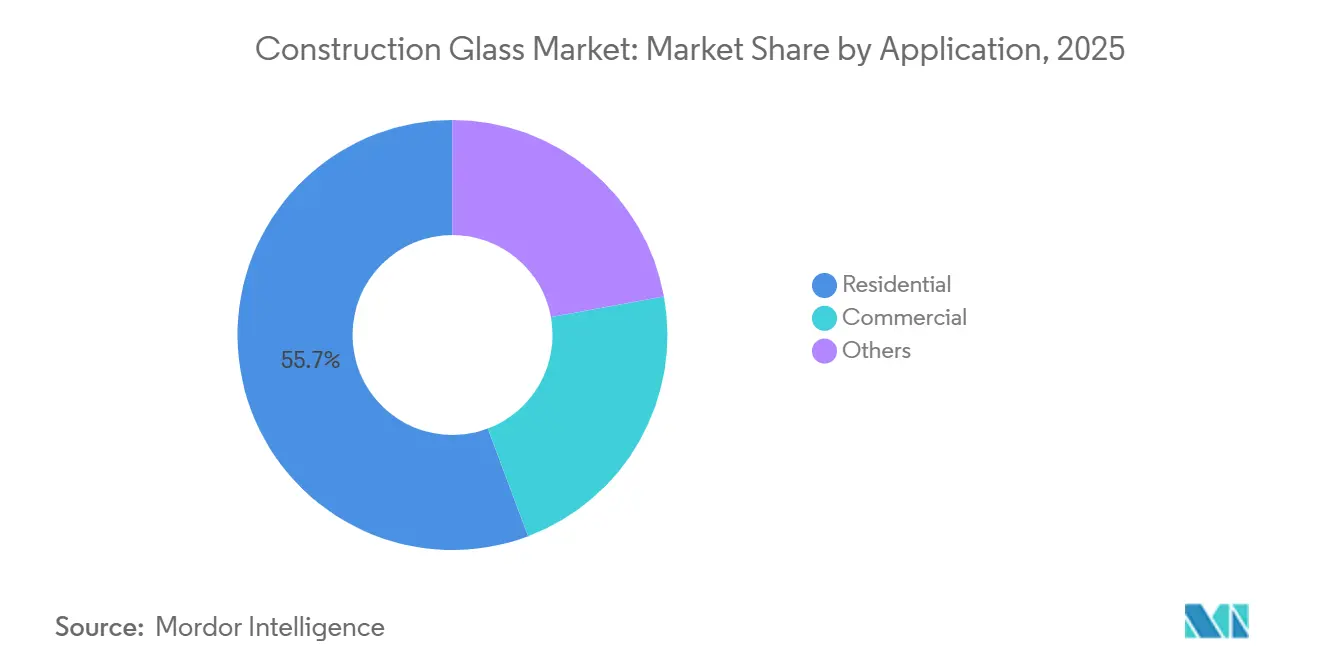
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Vidrio para Construcción en Asia-Pacífico
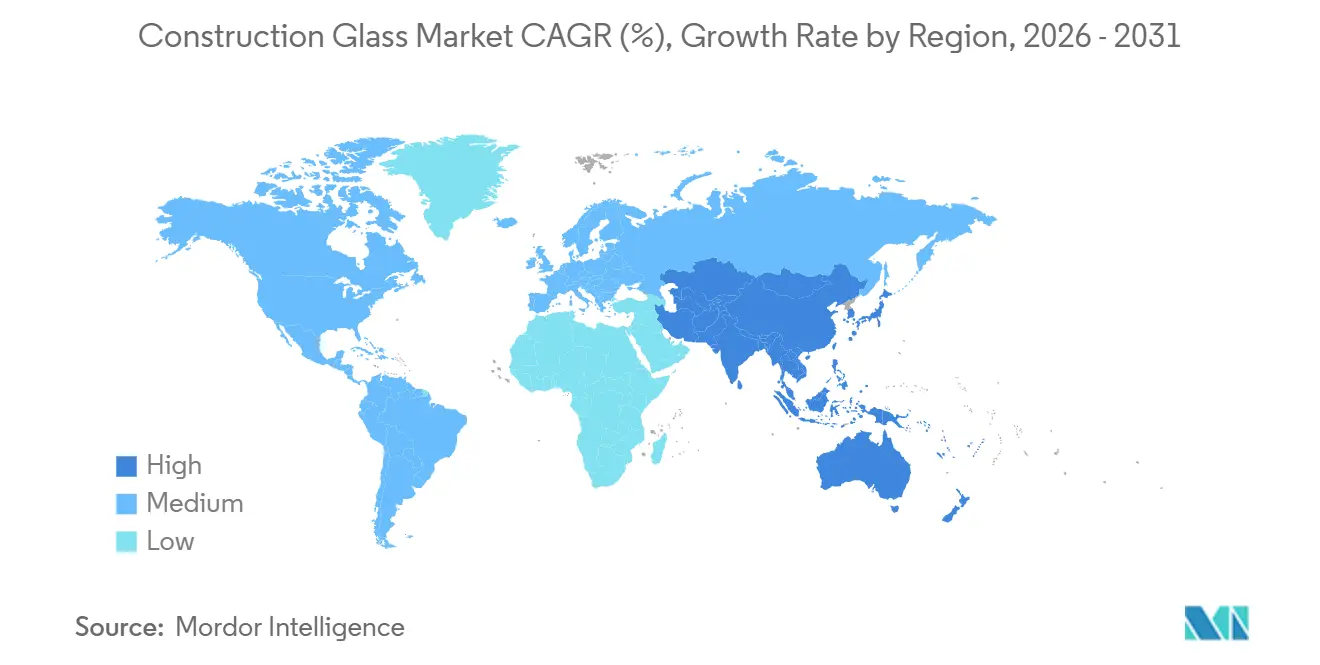
Asia-Pacífico representó el 40,12% de la cuota del mercado de vidrio para construcción en 2025 y se prevé que crezca a una CAGR del 5,62% hasta 2031. China sigue siendo el mayor productor y consumidor de vidrio plano en el mercado de vidrio para construcción. La construcción comercial, la infraestructura de transporte y la cadena de suministro de paneles solares sostienen la utilización de la capacidad, incluso cuando la actividad inmobiliaria residencial en China se ha moderado. La expansión de la construcción en India, las iniciativas de ciudades inteligentes y los programas de vivienda respaldan una amplia demanda de vidrio arquitectónico. Indonesia, Vietnam, Tailandia y Filipinas ofrecen mayores oportunidades de crecimiento a través de la urbanización, la expansión de las poblaciones de ingresos medios y la construcción comercial en terrenos sin desarrollar.
Mercado de Vidrio para Construcción en América del Norte
América del Norte ocupó la segunda posición regional más grande en el mercado de vidrio para construcción, respaldada por la actividad de construcción comercial y las renovaciones de edificios. La Ley Local 97 de la Ciudad de Nueva York, la adopción nacional de la norma 90.1-2022 de la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado (ASHRAE) y el Título 24 de California exigen un mayor rendimiento de la envolvente del edificio. Los créditos fiscales por eficiencia energética contemplados en la Ley de Reducción de la Inflación brindan apoyo financiero para la actualización de ventanas en edificios existentes en Estados Unidos. El Código Nacional de Energía de Canadá, la cartera de construcción comercial de México y los proyectos de centros de datos contribuyen a la demanda regional.
Mercado de Vidrio para Construcción en EMEA
El mercado de vidrio para construcción en Europa está transitando de la nueva construcción hacia la renovación. El marco del Plan Nacional de Renovación de Edificios de la Directiva sobre el Rendimiento Energético de los Edificios (EPBD) está generando una cartera de actividad de rehabilitación hasta la década de 2030. Los países nórdicos aplican estrictos estándares de valor U para ventanas que sostienen la demanda de unidades de triple acristalamiento. Oriente Medio y África siguen siendo mercados más pequeños, pero los megaproyectos del GCC y la construcción comercial en Sudáfrica presentan oportunidades de crecimiento. Xinyi Glass firmó un acuerdo de cooperación de proyecto para una base de producción de 386 millones de USD en Arabia Saudita, lo que refleja la capacidad de la región para apoyar la fabricación local de vidrio flotado y vidrio de baja emisividad[2]Xinyi Glass Holdings Limited y MODON, "Xinyi Glass Signs Project Agreement with MODON with an Investment of Approximately USD 386 Million," Xinyi Glass Holdings Limited y MODON, longbridge.com.

Panorama Competitivo
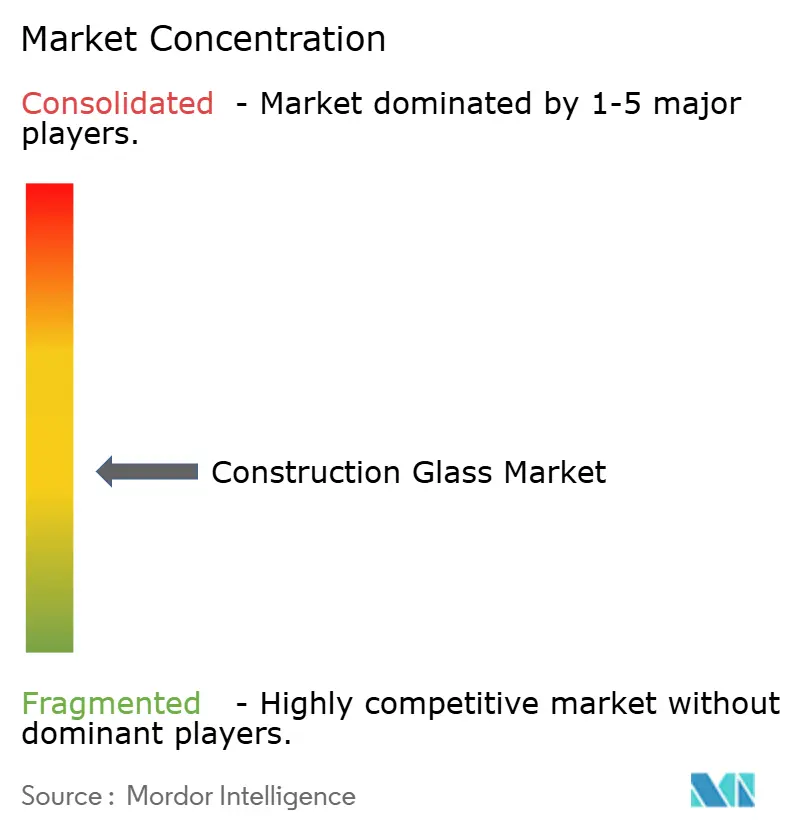
El mercado de vidrio para la construcción está moderadamente fragmentado. AGC Inc., Saint-Gobain, NSG Group, Guardian Glass, Xinyi Glass, CSG Holding y Şişecam poseen una capacidad significativa de vidrio plano a nivel global. Los principales productores se están enfocando en hornos con menor contenido de carbono, expansión hacia regiones de mayor crecimiento y productos de mayor valor como vidrio recubierto, laminado y aislante. Saint-Gobain y AGC están desarrollando conjuntamente un horno con un 75% de electrificación en Avilés, España, que se espera reduzca las emisiones de dióxido de carbono en un 50% en comparación con un horno de gas convencional cuando comience operaciones a finales de 2027. Cardinal Glass Industries emitió órdenes de compra para un sistema de captura de carbono en su planta de vidrio float de Winlock, Washington, con operaciones previstas para el primer trimestre de 2029.
Los productores chinos, incluidos Xinyi Glass, CSG Holding y China Glass Holdings, compiten a través de escala, capacidad y menores costos de producción. Su estrategia en el mercado de vidrio para la construcción se está extendiendo cada vez más hacia el vidrio recubierto de baja emisividad (Low-E) y el procesamiento de vidrio aislante, donde los proveedores occidentales han mantenido tradicionalmente márgenes más sólidos. Şişecam ha ampliado su base de vidrio plano y vidrio recubierto en Europa y Turquía, reforzando su posición en productos de valor añadido. El mercado de vidrio para la construcción continúa favoreciendo a los proveedores que combinan una producción primaria eficiente con capacidades de procesamiento aguas abajo. Los procesadores más pequeños pueden competir donde tienen relaciones sólidas con instaladores, productos certificados o fabricación local especializada.
Apollo Funds anunció un acuerdo para adquirir NSG Group a un valor empresarial de 3,7 mil millones de USD en marzo de 2026. El proyecto de Xinyi Glass en Arabia Saudita es otro ejemplo de productores que ubican capacidad más cerca de las áreas con demanda de construcción en expansión. Estos movimientos indican que la inversión en capacidad sigue tanto la producción de construcción como la demanda de productos energéticamente eficientes. La ventaja competitiva en el mercado de vidrio para la construcción depende de la tecnología de hornos, el acceso a energía asequible, la capacidad de procesamiento aguas abajo y el cumplimiento de las normas de construcción regionales.
Líderes de la Industria del Vidrio para la Construcción
Saint-Gobain
AGC Inc.
Nippon Sheet Glass Co., Ltd
Guardian Glass
Xinyi Glass Holdings Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vidrio para Construcción
- AGC Inc.
- CARDINAL GLASS INDUSTRIES, INC
- Central Glass Co., Ltd.
- China Glass Holdings Limited
- CSG HOLDING CO.,LTD.
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Glass
- Jinjing (Group) Co., Ltd
- Nippon Sheet Glass Co., Ltd
- Saint-Gobain
- SCHOTT AG
- Şişecam
- Taiwan Glass
- Vitro, S.A.B. de C.V.
- Xinyi Glass Holdings Limited

Recent Industry Developments in Mercado de Vidrio para Construcción
- Junio de 2026: Xinyi Glass Holdings Limited firmó un acuerdo de cooperación de proyecto con la Autoridad Saudita para Ciudades Industriales y Zonas Tecnológicas (MODON) para una instalación de 386 millones de USD que cubre más de 350.000 m² para producir vidrio float, vidrio automotriz y vidrio de ahorro energético de alta eficiencia con baja emisividad (Low-E) en Arabia Saudita. El proyecto representa la primera planta de fabricación de vidrio automotriz en el Reino y un paso en la expansión global de Xinyi.
- Enero de 2026: NSG Group lanzó Pilkington Mirai One en toda Europa, un producto de vidrio arquitectónico bajo en carbono que reduce la huella de carbono de fabricación en aproximadamente un 35% en comparación con el vidrio float convencional del grupo. El producto puede procesarse para recubrimientos, vidrio laminado y unidades de vidrio aislante (IGU).


Alcance del Informe Global del Mercado de Vidrio para la Construcción
El vidrio para la construcción, también conocido como vidrio arquitectónico, es un material duro, transparente o translúcido utilizado en elementos de construcción como ventanas, fachadas, puertas y particiones interiores. Se fabrica principalmente a partir de arena de sílice, ceniza de soda y piedra caliza, y se procesa mediante técnicas como el templado, el laminado y el recubrimiento para cumplir con los requisitos estructurales y estéticos específicos de las aplicaciones de construcción.
El mercado de vidrio para la construcción está segmentado por tipo de producto, proceso de fabricación, aplicación y geografía. Por tipo de producto, el mercado está segmentado en vidrio laminado, vidrio templado, unidades de vidrio aislante y otros. Por proceso de fabricación, el mercado está segmentado en proceso float, proceso laminado y otros. Por aplicación, el mercado está segmentado en residencial, comercial y otros. El informe también cubre el tamaño del mercado y los pronósticos para el vidrio para la construcción en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Vidrio Laminado |
| Vidrio Templado |
| Unidades de Vidrio Aislante |
| Otros |
| Proceso Float |
| Proceso Laminado |
| Otros |
| Residencial |
| Comercial |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Vidrio Laminado | |
| Vidrio Templado | ||
| Unidades de Vidrio Aislante | ||
| Otros | ||
| Por Proceso de Fabricación | Proceso Float | |
| Proceso Laminado | ||
| Otros | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Vidrio para la Construcción?
El tamaño del mercado de vidrio para la construcción fue valorado en 119,67 mil millones de USD en 2025 y se estima que crecerá desde 125,52 mil millones de USD en 2026 hasta alcanzar los 162,66 mil millones de USD en 2031, a una CAGR del 5,32% durante el período de pronóstico (2026-2031).
¿Qué producto de vidrio para la construcción está creciendo más rápido?
Se proyecta que las unidades de vidrio aislante registren la CAGR de producto más alta del 5,78% hasta 2031, respaldadas por requisitos de rendimiento energético más estrictos.
¿Por qué están ganando demanda las unidades de vidrio aislante?
Los códigos de energía y los programas de renovación incrementan la demanda de unidades de doble y triple acristalamiento que pueden cumplir con requisitos de valor U más estrictos.
¿Qué aplicación tiene la mayor demanda de vidrio para la construcción?
La construcción residencial representó el 55,74% de la demanda en 2025 y también se proyecta que crezca más rápido a una CAGR del 6,13% hasta 2031.
Última actualización de la página el:



