
Tamaño y Participación del Mercado de Revestimientos para Vidrio Plano
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimientos para Vidrio Plano por Mordor Intelligence
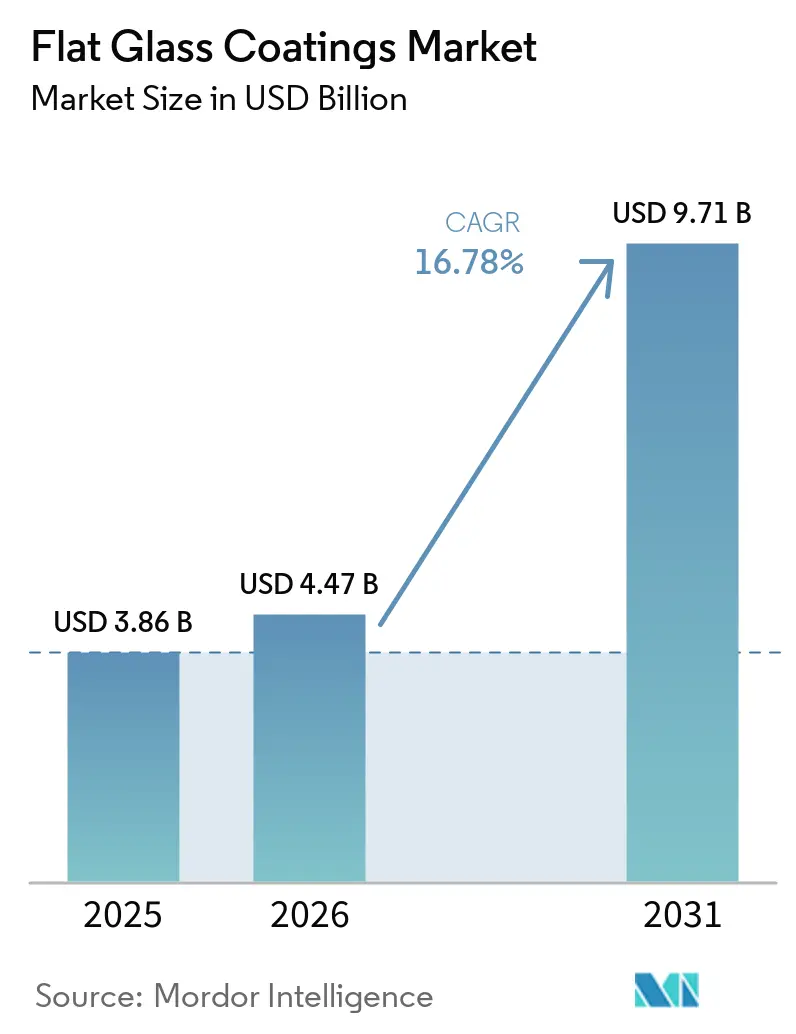
Se espera que el tamaño del mercado de revestimientos para vidrio plano aumente de 3,86 mil millones de USD en 2025 a 4,47 mil millones de USD en 2026 y alcance 9,71 mil millones de USD en 2031, a una CAGR del 16,78% durante 2026 y 2031. La construcción energéticamente eficiente, la expansión fotovoltaica solar y el acristalamiento automotriz más complejo están incrementando la demanda de revestimientos funcionales para vidrio. Los edificios representan casi el 30% de la demanda energética mundial, lo que mantiene los sistemas de ventanas eficientes como elemento central en las decisiones de inversión en construcción[1]. Los productos de baja emisividad y control solar están posicionados para beneficiarse porque contribuyen a reducir las pérdidas de energía al tiempo que añaden valor funcional al vidrio plano. Los proveedores también están ampliando la capacidad de revestimiento integrado, lo que puede mejorar el control sobre la calidad del producto, el rendimiento y el valor del revestimiento dentro de la cadena de suministro de vidrio. La exposición al costo de la plata sigue siendo una restricción importante, ya que las capas de baja emisividad dependen de películas delgadas de plata, y los procesadores más pequeños tienen menos opciones para gestionar las variaciones en el precio de los insumos.
Conclusiones Clave del Informe
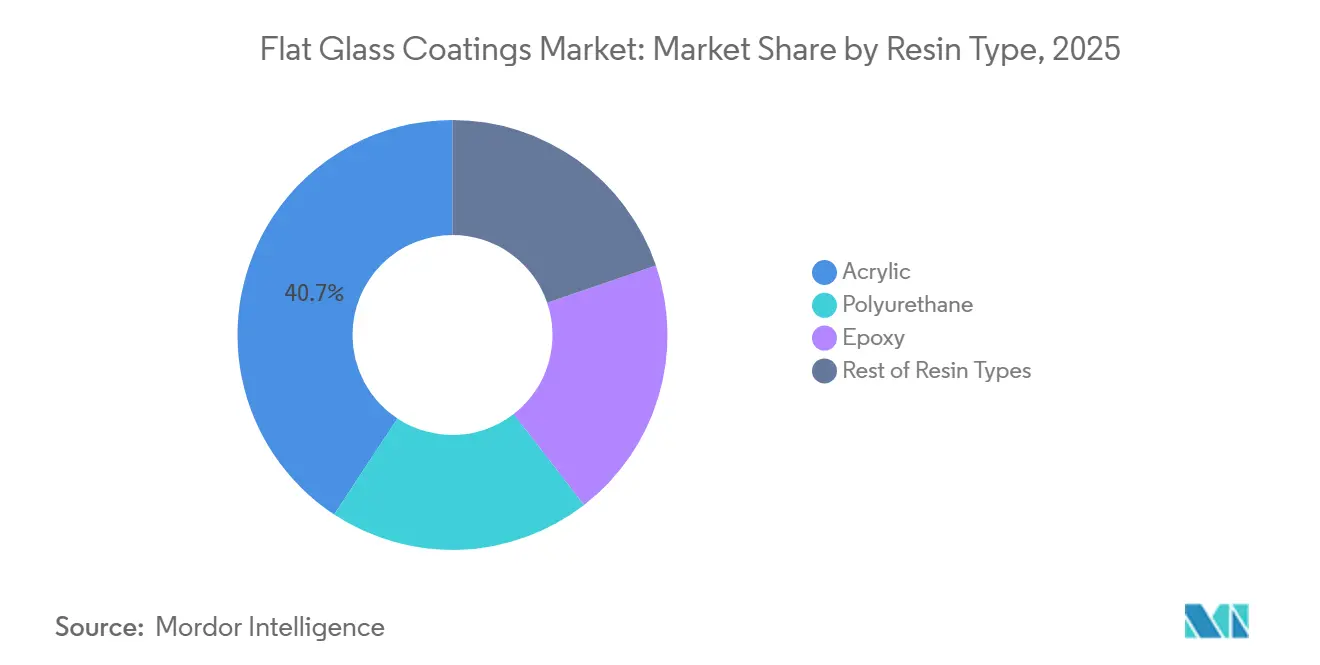
- Por tipo de resina, el acrílico representó el 40,72% de la participación del mercado de revestimientos para vidrio plano en 2025, mientras que el poliuretano registró la CAGR proyectada más alta del 17,85% hasta 2031.
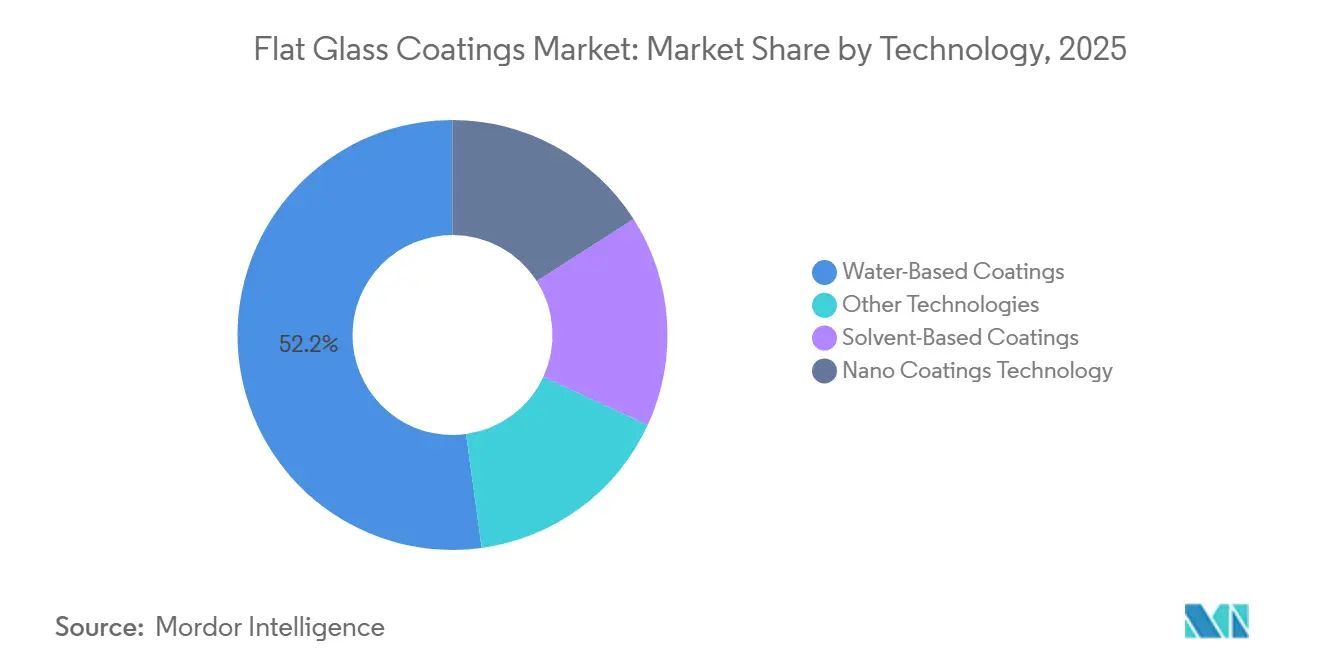
- Por tecnología, los revestimientos a base de agua representaron el 52,17% de la participación en ingresos en 2025, mientras que la tecnología de nanorrevestimientos registró la CAGR proyectada más alta del 18,43% hasta 2031.
- Por aplicación, los revestimientos para espejos representaron el 45,53% de la participación en ingresos en 2025, mientras que el sector automotriz y de transporte registró la CAGR proyectada más alta del 19,36% hasta 2031.
- Por geografía, Asia-Pacífico representó el 56,16% de la participación en ingresos en 2025 y se prevé que crezca a una CAGR del 18,62% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Revestimientos para Vidrio Plano
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos de Construcción Verde y Acristalamiento Energéticamente Eficiente | +4.5% | Global, con aplicación concentrada en Europa, China y América del Norte | Mediano plazo (2-4 años) |
| Expansión Fotovoltaica Solar y Demanda de Vidrio Antirreflectante | +3.8% | Global, particularmente China, India, Europa y Estados Unidos | Mediano plazo (2-4 años) |
| Adopción de Acristalamiento Automotriz Avanzado | +3.2% | Global, concentrado en Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Construcción e Infraestructura en Asia-Pacífico | +2.8% | Núcleo de Asia-Pacífico, con extensión hacia Oriente Medio | Largo plazo (≥ 4 años) |
| Integración de Líneas de Revestimiento con la Fabricación de Vidrio | +1.8% | Global, con actividad temprana en China, Europa y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Códigos de Construcción Verde y Acristalamiento Energéticamente Eficiente
El mercado de revestimientos para vidrio plano está respaldado por normativas de construcción que convierten el rendimiento energético en un requisito de adquisición. La Directiva revisada sobre el Rendimiento Energético de los Edificios entró en vigor en mayo de 2024 y exige su implementación nacional antes de mayo de 2026. Este marco favorece el acristalamiento que puede contribuir a cumplir los estándares de edificios de emisiones casi nulas. El Departamento de Energía de Estados Unidos señala que los revestimientos de baja emisividad pueden reducir las pérdidas de energía entre un 30 y un 50%, añadiendo entre un 10 y un 15% al costo de las ventanas [2]. Estos factores económicos respaldan el uso del mercado de revestimientos para vidrio plano en proyectos de renovación comercial donde los costos operativos influyen en la especificación del acristalamiento. Los sistemas LEED, BREEAM y el sistema chino de Tres Estrellas también vinculan el rendimiento de los edificios con los resultados de certificación, lo que otorga al acristalamiento revestido un papel más claro en el diseño de proyectos.
Expansión Fotovoltaica Solar y Demanda de Vidrio Antirreflectante
El mercado de revestimientos para vidrio plano obtiene demanda de los módulos solares que utilizan vidrio con revestimiento antirreflectante. La Agencia Internacional de Energía proyecta casi 4.600 GW de adiciones de capacidad renovable durante 2025-2030, con los sistemas fotovoltaicos solares representando casi el 80% de esa expansión. El vidrio frontal antirreflectante afecta la cantidad de luz solar que llega a la célula fotovoltaica. La adopción de módulos bifaciales aumenta el área revestida necesaria porque capturan luz en ambos lados del panel. Una patente estadounidense de 2025 describe un revestimiento de banda ancha de una sola capa con propiedades superhidrofílicas antivaho y estabilidad climática, reduciendo la necesidad de capas funcionales separadas. China sigue siendo un importante centro de producción de vidrio solar para el mercado de revestimientos para vidrio plano, mientras que los compradores en otras regiones buscan más de una fuente para reducir la exposición a la concentración de suministro.
Adopción de Acristalamiento Automotriz Avanzado
El mercado de revestimientos para vidrio plano se beneficia de los vehículos eléctricos que requieren superficies de vidrio más grandes y funcionales. Las ventas mundiales de vehículos eléctricos alcanzaron 17,1 millones de unidades en 2024. Los techos panorámicos en vehículos eléctricos de gama alta pueden superar 1 metro cuadrado, en comparación con los 0,2-0,3 metros cuadrados de los techos solares convencionales. Este diseño aumenta el área de vidrio revestido utilizado en cada vehículo en el mercado de revestimientos para vidrio plano. El acristalamiento automotriz también debe gestionar el calor solar, la luz ultravioleta y la transparencia para los sensores de asistencia avanzada al conductor. Los requisitos de homologación automotriz continúan elevando el nivel técnico de referencia para los parabrisas laminados con revestimiento solar reflectante suministrados a los fabricantes de vehículos.
Construcción e Infraestructura en Asia-Pacífico
El mercado de revestimientos para vidrio plano se está expandiendo en Asia-Pacífico a medida que la infraestructura y la construcción comercial incrementan la demanda de acristalamiento de alto rendimiento. El presupuesto de India para el ejercicio fiscal 2024-25 aumentó el gasto de capital en infraestructura en más del 11% interanual. Las carreteras, aeropuertos, ferrocarriles y proyectos urbanos generan demanda de vidrio comercial e institucional en el mercado de revestimientos para vidrio plano. India aún importa entre el 40 y el 50% del vidrio revestido de alto rendimiento utilizado en la construcción comercial, lo que deja margen para la inversión en capacidad de revestimiento local. China continúa impulsando la demanda de vidrio revestido a través de la construcción comercial, los proyectos de ciudades inteligentes y la infraestructura de fabricación de vehículos de nueva energía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Volátiles de Materias Primas y Energía | -1.5% | Global, afectando particularmente a los fabricantes de Asia-Pacífico con acceso limitado a coberturas | Corto plazo (≤ 2 años) |
| Restricciones a los Compuestos Orgánicos Volátiles en Revestimientos a Base de Solvente | -1.2% | América del Norte y Europa, con aplicación emergente en China y Corea del Sur | Mediano plazo (2-4 años) |
| Ciclos de Calificación para Aplicaciones Automotrices y Solares | -0.9% | Global, con fricción pronunciada en las cadenas de suministro automotriz en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos Volátiles de Materias Primas y Energía
El mercado de revestimientos para vidrio plano enfrenta presión en los costos de insumos porque la plata es un material funcional de película delgada en las capas de baja emisividad depositadas por pulverización catódica magnetrónica. La fabricación de pastas fotovoltaicas utilizó 6.577 toneladas de plata en 2024, equivalente al 19% del suministro mundial de plata. La demanda de la fabricación solar puede, por tanto, aumentar la presión sobre la plata utilizada en las operaciones de revestimiento. La arena de sílice, la sosa ash, el dióxido de titanio y los precursores de óxidos metálicos también afectan los costos de producción de revestimientos y vidrio. La fusión del vidrio y la pulverización catódica al vacío consumen cantidades sustanciales de energía, lo que hace que los procesadores sean sensibles a los costos de electricidad industrial. Los revestidores regionales más pequeños en el mercado de revestimientos para vidrio plano están más expuestos porque los proyectos de construcción a precio fijo pueden limitar su capacidad de trasladar los aumentos de costos.
Restricciones a los Compuestos Orgánicos Volátiles en Revestimientos a Base de Solvente
El mercado de revestimientos para vidrio plano se ve afectado por controles más estrictos sobre los compuestos orgánicos volátiles en las formulaciones de revestimientos. La Agencia de Protección Ambiental de Estados Unidos finalizó las enmiendas a los estándares nacionales de compuestos orgánicos volátiles para revestimientos en aerosol en enero de 2025. Estas normas añaden exigencias de cumplimiento a los sistemas a base de solvente. Los productos a base de agua generalmente requieren menos reformulación para cumplir con límites más estrictos. Ciertos respaldos de espejos y revestimientos automotrices aún dependen de la penetración superficial asistida por solvente o del rendimiento de adhesión especializado. Los productores que atienden regiones con cumplimiento normativo y regiones menos reguladas pueden necesitar líneas de producción duales, lo que aumenta los costos de inventario y administrativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: El Acrílico Proporciona Volumen, Mientras que el Poliuretano Sirve para Usos de Mayor Rendimiento
El acrílico representó el 40,72% de la participación en ingresos en 2025, respaldado por su eficiencia en costos, estabilidad ultravioleta y compatibilidad con sistemas de dispersión a base de agua. Sigue siendo ampliamente utilizado en aplicaciones de vidrio arquitectónico y decorativo que requieren grandes volúmenes. Se proyecta que el poliuretano crezca a una CAGR del 17,85% hasta 2031, la tasa más alta entre los tipos de resina. Su equilibrio de flexibilidad, dureza y resistencia climática respalda su uso en techos de vehículos eléctricos, vidrio solar laminado y elementos de fachada exterior. La industria de revestimientos para vidrio plano utiliza el epoxi principalmente para el sellado de bordes de espejos y el revestimiento posterior, donde la resistencia química y a la humedad importa más que la flexibilidad. El epoxi continúa sirviendo a aplicaciones industriales y solares, aunque sigue siendo una parte menor de la mezcla de resinas.
Otros tipos de resina incluyen alquídicos, poliéster y químicas híbridas de sol-gel. Estos materiales se utilizan en productos multifuncionales que combinan propiedades termocrómicas o electrocrómicas con la matriz de resina. Un estudio de 2026 publicado en AIChE Journal reportó un revestimiento antihuellas transparente a base de agua utilizando nanosílice sol y nanopartículas poliméricas para autolimpieza y enfriamiento radiativo pasivo. Este desarrollo de materiales respalda aplicaciones donde la química convencional de acrílico o poliuretano no ofrece todas las funciones requeridas. Los sistemas de poliuretano de 2 componentes a base de agua se están volviendo más relevantes a medida que los proveedores responden a los requisitos de compuestos orgánicos volátiles. Este cambio puede reducir la diferencia de costo con el acrílico en especificaciones automotrices y arquitectónicas de gama alta. El mercado de revestimientos para vidrio plano, por tanto, mantiene el acrílico para usos de gran volumen mientras el poliuretano gana relevancia en aplicaciones donde las condiciones de rendimiento son más exigentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología: Los Revestimientos a Base de Agua Lideran Mientras los Nanorrevestimientos Ganan Impulso
Los revestimientos a base de agua representaron el 52,17% de la participación en ingresos en 2025. Su posición refleja el endurecimiento de los requisitos ambientales que desalientan las formulaciones con alto contenido de compuestos orgánicos volátiles en regiones reguladas. Estos revestimientos funcionan con muchos procesos de vidrio arquitectónico y equipos de uso común. También respaldan los requisitos de certificación de construcción verde que influyen en la adquisición comercial. Los revestimientos a base de solvente siguen siendo relevantes para el respaldo especializado de espejos, aplicaciones industriales y sustratos que requieren adhesión asistida por solvente. Sin embargo, su uso está bajo presión a medida que aumentan los costos de cumplimiento y los fabricantes gestionan sistemas de producción separados.
Se proyecta que la tecnología de nanorrevestimientos se expanda a una CAGR del 18,43% hasta 2031, la tasa más rápida entre las categorías tecnológicas. La tecnología admite funciones antirreflectantes, autolimpiantes, antivaho, repelentes al agua y de rechazo de calor que los sistemas de revestimiento estándar pueden no proporcionar conjuntamente. El despliegue actual está concentrado en vidrio fotovoltaico solar, fachadas de gama alta y vidrio automotriz. Un estudio de 2026 en Nanotechnology demostró la litografía de nanoimpronta ultravioleta de rodillo a rodillo para replicar estructuras antirreflectantes de ojo de polilla en grandes áreas. Este enfoque aborda una barrera de escala de producción para las nanoestructuras antirreflectantes. Otras tecnologías, incluidas la deposición química de vapor mejorada por plasma y variantes de deposición física de vapor, siguen siendo relevantes en usos de alta especificación, pero requieren una inversión de capital significativa. El mercado de revestimientos para vidrio plano se beneficia de los productos a base de agua a escala, mientras que los sistemas de nanorrevestimiento abordan aplicaciones con requisitos de rendimiento más especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: Los Revestimientos para Espejos Lideran la Demanda Actual Mientras el Sector Automotriz y de Transporte Crece Más Rápido
Los revestimientos para espejos representaron el 45,53% de la participación en ingresos en 2025. Su escala refleja la amplia base instalada de vidrio flotado revestido utilizado en interiores arquitectónicos, baños, entornos minoristas y propiedades de hostelería. La demanda de reposición respalda el consumo continuo en estos usos finales. Las aplicaciones de energía solar crecen con las instalaciones fotovoltaicas y requieren vidrio antirreflectante que dirija más luz hacia las células. La adopción de módulos bifaciales aumenta las necesidades de vidrio revestido por panel porque ambas superficies de vidrio pueden contribuir a la captación de energía. Las aplicaciones arquitectónicas incluyen revestimientos de baja emisividad, control solar y antirreflectantes utilizados en fachadas comerciales e institucionales.
Se proyecta que el sector automotriz y de transporte se expanda a una CAGR del 19,36% hasta 2031, la más alta entre las aplicaciones en el mercado de revestimientos para vidrio plano. El diseño de vehículos eléctricos está aumentando el área de vidrio utilizada en los sistemas de techo y cabina. Un techo panorámico puede superar 1 metro cuadrado por vehículo, en comparación con los 0,2-0,3 metros cuadrados de un techo solar convencional. Esto aumenta el valor del revestimiento por vehículo sin requerir un aumento proporcional en la producción de vehículos. Los requisitos de homologación automotriz definen las expectativas de rendimiento para los parabrisas laminados con revestimiento solar reflectante. Los usos decorativos continúan atendiendo la demanda de hostelería, comercio minorista y residencial. Otras aplicaciones incluyen pantallas electrónicas y usos de transporte más allá de los vehículos de carretera.
Análisis Geográfico
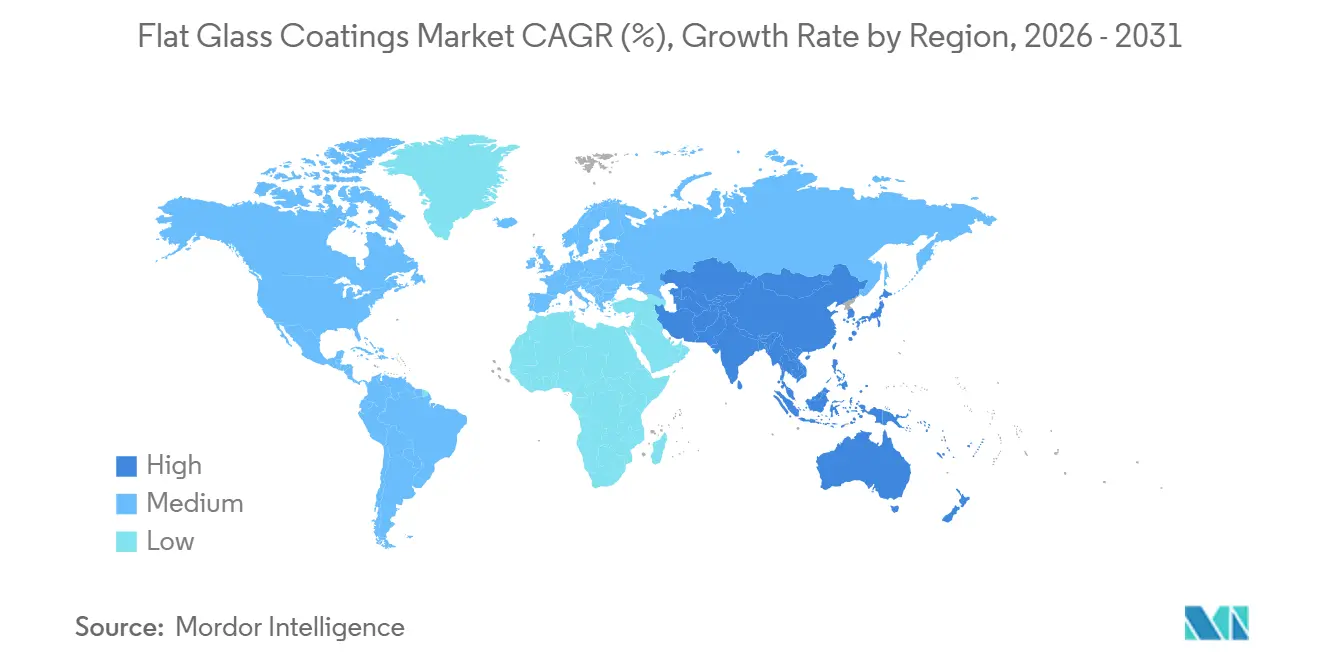
Asia-Pacífico representó el 56,16% de la participación del mercado de revestimientos para vidrio plano en 2025 y se proyecta que crezca a una CAGR del 18,62% hasta 2031. China respalda la demanda regional a través de su gran base de fabricación de vidrio plano, producción de vehículos eléctricos y cartera de proyectos fotovoltaicos. Las normativas de construcción del país y la actividad de construcción comercial también incrementan la demanda de acristalamiento revestido. El gasto de capital en infraestructura de India para el ejercicio fiscal 2024-25 aumentó en más del 11% interanual. Esto respalda la demanda de transporte, desarrollo urbano y proyectos comerciales, mientras que las importaciones de vidrio revestido de alto rendimiento crean una oportunidad para la inversión en fabricación local.
América del Norte es el 2.º mercado regional más grande en el mercado de revestimientos para vidrio plano. La demanda proviene de los requisitos de fachadas energéticamente eficientes, normas más estrictas sobre compuestos orgánicos volátiles y la actividad de renovación comercial. El Departamento de Energía de Estados Unidos identifica los revestimientos para ventanas como una medida que puede reducir las pérdidas de energía entre un 30 y un 50%. Las actualizaciones del código energético de Canadá respaldan el acristalamiento de alto rendimiento, mientras que la base de fabricación automotriz de México respalda la demanda de vidrio automotriz revestido. El cambio de ventanas de un solo panel a unidades de vidrio aislante puede aumentar el número de superficies revestidas dentro de un conjunto de ventana de reposición.
Europa ocupa la 3.ª posición regional más grande, con Alemania respaldada por la fabricación automotriz, los requisitos de acristalamiento industrial y la demanda de vidrio arquitectónico de baja emisividad. La directiva revisada de edificios de la Unión Europea fortalece la base política para el acristalamiento energéticamente eficiente, mientras que NSG Group está invirtiendo 160 millones de PLN en su línea de pulverización catódica en Sandomierz para una producción programada en el primer trimestre de 2027. América del Sur, Oriente Medio y África son regiones más pequeñas en el mercado de revestimientos para vidrio plano. La actividad de construcción de Brasil y los grandes proyectos de edificación de Arabia Saudita respaldan la demanda de revestimientos de control solar en entornos con alta carga solar.

Panorama Competitivo
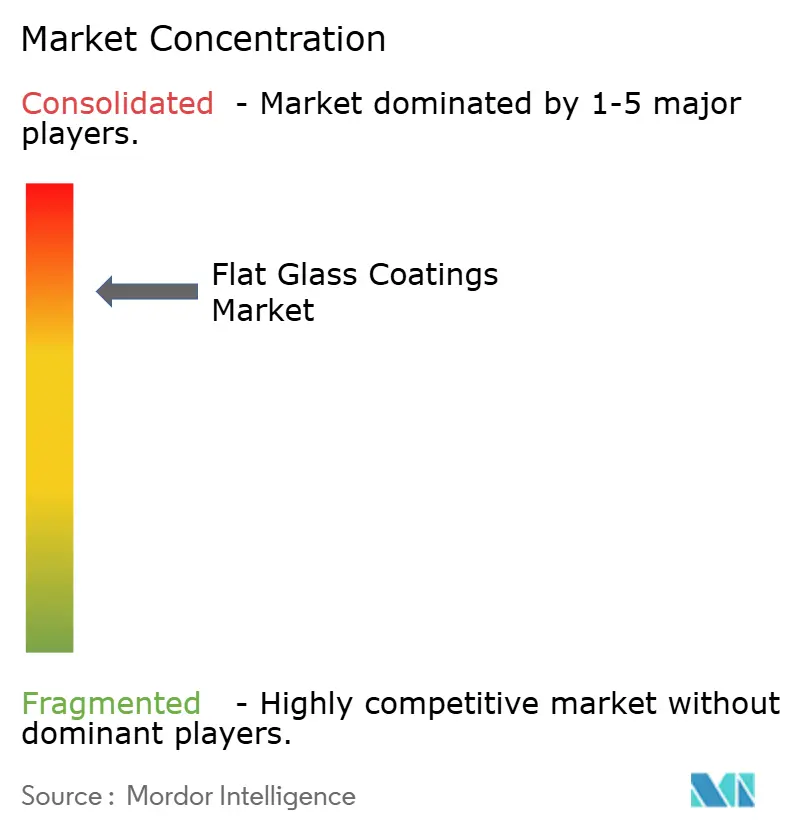
El mercado de revestimientos para vidrio plano está moderadamente consolidado, con las 5 principales empresas que concentran el 80% de los ingresos mundiales en 2025. Guardian Glass, NSG Group, The Sherwin-Williams Company, Fenzi Group y Ferro Corporation forman el grupo líder, mientras que especialistas regionales en revestimientos, nuevos participantes en nanotecnología y fabricantes de vidrio integrados compiten en los nichos de aplicación restantes. Los proveedores líderes están persiguiendo la integración vertical en materiales o fabricación de vidrio y expandiéndose hacia nanorrevestimientos y formulaciones de grado para vehículos eléctricos. La inversión de NSG Group de 160 millones de PLN en una línea de pulverización catódica automatizada en Polonia es un movimiento directo para ampliar la capacidad de revestimiento avanzado para la demanda europea. Se prevé que la línea comience la producción en el primer trimestre de 2027.
La competencia también se centra en sistemas de espejos con mejoras ambientales y enfoques circulares que reducen la dependencia de la plata primaria. Fenzi Group presentó su cartera de revestimientos para espejos y sellantes para vidrio aislante a través de Fenzi China Paints and Sealants en China Glass 2026. Este movimiento refleja el valor de las ofertas regionales adaptadas para los fabricantes chinos. Los especialistas chinos en nanorrevestimientos están escalando revestimientos antirreflectantes de sílice porosa sol-gel para vidrio solar, aumentando la presión sobre los proveedores establecidos que atienden esas aplicaciones. Los proveedores con tecnología establecida, redes de servicio local y capacidad de producción están mejor posicionados para cumplir con las especificaciones de proyectos exigentes.
La propiedad intelectual sigue siendo relevante en el desarrollo de revestimientos de control solar y antirreflectantes, y Guardian Glass presentó WO2026083269A1 en abril de 2026 para un artículo revestido antirreflectante destinado a reducir el uso de capas dieléctricas de alto índice. El diseño puede reducir los requisitos de procesamiento para el vidrio de baja reflectividad. Vitro recibió las Patentes de EE. UU. 12560747 y 12623959 en 2025 para diseños de revestimientos de control solar que utilizan estructuras multicapa de aleación de níquel-cromo. Estas presentaciones muestran la inversión continua en productos de control solar diferenciados.
Líderes de la Industria de Revestimientos para Vidrio Plano
-
PPG Industries, Inc.
-
Guardian Industries, LLC
-
Nippon Sheet Glass Co., Ltd.
-
The Sherwin-Williams Company
-
FENZI S.p.A
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Apollo Funds anunció un acuerdo definitivo para adquirir NSG Group (Nippon Sheet Glass) en una transacción valorada en aproximadamente 3,7 mil millones de USD en valor empresarial, la mayor inversión de capital privado de Apollo en Japón hasta la fecha. Se espera que el acuerdo acelere la inversión de capital en la modernización de la tecnología de revestimiento y la capacidad de vidrio arquitectónico bajo propiedad privada.
- Septiembre de 2025: NSG Group anunció una inversión de 160 millones de PLN (43,7 millones de USD) en una línea de revestimiento por pulverización catódica totalmente automatizada en su instalación Pilkington Polska en Sandomierz, Polonia, con el objetivo de iniciar la producción en el primer trimestre de 2027 y atender la creciente demanda de vidrio arquitectónico europeo antes de los plazos de implementación nacional de la Directiva sobre el Rendimiento Energético de los Edificios.


Alcance del Informe Global del Mercado de Revestimientos para Vidrio Plano
Los Revestimientos para Vidrio Plano son revestimientos especializados aplicados a superficies de vidrio plano para mejorar propiedades como el aislamiento térmico, el control solar, la transmisión de luz, la reflectividad, la durabilidad, la resistencia a los arañazos y la apariencia estética. Se aplican comúnmente a productos de vidrio plano arquitectónico, automotriz, solar y otros industriales.
El Mercado de Revestimientos para Vidrio Plano está segmentado por tipo de resina, tecnología, aplicación y geografía. Por tipo de resina, el mercado está segmentado en acrílico, poliuretano, epoxi y resto de tipos de resina. Por tecnología, el mercado está segmentado en revestimientos a base de agua, revestimientos a base de solvente, tecnología de nanorrevestimientos y otras tecnologías. Por aplicación, el mercado está segmentado en revestimientos para espejos, energía solar, arquitectónico, automotriz y de transporte, decorativo y otras aplicaciones. Por geografía, el mercado está segmentado en Asia-Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El informe también cubre el tamaño y los pronósticos del mercado de revestimientos para vidrio plano en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Acrílico |
| Poliuretano |
| Epoxi |
| Resto de Tipos de Resina |
| Revestimientos a Base de Agua |
| Revestimientos a Base de Solvente |
| Tecnología de Nanorrevestimientos |
| Otras Tecnologías |
| Revestimientos para Espejos |
| Energía Solar |
| Arquitectónico |
| Automotriz y de Transporte |
| Decorativo |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Acrílico | |
| Poliuretano | ||
| Epoxi | ||
| Resto de Tipos de Resina | ||
| Por Tecnología | Revestimientos a Base de Agua | |
| Revestimientos a Base de Solvente | ||
| Tecnología de Nanorrevestimientos | ||
| Otras Tecnologías | ||
| Por Aplicación | Revestimientos para Espejos | |
| Energía Solar | ||
| Arquitectónico | ||
| Automotriz y de Transporte | ||
| Decorativo | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado de revestimientos para vidrio plano?
Se proyecta que el mercado de revestimientos para vidrio plano aumente de 4,47 mil millones de USD en 2026 a 9,71 mil millones de USD en 2031, registrando una CAGR del 16,78%. La demanda está respaldada por los requisitos de eficiencia en edificios, el vidrio fotovoltaico solar y el acristalamiento automotriz más complejo. Los proveedores de revestimientos también están aumentando la capacidad para atender especificaciones de acristalamiento de mayor valor.
¿Qué tipo de resina lideró los ingresos de revestimientos para vidrio plano?
El acrílico lideró la mezcla de resinas con una participación del 40,72% en 2025. Se proyecta que el poliuretano crezca más rápido a una CAGR del 17,85% hasta 2031 porque es adecuado para usos automotrices, solares y de fachada resistentes a la intemperie. El epoxi sigue siendo relevante en el sellado de bordes de espejos y el revestimiento posterior donde se requiere resistencia a la humedad.
¿Qué tecnología de revestimiento está creciendo más rápido?
Se proyecta que la tecnología de nanorrevestimientos crezca a una CAGR del 18,43% hasta 2031. Admite funciones antirreflectantes, antivaho, autolimpiantes, repelentes al agua y de rechazo de calor en vidrio solar, arquitectónico y automotriz. Los revestimientos a base de agua se mantuvieron como la categoría tecnológica líder con una participación del 52,17% en 2025.
¿Qué región lidera la demanda de revestimientos para vidrio plano?
Asia-Pacífico lideró con una participación del 56,16% en 2025 y se proyecta que crezca a una CAGR del 18,62% hasta 2031. La fabricación de vidrio, la producción solar y la actividad de vehículos eléctricos de China respaldan la escala de la región. El desarrollo de infraestructura de India y las necesidades de vidrio de alto rendimiento importado respaldan la demanda regional adicional.


 Sus datos están seguros y nunca se venden ni se comparten.

