
Tamaño y Participación del Mercado Europeo de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
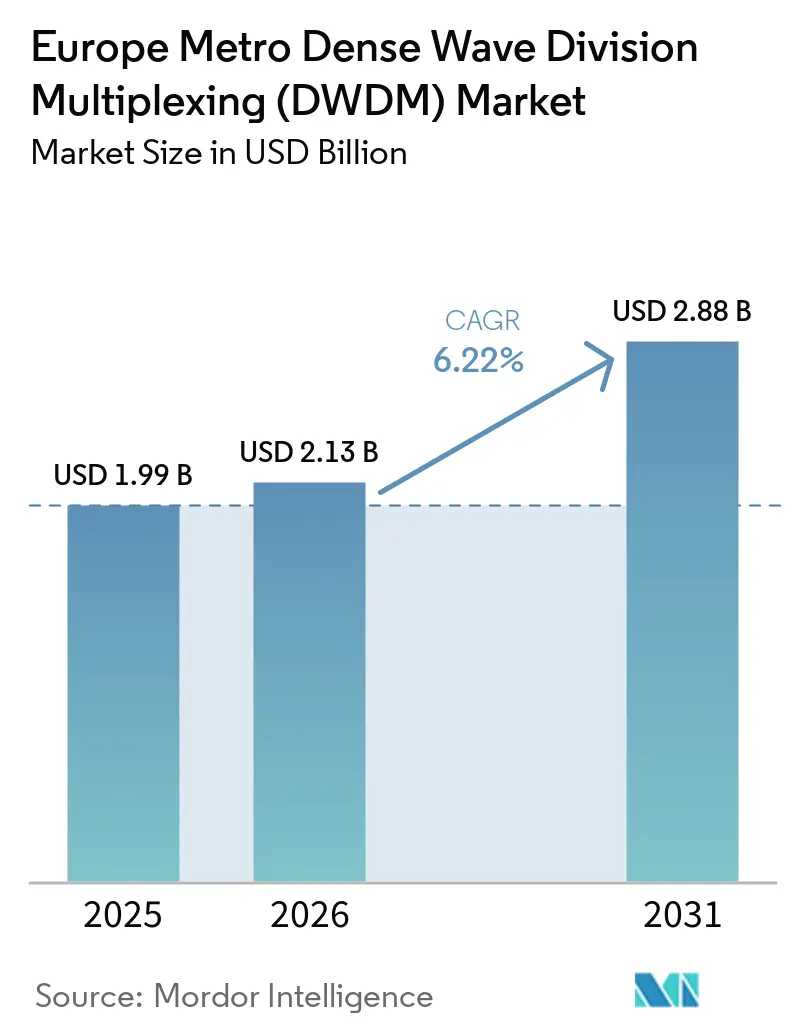
| Tamaño del mercado en el año base (2025) | 1.99 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.88 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.22 % |
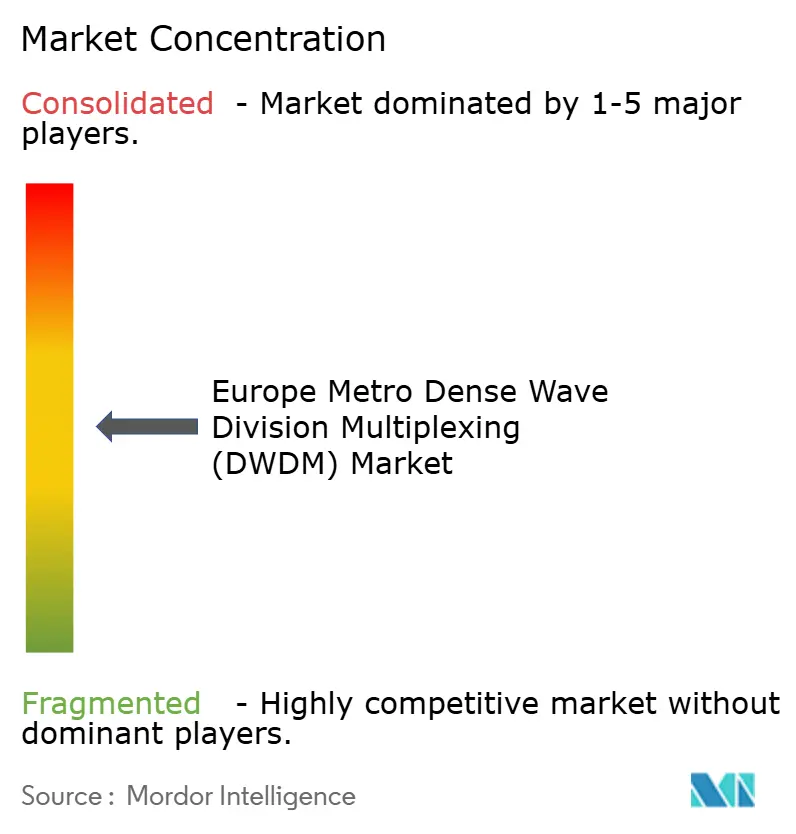
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro por Mordor Intelligence
El tamaño del Mercado Europeo de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro se valoró en 1,99 mil millones de USD en 2025 y se estima que crecerá desde 2,13 mil millones de USD en 2026 hasta alcanzar 2,88 mil millones de USD en 2031, a una CAGR del 6,22% durante el período de pronóstico (2026-2031). La multiplexación por división de longitud de onda densa es fundamental para el transporte de fibra metropolitana porque transporta tráfico en la nube, cargas de trabajo de inferencia de inteligencia artificial y tráfico xhaul de 5G en rutas urbanas cortas. La demanda está siendo moldeada cada vez más por el tráfico entre centros de datos en lugar de únicamente por el uso convencional de banda ancha. Los clústeres de hiperescala en Fráncfort, Londres, Ámsterdam, París y Dublín están incrementando la necesidad de enlaces de interconexión dedicados de alta capacidad. Los operadores también están modernizando la fibra existente donde la construcción de nuevos conductos es difícil o costosa. Las restricciones de suministro de módulos ópticos avanzados pueden retrasar algunas instalaciones, mientras que las políticas europeas de conectividad digital y residencia de datos continúan respaldando la inversión a largo plazo en redes.
Conclusiones Clave del Informe
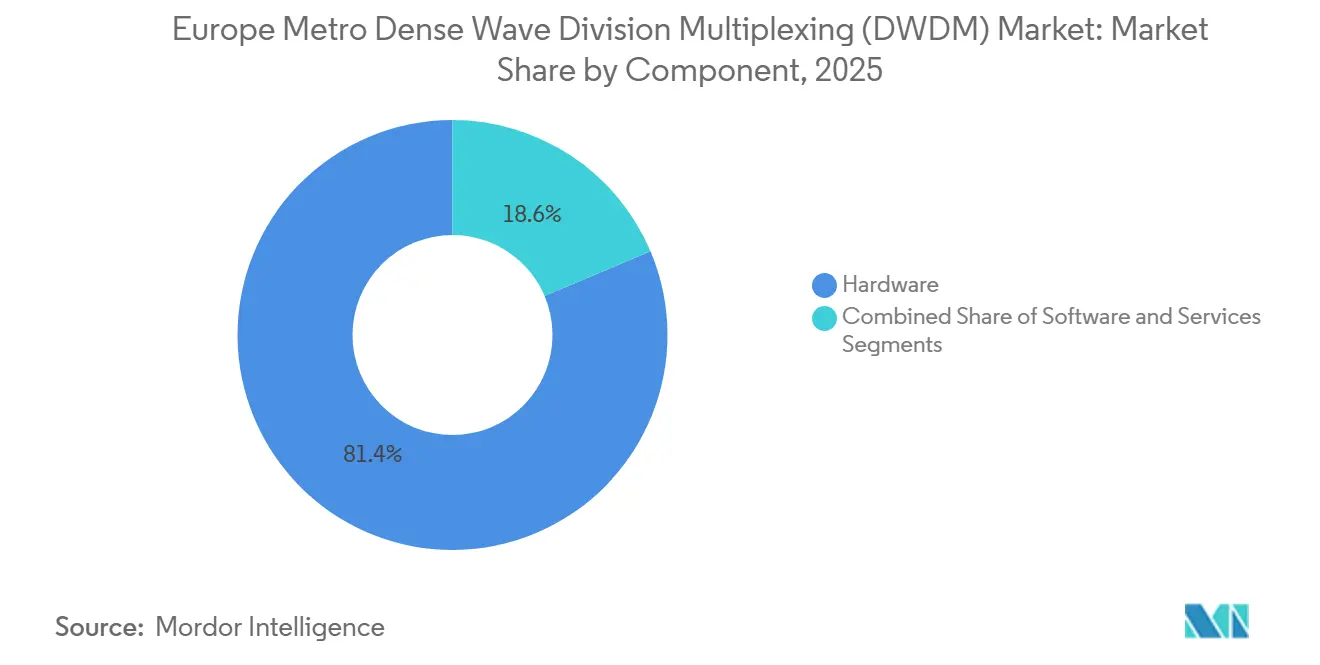
- Por componente, el hardware representó el 81,37% del Mercado Europeo de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro en 2025, mientras que se proyecta que el software se expanda a una CAGR del 9,27% hasta 2031.
- Por capacidad de transmisión, 400 Gbps representó el 31,24% de la participación del mercado europeo de DWDM metro en 2025, mientras que se proyecta que por encima de 400 Gbps se expanda a una CAGR del 11,58% hasta 2031.
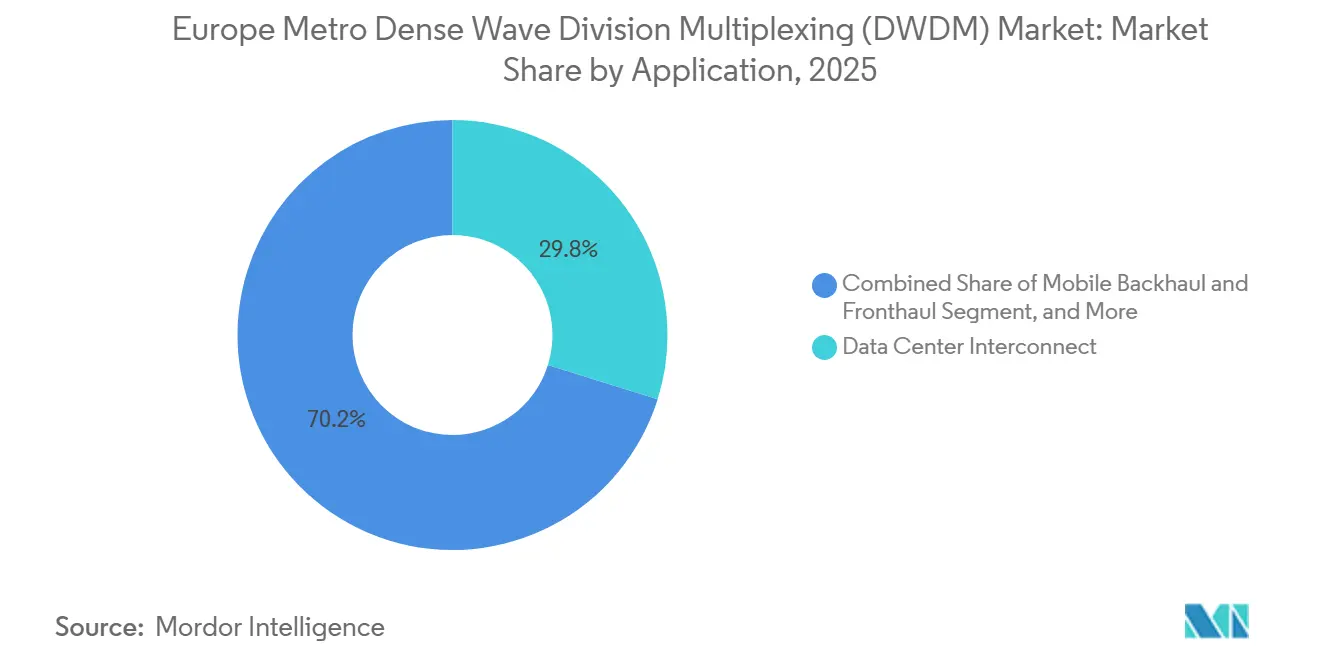
- Por aplicación, la interconexión de centros de datos representó el 29,83% del mercado europeo de multiplexación por división de longitud de onda densa (DWDM) metro en 2025 y se proyecta que se expanda a una CAGR del 8,17% hasta 2031.
- Por usuario final, los proveedores de servicios de comunicación mantuvieron el 57,84% del mercado europeo de multiplexación por división de longitud de onda densa (DWDM) metro en 2025, mientras que se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 8,94% hasta 2031.
- Por país, Alemania representó el 25,47% del mercado europeo de multiplexación por división de longitud de onda densa (DWDM) metro en 2025, mientras que se proyecta que España se expanda a una CAGR del 7,26% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Europeo de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración del Tráfico Metro Proveniente de Cargas de Trabajo en la Nube, Inteligencia Artificial y Video | +1.8% | Europa, con demanda concentrada en Fráncfort, Londres, Ámsterdam, París y Dublín | Corto plazo (≤ 2 años) |
| Actualizaciones de xHaul 5G-Advanced y Agotamiento de Fibra | +1.3% | Alemania, Francia y España, incluidos los corredores europeos de densificación de banda media | Mediano plazo (2-4 años) |
| Mayor Eficiencia Espectral con 400G, 800G y Óptica Coherente | +1.0% | Europa, respaldada por estándares y adopción multifabricante | Corto plazo (≤ 2 años) |
| Expansión de Hiperescala y Colocación en los Centros FLAP-D | +0.8% | Fráncfort, Londres, Ámsterdam, París y Dublín, extendiéndose a Iberia, los países nórdicos y ciudades secundarias | Mediano plazo (2-4 años) |
| Arquitecturas Abiertas, Desagregadas e IP sobre DWDM | +0.5% | Europa, con adopción temprana en Austria, Dinamarca y el Benelux | Mediano plazo (2-4 años) |
| Nube Soberana e Interconexión Intraeuropea de Centros de Datos | +0.4% | Alemania, Francia, los Países Bajos y otros países con requisitos de residencia de datos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Tráfico Metro Proveniente de Cargas de Trabajo en la Nube, Inteligencia Artificial y Video
Los servicios en la nube, la inferencia de inteligencia artificial y el tráfico de video están elevando los requisitos de ancho de banda en las redes metropolitanas europeas, particularmente en las rutas que conectan centros de datos y puntos de intercambio de internet. La banda ancha fija transportó el 87,5% del tráfico total de internet en Europa, y la inversión en banda ancha fija representó el 46% de la inversión en telecomunicaciones, según Connect Europe.[1] El tráfico de inteligencia artificial exhibe un patrón de red diferente, moviéndose entre clústeres de GPU distribuidos dentro de corredores metropolitanos en lugar de dirigirse principalmente a puntos finales de consumidores. Estas conexiones requieren longitudes de onda densas de corto alcance con baja latencia y alta capacidad, lo que se alinea directamente con el diseño DWDM metropolitano. La adopción de inteligencia artificial entre las empresas de la Unión Europea aumentó un 48% de 2024 a 2025, acortando el tiempo disponible para que los operadores añadan capacidad de transporte. El mercado europeo de DWDM metro se beneficia, por tanto, cuando los ciclos convencionales de aprovisionamiento de red no pueden seguir el ritmo de estos nuevos flujos de datos concentrados.
xHaul 5G-Advanced y Actualizaciones por Agotamiento de Fibra
Las redes 5G autónomas y los futuros despliegues de 5G-Advanced requieren que los operadores actualicen el transporte de midhaul y fronthaul a medida que se coloca más capacidad de radio cerca de los usuarios. En áreas metropolitanas densamente construidas, DWDM aumenta la capacidad en la fibra existente cuando el espacio en los conductos es limitado y la nueva construcción llevaría más tiempo. La cobertura de población 5G en Europa alcanzó el 94,9% a finales de 2025, aunque el despliegue autónomo y la densidad de banda media se mantuvieron por detrás de China y los Estados Unidos. GSMA estimó que Europa necesita 475 mil millones de EUR (553,84 mil millones de USD) para completar su trayectoria 5G hasta 2035, con solo el 57% de ese monto esperado a materializarse.[2] DWDM puede soportar 80 o más longitudes de onda en un par de fibras, ofreciendo una alternativa a las nuevas obras civiles en sitios con fibra agotada. Esta necesidad de mayor eficiencia de fibra respalda el despliegue del DWDM metro europeo en rutas de transporte móvil y redes de agregación ascendente.
Mayor Eficiencia Espectral con 400G, 800G y Óptica Coherente
La tecnología óptica coherente está avanzando de 400 Gbps hacia capacidades de 800 Gbps y 1,6 Tbps, permitiendo a los operadores transportar más tráfico sobre su base de fibra instalada. Cada paso puede reducir el costo de transporte por bit y adelantar las decisiones de renovación de equipos, particularmente cuando las longitudes de onda existentes se acercan a sus límites de capacidad. RETN informó en julio de 2026 que el 50% de su tráfico IP/MPLS circula sobre infraestructura coherente ZR/ZR+ de 400G tras su despliegue en 2025 en enlaces troncales que abarcan de 300 a 950 km.[3] El uso de óptica conectable en enrutadores también hace que las arquitecturas IP sobre DWDM sean más prácticas para los operadores regionales al reducir la necesidad de capas de transporte separadas. Core-Backbone activó la tecnología Nokia GX Series 800G en su ruta DWDM Fráncfort-Ámsterdam en abril de 2026, con una capacidad total de 2 × 1,2 Tbit/s.[4] Los marcos de interoperabilidad como ITU-T G.698.4 y los acuerdos de implementación de OIF están adquiriendo mayor importancia en las licitaciones públicas, favoreciendo a los equipos con validación multifabricante completada.
Expansión de Hiperescala y Colocación en los Centros FLAP-D
Los campus de hiperescala y colocación requieren enlaces dedicados de interconexión de centros de datos para añadir capacidad en los principales centros europeos y para mover cargas de trabajo entre instalaciones separadas. Cada nuevo campus necesita terminación física de longitudes de onda y conexiones de transporte óptico antes de poder iniciar el servicio, lo que genera adquisiciones previas a la activación. La Asociación Europea de Centros de Datos informó que el crecimiento de capacidad se está extendiendo hacia el sur de Europa, los países nórdicos, Europa Central y Oriental y otras regiones metropolitanas de nivel 2. Se espera que más de la mitad del crecimiento de capacidad relacionado con la inteligencia artificial se produzca en estas ubicaciones de nivel 2, creando requisitos ópticos en ciudades que anteriormente habían recibido menos inversión. El mercado europeo de DWDM metro se beneficia de esta construcción más amplia porque cada sitio requiere enlaces a campus, intercambios, zonas de disponibilidad en la nube y redes locales. Las restricciones de construcción y energía pueden retrasar la apertura de instalaciones, pero también crean un flujo visible para el aprovisionamiento de redes una vez que los sitios estén listos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Plazos de Entrega de Componentes y Dependencia del Suministro Fotónico | -1.3% | Europa, con el mayor efecto en la adquisición de 800G y superior para corredores de centros de datos | Corto plazo (≤ 2 años) |
| Aprobación de Equipos Transfronterizos Fragmentada y Normativas de Despliegue | -0.7% | Operadores europeos multinacionales, particularmente en los corredores de Alemania, Francia y el Benelux | Largo plazo (≥ 4 años) |
| Poder de Compra de los Hiperescaladores y Erosión del Precio de los Sistemas | -0.5% | Principales centros europeos y campus de hiperescala en expansión en los países nórdicos e Iberia | Mediano plazo (2-4 años) |
| Complejidad Operativa Multifabricante y Escasez de Competencias | -0.3% | Europa, especialmente los estados miembros más pequeños con capacidad limitada de ingeniería óptica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Largos Plazos de Entrega de Componentes y Dependencia del Suministro Fotónico
La disponibilidad de suministro de láseres de fosfuro de indio y transceptores ópticos de alta velocidad puede limitar los calendarios de despliegue de los sistemas metropolitanos, especialmente cuando los operadores necesitan módulos coherentes más nuevos. El análisis identifica un déficit entre la demanda y la oferta de módulos avanzados, con plazos de entrega más largos para equipos de 400G y 800G durante 2026. Esto otorga mayor importancia a la adquisición anticipada de sistemas 800G ZR y ZR+ que sirven al nivel de capacidad de expansión más rápida. Los operadores pueden necesitar pedir componentes con 9 a 12 meses de antelación a una instalación planificada en lugar de depender de la compra convencional justo a tiempo y la entrega rápida. Los operadores regionales más pequeños tienen menos capacidad para mantener inventario que los operadores más grandes y los hiperescaladores, incluso cuando enfrentan los mismos requisitos de instalación. La diferencia resultante en la flexibilidad de compra puede retrasar proyectos en el mercado europeo de DWDM metro, incluso donde la fibra, la demanda y los planes de despliegue ya están en marcha.
Aprobación de Equipos Transfronterizos Fragmentada y Normativas de Despliegue
Los procesos de aprobación nacionales, las normas de derechos de paso y las revisiones de seguridad de proveedores pueden complicar los proyectos ópticos transfronterizos que abarcan múltiples jurisdicciones europeas. Los operadores en rutas entre Fráncfort, Ámsterdam y París pueden enfrentar diferentes requisitos de certificación y de proveedores en cada país antes de que el equipo pueda instalarse. El Marco de Herramientas 5G de la Unión Europea ha contribuido a diversas restricciones nacionales que afectan las opciones de proveedores y la planificación de adquisiciones a través de las fronteras. Estas condiciones pueden añadir de 12 a 24 meses a los calendarios de actualización transfronterizos porque los operadores deben navegar por sistemas de planificación y organismos de aprobación separados. El prototipo del Proyecto Gaia-X Tellus demostró en enero de 2025 que la interconexión soberana y federada en entornos de nube distribuidos es técnicamente factible. Las normas de despliegue físico siguen estando menos alineadas, lo que puede favorecer a los proveedores establecidos con recursos regulatorios dedicados y experiencia en contratación transfronteriza.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Hardware Mantiene el Liderazgo en Ingresos Mientras el Software se Expande
El hardware representó el 81,37% de la participación del mercado europeo de DWDM metro en 2025, reflejando la intensidad de capital de la construcción óptica metropolitana. Esta posición reflejó el gasto en chasis de transponders, multiplexores ópticos de inserción y extracción reconfigurables, nodos amplificadores y módulos ópticos coherentes conectables que crean, dirigen y refuerzan las longitudes de onda. Cada nueva ruta de interconexión requiere equipos ópticos físicos antes de que los servicios de red puedan comenzar, independientemente de la capa de software seleccionada por el operador. Las adiciones de campus y las actualizaciones de fibra en los corredores metropolitanos de alto tráfico, por tanto, sostienen la demanda de estos sistemas, especialmente donde la capacidad existente ya está comprometida. El tamaño del mercado europeo de hardware DWDM metro está impulsado por la necesidad de terminar, amplificar, proteger y gestionar las longitudes de onda en cada punto final.
Se proyecta que el software crezca a una CAGR del 9,27% hasta 2031, superando al mercado en general a medida que el control de red se vuelve más complejo. Los planos de control abiertos y la automatización de longitudes de onda son cada vez más relevantes a medida que los operadores gestionan equipos de varios fabricantes y necesitan una visibilidad de red más clara. Los diseños desagregados permiten que el software coordine ROADMs y amplificadores de diferentes fabricantes, reduciendo la dependencia de una única pila de equipos. Los servicios proporcionan integración, diseño de red, pruebas y soporte de longitudes de onda gestionadas a medida que los entornos de red se vuelven más complejos y aumenta la responsabilidad operativa. En 2025, eww ITandTEL adoptó un diseño desagregado de IP sobre DWDM de 400G utilizando OcNOS-SP-PLUS y hardware de caja blanca, demostrando este cambio práctico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Capacidad de Transmisión: 400 Gbps Lidera, Mientras que Por Encima de 400 Gbps Avanza Rápidamente
El nivel de 400 Gbps representó el 31,24% de la participación del mercado europeo de DWDM metro en 2025, convirtiéndolo en la capacidad de transmisión líder reportada. Es la velocidad central establecida para la agregación de centros de datos y la conectividad de puntos de intercambio porque combina alta capacidad con una base de proveedores madura. Los precios competitivos y la interoperabilidad probada han hecho que este nivel sea adecuado para muchos sistemas de línea abierta utilizados por operadores y operadores regionales. El nivel de 200 Gbps sigue siendo relevante para usos de agregación en el borde metro y móvil fuera de los centros más grandes, donde la densidad de tráfico y los requisitos de energía difieren. Los sistemas heredados de hasta 100 Gbps aún sirven a circuitos metropolitanos de larga cola y usuarios de fibra oscura del sector público, mientras que las nuevas instalaciones se mueven cada vez más directamente a 400 Gbps.
Se proyecta que el nivel por encima de 400 Gbps se expanda a una CAGR del 11,58% hasta 2031, la tasa más rápida entre las bandas de capacidad reportadas. El tamaño del mercado europeo de DWDM metro para este nivel está determinado por el movimiento de las pruebas de 800G hacia los despliegues comerciales en rutas con tráfico concentrado de centros de datos. El despliegue de Core-Backbone en abril de 2026 en la ruta Fráncfort-Ámsterdam mostró que 800G está entrando en uso productivo en los corredores europeos más concurridos. El acuerdo 800ZR de OIF, finalizado a finales de 2024, creó una huella conectable neutral en cuanto a hardware que puede reducir los costos de cambio y mejorar la flexibilidad de adquisición. Puede respaldar la adopción por parte de operadores de nivel medio que buscan confianza en la disponibilidad de múltiples fuentes antes de comprometerse con actualizaciones de mayor capacidad.
Por Aplicación: La Interconexión de Centros de Datos Lidera en Participación y Expansión Proyectada
La interconexión de centros de datos representó el 29,83% del tamaño del mercado europeo de DWDM metro en 2025. Se proyecta que se expanda a una CAGR del 8,17% hasta 2031, liderando las aplicaciones reportadas por participación y tasa de pronóstico. Los nuevos campus requieren conexiones de baja latencia a otras instalaciones, intercambios de internet y entornos en la nube, a menudo antes de que su propia capacidad informática esté completamente activa. Estas cargas de trabajo favorecen los enlaces DWDM de propósito específico porque requieren longitudes de onda de alta capacidad, rendimiento predecible y uso eficiente de energía en sitios urbanos densos. La selección de Nokia en mayo de 2025 por parte de EXA Infrastructure para un sistema de 1,2T por canal demuestra los requisitos de rendimiento asociados con esta conectividad.
El backhaul y fronthaul móvil forman la segunda área de aplicación más grande, otorgando al segmento una conexión distintiva con la inversión en redes de radio. Su demanda está vinculada a la densificación de 5G autónomo y 5G-Advanced, particularmente donde la capacidad de fibra en el anillo de acceso está agotada y los requisitos de latencia son estrictos. La agregación de banda ancha y acceso proporciona una demanda más estable a medida que los puntos finales de fibra conectan las centrales con los puntos de presencia centrales y el tráfico se mueve hacia arriba. La cobertura de fibra hasta el hogar alcanzó el 77,2% de los hogares europeos a finales de 2025, respaldando las continuas actualizaciones de las redes de agregación. Los servicios de longitudes de onda empresariales, la conectividad de servicios públicos y las redes de investigación y educación proporcionan una base menos dependiente de la construcción de hiperescala y pueden estabilizar los patrones de adquisición.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Proveedores de Servicios de Comunicación Lideran Mientras los Compradores en la Nube Ganan Influencia
Los proveedores de servicios de comunicación representaron el 57,84% de la participación del mercado europeo de DWDM metro en 2025. Su propiedad de fibra, derechos de conductos, centros de operaciones e infraestructura de transporte establecida les otorga un papel central en las decisiones de gasto metropolitano. Adquieren sistemas para la modernización de la red troncal, el transporte 5G, la agregación de acceso y el mantenimiento continuo de los servicios ya transportados en las rutas existentes. Las empresas y los organismos del sector público constituyen una base de usuarios finales más pequeña pero estable con requisitos que difieren de los de los grandes compradores en la nube. Los clientes empresariales a menudo prefieren los contratos de longitudes de onda gestionadas a la propiedad directa porque pueden obtener capacidad sin tener que gestionar sistemas ópticos complejos.
Se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 8,94% hasta 2031. Están instalando cada vez más capacidad metropolitana propia entre campus colocados en Fráncfort y Ámsterdam, en lugar de depender únicamente de longitudes de onda aprovisionadas por operadores. El trabajo de soberanía en la nube europea está aumentando la importancia de los requisitos de residencia de datos, garantía y auditoría en las decisiones de infraestructura. La demanda gubernamental también está vinculada a los programas de nube soberana y a los planes más amplios de capacidad de centros de datos europeos que requieren conectividad local segura. Los proveedores están respondiendo con plataformas compactas y requisitos mínimos de pedido más bajos para las redes de campus, ampliando su base de compradores potenciales.
Análisis Geográfico
Alemania mantuvo el 25,47% de la participación del mercado europeo de DWDM metro en 2026, convirtiéndola en la posición de país más grande reportada. El papel de Fráncfort como centro de interconexión, el ecosistema DE-CIX y el programa de modernización de 400G y 800G de Deutsche Telekom respaldan las actualizaciones recurrentes de transporte óptico. En febrero de 2026, TKRZ Stadtwerke GmbH desplegó DWDM activo de Smartoptics para apoyar el proyecto Datacenter Munster Osnabrück. Esta actividad muestra que la demanda se extiende más allá de los operadores nacionales hacia los operadores de redes regionales y los nuevos sitios de centros de datos.
Se proyecta que España se expanda a una CAGR del 7,26% hasta 2031, la tasa de país más rápida reportada. Los compromisos de hiperescala, el desarrollo de fibra transfronteriza y los despliegues de centros de datos de borde respaldan esta posición al aumentar la demanda en las principales ubicaciones de puerta de enlace nacional. En febrero de 2025, Nokia anunció un acuerdo plurianual para desplegar soluciones de red preparadas para inteligencia artificial para los 17 centros de datos de borde de Telefónica en España. Orange Wholesale abrió rutas de fibra oscura entre España y Alemania a través del Paso de Somport en 2026, creando una ruta geográficamente diversificada hacia París y Fráncfort.
El Reino Unido y Francia son el segundo y tercer mercado de país más grande, respectivamente. Londres y París siguen siendo ubicaciones importantes para la colocación, la interconexión en la nube, las instalaciones neutras para operadores y las redes de transporte que las conectan. La infraestructura energética de Francia está atrayendo la atención de los hiperescaladores, lo que puede aumentar la demanda de interconexión de centros de datos hasta 2028 a medida que la nueva capacidad requiere enlaces urbanos dedicados. Italia, el Benelux, los países nórdicos y Europa Central y Oriental también están añadiendo demanda a través de programas de fibra y despliegues de 5G autónomo más allá del núcleo FLAP-D original. La Asociación Europea de Centros de Datos informó que la nueva capacidad se distribuye cada vez más por el sur de Europa, los países nórdicos, Europa Central y Oriental y las regiones metropolitanas de nivel 2.
Panorama Competitivo
El mercado europeo de DWDM metro está moderadamente consolidado a nivel de sistemas, mientras que el suministro de componentes y el software de red siguen siendo más fragmentados. Nokia, Ciena y Ekinops mantienen posiciones de liderazgo en ofertas de sistemas completos que sirven a los requisitos de transporte de operadores y centros de datos. Nokia completó su adquisición de Infinera por 2,3 mil millones de USD en febrero de 2025, combinando capacidades de circuitos integrados fotónicos en los segmentos ópticos metro, de larga distancia y submarino. El negocio combinado espera más de 200 millones de EUR (226 millones de USD) en sinergias netas de beneficio operativo comparables para 2027, respaldando su escala en la competencia de interconexión de centros de datos.
El principal problema competitivo es la división entre las ofertas de plataformas integradas y las ofertas de sistemas de línea abierta. Los proveedores que pueden ofrecer ambas están mejor posicionados para las licitaciones donde los operadores quieren sistemas completos así como la flexibilidad de los diseños desagregados. Ribbon Communications, Fujitsu y NEC compiten por proyectos de proveedores de nivel medio donde la interoperabilidad, el soporte de ingeniería establecido y los largos ciclos de vida de los equipos son importantes. IP Infusion respalda la desagregación a través de su plataforma OcNOS-SP, que según afirma ha sido desplegada en más de 600 redes de operadores en 60 países.
La interoperabilidad formal se está convirtiendo en un factor de calificación en las adquisiciones europeas. Los acuerdos ITU-T G.698.4, OpenROADM y OIF 400ZR y 800ZR permiten que los equipos de múltiples proveedores operen en sistemas compartidos. La validación temprana de las capacidades de 800G y las emergentes de 1,6T puede proporcionar acceso a proyectos que requieren interoperabilidad documentada, no solo afirmaciones de rendimiento del producto. El contrato de Nokia con EXA Infrastructure en 2025 suministró un sistema de 1,2T por canal para una red multinacional, mostrando el enfoque en la conectividad óptica de alta capacidad. El acuerdo de Nokia con Telefónica en España también alineó sus ofertas de redes ópticas y preparadas para inteligencia artificial con el despliegue de centros de datos de borde.
Líderes de la Industria Europea de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro
-
Nokia Corporation
-
Ciena Corporation
-
Ekinops S.A.
-
Ribbon Communications Inc.
-
Smartoptics AS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Core-Backbone activó el Nokia GX Series 800G en la ruta DWDM Fráncfort-Ámsterdam, con tarjetas de línea CHM7 que soportan longitudes de onda de 800G, entregando una capacidad total de 2 × 1,2 Tbit/s. Se planean rutas europeas adicionales para la misma actualización.
- Febrero de 2026: TKRZ Stadtwerke GmbH en Alemania actualizó su red troncal a DWDM activo de Smartoptics, utilizando sistemas de línea abierta compactos de 1U y transponders de 100G y 400G para el campus Datacenter Munster Osnabruck y dos centros de datos existentes.
- Diciembre de 2025: eww ITandTEL en Austria realizó la transición de una arquitectura MPLS de 100G a un diseño completamente desagregado de IP sobre DWDM de 400G utilizando IP Infusion OcNOS-SP-PLUS, hardware de caja blanca de UfiSpace y Edgecore, y conectables ZR+ de 400G suministrados por EPS Global. El operador citó la soberanía de datos y el menor costo total de propiedad como principales impulsores.
- Mayo de 2025: EXA Infrastructure seleccionó la solución de transporte óptico ICE7 de Nokia de 1,2T por canal para actualizar su red de 155.000 km en 37 países, priorizando la conectividad de centros de datos de alta capacidad y baja latencia.


Alcance del Informe del Mercado Europeo de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro
Los ingresos del mercado europeo de multiplexación por división de longitud de onda densa (DWDM) metro se generan a través de la venta de hardware DWDM, licencias y suscripciones de software, y servicios asociados de despliegue, integración, gestión de red, mantenimiento y soporte proporcionados a proveedores de servicios de comunicación, proveedores de nube y centros de datos, empresas, organizaciones gubernamentales y otros usuarios finales.
El informe del mercado europeo de multiplexación por división de longitud de onda densa (DWDM) metro está segmentado por componente (hardware, software y servicios), capacidad de transmisión (hasta 100 Gbps, 200 Gbps, 400 Gbps y por encima de 400 Gbps), aplicación (interconexión de centros de datos, backhaul y fronthaul móvil, agregación de banda ancha y redes de acceso, y otras aplicaciones), usuario final (proveedores de servicios de comunicación, proveedores de nube y centros de datos, empresas y gobierno y sector público) y país (Alemania, Reino Unido, Francia, Italia, España y resto de Europa). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Hasta 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Por Encima de 400 Gbps |
| Interconexión de Centros de Datos |
| Backhaul y Fronthaul Móvil |
| Agregación de Banda Ancha y Redes de Acceso |
| Otras Aplicaciones |
| Proveedores de Servicios de Comunicación |
| Proveedores de Nube y Centros de Datos |
| Empresas |
| Gobierno y Sector Público |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Resto de Europa |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Capacidad de Transmisión | Hasta 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Por Encima de 400 Gbps | |
| Por Aplicación | Interconexión de Centros de Datos |
| Backhaul y Fronthaul Móvil | |
| Agregación de Banda Ancha y Redes de Acceso | |
| Otras Aplicaciones | |
| Por Usuario Final | Proveedores de Servicios de Comunicación |
| Proveedores de Nube y Centros de Datos | |
| Empresas | |
| Gobierno y Sector Público | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de DWDM metro?
Se proyecta que el tamaño del mercado europeo de DWDM metro sea de 2,13 mil millones de USD en 2026 y de 2,88 mil millones de USD en 2031, a una CAGR del 6,22%, impulsado por mayores requisitos de transporte metropolitano en redes de nube, inteligencia artificial, video y móviles. El pronóstico refleja la demanda de mayor capacidad de longitudes de onda en las rutas de fibra establecidas.
¿Qué está impulsando la demanda de DWDM metro en Europa?
La interconexión de centros de datos, el tráfico de inteligencia artificial entre sitios de computación distribuidos, el despliegue en la nube, el tráfico de video y las actualizaciones de transporte 5G son factores clave de demanda en las rutas metropolitanas densas y los centros de redes regionales en expansión.
¿Qué componente tiene la mayor participación en Europa?
El hardware mantuvo una participación del 81,37% en 2025 porque las redes requieren transponders, ROADMs, amplificadores y módulos ópticos coherentes antes de que los servicios puedan activarse en los enlaces metropolitanos nuevos o actualizados.
¿Qué capacidad de transmisión se está expandiendo más rápidamente?
Se proyecta que por encima de 400 Gbps se expanda a una CAGR del 11,58% hasta 2031 a medida que 800G pasa de las pruebas de campo al uso comercial en las rutas prioritarias de centros de datos europeos.
¿Qué país es el mayor mercado europeo de DWDM metro?
Alemania mantuvo una participación del 25,47% en 2026, respaldada por el ecosistema de interconexión de Fráncfort, la modernización de redes, los proyectos de conectividad de centros de datos regionales y la infraestructura de fibra establecida.
¿Qué grupo de usuarios finales se está expandiendo más rápidamente?
Se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 8,94% hasta 2031 a medida que añaden enlaces ópticos metropolitanos propios entre campus colocados, instalaciones en la nube y puertas de enlace regionales.


 Sus datos están seguros y nunca se venden ni se comparten.

