
Tamaño y Cuota del Mercado de Fantasy Sports de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
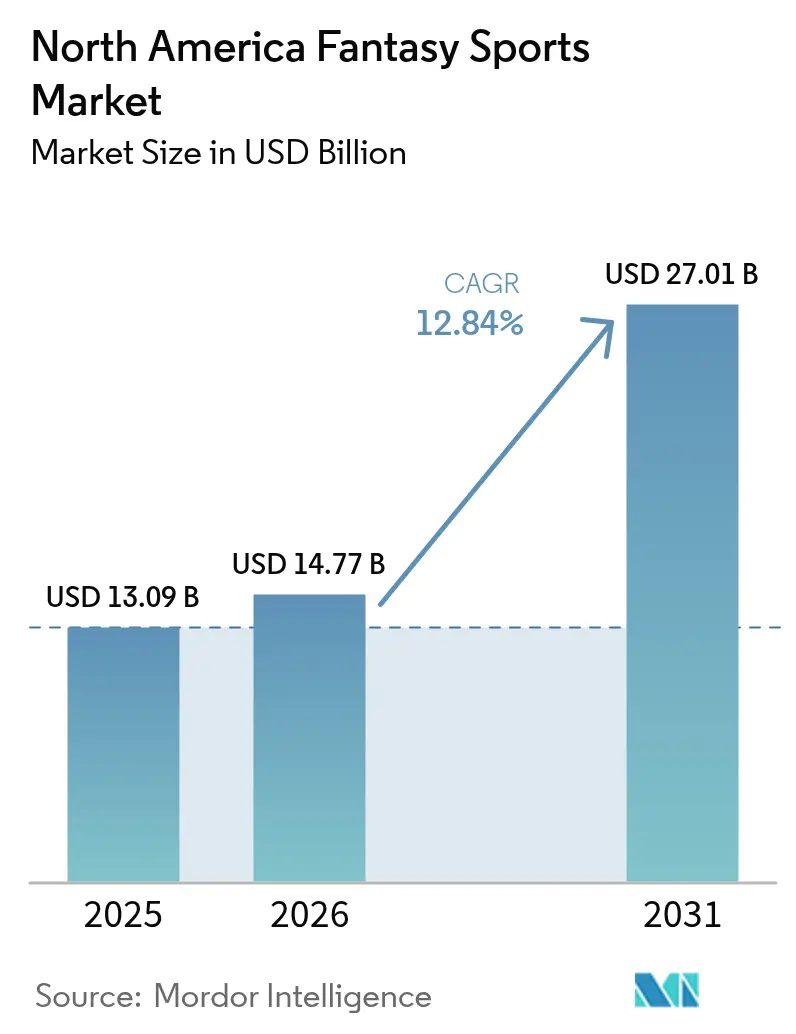
| Tamaño del mercado en el año base (2025) | 13.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 14.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.84 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fantasy Sports de América del Norte por Mordor Intelligence
El tamaño del mercado de fantasy sports de América del Norte fue valorado en 13,09 mil millones de USD en 2025 y se estima que crecerá desde 14,77 mil millones de USD en 2026 hasta alcanzar 27,01 mil millones de USD en 2031, a una CAGR del 12,84% durante el período de previsión (2026-2031). El impulso del mercado está arraigado en la liberalización regulatoria que ahora cubre más del 90% de la población, en el uso móvil habilitado por 5G que incrementa la duración de las sesiones, y en productos híbridos que fusionan concursos basados en habilidades con apuestas en tiempo real.[1]Equipo de Prensa de FanDuel, "FanDuel TV lanza el nuevo canal FAST 'FanDuel TV Extra,'" press.fanduel.com Los formatos auxiliares emergentes, el intenso marketing del duopolio y la creciente participación de la Generación Z continúan ampliando la demanda total direccionable, al tiempo que comprimen los márgenes de los operadores más pequeños. Los operadores están invirtiendo en personalización impulsada por IA, pagos con blockchain y alianzas con medios de comunicación para ampliar las vías de monetización y reducir la presión sobre el costo de adquisición de clientes. La claridad regulatoria también está fomentando alianzas con ligas y emisoras, permitiendo flujos de datos unificados que intensifican el nivel de participación durante el juego.
Conclusiones Clave del Informe
- Por tipo de fantasy sports, el Fantasy Diario/Semanal y los Servicios Auxiliares representaron el 60,55% de los ingresos de 2025 del mercado de fantasy sports de América del Norte, mientras que la misma categoría proyecta expandirse a una CAGR del 13,82% hasta 2031.
- Por tipo deportivo, el Fútbol Americano representó el 58,25% del valor de 2025 del mercado de fantasy sports de América del Norte; se prevé que el Hockey sobre Hielo registre el ascenso más rápido con una CAGR del 14,38% hasta 2031.
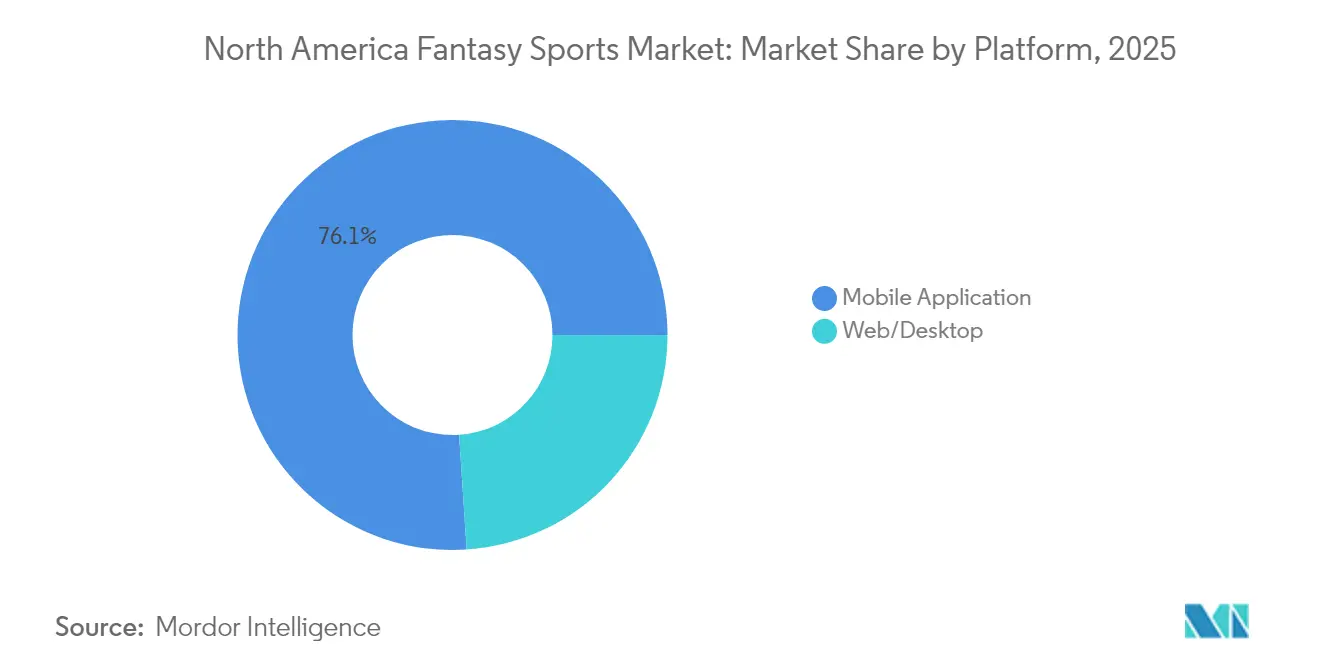
- Por plataforma, las aplicaciones móviles representaron el 76,05% de la actividad de usuarios en 2025 del mercado de fantasy sports de América del Norte, y también lideraron el crecimiento futuro con una CAGR del 13,9%.
- Por modelo de ingresos, los concursos de comisión por cuota de inscripción generaron el 60,95% de la facturación de 2025 del mercado de fantasy sports de América del Norte, mientras que las Microapuestas Híbridas/Auxiliares avanzan a una CAGR del 14,2% hasta 2031.
- Por demografía de usuarios, el grupo de edad de 25-34 años mantuvo una cuota del 58,10% del mercado de fantasy sports de América del Norte en 2025, mientras que el cohorte de 18-24 años se expande más rápidamente a una CAGR del 14,58%.
- Por geografía, Estados Unidos representó el 84,10% del valor de mercado de 2025 del mercado de fantasy sports de América del Norte, mientras que se proyecta que Canadá crezca a una CAGR del 14,05% a lo largo del horizonte de previsión liderado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión regulatoria a más del 90% de la población | +3.2% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Penetración de teléfonos inteligentes y 5G | +2.8% | América del Norte urbana | Corto plazo (≤ 2 años) |
| Crecimiento del calendario de las principales ligas | +2.1% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Personalización impulsada por IA | +1.9% | Adopción temprana en América del Norte | Mediano plazo (2-4 años) |
| Formatos de microapuestas de tipo 'pick-em' | +1.6% | Estados Unidos urbano, Canadá | Corto plazo (≤ 2 años) |
| Transmisión en streaming de paquetes Sunday-Ticket y NHL/MLB | +1.4% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión Regulatoria a más del 90% de la Población de América del Norte para 2027
La legalización a nivel estatal está acelerando los efectos de red que reducen el costo marginal de cumplimiento y desbloquean un inventario publicitario más amplio en canales de búsqueda y redes sociales. Los estados recién habilitados incrementan el valor de vida útil del cliente porque los operadores pueden estandarizar las características del producto en una base de usuarios contigua más amplia. Los módulos de cumplimiento unificados permiten a las plataformas líderes redirigir el gasto desde la verificación legal hacia marketing de alto rendimiento e I+D de productos. La tendencia también fomenta alianzas estratégicas con pasarelas de pago, reduciendo la fricción en el proceso de incorporación de nuevos usuarios. En conjunto, una mayor legalidad contribuye un impulso aditivo del 3,2% a la CAGR prevista a medida que las jurisdicciones rezagadas avanzan hacia marcos habilitadores.[2]Lexology, "Una Apuesta Segura: FanDuel y DraftKings están sofocando la competencia," lexology.com
La Penetración de Teléfonos Inteligentes y el 5G Impulsan el Tráfico Móvil de DFS
Las redes 5G ofrecen una latencia inferior a 20 milisegundos, lo que permite actualizaciones de propuestas de jugadores basadas en envío que eran impracticables con 4G. Los datos en tiempo real mejoran la optimización de alineaciones y refuerzan el ciclo de participación diaria. Los operadores reportan una ganancia del 40% en la duración promedio de sesión una vez que los usuarios migran a dispositivos compatibles con 5G. La tecnología también facilita el inicio de sesión biométrico y los retiros instantáneos, reduciendo el abandono en los puntos de mayor fricción. En paralelo, los fabricantes de dispositivos preinstalan widgets de apuestas deportivas, acortando el embudo entre el consumo de medios y la inscripción en fantasy sports. Estos cambios añaden colectivamente un 2,8% a la CAGR esperada en el mercado de fantasy sports de América del Norte.[3]Qualcomm Technologies, "Perspectivas de Juegos 5G," qualcomm.com
Crecimiento del Calendario de las Principales Ligas y Vínculos con Medios de Comunicación
Los calendarios ampliados de partidos de la NBA y la MLB inyectan más eventos aptos para fantasy sports, impulsando una mayor frecuencia de concursos. Los brazos mediáticos de las ligas están integrando solicitudes de concursos dentro de las transmisiones en vivo, convirtiendo a los espectadores pasivos en concursantes activos. FanDuel TV Extra, por ejemplo, ofrece más de 12 horas de programación integrada que canaliza a los espectadores directamente hacia los concursos mediante superposiciones interactivas. Estos vínculos mejoran la eficiencia de adquisición en un 20% en relación con la publicidad tradicional. También extienden la participación de los usuarios hacia las temporadas intermedias, suavizando la volatilidad de los ingresos.
La Personalización Impulsada por IA Incrementa la Duración de las Sesiones y el ARPU
Los modelos de aprendizaje automático procesan el historial del usuario para recomendar concursos, ofrecer ventas adicionales de datos premium y programar notificaciones automáticas en momentos de mayor receptividad. Los operadores que realizaron seguimiento de pilotos en 2024 registraron una mejora de 15 puntos en la retención tras seis meses, junto con un incremento del 12% en el ARPU. La personalización en tiempo real también reduce los tickets de soporte al cliente, ya que las alineaciones sugeridas disminuyen la carga cognitiva de los nuevos usuarios. Durante el juego en vivo, la IA ofrece indicaciones de microapuestas calibradas según la tolerancia al riesgo individual, elevando el volumen de apuestas durante el evento. A lo largo del horizonte de previsión, la personalización representa un impacto aditivo del 1,9% en la CAGR, especialmente a medida que se profundiza el uso por parte de la Generación Z.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación regulatoria estado por estado | -2.1% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Aumento del costo de adquisición de clientes (CAC) ante el gasto publicitario a escala de duopolio | -1.8% | América del Norte competitiva | Corto plazo (≤ 2 años) |
| Cumplimiento de KYC/AML y recargos de pago | -1.3% | América del Norte | Mediano plazo (2-4 años) |
| Migración de usuarios hacia apuestas deportivas directas | -1.1% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación Regulatoria Estado por Estado y Carga de Comisiones
Cada jurisdicción establece estructuras de comisiones únicas que oscilan entre 50.000 USD y hasta 600.000 USD por licencia, lo que obliga a los operadores a replicar los flujos de trabajo de cumplimiento. El mantenimiento de sistemas de reporte independientes eleva los costos fijos, limitando la capacidad de los operadores más pequeños para alcanzar escala. Las auditorías de inspección y las reinterpretaciones repentinas de normas ya han retirado a diez operadores de Massachusetts en 2024, evidenciando el riesgo normativo. El capital inmovilizado en requisitos de garantías y contingencias legales retrasa el lanzamiento de funciones, ralentizando el ritmo de innovación y reduciendo en un 2,1% la CAGR a largo plazo.
Aumento del CAC ante el Gasto Publicitario a Escala de Duopolio
DraftKings y FanDuel invirtieron conjuntamente más de 1.200 millones de USD en marketing en 2024. Su saturación de los canales de transmisión y redes sociales elevó el CAC promedio a 300-350 USD, frente a los 200-250 USD registrados en un período de 18 meses. Los operadores más pequeños tienen dificultades para generar reconocimiento de marca, lo que impulsa la consolidación, ya que los licenciatarios activos de Colorado pasaron de 26 a 13. Para mantener la rentabilidad, las plataformas deben extender la vida media del cliente en al menos cuatro meses o introducir niveles de suscripción de mayor margen. Este obstáculo de costos reduce la CAGR prevista en un 1,8%.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fantasy Sports:
Los Formatos Diarios Impulsan la Evolución del MercadoEl Fantasy Diario/Semanal y los Servicios Auxiliares capturaron el 60,55% de los ingresos de 2025, lo que subraya el cambio hacia experiencias de gratificación inmediata que se sincronizan con las alertas móviles y los feeds sociales. La CAGR del 13,82% del formato supera a los concursos de temporada completa, ya que los operadores integran propuestas de microapuestas dentro de las alineaciones, ampliando aún más el nivel de participación. La frecuencia de transacciones alinea las ganancias con los momentos mediáticos, permitiendo a las plataformas monetizar los picos de audiencia en vivo. Las altas tasas de llenado también mejoran la liquidez, lo que permite grupos de premios garantizados más grandes que atraen tanto a usuarios ocasionales como de alto volumen. Estas dinámicas consolidan el segmento diario como la piedra angular del mercado de fantasy sports de América del Norte.
Los formatos de temporada completa aún retienen a usuarios establecidos que valoran las ligas comunitarias y los ciclos de investigación más profundos. Sin embargo, las cohortes más jóvenes se inclinan hacia estructuras de pago dinámicas y ventanas de compromiso más cortas. Los operadores responden automatizando la asistencia en el draft, añadiendo desafíos semanales basados en efectivo y vendiendo de forma cruzada a los suscriptores de temporada completa en concursos diarios a mitad de año. La convergencia amplía el valor promedio por usuario, aunque incrementa el escrutinio de clasificación a medida que los organismos reguladores debaten la línea entre habilidad y azar.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo Deportivo:
Dominio del Fútbol Americano con Aceleración del HockeyEl Fútbol Americano generó el 58,25% de los ingresos de 2025 y se beneficia de una cadencia semanal compacta que impulsa una actividad de usuarios concentrada. La profundidad estadística y la omnipresencia cultural garantizan un posicionamiento de primer orden cada fin de semana de otoño. Los operadores aseguran la retención de usuarios mediante promociones cruzadas que llevan a los aficionados al fútbol americano hacia las pizarras de baloncesto o béisbol una vez que concluye el Super Bowl. El béisbol se mantiene estable gracias a su calendario casi diario, ofreciendo a los operadores de volumen múltiples inscripciones y un ARPU consistente. El baloncesto disfruta tanto de temporadas universitarias como profesionales, extendiendo la disponibilidad de concursos hasta la primavera.
El Hockey sobre Hielo es el subsegmento de mayor crecimiento con una CAGR del 14,38%, a medida que mejora el alcance del streaming y las audiencias canadienses más jóvenes adoptan los formatos diarios. Los operadores aprovechan los datos de turnos en tiempo real y el seguimiento de jugadores para desarrollar feeds de estadísticas premium que se equiparan a la profundidad del fútbol americano. El crecimiento en deportes de nicho como el golf, el fútbol y los eSports diversifica los ingresos, protegiendo a las plataformas de la dependencia excesiva de un único ciclo de liga. La expansión de BetVision de Genius Sports hacia el fútbol global subraya el conjunto de oportunidades más amplio más allá de las cuatro ligas principales de EE. UU.
Por Plataforma:
Supremacía Móvil con Persistencia del EscritorioLas aplicaciones móviles representaron una cuota del 76,05% en 2025 y se proyecta que crezcan a una CAGR del 13,9% hasta 2031. Las notificaciones automáticas, las ofertas basadas en ubicación y el inicio de sesión biométrico impulsan la conversión, mientras que la baja latencia del 5G soporta las apuestas sincronizadas durante la transmisión en vivo. Las API extraen video en directo sincronizado con los paneles de concurso, ayudando a los usuarios a gestionar sus alineaciones durante el juego. El intercambio social habilitado por cámara convierte los momentos destacados en activos de adquisición virales.
El escritorio mantiene un nicho para los usuarios intensivos en investigación y con múltiples alineaciones. El espacio en pantalla es adecuado para herramientas de optimización avanzadas y complementos de terceros. Las cohortes que alternan entre dispositivos generan un volumen total más alto, lo que lleva a los operadores a mantener la paridad entre plataformas. El diseño responsivo y el inicio de sesión único garantizan el cumplimiento a nivel estatal preservando la coherencia de la experiencia de usuario.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Modelo de Ingresos:
Dominio de la Comisión con Innovación HíbridaLos concursos de comisión por cuota de inscripción produjeron el 60,95% de la facturación de 2025, proporcionando a los operadores ganancias porcentuales predecibles que escalan con el tamaño del grupo. Los niveles de suscripción y analítica premium profundizan la monetización entre los usuarios avanzados, ofreciendo proyecciones avanzadas y datos de propiedad. Los grupos gratuitos con soporte publicitario impulsan la incorporación en la parte superior del embudo, que luego se convierten en inscripciones de pago mediante mecánicas de fidelización.
Las Microapuestas Híbridas/Auxiliares avanzan a una CAGR del 14,2%, superponiendo propuestas de jugadores en vivo sobre las estructuras de concurso existentes. Las indicaciones durante el juego aumentan la velocidad de las apuestas, desplazando los ingresos desde los picos previos al partido hacia flujos sostenidos durante el evento. Los pagos con blockchain reducen las comisiones de transacción por debajo del 2%, ampliando el margen en las microapuestas que originalmente eran antieconómicas con tarjetas. Los operadores observan una elasticidad favorable; el tamaño promedio de la apuesta disminuye, pero las ganancias en volumen elevan los ingresos brutos de juego.
Por Demografía de Usuarios:
Núcleo Millennial con Expansión de la Generación ZLos usuarios de entre 25 y 34 años generaron el 58,10% de las apuestas de 2025 y presentan el mayor valor de vida útil debido a sus ingresos disponibles y su profundo conocimiento deportivo. Se inclinan hacia concursos de mayor cuota de inscripción y suscripciones de datos premium. Las franjas de 35-44 y 45+ prefieren las ligas de temporada completa, mostrando mayor retención aunque menor frecuencia de concurso.
La Generación Z (18-24 años) es la cohorte de mayor crecimiento con una CAGR del 14,58%. Prefieren las propuestas de tipo pick-em, los feeds sociales y los retiros instantáneos a través de billeteras digitales. Las escaleras de fidelización gamificadas y los bonos de referidos resuenan con fuerza, aprovechando las redes de pares para el crecimiento orgánico. Los operadores localizan el contenido con gráficos de estilo meme y video de formato corto para satisfacer las expectativas de esta audiencia nativa móvil.
Análisis Geográfico
Mercado de Fantasy Sports de Estados Unidos
Estados Unidos representó el 84,10% del valor de 2025 y sigue siendo el ancla del mercado de fantasy sports de América del Norte. La legalización estado por estado permite a los operadores aprovechar estrategias de marketing contiguas, mientras que las asociaciones con la NFL, la NBA y la MLB aseguran fuentes de datos propietarias que mejoran la precisión de puntuación y la participación dentro de la aplicación. Las disparidades en las tasas impositivas fomentan el domicilio corporativo en jurisdicciones favorables, pero el acceso a la plataforma sigue siendo nacional a través de aplicaciones con geovalla.
Mercado de Fantasy Sports de Canadá
Canadá se acelera a una CAGR del 14,05% a medida que las provincias adoptan el modelo regulatorio de Ontario. Las mayores cargas fiscales llevan a los operadores a enfatizar herramientas premium y paquetes de suscripción para proteger el margen. La cobertura de la NHL ofrece resonancia cultural, mientras que las campañas transfronterizas aprovechan el valor de marca construido en Estados Unidos. La localización incluye interfaces en francés y opciones de pago con débito como primera opción para captar usuarios de Quebec y el Atlántico.
Mercado de Fantasy Sports de México
México se encuentra en una fase de desarrollo temprano. Las licencias de la SEGOB se centran en marcos de apuestas deportivas, dejando las clasificaciones de fantasy en ambigüedad. Los operadores que estudian su entrada deben integrar depósitos en efectivo en OXXO e interfaz de usuario en español, además de menús de concursos centrados en el fútbol. El potencial de crecimiento es significativo, aunque depende de reglas más claras y de un marketing localizado que eduque a los consumidores sobre los formatos basados en habilidades.
Panorama regulatorio
La regulación de los deportes de fantasía en América del Norte está principalmente liderada por jurisdicciones, ya que en Estados Unidos se rige mediante estatutos estatales y normas administrativas en lugar de un único regulador federal. Esta configuración crea un régimen de licencias y controles administrado por organismos como la New York State Gaming Commission (normas de Interactive Fantasy Sports) y la Mississippi Gaming Commission (Título 13, Parte 15), mientras que otros estados codifican sus marcos normativos mediante capítulos legislativos (por ejemplo, el Código de Iowa, Capítulo 99E, y el Código de Delaware, Título 29). Los operadores generalmente funcionan bajo registros o licencias específicos de cada estado, requisitos de control interno, revisiones técnicas independientes y auditorías periódicas de terceros, lo que afecta el diseño del producto, los informes y los mecanismos de concurso permitidos.
En Canadá, los deportes de fantasía se encuentran dentro de la estructura del Código Penal de Canadá, que prohíbe el juego a menos que se realice y gestione como un esquema de lotería provincial o territorial autorizado. Esto sitúa el acceso al mercado en los marcos de juego provinciales y territoriales y en su enfoque respecto de la concesión de licencias u operaciones en línea, con un énfasis en el cumplimiento que se extiende a KYC/AML, controles de juego responsable e integridad del procesamiento de pagos. En ambos países, la conclusión práctica es que los formatos de concurso, los pagos y el marketing se adaptan a definiciones locales que separan los concursos de fantasía basados en habilidad de las apuestas tipo juego de azar, y para cumplir con las expectativas técnicas y de auditoría exigidas por los reguladores.
Análisis de la cadena de valor
La cadena de valor comienza con los contenidos deportivos y las entradas de datos (calendarios de ligas, estadísticas oficiales y de terceros, y transmisiones en tiempo real), y luego pasa al desarrollo y operación de la plataforma (desarrollo de aplicaciones, motores de concursos, herramientas de riesgo y fraude, geolocalización, pagos y flujos de trabajo de KYC/AML). La distribución y la generación de demanda están mediadas en gran medida por socios de medios y streaming, afiliados y canales propios que pueden colocar avisos de inscripción a concursos junto al consumo de deportes en vivo, con el respaldo de la infraestructura en la nube y las funciones de atención al cliente necesarias para mantener un compromiso de alta frecuencia en dispositivos móviles.
Movimientos recientes también apuntan a una mayor integración vertical y a bucles más estrechos entre medios y juego dentro de la cadena. FanDuel amplió la distribución aguas abajo mediante una asociación comercial a largo plazo con Diamond Sports Group, que incluye el cambio de marca de 16 redes deportivas regionales a FanDuel Sports Network y la integración de productos digitales directos al consumidor (octubre de 2024), fortaleciendo el embudo desde la visualización hasta la inscripción en concursos. Por el lado de los operadores, la consolidación y la propiedad de plataformas están reconfigurando la dinámica de adquisición y negociación, incluida la adquisición por parte de Allwyn International AG de una participación mayoritaria del 62,3% en PrizePicks (enero de 2026), la fusión de FantasySpin y FastDraft para unificar las ofertas de fantasía diaria y best ball (mayo de 2026), y el lanzamiento por parte de DraftKings de DKeX dentro de su aplicación insignia para internalizar una infraestructura de estilo mercado de predicción (junio de 2026).
Panorama Competitivo
El mercado de fantasy sports de América del Norte exhibe un duopolio donde DraftKings y FanDuel controlan conjuntamente aproximadamente el 80% de la cuota. Ambas empresas cuentan con una sólida infraestructura de cumplimiento y capital de marca de primer movimiento, lo que les permite superar el gasto de los rivales en medios y asegurar datos exclusivos de las ligas. La adquisición de Simplebet por parte de DraftKings en 2024 fortaleció las microapuestas en vivo, mientras que la integración de FanDuel TV Extra por parte de FanDuel amplifica la canalización a través de múltiples medios. Las empresas también hacen lobby colectivamente a través de asociaciones comerciales, dando forma a estándares regulatorios favorables.[4]Mogin Law LLP, "Una Apuesta Segura: FanDuel y DraftKings están sofocando la competencia," moginlaw.com
Los competidores de nivel medio como PrizePicks y Underdog Sports apuntan a la Generación Z con formatos simplificados de tipo pick-em y alianzas con influenciadores. Se diferencian mediante concursos de bajas apuestas y una experiencia de usuario simplificada, aunque el aumento del CAC presiona la rentabilidad. Los operadores de nicho se centran en deportes individuales o estados únicos, utilizando alianzas locales para construir presencia de marca antes de expandirse.
Los proveedores de tecnología como White Hat Studios y Genius Sports monetizan datos, video y herramientas de contenido que impulsan tanto a los titulares como a los disruptores. Sus ofertas modulares reducen el tiempo de construcción para los nuevos participantes, pero profundizan la dependencia en infraestructura compartida, reforzando los costos de cambio. A medida que crece el escrutinio antimonopolio, los reguladores pueden revisar los términos de acceso a los datos, potencialmente abriendo espacio para proveedores alternativos.
Líderes de la Industria de Fantasy Sports de América del Norte
DraftKings Inc.
Flutter Entertainment plc (FanDuel)
Yahoo Inc. (Yahoo Fantasy)
Paramount Global (CBS Sports Digital)
ESPN Enterprises, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fantasy Sports de América del Norte
- DraftKings Inc.
- Flutter Entertainment plc (FanDuel)
- Yahoo Inc. (Yahoo Fantasy)
- Paramount Global (CBS Sports Digital)
- ESPN Enterprises, Inc.
- Underdog Sports, LLC
- Performance Predictions, Inc. (PrizePicks)
- Boom Shakalaka Inc.
- Monkey Knife Fight, LLC
- StatHero, Inc.
- Fantrax Systems, Inc.
- Sleeper Labs, Inc.
- OwnersBox Inc.
- SportsHub Games Network, Inc.
- Fleaflicker LLC
- RealTime Fantasy Sports, Inc.
- A2C Solutions Inc. (ThriveFantasy)
- Roto Sports, Inc. (RotoWire)
- Marzen Media LLC (FantasyPros)
- Sideline Software, Inc. (MyFantasyLeague)
- FanUp Inc.
- PredictionStrike Inc.
Lea el análisis de las empresas de fantasy sports de américa del norte

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco donde la elaboración de normas estatales y provinciales formaliza la concesión de licencias, la certificación y la tributación de maneras que permiten a los operadores estandarizar controles y características de producto en huellas comerciales de mayor tamaño. Un ejemplo concreto es Illinois, que implementa un marco integral de deportes de fantasía vigente a partir del 1 de julio de 2026, que incluye la concesión de licencias a operadores, la certificación por terceros y un impuesto del 15% sobre los ingresos brutos ajustados de juego. Esto respalda la demanda de herramientas de cumplimiento (certificación, auditoría, geolocalización, identidad y pagos) e impulsa a los operadores a perfeccionar la economía unitaria mediante herramientas premium de mayor margen y experiencias orientadas a la retención.
Otra área de oportunidad es la expansión de productos y canales vinculada a grandes momentos deportivos y a la identidad multiplataforma, donde la fantasía puede combinarse con medios y ecosistemas de apuestas adyacentes en lugar de depender únicamente de la adquisición pagada. La asociación de Yahoo Sports con FOX One para introducir juegos de fantasía de fútbol alineados con la Copa Mundial de la FIFA 2026 refleja la demanda de formatos específicos por deporte impulsados por eventos que amplían la participación más allá de las principales ligas de EE. UU., mientras que la vinculación de cuentas de DraftKings y ESPN (anunciada en marzo de 2026) refuerza el avance hacia cuentas unificadas y una personalización más profunda en las alineaciones de fantasía y el compromiso deportivo. Al mismo tiempo, la aplicación desigual de las normativas y sus interpretaciones sigue siendo una limitación, por lo que los operadores también están construyendo opcionalidad a través de vías regulatorias alternativas (incluidos modelos de estilo mercado de predicción) e invirtiendo en pilas tecnológicas que reducen la fricción de cumplimiento y los costos de pago al desplegar nuevos formatos de concurso.
Recent Industry Developments in Mercado de Fantasy Sports de América del Norte
- Julio de 2026: Carolina del Norte promulgó un presupuesto estatal el 7 de julio que reconoce la autoridad exclusiva de la CFTC sobre los mercados de predicción regulados a nivel federal y agrega un impuesto del 6% sobre sus ingresos netos por operaciones. Esto agudiza la distinción entre los productos de juego regulados a nivel estatal y las estructuras de mercado de predicción supervisadas a nivel federal, influyendo en cómo se canalizan y monetizan las ofertas tipo "pick-em" adyacentes a la fantasía y las de estilo bursátil.
- Junio de 2026: Illinois aprobó un presupuesto para el año fiscal 2027 que establece un marco de licencias para los operadores de deportes de fantasía y fija un impuesto del 15% sobre los ingresos brutos ajustados de juego. La medida aumenta los requisitos de cumplimiento e informes, y favorece a los operadores y proveedores que ya cuentan con controles escalables de auditoría, certificación, geolocalización y pagos en múltiples jurisdicciones.
- Agosto de 2024: ESPN Fantasy Football añadió nuevas funciones y contenido para la temporada 2024, ampliando las herramientas dentro de la aplicación y los mecanismos de compromiso en torno al deporte de fantasía más grande de Estados Unidos. Estas mejoras de plataforma refuerzan cómo las marcas de medios establecidas utilizan cambios de producto para retener usuarios y defender su cuota de mercado mientras los formatos de DFS pagos e híbridos compiten por la atención en dispositivos móviles.


Mercado de Fantasy Sports de América del Norte Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los deportes de fantasía de pago y gratuitos en América del Norte, donde los usuarios crean alineaciones, se unen a concursos y generan ingresos mediante tarifas de inscripción, suscripciones y publicidad en plataformas móviles y web.
Exclusiones de alcance: Excluimos las ligas privadas fuera de línea sin captura de ingresos por parte de la plataforma y cualquier volumen de apuestas deportivas con dinero real que no esté vinculado a la monetización de concursos de fantasía.
Descripción general de la segmentación
- Por Tipo de Fantasy Sports
- Temporada Tradicional Completa
- Fantasy Diario/Semanal y Servicios Auxiliares
- Por Tipo Deportivo
- Fútbol Americano
- Béisbol
- Baloncesto
- Hockey sobre Hielo
- Otros Deportes (Golf, Fútbol, eSports)
- Por Plataforma
- Aplicación Móvil
- Web/Escritorio
- Por Modelo de Ingresos
- Concursos de Comisión por Cuota de Inscripción
- Herramientas de Suscripción/Premium
- Juego Gratuito con Soporte Publicitario
- Microapuestas Híbridas/Auxiliares
- Por Demografía de Usuarios
- Edad 18-24
- Edad 25-34
- Edad 35-44
- Edad 45+
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una visión clara de la base de jugadores direccionable y las vías de monetización que aparecen en datos públicos. Nos basamos en fuentes de acceso libre como los informes de participación de la Fantasy Sports and Gaming Association, las bases demográficas del Censo de EE. UU., estadísticas nacionales de telecomunicaciones y banda ancha (como los resúmenes de la FCC), y rastreadores legales o regulatorios a nivel estatal que indican dónde pueden escalar los concursos pagos.
Para vincular la demanda con los ingresos, también revisamos presentaciones públicas de empresas e informes para inversionistas de propietarios de plataformas cotizadas en bolsa, junto con cobertura de prensa confiable sobre formatos de concurso, asociaciones con medios e intensidad promocional. Cuando estuvieron disponibles, se utilizaron una suscripción de pago a datos financieros e inteligencia corporativa y una suscripción de pago a noticias y datos financieros para estandarizar las líneas de ingresos informadas y su temporalidad. Estas fuentes no son exhaustivas, y se utilizaron muchas otras referencias públicas para aclarar definiciones, validar supuestos y cerrar brechas de datos más pequeñas.
Entrevistas primarias y encuestas
El trabajo primario se centró en cómo las plataformas convierten la participación en ingresos, ya que las tasas de comisión sobre las tarifas de inscripción, las estructuras de pago y el precio de las herramientas premium pueden modificar el valor final del mercado. Hablamos con operadores, socios de medios y afiliados, asesores de pagos o cumplimiento, y jugadores de fantasía experimentados en EE. UU., Canadá y México para confirmar los rangos típicos de ARPU, los ciclos promocionales y cómo los cambios de reglas afectan la actividad de concursos pagos.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 15% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 15% | Gerentes: 51% |
Dimensionamiento y previsión del mercado
El dimensionamiento central utiliza una construcción de la demanda de tipo descendente, donde los niveles de participación se convierten en ingresos utilizando tasas de monetización que se ajustan a la forma en que se consumen los deportes de fantasía en América del Norte. En la práctica, el modelo vincula los usuarios activos con la penetración de concursos pagos, las tarifas de inscripción promedio, la comisión del operador y la proporción de ingresos provenientes de suscripciones o publicidad, que luego se alinean con la combinación de plataformas (móvil frente a web) y la estacionalidad deportiva.
Luego corroboramos los totales con verificaciones ascendentes selectivas, principalmente mediante muestras de ARPU multiplicadas por conteos estimados de usuarios activos y una consolidación de señales de ingresos públicamente visibles de las plataformas más grandes, seguido de ajustes en los casos donde la cobertura de empresas privadas es escasa. Los insumos más importantes incluyen la tendencia de la base de jugadores activos, la proporción de usuarios que juegan formatos diarios frente al juego tradicional de temporada completa, la tarifa de inscripción y la frecuencia de concursos típicas, los rangos de tasas de comisión por tipo de concurso, y el ritmo de adopción de herramientas premium. Las previsiones se elaboraron mediante análisis de escenarios en torno al ritmo regulatorio, la intensidad de marketing y el tiempo de compromiso, y los supuestos se finalizaron tras conciliarlos con los comentarios de expertos obtenidos en las entrevistas primarias.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como los puntos de referencia de participación, las combinaciones de ingresos de plataformas divulgadas y los cambios en la disponibilidad legal por jurisdicción, y luego cualquier valor atípico se rastrea hasta el factor específico que causó el salto. Si la varianza es inusualmente alta para un país o un modelo de ingresos, revisamos nuevamente la lógica de los insumos y volvemos a contactar a las fuentes para confirmar si el cambio es real o está relacionado con la temporalidad.
Cada estudio pasa por múltiples revisiones de analistas antes de su aprobación final, de modo que los supuestos, las conversiones y el tratamiento de divisas sean coherentes en toda la serie temporal. Los informes se actualizan anualmente, con actualizaciones provisionales activadas por eventos significativos, como cambios regulatorios importantes, grandes lanzamientos de productos o cambios visibles en la intensidad promocional. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible.
Tamaño del mercado norteamericano de deportes de fantasía de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los deportes de fantasía pueden variar porque los distintos equipos utilizan diferentes temporalidades, lógicas de precios e incluso definiciones distintas de lo que cuentan como ingresos de fantasía. Pequeñas diferencias en la temporalidad del tipo de cambio, si la comisión sobre las tarifas de inscripción se calcula en bruto y cómo se tratan las promociones pueden desplazar el total en una cantidad notable.
En nuestra construcción, los principales factores de discrepancia suelen ser cómo se conforma el ARPU (frecuencia de tarifas de inscripción y comportamiento de comisión durante los meses de mayor actividad deportiva), si las herramientas de suscripción y el juego con soporte publicitario se contabilizan de manera coherente, y cómo se combinan los totales por país entre EE. UU., Canadá y México. El modelo también es sensible al ritmo de actualización cuando una nueva temporada modifica los volúmenes de concursos, y esos puntos de actualización pueden cambiar el último año más que la TCAC a largo plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13,09 mil millones de USD (2025) | |
| Publicación especializada A | 11,70 mil millones de USD (2023) | Utiliza un año base anterior y generalmente informa un alcance de ingresos más restringido, lo que puede subestimar las herramientas premium y los formatos con soporte publicitario cuando el enfoque se mantiene en la actividad de concursos pagos. |
| Informe sectorial B | 21,46 mil millones de USD (2028) | La cifra proyectada a futuro es más sensible a una progresión optimista del ARPU y a supuestos de legalización más rápidos, con menor visibilidad sobre cómo se normalizan la temporalidad del tipo de cambio y los períodos de alta intensidad promocional. |
La dispersión se explica principalmente por la frecuencia con la que se actualizan los insumos y por cómo se traduce la economía de las tarifas de inscripción en ingresos anuales, razón por la cual la cadencia de las actualizaciones de supuestos y las verificaciones de temporalidad del tipo de cambio están integradas en el flujo de trabajo utilizado por Mordor Intelligence. Cuando se aplican las mismas reglas de alcance y los mismos pasos de fijación de precios año tras año, la estimación se vuelve más fácil de rastrear hasta la participación, la actividad de concursos y los factores de monetización que pueden repetirse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fantasy sports de América del Norte en 2026?
El mercado se sitúa en 14,77 mil millones de USD en 2026 y se prevé que alcance 27,01 mil millones de USD en 2031.
¿Qué tipo de fantasy sports crece más rápido?
El Fantasy Diario/Semanal y los Servicios Auxiliares se expanden a una CAGR del 13,82%, superando a los formatos de temporada completa.
¿Por qué están aumentando los costos de adquisición de clientes?
Un gasto de marketing del duopolio que supera los 1.200 millones de USD anuales ha elevado el CAC promedio a 300-350 USD por usuario.
¿Qué plataforma concentra la mayor parte de la actividad de usuarios?
Las aplicaciones móviles representan el 76,05% del uso en 2025 y se proyecta que crezcan a una CAGR del 13,9%.
¿Qué área geográfica presenta la mayor tasa de crecimiento?
Se prevé que Canadá se expanda a una CAGR del 14,05% hasta 2031, impulsada por la apertura regulatoria provincial.
¿Cómo influirán las microapuestas en los modelos de ingresos?
Las microapuestas híbridas crecen a una CAGR del 14,2%, añadiendo apuestas en vivo de bajo valor que profundizan el ARPU sin canibalizar las cuotas de inscripción.
Última actualización de la página el:



