
Tamanho e Participação do Mercado de Fantasy Sports da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
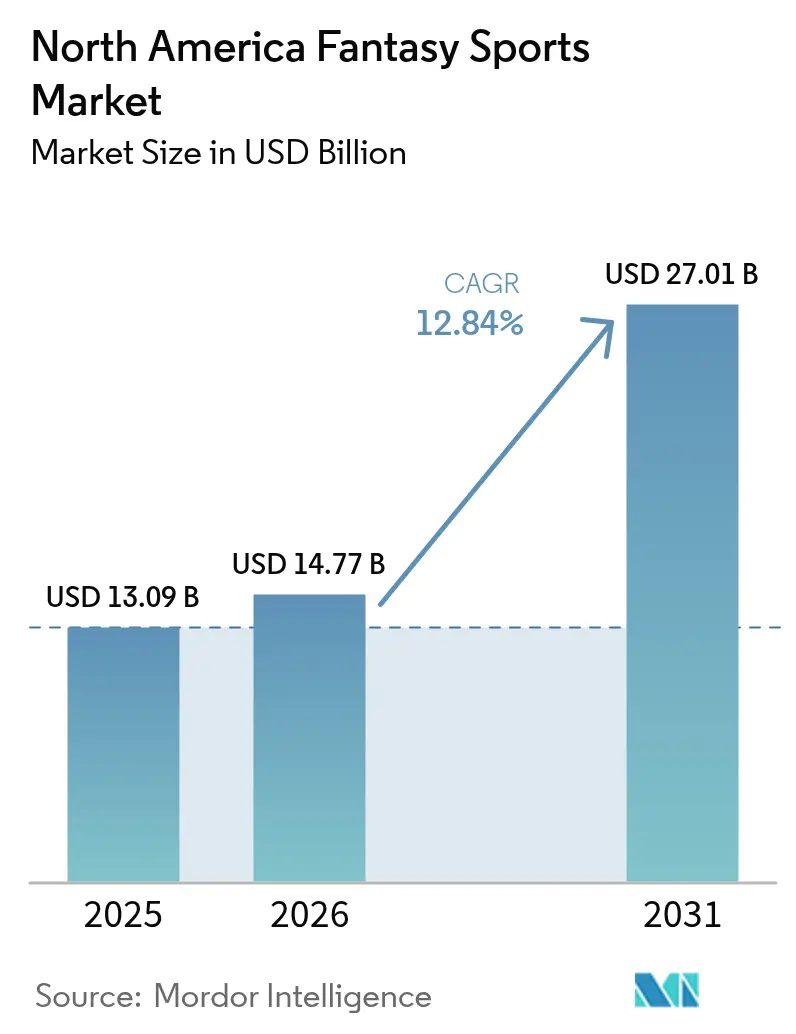
| Tamanho do mercado no ano base (2025) | 13.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 14.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.01 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.84 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fantasy Sports da América do Norte pela Mordor Intelligence
O tamanho do mercado de fantasy sports da América do Norte foi avaliado em USD 13,09 bilhões em 2025 e estima-se que cresça de USD 14,77 bilhões em 2026 para atingir USD 27,01 bilhões até 2031, a um CAGR de 12,84% durante o período de previsão (2026-2031). O momentum do mercado está enraizado na liberalização regulatória que agora cobre mais de 90% da população, no uso móvel habilitado por 5G que aumenta a duração das sessões, e em produtos híbridos que mesclam concursos baseados em habilidade com apostas em tempo real.[1]Equipe de Imprensa da FanDuel, "A FanDuel TV lança novo canal FAST 'FanDuel TV Extra'," press.fanduel.com Formatos ancilares emergentes, intenso marketing do duopólio e crescente participação da Geração Z continuam a expandir a demanda total endereçável ao mesmo tempo em que comprimem as margens dos operadores menores. Os operadores estão investindo em personalização orientada por IA, pagamentos em blockchain e parcerias com meios de comunicação para ampliar as vias de monetização e reduzir a pressão sobre o custo de aquisição de clientes. A clareza regulatória também está incentivando alianças com ligas e emissoras, permitindo feeds de dados unificados que intensificam o engajamento no jogo.
Principais Conclusões do Relatório
- Por tipo de fantasy sports, Fantasy Diário/Semanal e Ancilares detiveram 60,55% da receita de 2025 do mercado de fantasy sports da América do Norte, enquanto a mesma categoria deve se expandir a um CAGR de 13,82% até 2031.
- Por tipo esportivo, o Futebol Americano comandou 58,25% do valor de 2025 do mercado de fantasy sports da América do Norte; o Hóquei no Gelo está previsto para registrar a ascensão mais rápida a um CAGR de 14,38% até 2031.
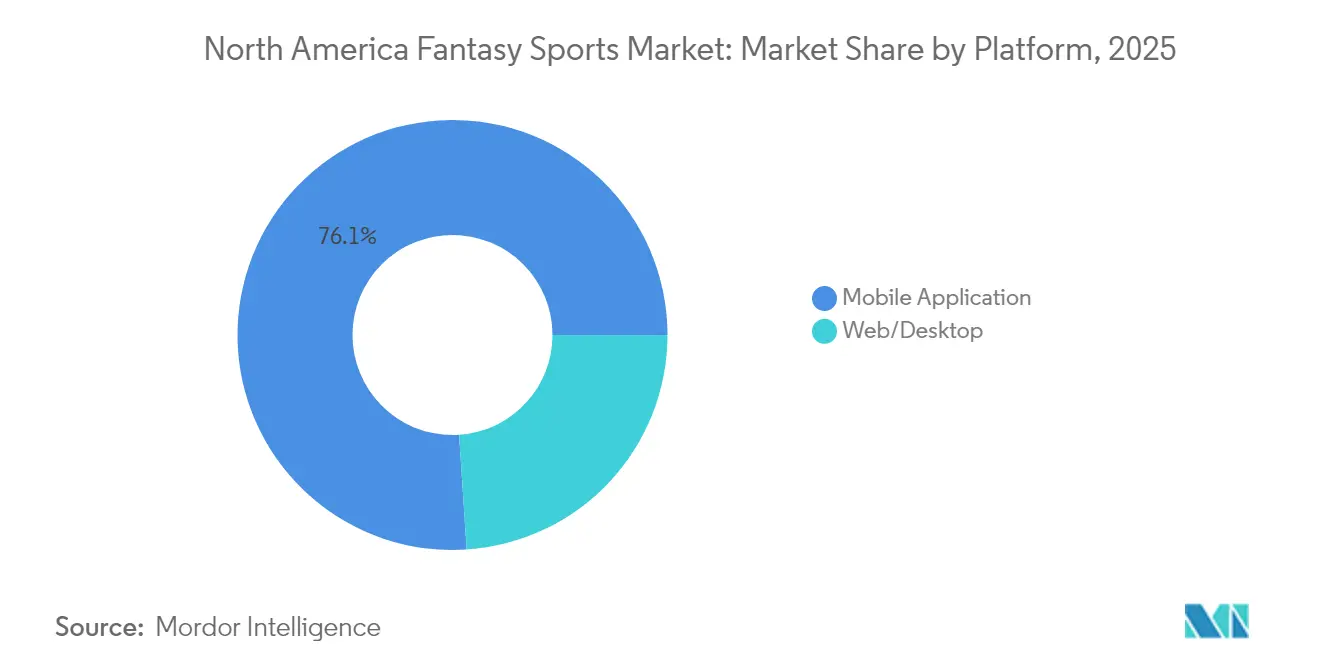
- Por plataforma, os aplicativos móveis responderam por 76,05% da atividade dos usuários em 2025 do mercado de fantasy sports da América do Norte, e também lideraram o crescimento futuro com um CAGR de 13,9%.
- Por modelo de receita, os concursos de taxa de entrada geraram 60,95% do faturamento de 2025 do mercado de fantasy sports da América do Norte, enquanto as Micro-Apostas Híbridas/Ancilares avançam a um CAGR de 14,2% até 2031.
- Por perfil demográfico do usuário, a faixa etária de 25 a 34 anos deteve 58,10% de participação do mercado de fantasy sports da América do Norte em 2025, enquanto a coorte de 18 a 24 anos está se expandindo mais rapidamente a um CAGR de 14,58%.
- Por geografia, os Estados Unidos representaram 84,10% do valor de mercado de 2025 do mercado de fantasy sports da América do Norte, enquanto o Canadá está projetado para crescer a um CAGR de 14,05% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão regulatória para >90% da população | +3.2% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Penetração de smartphones e 5G | +2.8% | América do Norte urbana | Curto prazo (≤ 2 anos) |
| Crescimento do calendário das grandes ligas | +2.1% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Personalização orientada por IA | +1.9% | Adoção antecipada na América do Norte | Médio prazo (2-4 anos) |
| Formatos de micro-apostas "pick-em" | +1.6% | Estados Unidos urbanos, Canadá | Curto prazo (≤ 2 anos) |
| Transmissão dos pacotes Sunday-Ticket e NHL/MLB | +1.4% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Regulatória para >90% da População da América do Norte até 2027
A legalização em nível estadual está acelerando os efeitos de rede que reduzem o custo marginal de conformidade e desbloqueiam um inventário de anúncios mais amplo em canais de busca e redes sociais. Os estados recém-habilitados aumentam o valor vitalício porque os operadores podem padronizar os recursos do produto em uma base de usuários contígua maior. Os módulos de conformidade unificados permitem que as plataformas líderes redirecionem gastos de revisão jurídica para marketing de alto rendimento e P&D de produtos. A tendência também incentiva parcerias estratégicas com gateways de pagamento, reduzindo o atrito no processo de integração de novos usuários. Em conjunto, a legalidade mais ampla contribui com um incremento aditivo de 3,2% ao CAGR previsto à medida que as jurisdições ainda resistentes caminham em direção a estruturas habilitadoras.[2]Lexology, "Uma Aposta Segura: FanDuel e DraftKings Estão Sufocando a Concorrência," lexology.com
A Penetração de Smartphones e 5G Impulsiona o Tráfego Móvel de DFS
As redes 5G trazem latência inferior a 20 milissegundos, habilitando atualizações de props de jogadores via notificações push que eram impraticáveis no 4G. Os dados em tempo real melhoram a otimização da escalação e reforçam o ciclo de engajamento diário. Os operadores relatam um ganho de 40% no tempo médio de sessão assim que os usuários migram para dispositivos compatíveis com 5G. A tecnologia também facilita o login biométrico e os saques instantâneos, reduzindo o abandono nos principais pontos de atrito. Em paralelo, os fabricantes de dispositivos pré-instalam widgets de apostas esportivas, encurtando o funil entre o consumo de mídia e a inscrição em concursos de fantasy. Essas mudanças coletivamente adicionam 2,8% ao CAGR esperado em todo o mercado de fantasy sports da América do Norte.[3]Qualcomm Technologies, "Perspectivas de Jogos em 5G," qualcomm.com
Crescimento do Calendário das Grandes Ligas e Vínculos com Múltiplas Mídias
Os calendários expandidos de jogos da NBA e da MLB injetam mais eventos elegíveis para fantasy, impulsionando maior frequência de concursos. Os braços de mídia pertencentes às ligas estão incorporando prompts de concursos dentro de transmissões ao vivo, convertendo espectadores passivos em participantes ativos. O FanDuel TV Extra, por exemplo, oferece mais de 12 horas de programação integrada que direciona os espectadores diretamente para os concursos por meio de sobreposições clicáveis. Esses vínculos melhoram a eficiência de aquisição em 20% em relação à publicidade tradicional. Eles também estendem o engajamento dos usuários para os períodos intermediários das temporadas, suavizando a volatilidade da receita.
A Personalização Orientada por IA Aumenta a Duração das Sessões e o ARPU
Os modelos de aprendizado de máquina processam o histórico do usuário para recomendar concursos, realizar upsell de dados premium e programar notificações push no momento de maior receptividade. Os operadores que acompanharam os pilotos de 2024 observaram uma melhora de 15 pontos percentuais na retenção após seis meses, além de um aumento de 12% no ARPU. A personalização em tempo real também reduz os chamados ao suporte ao cliente, pois as escalações sugeridas diminuem a carga cognitiva de novos usuários. Durante o jogo ao vivo, a IA oferece prompts de micro-apostas calibrados para a tolerância ao risco individual, elevando o volume de apostas no jogo. Ao longo do horizonte de previsão, a personalização representa um impacto aditivo de 1,9% no CAGR, especialmente à medida que o uso pela Geração Z se aprofunda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação regulatória estado a estado | -2.1% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Aumento do CAC em meio a gastos publicitários em escala de duopólio | -1.8% | América do Norte competitiva | Curto prazo (≤ 2 anos) |
| Conformidade com KYC/AML e sobretaxas de pagamento | -1.3% | América do Norte | Médio prazo (2-4 anos) |
| Migração de usuários para apostas esportivas diretas | -1.1% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação Regulatória Estado a Estado e Encargo de Taxas
Cada jurisdição estabelece estruturas de taxas únicas, variando de USD 50.000 a USD 600.000 por licença, forçando os operadores a replicar os fluxos de trabalho de conformidade. A manutenção de sistemas de relatórios separados eleva os custos fixos, limitando a capacidade dos operadores menores de alcançar escala. Auditorias pontuais e reinterpretações repentinas de regras já removeram dez operadores de Massachusetts em 2024, evidenciando o risco de exposição negativa. O capital imobilizado em requisitos de fiança e contingências jurídicas atrasa o lançamento de funcionalidades, desacelerando o ritmo de inovação e reduzindo em 2,1% o CAGR de longo prazo.
Aumento do CAC em Meio a Gastos Publicitários em Escala de Duopólio
DraftKings e FanDuel coletivamente gastaram mais de USD 1,2 bilhão em marketing em 2024. A saturação dos canais de transmissão e redes sociais elevou o CAC médio para USD 300–350, ante USD 200–250 em um intervalo de 18 meses. Os operadores menores têm dificuldade em gerar reconhecimento de marca, impulsionando a consolidação, já que os licenciados ativos do Colorado caíram de 26 para 13. Para manter a rentabilidade, as plataformas precisam estender a vida útil média do cliente em pelo menos quatro meses ou introduzir categorias de assinatura com margens mais elevadas. Esse obstáculo de custo reduz o CAGR previsto em 1,8%.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fantasy Sports:
Os Formatos Diários Impulsionam a Evolução do MercadoFantasy Diário/Semanal e Ancilares capturaram 60,55% da receita de 2025, ressaltando a mudança para experiências de gratificação imediata que se sincronizam com alertas móveis e feeds sociais. O CAGR de 13,82% do formato supera os concursos de temporada longa à medida que os operadores incorporam props de micro-apostas dentro das escalações, ampliando ainda mais o engajamento. A frequência das transações alinha os ganhos com os momentos de mídia, permitindo que as plataformas monetizem os picos de audiência ao vivo. As altas taxas de preenchimento também melhoram a liquidez, sustentando pools de prêmios garantidos maiores que atraem tanto usuários casuais quanto de alto volume. Essas dinâmicas consolidam o segmento diário como a pedra angular do mercado de fantasy sports da América do Norte.
Os formatos de temporada longa ainda retêm usuários legados que valorizam as ligas comunitárias e os ciclos de pesquisa mais aprofundados. No entanto, as coortes mais jovens gravitam em direção a estruturas de pagamento dinâmicas e janelas de comprometimento menores. Os operadores respondem automatizando a assistência no draft, adicionando desafios semanais em dinheiro e realizando venda cruzada de assinantes de temporada longa para concursos diários no meio do ano. A convergência amplia o valor médio por usuário, embora aumente o escrutínio de classificação à medida que os órgãos reguladores debatem a fronteira entre habilidade e sorte.


Por Tipo Esportivo:
Dominância do Futebol Americano com Aceleração do HóqueiO Futebol Americano entregou 58,25% da receita de 2025 e se beneficia de uma cadência semanal compacta que impulsiona a atividade concentrada dos usuários. A profundidade estatística e a ubiquidade cultural garantem posicionamento de destaque em todos os fins de semana de outono. Os operadores garantem a retenção de usuários por meio de promoções cruzadas que direcionam os participantes de futebol americano para escalações de basquete ou beisebol após o término do Super Bowl. O beisebol permanece estável devido ao seu calendário quase diário, oferecendo aos traders de volume múltiplas entradas e ARPU consistente. O basquete desfruta tanto das temporadas universitária quanto profissional, estendendo a disponibilidade de concursos até a primavera.
O Hóquei no Gelo é o subsegmento de crescimento mais rápido com um CAGR de 14,38%, à medida que o alcance do streaming melhora e os públicos canadenses mais jovens adotam os formatos diários. Os operadores aproveitam dados de turno em tempo real e rastreamento de jogadores para desenvolver feeds de estatísticas premium que espelham a profundidade do futebol americano. O crescimento em esportes de nicho como golfe, futebol e eSports diversifica a receita, protegendo as plataformas da dependência excessiva de um único ciclo de liga. A expansão do BetVision da Genius Sports para o futebol global ressalta o conjunto de oportunidades mais amplo além das quatro principais ligas dos EUA.
Por Plataforma:
Supremacia Móvel com Persistência do DesktopOs aplicativos móveis comandaram uma participação de 76,05% em 2025 e estão projetados para crescer a um CAGR de 13,9% até 2031. Notificações push, ofertas baseadas em localização e login biométrico impulsionam a conversão, enquanto a baixa latência do 5G suporta apostas sincronizadas durante a transmissão ao vivo. As APIs extraem vídeo ao vivo sincronizado com os painéis de concursos, ajudando os usuários a gerenciar as escalações durante o jogo. O compartilhamento social habilitado pela câmera transforma os melhores momentos em ativos de aquisição viral.
O desktop mantém um nicho para usuários intensivos em pesquisa e com múltiplas escalações. O espaço de tela é adequado para ferramentas avançadas de otimização e plug-ins de terceiros. As coortes que alternam entre dispositivos geram um volume total maior, levando os operadores a manter a paridade entre plataformas. O design responsivo e o login único garantem a conformidade em nível estadual, preservando a consistência da experiência do usuário.
Por Modelo de Receita:
Dominância da Taxa de Entrada com Inovação HíbridaOs concursos de taxa de entrada produziram 60,95% do faturamento de 2025, proporcionando aos operadores ganhos percentuais previsíveis que escalam com o tamanho do pool. As categorias de assinatura e análises premium aprofundam a monetização entre os usuários mais ativos, oferecendo projeções avançadas e dados de propriedade. Os pools gratuitos com suporte de anúncios impulsionam o topo do funil, convertendo-se posteriormente em entradas pagas por meio de mecânicas de fidelidade.
As Micro-Apostas Híbridas/Ancilares avançam a um CAGR de 14,2%, adicionando props de jogadores ao vivo sobre as estruturas de concursos existentes. Os prompts no jogo aumentam a velocidade das apostas, deslocando a receita dos picos pré-partida para fluxos sustentados durante os eventos. Os pagamentos em blockchain reduzem as taxas de transação para abaixo de 2%, ampliando a margem em micro-apostas que originalmente eram antieconômicas nos trilhos de cartão. Os operadores observam uma elasticidade favorável; o tamanho médio do bilhete cai, mas os ganhos de volume elevam a receita bruta de jogos.
Por Perfil Demográfico do Usuário:
Núcleo Millennial com Expansão da Geração ZOs usuários com idade entre 25 e 34 anos geraram 58,10% das apostas de 2025 e apresentam o maior valor vitalício devido à renda disponível e ao profundo conhecimento esportivo. Eles gravitam em direção a concursos com entradas mais elevadas e assinaturas de dados premium. As faixas de 35-44 e 45+ preferem as ligas de temporada longa, mostrando maior retenção, porém menor frequência de concursos.
A Geração Z (18-24) é a coorte de crescimento mais rápido com um CAGR de 14,58%. Eles preferem props de pick-em, feeds sociais e saques instantâneos via carteiras digitais. Programas de fidelidade gamificados e bônus de indicação têm forte ressonância, aproveitando as redes de pares para crescimento orgânico. Os operadores localizam o conteúdo com gráficos no estilo meme e vídeos de formato curto para atender às expectativas deste público nativo do ambiente móvel.
Análise Geográfica
Mercado de Fantasy Sports dos Estados Unidos
Os Estados Unidos responderam por 84,10% do valor de 2025 e continuam sendo a âncora do mercado de fantasy sports da América do Norte. A legalização estado por estado permite que os operadores aproveitem o marketing contíguo, enquanto as parcerias com a NFL, a NBA e a MLB garantem feeds de dados proprietários que aumentam a precisão da pontuação e o engajamento no aplicativo. As disparidades nas alíquotas de impostos incentivam o domicílio corporativo em jurisdições favoráveis, mas o acesso à plataforma permanece disponível em todo o país por meio de aplicativos com geofencing.
Mercado de Fantasy Sports do Canadá
O Canadá está acelerando a um CAGR de 14,05% à medida que as províncias adotam o modelo regulatório de Ontário. Cargas tributárias mais elevadas levam os operadores a enfatizar ferramentas premium e pacotes de assinatura para proteger as margens. A cobertura da NHL oferece ressonância cultural, enquanto campanhas transfronteiriças aproveitam o valor de marca construído nos Estados Unidos. A localização inclui interfaces em língua francesa e opções de pagamento com débito como primeira escolha para capturar usuários do Quebec e do Atlântico.
Mercado de Fantasy Sports do México
O México está em uma fase inicial de desenvolvimento. O licenciamento da SEGOB concentra-se em estruturas de casas de apostas esportivas, deixando as classificações de fantasy em situação ambígua. Os operadores que estudam a entrada no mercado devem integrar depósitos em dinheiro via OXXO e interface em espanhol, além de menus de competições com foco no futebol. O potencial de crescimento é significativo, porém dependente de regras mais claras e de um marketing localizado que eduque os consumidores sobre os formatos baseados em habilidade.
Panorama regulatório
A regulamentação dos esportes de fantasia na América do Norte é liderada principalmente pelas jurisdições, sendo que os Estados Unidos são regidos por estatutos estaduais e regras administrativas, em vez de um único regulador federal. Essa configuração cria um regime de licenciamento e controles administrado por órgãos como a New York State Gaming Commission (regras de Interactive Fantasy Sports) e a Mississippi Gaming Commission (Title 13, Part 15), enquanto outros estados codificam suas estruturas por meio de capítulos legislativos (por exemplo, Iowa Code Chapter 99E e Delaware Code Title 29). Os operadores normalmente atuam sob registros ou licenças específicos de cada estado, requisitos de controle interno, revisões técnicas independentes e auditorias periódicas de terceiros, o que afeta o design do produto, os relatórios e a mecânica de disputas permitida.
No Canadá, os esportes de fantasia se encaixam na estrutura do Criminal Code of Canada, que proíbe o jogo de azar, exceto quando conduzido e gerido como um esquema de loteria provincial ou territorial autorizado. Isso coloca o acesso ao mercado sob as estruturas de jogos provinciais e territoriais e sua abordagem em relação ao licenciamento ou operações online, com ênfase de conformidade que se estende a KYC/AML, controles de jogo responsável e integridade do processamento de pagamentos. Em ambos os países, a conclusão prática é que os formatos de disputas, pagamentos e marketing são adaptados às definições locais que separam as disputas de fantasia baseadas em habilidade das apostas do tipo jogo de azar, e para atender às expectativas técnicas e de auditoria estabelecidas pelos reguladores.
Análise da cadeia de valor
A cadeia de valor começa com o conteúdo esportivo e as entradas de dados (calendários das ligas, estatísticas oficiais e de terceiros e feeds em tempo real), passando depois para o desenvolvimento e as operações da plataforma (desenvolvimento de aplicativos, motores de disputas, ferramentas de risco e fraude, geolocalização, pagamentos e fluxos de trabalho de KYC/AML). A distribuição e a criação de demanda são amplamente mediadas por parceiros de mídia e streaming, afiliados e canais próprios que podem posicionar chamadas de entrada em disputas ao lado do consumo esportivo em tempo real, apoiadas por infraestrutura em nuvem e funções de suporte ao cliente necessárias para sustentar o engajamento de alta frequência no celular.
Movimentos recentes também apontam para uma integração vertical crescente e laços mais estreitos entre mídia e jogo na cadeia. A FanDuel expandiu a distribuição downstream por meio de uma parceria comercial de longo prazo com a Diamond Sports Group, incluindo o rebranding de 16 redes esportivas regionais para FanDuel Sports Network e a integração de produtos digitais diretos ao consumidor (outubro de 2024), fortalecendo o funil da visualização até a entrada em disputas. Do lado dos operadores, a consolidação e a propriedade de plataformas estão remodelando a dinâmica de aquisição e negociação, incluindo a aquisição pela Allwyn International AG de uma participação majoritária de 62,3% na PrizePicks (janeiro de 2026), a fusão entre FantasySpin e FastDraft para unificar as ofertas de fantasy diário e best ball (maio de 2026), e o lançamento pela DraftKings do DKeX dentro de seu aplicativo principal para internalizar infraestrutura no estilo de mercado de previsões (junho de 2026).
Cenário Competitivo
O mercado de fantasy sports da América do Norte exibe um duopólio em que DraftKings e FanDuel controlam conjuntamente uma participação de aproximadamente 80%. Ambas as empresas possuem robusta infraestrutura de conformidade e capital de marca de pioneirismo, permitindo-lhes superar os concorrentes em mídia e garantir dados exclusivos das ligas. A aquisição do Simplebet pela DraftKings em 2024 reforçou as micro-apostas durante o jogo, enquanto a integração do FanDuel TV Extra pela FanDuel amplifica o direcionamento por múltiplas mídias. As empresas também fazem lobby coletivamente por meio de associações comerciais, moldando padrões regulatórios favoráveis.[4]Mogin Law LLP, "Uma Aposta Segura: FanDuel e DraftKings Estão Sufocando a Concorrência," moginlaw.com
Concorrentes de médio porte como PrizePicks e Underdog Sports têm como alvo a Geração Z com formatos simplificados de pick-em e alianças com influenciadores. Eles se diferenciam por meio de concursos de baixo valor e experiência de usuário simplificada, embora o aumento do CAC pressione a rentabilidade. Os operadores de nicho focam em esportes individuais ou estados únicos, usando parcerias locais para construir presença de marca antes de expandir.
Fornecedores de tecnologia como White Hat Studios e Genius Sports monetizam dados, vídeo e ferramentas de conteúdo que impulsionam tanto os incumbentes quanto os disruptores. Suas ofertas modulares reduzem o tempo de desenvolvimento para novos entrantes, mas aprofundam a dependência em infraestrutura compartilhada, reforçando os custos de migração. À medida que o escrutínio antitruste cresce, os reguladores podem revisitar os termos de acesso a dados, potencialmente abrindo espaço para provedores alternativos.
Líderes do Setor de Fantasy Sports da América do Norte
DraftKings Inc.
Flutter Entertainment plc (FanDuel)
Yahoo Inc. (Yahoo Fantasy)
Paramount Global (CBS Sports Digital)
ESPN Enterprises, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fantasy Sports da América do Norte
- DraftKings Inc.
- Flutter Entertainment plc (FanDuel)
- Yahoo Inc. (Yahoo Fantasy)
- Paramount Global (CBS Sports Digital)
- ESPN Enterprises, Inc.
- Underdog Sports, LLC
- Performance Predictions, Inc. (PrizePicks)
- Boom Shakalaka Inc.
- Monkey Knife Fight, LLC
- StatHero, Inc.
- Fantrax Systems, Inc.
- Sleeper Labs, Inc.
- OwnersBox Inc.
- SportsHub Games Network, Inc.
- Fleaflicker LLC
- RealTime Fantasy Sports, Inc.
- A2C Solutions Inc. (ThriveFantasy)
- Roto Sports, Inc. (RotoWire)
- Marzen Media LLC (FantasyPros)
- Sideline Software, Inc. (MyFantasyLeague)
- FanUp Inc.
- PredictionStrike Inc.

Oportunidades de mercado e perspectivas futuras
Está surgindo espaço em branco onde as regulamentações estaduais e provinciais formalizam o licenciamento, a certificação e a tributação de formas que permitem aos operadores padronizar controles e recursos de produtos em bases de atuação maiores. Um exemplo concreto é o Illinois, que implementa uma estrutura abrangente de esportes de fantasia em vigor a partir de 1º de julho de 2026, incluindo licenciamento de operadores, certificação por terceiros e um imposto de 15% sobre a receita bruta ajustada de jogos. Isso sustenta a demanda por ferramentas de conformidade (certificação, auditoria, geolocalização, identidade e pagamentos) e leva os operadores a refinar a economia unitária por meio de ferramentas premium de maior margem e experiências voltadas para a retenção.
Outra área de oportunidade é a expansão de produtos e canais ligada a grandes momentos esportivos e identidade multiplataforma, em que o fantasy pode ser combinado com ecossistemas de mídia e apostas adjacentes, em vez de depender apenas da aquisição paga. A parceria da Yahoo Sports com a FOX One para introduzir jogos de fantasy de futebol alinhados à Copa do Mundo FIFA 2026 reflete a demanda por formatos específicos por esporte e orientados a eventos, que amplia a participação além das principais ligas dos EUA, enquanto a vinculação de contas entre DraftKings e ESPN (anunciada em março de 2026) reforça a mudança em direção a contas unificadas e personalização mais profunda entre elencos de fantasy e engajamento esportivo. Ao mesmo tempo, a aplicação desigual das regras e suas interpretações permanecem uma restrição, então os operadores também estão construindo opcionalidade por meio de caminhos regulatórios alternativos (incluindo modelos no estilo de mercado de previsões) e investindo em pilhas tecnológicas que reduzem o atrito de conformidade e os custos de pagamento ao implantar novos formatos de disputas.
Recent Industry Developments in Mercado de Fantasy Sports da América do Norte
- Julho de 2026: a Carolina do Norte assinou um orçamento estadual em 7 de julho que reconhece a autoridade exclusiva da CFTC sobre mercados de previsão regulados federalmente e adiciona um imposto de 6% sobre sua receita líquida de negociação. Isso reforça a distinção entre produtos de jogos regulados pelo estado e estruturas de mercado de previsão supervisionadas federalmente, influenciando como as ofertas do tipo "pick-em" relacionadas ao fantasy e no estilo de bolsa são direcionadas e monetizadas.
- Junho de 2026: Illinois aprovou um orçamento para o ano fiscal de 2027 que estabelece uma estrutura de licenciamento para operadores de esportes de fantasia e fixa um imposto de 15% sobre a receita bruta ajustada de jogos. A medida aumenta os requisitos de conformidade e relatórios, e favorece operadores e fornecedores que já operam controles escaláveis de auditoria, certificação, geolocalização e pagamentos em múltiplas jurisdições.
- Agosto de 2024: o ESPN Fantasy Football adicionou novos recursos e conteúdo para a temporada de 2024, expandindo ferramentas no aplicativo e mecânicas de engajamento em torno do maior esporte de fantasia dos Estados Unidos. Essas atualizações de plataforma reforçam como marcas de mídia estabelecidas usam mudanças de produto para reter usuários e defender participação de mercado, à medida que formatos de DFS pagos e híbridos competem por atenção no celular.


Mercado de Fantasy Sports da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange os esportes de fantasia pagos e gratuitos na América do Norte, onde os usuários criam escalações, participam de disputas e geram receita por meio de taxas de inscrição, assinaturas e publicidade em plataformas móveis e web.
Exclusões de escopo: excluímos bolões privados offline sem captura de receita por plataforma e qualquer volume de apostas esportivas em dinheiro real que não esteja vinculado à monetização de disputas de fantasy.
Visão geral da segmentação
- Por Tipo de Fantasy Sports
- Temporada Tradicional de Longa Duração
- Fantasy Diário/Semanal e Ancilares
- Por Tipo Esportivo
- Futebol Americano
- Beisebol
- Basquete
- Hóquei no Gelo
- Outros Esportes (Golfe, Futebol, eSports)
- Por Plataforma
- Aplicativo Móvel
- Web/Desktop
- Por Modelo de Receita
- Concursos de Taxa de Entrada
- Ferramentas de Assinatura/Premium
- Jogo Gratuito com Suporte de Anúncios
- Micro-Apostas Híbridas/Ancilares
- Por Perfil Demográfico do Usuário
- Idade 18-24
- Idade 25-34
- Idade 35-44
- Idade 45+
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de uma visão clara da base de jogadores endereçável e dos caminhos de monetização que aparecem em dados públicos. Recorremos a fontes sem paywall, como os relatórios de participação da Fantasy Sports and Gaming Association, dados demográficos de base do US Census, estatísticas nacionais de telecomunicações e banda larga (como resumos da FCC) e rastreadores legais ou regulatórios no nível estadual que indicam onde as disputas pagas podem crescer.
Para conectar a demanda à receita, também analisamos registros públicos de empresas e apresentações a investidores de proprietários de plataformas listadas, além de coberturas jornalísticas confiáveis sobre formatos de disputas, parcerias de mídia e intensidade promocional. Quando disponíveis, foram usadas uma assinatura paga de dados financeiros e inteligência empresarial e uma assinatura paga de notícias e dados financeiros para padronizar as linhas de receita divulgadas e seu momento de registro. Essas fontes não são exaustivas, e muitas outras referências públicas foram usadas para esclarecer definições, validar premissas e preencher lacunas menores de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em como as plataformas convertem participação em receita, já que as taxas de rake sobre as inscrições, as estruturas de pagamento e a precificação de ferramentas premium podem alterar o valor final do mercado. Conversamos com operadores, parceiros de mídia e afiliados, consultores de pagamento ou conformidade e jogadores de fantasy experientes nos EUA, Canadá e México para confirmar as faixas típicas de ARPU, os ciclos promocionais e como as mudanças de regras afetam a atividade de disputas pagas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível principal: 34% | CXOs: 15% |
| Nível médio: 51% | Líderes funcionais/de unidade: 34% |
| Players menores: 15% | Gerentes: 51% |
Dimensionamento de mercado e previsões
O dimensionamento principal utiliza uma construção de pool de demanda top-down, em que os níveis de participação são convertidos em receita usando taxas de monetização que correspondem à forma como os esportes de fantasia são consumidos na América do Norte. Na prática, o modelo vincula usuários ativos à penetração de disputas pagas, às taxas médias de inscrição, ao rake do operador e à participação da receita proveniente de assinaturas ou publicidade, que são então alinhados à combinação de plataformas (móvel versus web) e à sazonalidade esportiva.
Em seguida, corroboramos os totais com verificações bottom-up seletivas, principalmente por meio de ARPU amostral multiplicado por contagens estimadas de usuários ativos e uma consolidação de sinais de receita publicamente visíveis de plataformas maiores, seguidas de ajustes onde a cobertura de empresas privadas é escassa. As entradas mais relevantes incluem a tendência da base de jogadores ativos, a proporção de usuários que jogam formatos diários em comparação com o jogo tradicional de temporada inteira, a taxa de inscrição e a frequência típicas das disputas, as faixas de rake por tipo de disputa e o ritmo de adoção de ferramentas premium. As previsões foram construídas usando análise de cenários em torno do ritmo regulatório, da intensidade de marketing e do tempo de engajamento, e as premissas foram finalizadas após sua reconciliação com o feedback de especialistas obtido nas entrevistas primárias.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como benchmarks de participação, mixes de receita de plataformas divulgados e mudanças na disponibilidade legal por jurisdição, e quaisquer valores discrepantes são rastreados até o fator específico que causou a variação. Se a variância for excepcionalmente alta para um país ou modelo de receita, revisamos a lógica das entradas e recontatamos as fontes para confirmar se a mudança é real ou relacionada ao momento de registro.
Cada estudo passa por múltiplas revisões de analistas antes da aprovação final, de modo que as premissas, conversões e tratamento de moeda sejam consistentes em toda a série temporal. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como grandes mudanças regulatórias, lançamentos de produtos de grande porte ou mudanças visíveis na intensidade promocional. Antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado norte-americano de esportes de fantasia da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para esportes de fantasia podem variar porque as equipes usam diferentes momentos de referência, lógicas de precificação e até mesmo o que consideram receita de fantasy. Pequenas diferenças no momento da taxa de câmbio, se o rake das taxas de inscrição é apresentado em valores brutos e como as promoções são tratadas podem alterar o total em um valor perceptível.
Em nossa construção, os principais fatores de discrepância geralmente são a forma como o ARPU é formado (frequência de taxas de inscrição e comportamento de rake nos meses de pico esportivo), se as ferramentas de assinatura e o jogo apoiado por publicidade são contabilizados de forma consistente, e como os totais por país são combinados entre EUA, Canadá e México. O modelo também é sensível à cadência de atualização quando uma nova temporada altera os volumes de disputas, e esses pontos de atualização podem mudar o ano mais recente mais do que o CAGR de longo prazo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 13,09 bilhões de USD (2025) | |
| Publicação Setorial A | 11,70 bilhões de USD (2023) | Usa um ano-base anterior e normalmente relata um escopo de receita mais restrito, o que pode subestimar ferramentas premium e formatos apoiados por publicidade quando o foco permanece na atividade de disputas pagas. |
| Resumo do Setor B | 21,46 bilhões de USD (2028) | O valor de ano futuro é mais sensível a uma progressão otimista de ARPU e a premissas de legalização mais rápida, com menor visibilidade sobre como o momento da taxa de câmbio e os períodos de forte promoção são normalizados. |
A dispersão é explicada principalmente pela frequência com que as entradas são atualizadas e pela forma como a economia das taxas de inscrição é traduzida em receita anual, razão pela qual a cadência das atualizações de premissas e as verificações do momento cambial estão incorporadas ao fluxo de trabalho usado pela Mordor Intelligence. Quando as mesmas regras de escopo e etapas de precificação são aplicadas ano a ano, a estimativa se torna mais fácil de rastrear até os fatores de participação, atividade de disputas e monetização que podem ser repetidos.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fantasy sports da América do Norte em 2026?
O mercado está em USD 14,77 bilhões em 2026 e está previsto para atingir USD 27,01 bilhões até 2031.
Qual tipo de fantasy sports cresce mais rapidamente?
Fantasy Diário/Semanal e Ancilares se expandem a um CAGR de 13,82%, superando os formatos de temporada longa.
Por que os custos de aquisição de clientes estão aumentando?
Os gastos de marketing do duopólio, que superam USD 1,2 bilhão anualmente, elevaram o CAC médio para USD 300–350 por usuário.
Qual plataforma detém a maioria da atividade dos usuários?
Os aplicativos móveis respondem por 76,05% do uso em 2025 e estão projetados para crescer a um CAGR de 13,9%.
Qual área geográfica apresenta a maior taxa de crescimento?
O Canadá está projetado para se expandir a um CAGR de 14,05% até 2031, impulsionado pela abertura regulatória provincial.
Como as micro-apostas influenciarão os modelos de receita?
As micro-apostas híbridas crescem a um CAGR de 14,2%, adicionando apostas ao vivo de baixo valor que aprofundam o ARPU sem canibalizar as taxas de entrada.
Página atualizada pela última vez em:



