
Tamaño y Participación del Mercado de Aditivos para Pinturas y Recubrimientos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
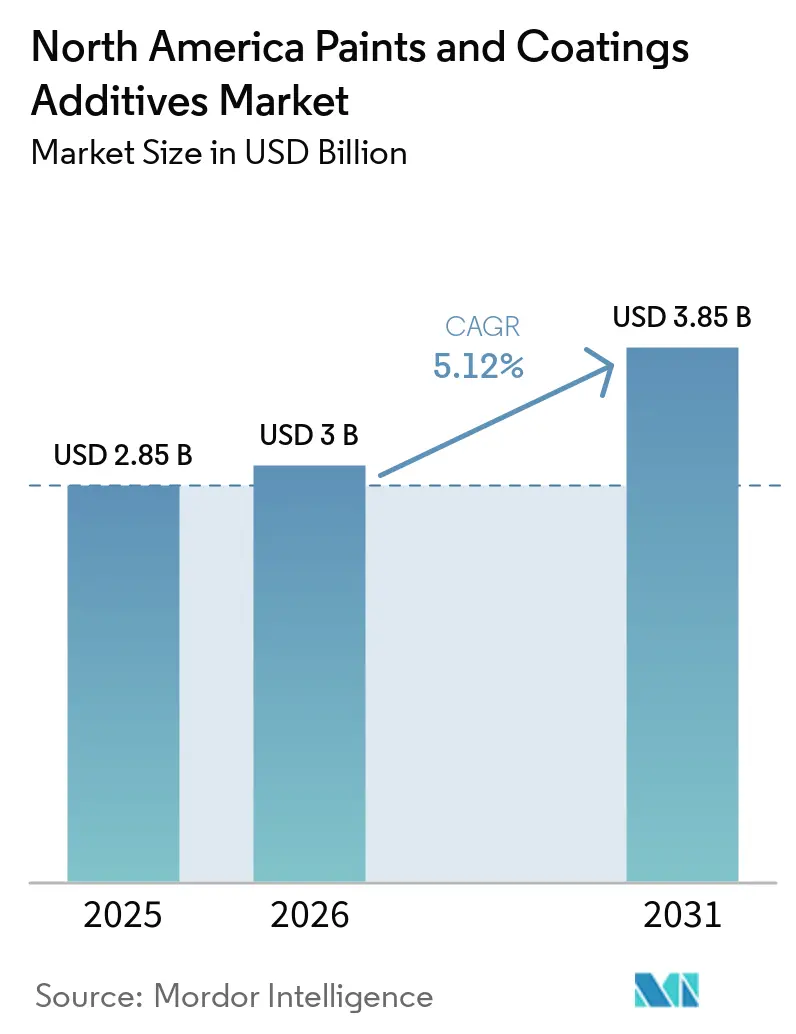
| Tamaño del mercado en el año base (2025) | 2.85 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.12 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aditivos para Pinturas y Recubrimientos de América del Norte por Mordor Intelligence
El tamaño del Mercado de Aditivos para Pinturas y Recubrimientos de América del Norte fue valorado en 2,85 mil millones de USD en 2025 y se estima que crecerá desde 3,00 mil millones de USD en 2026 hasta alcanzar 3,85 mil millones de USD en 2031, a una CAGR del 5,12% durante el período de pronóstico (2026-2031). El mercado de aditivos para pinturas y recubrimientos de América del Norte está siendo moldeado por requisitos más estrictos de compuestos orgánicos volátiles (COV) en Estados Unidos y Canadá, lo que incrementa la necesidad de soporte de formulación en pinturas decorativas e industriales. Los sistemas de base acuosa utilizan dispersantes, antiespumantes y modificadores de reología para mantener la estabilidad y el rendimiento de aplicación, por lo que su uso más amplio aumenta la demanda de aditivos incluso cuando los volúmenes de pintura son estables. La demanda de construcción, automotriz y mantenimiento industrial otorga al mercado de aditivos para pinturas y recubrimientos de América del Norte una amplia base de clientes en lugar de depender de un único uso final. Los proveedores están respondiendo con materiales multifuncionales y de menor contenido de carbono, mientras que sus clientes enfrentan más trabajo de pruebas, documentación y calificación. Las inversiones en producción y los lanzamientos de nuevos productos indican que los proveedores ven la región como una base importante para el desarrollo tecnológico y la fabricación.
Conclusiones Clave del Informe
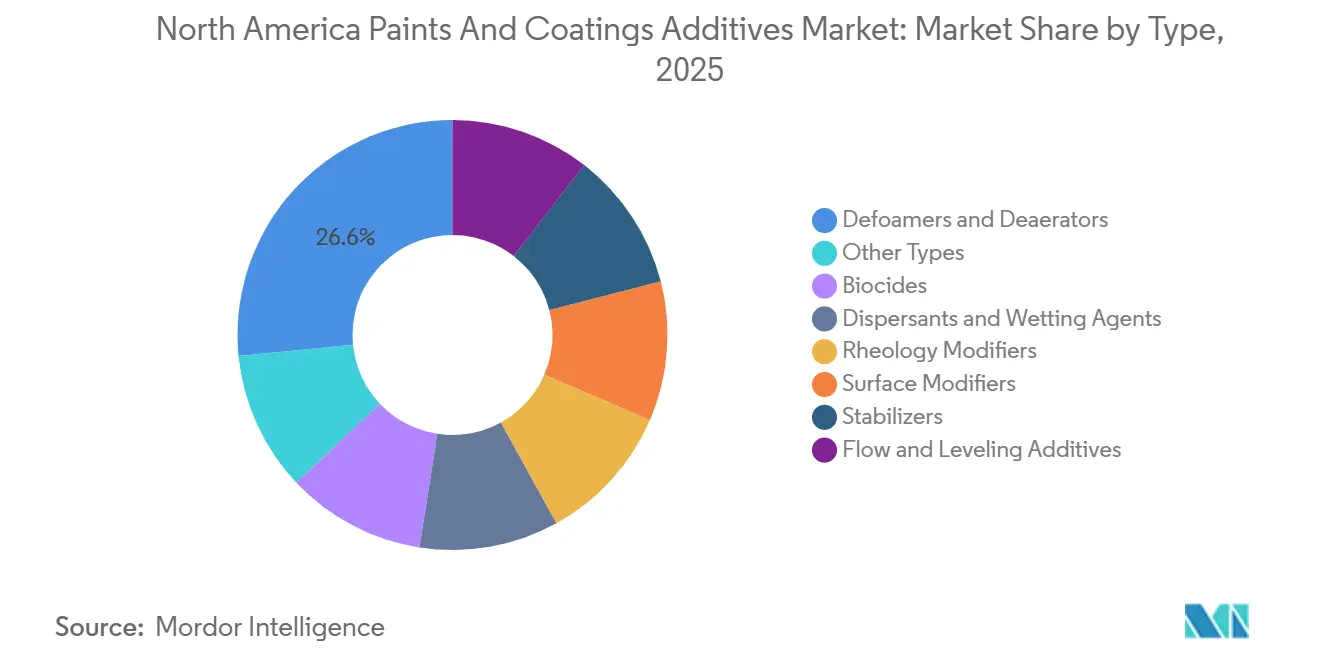
- Por tipo, los antiespumantes y desaireadores representaron el 26,56% del mercado de aditivos para pinturas y recubrimientos de América del Norte en 2025 y se proyecta que avancen a una CAGR del 5,84% hasta 2031.
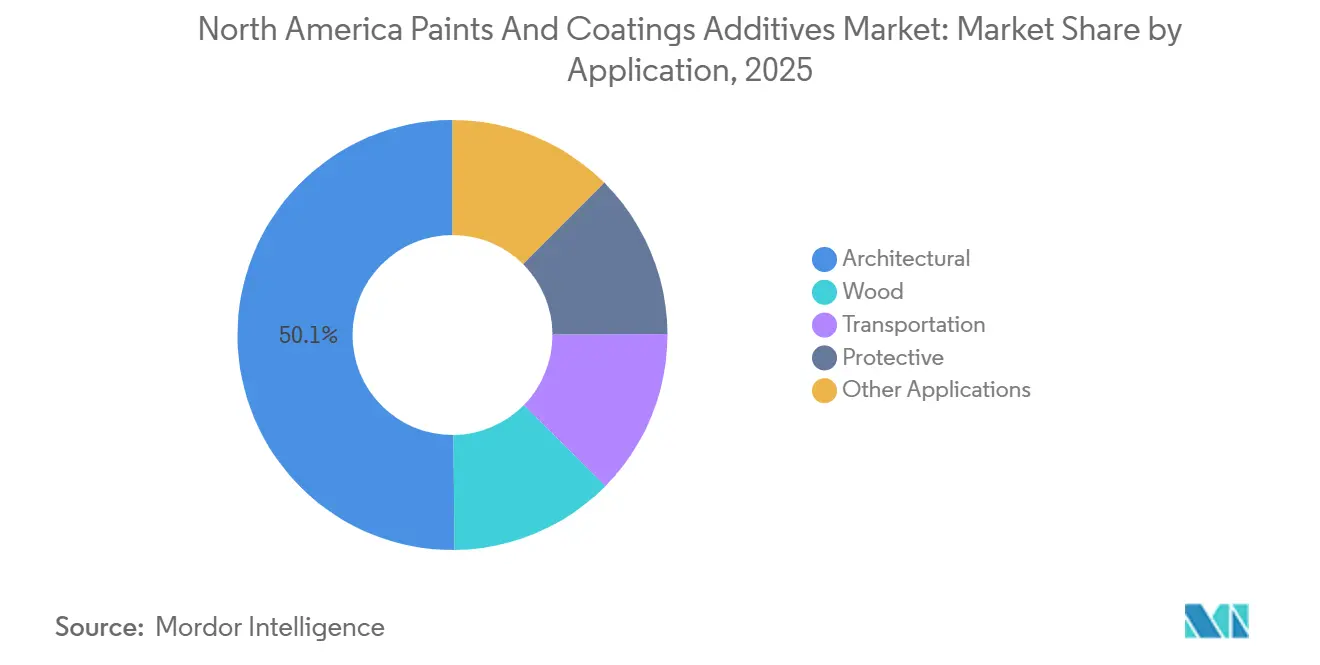
- Por aplicación, la arquitectónica representó el 50,14% de la participación del mercado de aditivos para pinturas y recubrimientos de América del Norte en 2025, mientras que la protectora se proyecta que avance a una CAGR del 6,26% hasta 2031.
- Por geografía, Estados Unidos representó el 76,67% de la participación del mercado de aditivos para pinturas y recubrimientos de América del Norte en 2025 y se proyecta que avance a una CAGR del 6,02% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Aditivos para Pinturas y Recubrimientos de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición hacia Recubrimientos de Base Acuosa y Bajo Contenido de COV | +1.7% | Global, con aplicación concentrada en Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Renovación de Infraestructura y Construcción No Residencial | +1.3% | América del Norte, con mayor intensidad en los corredores del Cinturón Solar y el Medio Oeste de Estados Unidos | Mediano plazo (2–4 años) |
| Crecimiento en Recubrimientos para Automotores y Vehículos Eléctricos | +1.0% | Estados Unidos y Canadá; extensión a la base de fabricantes de equipos originales de México | Mediano plazo (2–4 años) |
| Demanda de Aditivos de Alto Rendimiento y Multifuncionales | +0.8% | Global, con América del Norte liderando la adopción comercial | Mediano plazo (24 años) |
| Calificación de Aditivos de Base Biológica y Libres de PFAS en Formulaciones | +0.5% | Global; adopción temprana concentrada en Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Transición hacia Recubrimientos de Base Acuosa y Bajo Contenido de COV
La actualización de enero de 2025 a las Normas Nacionales de Emisión de Compuestos Orgánicos Volátiles bajo el Título 40 del Código de Regulaciones Federales (CFR) Parte 59 introdujo límites de reactividad ponderados por producto para productos de consumo y comerciales relevantes[1]. El cambio desplazó la atención más allá del contenido de COV por peso y aumentó el valor de los coalescentes y antiespumantes que pueden contribuir a un menor potencial de formación de ozono. Los sistemas de base acuosa necesitan dispersantes y estabilizadores porque el agua no disuelve los sistemas de resina de la misma manera que los solventes. Ese requisito incrementa el uso de aditivos por unidad de pintura terminada a medida que los fabricantes avanzan hacia formulaciones de base acuosa. Los contratistas profesionales también prefieren productos de bajo olor, libres de etoxilatos de alquilfenol y con contenido de COV casi nulo, lo que añade requisitos de formulación. En Canadá, el Reglamento sobre Límites de Concentración de COV para Ciertos Productos apunta en la misma dirección y refuerza un enfoque de cumplimiento regional para el mercado de aditivos para pinturas y recubrimientos de América del Norte.
Renovación de Infraestructura y Construcción No Residencial
Los datos federales sobre puentes mostraron que muchos puentes de Estados Unidos aún requerían atención, lo que respalda la demanda de programas de mantenimiento y reaplicación de recubrimientos[2]. Los sistemas protectores utilizados en puentes, carreteras y activos hídricos requieren especificaciones de rendimiento y períodos de garantía de 10 a 15 años. Esos requisitos aumentan el papel de los modificadores de reología, los agentes anti-sedimentación y los inhibidores de corrosión en los paquetes de recubrimiento. El mercado de aditivos para pinturas y recubrimientos de América del Norte se beneficia, por tanto, de los programas de capital público que siguen calendarios de asignación presupuestaria en lugar de patrones de gasto de los hogares. Los paquetes de aditivos premium son relevantes donde los recubrimientos protectores deben mantener consistencia de aplicación, resistencia a la corrosión y calidad de película durante el período de servicio requerido. Este trabajo ofrece a los proveedores visibilidad de la demanda durante varios años a medida que los proyectos de recubrimiento avanzan a través de ciclos de planificación, adquisición y mantenimiento.
Crecimiento en Recubrimientos para Automotores y Vehículos Eléctricos
Los vehículos eléctricos requieren cobertura de recubrimiento en carcasas de baterías, componentes estructurales del chasis y conjuntos de ejes eléctricos. Esto crea demanda de recubrimientos electrodepositados y materiales de rendimiento relacionados que no se capturan únicamente por los totales de producción de vehículos. Las nuevas plantas de pintura asociadas con Ford BlueOval City, las fábricas de la plataforma Ultium de General Motors y la expansión de Tesla están adoptando líneas de base acuosa con requisitos de rendimiento más estrictos que las instalaciones más antiguas. Los incentivos a la fabricación nacional bajo la Ley de Reducción de la Inflación respaldaron la inversión en nueva capacidad de ensamblaje en el Sureste y el Medio Oeste. Estos sitios requieren sistemas de recubrimiento que cumplan con los requisitos de rendimiento y ambientales durante el acabado de vehículos. El creciente papel de ensamblaje de fabricantes de equipos originales (OEM) de México también respalda el mercado de aditivos para pinturas y recubrimientos de América del Norte a través de cadenas de suministro integradas de Nivel 1.
Demanda de Aditivos de Alto Rendimiento y Multifuncionales
Los formuladores están consolidando las listas de materiales de aditivos utilizando químicas que abordan el humedecimiento, el control de espuma y la estabilidad reológica al mismo tiempo. Esto reduce el número de componentes en una formulación al tiempo que aumenta la importancia de cada material retenido. Evonik Industries AG introdujo Ancamine 2875 en abril de 2026, un agente de curado de poliamina modificada que combina curado rápido con una barrera de vapor de humedad inferior a 0,1 perms a un espesor de película de 12 milésimas de pulgada y no contiene aceleradores de alquilfenol. Los productos Efka FL 3287 y Efka FL 3782 libres de Sustancias Per y Polifluoroalquílicas (PFAS) de BASF abordan la nivelación y el humedecimiento sin añadir deslizamiento, reduciendo la necesidad de ingredientes separados de surfactante y nivelación. El mercado de pinturas, recubrimientos y aditivos de América del Norte también está viendo interés en materiales multifuncionales de origen biológico porque el contenido biológico verificado puede respaldar el acceso a programas de adquisición federal. La certificación BioPreferred del USDA puede respaldar esa vía para los proveedores capaces de demostrar bioaprovisionamiento calificado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de Materias Primas | -0.9% | Global, con efectos agudos en los clústeres de producción de aditivos de la Costa del Golfo de Estados Unidos | Corto plazo (≤ 2 años) |
| Costos de Pruebas Regulatorias y Registro de Productos | -0.7% | América del Norte y la UE; costos de adopción temprana concentrados en Estados Unidos | Mediano plazo (2–4 años) |
| Largos Ciclos de Calificación de Formulaciones | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de Materias Primas
La mayoría de los aditivos sintéticos para recubrimientos utilizan intermediarios derivados de petroquímicos, lo que deja a los productores expuestos a cambios en la disponibilidad y el costo de las materias primas. Los cambios arancelarios de Estados Unidos sobre algunas importaciones de químicos especiales añaden presión a la cadena de suministro sobre la inflación de insumos subyacente. El dióxido de titanio sigue siendo una referencia de costo clave para las formulaciones relacionadas con pigmentos, y el ajustado suministro de ilmenita y los mayores costos del ácido sulfúrico han afectado la cadena de valor de los recubrimientos. Los productores pueden enfrentar un retraso de 3 a 6 meses antes de que los clientes acepten aumentos de precios, por lo que el efecto en el margen ocurre antes de la recuperación comercial. El proceso de notificación previa a la fabricación de la Ley de Control de Sustancias Tóxicas (TSCA) puede añadir tiempo cuando los productores buscan sustituir materias primas en un nuevo químico especializado. El mercado de aditivos para pinturas y recubrimientos de América del Norte es el más expuesto, donde los fabricantes carecen de la escala o las alternativas aprobadas necesarias para cambiar el suministro rápidamente.
Costos de Pruebas Regulatorias y Registro de Productos
El costo de calificar nuevos sistemas de aditivos ha aumentado a medida que las declaraciones libres de PFAS y de base biológica requieren más evidencia analítica que los archivos de registro estándar. La guía de la Administración de Alimentos y Medicamentos describe el análisis espectral completo de PFAS para recubrimientos en contacto con alimentos, lo que aumenta la documentación necesaria de los proveedores de aditivos y sus proveedores de materias primas. Los proveedores deben proporcionar información de trazabilidad antes de que los productores de recubrimientos puedan hacer declaraciones conformes para aplicaciones en contacto con alimentos. Los requisitos propuestos de NOM-123 y NOM-003 de México para el contenido de COV y el etiquetado de productos han permanecido en aprobación durante un período prolongado, lo que permite que las importaciones no certificadas compitan con productos conformes. También se necesita documentación separada para la Certificación Internacional de Sostenibilidad y Carbono PLUS (ISCC PLUS), las declaraciones de biomasa equilibrada, el cumplimiento de contacto con alimentos de la FDA y los requisitos de COV de California. Los ciclos de calificación resultantes retrasan la adopción y aumentan el costo de introducir nuevos productos aditivos en el mercado de aditivos para pinturas y recubrimientos de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Antiespumantes y Desaireadores Anclan Tanto los Ingresos como el Crecimiento
Los antiespumantes y desaireadores representaron el 26,56% de la demanda en 2025. Su función es difícil de reemplazar en recubrimientos de base acuosa arquitectónicos e industriales porque el control de espuma afecta la mezcla, la aplicación y la calidad de la película. Los medios acuosos generan más espuma durante el procesamiento de alta cizalladura y la aplicación que los sistemas de base solvente. Cada unidad adicional de pintura de base acuosa, por tanto, necesita un enfoque confiable de control de espuma. El concentrado antiespumante a base de siloxano TEGO Foamex 8051 de Evonik Industries AG recibió el Premio a la Innovación de la Industria de Recubrimientos Ringier en 2026 por su uso en recubrimientos sostenibles de base acuosa.
Los dispersantes y agentes humectantes siguen siendo importantes a medida que los recubrimientos de bajo contenido de COV utilizan mayor carga de pigmento y necesitan una dispersión estable. Lubrizol introdujo Solsperse 82510 y Solsperse 84510 en julio de 2026 para sistemas de dióxido de titanio y pigmentos inorgánicos. Los biocidas apoyan la preservación en lata y en película seca en recubrimientos arquitectónicos, particularmente en áreas húmedas. Los modificadores de reología, estabilizadores, modificadores de superficie y aditivos de flujo y nivelación abordan los requisitos de viscosidad, estabilidad y apariencia a medida que cambian las formulaciones. Las opciones de flujo y nivelación libres de PFAS están recibiendo atención donde los formuladores reemplazan los sistemas basados en fluorosurfactantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación: La Arquitectónica Ancla los Ingresos Mientras que la Protectora Gana Terreno Estratégico
La arquitectónica representó el 50,14% de la participación del mercado de aditivos para pinturas y recubrimientos de América del Norte en 2025. La actividad recurrente de repintado del parque habitacional de Estados Unidos respaldó esta posición incluso cuando los inicios de construcción de viviendas se moderaron. Se esperaba que el gasto en mejoras y reparaciones del hogar en Estados Unidos alcanzara 509 mil millones de USD en 2025. Nouryon introdujo Alcosperse OTA 100 en abril de 2026 para reducir o reemplazar el glicol en pinturas arquitectónicas de base acuosa, reduciendo el contenido de COV mientras se mantiene la compatibilidad con las formulaciones existentes. El producto responde a la demanda de los contratistas de pinturas interiores de bajo olor y menores emisiones.
Se proyecta que el segmento protector avance a una CAGR del 6,26% hasta 2031. Los programas de infraestructura respaldan sistemas protectores que requieren agentes anti-sedimentación, modificadores de reología e inhibidores de corrosión. Los recubrimientos para madera continúan utilizando materiales de flujo y nivelación y modificadores de superficie para aplicaciones de pisos, muebles y gabinetes. Los recubrimientos para transporte se benefician de la actividad de reformulación relacionada con los vehículos eléctricos y de mayores requisitos de rendimiento. Elementis PLC introdujo su portafolio de Estabilidad de Viscosidad del Color en julio de 2026 para abordar la pérdida de viscosidad posterior al tintado en sistemas arquitectónicos de base acuosa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Estados Unidos representó el 76,67% de la demanda del mercado en 2025 y se proyecta que avance a una CAGR del 6,02% hasta 2031. Su escala refleja la concentración de producción de recubrimientos, actividad de construcción, fabricación automotriz y demanda de mantenimiento industrial. El Cinturón Solar y el Medio Oeste concentran la actividad habitacional, las plantas de vehículos y los corredores de infraestructura, mientras que los clústeres químicos de la Costa del Golfo proporcionan acceso a insumos. BASF lanzó acrilatos basados en electricidad renovable en Freeport, Texas, en marzo de 2026 con Avery Dennison. Lubrizol también anunció una inversión de 209 millones de USD en su sede de Ohio en enero de 2026, ampliando la capacidad de innovación para dispersantes y recubrimientos de alto rendimiento.
Canadá tiene una alta participación de cumplimiento de la demanda regional porque las normas provinciales de COV pueden ser más estrictas que los requisitos federales. El Reglamento 419/05 de Ontario es un ejemplo de las normas provinciales de contaminación del aire que dan forma al cumplimiento de productos y plantas. La Columbia Británica costera y las provincias del cinturón de sal de Ontario y Quebec necesitan recubrimientos protectores que resistan la corrosión, los ciclos de congelación y deshielo, y la sal de las carreteras. Estas condiciones aumentan el valor otorgado a la protección confiable contra la corrosión y la durabilidad del recubrimiento. La expansión del ensamblaje de vehículos en Ontario también requiere sistemas de acabado de base acuosa, añadiendo demanda de aditivos asociados en todo el mercado de aditivos para pinturas y recubrimientos de América del Norte.
México sigue siendo una parte en desarrollo pero estratégicamente importante de la cadena de suministro regional. ANAFAPYT informó que su red de 191 miembros generó ventas anuales del sector de pinturas de 106,232 mil millones de MXN (aproximadamente 6,07 mil millones de USD) y que el sector representó el 15% del producto interno bruto de la industria química de México. El papel de México como ubicación de ensamblaje competitiva en costos respalda la demanda de promotores de adhesión, agentes de flujo y paquetes anticorrosión. Los retrasos en NOM-123 y NOM-003 han permitido que las importaciones no conformes compitan sin los mismos requisitos de calidad, limitando la demanda de grados premium.
Panorama Competitivo
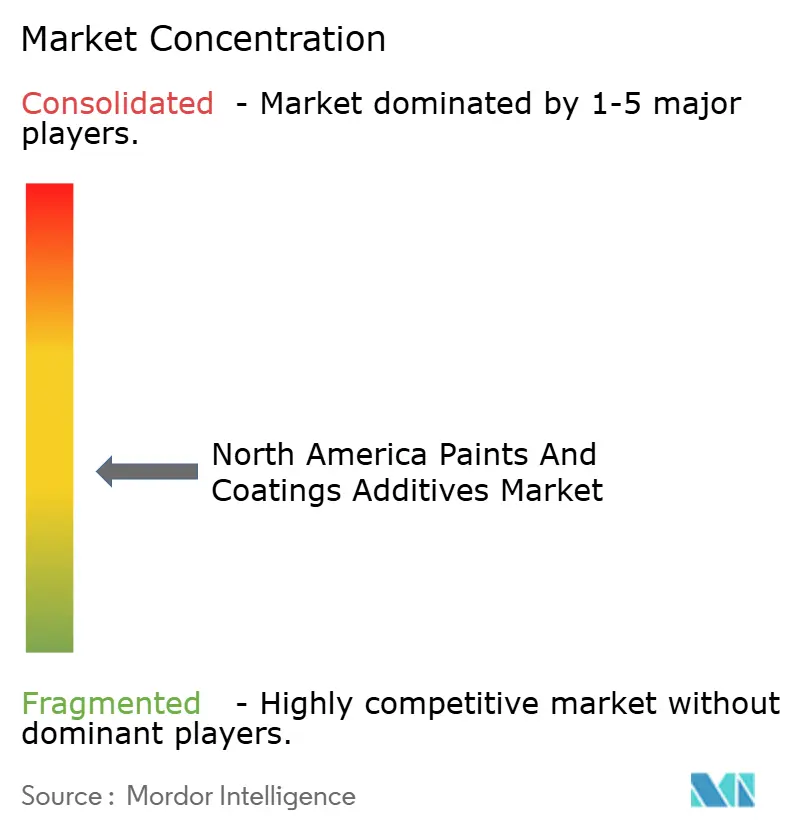
El mercado de aditivos para pinturas y recubrimientos de América del Norte está moderadamente concentrado, con los cinco principales actores que incluyen BASF, Dow, Evonik Industries AG, Arkema y Elementis PLC. Estos proveedores combinan amplios portafolios de química, diseños moleculares propietarios y servicio técnico cerca de los principales fabricantes de pinturas y sitios de fabricantes de equipos originales. Elementis PLC, Nouryon, Ashland y Eastman Chemical Company compiten a través del conocimiento de aplicaciones en recubrimientos arquitectónicos y de madera de base acuosa. Su posición es más sólida donde las diferencias de rendimiento tienen valor comercial y la competencia de precios es menos decisiva. Momentive mantiene una posición en antiespumantes y agentes de flujo a base de silicona, mientras que Solvay atiende categorías adyacentes a los fluoropolímeros que enfrentan presión de sustitución a medida que se amplía la revisión de PFAS.
BYK, parte de ALTANA AG, introdujo DISPERBYK-2180 en julio de 2026 para pigmentos inorgánicos en sistemas acuosos en un amplio rango de pH. El lanzamiento abordó una necesidad de formulación en recubrimientos arquitectónicos, de madera, industriales y de fabricantes de equipos originales automotrices. BASF amplió su portafolio de aditivos de balance de biomasa certificados por REDcert² para recubrimientos arquitectónicos en julio de 2026. El portafolio incluye dispersantes, modificadores de reología y agentes humectantes, vinculando los requisitos de rendimiento con la documentación de sostenibilidad de la cadena de suministro. Estos movimientos muestran que el mercado de aditivos para pinturas y recubrimientos de América del Norte compite en rendimiento de producto validado y materiales trazables, no únicamente en volumen de producción.
BASF también presentó Efka PX 4720 en el American Coatings Show 2026 para recubrimientos ultramate y sin solventes de ultravioleta (UV). El agente dispersante utiliza tecnología de Polimerización por Radicales Libres Controlada (CFRP) para apoyar la reducción de viscosidad y la eficiencia de matificación a altas concentraciones de sílice. CLARIANT compite con aditivos de cera de base biológica Licocare RBW aprobados para contacto con alimentos y un portafolio libre de PFAS. Este patrón favorece a las empresas capaces de apoyar a los clientes con materiales, datos de prueba, archivos de cumplimiento y asistencia en formulación.
Líderes de la Industria de Aditivos para Pinturas y Recubrimientos de América del Norte
-
BASF
-
Dow
-
Evonik Industries AG
-
Arkema
-
Elementis PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: ALTANA AG, a través de BYK, introdujo DISPERBYK-2180, un aditivo humectante y dispersante de éter de policarboxilato para pigmentos inorgánicos en sistemas acuosos, diseñado para alta estabilidad a pH elevado. El lanzamiento apoya el mercado de aditivos para pinturas y recubrimientos de América del Norte al ampliar las soluciones de aditivos para formulaciones de recubrimientos arquitectónicos, de madera, industriales y de fabricantes de equipos originales automotrices.
- Mayo de 2026: Evonik Industries AG amplió su red de distribución en América del Norte para aditivos de recubrimientos, designando nuevos socios en Estados Unidos y a Andicor Specialty Chemicals como su distribuidor exclusivo en Canadá a partir del 1 de mayo de 2026. La estructura de distribución ampliada fortalece el acceso regional a los aditivos para recubrimientos y tintas y apoya la disponibilidad de suministro para los formuladores de pinturas y recubrimientos en Estados Unidos y Canadá.
Alcance del Informe del Mercado de Aditivos para Pinturas y Recubrimientos de América del Norte
Los aditivos para pinturas y recubrimientos son sustancias especializadas añadidas a las formulaciones de recubrimientos para mejorar las propiedades de aplicación, la estabilidad, la apariencia y el rendimiento general. Ayudan a optimizar características como el flujo, la dispersión, la calidad de la superficie y la resistencia a las condiciones ambientales.
El Mercado de Aditivos para Pinturas y Recubrimientos de América del Norte está segmentado por tipo, aplicación y geografía. Por tipo, el mercado está segmentado en antiespumantes y desaireadores, biocidas, dispersantes y agentes humectantes, modificadores de reología, modificadores de superficie, estabilizadores, aditivos de flujo y nivelación, y otros tipos. Por aplicación, el mercado está segmentado en arquitectónica, madera, transporte, protectora y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de aditivos para pinturas y recubrimientos en 3 países de la región. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Antiespumantes y Desaireadores |
| Biocidas |
| Dispersantes y Agentes Humectantes |
| Modificadores de Reología |
| Modificadores de Superficie |
| Estabilizadores |
| Aditivos de Flujo y Nivelación |
| Otros Tipos |
| Arquitectónica |
| Madera |
| Transporte |
| Protectora |
| Otras Aplicaciones |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo | Antiespumantes y Desaireadores |
| Biocidas | |
| Dispersantes y Agentes Humectantes | |
| Modificadores de Reología | |
| Modificadores de Superficie | |
| Estabilizadores | |
| Aditivos de Flujo y Nivelación | |
| Otros Tipos | |
| Por Aplicación | Arquitectónica |
| Madera | |
| Transporte | |
| Protectora | |
| Otras Aplicaciones | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aditivos para pinturas y recubrimientos de América del Norte?
El mercado de aditivos para pinturas y recubrimientos de América del Norte se sitúa en 3,00 mil millones de USD en 2026 y se proyecta que alcance 3,85 mil millones de USD en 2031.
¿Qué está impulsando la demanda de aditivos para pinturas y recubrimientos en América del Norte?
Los recubrimientos de base acuosa y bajo contenido de COV, el mantenimiento de infraestructura, el acabado automotriz y las formulaciones multifuncionales respaldan la demanda.
¿Qué tipo tuvo la mayor participación en 2025?
Los antiespumantes y desaireadores representaron el 26,56% de la participación del mercado en 2025 porque el control de espuma es necesario en muchos sistemas de recubrimientos de base acuosa.
¿Qué aplicación se proyecta que crezca más rápido hasta 2031?
Se proyecta que la protectora avance a una CAGR del 6,26% hasta 2031, respaldada por el mantenimiento de infraestructura y los sistemas de recubrimiento de larga garantía.