
Taille et part du marché des additifs pour peintures et revêtements en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
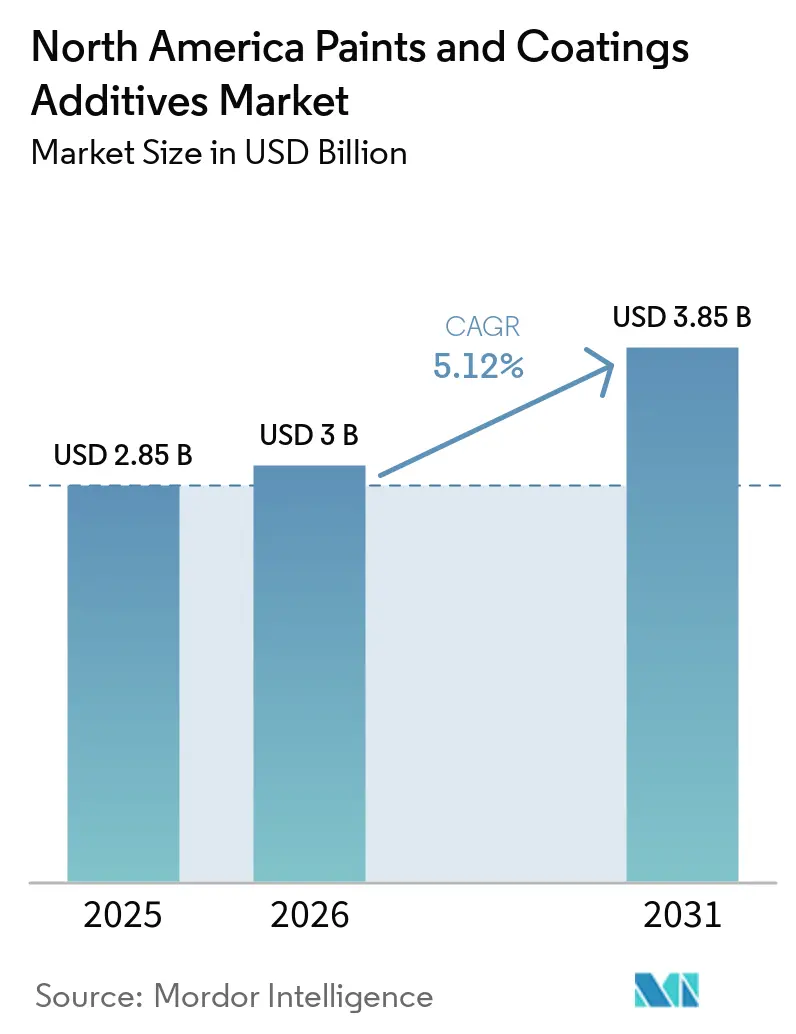
| Taille du marché de l'année de base (2025) | 2.85 Milliards de dollars |
| Taille du Marché (2026) | 3 Milliards de dollars |
| Taille du Marché (2031) | 3.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des additifs pour peintures et revêtements en Amérique du Nord par Mordor Intelligence
La taille du marché des additifs pour peintures et revêtements en Amérique du Nord était évaluée à 2,85 milliards USD en 2025 et devrait croître de 3,00 milliards USD en 2026 pour atteindre 3,85 milliards USD d'ici 2031, à un CAGR de 5,12 % au cours de la période de prévision (2026-2031). Le marché des additifs pour peintures et revêtements en Amérique du Nord est façonné par des exigences plus strictes en matière de composés organiques volatils (COV) aux États-Unis et au Canada, ce qui accroît le besoin de soutien à la formulation dans les peintures décoratives et industrielles. Les systèmes à base d'eau utilisent des dispersants, des antimousses et des modificateurs de rhéologie pour maintenir la stabilité et les performances d'application ; leur utilisation plus large augmente donc la demande en additifs, même lorsque les volumes de peinture sont stables. La construction, l'automobile et la maintenance industrielle offrent au marché des additifs pour peintures et revêtements en Amérique du Nord une large base de clients plutôt qu'une dépendance à un seul usage final. Les fournisseurs répondent avec des matériaux multifonctionnels et à faible empreinte carbone, tandis que leurs clients font face à davantage de travaux de test, de documentation et de qualification. Les investissements en production et les lancements de nouveaux produits indiquent que les fournisseurs considèrent la région comme une base importante pour le développement technologique et la fabrication.
Points clés du rapport
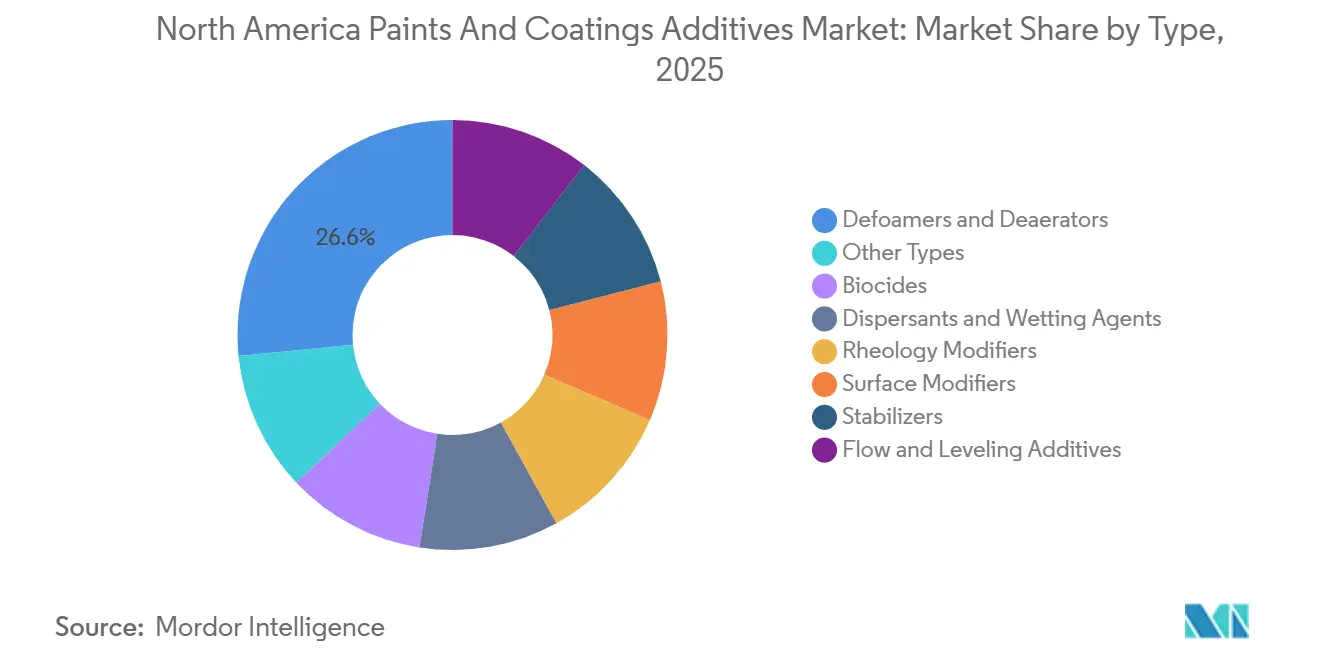
- Par type, les antimousses et désaérateurs détenaient 26,56 % du marché des additifs pour peintures et revêtements en Amérique du Nord en 2025 et devraient progresser à un CAGR de 5,84 % jusqu'en 2031.
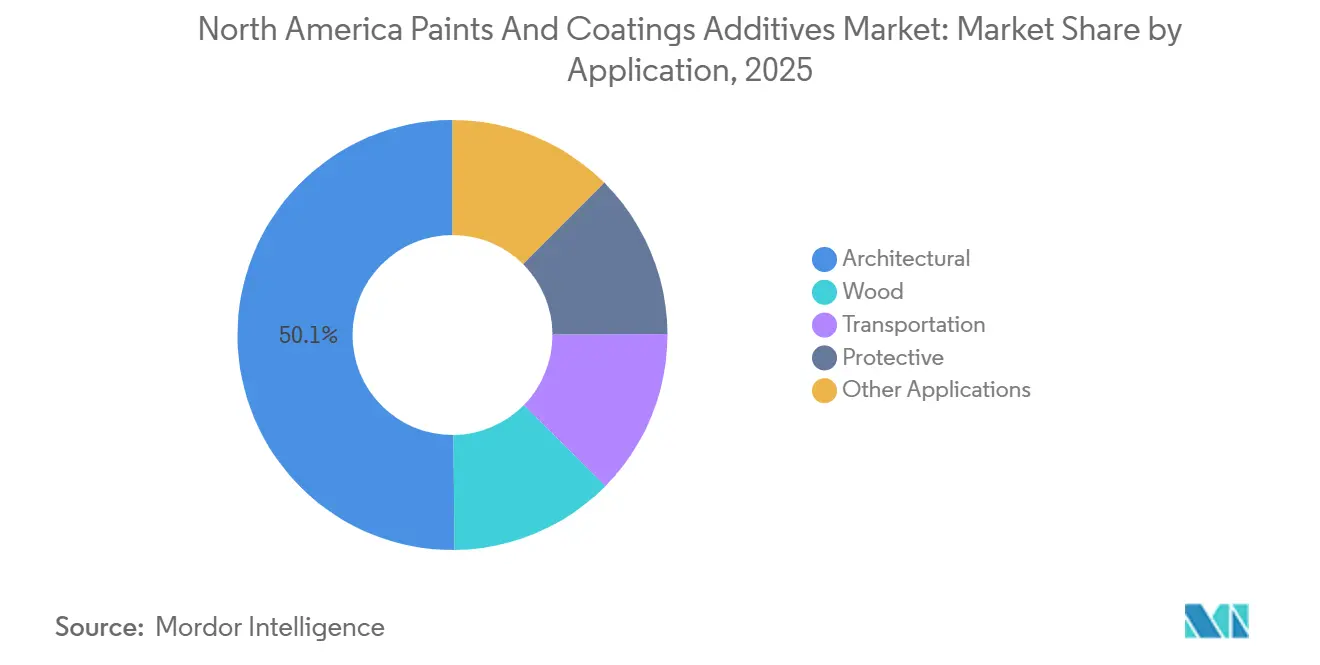
- Par application, l'architecture détenait 50,14 % de la part du marché des additifs pour peintures et revêtements en Amérique du Nord en 2025, tandis que la protection devrait progresser à un CAGR de 6,26 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient 76,67 % de la part du marché des additifs pour peintures et revêtements en Amérique du Nord en 2025 et devraient progresser à un CAGR de 6,02 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des additifs pour peintures et revêtements en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition vers les revêtements à base d'eau et à faible teneur en COV | +1.7% | Mondial, avec une application concentrée aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Renouvellement des infrastructures et construction non résidentielle | +1.3% | Amérique du Nord, plus forte dans les corridors de la ceinture solaire et du Midwest américains | Moyen terme (2 à 4 ans) |
| Croissance des revêtements automobiles et pour véhicules électriques | +1.0% | États-Unis et Canada ; répercussions sur la base d'équipementiers du Mexique | Moyen terme (2 à 4 ans) |
| Demande d'additifs haute performance et multifonctionnels | +0.8% | Mondial, avec l'Amrique du Nord en tête de l'adoption commerciale | Moyen terme (2 à 4 ans) |
| Qualification des additifs biosourcés et sans PFAS dans les formulations | +0.5% | Mondial ; adoption précoce concentrée aux États-Unis et au Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition vers les revêtements à base d'eau et à faible teneur en COV
La mise à jour de janvier 2025 des normes nationales d'émission de composés organiques volatils en vertu du titre 40 du Code of Federal Regulations (CFR), partie 59, a introduit des limites de réactivité pondérées par produit pour les produits de consommation et commerciaux concernés[1]. Ce changement a déplacé l'attention au-delà de la teneur en COV par poids et a accru la valeur des agents de coalescence et des antimousses capables de soutenir un potentiel de formation d'ozone plus faible. Les systèmes à base d'eau nécessitent des dispersants et des stabilisants car l'eau ne dissout pas les systèmes de résine de la même manière que les solvants. Cette exigence augmente l'utilisation d'additifs par unité de peinture finie à mesure que les fabricants se tournent vers des formulations à base d'eau. Les entrepreneurs professionnels privilégient également les produits à faible odeur, sans éthoxylates d'alkylphénol et à teneur en COV quasi nulle, ce qui s'ajoute aux exigences de formulation. Au Canada, le Règlement sur les limites de concentration en COV pour certains produits va dans le même sens et renforce l'orientation régionale en matière de conformité pour le marché des additifs pour peintures et revêtements en Amérique du Nord.
Renouvellement des infrastructures et construction non résidentielle
Les données fédérales sur les ponts ont montré que de nombreux ponts américains nécessitaient encore une attention particulière, soutenant la demande de programmes de maintenance et de recouvrement[2]. Les systèmes de protection utilisés sur les ponts, les autoroutes et les infrastructures hydrauliques exigent des spécifications de performance et des périodes de garantie de 10 à 15 ans. Ces exigences renforcent le rôle des modificateurs de rhéologie, des agents anti-sédimentation et des inhibiteurs de corrosion dans les formulations de revêtements. Le marché des additifs pour peintures et revêtements en Amérique du Nord bénéficie donc des programmes d'investissement public qui suivent des calendriers d'affectation de crédits plutôt que des habitudes de dépenses des ménages. Les formulations d'additifs haut de gamme sont pertinentes lorsque les revêtements de protection doivent conserver une consistance d'application, une résistance à la corrosion et une qualité de film tout au long de la période de service requise. Ces travaux offrent aux fournisseurs une visibilité sur la demande sur plusieurs années, les projets de revêtement progressant à travers les cycles de planification, d'approvisionnement et de maintenance.
Croissance des revêtements automobiles et pour véhicules électriques
Les véhicules électriques nécessitent une couverture de revêtement sur les boîtiers de batteries, les composants structurels de soubassement et les ensembles d'essieux électriques. Cela crée une demande pour les revêtements par électrodéposition et les matériaux de performance associés qui ne sont pas captés par les seuls totaux de production de véhicules. Les nouvelles usines de peinture associées à Ford BlueOval City, aux usines de la plateforme Ultium de General Motors et à l'expansion de Tesla adoptent des lignes à base d'eau avec des exigences de performance plus strictes que les installations plus anciennes. Les incitations à la fabrication nationale dans le cadre de l'Inflation Reduction Act ont soutenu les investissements dans de nouvelles capacités d'assemblage dans le Sud-Est et le Midwest. Ces sites nécessitent des systèmes de revêtement répondant aux exigences de performance et environnementales lors de la finition des véhicules. Le rôle croissant du Mexique en tant que site d'assemblage pour les équipementiers (OEM) soutient également le marché des additifs pour peintures et revêtements en Amérique du Nord grâce à des chaînes d'approvisionnement intégrées de rang 1.
Demande d'additifs haute performance et multifonctionnels
Les formulateurs consolident les nomenclatures d'additifs en utilisant des formulations chimiques qui traitent simultanément le mouillage, le contrôle de la mousse et la stabilité rhéologique. Cela réduit le nombre de composants dans une formulation tout en augmentant l'importance de chaque matériau conservé. Evonik Industries AG a introduit Ancamine 2875 en avril 2026, un agent de durcissement polyamine modifié qui combine un durcissement rapide avec une barrière à la vapeur d'humidité inférieure à 0,1 perm à une épaisseur de film de 12 mils et ne contient pas d'accélérateurs à base d'alkylphénol. Les produits Efka FL 3287 et Efka FL 3782 de BASF, exempts de substances per- et polyfluoroalkylées (PFAS), traitent le nivellement et le mouillage sans ajouter de glissement, réduisant ainsi le besoin d'ingrédients tensioactifs et de nivellement séparés. Le marché des peintures, revêtements et additifs en Amérique du Nord suscite également un intérêt pour les matériaux multifonctionnels d'origine biosourcée, car un contenu biosourcé vérifié peut soutenir l'accès aux programmes d'approvisionnement fédéraux. La certification USDA BioPreferred peut soutenir cette voie pour les fournisseurs capables de démontrer un approvisionnement biosourcé qualifiant.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.9% | Mondial, avec des effets aigus sur les clusters de production d'additifs de la côte du Golfe américain | Court terme (≤ 2 ans) |
| Coûts des tests réglementaires et de l'enregistrement des produits | -0.7% | Amérique du Nord et UE ; coûts d'adoption précoce concentrés aux États-Unis | Moyen terme (2 à 4 ans) |
| Longs cycles de qualification des formulations | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
La plupart des additifs de revêtement synthétiques utilisent des intermédiaires dérivés de la pétrochimie, exposant les producteurs aux variations de disponibilité et de coût des matières premières. Les modifications tarifaires américaines sur certaines importations de produits chimiques spéciaux ajoutent une pression sur la chaîne d'approvisionnement à l'inflation des intrants sous-jacents. Le dioxyde de titane reste une référence de coût clé pour les formulations liées aux pigments, et la tension de l'approvisionnement en ilménite et la hausse des coûts de l'acide sulfurique ont affecté la chaîne de valeur des revêtements. Les producteurs peuvent faire face à un délai de 3 à 6 mois avant que les clients acceptent des hausses de prix, de sorte que l'effet sur les marges se produit avant la reprise commerciale. Le processus de notification préalable à la fabrication de la loi sur le contrôle des substances toxiques (TSCA) peut allonger les délais lorsque les producteurs cherchent à substituer des matières premières dans un nouveau produit chimique spécial. Le marché des additifs pour peintures et revêtements en Amérique du Nord est le plus exposé là où les fabricants manquent de l'échelle ou des alternatives approuvées nécessaires pour déplacer rapidement l'approvisionnement.
Coûts des tests réglementaires et de l'enregistrement des produits
Le coût de qualification des nouveaux systèmes d'additifs a augmenté car les allégations sans PFAS et biosourcées nécessitent davantage de preuves analytiques que les dossiers d'enregistrement standard. Les orientations de la Food and Drug Administration décrivent un dépistage complet des PFAS pour les revêtements en contact avec les aliments, ce qui augmente la documentation requise des fournisseurs d'additifs et de leurs fournisseurs de matières premières. Les fournisseurs doivent fournir des informations de traçabilité avant que les producteurs de revêtements puissent formuler des allégations conformes pour les applications en contact avec les aliments. Les exigences proposées par le Mexique dans les normes NOM-123 et NOM-003 concernant la teneur en COV et l'étiquetage des produits sont restées en attente d'approbation pendant une période prolongée, permettant aux importations non certifiées de concurrencer les produits conformes. Une documentation distincte est également nécessaire pour la certification ISCC PLUS (International Sustainability and Carbon Certification PLUS), les allégations de biomasse équilibrée, la conformité FDA pour le contact alimentaire et les exigences en matière de COV en Californie. Les cycles de qualification qui en résultent retardent l'adoption et augmentent le coût d'introduction de nouveaux produits additifs sur le marché des additifs pour peintures et revêtements en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les antimousses et désaérateurs ancrent à la fois les revenus et la croissance
Les antimousses et désaérateurs détenaient 26,56 % de la demande en 2025. Leur rôle est difficile à remplacer dans les revêtements architecturaux et industriels à base d'eau car le contrôle de la mousse affecte le mélange, l'application et la qualité du film. Les milieux aqueux génèrent davantage de mousse lors du traitement à haute vitesse de cisaillement et de l'application que les systèmes à base de solvants. Chaque unité supplémentaire de peinture à base d'eau nécessite donc une approche fiable de contrôle de la mousse. L'antimousse concentré à base de siloxane TEGO Foamex 8051 d'Evonik Industries AG a reçu le prix Ringier Coating Industry Innovation Award en 2026 pour son utilisation dans des revêtements durables à base d'eau.
Les dispersants et agents mouillants restent importants car les revêtements à faible teneur en COV utilisent une charge pigmentaire plus élevée et nécessitent une dispersion stable. Lubrizol a introduit Solsperse 82510 et Solsperse 84510 en juillet 2026 pour les systèmes à base de dioxyde de titane et de pigments inorganiques. Les biocides soutiennent la conservation en boîte et en film sec dans les revêtements architecturaux, en particulier dans les zones humides. Les modificateurs de rhéologie, les stabilisants, les modificateurs de surface et les additifs de flux et de nivellement répondent aux exigences de viscosité, de stabilité et d'aspect à mesure que les formulations évoluent. Les options de flux et de nivellement sans PFAS retiennent l'attention là où les formulateurs remplacent les systèmes à base de fluorosurfactants.

Par application : l'architecture ancre les revenus tandis que la protection gagne un terrain stratégique
L'architecture représentait 50,14 % de la part du marché des additifs pour peintures et revêtements en Amérique du Nord en 2025. L'activité récurrente de repeinture du parc immobilier américain a soutenu cette position même lorsque les mises en chantier se sont modérées. Les dépenses américaines en amélioration et réparation de l'habitat devaient atteindre 509 milliards USD en 2025. Nouryon a introduit Alcosperse OTA 100 en avril 2026 pour réduire ou remplacer le glycol dans les peintures architecturales à base d'eau, réduisant la teneur en COV tout en conservant la compatibilité avec les formulations existantes. Le produit répond à la demande des entrepreneurs pour des peintures intérieures à faible odeur et à faibles émissions.
Le segment de la protection devrait progresser à un CAGR de 6,26 % jusqu'en 2031. Les programmes d'infrastructure soutiennent les systèmes de protection qui nécessitent des agents anti-sédimentation, des modificateurs de rhéologie et des inhibiteurs de corrosion. Les revêtements pour bois continuent d'utiliser des matériaux de flux et de nivellement et des modificateurs de surface pour les applications de revêtements de sol, de mobilier et de menuiserie. Les revêtements pour le transport bénéficient de l'activité de reformulation liée aux véhicules électriques et d'exigences de performance plus élevées. Elementis PLC a introduit son portefeuille Colour Viscosity Stability en juillet 2026 pour remédier à la perte de viscosité post-teinte dans les systèmes architecturaux à base d'eau.
Analyse géographique
Les États-Unis détenaient 76,67 % de la demande du marché en 2025 et devraient progresser à un CAGR de 6,02 % jusqu'en 2031. Leur poids reflète la concentration de la production de revêtements, de l'activité de construction, de la fabrication automobile et de la demande de maintenance industrielle. La ceinture solaire et le Midwest concentrent l'activité de logement, les usines automobiles et les corridors d'infrastructure, tandis que les clusters chimiques de la côte du Golfe fournissent un accès aux intrants. BASF a lancé des acrylates à base d'électricité renouvelable à Freeport, au Texas, en mars 2026 avec Avery Dennison. Lubrizol a également annoncé un investissement de 209 millions USD dans son siège social de l'Ohio en janvier 2026, renforçant les capacités d'innovation pour les dispersants et les revêtements de performance.
Le Canada présente une part élevée de conformité dans la demande régionale car les règles provinciales sur les COV peuvent être plus strictes que les exigences fédérales. Le Règlement de l'Ontario 419/05 est un exemple de règles provinciales sur la pollution atmosphérique qui façonnent la conformité des produits et des installations. La Colombie-Britannique côtière et les provinces de la ceinture de sel de l'Ontario et du Québec nécessitent des revêtements de protection résistant à la corrosion, aux cycles de gel-dégel et au sel de voirie. Ces conditions augmentent la valeur accordée à une protection fiable contre la corrosion et à la durabilité des revêtements. L'expansion de l'assemblage automobile en Ontario nécessite également des systèmes de finition à base d'eau, ajoutant une demande pour les additifs associés sur le marché des additifs pour peintures et revêtements en Amérique du Nord.
Le Mexique reste une partie en développement mais stratégiquement importante de la chaîne d'approvisionnement régionale. L'ANAFAPYT a rapporté que son réseau de 191 membres a généré des ventes annuelles dans le secteur de la peinture de 106,232 milliards MXN (environ 6,07 milliards USD) et que le secteur représentait 15 % du produit intérieur brut de l'industrie chimique mexicaine. Le rôle du Mexique en tant que site d'assemblage compétitif en termes de coûts soutient la demande de promoteurs d'adhérence, d'agents de flux et de formulations anticorrosion. Les retards dans les normes NOM-123 et NOM-003 ont permis aux importations non conformes de concurrencer sans les mêmes exigences de qualité, limitant la demande pour les grades premium.
Paysage concurrentiel
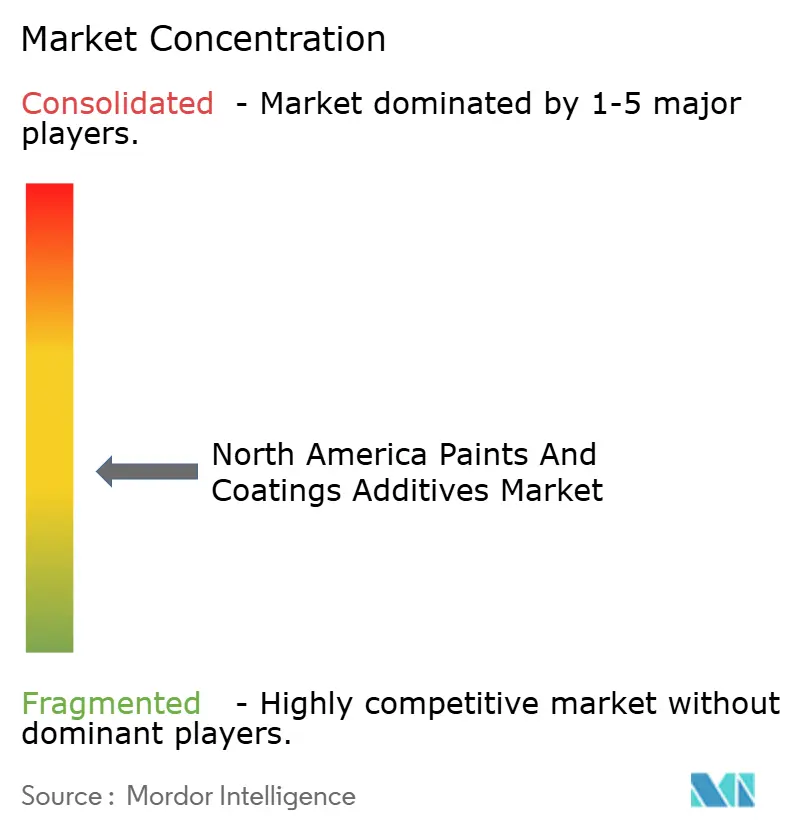
Le marché des additifs pour peintures et revêtements en Amérique du Nord est modérément concentré, les cinq premiers acteurs étant BASF, Dow, Evonik Industries AG, Arkema et Elementis PLC. Ces fournisseurs combinent de larges portefeuilles de formulations chimiques, des conceptions moléculaires propriétaires et un service technique à proximité des principaux fabricants de peintures et des sites d'équipementiers. Elementis PLC, Nouryon, Ashland et Eastman Chemical Company se distinguent par leur connaissance des applications dans les revêtements architecturaux et pour bois à base d'eau. Leur position est la plus forte là où les différences de performance ont une valeur commerciale et où la concurrence par les prix est moins déterminante. Momentive conserve une position dans les antimousses et agents de flux à base de silicone, tandis que Solvay dessert les catégories adjacentes aux fluoropolymères confrontées une pression de substitution à mesure que l'examen des PFAS s'étend.
BYK, filiale d'ALTANA AG, a introduit DISPERBYK-2180 en juillet 2026 pour les pigments inorganiques dans les systèmes aqueux sur une large plage de pH. Le lancement a répondu à un besoin de formulation dans les revêtements architecturaux, pour bois, industriels et automobiles OEM. BASF a élargi son portefeuille d'additifs à biomasse équilibrée certifiés REDcert² pour les revêtements architecturaux en juillet 2026. Le portefeuille comprend des dispersants, des modificateurs de rhéologie et des agents mouillants, reliant les exigences de performance à la documentation sur la durabilité de la chaîne d'approvisionnement. Ces initiatives montrent que le marché des additifs pour peintures et revêtements en Amérique du Nord se distingue par des performances de produits validées et des matériaux traçables, et non uniquement par le volume de production.
BASF a également présenté Efka PX 4720 à l'American Coatings Show 2026 pour les revêtements ultra-mats, sans solvant et ultraviolets (UV). L'agent dispersant utilise la technologie de polymérisation radicalaire contrôlée (CFRP) pour soutenir la réduction de la viscosité et l'efficacité de matage à des concentrations élevées de silice. CLARIANT se distingue avec des additifs de cire biosourcés Licocare RBW approuvés pour le contact alimentaire et un portefeuille sans PFAS. Ce schéma favorise les entreprises capables de soutenir leurs clients avec des matériaux, des données de test, des dossiers de conformité et une assistance à la formulation.
Leaders du secteur des additifs pour peintures et revêtements en Amérique du Nord
-
BASF
-
Dow
-
Evonik Industries AG
-
Arkema
-
Elementis PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2026 : ALTANA AG, par l'intermédiaire de BYK, a introduit DISPERBYK-2180, un additif de mouillage et de dispersion à base de polycarboxylate-éther pour les pigments inorganiques dans les systèmes aqueux, conçu pour une stabilité à pH élevé. Le lancement soutient le marché des additifs pour peintures et revêtements en Amérique du Nord en élargissant les solutions d'additifs pour les formulations de revêtements architecturaux, pour bois, industriels et automobiles OEM.
- Mai 2026 : Evonik Industries AG a élargi son réseau de distribution nord-américain pour les additifs de revêtement, nommant de nouveaux partenaires américains et Andicor Specialty Chemicals comme distributeur exclusif au Canada à partir du 1er mai 2026. La structure de distribution élargie renforce l'accès régional aux additifs pour revêtements et encres et soutient la disponibilité de l'approvisionnement pour les formulateurs de peintures et revêtements aux États-Unis et au Canada.
Périmètre du rapport sur le marché des additifs pour peintures et revêtements en Amérique du Nord
Les additifs pour peintures et revêtements sont des substances spécialisées ajoutées aux formulations de revêtements pour améliorer les propriétés d'application, la stabilité, l'aspect et les performances globales. Ils aident à optimiser des caractéristiques telles que le flux, la dispersion, la qualité de surface et la résistance aux conditions environnementales.
Le marché des additifs pour peintures et revêtements en Amérique du Nord est segmenté par type, application et géographie. Par type, le marché est segmenté en antimousses et désaérateurs, biocides, dispersants et agents mouillants, modificateurs de rhéologie, modificateurs de surface, stabilisants, additifs de flux et de nivellement, et autres types. Par application, le marché est segmenté en architecture, bois, transport, protection et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les additifs pour peintures et revêtements dans 3 pays de la région. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Antimousses et désaérateurs |
| Biocides |
| Dispersants et agents mouillants |
| Modificateurs de rhéologie |
| Modificateurs de surface |
| Stabilisants |
| Additifs de flux et de nivellement |
| Autres types |
| Architecture |
| Bois |
| Transport |
| Protection |
| Autres applications |
| États-Unis |
| Canada |
| Mexique |
| Par type | Antimousses et désaérateurs |
| Biocides | |
| Dispersants et agents mouillants | |
| Modificateurs de rhéologie | |
| Modificateurs de surface | |
| Stabilisants | |
| Additifs de flux et de nivellement | |
| Autres types | |
| Par application | Architecture |
| Bois | |
| Transport | |
| Protection | |
| Autres applications | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des additifs pour peintures et revêtements en Amérique du Nord ?
Le marché des additifs pour peintures et revêtements en Amérique du Nord s'élève à 3,00 milliards USD en 2026 et devrait atteindre 3,85 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'additifs pour peintures et revêtements en Amérique du Nord ?
Les revêtements à base d'eau et à faible teneur en COV, la maintenance des infrastructures, la finition automobile et les formulations multifonctionnelles soutiennent la demande.
Quel type détenait la plus grande part en 2025 ?
Les antimousses et désaérateurs détenaient 26,56 % de la part de marché en 2025 car le contrôle de la mousse est requis dans de nombreux systèmes de revêtement à base d'eau.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La protection devrait progresser à un CAGR de 6,26 % jusqu'en 2031, soutenue par la maintenance des infrastructures et les systèmes de revêtement à longue garantie.