
Marktgröße und Marktanteil für Farben- und Beschichtungszusätze in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.85 Milliarden US-Dollar |
| Marktgröße (2026) | 3 Milliarden US-Dollar |
| Marktgröße (2031) | 3.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
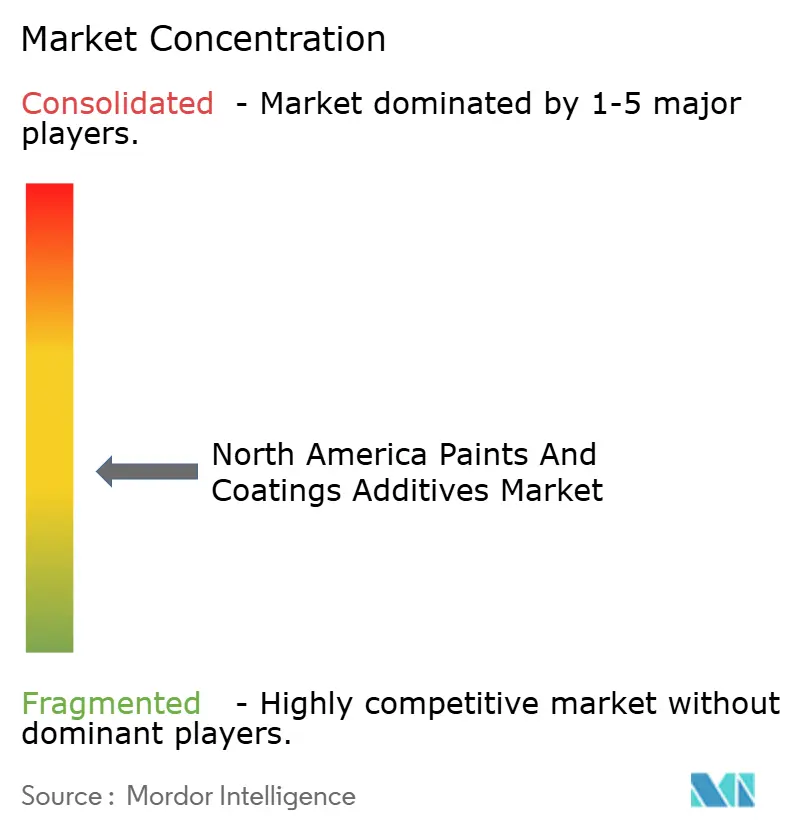
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Farben- und Beschichtungszusätze in Nordamerika von Mordor Intelligence
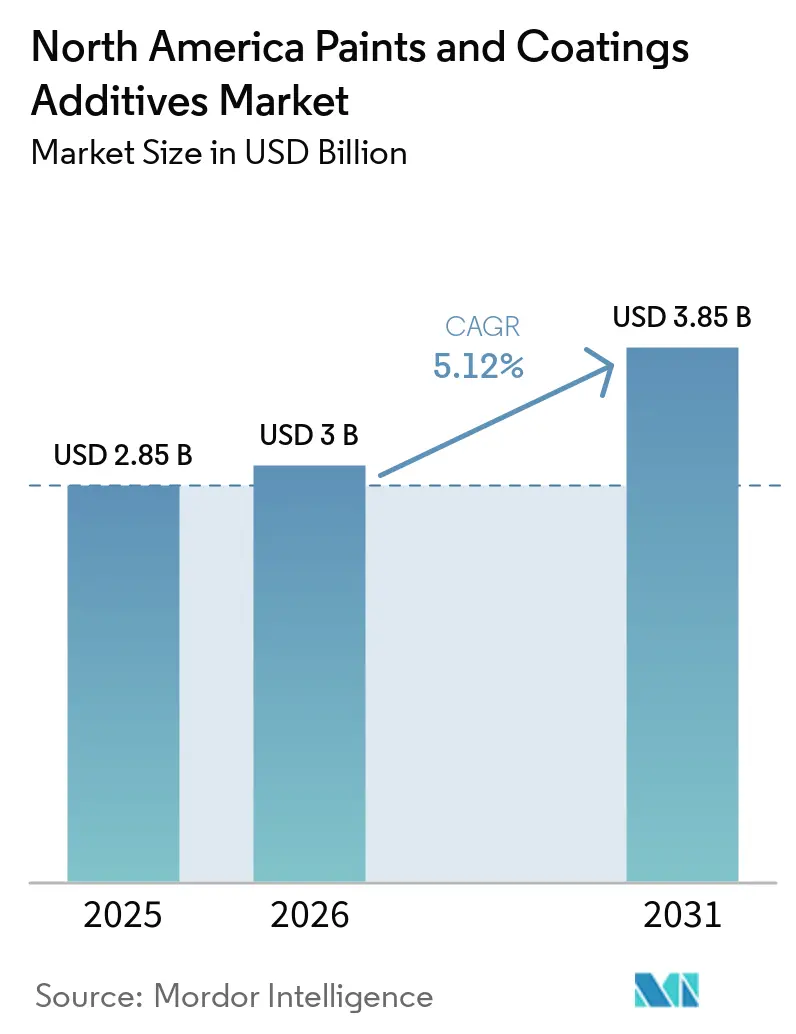
Die Marktgröße für Farben- und Beschichtungszusätze in Nordamerika wurde im Jahr 2025 auf 2,85 Milliarden USD geschätzt und soll von 3,00 Milliarden USD im Jahr 2026 auf 3,85 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,12 % während des Prognosezeitraums (2026–2031). Der nordamerikanische Markt für Farben- und Beschichtungszusätze wird durch strengere Anforderungen an flüchtige organische Verbindungen (VOC) in den Vereinigten Staaten und Kanada geprägt, was den Bedarf an Formulierungsunterstützung bei Dekor- und Industriefarben erhöht. Wasserbasierte Systeme verwenden Dispergiermittel, Entschäumer und Rheologiemodifikatoren, um Stabilität und Anwendungsleistung aufrechtzuerhalten, sodass ihre zunehmende Verwendung die Nachfrage nach Zusätzen steigert, selbst wenn die Farbvolumina stabil bleiben. Bau, Automobil und industrielle Instandhaltung verleihen dem nordamerikanischen Markt für Farben- und Beschichtungszusätze eine breite Kundenbasis, anstatt von einem einzigen Endverbrauch abhängig zu sein. Lieferanten reagieren mit multifunktionalen und kohlenstoffärmeren Materialien, während ihre Kunden mit mehr Test-, Dokumentations- und Qualifizierungsaufwand konfrontiert sind. Produktionsinvestitionen und neue Produkteinführungen zeigen, dass Lieferanten die Region als wichtige Basis für Technologieentwicklung und Fertigung betrachten.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Entschäumer und Entlüfter im Jahr 2025 einen Anteil von 26,56 % am nordamerikanischen Markt für Farben- und Beschichtungszusätze und werden voraussichtlich bis 2031 mit einem CAGR von 5,84 % wachsen.
- Nach Anwendung hielt der Architekturbereich im Jahr 2025 einen Marktanteil von 50,14 % am nordamerikanischen Markt für Farben- und Beschichtungszusätze, während der Schutzbereich voraussichtlich bis 2031 mit einem CAGR von 6,26 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 76,67 % am nordamerikanischen Markt für Farben- und Beschichtungszusätze und werden voraussichtlich bis 2031 mit einem CAGR von 6,02 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Farben- und Beschichtungszusätze in Nordamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu wasserbasierten und VOC-armen Beschichtungen | +1.7% | Global, mit konzentrierter Durchsetzung in den USA und Kanada | Kurzfristig (≤ 2 Jahre) |
| Erneuerung der Infrastruktur und Nichtwohnungsbau | +1.3% | Nordamerika, am stärksten in den US-amerikanischen Sun-Belt- und Midwest-Korridoren | Mittelfristig (2–4 Jahre) |
| Wachstum bei Automobil- und Elektrofahrzeugbeschichtungen | +1.0% | USA und Kanada; Ausstrahlungseffekte auf Mexikos OEM-Basis | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Hochleistungs- und multifunktionalen Zusätzen | +0.8% | Global, mit Nordamerika als führendem Markt bei der kommerziellen Einführung | Mittelfristig (2–4 Jahre) |
| Qualifizierung biobasierter und PFAS-freier Zusätze in Formulierungen | +0.5% | Global; frühe Einführung konzentriert in den USA und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu wasserbasierten und VOC-armen Beschichtungen
Die Aktualisierung der nationalen Emissionsstandards für flüchtige organische Verbindungen gemäß 40 Code of Federal Regulations (CFR) Teil 59 vom Januar 2025 führte produktgewichtete Reaktivitätsgrenzen für relevante Verbraucher- und Gewerbeprodukte ein[1]. Die Änderung verlagerte die Aufmerksamkeit über den VOC-Gehalt nach Gewicht hinaus und erhöhte den Wert von Koaleszenzmitteln und Entschäumern, die ein geringeres Ozonbildungspotenzial unterstützen können. Wasserbasierte Systeme benötigen Dispergiermittel und Stabilisatoren, da Wasser Harzsysteme nicht auf dieselbe Weise wie Lösungsmittel löst. Diese Anforderung erhöht den Zusatzmitteleinsatz pro Einheit fertiger Farbe, wenn Hersteller auf wasserbasierte Formulierungen umsteigen. Professionelle Handwerker bevorzugen auch geruchsarme, alkylphenolethoxylat-freie und nahezu VOC-freie Produkte, was die Formulierungsanforderungen erhöht. In Kanada weisen die VOC-Konzentrationsgrenzwertvorschriften für bestimmte Produkte in dieselbe Richtung und verstärken den regionalen Compliance-Fokus für den nordamerikanischen Markt für Farben- und Beschichtungszusätze.
Erneuerung der Infrastruktur und Nichtwohnungsbau
Bundesbrückendaten zeigten, dass viele US-amerikanische Brücken noch Aufmerksamkeit erforderten, was die Nachfrage nach Wartungs- und Neubeschichtungsprogrammen unterstützte[2]. Schutzsysteme, die auf Brücken, Autobahnen und Wasseranlagen eingesetzt werden, erfordern Leistungsspezifikationen und Garantiezeiträume von 10–15 Jahren. Diese Anforderungen erhöhen die Rolle von Rheologiemodifikatoren, Absetzschutzmitteln und Korrosionsinhibitoren in Beschichtungspaketen. Der nordamerikanische Markt für Farben- und Beschichtungszusätze profitiert daher von öffentlichen Investitionsprogrammen, die Bewilligungsplänen folgen und nicht von Haushaltsausgabenmustern abhängen. Premium-Zusatzpakete sind relevant, wenn Schutzbeschichtungen über den erforderlichen Servicezeitraum hinweg Anwendungskonsistenz, Korrosionsbeständigkeit und Filmqualität aufrechterhalten müssen. Diese Arbeit bietet Lieferanten eine Nachfragesichtbarkeit über mehrere Jahre, in denen Beschichtungsprojekte durch Planungs-, Beschaffungs- und Wartungszyklen voranschreiten.
Wachstum bei Automobil- und Elektrofahrzeugbeschichtungen
Elektrofahrzeuge erfordern Beschichtungsabdeckung auf Batteriegehäusen, strukturellen Unterbodenkomponenten und Elektroachsenbaugruppen. Dies schafft Nachfrage nach Elektrotauchlackierung und verwandten Leistungsmaterialien, die allein durch die Fahrzeugproduktionszahlen nicht erfasst werden. Neue Lackierwerke im Zusammenhang mit Ford BlueOval City, den General Motors Ultium-Plattformwerken und der Tesla-Expansion übernehmen wasserbasierte Linien mit strengeren Leistungsanforderungen als ältere Anlagen. Inländische Fertigungsanreize im Rahmen des Inflation Reduction Act unterstützten Investitionen in neue Montagekapazitäten im Südosten und Mittleren Westen. Diese Standorte erfordern Beschichtungssysteme, die Leistungs- und Umweltanforderungen bei der Fahrzeugendbearbeitung erfüllen. Mexikos wachsende Rolle als Montagestandort für Erstausrüster (OEM) unterstützt ebenfalls den nordamerikanischen Markt für Farben- und Beschichtungszusätze durch integrierte Tier-1-Lieferketten.
Nachfrage nach Hochleistungs- und multifunktionalen Zusätzen
Formulierer konsolidieren Zusatzstofflisten durch den Einsatz von Chemikalien, die gleichzeitig Benetzung, Schaumkontrolle und rheologische Stabilität adressieren. Dies reduziert die Anzahl der Komponenten in einer Formulierung und erhöht gleichzeitig die Bedeutung jedes verbleibenden Materials. Evonik Industries AG führte im April 2026 Ancamine 2875 ein, ein modifiziertes Polyamin-Härtungsmittel, das schnelle Aushärtung mit einer Wasserdampfsperre unter 0,1 Perms bei 12-mil-Filmdicke kombiniert und keine Alkylphenolbeschleuniger enthält. BASFs per- und polyfluoralkylsubstanzfreies (PFAS-freies) Efka FL 3287 und Efka FL 3782 adressieren Verlauf und Benetzung ohne Gleiteffekt und reduzieren den Bedarf an separaten Tensid- und Verlaufszutaten. Der nordamerikanische Markt für Farben, Beschichtungen und Zusätze verzeichnet auch Interesse an biobasierten multifunktionalen Materialien, da verifizierter biobasierter Inhalt den Zugang zu staatlichen Beschaffungsprogrammen unterstützen kann. Die USDA-BioPreferred-Zertifizierung kann diesen Weg für Lieferanten unterstützen, die qualifizierte Biobeschaffung nachweisen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -0.9% | Global, mit akuten Auswirkungen auf die Zusatzstoffproduktionscluster an der US-Golfküste | Kurzfristig (≤ 2 Jahre) |
| Kosten für regulatorische Tests und Produktregistrierung | -0.7% | Nordamerika und EU; frühe Einführungskosten konzentriert in den USA | Mittelfristig (2–4 Jahre) |
| Lange Formulierungsqualifizierungszyklen | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Die meisten synthetischen Beschichtungszusätze verwenden petrochemisch gewonnene Zwischenprodukte, wodurch Hersteller Veränderungen bei der Rohstoffverfügbarkeit und den Kosten ausgesetzt sind. US-amerikanische Zolländerungen bei einigen Spezialchemikalienimporten erhöhen den Lieferkettendruck zusätzlich zur zugrunde liegenden Inputinflation. Titandioxid bleibt eine wichtige Kostenreferenz für pigmentbezogene Formulierungen, und eine knappe Ilmenitversorgung sowie höhere Schwefelsäurekosten haben die Wertschöpfungskette der Beschichtungen beeinflusst. Hersteller können eine Verzögerung von 3–6 Monaten erfahren, bevor Kunden Preiserhöhungen akzeptieren, sodass der Margeneffekt vor der kommerziellen Erholung eintritt. Das Vorfertigungsbenachrichtigungsverfahren des Toxic Substances Control Act (TSCA) kann Zeit hinzufügen, wenn Hersteller Rohstoffe in einer neuen Spezialchemikalie ersetzen möchten. Der nordamerikanische Markt für Farben- und Beschichtungszusätze ist am stärksten exponiert, wo Herstellern die Größe oder genehmigten Alternativen fehlen, um die Versorgung schnell umzustellen.
Kosten für regulatorische Tests und Produktregistrierung
Die Kosten für die Qualifizierung neuer Zusatzsysteme sind gestiegen, da PFAS-freie und biobasierte Ansprüche mehr analytische Nachweise erfordern als Standard-Registrierungsdateien. Die Leitlinien der Food and Drug Administration beschreiben ein vollständiges PFAS-Screening für Beschichtungen mit Lebensmittelkontakt, was den Dokumentationsbedarf von Zusatzlieferanten und ihren Rohstofflieferanten erhöht. Lieferanten müssen Rückverfolgbarkeitsinformationen bereitstellen, bevor Beschichtungshersteller konforme Ansprüche für Lebensmittelkontaktanwendungen geltend machen können. Mexikos vorgeschlagene NOM-123- und NOM-003-Anforderungen für VOC-Gehalt und Produktkennzeichnung befinden sich seit längerer Zeit im Genehmigungsverfahren, was nicht zertifizierten Importen ermöglicht, mit konformen Produkten zu konkurrieren. Separate Dokumentation ist auch für International Sustainability and Carbon Certification PLUS (ISCC PLUS), Biomasse-Balance-Ansprüche, FDA-Lebensmittelkontakt-Compliance und Kalifornien-VOC-Anforderungen erforderlich. Die daraus resultierenden Qualifizierungszyklen verzögern die Einführung und erhöhen die Kosten für die Markteinführung neuer Zusatzprodukte im nordamerikanischen Markt für Farben- und Beschichtungszusätze.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Entschäumer und Entlüfter verankern sowohl Umsatz als auch Wachstum
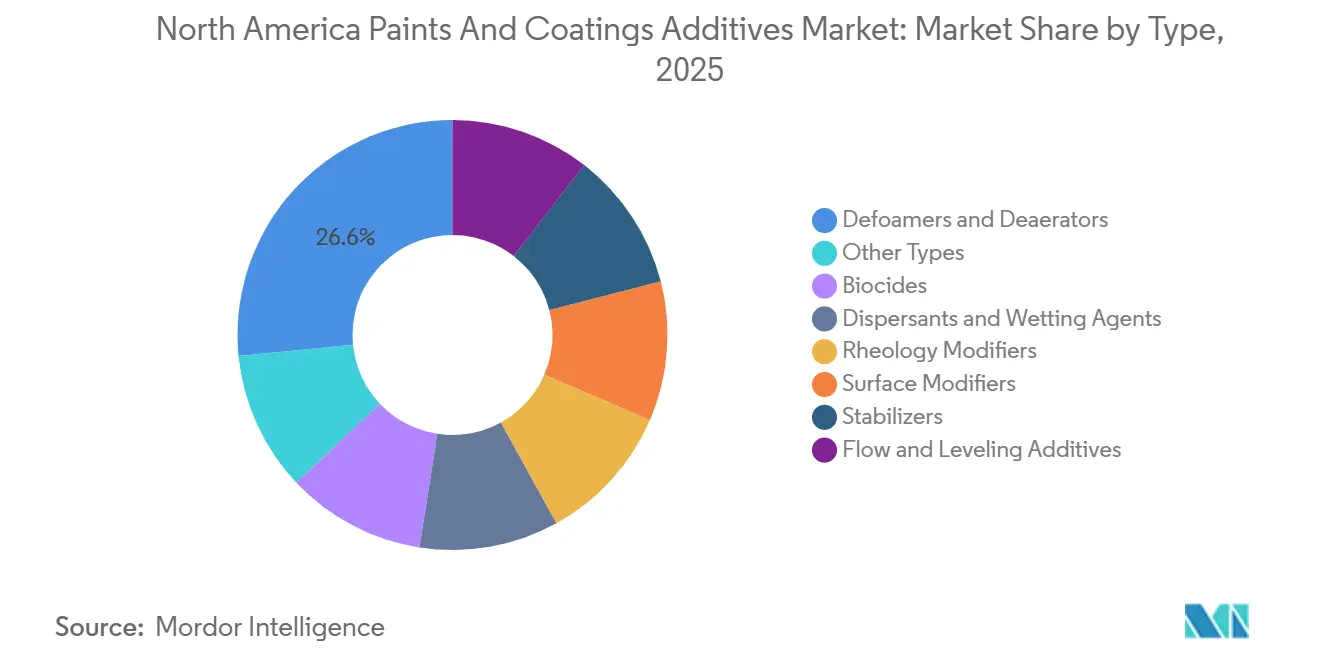
Entschäumer und Entlüfter hielten im Jahr 2025 einen Anteil von 26,56 % der Nachfrage. Ihre Rolle ist in wasserbasierten Architektur- und Industriebeschichtungen schwer zu ersetzen, da die Schaumkontrolle Mischung, Anwendung und Filmqualität beeinflusst. Wässrige Medien erzeugen beim Hochscherverarbeiten und bei der Anwendung mehr Schaum als lösungsmittelbasierte Systeme. Jede zusätzliche Einheit wasserbasierter Farbe benötigt daher einen zuverlässigen Schaumkontrollansatz. Evonik Industries AGs TEGO Foamex 8051 siloxanbasierter Entschäumerkonzentrat erhielt 2026 den Ringier Coating Industry Innovation Award für seinen Einsatz in nachhaltigen wasserbasierten Beschichtungen.
Dispergiermittel und Netzmittel bleiben wichtig, da VOC-arme Beschichtungen höhere Pigmentbeladungen verwenden und eine stabile Dispersion benötigen. Lubrizol führte im Juli 2026 Solsperse 82510 und Solsperse 84510 für Titandioxid- und anorganische Pigmentsysteme ein. Biozide unterstützen die Konservierung im Behälter und im Trockenfilm bei Architekturbeschichtungen, insbesondere in feuchten Gebieten. Rheologiemodifikatoren, Stabilisatoren, Oberflächenmodifikatoren sowie Verlaufs- und Nivelliermittel adressieren Viskositäts-, Stabilitäts- und Erscheinungsanforderungen, wenn sich Formulierungen ändern. PFAS-freie Verlaufs- und Nivelliermitteloptionen erhalten Aufmerksamkeit, wenn Formulierer fluortensidbasisierte Systeme ersetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Architektur verankert den Umsatz, während Schutz strategisch an Bedeutung gewinnt
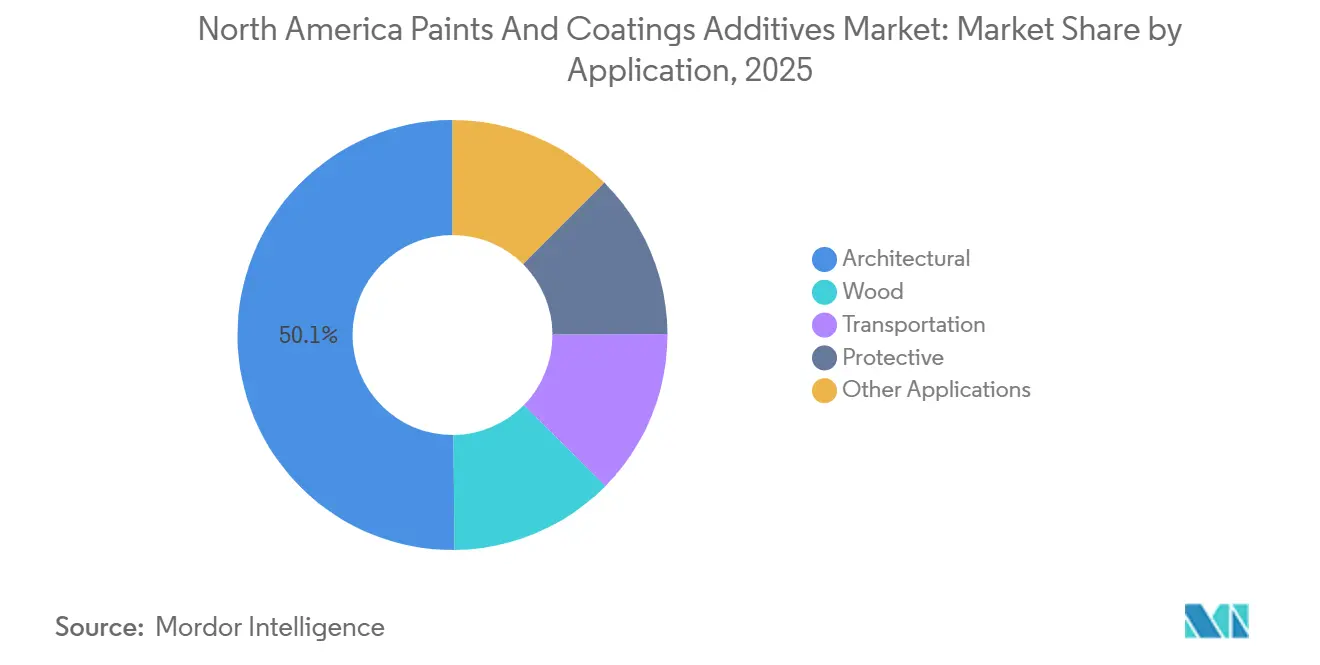
Der Architekturbereich machte im Jahr 2025 einen Marktanteil von 50,14 % am nordamerikanischen Markt für Farben- und Beschichtungszusätze aus. Wiederkehrende Neuanstrichaktivitäten aus dem US-amerikanischen Wohnungsbestand unterstützten diese Position, selbst als die Wohnungsbaubeginne sich mäßigten. Die US-amerikanischen Ausgaben für Heimverbesserung und -reparatur sollten 2025 509 Milliarden USD erreichen. Nouryon führte im April 2026 Alcosperse OTA 100 ein, um Glykol in wasserbasierten Architekturfarbstoffen zu reduzieren oder zu ersetzen, den VOC-Gehalt zu senken und gleichzeitig die Kompatibilität mit bestehenden Formulierungen beizubehalten. Das Produkt reagiert auf die Nachfrage von Handwerkern nach geruchsarmen, emissionsärmeren Innenfarben.
Das Schutzsegment wird voraussichtlich bis 2031 mit einem CAGR von 6,26 % wachsen. Infrastrukturprogramme unterstützen Schutzsysteme, die Absetzschutzmittel, Rheologiemodifikatoren und Korrosionsinhibitoren erfordern. Holzbeschichtungen verwenden weiterhin Verlaufs- und Nivelliermaterialien sowie Oberflächenmodifikatoren für Bodenbelag-, Möbel- und Schrankapplikationen. Transportbeschichtungen profitieren von elektrofahrzeugbezogenen Neuformulierungsaktivitäten und höheren Leistungsanforderungen. Elementis PLC führte im Juli 2026 sein Colour Viscosity Stability-Portfolio ein, um den Viskositätsverlust nach dem Tönen in wasserbasierten Architektursystemen zu adressieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 einen Marktanteil von 76,67 % der Nachfrage und werden voraussichtlich bis 2031 mit einem CAGR von 6,02 % wachsen. Ihre Größe spiegelt die Konzentration von Beschichtungsproduktion, Bautätigkeit, Automobilfertigung und industrieller Instandhaltungsnachfrage wider. Der Sun Belt und der Mittlere Westen konzentrieren Wohnungsbauaktivitäten, Fahrzeugwerke und Infrastrukturkorridore, während chemische Cluster an der Golfküste Zugang zu Inputs bieten. BASF startete im März 2026 auf Basis erneuerbarer Energie hergestellte Acrylate in Freeport, Texas, gemeinsam mit Avery Dennison. Lubrizol kündigte im Januar 2026 außerdem eine Investition von 209 Millionen USD in seinen Hauptsitz in Ohio an und erweiterte damit die Innovationskapazität für Dispergiermittel und Leistungsbeschichtungen.
Kanada hat einen hohen Compliance-Anteil an der regionalen Nachfrage, da provinzielle VOC-Vorschriften strenger sein können als Bundesanforderungen. Die Ontario-Verordnung 419/05 ist ein Beispiel für provinzielle Luftverschmutzungsregeln, die die Produkt- und Anlagen-Compliance prägen. Die Küstenregion von British Columbia und die Salzgürtelprovinzen Ontario und Quebec benötigen Schutzbeschichtungen, die Korrosion, Frost-Tau-Zyklen und Streusalz standhalten. Diese Bedingungen erhöhen den Wert, der auf zuverlässigen Korrosionsschutz und Beschichtungshaltbarkeit gelegt wird. Die Erweiterung der Fahrzeugmontage in Ontario erfordert ebenfalls wasserbasierte Endbearbeitungssysteme und erhöht die Nachfrage nach zugehörigen Zusätzen im nordamerikanischen Markt für Farben- und Beschichtungszusätze.
Mexiko bleibt ein sich entwickelnder, aber strategisch wichtiger Teil der regionalen Lieferkette. ANAFAPYT berichtete, dass sein Netzwerk mit 191 Mitgliedern jährliche Farbsektorumsätze von 106,232 Milliarden MXN (ungefähr 6,07 Milliarden USD) erzielte und dass der Sektor 15 % des Bruttoinlandsprodukts der mexikanischen Chemieindustrie ausmachte. Mexikos Rolle als kosteneffektiver Montagestandort unterstützt die Nachfrage nach Haftvermittlern, Verlaufsmitteln und Antikorrosionspaketen. Verzögerungen bei NOM-123 und NOM-003 haben es nicht konformen Importen ermöglicht, ohne dieselben Qualitätsanforderungen zu konkurrieren, was die Nachfrage nach Premiumqualitäten einschränkt.
Wettbewerbslandschaft
Der nordamerikanische Markt für Farben- und Beschichtungszusätze ist mäßig konzentriert, wobei die fünf größten Anbieter BASF, Dow, Evonik Industries AG, Arkema und Elementis PLC umfassen. Diese Lieferanten kombinieren breite Chemieportfolios, proprietäre Moleküldesigns und technischen Service in der Nähe großer Farbhersteller und OEM-Standorte. Elementis PLC, Nouryon, Ashland und Eastman Chemical Company konkurrieren durch Anwendungswissen in wasserbasierten Architektur- und Holzbeschichtungen. Ihre Position ist am stärksten, wo Leistungsunterschiede kommerziellen Wert haben und der Preiswettbewerb weniger entscheidend ist. Momentive behält eine Position bei silikonbasierten Entschäumern und Verlaufsmitteln, während Solvay fluorpolymerverwandte Kategorien bedient, die angesichts der Ausweitung der PFAS-Überprüfung unter Substitutionsdruck stehen.
BYK, Teil von ALTANA AG, führte im Juli 2026 DISPERBYK-2180 für anorganische Pigmente in wässrigen Systemen über einen weiten pH-Bereich ein. Die Einführung adressierte einen Formulierungsbedarf in Architektur-, Holz-, Industrie- und Automobil-OEM-Beschichtungen. BASF erweiterte im Juli 2026 sein REDcert²-zertifiziertes Biomasse-Balance-Zusatzstoffportfolio für Architekturbeschichtungen. Das Portfolio umfasst Dispergiermittel, Rheologiemodifikatoren und Netzmittel und verknüpft Leistungsanforderungen mit Lieferketten-Nachhaltigkeitsdokumentation. Diese Schritte zeigen, dass der nordamerikanische Markt für Farben- und Beschichtungszusätze auf validierter Produktleistung und rückverfolgbaren Materialien konkurriert, nicht allein auf dem Produktionsvolumen.
BASF debütierte außerdem Efka PX 4720 auf der American Coatings Show 2026 für ultra-matte, lösungsmittelfreie ultraviolette (UV) Beschichtungen. Das Dispergiermittel verwendet die Controlled Free Radical Polymerization (CFRP)-Technologie, um Viskositätsreduzierung und Mattierungseffizienz bei hohen Kieselsäurekonzentrationen zu unterstützen. CLARIANT konkurriert mit lebensmittelkontaktgenehmigten Licocare RBW biobasierten Wachszusätzen und einem PFAS-freien Portfolio. Dieses Muster begünstigt Unternehmen, die Kunden mit Materialien, Testdaten, Compliance-Unterlagen und Formulierungsunterstützung bedienen können.
Marktführer für Farben- und Beschichtungszusätze in Nordamerika
-
BASF
-
Dow
-
Evonik Industries AG
-
Arkema
-
Elementis PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: ALTANA AG führte durch BYK DISPERBYK-2180 ein, ein Polycarboxylat-Ether-Netz- und Dispergiermittel für anorganische Pigmente in wässrigen Systemen, das für hohe pH-Stabilität ausgelegt ist. Die Einführung unterstützt den nordamerikanischen Markt für Farben- und Beschichtungszusätze durch die Erweiterung von Zusatzlösungen für Architektur-, Holz-, Industrie- und Automobil-OEM-Beschichtungsformulierungen.
- Mai 2026: Evonik Industries AG erweiterte sein nordamerikanisches Vertriebsnetz für Beschichtungszusätze, ernannte neue US-Partner und Andicor Specialty Chemicals als exklusiven Distributor in Kanada ab dem 1. Mai 2026. Die erweiterte Vertriebsstruktur stärkt den regionalen Zugang zu Beschichtungs- und Druckfarbenzusätzen und unterstützt die Versorgungsverfügbarkeit für Farben- und Beschichtungsformulierer in den Vereinigten Staaten und Kanada.
Berichtsumfang des Marktes für Farben- und Beschichtungszusätze in Nordamerika
Farben- und Beschichtungszusätze sind spezialisierte Substanzen, die Beschichtungsformulierungen hinzugefügt werden, um Anwendungseigenschaften, Stabilität, Erscheinungsbild und Gesamtleistung zu verbessern. Sie helfen dabei, Eigenschaften wie Verlauf, Dispersion, Oberflächenqualität und Beständigkeit gegenüber Umweltbedingungen zu optimieren.
Der nordamerikanische Markt für Farben- und Beschichtungszusätze ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Entschäumer und Entlüfter, Biozide, Dispergiermittel und Netzmittel, Rheologiemodifikatoren, Oberflächenmodifikatoren, Stabilisatoren, Verlaufs- und Nivelliermittel sowie andere Typen segmentiert. Nach Anwendung ist der Markt in Architektur, Holz, Transport, Schutz und andere Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Farben- und Beschichtungszusätze in 3 Ländern der Region ab. Für jedes Segment wurden Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Entschäumer und Entlüfter |
| Biozide |
| Dispergiermittel und Netzmittel |
| Rheologiemodifikatoren |
| Oberflächenmodifikatoren |
| Stabilisatoren |
| Verlaufs- und Nivelliermittel |
| Andere Typen |
| Architektur |
| Holz |
| Transport |
| Schutz |
| Andere Anwendungen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Typ | Entschäumer und Entlüfter |
| Biozide | |
| Dispergiermittel und Netzmittel | |
| Rheologiemodifikatoren | |
| Oberflächenmodifikatoren | |
| Stabilisatoren | |
| Verlaufs- und Nivelliermittel | |
| Andere Typen | |
| Nach Anwendung | Architektur |
| Holz | |
| Transport | |
| Schutz | |
| Andere Anwendungen | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Farben- und Beschichtungszusätze?
Der nordamerikanische Markt für Farben- und Beschichtungszusätze hat im Jahr 2026 einen Wert von 3,00 Milliarden USD und wird voraussichtlich bis 2031 3,85 Milliarden USD erreichen.
Was treibt die Nachfrage nach Farben- und Beschichtungszusätzen in Nordamerika an?
Wasserbasierte und VOC-arme Beschichtungen, Infrastrukturinstandhaltung, Automobilendbearbeitung und multifunktionale Formulierungen unterstützen die Nachfrage.
Welcher Typ hielt im Jahr 2025 den größten Marktanteil?
Entschäumer und Entlüfter hielten im Jahr 2025 einen Marktanteil von 26,56 %, da Schaumkontrolle in vielen wasserbasierten Beschichtungssystemen erforderlich ist.
Welche Anwendung wird voraussichtlich bis 2031 am schnellsten wachsen?
Schutz wird voraussichtlich bis 2031 mit einem CAGR von 6,26 % wachsen, unterstützt durch Infrastrukturinstandhaltung und Beschichtungssysteme mit langer Garantie.