
Tamaño y Participación del Mercado de AIOps para Redes de Telecomunicaciones en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
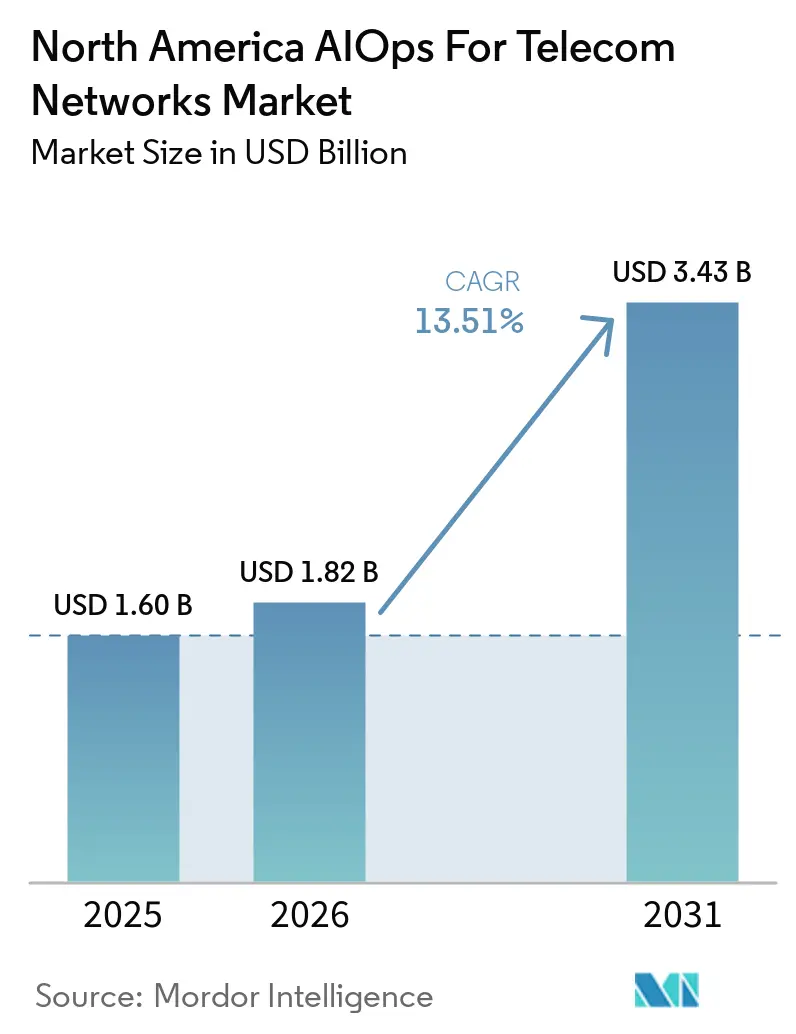
| Tamaño del mercado en el año base (2025) | 1.60 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.51 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de AIOps para Redes de Telecomunicaciones en América del Norte por Mordor Intelligence
Se espera que el tamaño del Mercado de AIOps para Redes de Telecomunicaciones en América del Norte crezca de 1,60 mil millones de USD en 2025 a 1,82 mil millones de USD en 2026, y se prevé que alcance los 3,43 mil millones de USD en 2031, a una CAGR del 13,51% durante 2026-2031. Los equipos de red están gestionando implementaciones 5G autónomas más densas, nuevas capacidades 5G-Advanced y funciones de red más distribuidas. Estos cambios aumentan el volumen y la variedad de datos operativos que deben evaluarse rápidamente. Los operadores también buscan gestionar la expansión de la red sin incrementos equivalentes en el personal del centro de operaciones de red. El mercado de AIOps para Redes de Telecomunicaciones en América del Norte favorece, por tanto, las herramientas que conectan la monitorización, el diagnóstico y la remediación controlada en los dominios de radio, transporte y núcleo. El cambio hacia operaciones más autónomas también otorga mayor importancia a las canalizaciones de datos fiables, la gobernanza clara y los modelos de implementación que se adaptan a entornos regulados.
Conclusiones Clave del Informe
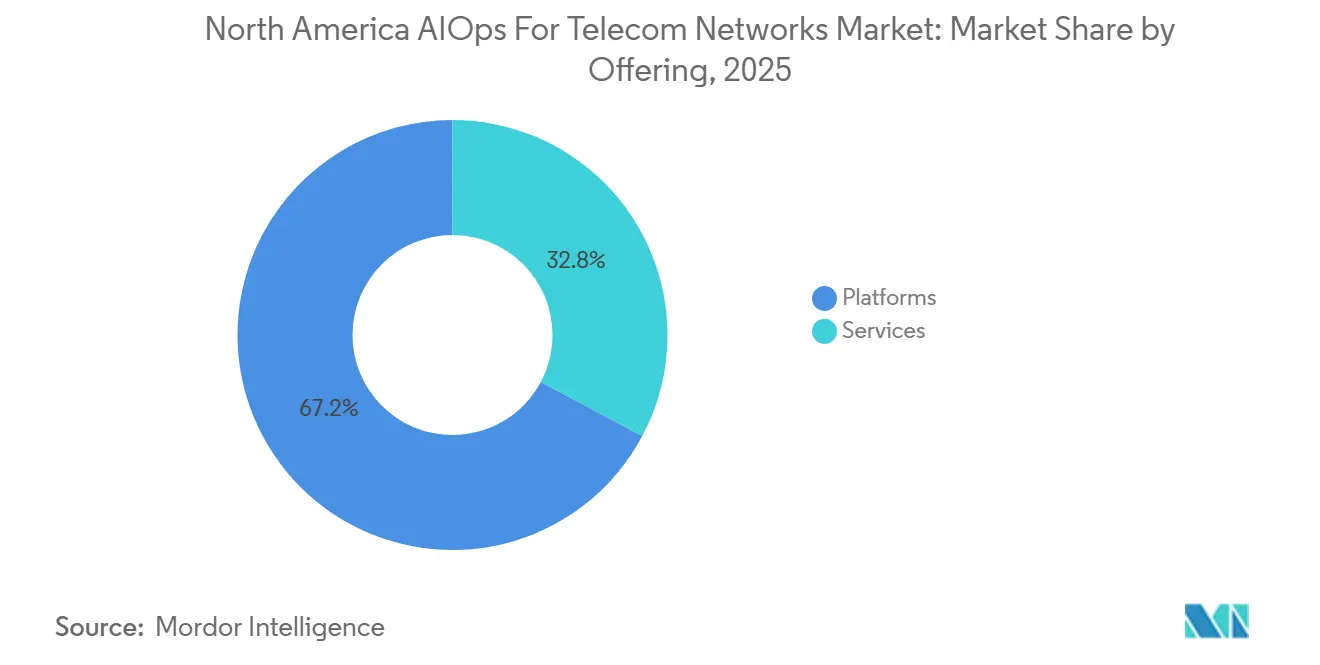
- Por oferta, las plataformas representaron el 67,21% del Mercado de AIOps para Redes de Telecomunicaciones en América del Norte en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 16,19% hasta 2031.
- Por modelo de implementación, la implementación basada en la nube representó el 51,59% del mercado de AIOps para redes de telecomunicaciones en América del Norte en 2025, y se proyecta que se expanda a una CAGR del 16,70% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 79,10% de los ingresos en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 17,09% hasta 2031.
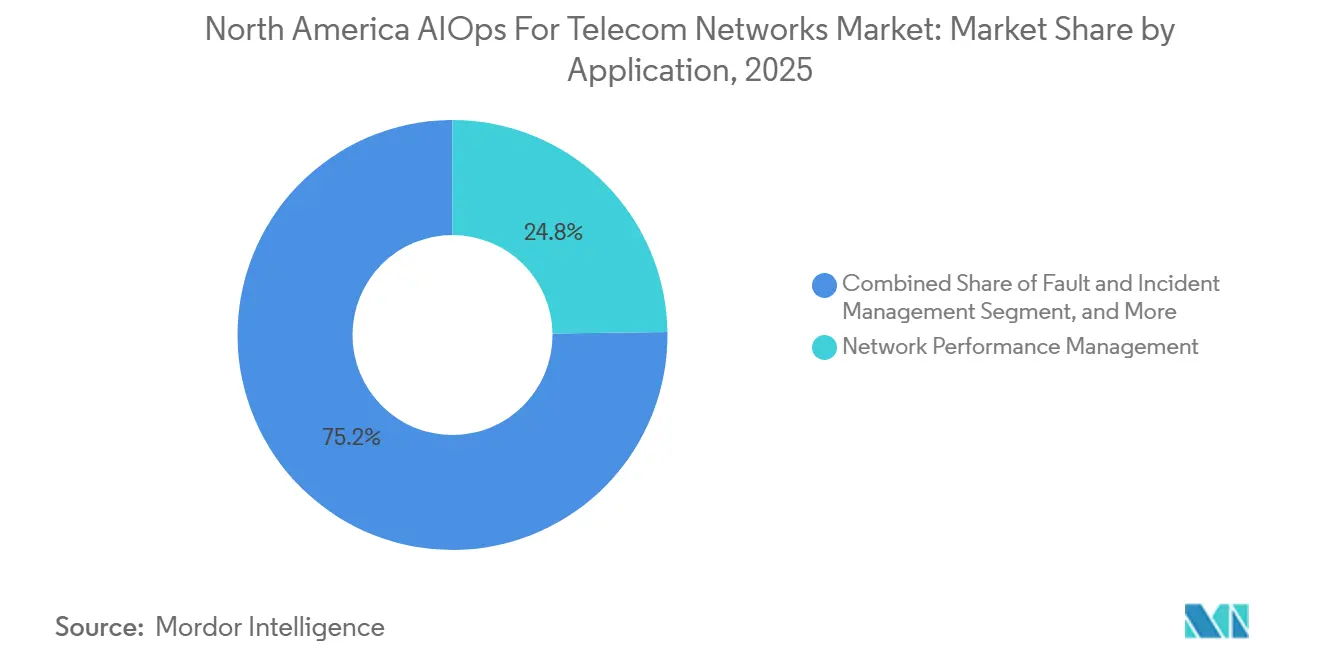
- Por aplicación, la gestión del rendimiento de red representó el 24,78% del mercado de AIOps para redes de telecomunicaciones en América del Norte en 2025, mientras que se proyecta que la gestión de fallos e incidentes se expanda a una CAGR del 16,55% hasta 2031.
- Por usuario final, los operadores de redes móviles representaron el 52,39% del mercado de AIOps para redes de telecomunicaciones en América del Norte en 2025, mientras que se proyecta que los proveedores de servicios de comunicaciones integradas se expandan a una CAGR del 15,69% hasta 2031.
- Por país, Estados Unidos representó el 83,13% del mercado de AIOps para redes de telecomunicaciones en América del Norte en 2025, mientras que se proyecta que México se expanda a una CAGR del 16,87% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de AIOps para Redes de Telecomunicaciones en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Complejidad del 5G, el Edge y el Corte de Red | +3.8% | Estados Unidos y Canadá, primario. México, emergente. | Mediano plazo (2-4 años) |
| Demanda de Visibilidad de Red en Tiempo Real y Aseguramiento Predictivo | +2.7% | Estados Unidos, primario. Canadá y México, secundario. | Corto plazo (≤ 2 años) |
| Presión para Reducir el OPEX del NOC y el Tiempo Medio de Resolución | +2.5% | Estados Unidos, primario. Canadá, secundario. | Corto plazo (≤ 2 años) |
| Crecimiento de la Infraestructura de Telecomunicaciones Nativa en la Nube, Multifabricante e Híbrida | +1.8% | Estados Unidos, primario. Canadá y México, emergente. | Mediano plazo (2-4 años) |
| Gemelos Digitales Específicos para Telecomunicaciones para Decisiones de Capacidad e Incidentes | +0.9% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Análisis de Causa Raíz Determinista Basado en Grafos para Tormentas de Alarmas | +0.6% | Estados Unidos, primario. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad del 5G, el Edge y el Corte de Red
Las redes 5G autónomas añaden complejidad operativa que no estaba presente en generaciones de red anteriores. Cada segmento activo puede tener umbrales de nivel de servicio, indicadores de rendimiento y límites de aislamiento de fallos separados. Una topología con reconocimiento de segmentos también cambia la relación entre los eventos de radio, transporte y núcleo. Esto hace que la correlación de eventos sea más difícil para las plataformas entrenadas principalmente con datos de redes planas. La Alianza NGMN ha recomendado agentes de razonamiento específicos para estos entornos en su trabajo sobre IA agéntica para redes móviles autónomas.[1] Nokia presentó una solución de corte de red 5G-Advanced impulsada por IA agéntica con AWS en el MWC 2026, vinculando MantaRay SMO a capacidades de IA basadas en la nube para operaciones de red en vivo.[2]
Demanda de Visibilidad de Red en Tiempo Real y Aseguramiento Predictivo
Los operadores de América del Norte están yendo más allá de la monitorización de indicadores de rendimiento aislados. Cada vez necesitan más evaluar los resultados de la experiencia del cliente junto con la telemetría del plano de control y del plano de usuario. El marco del TM Forum sitúa la degradación de la experiencia del usuario en el centro de la remediación de bucle cerrado. Ese enfoque requiere sistemas de recopilación de datos capaces de ingerir información de muchos elementos de red con un retraso mínimo. Deutsche Telekom informó que su plataforma MINDR, construida con tecnologías de Google Cloud, desencadenó más de 100 acciones de remediación autónoma en su primer mes de operaciones en vivo tras su lanzamiento en noviembre de 2025.[3] La empresa también informó que la plataforma redujo el tiempo de gestión de eventos importantes de horas a 1 minuto.
Presión para Reducir el OPEX del NOC y el Tiempo Medio de Resolución
Los equipos de operaciones de red están bajo presión para gestionar volúmenes crecientes de alertas sin aumentar el trabajo de clasificación manual. Esto ha convertido la correlación de eventos, la priorización de alertas y la remediación guiada en requisitos centrales para los operadores. El valor práctico reside en dirigir a los ingenieros hacia las excepciones que requieren criterio en lugar de las alarmas rutinarias. Las operaciones autónomas también pueden reducir el tiempo necesario para rastrear fallos que abarcan las capas de radio, transporte y núcleo. El programa de redes autónomas del TM Forum enmarca los niveles de autonomía más altos en términos de toma de decisiones controlada, aseguramiento y confianza operativa. Estas prioridades mantienen la eficiencia operativa como una consideración de compra importante en el mercado de AIOps para Redes de Telecomunicaciones en América del Norte.
Crecimiento de la Infraestructura de Telecomunicaciones Nativa en la Nube, Multifabricante e Híbrida
Open RAN y las funciones de red nativas en la nube crean una brecha operativa que los sistemas tradicionales de gestión de elementos no pueden abordar completamente. Los operadores necesitan herramientas de correlación que puedan reunir datos de equipos y software suministrados por diferentes fabricantes. La necesidad es más amplia que el 5G, ya que muchos operadores ejecutan funciones en contenedores junto con sistemas de red heredados. Estos entornos a menudo producen telemetría en diferentes formatos y utilizan diferentes interfaces operativas. Amdocs presentó CES26 en marzo de 2026 como una suite impulsada por agentes destinada a conectar el soporte empresarial, el soporte de operaciones y las funciones de red.[4] Esto convierte la interoperabilidad en una fuente duradera de demanda para el mercado de AIOps para Redes de Telecomunicaciones en América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración en los Dominios Heredados de OSS, BSS y Red | -1.8% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Brechas en Calidad de Datos, Interoperabilidad y Estandarización de Telemetría | -1.2% | Núcleo de América del Norte | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en AIOps para Telecomunicaciones, Ingeniería de Datos y Automatización | -0.8% | Estados Unidos, primario. Canadá, secundario. | Mediano plazo (2-4 años) |
| Riesgo de Propagación de Cambios Automatizados en Capas de Red Interdependientes | -0.5% | Estados Unidos, primario. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración en los Dominios Heredados de OSS, BSS y Red
Los sistemas heredados de operaciones y soporte empresarial siguen siendo un obstáculo importante para una adopción más amplia de AIOps. Muchos operadores aún dependen de integraciones punto a punto que se vuelven más difíciles de gestionar cuando se añaden productos, sistemas o activos adquiridos. La migración de datos críticos de clientes y de red también plantea preocupaciones sobre la continuidad del servicio. La Arquitectura Digital Abierta del TM Forum proporciona una dirección común, pero pasar de modelos de datos propietarios requiere tiempo y una planificación cuidadosa. Los proyectos de AIOps pueden, por tanto, enfrentar una preparación prolongada antes de que haya disponible un flujo de telemetría unificado para el entrenamiento de modelos. El retraso resultante es especialmente difícil para los proveedores que carecen de amplias capacidades de integración de sistemas.
Brechas en Calidad de Datos, Interoperabilidad y Estandarización de Telemetría
Los problemas de calidad de datos se vuelven más visibles a medida que las redes añaden funciones virtualizadas y en contenedores. Las funciones de red pueden usar diferentes etiquetas para identificadores de segmentos, ubicaciones de edge y datos de sesión del plano de usuario. Esto obliga a los proveedores de AIOps a mantener múltiples adaptadores y actualizar los modelos a medida que cambian los diseños de red. El desafío es mayor en entornos de radio multifabricante, donde las implementaciones pueden diferir incluso cuando siguen principios arquitectónicos comunes. RADCOM lanzó su Módulo de Diseño de Análisis para la plataforma RADCOM ACE en junio de 2026, permitiendo a los analistas definir e implementar indicadores de rendimiento y alarmas sin la participación del proveedor. Estas herramientas pueden acortar los ciclos de cambio, pero no eliminan la necesidad subyacente de telemetría consistente y utilizable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Las Plataformas Anclan los Ingresos Mientras los Servicios se Expanden Más Rápido
Las plataformas representaron el 67,21% de los ingresos regionales en 2025. Su liderazgo refleja las necesidades de los grandes operadores que requieren ingestión integrada, correlación de eventos, conciencia de topología y automatización de bucle cerrado. Reemplazar un motor de correlación puede ser difícil cuando ha sido entrenado con años de telemetría específica del operador. Esos datos de entrenamiento acumulados pueden reforzar los costos de cambio para los proveedores establecidos. Las plataformas también incluyen lógica operativa específica de red que las herramientas generales de operaciones de TI no proporcionan de forma inherente. Nokia actualizó su Suite de Redes Autónomas en el DTW26 en junio de 2026 y lanzó una Biblioteca de Agentes de Redes Autónomas.
Se proyecta que los servicios se expandan a una CAGR del 16,19% de 2026 a 2031. Es el tipo de oferta de expansión más rápida en el mercado de AIOps para Redes de Telecomunicaciones en América del Norte. Los operadores adquieren cada vez más soporte gestionado para actividades definidas, como la resolución de fallos en redes núcleo 5G autónomas o la optimización predictiva de radiofrecuencia. Este modelo permite a los operadores mantener un control más amplio de la plataforma mientras recurren a soporte especializado para el desarrollo y mantenimiento de modelos. También puede ayudar a las organizaciones a mantener el control de datos operativos sensibles. IBM y ServiceNow ampliaron su colaboración en junio de 2026 para combinar capacidades de IA, datos y automatización para operaciones empresariales. El acuerdo refleja la demanda de servicios que integran herramientas operativas sin requerir que cada operador construya la capacidad completa internamente.


Por Modelo de Implementación: La Implementación en la Nube Supera el Crecimiento Local
La implementación basada en la nube representó el 51,59% de los ingresos regionales en 2025 y se proyecta que se expanda a una CAGR del 16,70% de 2026 a 2031. Permite a los operadores escalar el entrenamiento de modelos y la inferencia a medida que los volúmenes de telemetría aumentan con redes 5G más densas. Esto reduce la necesidad de construir y mantener capacidad informática local dedicada para cada carga de trabajo. Los entornos en la nube también pueden admitir la recopilación de datos distribuida y actualizaciones de software más rápidas. Estas capacidades respaldan decisiones en tiempo casi real para eventos de red monitorizados. El mercado de AIOps para Redes de Telecomunicaciones en América del Norte se beneficia cuando las herramientas en la nube pueden utilizarse junto con los controles operativos establecidos.
La implementación local sigue siendo relevante para las redes federales y los operadores regulados con requisitos de residencia de datos o aislamiento de red. Los diseños híbridos pueden mantener el procesamiento sensible y la inferencia de forma local mientras conectan las funciones de gestión adecuadas a entornos alojados. Este enfoque ayuda a los operadores a evitar una transición brusca desde los sistemas existentes. Infovista presentó VistAI en enero de 2026 con opciones de implementación alojada en la nube y local para productos de aseguramiento y pruebas automatizadas. Esta flexibilidad permite al mercado de AIOps para Redes de Telecomunicaciones en América del Norte atender tanto las necesidades de implementación centradas en la nube como las orientadas al cumplimiento normativo.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes se Aceleran Más Rápido
Las grandes empresas representaron el 79,10% del tamaño del Mercado de AIOps para Redes de Telecomunicaciones en América del Norte en 2025. Los operadores de Nivel 1 y Nivel 2 operan redes multidominio y multigeneración que generan una telemetría diaria extensa. Para estas organizaciones, la correlación asistida por IA es cada vez más un requisito operativo de referencia. Ayuda a los equipos a priorizar problemas en las funciones de radio, transporte, núcleo y plano de usuario. Las grandes empresas también cuentan con los recursos para gestionar la ingeniería de datos compleja y la integración de sistemas. Su escala de red establecida explica la posición de liderazgo del segmento.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 17,09% de 2026 a 2031. Es el grupo de organizaciones de expansión más rápida en el mercado de AIOps para Redes de Telecomunicaciones en América del Norte. La entrega nativa en la nube reduce la carga de infraestructura inicial asociada con las plataformas tradicionales. Los operadores regionales, los proveedores de cable y los proveedores de servicios gestionados pueden adoptar herramientas en un modelo basado en el uso. Los casos de uso definidos, incluida la experiencia del cliente y la gestión de seguridad de red, pueden hacer que los resultados sean más fáciles de evaluar. Esto puede acortar el tiempo entre la implementación y el uso operativo. Amdocs posicionó su Núcleo Cognitivo aOS dentro de CES26 como un enfoque orientado a servicios para la automatización agéntica.
Por Aplicación: La Gestión de Fallos Gana Terreno frente al Análisis de Rendimiento
La gestión del rendimiento de red representó el 24,78% del tamaño del Mercado de AIOps para Redes de Telecomunicaciones en América del Norte en 2025. Sigue siendo la aplicación más grande porque la monitorización del rendimiento fue uno de los primeros casos de uso de AIOps adoptados por los operadores regionales. Muchos operadores ya habían implementado herramientas de análisis durante el período LTE. Los datos de rendimiento proporcionan una base práctica para una automatización más amplia porque son fundamentales para el aseguramiento diario de la red. El Módulo de Diseño de Análisis de RADCOM de junio de 2026 admite indicadores de rendimiento en tiempo real y configuración de alarmas. Esto respalda la relevancia continua de los flujos de trabajo de rendimiento a medida que las redes evolucionan.
Se proyecta que la gestión de fallos e incidentes se expanda a una CAGR del 16,55% de 2026 a 2031. En arquitecturas 5G multidominio, una función de red mal configurada puede afectar a múltiples servicios y grupos de clientes simultáneamente. AIOps puede ayudar a los equipos a conectar alarmas relacionadas e identificar una causa probable más rápidamente. La aplicación también admite flujos de trabajo de incidentes que van desde la alerta inicial hasta el trabajo asignado. ServiceNow presentó el Proyecto Arc en mayo de 2026 para agregar alertas, registros y diagnósticos para flujos de trabajo de operaciones de red autónomas. Las funciones de seguridad de red, experiencia del cliente, infraestructura y rendimiento de aplicaciones añaden mayor demanda porque cada una depende del análisis coordinado de eventos.

Por Usuario Final: Los Operadores de Redes Móviles Dominan Mientras los Operadores Integrados Ganan Impulso
Los operadores de redes móviles representaron el 52,39% de los ingresos regionales en 2025. Gestionan las funciones de acceso de radio, transporte, núcleo y plano de usuario en amplias áreas geográficas. También operan simultáneamente las capas de nueva radio 5G y LTE heredado. Estas tecnologías de radio tienen diferentes patrones de fallo, controles de optimización y vocabularios de alarmas. La correlación asistida por IA ayuda a los equipos de operaciones a evaluar estos flujos de datos superpuestos. Verizon, AT&T y T-Mobile han sido usuarios activos de plataformas AIOps para gestionar grandes redes de doble tecnología.
Se proyecta que los proveedores de servicios de comunicaciones integradas se expandan a una CAGR del 15,69% de 2026 a 2031. La convergencia fija-móvil requiere herramientas que puedan correlacionar eventos en redes de radio móvil y de acceso de fibra. Esta necesidad no puede ser atendida completamente solo por las herramientas heredadas de gestión móvil o las plataformas OSS tradicionales de línea fija. Los operadores fijos y de banda ancha también necesitan previsión de capacidad, análisis de calidad de experiencia y resolución proactiva de fallos a medida que amplían sus servicios de red virtual. NVIDIA presentó entornos de ejecución de agentes seguros para la automatización de operaciones de red en el DTW Ignite 2026. Estas necesidades respaldan un papel más amplio para el mercado de AIOps para Redes de Telecomunicaciones en América del Norte en entornos de operadores convergentes.
Análisis Geográfico
Estados Unidos representó el 83,13% de los ingresos regionales en 2025. Su posición refleja la escala de las operaciones de los operadores nacionales y la profundidad de su ecosistema de proveedores de tecnología. Nokia, Ericsson, Cisco Systems, IBM y ServiceNow mantienen una importante actividad comercial y de investigación en el país. Los operadores estadounidenses también están adoptando arquitecturas de red más abiertas y multifabricante. Eso aumenta la demanda de herramientas de orquestación que puedan trabajar a través de los límites de los fabricantes. Los requisitos de los operadores federales y regulados respaldan además las implementaciones locales e híbridas.
Canadá sigue siendo un importante contribuyente regional porque sus operadores continúan construyendo infraestructura 5G y de fibra. TELUS anunció una inversión de 66 mil millones de CAD (48,01 mil millones de USD) hasta 2030 para mejorar la conectividad y la infraestructura de IA. La red 5G de la empresa alcanzó más del 90% de la población de Canadá en 2025. Su red PureFibre se extendió a 3,7 millones de hogares y empresas en 2025. Bell Canada y Rogers Communications también están avanzando en implementaciones 5G autónomas.
Se proyecta que México se expanda a una CAGR del 16,87% de 2026 a 2031, la tasa más rápida en el mercado regional de AIOps para Redes de Telecomunicaciones en América del Norte. El apoyo político a la conectividad, el espectro, la fibra pública y la modernización de redes puede añadir complejidad operativa a medida que las redes se expanden. Esto aumenta la necesidad de herramientas de aseguramiento, aislamiento de fallos y gestión de capacidad. La adquisición planificada de Movistar México por parte de OXIO implicó una transacción de 450 millones de USD y una transición de más de 20 millones de suscriptores a un modelo operativo nativo en la nube. La transición crea demanda de herramientas AIOps que puedan respaldar entornos de telecomunicaciones nativos en la nube. Los planes de espectro de México también respaldan una mayor densificación 5G y las necesidades de gestión operativa asociadas.
Panorama Competitivo
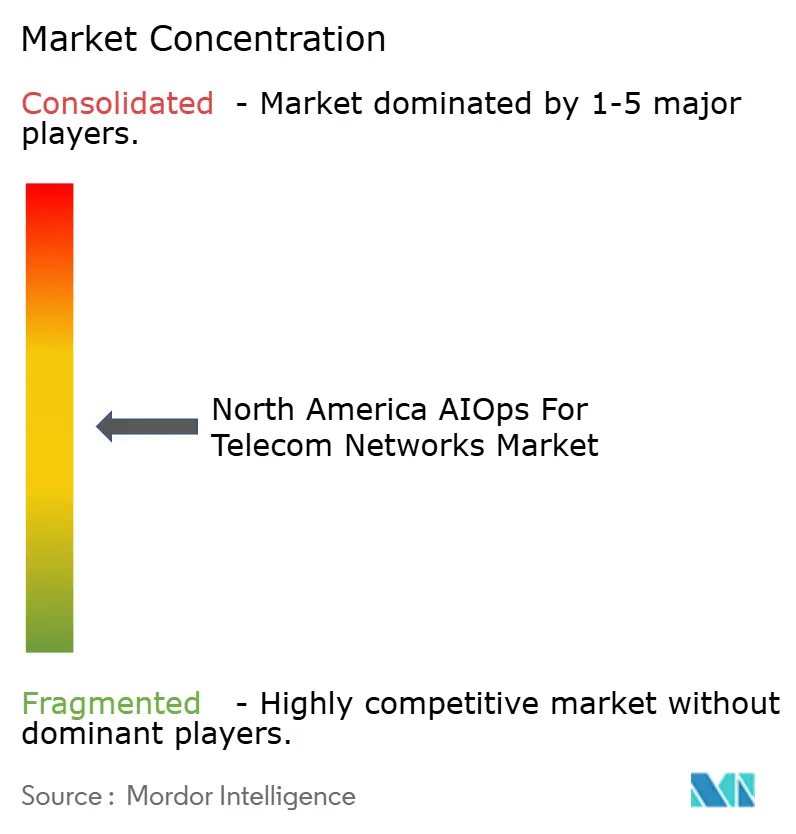
El mercado de AIOps para Redes de Telecomunicaciones en América del Norte está moderadamente concentrado, e incluye proveedores de equipos de red, plataformas de operaciones de TI y proveedores especializados de aseguramiento. Nokia y Ericsson compiten junto a IBM y ServiceNow, mientras que RADCOM e Infovista ofrecen capacidades de aseguramiento centradas en telecomunicaciones. La competencia está determinada por la capacidad de admitir arquitecturas abiertas y conectar datos de múltiples proveedores. Los proveedores con plataformas de operadores establecidas conservan ventajas en conocimiento del dominio y relaciones instaladas. Al mismo tiempo, las herramientas modulares pueden atraer a los operadores que buscan flexibilidad. Esto produce un entorno competitivo que no está controlado por un único proveedor ni completamente fragmentado.
Nokia lanzó su Biblioteca de Agentes de Redes Autónomas y una Suite de Redes Autónomas actualizada en el DTW26 en junio de 2026. La empresa también anunció trabajo con Google Cloud en agentes especializados para operaciones de telecomunicaciones. Amdocs lanzó CES26 en marzo de 2026, con aseguramiento de bucle cerrado, orquestación unificada y automatización basada en intenciones en las capas comercial y de red. IBM y ServiceNow ampliaron su colaboración plurianual en junio de 2026 para centrarse en datos preparados para IA y operaciones de infraestructura autónomas. Estos movimientos muestran que las asociaciones y la interoperabilidad se están convirtiendo en herramientas competitivas importantes.
Los proveedores especializados compiten reduciendo la dependencia de los proveedores propietarios de funciones de red. El Módulo de Diseño de Análisis de RADCOM permite a los operadores definir e implementar nuevos indicadores de rendimiento sin involucrar al proveedor. Los proveedores emergentes como Selector AI y NetAI Inc. se centran en análisis nativos de IA para entornos multifabricante. Los proveedores también están evaluando gemelos digitales para la validación previa a los cambios y la planificación de capacidad. NVIDIA describió una demostración de VIAVI que utilizó GPU RTX PRO Blackwell para mejorar el rendimiento de simulación de TeraVM. La oportunidad competitiva se extiende desde la observabilidad de la red en vivo hasta la validación de los cambios de red planificados.
Líderes de la Industria de AIOps para Redes de Telecomunicaciones en América del Norte
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
IBM Corporation
-
ServiceNow, Inc.
-
Infovista SAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: IBM y ServiceNow anunciaron una colaboración plurianual ampliada para abordar las barreras a los datos preparados para IA y la modernización de aplicaciones heredadas, combinando las capacidades de IA, datos y automatización de IBM con la Plataforma de IA de ServiceNow. Se espera que las soluciones conjuntas que cubren el análisis de aplicaciones heredadas, la gobernanza de datos empresariales y las operaciones de infraestructura autónomas estén disponibles en la segunda mitad de 2026.
- Mayo de 2026: ServiceNow y NVIDIA anunciaron una asociación ampliada en Knowledge 2026, presentando el Proyecto Arc, un agente de escritorio autónomo de IA general y autoevolutivo para trabajadores del conocimiento empresarial, asegurado por NVIDIA OpenShell y gobernado por ServiceNow.
- Marzo de 2026: Amdocs presentó CES26 en el MWC Barcelona, una suite BSS-OSS-red de extremo a extremo impulsada por agentes y potenciada por el Núcleo Cognitivo aOS de Amdocs. La plataforma introduce capacidades de aseguramiento de bucle cerrado, orquestación unificada y autonomía basada en intenciones que abarcan las capas operativas comerciales y de red.
- Marzo de 2026: IBM y NVIDIA anunciaron una colaboración ampliada en el GTC 2026, incluidos planes para ofrecer unidades de procesamiento gráfico NVIDIA Blackwell Ultra en IBM Cloud en el segundo trimestre de 2026 para el entrenamiento de modelos a gran escala y la inferencia de alto rendimiento, integradas con Red Hat AI Factory y servidores VPC y respaldadas por controles de cumplimiento de nivel empresarial.


Alcance del Informe del Mercado de AIOps para Redes de Telecomunicaciones en América del Norte
Los ingresos del mercado de AIOps para redes de telecomunicaciones en América del Norte se generan a través de licencias y suscripciones de plataformas, uso de software de IA y análisis, consultoría e integración de sistemas, implementación, servicios gestionados, mantenimiento y soporte proporcionados a operadores de redes móviles, operadores fijos y de banda ancha, proveedores de servicios de comunicaciones integradas y otros usuarios finales de telecomunicaciones en grandes empresas y pequeñas y medianas empresas de la región.
El informe del mercado de AIOps para redes de telecomunicaciones en América del Norte está segmentado por oferta (plataformas y servicios), modelo de implementación (local y basado en la nube), tamaño de organización (grandes empresas, y pequeñas y medianas empresas), aplicación (gestión del rendimiento de red, gestión de fallos e incidentes, gestión de seguridad de red, gestión de la experiencia del cliente, gestión de infraestructura, análisis del rendimiento de aplicaciones y otras aplicaciones), usuario final (operadores de redes móviles, operadores fijos y de banda ancha, proveedores de servicios de comunicaciones integradas y otros usuarios finales), y país (Estados Unidos, Canadá y México). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Plataformas |
| Servicios |
| Local |
| Basado en la Nube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gestión del Rendimiento de Red |
| Gestión de Fallos e Incidentes |
| Gestión de Seguridad de Red |
| Gestión de la Experiencia del Cliente |
| Gestión de Infraestructura |
| Análisis del Rendimiento de Aplicaciones |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Operadores Fijos y de Banda Ancha |
| Proveedores de Servicios de Comunicaciones Integradas |
| Otros Usuarios Finales |
| Estados Unidos |
| Canadá |
| México |
| Por Oferta | Plataformas |
| Servicios | |
| Por Modelo de Implementación | Local |
| Basado en la Nube | |
| Por Tamaño de Organización | Grandes Empresas |
| Pequeñas y Medianas Empresas | |
| Por Aplicación | Gestión del Rendimiento de Red |
| Gestión de Fallos e Incidentes | |
| Gestión de Seguridad de Red | |
| Gestión de la Experiencia del Cliente | |
| Gestión de Infraestructura | |
| Análisis del Rendimiento de Aplicaciones | |
| Otras Aplicaciones | |
| Por Usuario Final | Operadores de Redes Móviles |
| Operadores Fijos y de Banda Ancha | |
| Proveedores de Servicios de Comunicaciones Integradas | |
| Otros Usuarios Finales | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de AIOps para Redes de Telecomunicaciones en América del Norte?
El mercado fue valorado en 1,82 mil millones de USD en 2026 y se proyecta que alcance los 3,43 mil millones de USD en 2031, a una CAGR del 13,51%. El mercado de AIOps para Redes de Telecomunicaciones en América del Norte refleja los crecientes requisitos de automatización en los sistemas de los operadores en la actualidad.
¿Qué está impulsando la adopción de AIOps para redes de telecomunicaciones en América del Norte?
Las redes 5G más densas, el corte de red, las operaciones multifabricante y la necesidad de una resolución de fallos más rápida son factores centrales. El mercado de AIOps para Redes de Telecomunicaciones en América del Norte se beneficia de la monitorización coordinada y la remediación controlada. También abarca las operaciones de radio, transporte, núcleo y plano de usuario.
¿Qué modelo de implementación se está expandiendo más rápido en AIOps para redes de telecomunicaciones?
Se proyecta que la implementación basada en la nube se expanda a una CAGR del 16,70% de 2026 a 2031. Puede admitir el entrenamiento escalable de modelos y la recopilación de datos distribuida.
¿Qué aplicación se espera que se expanda más rápido hasta 2031?
Se proyecta que la gestión de fallos e incidentes se expanda a una CAGR del 16,55% a medida que los operadores gestionan redes multidominio más complejas. Ayuda a conectar alarmas relacionadas y respalda los flujos de trabajo de incidentes.
¿Qué usuarios finales representan la mayor demanda de plataformas AIOps?
Los operadores de redes móviles representaron el 52,39% de los ingresos en 2025 porque operan complejas redes 5G y LTE. Sus equipos gestionan datos de varios dominios de red conectados.
¿Qué país de América del Norte se proyecta que se expanda más rápido hasta 2031?
Se proyecta que México se expanda a una CAGR del 16,87%, respaldado por la modernización de redes y las operaciones de telecomunicaciones nativas en la nube. El apoyo político al espectro y la conectividad también es relevante.


 Sus datos están seguros y nunca se venden ni se comparten.

