
Nordamerika AIOps für Telekommunikationsnetzwerke Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
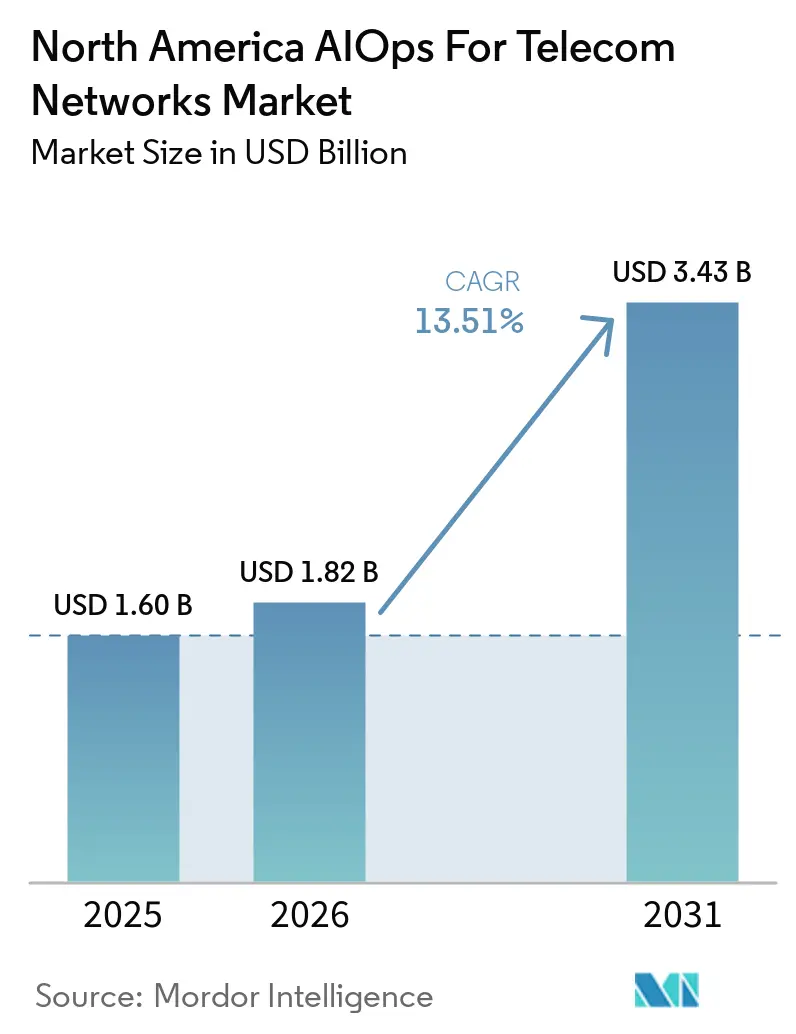
| Marktgröße im Basisjahr (2025) | 1.60 Milliarden US-Dollar |
| Marktgröße (2026) | 1.82 Milliarden US-Dollar |
| Marktgröße (2031) | 3.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.51 % |
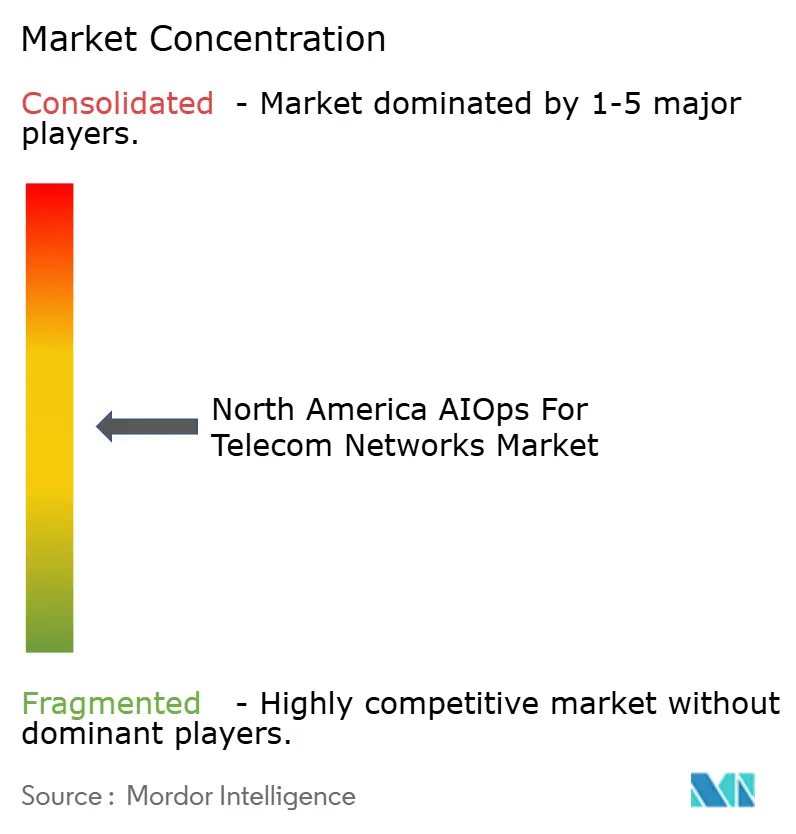
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika AIOps für Telekommunikationsnetzwerke Marktanalyse von Mordor Intelligence
Die Marktgröße des nordamerikanischen AIOps-Marktes für Telekommunikationsnetzwerke wird voraussichtlich von 1,60 Milliarden USD im Jahr 2025 auf 1,82 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 3,43 Milliarden USD erreichen, bei einer CAGR von 13,51 % über den Zeitraum 2026–2031. Netzwerkteams verwalten dichtere 5G-Standalone-Bereitstellungen, neue 5G-Advanced-Funktionen und stärker verteilte Netzwerkfunktionen. Diese Veränderungen erhöhen das Volumen und die Vielfalt der operativen Daten, die schnell ausgewertet werden müssen. Betreiber suchen zudem nach Möglichkeiten, die Netzwerkerweiterung zu verwalten, ohne den Personalbestand im Netzwerkbetriebszentrum entsprechend zu erhöhen. Der nordamerikanische AIOps-Markt für Telekommunikationsnetzwerke begünstigt daher Werkzeuge, die Überwachung, Diagnose und kontrollierte Fehlerbehebung über Funk-, Transport- und Kerndomänen hinweg verbinden. Der Wandel hin zu stärker autonomen Betriebsabläufen legt zudem größeren Wert auf zuverlässige Datenpipelines, klare Governance und Bereitstellungsmodelle, die für regulierte Umgebungen geeignet sind.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielten Plattformen im Jahr 2025 einen Anteil von 67,21 % am nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 16,19 % wachsen werden.
- Nach Bereitstellungsmodell entfiel im Jahr 2025 ein Anteil von 51,59 % des nordamerikanischen AIOps-Marktes für Telekommunikationsnetzwerke auf die Cloud-basierte Bereitstellung, die bis 2031 voraussichtlich mit einer CAGR von 16,70 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2025 79,10 % des Umsatzes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 17,09 % wachsen werden.
- Nach Anwendung hielt das Netzwerkleistungsmanagement im Jahr 2025 einen Anteil von 24,78 % am nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke, während das Fehler- und Störungsmanagement bis 2031 voraussichtlich mit einer CAGR von 16,55 % wachsen wird.
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2025 einen Anteil von 52,39 % am nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke, während integrierte Kommunikationsdienstleister bis 2031 voraussichtlich mit einer CAGR von 15,69 % wachsen werden.
- Nach Land hielten die Vereinigten Staaten im Jahr 2025 einen Anteil von 83,13 % am nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 16,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Nordamerika AIOps für Telekommunikationsnetzwerke Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Komplexität durch 5G, Edge und Netzwerk-Slicing | +3.8% | Vereinigte Staaten und Kanada, primär. Mexiko, aufkommend. | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Echtzeit-Netzwerktransparenz und prädiktiver Qualitätssicherung | +2.7% | Vereinigte Staaten, primär. Kanada und Mexiko, sekundär. | Kurzfristig (≤ 2 Jahre) |
| Druck zur Senkung der NOC-Betriebskosten und der mittleren Wiederherstellungszeit | +2.5% | Vereinigte Staaten, primär. Kanada, sekundär. | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Cloud-nativen, Multi-Vendor- und hybriden Telekommunikationsinfrastruktur | +1.8% | Vereinigte Staaten, primär. Kanada und Mexiko, aufkommend. | Mittelfristig (2–4 Jahre) |
| Telekommunikationsspezifische digitale Zwillinge für Kapazitäts- und Störungsentscheidungen | +0.9% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Deterministische graphbasierte Ursachenanalyse für Alarmstürme | +0.6% | Vereinigte Staaten, primär. | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität durch 5G, Edge und Netzwerk-Slicing
5G-Standalone-Netzwerke fügen eine operative Komplexität hinzu, die in früheren Netzwerkgenerationen nicht vorhanden war. Jeder aktive Slice kann separate Schwellenwerte für das Serviceniveau, Leistungsindikatoren und Grenzen zur Fehlerisolierung aufweisen. Eine Slice-bewusste Topologie verändert auch die Beziehung zwischen Funk-, Transport- und Kernereignissen. Dies erschwert die Ereigniskorrelation für Plattformen, die hauptsächlich auf Flat-Network-Daten trainiert wurden. Die NGMN Alliance hat in ihrer Arbeit zu agentischer KI für autonome Mobilfunknetze zweckgebundene Reasoning-Agenten für diese Umgebungen empfohlen.[1] Nokia präsentierte auf der MWC 2026 gemeinsam mit AWS eine agentische KI-gestützte 5G-Advanced-Netzwerk-Slicing-Lösung, die MantaRay SMO mit Cloud-basierten KI-Funktionen für den Live-Netzbetrieb verknüpft.[2]
Nachfrage nach Echtzeit-Netzwerktransparenz und prädiktiver Qualitätssicherung
Nordamerikanische Betreiber gehen über die Überwachung isolierter Leistungsindikatoren hinaus. Sie müssen zunehmend Ergebnisse der Kundenerfahrung zusammen mit der Telemetrie der Steuerungs- und Benutzerebene bewerten. Das TM-Forum-Framework stellt die Verschlechterung der Benutzererfahrung in den Mittelpunkt der geschlossenen Fehlerbehebungsschleife. Dieser Ansatz erfordert Datenerfassungssysteme, die Informationen aus vielen Netzelementen mit minimaler Verzögerung aufnehmen können. Die Deutsche Telekom berichtete, dass ihre MINDR-Plattform, die mit Google-Cloud-Technologien entwickelt wurde, im ersten Monat des Live-Betriebs nach ihrer Markteinführung im November 2025 mehr als 100 autonome Fehlerbehebungsmaßnahmen ausgelöst hat.[3] Das Unternehmen berichtete außerdem, dass die Plattform die Verwaltungszeit für größere Ereignisse von Stunden auf 1 Minute reduziert hat.
Druck zur Senkung der NOC-Betriebskosten und der mittleren Wiederherstellungszeit
Netzwerkbetriebsteams stehen unter dem Druck, steigende Alarmvolumina zu bewältigen, ohne die manuelle Triage-Arbeit zu erhöhen. Dies hat Ereigniskorrelation, Alarmpriorisierung und geführte Fehlerbehebung zu zentralen Anforderungen für Betreiber gemacht. Der praktische Nutzen liegt darin, Ingenieure auf Ausnahmen zu lenken, die Urteilsvermögen erfordern, anstatt auf Routinealarme. Autonome Betriebsabläufe können auch die Zeit verkürzen, die benötigt wird, um Fehler zu verfolgen, die die Funk-, Transport- und Kernschichten umspannen. Das Programm für autonome Netzwerke des TM Forums formuliert höhere Autonomiestufen in Bezug auf kontrollierte Entscheidungsfindung, Qualitätssicherung und operatives Vertrauen. Diese Prioritäten machen die operative Effizienz zu einem wichtigen Kaufkriterium im nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke.
Wachstum der Cloud-nativen, Multi-Vendor- und hybriden Telekommunikationsinfrastruktur
Open RAN und Cloud-native Netzwerkfunktionen schaffen eine operative Lücke, die traditionelle Element-Management-Systeme nicht vollständig schließen können. Betreiber benötigen Korrelationswerkzeuge, die Daten aus Geräten und Software verschiedener Anbieter zusammenführen können. Der Bedarf geht über 5G hinaus, da viele Netzbetreiber containerisierte Funktionen neben Legacy-Netzwerksystemen betreiben. Diese Umgebungen erzeugen häufig Telemetrie in unterschiedlichen Formaten und verwenden unterschiedliche Betriebsschnittstellen. Amdocs stellte im März 2026 CES26 als agentengesteuerte Suite vor, die Business-Support-, Operations-Support- und Netzwerkfunktionen verbinden soll.[4] Dies macht Interoperabilität zu einer dauerhaften Nachfragequelle für den nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrationskosten über Legacy-OSS-, BSS- und Netzwerkdomänen hinweg | -1.8% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Lücken bei Datenqualität, Interoperabilität und Telemetrie-Standardisierung | -1.2% | Kernbereich Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Telekommunikations-AIOps, Datentechnik und Automatisierung | -0.8% | Vereinigte Staaten, primär. Kanada, sekundär. | Mittelfristig (2–4 Jahre) |
| Risiko der automatisierten Änderungsausbreitung über voneinander abhängige Netzwerkschichten | -0.5% | Vereinigte Staaten, primär. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskosten über Legacy-OSS-, BSS- und Netzwerkdomänen hinweg
Legacy-Betriebs- und Business-Support-Systeme bleiben ein wesentliches Hindernis für eine breitere AIOps-Einführung. Viele Betreiber verlassen sich noch immer auf Punkt-zu-Punkt-Integrationen, die schwieriger zu verwalten werden, wenn Produkte, Systeme oder übernommene Vermögenswerte hinzugefügt werden. Die Migration kritischer Kunden- und Netzwerkdaten wirft zudem Bedenken hinsichtlich der Servicekontinuität auf. Die offene digitale Architektur des TM Forums bietet eine gemeinsame Richtung, aber der Wechsel von proprietären Datenmodellen erfordert Zeit und sorgfältige Planung. AIOps-Projekte können daher eine langwierige Vorbereitung erfordern, bevor ein einheitlicher Telemetriestrom für das Modelltraining verfügbar ist. Die daraus resultierende Verzögerung ist besonders schwierig für Anbieter, denen umfassende Systemintegrationskapazitäten fehlen.
Lücken bei Datenqualität, Interoperabilität und Telemetrie-Standardisierung
Datenqualitätsprobleme werden sichtbarer, wenn Netzwerke virtualisierte und containerisierte Funktionen hinzufügen. Netzwerkfunktionen können unterschiedliche Bezeichnungen für Slice-Identifikatoren, Edge-Standorte und Sitzungsdaten der Benutzerebene verwenden. Dies zwingt AIOps-Anbieter dazu, mehrere Adapter zu pflegen und Modelle zu aktualisieren, wenn sich Netzwerkdesigns ändern. Die Herausforderung ist in Multi-Vendor-Funkumgebungen größer, wo Implementierungen abweichen können, selbst wenn sie gemeinsamen Architekturprinzipien folgen. RADCOM führte im Juni 2026 sein Analytics Designer-Modul für die RADCOM ACE-Plattform ein, das Analysten ermöglicht, Leistungsindikatoren und Alarme ohne Anbieterbeteiligung zu definieren und bereitzustellen. Solche Werkzeuge können Änderungszyklen verkürzen, beseitigen jedoch nicht den grundlegenden Bedarf an konsistenter, nutzbarer Telemetrie.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Plattformen sichern den Umsatz, während Dienstleistungen am schnellsten wachsen
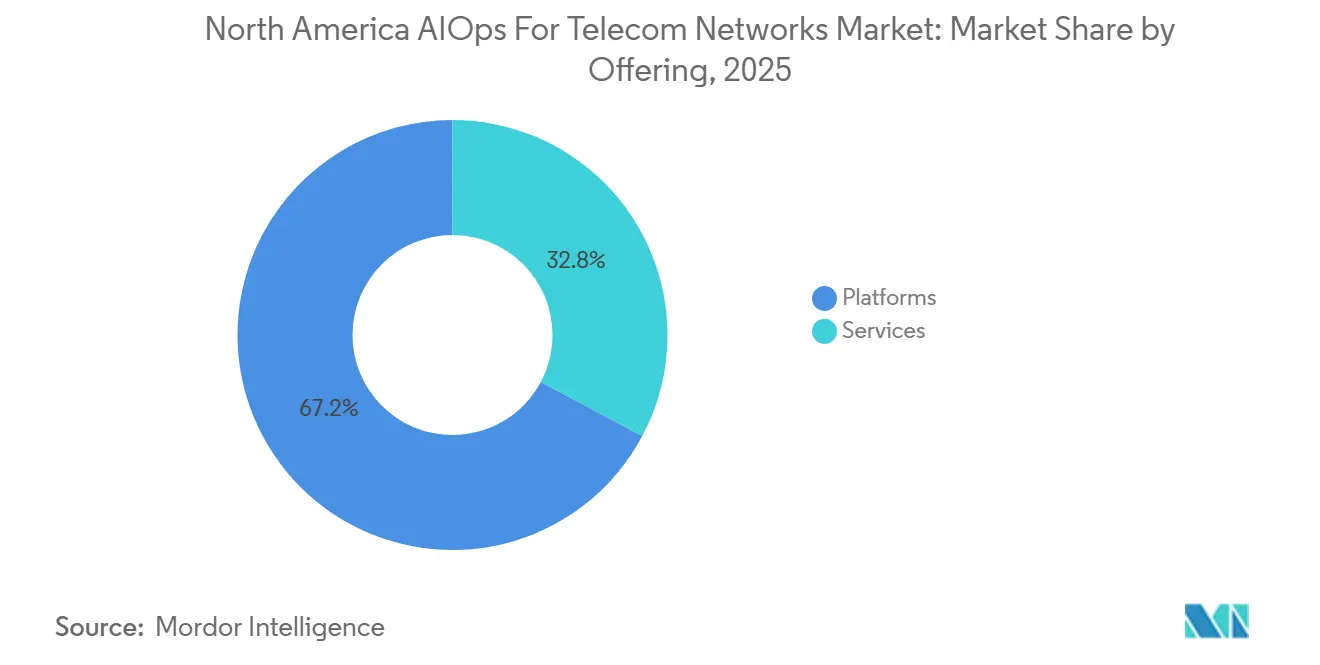
Plattformen hielten im Jahr 2025 einen Anteil von 67,21 % am regionalen Umsatz. Ihre führende Position spiegelt die Bedürfnisse großer Netzbetreiber wider, die integrierte Aufnahme, Ereigniskorrelation, Topologiebewusstsein und geschlossene Automatisierungsschleifen benötigen. Der Austausch einer Korrelations-Engine kann schwierig sein, wenn sie auf jahrelanger betreiberspezifischer Telemetrie trainiert wurde. Diese angesammelten Trainingsdaten können die Wechselkosten für etablierte Anbieter erhöhen. Plattformen umfassen auch netzwerkspezifische Betriebslogik, die allgemeine IT-Betriebswerkzeuge nicht von Natur aus bereitstellen. Nokia aktualisierte seine Autonomous Networks Suite auf der DTW26 im Juni 2026 und veröffentlichte eine Autonomous Networks Agent Library.
Dienstleistungen werden voraussichtlich mit einer CAGR von 16,19 % von 2026 bis 2031 wachsen. Es ist der am schnellsten wachsende Angebotstyp im nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke. Betreiber beschaffen zunehmend verwaltete Unterstützung für definierte Aktivitäten wie die Fehlerbehebung in 5G-Standalone-Kernnetzwerken oder die prädiktive Hochfrequenzoptimierung. Dieses Modell ermöglicht es Netzbetreibern, die breitere Plattformkontrolle zu behalten und gleichzeitig auf spezialisierte Unterstützung für die Modellentwicklung und -wartung zurückzugreifen. Es kann Organisationen auch dabei helfen, die Kontrolle über sensible operative Daten zu behalten. IBM und ServiceNow erweiterten ihre Zusammenarbeit im Juni 2026, um KI-, Daten- und Automatisierungsfähigkeiten für den Unternehmensbetrieb zu kombinieren. Die Vereinbarung spiegelt die Nachfrage nach Dienstleistungen wider, die operative Werkzeuge zusammenführen, ohne dass jeder Betreiber die vollständige Kapazität intern aufbauen muss.


Nach Bereitstellungsmodell: Cloud-Bereitstellung übertrifft das Wachstum von On-Premises
Die Cloud-basierte Bereitstellung entfiel im Jahr 2025 auf 51,59 % des regionalen Umsatzes und wird voraussichtlich mit einer CAGR von 16,70 % von 2026 bis 2031 wachsen. Sie ermöglicht es Betreibern, das Modelltraining und die Inferenz zu skalieren, wenn die Telemetrievolumina mit dichteren 5G-Netzwerken steigen. Dies reduziert den Bedarf, dedizierte On-Premises-Rechenkapazität für jede Arbeitslast aufzubauen und zu pflegen. Cloud-Umgebungen können auch verteilte Datenerfassung und schnellere Software-Updates unterstützen. Diese Fähigkeiten unterstützen nahezu Echtzeit-Entscheidungen für überwachte Netzwerkereignisse. Der nordamerikanische AIOps-Markt für Telekommunikationsnetzwerke profitiert, wenn Cloud-Werkzeuge neben etablierten operativen Kontrollen eingesetzt werden können.
Die On-Premises-Bereitstellung bleibt für Bundesbehördennetzwerke und regulierte Netzbetreiber mit Anforderungen an den Datenaufenthaltsort oder die Netzwerkisolierung relevant. Hybride Designs können sensible Verarbeitung und Inferenz lokal halten und gleichzeitig geeignete Verwaltungsfunktionen mit gehosteten Umgebungen verbinden. Dieser Ansatz hilft Betreibern, einen harten Übergang von bestehenden Systemen zu vermeiden. Infovista führte VistAI im Januar 2026 mit Cloud-gehosteten und On-Premises-Bereitstellungsoptionen für automatisierte Qualitätssicherungs- und Testprodukte ein. Diese Flexibilität ermöglicht es dem nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke, sowohl Cloud-fokussierte als auch compliance-orientierte Bereitstellungsanforderungen zu bedienen.
Nach Unternehmensgröße: Großunternehmen führen, während KMU am schnellsten wachsen
Großunternehmen entfielen im Jahr 2025 auf 79,10 % der Marktgröße des nordamerikanischen AIOps-Marktes für Telekommunikationsnetzwerke. Tier-1- und Tier-2-Netzbetreiber betreiben Multi-Domain- und Multi-Generationen-Netzwerke, die täglich umfangreiche Telemetrie erzeugen. Für diese Organisationen ist die KI-gestützte Korrelation zunehmend eine grundlegende operative Anforderung. Sie hilft Teams, Probleme über Funk-, Transport-, Kern- und Benutzerebenen-Funktionen hinweg zu priorisieren. Großunternehmen verfügen auch über die Ressourcen, um komplexe Datentechnik und Systemintegration zu verwalten. Ihr etabliertes Netzwerkausmaß erklärt die führende Position des Segments.
Kleine und mittlere Unternehmen werden voraussichtlich mit einer CAGR von 17,09 % von 2026 bis 2031 wachsen. Es ist die am schnellsten wachsende Unternehmensgruppe im nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke. Die Cloud-native Bereitstellung reduziert die anfängliche Infrastrukturbelastung, die mit traditionellen Plattformen verbunden ist. Regionale Betreiber, Kabelanbieter und Managed-Service-Provider können Werkzeuge auf Nutzungsbasis einsetzen. Definierte Anwendungsfälle, einschließlich Kundenerfahrungs- und Netzwerksicherheitsmanagement, können die Bewertung von Ergebnissen erleichtern. Dies kann die Zeit zwischen Bereitstellung und operativem Einsatz verkürzen. Amdocs positionierte seinen aOS Cognitive Core innerhalb von CES26 als serviceorientierten Ansatz zur agentischen Automatisierung.
Nach Anwendung: Fehlerbehandlung gewinnt gegenüber Leistungsanalyse an Boden
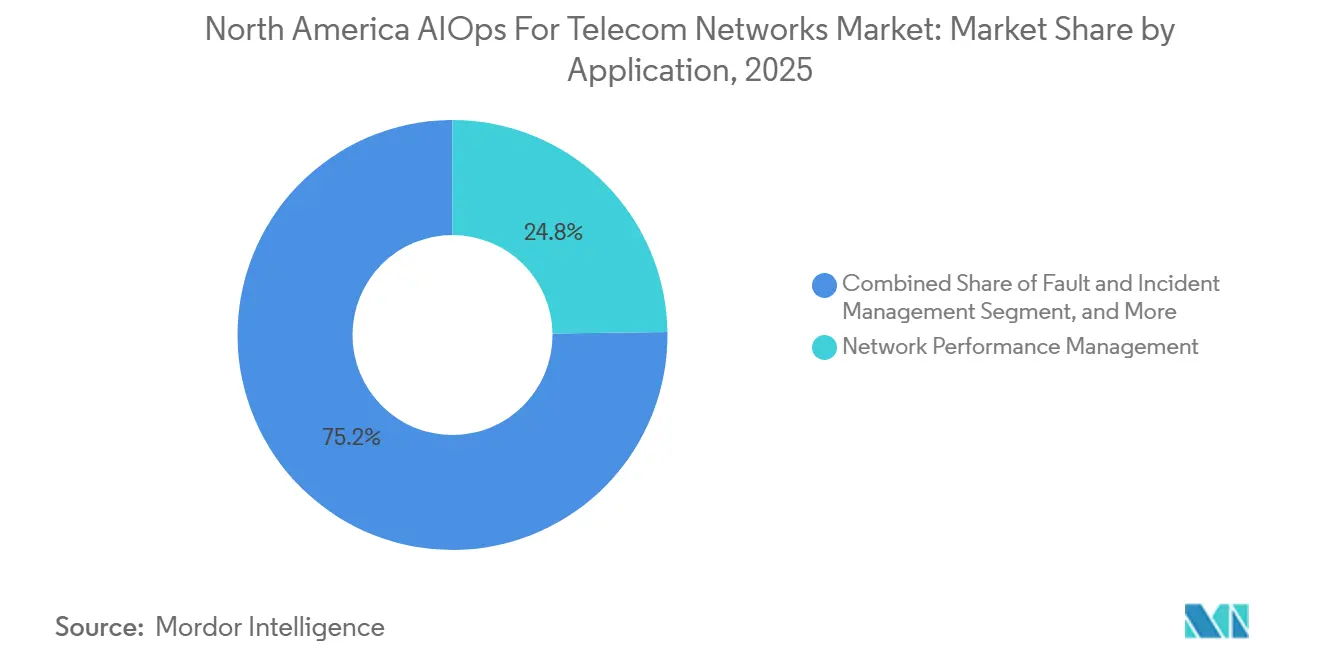
Das Netzwerkleistungsmanagement hielt im Jahr 2025 einen Anteil von 24,78 % an der Marktgröße des nordamerikanischen AIOps-Marktes für Telekommunikationsnetzwerke. Es bleibt die größte Anwendung, da die Leistungsüberwachung zu den frühesten AIOps-Anwendungsfällen gehörte, die von regionalen Netzbetreibern eingeführt wurden. Viele Betreiber hatten bereits während der LTE-Periode Analysetools eingesetzt. Leistungsdaten bieten eine praktische Grundlage für eine breitere Automatisierung, da sie für die tägliche Netzwerkqualitätssicherung zentral sind. Das Analytics Designer-Modul von RADCOM vom Juni 2026 unterstützt Echtzeit-Leistungsindikatoren und Alarmkonfiguration. Dies unterstützt die anhaltende Relevanz von Leistungs-Workflows, wenn sich Netzwerke weiterentwickeln.
Das Fehler- und Störungsmanagement wird voraussichtlich mit einer CAGR von 16,55 % von 2026 bis 2031 wachsen. In Multi-Domain-5G-Architekturen kann eine falsch konfigurierte Netzwerkfunktion mehrere Dienste und Kundengruppen gleichzeitig beeinträchtigen. AIOps kann Teams dabei helfen, verwandte Alarme zu verbinden und eine wahrscheinliche Ursache schneller zu identifizieren. Die Anwendung unterstützt auch Störungs-Workflows, die vom ersten Alarm bis zur zugewiesenen Arbeit reichen. ServiceNow stellte im Mai 2026 Project Arc vor, um Alarme, Protokolle und Diagnosen für autonome Netzwerkbetriebs-Workflows zu aggregieren. Netzwerksicherheit, Kundenerfahrung, Infrastruktur- und Anwendungsleistungsfunktionen fügen weiteren Bedarf hinzu, da jede von koordinierter Ereignisanalyse abhängt.

Nach Endnutzer: Mobilfunknetzbetreiber dominieren, während integrierte Betreiber an Dynamik gewinnen
Mobilfunknetzbetreiber hielten im Jahr 2025 einen Anteil von 52,39 % am regionalen Umsatz. Sie verwalten Funkzugang, Transport, Kern- und Benutzerebenen-Funktionen über weite geografische Gebiete. Sie betreiben auch das neue 5G-Funknetz und die Legacy-LTE-Schichten gleichzeitig. Diese Funktechnologien haben unterschiedliche Fehlermuster, Optimierungssteuerungen und Alarmvokabulare. Die KI-gestützte Korrelation hilft Betriebsteams, diese überlappenden Datenströme zu bewerten. Verizon, AT&T und T-Mobile sind aktive Nutzer von AIOps-Plattformen zur Verwaltung großer Dual-Technologie-Netzwerke.
Integrierte Kommunikationsdienstleister werden voraussichtlich mit einer CAGR von 15,69 % von 2026 bis 2031 wachsen. Die Festnetz-Mobilfunk-Konvergenz erfordert Werkzeuge, die Ereignisse über mobile Funk- und Glasfaserzugangsnetze hinweg korrelieren können. Dieser Bedarf kann nicht vollständig durch Legacy-Mobilfunk-Management-Werkzeuge oder traditionelle Festnetz-OSS-Plattformen allein gedeckt werden. Festnetz- und Breitbandbetreiber benötigen auch Kapazitätsprognosen, Qualitätserfahrungsanalysen und proaktive Fehlerbehebung, wenn sie ihre virtuellen Netzwerkdienste ausweiten. NVIDIA präsentierte sichere Agenten-Laufzeitumgebungen für die Automatisierung des Netzwerkbetriebs auf der DTW Ignite 2026. Diese Bedürfnisse unterstützen eine breitere Rolle für den nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke in konvergierten Betreiberumgebungen.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 83,13 % am regionalen Umsatz. Ihre Position spiegelt das Ausmaß der nationalen Netzbetreiberoperationen und die Tiefe des Technologielieferanten-Ökosystems wider. Nokia, Ericsson, Cisco Systems, IBM und ServiceNow unterhalten bedeutende kommerzielle und Forschungsaktivitäten im Land. US-amerikanische Betreiber übernehmen auch offenere und Multi-Vendor-Netzwerkarchitekturen. Dies erhöht die Nachfrage nach Orchestrierungswerkzeugen, die über Anbietergrenzen hinweg arbeiten können. Anforderungen von Bundesbehörden und regulierten Netzbetreibern unterstützen zudem On-Premises- und Hybrid-Bereitstellungen.
Kanada bleibt ein wichtiger regionaler Beitragender, da seine Betreiber weiterhin 5G- und Glasfaserinfrastruktur aufbauen. TELUS kündigte eine Investition von 66 Milliarden CAD (48,01 Milliarden USD) bis 2030 an, um die Konnektivität und KI-Infrastruktur zu verbessern. Das 5G-Netz des Unternehmens erreichte bis 2025 mehr als 90 % der kanadischen Bevölkerung. Sein PureFibre-Netz erstreckte sich bis 2025 auf 3,7 Millionen Haushalte und Unternehmen. Bell Canada und Rogers Communications treiben ebenfalls Standalone-5G-Bereitstellungen voran.
Mexiko wird voraussichtlich mit einer CAGR von 16,87 % von 2026 bis 2031 wachsen, der schnellsten Rate im regionalen nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke. Politische Unterstützung für Konnektivität, Spektrum, öffentliche Glasfaser und Netzwerkmodernisierung kann operative Komplexität hinzufügen, wenn Netzwerke expandieren. Dies erhöht den Bedarf an Qualitätssicherungs-, Fehlerisolierungs- und Kapazitätsmanagement-Werkzeugen. Die geplante Übernahme von Movistar Mexico durch OXIO umfasste eine Transaktion von 450 Millionen USD und einen Übergang von mehr als 20 Millionen Abonnenten zu einem Cloud-nativen Betriebsmodell. Der Übergang schafft Nachfrage nach AIOps-Werkzeugen, die Cloud-native Telekommunikationsumgebungen unterstützen können. Mexikos Spektrumpläne unterstützen auch eine weitere 5G-Verdichtung und den damit verbundenen operativen Verwaltungsbedarf.
Wettbewerbslandschaft
Der nordamerikanische AIOps-Markt für Telekommunikationsnetzwerke ist mäßig konzentriert und umfasst Netzwerkausrüstungsanbieter, IT-Betriebsplattformen und spezialisierte Qualitätssicherungsanbieter. Nokia und Ericsson konkurrieren neben IBM und ServiceNow, während RADCOM und Infovista telekommunikationsspezifische Qualitätssicherungsfähigkeiten anbieten. Der Wettbewerb wird durch die Fähigkeit geprägt, offene Architekturen zu unterstützen und Daten von mehreren Lieferanten zu verbinden. Anbieter mit etablierten Netzbetreiberplattformen behalten Vorteile in Domänenwissen und bestehenden Beziehungen. Gleichzeitig können modulare Werkzeuge Betreiber ansprechen, die Flexibilität suchen. Dies erzeugt ein Wettbewerbsumfeld, das weder von einem einzigen Anbieter kontrolliert wird noch vollständig fragmentiert ist.
Nokia veröffentlichte seine Autonomous Networks Agent Library und eine aktualisierte Autonomous Networks Suite auf der DTW26 im Juni 2026. Das Unternehmen kündigte auch die Zusammenarbeit mit Google Cloud an speziellen Agenten für den Telekommunikationsbetrieb an. Amdocs startete CES26 im März 2026 mit geschlossener Qualitätssicherungsschleife, einheitlicher Orchestrierung und absichtsgesteuerter Automatisierung über die kommerziellen und Netzwerkschichten hinweg. IBM und ServiceNow erweiterten ihre mehrjährige Zusammenarbeit im Juni 2026, um sich auf KI-bereite Daten und autonome Infrastrukturbetriebe zu konzentrieren. Diese Schritte zeigen, dass Partnerschaften und Interoperabilität zu wichtigen Wettbewerbsinstrumenten werden.
Spezialisierte Anbieter konkurrieren, indem sie die Abhängigkeit von proprietären Netzwerkfunktionslieferanten reduzieren. Das Analytics Designer-Modul von RADCOM ermöglicht es Betreibern, neue Leistungsindikatoren zu definieren und bereitzustellen, ohne den Anbieter einzubeziehen. Aufkommende Anbieter wie Selector AI und NetAI Inc. konzentrieren sich auf KI-native Analysen für Multi-Vendor-Umgebungen. Anbieter evaluieren auch digitale Zwillinge für die Vorab-Änderungsvalidierung und Kapazitätsplanung. NVIDIA beschrieb eine VIAVI-Demonstration, bei der RTX PRO Blackwell GPUs eingesetzt wurden, um den TeraVM-Simulationsdurchsatz zu verbessern. Die Wettbewerbschance erstreckt sich von der Live-Netzwerkbeobachtbarkeit bis zur Validierung geplanter Netzwerkänderungen.
Nordamerika AIOps für Telekommunikationsnetzwerke Branchenführer
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
IBM Corporation
-
ServiceNow, Inc.
-
Infovista SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: IBM und ServiceNow kündigten eine erweiterte mehrjährige Zusammenarbeit an, um Hindernisse für KI-bereite Daten und die Modernisierung von Legacy-Anwendungen zu beseitigen, indem IBMs KI-, Daten- und Automatisierungsfähigkeiten mit der ServiceNow AI Platform kombiniert werden. Gemeinsame Lösungen für das Scannen von Legacy-Anwendungen, die Unternehmens-Daten-Governance und den autonomen Infrastrukturbetrieb werden voraussichtlich in der zweiten Hälfte des Jahres 2026 verfügbar sein.
- Mai 2026: ServiceNow und NVIDIA kündigten auf der Knowledge 2026 eine erweiterte Partnerschaft an und stellten Project Arc vor, einen allgemeinen, sich selbst weiterentwickelnden autonomen Desktop-KI-Agenten für Unternehmens-Wissensarbeiter, gesichert durch NVIDIA OpenShell und gesteuert durch ServiceNow.
- März 2026: Amdocs stellte CES26 auf der MWC Barcelona vor, eine durchgängige agentengesteuerte BSS-OSS-Netzwerk-Suite, angetrieben vom Amdocs aOS Cognitive Core. Die Plattform führt Fähigkeiten für geschlossene Qualitätssicherungsschleifen, einheitliche Orchestrierung und absichtsgesteuerte Autonomie ein, die kommerzielle und netzwerkoperative Schichten umspannen.
- März 2026: IBM und NVIDIA kündigten auf der GTC 2026 eine erweiterte Zusammenarbeit an, einschließlich Plänen, NVIDIA Blackwell Ultra Grafikprozessoren auf IBM Cloud im zweiten Quartal 2026 für groß angelegtes Modelltraining und Hochdurchsatz-Inferenz anzubieten, integriert mit Red Hat AI Factory und VPC-Servern und unterstützt durch Compliance-Kontrollen auf Unternehmensniveau.


Nordamerika AIOps für Telekommunikationsnetzwerke Berichtsumfang
Der Umsatz des nordamerikanischen AIOps-Marktes für Telekommunikationsnetzwerke wird durch Plattformlizenzierung und -abonnements, KI-/Analysesoftwarenutzung, Beratung und Systemintegration, Bereitstellung, verwaltete Dienste, Wartung und Support generiert, die Mobilfunknetzbetreibern, Festnetz- und Breitbandbetreibern, integrierten Kommunikationsdienstleistern und anderen Telekommunikations-Endnutzern in Großunternehmen sowie kleinen und mittleren Unternehmen in der Region bereitgestellt werden.
Der Bericht über den nordamerikanischen AIOps-Markt für Telekommunikationsnetzwerke ist segmentiert nach Angebot (Plattformen und Dienstleistungen), Bereitstellungsmodell (On-Premises und Cloud-basiert), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Netzwerkleistungsmanagement, Fehler- und Störungsmanagement, Netzwerksicherheitsmanagement, Kundenerfahrungsmanagement, Infrastrukturmanagement, Anwendungsleistungsanalyse und weitere Anwendungen), Endnutzer (Mobilfunknetzbetreiber, Festnetz- und Breitbandbetreiber, integrierte Kommunikationsdienstleister und weitere Endnutzer) und Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Plattformen |
| Dienstleistungen |
| On-Premises |
| Cloud-basiert |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Netzwerkleistungsmanagement |
| Fehler- und Störungsmanagement |
| Netzwerksicherheitsmanagement |
| Kundenerfahrungsmanagement |
| Infrastrukturmanagement |
| Anwendungsleistungsanalyse |
| Weitere Anwendungen |
| Mobilfunknetzbetreiber |
| Festnetz- und Breitbandbetreiber |
| Integrierte Kommunikationsdienstleister |
| Weitere Endnutzer |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Angebot | Plattformen |
| Dienstleistungen | |
| Nach Bereitstellungsmodell | On-Premises |
| Cloud-basiert | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und mittlere Unternehmen | |
| Nach Anwendung | Netzwerkleistungsmanagement |
| Fehler- und Störungsmanagement | |
| Netzwerksicherheitsmanagement | |
| Kundenerfahrungsmanagement | |
| Infrastrukturmanagement | |
| Anwendungsleistungsanalyse | |
| Weitere Anwendungen | |
| Nach Endnutzer | Mobilfunknetzbetreiber |
| Festnetz- und Breitbandbetreiber | |
| Integrierte Kommunikationsdienstleister | |
| Weitere Endnutzer | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische AIOps-Markt für Telekommunikationsnetzwerke?
Der Markt wurde im Jahr 2026 auf 1,82 Milliarden USD geschätzt und wird bis 2031 voraussichtlich einen Wert von 3,43 Milliarden USD erreichen, bei einer CAGR von 13,51 %. Der nordamerikanische AIOps-Markt für Telekommunikationsnetzwerke spiegelt heute steigende Automatisierungsanforderungen in Netzbetreibersystemen wider.
Was treibt die Einführung von AIOps für Telekommunikationsnetzwerke in Nordamerika an?
Dichtere 5G-Netzwerke, Netzwerk-Slicing, Multi-Vendor-Betrieb und der Bedarf nach schnellerer Fehlerbehebung sind zentrale Faktoren. Der nordamerikanische AIOps-Markt für Telekommunikationsnetzwerke profitiert von koordinierter Überwachung und kontrollierter Fehlerbehebung. Er umfasst auch Funk-, Transport-, Kern- und Benutzerebenen-Betrieb.
Welches Bereitstellungsmodell wächst im AIOps-Bereich für Telekommunikationsnetzwerke am schnellsten?
Die Cloud-basierte Bereitstellung wird voraussichtlich mit einer CAGR von 16,70 % von 2026 bis 2031 wachsen. Sie kann skalierbares Modelltraining und verteilte Datenerfassung unterstützen.
Welche Anwendung wird bis 2031 voraussichtlich am schnellsten wachsen?
Das Fehler- und Störungsmanagement wird voraussichtlich mit einer CAGR von 16,55 % wachsen, da Betreiber komplexere Multi-Domain-Netzwerke verwalten. Es hilft, verwandte Alarme zu verbinden und unterstützt Störungs-Workflows.
Welche Endnutzer haben die größte Nachfrage nach AIOps-Plattformen?
Mobilfunknetzbetreiber hielten im Jahr 2025 einen Anteil von 52,39 % am Umsatz, da sie komplexe 5G- und LTE-Netzwerke betreiben. Ihre Teams verwalten Daten aus mehreren verbundenen Netzwerkdomänen.
Welches nordamerikanische Land wird bis 2031 voraussichtlich am schnellsten wachsen?
Mexiko wird voraussichtlich mit einer CAGR von 16,87 % wachsen, unterstützt durch Netzwerkmodernisierung und Cloud-nativen Telekommunikationsbetrieb. Politische Unterstützung für Spektrum und Konnektivität ist ebenfalls relevant.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

