
Tamaño y Participación del Mercado de Plataformas AIOps para Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
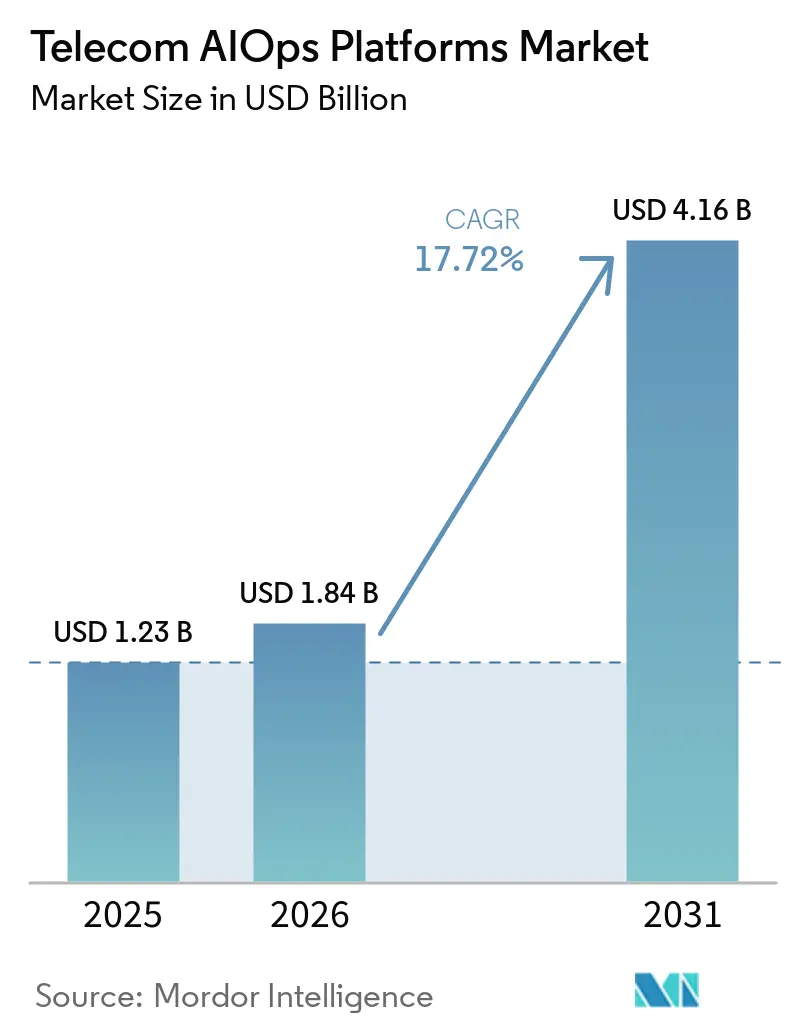
| Tamaño del Mercado (2026) | 1.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.16 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataformas AIOps para Telecomunicaciones por Mordor Intelligence
El tamaño del mercado de plataformas AIOps para telecomunicaciones fue valorado en 1,23 mil millones de USD en 2025 y se estima que se expandirá desde 1,84 mil millones de USD en 2026 hasta alcanzar 4,16 mil millones de USD en 2031, a una CAGR del 17,72% durante el período de pronóstico (2026-2031). Las operaciones de red se han vuelto más difíciles de gestionar a medida que los operadores combinan infraestructura de 5G, Open RAN, nube y borde. Esto ha hecho que la supervisión manual y la respuesta a fallos sean menos prácticas en redes grandes y de múltiples proveedores. Los operadores buscan, por tanto, plataformas que conecten los datos de red, automaticen las decisiones rutinarias y respalden una prestación de servicios más fiable. La adquisición también está evolucionando hacia soluciones que cumplan los requisitos de gobernanza de datos y se integren con los sistemas operativos existentes. El mercado de plataformas AIOps para telecomunicaciones está impulsado por la necesidad de reducir la presión operativa sin perder el control sobre las decisiones críticas de red.
Conclusiones Clave del Informe
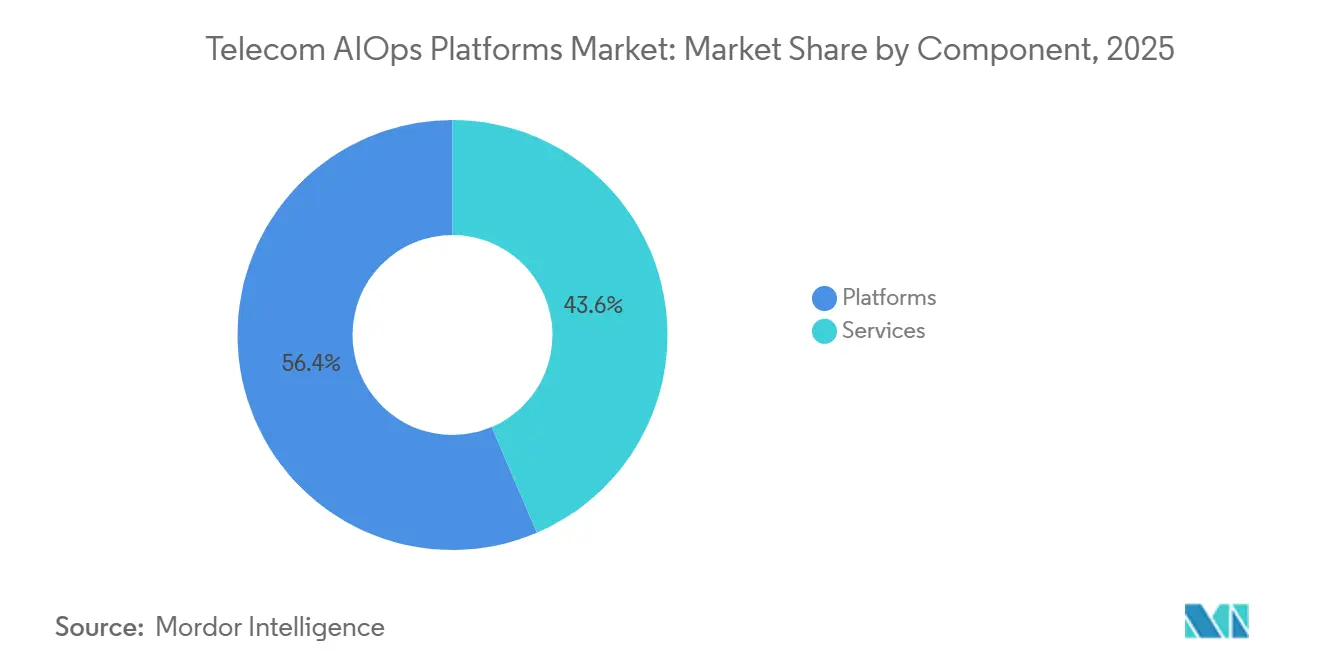
- Por componente, las plataformas representaron el 56,43% de la participación en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 18,21% hasta 2031 en el mercado de plataformas AIOps para telecomunicaciones.
- Por modo de implementación, la nube pública representó el 47,88% de la participación en 2025, mientras que se proyecta que la nube híbrida se expanda a una CAGR del 19,41% hasta 2031.
- Por aplicación, la gestión del rendimiento de red representó el 38,77% de la participación en 2025, mientras que se proyecta que las operaciones de red y seguridad se expandan a una CAGR del 18,87% hasta 2031 en el mercado de plataformas AIOps para telecomunicaciones.
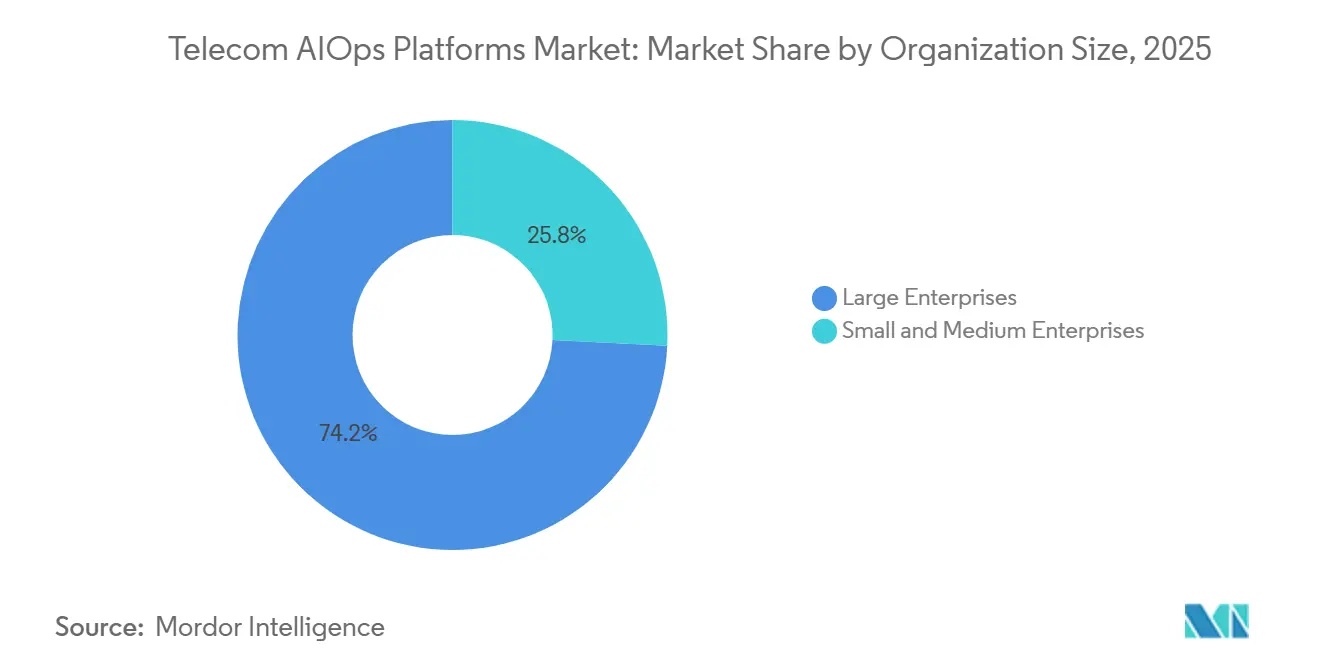
- Por tamaño de organización, las grandes empresas representaron el 74,21% de la participación en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 18,61% hasta 2031.
- Por usuario final, los proveedores de servicios de comunicaciones representaron el 36,65% de la participación en 2025, mientras que se proyecta que los proveedores de servicios gestionados se expandan a una CAGR del 19,88% hasta 2031 en el mercado de plataformas AIOps para telecomunicaciones.
- Por geografía, América del Norte representó el 28,76% de la participación en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 19,17% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Plataformas AIOps para Telecomunicaciones
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Complejidad de 5G, Open RAN, Borde y Múltiples Dominios | +3.9% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mayor Velocidad de MTTR, Resiliencia y Cumplimiento de SLA | +3.3% | Global | Corto plazo (≤ 2 años) |
| Expansión de Operaciones en Nube Híbrida y Multinube | +2.8% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Presión sobre el OPEX de Telecomunicaciones y la Mano de Obra en Operaciones | +2.5% | Global, más elevada en mercados maduros como América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Gemelos Digitales de Red y Automatización de Bucle Cerrado Basada en Intención | +2.1% | Global, con concentración temprana en China, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Monetización de Información de Red Habilitada por IA | +1.7% | América del Norte y Europa, emergente en Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Red en 5G, Open RAN, Borde y Múltiples Dominios
La separación de las funciones de la red de acceso por radio ha aumentado el número de sistemas que los equipos de operaciones deben coordinar. Las unidades distribuidas, las unidades centrales, las unidades de radio y las interfaces estandarizadas de Open RAN pueden involucrar a múltiples proveedores dentro de un mismo entorno de red. Los sistemas de gestión de red heredados no fueron diseñados para correlacionar este volumen de eventos a escala. El estándar 3GPP TS 23.288 define la Función de Análisis de Datos de Red como parte de la gestión del núcleo 5G basada en análisis, dejando las decisiones de control a las plataformas de inteligencia externas a la función central. Este diseño otorga a los proveedores de AIOps un papel más amplio en la interpretación de los datos de red y el respaldo a las decisiones operativas. Las interfaces RIC estandarizadas de la Alianza O-RAN también hacen más viable la introducción de automatización en entornos de radio de múltiples proveedores. El mercado de plataformas AIOps para telecomunicaciones se beneficia cuando los operadores necesitan una visión operativa compartida en lugar de herramientas separadas para cada dominio de red. Estos requisitos son especialmente relevantes a medida que los despliegues de 5G, los sitios de borde y las funciones virtualizadas se expanden simultáneamente. La necesidad no es simplemente añadir más alertas, sino determinar cuáles requieren acción y cuáles pueden resolverse mediante flujos de trabajo definidos.
Demanda de Mayor Velocidad de MTTR, Resiliencia de Red y Cumplimiento de SLA
El tiempo medio de reparación está cada vez más vinculado a las obligaciones de servicio en los contratos de conectividad empresarial. Una interrupción del servicio puede generar exposición contractual cuando los clientes de redes 5G privadas y redes empresariales esperan niveles de disponibilidad definidos. Esto pone mayor énfasis en identificar fallos antes de que afecten a los usuarios y en reducir el número de transferencias manuales entre equipos. Indosat Ooredoo Hutchison y Huawei reportaron una tasa de cierre de fallos en un salto del 80% en su despliegue de AUTINOps. También reportaron una reducción del 15% en el tiempo medio de reparación y una mejora en la disponibilidad del 99,3% al 99,7% en más de 17.000 islas.[1]Huawei Technologies Co., Ltd., "Indonesia's Indosat Ooredoo Hutchison and Huawei Win TM Forum 2026 Excellence in AI and Data for Business Impact Award," Huawei, huawei.com Los resultados operativos documentados pueden acortar los ciclos de evaluación para los operadores del sector al demostrar que la automatización puede aplicarse más allá de los entornos piloto. El mercado de plataformas AIOps para telecomunicaciones gana respaldo con este cambio hacia resultados de servicio medibles. Los equipos de red aún necesitan revisión humana para incidentes complejos y de alto riesgo, pero los patrones de fallos repetibles son más adecuados para la automatización. Una clasificación más rápida también ayuda a los centros de operaciones de red y a los centros de operaciones de seguridad a coordinarse durante eventos con implicaciones tanto de rendimiento como de seguridad.
Expansión de Operaciones en Nube Híbrida y Multinube
Las cargas de trabajo de telecomunicaciones ahora operan en nube pública, infraestructura privada y ubicaciones de borde. Esto crea rutas de datos que son difíciles de cubrir para una herramienta de supervisión diseñada para un único entorno de nube. Los análisis operativos a menudo necesitan ejecutarse cerca de los datos relevantes porque mover telemetría sensible puede generar problemas de coste, latencia y gobernanza. Las plataformas AIOps, por tanto, necesitan admitir análisis distribuidos y coordinación en varios entornos. Los diseños híbridos pueden proporcionar capacidad de cómputo elástica para cargas de trabajo de IA, manteniendo al mismo tiempo los datos y controles seleccionados en la infraestructura local. NTT DOCOMO introdujo Nokia MantaRay AutoPilot para la optimización de la calidad de radio impulsada por IA en infraestructura de nube pública en junio de 2026.[2]NTT DOCOMO, Inc., "National First, Introduction of Nokia MantaRay AutoPilot That Automatically Optimizes Communication Quality Using AI," NTT DOCOMO Press Release, docomo.ne.jp El despliegue demuestra que las operaciones basadas en la nube pueden extenderse a funciones sensibles de la red de radio cuando se dispone de la arquitectura y los controles adecuados. El mercado de plataformas AIOps para telecomunicaciones tiene una oportunidad en plataformas que faciliten la operación de estos entornos mixtos sin requerir una sustitución completa de los sistemas existentes. Los operadores seguirán eligiendo diferentes combinaciones de implementación en función de las normativas nacionales, las políticas internas y el diseño de la red.
Presión sobre el OPEX de Telecomunicaciones y la Mano de Obra en Operaciones de Red
Los operadores enfrentan presión para mantener infraestructuras complejas con una capacidad de ingeniería especializada limitada. La automatización rutinaria puede reducir el trabajo repetitivo, pero el mayor valor proviene de capturar el conocimiento especializado en resolución de problemas dentro de los modelos operativos y los flujos de trabajo. El personal experimentado es difícil de reemplazar cuando las redes incluyen varias generaciones tecnológicas e interfaces de proveedores. Las herramientas AIOps pueden preservar este conocimiento a través de patrones de fallos, reglas de escalada y procesos de entrenamiento de modelos. Esto hace que la automatización sea relevante tanto para la planificación de la fuerza laboral como para la disciplina de gasto a corto plazo. El mercado de plataformas AIOps para telecomunicaciones también refleja la necesidad de asignar equipos técnicos a excepciones que requieren criterio, en lugar de a alertas recurrentes que siguen patrones conocidos. Las plataformas deben ajustarse continuamente, ya que el comportamiento de la red cambia con nuevos equipos, servicios y versiones de software. Esto genera una demanda continua de servicios de implementación, integración y mantenimiento de modelos. El caso operativo es más sólido cuando el despliegue de la plataforma puede reducir la sobrecarga de alertas manteniendo una responsabilidad clara para cada decisión automatizada.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Telemetría Fragmentada, Silos de Datos OSS/BSS y Calidad de Datos | -2.4% | Global, más grave en mercados con gran presencia de sistemas heredados | Corto plazo (≤ 2 años) |
| Soberanía de Datos, Gobernanza de IA y Cumplimiento de Infraestructura Crítica | -2.0% | Unión Europea, Oriente Medio, Sudeste Asiático e India | Mediano plazo (2-4 años) |
| Preocupaciones de Responsabilidad y Confianza en torno a la Remediación Autónoma | -1.6% | Global, más pronunciado en mercados occidentales regulados | Mediano plazo (2-4 años) |
| Desajuste Semántico de OSS/BSS Heredado y Deriva de Modelos | -1.3% | Global, concentrado entre operadores con pilas OSS/BSS de larga data | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Telemetría Fragmentada, Silos de Datos OSS/BSS y Calidad de Datos Inconsistente
Muchos operadores establecidos mantienen sistemas de soporte a las operaciones y al negocio que fueron construidos a través de adquisiciones, elecciones de proveedores y sucesivas actualizaciones de red. Los datos resultantes pueden diferir en formato, temporalidad y significado entre dominios. Un modelo AIOps entrenado con un vocabulario de eventos puede, por tanto, clasificar mal las alertas cuando recibe datos de otra generación tecnológica. Esto debilita la confianza en las decisiones automatizadas y puede ralentizar un despliegue más amplio. El problema es especialmente grave cuando los registros de datos están incompletos o cuando los registros de activos, clientes y red no están alineados. Los operadores necesitan definiciones de datos comunes y estructuras de conocimiento de red antes de poder escalar la automatización de forma fiable. El mercado de plataformas AIOps para telecomunicaciones se ve limitado cuando estas tareas de preparación se tratan como secundarias respecto a la selección de software. Los proveedores necesitan incluir cada vez más la integración de datos, la calibración de modelos y el trabajo con grafos de conocimiento en los programas de despliegue. Estos servicios pueden mejorar el valor a largo plazo de una plataforma, pero también aumentan el esfuerzo inicial de implementación. La propiedad clara de los datos y los procesos operativos siguen siendo necesarios después de instalar la plataforma, ya que los cambios en la red pueden introducir nuevas inconsistencias.
Soberanía de Datos, Gobernanza de IA y Cumplimiento de Infraestructura Crítica
Un despliegue de AIOps puede involucrar datos de infraestructura que los gobiernos consideran crítica. Los operadores deben, por tanto, decidir dónde se almacenan los datos de red, dónde se realiza la inferencia del modelo y quién puede revisar las decisiones automatizadas. La Ley de IA de la UE trata ciertos usos de la IA en infraestructura digital crítica como de alto riesgo, otorgando importancia a la supervisión y la explicabilidad. El Ómnibus Digital de la UE adoptado en junio de 2026 trasladó el plazo de cumplimiento relevante a diciembre de 2027. Esto da a los operadores tiempo para construir procesos de cumplimiento, pero no elimina la necesidad de prepararlos. El mercado de plataformas AIOps para telecomunicaciones favorece a los proveedores que pueden proporcionar registros de auditoría, controles configurables y opciones de implementación que se alineen con los requisitos de residencia de datos. La revista IEEE Communications Standards Magazine describió la IA soberana como base para redes 6G nativas de IA confiables y propuso una arquitectura basada en O-RAN para la gestión del ciclo de vida de la IA controlada por el operador.[3]M. Bensalem et al., "SovAI for 6G, Towards the Future of AI-Native Networks," IEEE Communications Standards Magazine, ieee.org Estos requisitos pueden ralentizar la implementación, especialmente cuando se involucran sistemas transfronterizos, pero también pueden distinguir a los proveedores que incorporan la gobernanza en su modelo operativo. La supervisión humana es especialmente importante cuando una plataforma puede activar o recomendar cambios en funciones de red críticas para el servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Plataformas Representaron la Mayor Participación Mientras que los Servicios se Expandieron Más Rápido
Las plataformas representaron el 56,43% del tamaño del mercado de plataformas AIOps para telecomunicaciones en 2025. Los operadores favorecieron las capas de inteligencia integradas que pueden consolidar información de varias herramientas operativas. Las ofertas específicas para telecomunicaciones están construidas en torno a las interfaces 3GPP y O-RAN y pueden conectarse más profundamente con los entornos OSS/BSS. Los productos AIOps de propósito general también se están extendiendo hacia las telecomunicaciones a través de asociaciones en la nube y distribución en marketplaces. El primer grupo puede ofrecer una mayor alineación con el dominio, mientras que el segundo puede beneficiarse de ecosistemas de software empresarial más amplios. Ambos enfoques deben abordar la calidad de los datos, la correlación de alertas y la integración con los flujos de trabajo existentes. El cumplimiento de la Arquitectura Digital Abierta del TM Forum se está convirtiendo en un factor de selección para algunas evaluaciones de operadores de nivel 1. Esto favorece a los proveedores que llegan con interfaces probadas e interoperabilidad documentada. También aumenta la importancia de la capacidad de implementación, no solo de las características principales de la plataforma.
Se proyecta que los servicios se expandan a una CAGR del 18,21% de 2026 a 2031. Se necesitan especialistas en implementación para conectar los modelos con las pilas OSS/BSS existentes y establecer reglas operativas para las acciones automatizadas. Los servicios AIOps gestionados pueden asumir la responsabilidad del mantenimiento de modelos, la calibración de alertas y las actualizaciones de patrones de anomalías. Los servicios de consultoría e integración representaron la mayor participación en ingresos dentro de la categoría de servicios. Las implementaciones de grandes operadores promediaron entre 2,5 millones y 4,0 millones de USD, lo que refleja el esfuerzo necesario para integrarse en entornos de red complejos. El desarrollo de modelos personalizados también es relevante cuando los operadores en Japón, Corea del Sur y China desarrollan conjuntos de datos de entrenamiento propietarios. La industria de plataformas AIOps para telecomunicaciones depende de estos servicios cuando los equipos de los operadores no pueden construir y mantener modelos a la velocidad requerida. Los proveedores de servicios también pueden ayudar a transferir conocimiento a los equipos internos y establecer prácticas de gobernanza. Esto convierte a los servicios en una parte recurrente del valor de la plataforma, en lugar de una actividad de instalación única.


Por Modo de Implementación: La Nube Pública Lideró Mientras que la Nube Híbrida Registró el Mayor Crecimiento
La nube pública representó el 47,88% de la participación del mercado de plataformas AIOps para telecomunicaciones en 2025. La entrega nativa en la nube elimina parte del trabajo de infraestructura local y puede facilitar el escalado de la capacidad de cómputo con la demanda de la red. También permite a los operadores acceder más fácilmente a las actualizaciones de software y a los entornos de desarrollo compartidos. Nokia trasladó su pila de operaciones autónomas a la infraestructura de nube de Amazon Web Services en junio de 2026, cubriendo la orquestación de operaciones, la garantía, el inventario unificado y la automatización de bucle cerrado. La empresa indicó que la disponibilidad comercial se esperaba para finales de 2026.[4]Nokia Corporation, "Nokia Advances Autonomous Networks Portfolio With Upgraded Agentic AI Capabilities at DTW26," Nokia, nokia.com La nube pública no es adecuada para todas las cargas de trabajo porque los operadores pueden tener preocupaciones sobre la residencia de datos y la latencia. Los entornos locales siguen siendo relevantes en Oriente Medio, India y partes de Asia-Pacífico, donde los requisitos de control local son más significativos. La elección depende de la sensibilidad de los datos y de la función operativa que se está automatizando.
Se proyecta que la nube híbrida se expanda a una CAGR del 19,41% de 2026 a 2031. Este enfoque combina recursos de cómputo escalables con controles locales para la telemetría sensible y las funciones de red seleccionadas. Ofrece a los operadores una forma de migrar cargas de trabajo gradualmente en lugar de trasladar todas las funciones a infraestructura pública de una sola vez. El despliegue de MantaRay AutoPilot de NTT DOCOMO demuestra que la optimización de radio puede aprovechar los recursos de la nube pública manteniendo un modelo operativo híbrido más amplio. La nube privada sigue siendo relevante para las funciones de red central donde las políticas de gobernanza, latencia o control limitan las rutas de inferencia en la nube pública. Es probable que el mercado de plataformas AIOps para telecomunicaciones favorezca a los proveedores que puedan operar de forma consistente en estos modelos. La portabilidad es importante porque la arquitectura del operador puede cambiar a medida que evolucionan las regulaciones, las cargas de trabajo y las estructuras de costes. Un proveedor que solo admite un entorno puede enfrentarse a un conjunto más reducido de casos de uso de clientes. Los diseños híbridos también permiten a los equipos probar nuevas funciones de IA manteniendo los controles establecidos para las cargas de trabajo de mayor riesgo.
Por Aplicación: La Gestión del Rendimiento de Red Lideró Mientras que las Operaciones de Red y Seguridad Avanzaron Más Rápido
La gestión del rendimiento de red representó el 38,77% de la categoría de aplicaciones en 2025. La visibilidad continua de los indicadores clave de rendimiento es esencial cuando la infraestructura abarca dominios de radio, transporte, núcleo y borde. Los operadores utilizan estas capacidades para identificar degradaciones, correlacionar alarmas relacionadas y priorizar acciones correctivas. La gestión de fallos e incidentes también sigue siendo un caso de uso central porque puede vincularse directamente al tiempo de reparación y la disponibilidad del servicio. La gestión de infraestructura está ganando relevancia a medida que la cobertura de AIOps se expande más allá de las redes de acceso por radio para incluir el transporte óptico, el núcleo IP y los sistemas de borde empresarial. La industria de plataformas AIOps para telecomunicaciones utiliza esta cobertura más amplia para vincular síntomas entre dominios que anteriormente se supervisaban por separado. Una cobertura más amplia puede mejorar el análisis de causa raíz, pero también aumenta la necesidad de modelos de datos consistentes. La garantía de la experiencia del cliente y la planificación de capacidad pueden volverse más valiosas a medida que las plataformas recopilan suficientes datos operativos históricos. Los insumos fiables siguen siendo esenciales antes de que se puedan confiar en las recomendaciones predictivas.
Se proyecta que las operaciones de red y seguridad se expandan a una CAGR del 18,87% de 2026 a 2031. Los equipos de red y seguridad necesitan cada vez más una visión compartida cuando el mismo evento afecta al rendimiento, la disponibilidad y el riesgo. La observabilidad unificada puede reducir el tiempo perdido cuando las alertas se mueven entre un centro de operaciones de red y un centro de operaciones de seguridad. Cisco indicó que su enfoque AgenticOps procesa más de 170.000 alertas de red por hora con tiempos de respuesta de IA inferiores a 50 milisegundos. Esto muestra la escala que las plataformas de automatización están diseñadas para manejar, aunque los operadores aún deben validar las acciones en su propio contexto operativo. La planificación de capacidad y la garantía de la experiencia del cliente también tienen margen para expandirse a medida que los modelos mejoran con los datos operativos. El mercado de plataformas AIOps para telecomunicaciones puede beneficiarse cuando la telemetría de seguridad y de red se considera conjuntamente en lugar de como flujos de trabajo separados. Los requisitos de gobernanza seguirán siendo importantes porque las acciones relacionadas con la seguridad pueden tener mayores consecuencias operativas. Las plataformas también deben dejar claro qué entradas del modelo informaron una alerta o recomendación.
Por Tamaño de Organización: Las Grandes Empresas Dominaron Mientras que las Pequeñas y Medianas Empresas se Expandieron Más Rápido
Las grandes empresas representaron el 74,21% de la participación en 2025. Los operadores de nivel 1 y nivel 2 tienen el presupuesto, el volumen de datos y los recursos organizativos para respaldar programas AIOps de varios millones de dólares. Su escala también permite que los modelos aprendan de una gama más amplia de incidentes de red. Esto puede reforzar el caso de negocio para una automatización más amplia en toda la red. Deutsche Telekom informó que su agente de red autónomo MINDR gestionó 237.000 eventos de RAN en 2026. La empresa indicó que el sistema redujo el tiempo de gestión de eventos de horas a 1 minuto. Los grandes operadores pueden utilizar estos programas para establecer estándares internos de preparación de datos, supervisión humana y propiedad operativa. También tienen mayor capacidad para trabajar simultáneamente con proveedores de equipos, proveedores de nube e integradores de sistemas. Sus despliegues pueden establecer casos de referencia que influyan en las expectativas de adquisición en otros lugares del mercado de plataformas AIOps para telecomunicaciones.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 18,61% de 2026 a 2031. La entrega de Software como Servicio puede reducir el gran compromiso inicial asociado con los despliegues de plataformas tradicionales. Los operadores más pequeños enfrentan muchos de los mismos desafíos operativos de 5G y múltiples proveedores que los operadores más grandes, pero tienen menos especialistas disponibles para gestionarlos. Los modelos de detección preconfigurados y los paquetes de incorporación simplificados pueden reducir el tiempo necesario para comenzar a utilizar una herramienta AIOps. Los operadores regionales en el Sudeste Asiático, América del Sur y Oriente Medio son adoptantes tempranos, y la presión competitiva requiere mejoras operativas. Los proveedores necesitan equilibrar la simplicidad del despliegue con suficiente flexibilidad para admitir diseños de red locales. Un paquete estándar que no pueda adaptarse a los datos y flujos de trabajo existentes puede no entregar el valor esperado. El mercado de plataformas AIOps para telecomunicaciones tiene margen para atender a este grupo a través de servicios gestionados, precios por suscripción y activos de integración repetibles. La adopción dependerá de si los proveedores pueden demostrar ganancias operativas claras sin imponer nuevas cargas de mantenimiento a equipos pequeños.
Por Usuario Final: Los Proveedores de Servicios de Comunicaciones Lideraron Mientras que los Proveedores de Servicios Gestionados Registraron el Mayor Crecimiento
Los proveedores de servicios de comunicaciones representaron el 36,65% de la participación en 2025. Este grupo incluye proveedores de servicios móviles, de línea fija, de banda ancha, de telecomunicaciones integradas, de cable, convergentes, de centros de datos y de conectividad. Los operadores de redes móviles forman la subcategoría más grande porque la complejidad de la radio 5G y los grandes parques de estaciones base requieren una gestión inteligente continua. Los operadores de línea fija utilizan AIOps para el mantenimiento predictivo en redes de acceso óptico. Los operadores integrados buscan plataformas que puedan correlacionar la telemetría fija, móvil y empresarial dentro de un único marco operativo. Esto les proporciona una forma de investigar un problema de servicio en varios dominios de red. El mercado de plataformas AIOps para telecomunicaciones sigue estrechamente vinculado a este grupo de usuarios finales porque estos operadores controlan las redes subyacentes y los datos operativos. Sus decisiones de compra también configuran los requisitos de interoperabilidad, seguridad y garantía. Una plataforma que admita la correlación entre dominios puede ser especialmente relevante para los operadores que gestionan tanto servicios de consumo como empresariales.
Se proyecta que los proveedores de servicios gestionados se expandan a una CAGR del 19,88% de 2026 a 2031, la tasa más alta entre los subsegmentos de usuarios finales. Una plataforma multiinquilino puede atender a múltiples clientes operadores a través de un único despliegue, mejorando la economía de la adopción. Los proveedores de servicios gestionados pueden combinar experiencia operativa con la plataforma y dar soporte a clientes que carecen de grandes equipos internos de AIOps. Los proveedores de equipos de red también están incorporando capacidades AIOps en sus productos, difuminando la línea entre el software de infraestructura y el de operaciones. Los integradores de sistemas están expandiendo sus prácticas de AIOps porque los operadores necesitan ayuda con la integración y el rediseño operativo. Los requisitos de la Arquitectura Digital Abierta del TM Forum pueden aumentar la demanda de socios de integración que cuenten con activos validados y conocimiento práctico de los procesos de telecomunicaciones. El mercado de plataformas AIOps para telecomunicaciones seguirá involucrando a una amplia gama de socios de entrega porque el despliegue de la plataforma afecta simultáneamente a la tecnología, los datos, los flujos de trabajo y la gobernanza. Los proveedores de servicios gestionados también pueden poner capacidades avanzadas a disposición de los operadores de nivel medio sin requerir que cada cliente construya un equipo especialista separado. Su crecimiento depende de mantener la calidad del servicio y una responsabilidad clara en múltiples entornos de clientes.
Análisis Geográfico
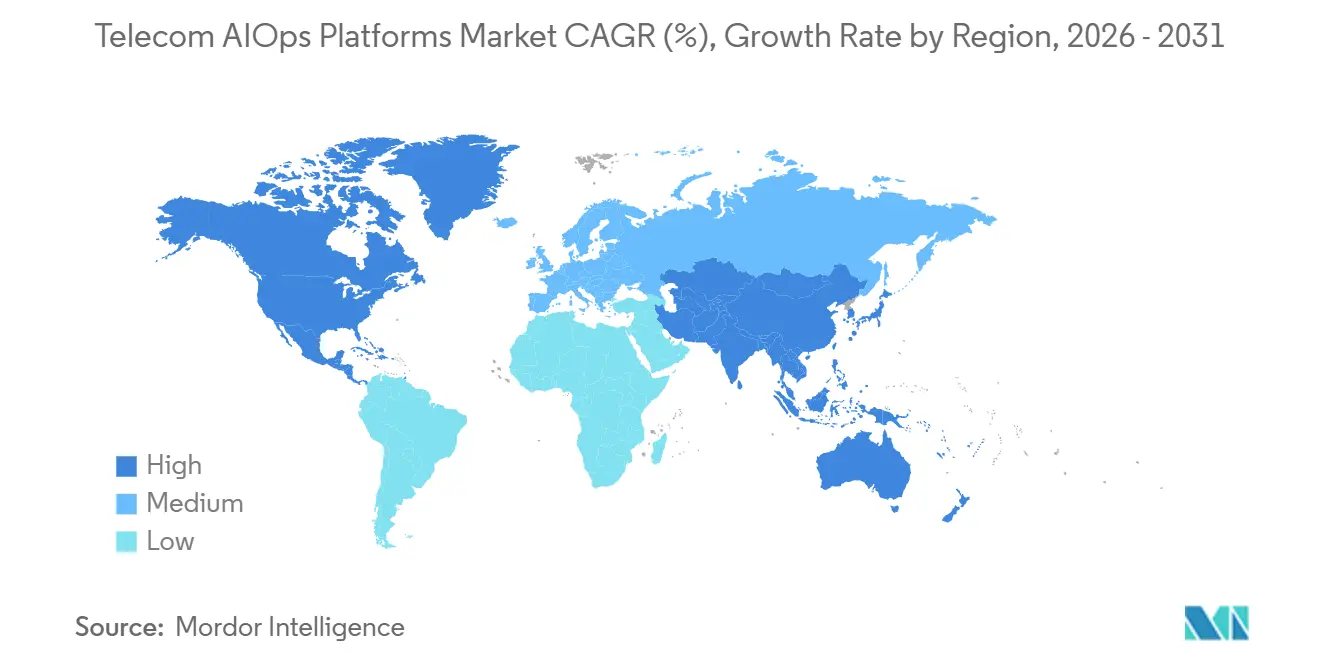
Se proyecta que América del Norte represente el 28,76% del tamaño del mercado de plataformas AIOps para telecomunicaciones en 2025. La región combina una gran base de proveedores de plataformas con operadores de nivel 1 capaces de respaldar despliegues de nivel empresarial. Estos operadores tienen la escala para invertir en integraciones complejas y probar nuevos modelos operativos. El ecosistema de proveedores también facilita las asociaciones entre proveedores de equipos, proveedores de nube, empresas de observabilidad y especialistas en gestión de servicios. En marzo de 2026, se espera que TPG Telecom despliegue la plataforma Splunk de Cisco para integrar herramientas de supervisión de red, operaciones de TI y ciberseguridad dentro de un marco unificado de observabilidad y remediación. Los programas comerciales activos y la considerable capacidad técnica respaldan la oportunidad de AIOps para telecomunicaciones en la región.
Europa cuenta con operadores técnicamente avanzados; sin embargo, regulaciones como la Ley de Resiliencia Operativa Digital de la UE (DORA), NIS2 y la Ley de IA de la UE aumentan la importancia de las características de gobernanza y control. Estos requisitos pueden ralentizar el despliegue de sistemas totalmente autónomos al tiempo que aumentan la demanda de plataformas que ofrezcan auditabilidad y supervisión humana. América del Sur también está experimentando adopción más allá de los operadores más grandes, ya que los operadores regionales buscan reducir el ruido de alertas y mejorar la resiliencia del servicio.
Oriente Medio está avanzando a través de programas digitales respaldados por el Estado e inversiones en modernización de redes. Arabia Saudita y los Emiratos Árabes Unidos son mercados destacados donde los requisitos de localización de datos están impulsando la demanda de capacidades de inferencia en el país y configuraciones de nube soberana. África representa una oportunidad a largo plazo, ya que la construcción de infraestructura en curso puede permitir operaciones nativas de IA sin el mismo nivel de deuda técnica de OSS heredado. El mercado de plataformas AIOps para telecomunicaciones puede desarrollarse de manera diferente en estas regiones debido a variaciones significativas en las regulaciones de datos, la madurez de la red y la capacidad de adquisición.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,17% durante 2026-2031. La alta densidad de despliegue de 5G, una gran base de operadores y la presión sobre los márgenes operativos están impulsando la demanda de operaciones de red más eficientes. Se espera que NTT DOCOMO inicie las operaciones comerciales de un sistema de agente de mantenimiento de redes móviles basado en IA generativa en febrero de 2026. También se espera que KDDI comience a operar un agente de IA de soporte a la recuperación que identifica causas de fallos en febrero de 2026. China representa un entorno de despliegue a gran escala importante, con China Mobile apuntando a redes autónomas de Nivel 4 y China Telecom con planes de desplegar más de 900 agentes de IA.

Panorama Competitivo
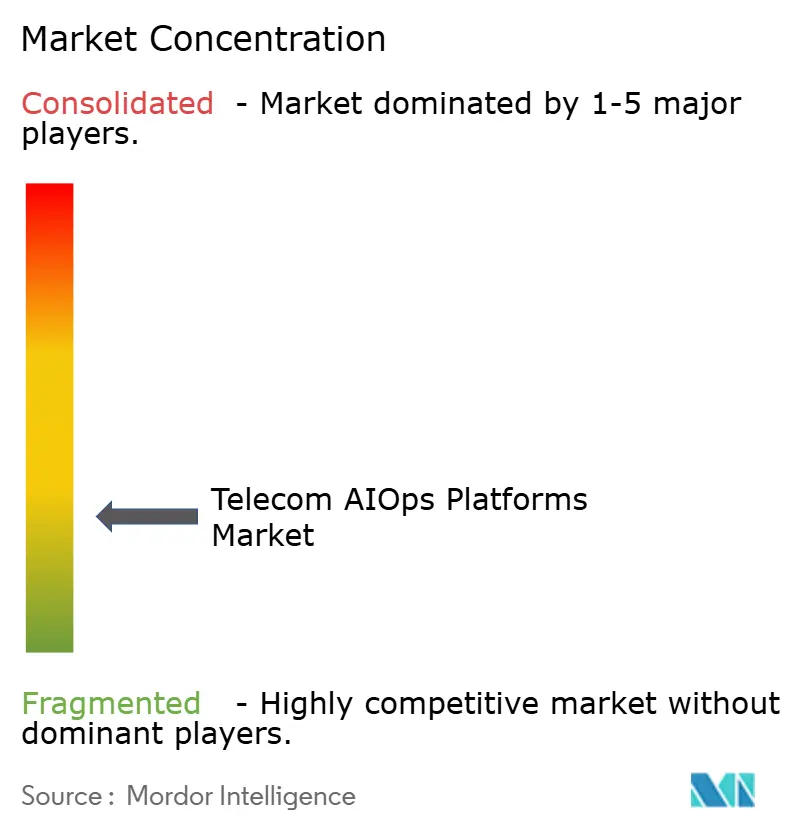
El mercado de plataformas AIOps para telecomunicaciones está moderadamente fragmentado. La competencia abarca proveedores de equipos, especialistas en observabilidad empresarial, plataformas nativas de hiperescaladores y proveedores de AIOps de propósito específico. Nokia y Ericsson mantienen ventajas a través de relaciones establecidas con operadores y profundas capacidades de integración dentro de los entornos OSS/BSS. ServiceNow puede aprovechar su posición en la gestión de servicios de TI para expandirse hacia la gestión de operaciones de servicios de telecomunicaciones. Los proveedores de nube pueden agrupar marcos gestionados con infraestructura de cómputo, lo que puede simplificar la adquisición para ciertos operadores.
Ningún proveedor único tiene una participación dominante porque los operadores utilizan diferentes arquitecturas de red, modelos de gobernanza y entornos de implementación. Esta diversidad crea oportunidades para proveedores especializados y grandes empresas de infraestructura. La pregunta competitiva clave se centra cada vez más en si un proveedor puede integrarse con el entorno existente de un operador sin requerir una sustitución completa del OSS. La interoperabilidad, la toma de decisiones trazable y los servicios de integración prácticos son tan importantes como el rendimiento del modelo.
Las asociaciones se han convertido en elementos centrales de las estrategias de entrega. En junio de 2026, se espera que Nokia y Google Cloud anuncien la integración de seis agentes de IA Gemini especializados en Nokia Assurance Center. Los agentes darán soporte a la gestión de enrutadores, la clasificación de eventos y cuatro dominios de automatización adicionales, con disponibilidad como Software como Servicio a través de Google Cloud Marketplace esperada para septiembre de 2026. Se espera que Ericsson lance Agentic rApp como Servicio en AWS Marketplace en 2026 para respaldar la optimización de RAN dentro de una arquitectura abierta SMO. Estos acuerdos pueden reducir el tiempo necesario para pasar de las pruebas a la producción combinando software de telecomunicaciones, infraestructura en la nube y capacidades de IA.
Líderes de la Industria de Plataformas AIOps para Telecomunicaciones
Nokia Corporation
Cisco Systems, Inc.
Ericsson
HCL Technologies Limited
Microsoft Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Indosat Ooredoo Hutchison y Huawei ganaron el premio del TM Forum "Excelencia en IA y Datos para el Impacto Empresarial" en DTW 2026 por AUTINOps desplegado en todos los dominios de red de IOH, logrando una tasa de cierre de fallos en un salto del 80%, una reducción del MTTR del 15% y una mejora de la disponibilidad del 99,3% al 99,7% en más de 17.000 islas.
- Junio de 2026: NTT DOCOMO adoptó MantaRay AutoPilot de Nokia, desplegando el primer sistema de optimización de calidad de RAN impulsado por IA del mundo en una nube pública en Japón, permitiendo la optimización autónoma de los parámetros de red desde un entorno de nube pública, un hito mundial.
- Marzo de 2026: Huawei lanzó oficialmente AUTINOps en el MWC 2026, la primera solución de operaciones inteligentes nativa de IA de la industria, con más de 20 agentes de IA, incluidos el Agente de Fallos MBB y el Agente de Gestión de Riesgos, así como Agent Studio, que permite a los operadores construir agentes específicos para cada escenario.
- Marzo de 2026: Ericsson lanzó Agentic rApp como Servicio en AWS Marketplace en el MWC 2026, introduciendo capacidades de IA agéntica e IA generativa para la optimización de RAN dentro de una arquitectura abierta SMO, diseñada para acelerar el camino de los operadores hacia la autonomía de red de Nivel 4.


Alcance del Informe Global del Mercado de Plataformas AIOps para Telecomunicaciones
El Informe del Mercado de Plataformas AIOps para Telecomunicaciones está Segmentado por Componente (Plataformas [Plataformas Centradas en el Dominio, Plataformas Agnósticas al Dominio, Plataformas AIOps Específicas para Telecomunicaciones y Plataformas AIOps de Propósito General] y Servicios [Servicios de Consultoría, Servicios de Integración e Implementación, Servicios AIOps Gestionados, Servicios de Capacitación, Soporte y Mantenimiento, y Servicios de Desarrollo de Modelos de IA Personalizados]), Modo de Implementación (Local, Nube Pública, Nube Privada y Nube Híbrida), Aplicación (Gestión del Rendimiento de Red, Gestión de Fallos e Incidentes, Operaciones de Red y Seguridad, Gestión de Infraestructura y Otras Aplicaciones), Tamaño de Organización (Grandes Empresas y PYMEs), Usuario Final (Proveedores de Servicios de Comunicaciones [Operadores de Redes Móviles, Operadores de Línea Fija y Banda Ancha, Operadores de Telecomunicaciones Integradas, Operadores de Cable y Convergentes, y Proveedores de Centros de Datos y Conectividad], Proveedores de Servicios Gestionados, Proveedores de Equipos de Red, Integradores de Sistemas y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Plataformas | Plataformas Centradas en el Dominio |
| Plataformas Agnósticas al Dominio | |
| Plataformas AIOps Específicas para Telecomunicaciones | |
| Plataformas AIOps de Propósito General | |
| Servicios | Servicios de Consultoría |
| Servicios de Integración e Implementación | |
| Servicios AIOps Gestionados | |
| Servicios de Capacitación, Soporte y Mantenimiento | |
| Servicios de Desarrollo de Modelos de IA Personalizados |
| Local |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Gestión del Rendimiento de Red |
| Gestión de Fallos e Incidentes |
| Operaciones de Red y Seguridad |
| Gestión de Infraestructura |
| Otras Aplicaciones |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Proveedores de Servicios de Comunicaciones | Operadores de Redes Móviles |
| Operadores de Línea Fija y Banda Ancha | |
| Operadores de Telecomunicaciones Integradas | |
| Operadores de Cable y Convergentes | |
| Proveedores de Centros de Datos y Conectividad | |
| Proveedores de Servicios Gestionados | |
| Proveedores de Equipos de Red | |
| Integradores de Sistemas | |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Componente | Plataformas | Plataformas Centradas en el Dominio |
| Plataformas Agnósticas al Dominio | ||
| Plataformas AIOps Específicas para Telecomunicaciones | ||
| Plataformas AIOps de Propósito General | ||
| Servicios | Servicios de Consultoría | |
| Servicios de Integración e Implementación | ||
| Servicios AIOps Gestionados | ||
| Servicios de Capacitación, Soporte y Mantenimiento | ||
| Servicios de Desarrollo de Modelos de IA Personalizados | ||
| Por Modo de Implementación | Local | |
| Nube Pública | ||
| Nube Privada | ||
| Nube Híbrida | ||
| Por Aplicación | Gestión del Rendimiento de Red | |
| Gestión de Fallos e Incidentes | ||
| Operaciones de Red y Seguridad | ||
| Gestión de Infraestructura | ||
| Otras Aplicaciones | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Usuario Final | Proveedores de Servicios de Comunicaciones | Operadores de Redes Móviles |
| Operadores de Línea Fija y Banda Ancha | ||
| Operadores de Telecomunicaciones Integradas | ||
| Operadores de Cable y Convergentes | ||
| Proveedores de Centros de Datos y Conectividad | ||
| Proveedores de Servicios Gestionados | ||
| Proveedores de Equipos de Red | ||
| Integradores de Sistemas | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plataformas AIOps para telecomunicaciones?
El tamaño del mercado de plataformas AIOps para telecomunicaciones se estima en 1,84 mil millones de USD en 2026 y se prevé que alcance 4,16 mil millones de USD en 2031, a una CAGR del 17,72%.
¿Qué está impulsando la adopción de plataformas AIOps para telecomunicaciones?
Los operadores gestionan más infraestructura de 5G, Open RAN, nube y borde. Necesitan una resolución de fallos más rápida, una mayor fiabilidad del servicio y soporte para redes complejas de múltiples proveedores.
¿Qué componente representó la mayor participación en 2025?
Las plataformas lideraron la categoría de componentes con el 56,43% de participación en 2025. Se proyecta que los servicios se expandan más rápido a una CAGR del 18,21% hasta 2031.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la nube híbrida se expanda a una CAGR del 19,41% hasta 2031 porque combina cómputo escalable con controles locales de datos y gobernanza.
¿Qué usuario final se proyecta que se expanda más rápido?
Se proyecta que los proveedores de servicios gestionados se expandan a una CAGR del 19,88% hasta 2031. Su modelo operativo multiinquilino puede atender a múltiples clientes operadores a través de un único despliegue de plataforma.
¿Qué región se proyecta que se expanda más rápido hasta 2031?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,17% hasta 2031, respaldada por la alta densidad de despliegue de 5G, una gran base de operadores y la presión para mejorar la eficiencia operativa de la red.
Última actualización de la página el:



