
北米テレコムネットワーク向けAIOps市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
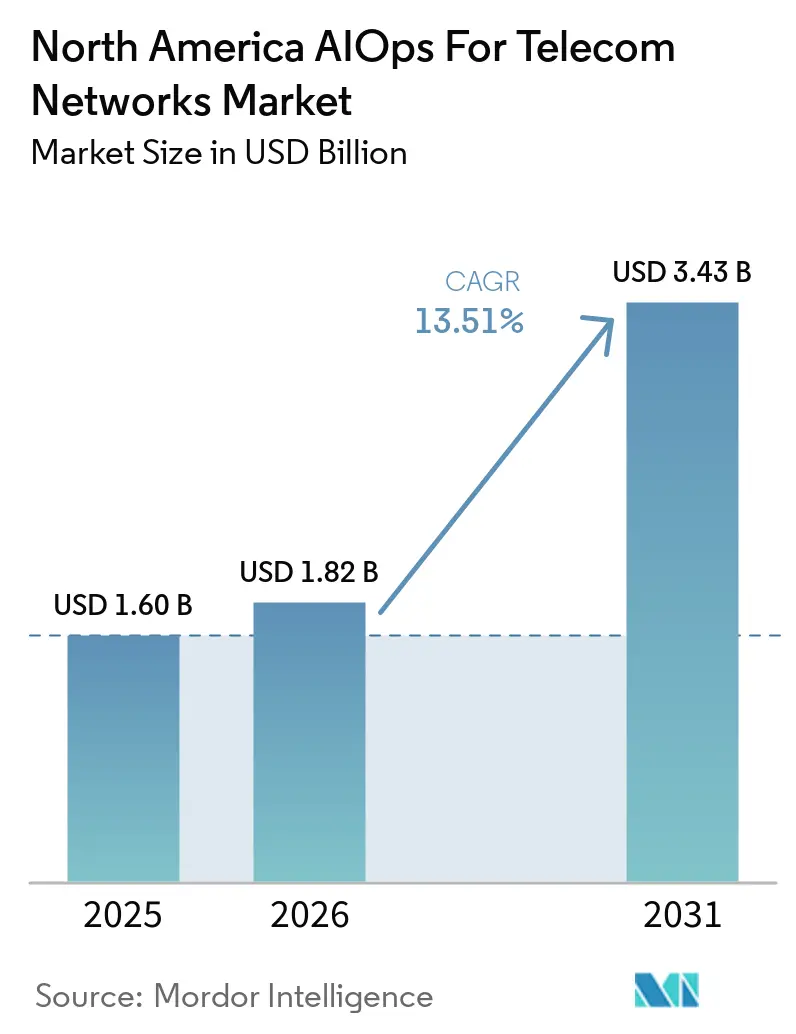
| 基準年の市場規模 (2025) | 1.60 十億米ドル |
| 市場規模 (2026) | 1.82 十億米ドル |
| 市場規模 (2031) | 3.43 十億米ドル |
| 成長率 (2026 - 2031) | 13.51 % |
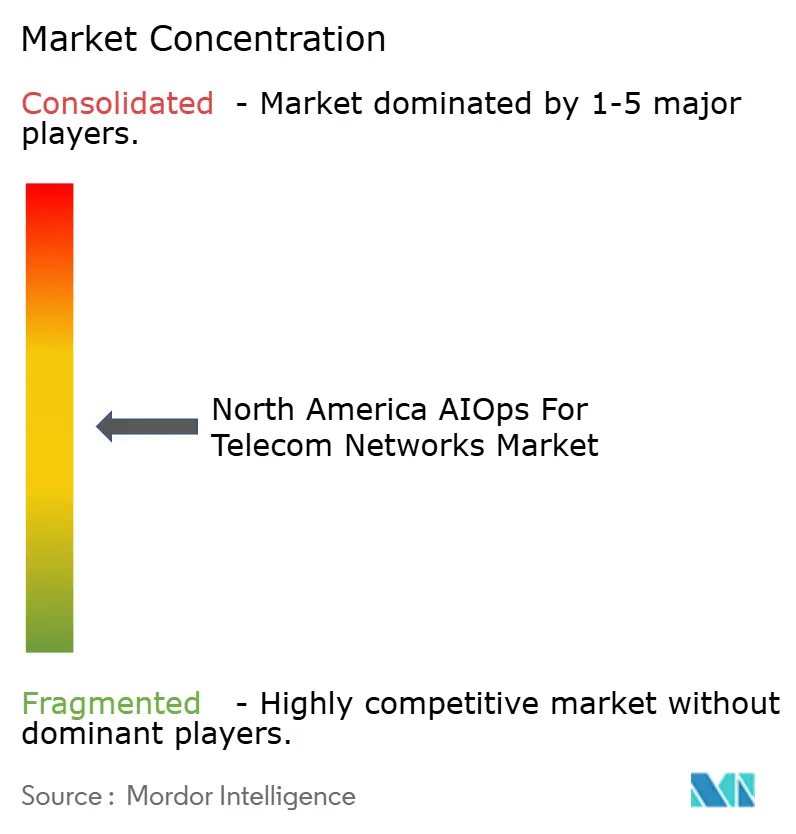
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米テレコムネットワーク向けAIOps市場分析
北米テレコムネットワーク向けAIOps市場規模は、2025年の1.60 ビリオン 米ドルから2026年には1.82 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 13.51%で2031年までに3.43 ビリオン 米ドルに達すると予測されています。ネットワークチームは、より高密度な5Gスタンドアロン展開、新たな5G-Advanced機能、およびより分散したネットワーク機能の管理を担っています。これらの変化により、迅速に評価しなければならない運用データの量と種類が増加しています。また、事業者はネットワーク運用センターにおける人員増加を伴わずにネットワーク拡張を管理しようとしています。そのため、北米テレコムネットワーク向けAIOps市場では、無線、トランスポート、コアドメインにわたる監視、診断、および制御された修復を連携させるツールが求められています。より自律的な運用へのシフトは、信頼性の高いデータパイプライン、明確なガバナンス、および規制された環境に適した展開モデルの重要性をさらに高めています。
レポートの主要ポイント
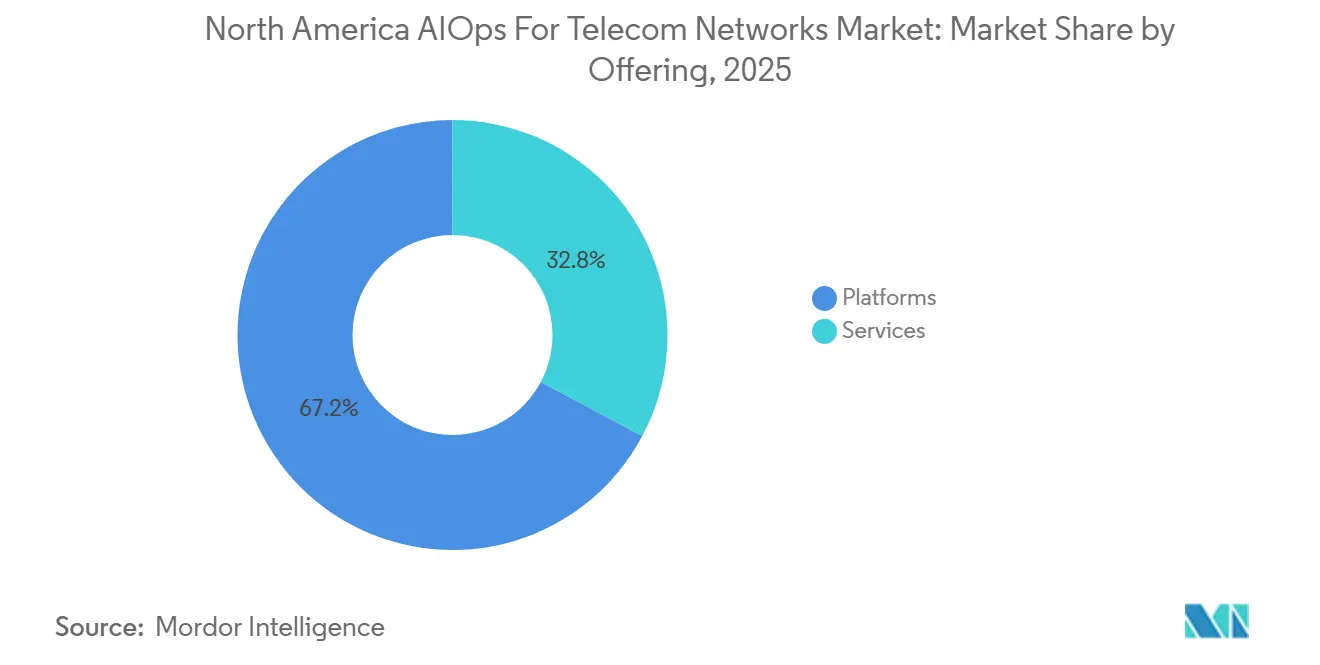
- 提供形態別では、プラットフォームが2025年の北米テレコムネットワーク向けAIOps市場の67.21%を占め、サービスは2031年にかけてCAGR 16.19%で拡大する見込みです。
- 展開モデル別では、クラウドベースの展開が2025年の北米テレコムネットワーク向けAIOps市場の51.59%を占め、2031年にかけてCAGR 16.70%で拡大する見込みです。
- 組織規模別では、大企業が2025年の収益の79.10%を占め、中小企業は2031年にかけてCAGR 17.09%で拡大する見込みです。
- アプリケーション別では、ネットワークパフォーマンス管理が2025年の北米テレコムネットワーク向けAIOps市場の24.78%を占め、障害・インシデント管理は2031年にかけてCAGR 16.55%で拡大する見込みです。
- エンドユーザー別では、モバイルネットワーク事業者が2025年の北米テレコムネットワーク向けAIOps市場の52.39%を占め、統合通信サービスプロバイダーは2031年にかけてCAGR 15.69%で拡大する見込みです。
- 国別では、米国が2025年の北米テレコムネットワーク向けAIOps市場の83.13%を占め、メキシコは2031年にかけてCAGR 16.87%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米テレコムネットワーク向けAIOps市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5G、エッジ、およびネットワークスライシングの複雑性の増大 | +3.8% | 米国およびカナダ(主要)、メキシコ(新興) | 中期(2〜4年) |
| リアルタイムネットワーク可視性と予測的アシュアランスへの需要 | +2.7% | 米国(主要)、カナダおよびメキシコ(二次的) | 短期(2年以内) |
| NOC OPEXおよび平均修復時間の削減圧力 | +2.5% | 米国(主要)、カナダ(二次的) | 短期(2年以内) |
| クラウドネイティブ、マルチベンダー、およびハイブリッドテレコムインフラの成長 | +1.8% | 米国(主要)、カナダおよびメキシコ(新興) | 中期(2〜4年) |
| 容量・インシデント判断のためのテレコム特化型デジタルツイン | +0.9% | 米国およびカナダ | 長期(4年以上) |
| アラームストームに対する決定論的グラフベースの根本原因分析 | +0.6% | 米国(主要) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5G、エッジ、およびネットワークスライシングの複雑性の増大
5Gスタンドアロンネットワークは、以前のネットワーク世代には在しなかった運用上の複雑性をもたらします。各アクティブスライスは、個別のサービスレベルしきい値、パフォーマンス指標、および障害分離境界を持つことができます。スライス対応トポロジーは、無線、トランスポート、コアイベント間の関係も変化させます。これにより、主にフラットネットワークデータで学習されたプラットフォームにとって、イベント相関がより困難になります。NGMNアライアンスは、自律型モバイルネットワークにおけるエージェント型AIに関する取り組みの中で、これらの環境向けに専用の推論エージェントを推奨しています。[1] NokiaはMWC 2026においてAWSとともにエージェント型AIを活用した5G-Advancedネットワークスライシングソリューションを発表し、MantaRay SMOをクラウドベースのAI機能と連携させてライブネットワーク運用を実現しました。[2]
リアルタイムネットワーク可視性と予測的アシュアランスへの需要
北米の事業者は、孤立したパフォーマンス指標の監視を超えた取り組みを進めています。コントロールプレーンおよびユーザープレーンのテレメトリーと並行して、顧客体験の成果を評価する必要性が高まっています。TM Forumのフレームワークは、クローズドループ修復の中心にユーザー体験の劣化を位置づけています。このアプローチには、多数のネットワーク要素から遅延を最小限に抑えて情報を収集できるデータ収集システムが必要です。Deutsche Telekomは、Googleクラウドテクノロジーを活用して構築したMINDRプラットフォームが、2025年11月のライブ運用開始後の最初の1か月間で100件以上の自律的な修復アクションを実行したと報告しています。[3] 同社はまた、このプラットフォームにより大規模イベントの管理時間が数時間から1分に短縮されたと報告しています。
NOC OPEXおよび平均修復時間の削減圧力
ネットワーク運用チームは、手動トリアージ作業を増やすことなく増加するアラート量を管理するよう求められています。これにより、イベント相関、アラート優先順位付け、およびガイド付き修復が事業者にとって中心的な要件となっています。実用的な価値は、ルーティンアラームではなく判断を要する例外事項にエンジニア誘導することにあります。自律的な運用は、無線、トランスポート、コアレイヤーにまたがる障害の追跡に要する時間も短縮できます。TM Forumの自律型ネットワークプログラムは、制御された意思決定、アシュアランス、および運用上の信頼という観点から高い自律性レベルを定義しています。これらの優先事項により、運用効率は北米テレコムネットワーク向けAIOps市場における主要な購買検討事項であり続けています。
クラウドネイティブ、マルチベンダー、およびハイブリッドテレコムインフラの成長
オープンRANおよびクラウドネイティブネットワーク機能は、従来の要素管理システムでは完全に対応できない運用上のギャップを生み出しています。事業者は、異なるベンダーが提供する機器やソフトウェアからのデータを統合できる相関ツールを必要としています。この必要性は5Gにとどまらず、多くの通信事業者がレガシーネットワークシステムと並行してコンテナ化された機能を運用しています。これらの環境では、テレメトリーが異なるフォーマットで生成され、異なる運用インターフェースが使用されることが多くあります。Amdocsは2026年3月にCES26を発表しました。これはビジネスサポート、オペレーションサポート、およびネットワーク機能を連携させることを目的としたエージェント駆動型スイートです。[4] これにより、相互運用性は北米テレコムネットワーク向けAIOps市場における持続的な需要源となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーOSS、BSS、およびネットワークドメインにわたる高い統合コスト | -1.8% | 米国およびカナダ | 短期(2年以内) |
| データ品質、相互運用性、およびテレメトリー標準化のギャップ | -1.2% | 北米中核部 | 短期(2年以内) |
| テレコムAIOps、データエンジニアリング、および自動化スキルの不足 | -0.8% | 米国(主要)、カナダ(二次的) | 中期(2〜4年) |
| 相互依存するネットワークレイヤーにわたる自動変更伝播のリスク | -0.5% | 米国(主要) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーOSS、BSS、およびネットワークドメインにわたる高い統合コスト
レガシーの運用・ビジネスサポートシステムは、AIOpsの広範な普及に対する主要な障壁であり続けています。多くの事業者は、製品、システム、または買収資産が追加されるにつれて管理が困難になるポイントツーポイント統合に依然として依存しています。重要な顧客データおよびネットワークデータの移行は、サービス継続性に関する懸念も引き起こします。TM ForumのオープンデジタルアーキテクチャはAIOpsに共通の方向性を提供していますが、独自データモデルからの移行には時間と慎重な計画が必要です。そのため、AIOpsプロジェクトは、モデル学習に利用可能な統合テレメトリーストリームが確保されるまでに長い準備期間を要する場合があります。この遅延は、幅広いシステム統合能力を持たないベンダーにとって特に困難です。
ータ品質、相互運用性、およびテレメトリー標準化のギャップ
ネットワークに仮想化およびコンテナ化された機能が追加されるにつれて、データ品質の問題がより顕在化しています。ネットワーク機能は、スライス識別子、エッジロケーション、およびユーザープレーンセッションデータに異なるラベルを使用することがあります。これにより、AIOpsプロバイダーは複数のアダプターを維持し、ネットワーク設計の変更に応じてモデルを更新することを余儀なくされます。共通のアーキテクチャ原則に従っていても実装が異なる場合があるマルチベンダー無線環境では、この課題はより大きくなります。RADCOMは2026年6月にRADCOM ACEプラットフォーム向けのアナリティクスデザイナーモジュールを発表し、アナリストがベンダーの関与なしにパフォーマンス指標とアラームを定義・展開できるようにしました。このようなツールは変更サイクルを短縮できますが、一貫性のある使用可能なテレメトリーに対する根本的な必要性をなくすものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:プラットフォームが収益の中核を担い、サービスが最速で拡大
プラットフォームは2025年の地域収益の67.21%を占めました。このリードは、統合されたインジェスト、イベント相関、トポロジー認識、およびクローズドループ自動化を必要とする大手通信事業者のニーズを反映しています。相関エンジンが事業者固有のテレメトリーで長年にわたって学習されている場合、その置き換えは困難になる可能性があります。蓄積された学習データは、既存プロバイダーの乗り換えコストを強化する可能性があります。プラットフォームには、一般的なIT運用ツールが本質的に提供しないネットワーク固有の運用ロジックも含まれています。Nokiaは2026年6月のDTW26において自律型ネットワークスイートを更新し、自律型ネットワークエージェントライブラリをリリースしました。
サービスは2026年から2031年にかけてCAGR 16.19%で拡大する見込みです。これは北米テレコムネットワーク向けAIOps市場において最も急速に拡大している提供形態です。事業者は、5Gスタンドアロンコアネットワークにおける障害解決や予測的無線周波数最適化など、定義された活動に対するマネージドサポートを調達するケースが増えています。このモデルにより、通信事業者はより広範なプラットフォーム制御を維持しながら、モデル開発・保守に関する専門的なサポートを活用できます。また、機密性の高い運用データの管理を組織内に留めることも可能です。IBMとServiceNowは2026年6月に協業を拡大し、エンタープライズ運用向けのAI、データ、および自動化機能を組み合わせました。この取り組みは、すべての事業者が完全な機能を内部で構築することなく運用ツールを統合するサービスへの需要を反映しています。


展開モデル別:クラウド展開がオンプレミス成長を上回る
クラウドベースの展開は2025年の地域収益の51.59%を占め、2026年から2031年にかけてCAGR 16.70%で拡大する見込みです。これにより、5Gネットワークの密度化に伴うテレメトリー量の増加に応じてモデル学習と推論をスケールさせることが可能になります。これにより、すべてのワークロードに対して専用のオンプレミスコンピューティング容量を構築・維持する必要性が軽減されます。クラウド環境は、分散データ収集とより迅速なソフトウェアアップデートもサポートできます。これらの機能は、監視されたネットワークイベントに対するほぼリアルタイムの意思決定を支援します。北米テレコムネットワーク向けAIOps市場は、クラウドツールが既存の運用管理と並行して使用できる場合に恩恵を受けます。
オンプレミス展開は、データ所在地またはネットワーク分離要件を持つ連邦ネットワークおよび規制された通信事業者にとって引き続き重要です。ハイブリッド設計は、機密性の高い処理と推論をローカルに保ちながら、適切な管理機能をホスト環境に接続することができます。このアプローチにより、事業者は既存システムからの急激な移行を回避できます。Infovistaは2026年1月にVistAIを発表し、自動化されたアシュアランスおよびテスト製品向けにクラウドホストおよびオンプレミスの展開オプションを提供しました。この柔軟性により、北米テレコムネットワーク向けAIOps市場はクラウド重視とコンプライアンス主導の両方の展開ニーズに対応できます。
組織規模別:大企業がリードし、中小企業が最速で加速
大企業は2025年の北米テレコムネットワーク向けAIOps市場規模の79.10%を占めました。ティア1およびティア2の通信事業者は、毎日大量のテレメトリーを生成するマルチドメイン・マルチ世代のネットワーク資産を運用しています。これらの組織にとって、AI支援による相関はますます基本的な運用要件となっています。これにより、チームは無線、トランスポート、コア、およびユーザープレーン機能にわたる問題を優先順位付けできます。大企業はまた、複雑なデータエンジニアリングとシステム統合を管理するためのリソースも有しています。確立されたネットワーク規模が、このセグメントのリーディングポジションを説明しています。
中小企業は2026年から2031年にかけてCAGR 17.09%で拡大する見込みです。これは北米テレコムネットワーク向けAIOps市場において最も急速に拡大している組織グループです。クラウドネイティブデリバリーにより、従来のプラットフォームに関連する初期インフラ負担が軽減されます。地域事業者、ケーブルプロバイダー、およびマネージドサービスプロバイダーは、使用量ベースのモデルでツールを採用できます。顧客体験やネットワークセキュリティ管理を含む定義されたユースケースにより、結果の評価が容易になる可能性があります。これにより、展開から運用利用までの時間が短縮される可能性があります。Amdocsは、CES26内のaOSコグニティブコアをエージェント型自動化に対するサービス指向のアプローチとして位置づけました。
アプリケーション別:障害管理がパフォーマンス分析に迫る
ネットワークパフォーマンス管理は2025年の北米テレコムネットワーク向けAIOps市場規模の24.78%を占めました。パフォーマンス監視が地域の通信事業者に最も早く採用されたAIOpsユースケースの一つであったため、最大のアプリケーションであり続けています。多くの事業者はLTE期間中にすでに分析ツールを展開していました。パフォーマンスデータは日常的なネットワークアシュアランス中心であるため、より広範な自動化の実用的な基盤を提供します。RADCOMの2026年6月のアナリティクスデザイナーモジュールは、リアルタイムパフォーマンス指標とアラーム設定をサポートしています。これにより、ネットワークが進化する中でもパフォーマンスワークフローの継続的な重要性が支持されます。
障害・インシデント管理は2026年から2031年にかけてCAGR 16.55%で拡大する見込みです。マルチドメイン5Gアーキテクチャでは、設定が誤ったネットワーク機能が複数のサービスと顧客グループに同時に影響を与える可能性があります。AIOpsは、チームが関連するアラームを結びつけ、より迅速に原因を特定するのに役立ちます。このアプリケーションは、最初のアラートから割り当てられた作業へと移行するインシデントワークフローもサポートします。ServiceNowは2026年5月にProject Arcを発表し、自律型ネットワーク運用ワークフロー向けにアラート、ログ、および診断を集約しました。ネットワークセキュリティ、顧客体験、インフラ、およびアプリケーションパフォーマンス機能は、それぞれが協調したイベント分析に依存しているため、さらなる需要を生み出しています。
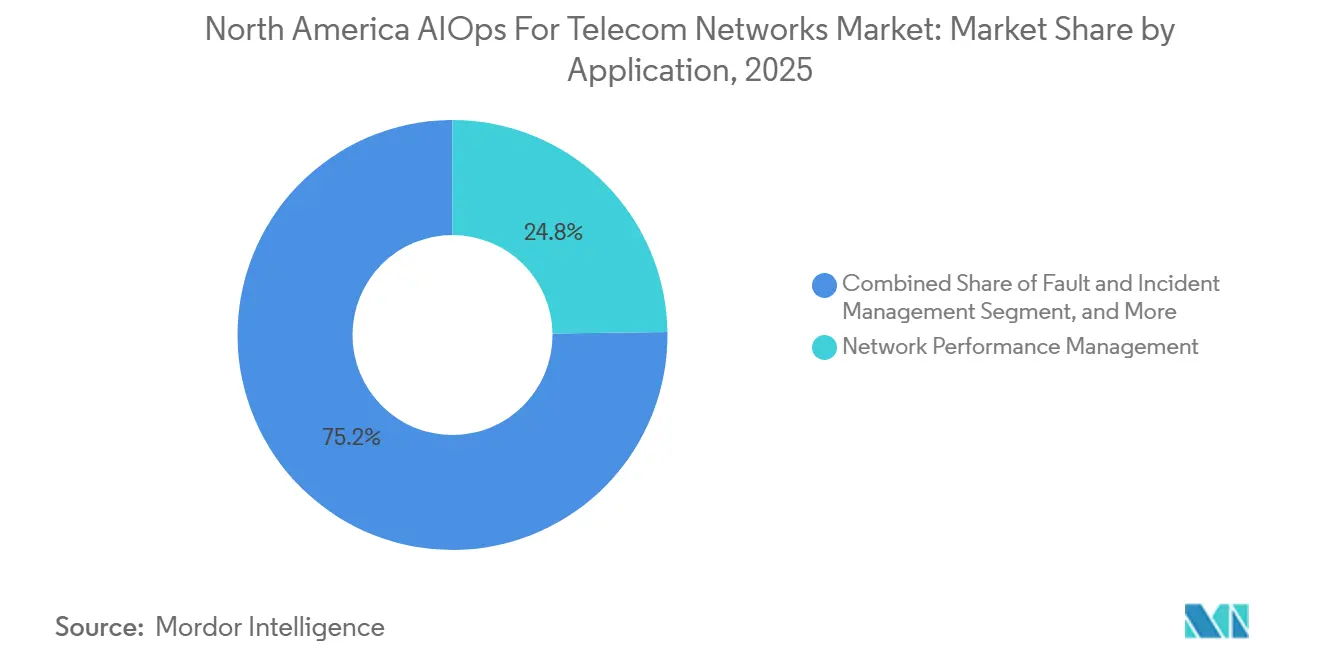
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:モバイルネットワーク事業者が支配し、統合事業者が勢いを増す
モバイルネットワーク事業者は2025年の地域収益の52.39%を占めました。広大な地理的フットプリントにわたって無線アクセス、トランスポート、コア、およびユーザープレーン機能を管理しています。また、5G新無線とレガシーLTEレイヤーを同時に運用しています。これらの無線技術は、異なる障害パターン、最適化制御、およびアラーム語彙を持っています。AI支援による相関は、運用チームがこれらの重複するデータストリームを評価するのに役立ちます。Verizon、AT&T、およびT-Mobileは、大規模なデュアルテクノロジーネットワーク資産の管理にAIOpsプラットフォームを積極的に活用しています。
統合通信サービスプロバイダーは2026年から2031年にかけてCAGR 15.69%で拡大する見込みです。固定・モバイル融合には、モバイル無線と光ファイバーアクセスネットワークにわたるイベントを相関させることができるツールが必要です。このニーズは、レガシーモバイル管理ツールや従来の固定回線OSSプラットフォームだけでは完全に対応できません。固定・ブロードバンド事業者も、仮想ネットワークサービスを拡大するにあたり、容量予測、品質体験分析、および予防的障害解決を必要としています。NVIDIAはDTW Ignite 2026においてネットワーク運用自動化向けのセキュアなエージェントランタイムを発表しました。これらのニーズは、収束した事業者環境全体にわたる北米テレコムネットワーク向けAIOps市場のより広範な役割を支持しています。
地的分析
米国は2025年の地域収益の83.13%を占めました。その地位は、全国規模の通信事業者の規模と技術サプライヤーエコシステムの深さを反映しています。Nokia、Ericsson、Cisco Systems、IBM、およびServiceNowは、同国で主要な商業・研究活動を維持しています。米国の事業者はまた、よりオープンでマルチベンダーのネットワークアーキテクチャを採用しています。これにより、ベンダーの境界を越えて機能できるオーケストレーションツールへの需要が高まっています。連邦および規制された通信事業者の要件は、オンプレミスおよびハイブリッド展開をさらに支持しています。
カナダは、事業者が5Gおよび光ファイバーインフラの構築を継続しているため、引き続き重要な地域貢献国です。TELUSは、接続性とAIインフラを改善するために2030年までに660億カナダドル(480.01億米ドル)の投資を発表しました。同社の5Gネットワークは2025年までにカナダの人口の90%以上をカバーしました。PureFibreネットワークは2025年までに370万世帯・企業に拡大しました。Bell CanadaおよびRogers Communicationsもスタンドアロン5G展開を推進しています。
メキシコは2026年から2031年にかけてCAGR 16.87%で拡大する見込みであり、北米テレコムネットワーク向けAIOps市場地域において最も高い成長率です。接続性、スペクトラム、公共光ファイバー、およびネットワーク近代化に対する政策支援は、ネットワークの拡大に伴い運用上の複雑性を増加させる可能性があります。これにより、アシュアランス、障害分離、および容量管理ツールへの需要が高まります。OXIOによるMovistar Mexicoの買収計画は4.50億米ドルの取引を含み、2,000万人以上の加入者をクラウドネイティブ運用モデルへ移行させるものでした。この移行により、クラウドネイティブテレコム環境をサポートできるAIOpsツールへの需要が生まれます。メキシコのスペクトラム計画は、さらなる5G高密度化と関連する運用管理ニーズも支持しています。
競合環境
北米テレコムネットワーク向けAIOps市場は、ネットワーク機器プロバイダー、IT運用プラットフォーム、および専門アシュアランスベンダーを含む中程度の集中度を示しています。NokiaとEricssonはIBMおよびServiceNowと競合し、RADCOMとInfovistaはテレコム特化型のアシュアランス機能を提供しています。競争は、オープンアーキテクチャをサポートし、複数のサプライヤーからのデータを接続する能力によって形成されています。確立された通信事業者向けプラットフォームを持つベンダーは、ドメイン知識とインストール済みの関係において優位性を保持しています。同時に、モジュール型ツールは柔軟性を求める事業者にとって魅力的です。これにより、単一のプロバイダーに支配されることなく、完全に断片化されてもいない競争環境が生まれています。
Nokiaは2026年6月のDTW26において自律型ネットワークエージェントライブラリと更新された自律型ネットワークスイートをリリースしました。同社はまた、テレコム運用向けの専門エージェントについてGoogleクラウドとの協業も発表しました。Amdocsは2026年3月にMWCバルセロナでCES26を発表しました。これはAmdocs aOSコグニティブコアを搭載したエンドツーエンドのエージェント駆動型BSS-OSS-ネットワークスイートであり、商業・ネットワーク運用レイヤーにわたるクローズドループアシュアランス、統合オーケストレーション、およびインテント駆動型自動化機能を導入しいます。IBMとServiceNowは2026年6月に複数年にわたる協業を拡大し、AIレディデータと自律型インフラ運用に注力しました。これらの動きは、パートナーシップと相互運用性が重要な競争ツールになりつつあることを示しています。
専門プロバイダーは、独自のネットワーク機能サプライヤーへの依存を低減することで競争しています。RADCOMのアナリティクスデザイナーモジュールにより、事業者はベンダーを関与させることなく新しいパフォーマンス指標を定義・展開できます。Selector AIやNetAI Inc.などの新興プロバイダーは、マルチベンダー環境向けのAIネイティブ分析に注力しています。ベンダーはまた、変更前の検証と容量計画のためのデジタルツインの評価も進めています。NVIDIAは、RTX PRO Blackwell GPUを使用してTeraVMシミュレーションスループットを向上させたVIAVIのデモンストレーションについて説明しました。競争機会は、ライブネットワークの可観測性から計画されたネットワーク変更の検証まで広がっています。
北米テレコムネットワーク向けAIOps産業リーダー
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
IBM Corporation
-
ServiceNow, Inc.
-
Infovista SAS
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:IBMとServiceNowは、AIレディデータおよびレガシーアプリケーション近代化の障壁に対処するための複数年にわたる協業拡大を発表しました。IBMのAI、データ、および自動化機能とServiceNow AIプラットフォームを組み合わせ、レガシーアプリケーションスキャン、エンタープライズデータガバナンス、および自律型インフラ運用をカバーする共同ソリューションが2026年下半期に提供される予定です。
- 2026年5月:ServiceNowとNVIDIAはKnowledge 2026において協業拡大を発表し、NVIDIA OpenShellによって保護されServiceNowによって管理される、エンタープライズナレッジワーカー向けの汎用自己進化型自律デスクトップAIエージェントであるProject Arcを発表しました。
- 2026年3月:AmdocsはMWCバルセロナでCES26を発表しました。これはAmdocs aOSコグニティブコアを搭載したエンドツーエンドのエージェント駆動型BSS-OSS-ネットワークスイートです。このプラットフォームは、商業・ネットワーク運用レイヤーにわたるクローズドループアシュアランス、統合オーケストレーション、およびインテント駆動型自律機能を導入しています。
- 2026年3月:IBMとNVIDIAはGTC 2026において協業拡大を発表しました。大規模モデル学習と高スループット推論のために、2026年第2四半期にIBMクラウドでNVIDIA Blackwell Ultraグラフィックス処理ユニットを提供する計画が含まれており、Red Hat AI FactoryおよびVPCサーバーと統合され、エンタープライズグレードのコンプライアンス管理によって支援されます。


北米テレコムネットワーク向けAIOps市場レポートの範囲
北米テレコムネットワーク向けAIOps市場の収益は、プラットフォームライセンスおよびサブスクリプション、AI・分析ソフトウェアの使用、コンサルティングおよびシステム統合、展開、マネージドサービス、保守、ならびに地域内の大企業および中小企業におけるモバイルネットワーク事業者、固定・ブロードバンド事業者、統合通信サービスプロバイダー、およびその他のテレコムエンドユーザーへのサポートを通じて生み出されます。
北米テレコムネットワーク向けAIOps市場レポートは、提供形態(プラットフォームおよびサービス)、展開モデル(オンプレミスおよびクラウドベース)、組織規模(大企業、中小企業)、アプリケーション(ネットワークパフォーマンス管理、障害・インシデント管理、ネットワークセキュリティ管理、顧客体験管理、インフラ管理、アプリケーションパフォーマンス分析、およびその他のアプリケーション)、エンドユーザー(モバイルネットワーク事業者、固定・ブロードバンド事業者、統合通信サービスプロバイダー、およびその他のエンドユーザー)、ならびに国(米国、カナダ、およびメキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| プラットフォーム |
| サービス |
| オンプレミス |
| クラウドベース |
| 大企業 |
| 中小企業 |
| ネットワークパフォーマンス管理 |
| 障害・インシデント管理 |
| ネットワークセキュリティ管理 |
| 顧客体験管理 |
| インフラ管理 |
| アプリケーションパフォーマンス分析 |
| その他のアプリケーション |
| モバイルネットワーク事業者 |
| 固定・ブロードバンド事業者 |
| 統合通信サービスプロバイダー |
| その他のエンドユーザー |
| 米国 |
| カナダ |
| メキシコ |
| 提供形態別 | プラットフォーム |
| サービス | |
| 展開モデル別 | オンプレミス |
| クラウドベース | |
| 組織規模別 | 大企業 |
| 中小企業 | |
| アプリケーション別 | ネットワークパフォーマンス管理 |
| 障害・インシデント管理 | |
| ネットワークセキュリティ管理 | |
| 顧客体験管理 | |
| インフラ管理 | |
| アプリケーションパフォーマンス分析 | |
| その他のアプリケーション | |
| エンドユーザー別 | モバイルネットワーク事業者 |
| 固定・ブロードバンド事業者 | |
| 統合通信サービスプロバイダー | |
| その他のエンドユーザー | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |


レポートで回答される主要な質問
北米テレコムネットワーク向けAIOps場の規模はどのくらいですか?
市場は2026年に1.82 ビリオン 米ドルと評価され、CAGR 13.51%で2031年までに3.43 ビリオン 米ドルに達すると予測されています。北米テレコムネットワーク向けAIOps市場は、今日の通信事業者システム全体にわたる自動化要件の高まりを反映しています。
北米においてテレコムネットワーク向けAIOpsの採用を促進しているものは何ですか?
より高密度な5Gネットワーク、ネットワークスライシング、マルチベンダー運用、およびより迅速な障害解決の必要性が中心的な要因です。北米テレコムネットワーク向けAIOps市場は、協調した監視と制御された修復から恩恵を受けています。また、無線、トランスポート、コア、およびユーザープレーン運用もカバーしています。
テレコムネットワーク向けAIOpsにおいて最も急速に拡大している展開モデルはどれですか?
クラウドベースの展開は2026年から2031年にかけてCAGR 16.70%で拡大する見込みです。スケーラブルなモデル学習と分散データ収集をサポートできます。
2031年にかけて最も急速に拡大すると予測されているアプリケーションはどれですか?
障害・インシデント管理は、事業者がより複雑なマルチドメインネットワークを管理するにつれてCAGR 16.55%で拡大する見込みです。関連するアラームを結びつけ、インシデントワークフローをサポートするのに役立ちます。
AIOpsプラットフォームへの最大の需要を占めるエンドユーザーはどれですか?
モバイルネットワーク事業者は、複雑な5GおよびLTE資産を運用しているため、2025年の収益の52.39%を占めました。そのチームは複数の接続されたネットワークドメインからのデータを管理しています。
2031年にかけて最も急速に拡大すると予測されている北米の国はどこですか?
メキシコはCAGR 16.87%で拡大する見込みであり、ネットワーク近代化とクラウドネイティブテレコム運用によって支援されています。スペクトラムと接続性に対する政策支援も関連しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

