
Tamaño y Participación del Mercado Europeo de AIOps para Redes de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.28 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.74 % |
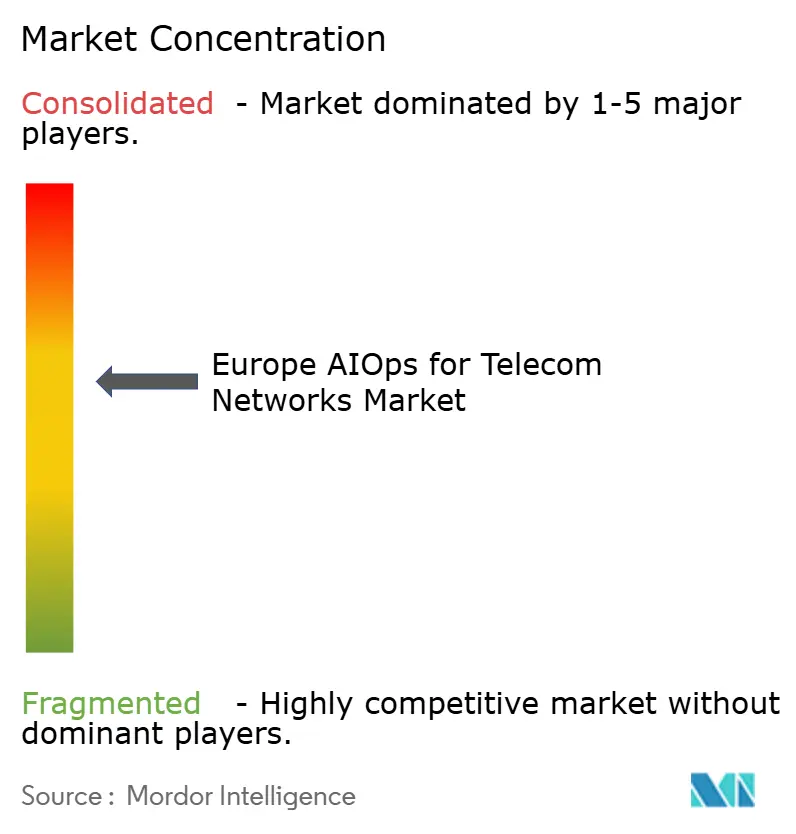
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de AIOps para Redes de Telecomunicaciones por Mordor Intelligence
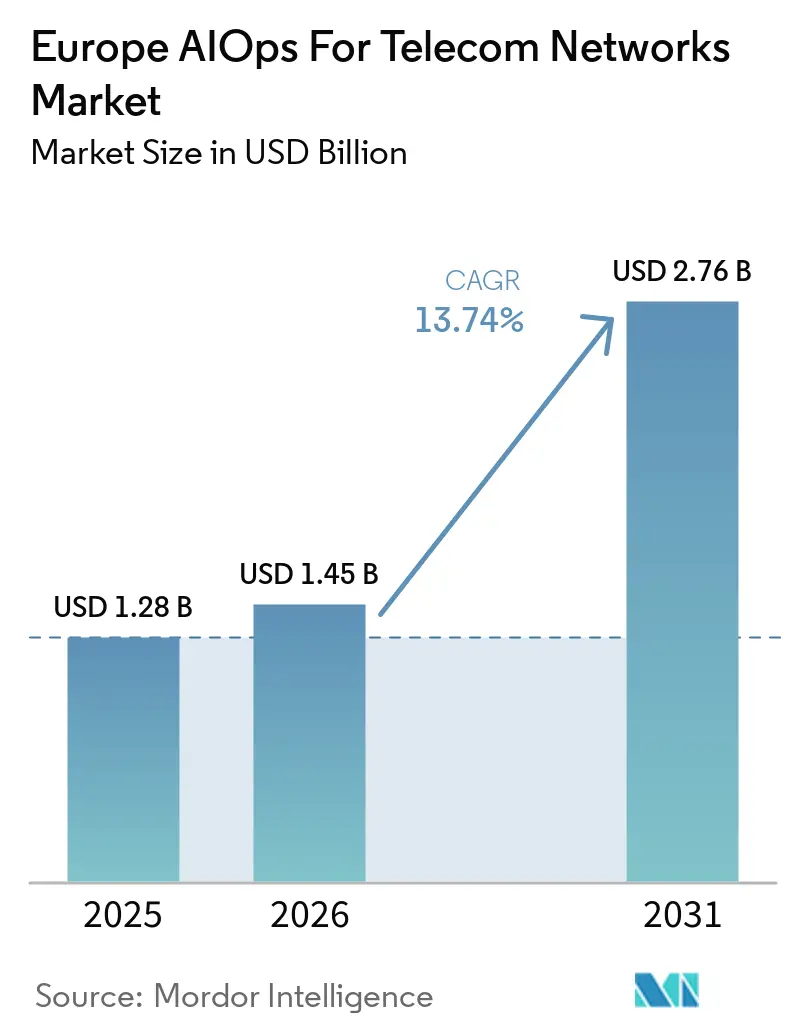
El tamaño del Mercado Europeo de AIOps para Redes de Telecomunicaciones se valoró en 1,28 mil millones de USD en 2025 y se estima que crecerá desde 1,45 mil millones de USD en 2026 hasta alcanzar 2,76 mil millones de USD en 2031, a una CAGR del 13,74% durante el período de pronóstico (2026-2031). El mercado europeo de AIOps para redes de telecomunicaciones está evolucionando más allá de la correlación de eventos basada en reglas hacia sistemas capaces de diagnosticar y remediar fallos en varios dominios de red. Los operadores están utilizando estas capacidades a medida que las redes 5G incorporan más proveedores, interfaces y flujos de telemetría a las operaciones diarias. La inversión también está respaldada por la necesidad de reducir los costos operativos y acortar el tiempo necesario para resolver eventos de red importantes. TM Forum informó en junio de 2026 que el 75% de los operadores encuestados planeaba aumentar la inversión en redes autónomas durante 2026, mientras que el 20% esperaba alcanzar el Nivel 4 de autonomía o superior para 2027. El mercado europeo de AIOps para redes de telecomunicaciones también enfrenta demandas de integración y cumplimiento normativo que pueden ralentizar a los operadores más pequeños, incluso cuando la automatización crea un argumento más sólido para la inversión en entornos de red europeos complejos.
Conclusiones Clave del Informe
- Por oferta, las plataformas representaron el 64,88% del mercado europeo de AIOps para redes de telecomunicaciones en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 16,08% hasta 2031.
- Por modelo de implementación, el modelo local representó el 58,25% del mercado europeo de AIOps para redes de telecomunicaciones en 2025, mientras que se proyecta que las implementaciones basadas en la nube se expandirán a una CAGR del 17,21% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 78,02% del mercado europeo de AIOps para redes de telecomunicaciones en 2025, mientras que se espera que las pequeñas y medianas empresas se expandan a una CAGR del 16,56% hasta 2031.
- Por aplicación, la gestión del rendimiento de red representó el 25,20% del mercado europeo de AIOps para redes de telecomunicaciones en 2025, mientras que se proyecta que la gestión de fallos e incidentes se expandirá a una CAGR del 16,40% hasta 2031.
- Por usuario final, los operadores de redes móviles representaron el 49,31% del mercado europeo de AIOps para redes de telecomunicaciones en 2025, mientras que se espera que los proveedores integrados de servicios de comunicaciones se expandan a una CAGR del 15,29% hasta 2031.
- Por país, Alemania representó el 22,66% del mercado europeo de AIOps para redes de telecomunicaciones en 2025, mientras que se proyecta que el Reino Unido se expandirá a una CAGR del 14,79% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Europeo de AIOps para Redes de Telecomunicaciones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Redes 5G y Multifabricante | +3.8% | Global, con impacto temprano concentrado en Alemania, el Reino Unido y Francia | Corto plazo (≤ 2 años) |
| Presión para Reducir los Costos de Operaciones de Red y el Tiempo de Resolución | +3.2% | Global, con ganancias tempranas en Alemania, los Países Bajos y operadores nórdicos | Corto plazo (≤ 2 años) |
| Demanda de Aseguramiento Predictivo de Red y Gestión de la Experiencia del Cliente | +2.5% | Núcleo en Asia-Pacífico, con expansión a Europa y aceleración en el Reino Unido y España | Mediano plazo (2-4 años) |
| Expansión de Redes Autónomas y Estándares de Bucle Cerrado | +1.8% | Global, con operadores europeos liderando el progreso en niveles de redes autónomas a través de los marcos de TM Forum | Mediano plazo (2-4 años) |
| Brechas de Telemetría a Acción en Open RAN Desagregado | +1.2% | América del Norte y Europa, incluidas pruebas de Open RAN en Alemania y el Reino Unido | Mediano plazo (2-4 años) |
| Optimización de Red de Bucle Cerrado con Conciencia Energética | +0.9% | Europa, con actividad temprana en Alemania, el Reino Unido y Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad de Redes 5G y Multifabricante Acelera la Adopción de Plataformas
El mercado europeo de AIOps para redes de telecomunicaciones se está beneficiando de las implementaciones independientes de 5G, que aumentan el número de sistemas de operadores que deben gestionarse. Una red de acceso de radio 5G metropolitana puede utilizar proveedores separados para las funciones de radio, distribuida, centralizada y de red central. Cada sistema produce telemetría con diferentes esquemas, ciclos de actualización y prioridades operativas. Los sistemas de soporte a las operaciones más antiguos fueron diseñados para entornos más centralizados y de un solo proveedor. Las plataformas AIOps pueden correlacionar estos flujos de datos entre dominios de red y ayudar a los operadores a identificar eventos relacionados con mayor rapidez. Las especificaciones de la O-RAN Alliance, incluida la interfaz E2 y el marco xApp, proporcionan puntos de integración para aplicaciones de terceros, aunque las implementaciones comerciales de Open RAN aún requieren una integración de sistemas sustancial para el control de bucle cerrado.[1]
Presión para Reducir los Costos de Operaciones de Red y el Tiempo Medio de Resolución
Los operadores de telecomunicaciones europeos están priorizando la reducción de los costos operativos de red a medida que los ingresos por usuario permanecen limitados y los gastos de 5G aumentan. Deutsche Telekom lanzó su Agente RAN Guardian en Alemania en noviembre de 2025 para apoyar la gestión de eventos importantes. La empresa informó que el sistema redujo el tiempo de gestión de eventos importantes de horas a 1 minuto. También desencadenó más de 100 acciones de remediación durante los eventos del mercado navideño en su primer mes de producción. Estos resultados operativos explican que el mercado europeo de AIOps para redes de telecomunicaciones está atrayendo la atención de los operadores que buscan reducir la intervención manual. Los requisitos de reporte de NIS2 también subrayan el valor de la detección rápida de fallos, ya que los operadores afectados deben proporcionar una alerta temprana en un plazo de 24 horas y un informe final en un plazo de 72 horas.
La Demanda de Aseguramiento Predictivo de Red y Gestión de la Experiencia del Cliente Redefine los Criterios de Compra
El mercado europeo de AIOps para redes de telecomunicaciones está evolucionando desde la identificación reactiva de fallos hacia el aseguramiento predictivo del servicio. Los operadores buscan cada vez más sistemas que conecten el rendimiento de radio, transporte, núcleo y aplicaciones con los indicadores de experiencia del suscriptor. Este enfoque permite la intervención antes de que la degradación del servicio sea evidente para los clientes. Es probable que las plataformas que explican la relación entre las condiciones de la red y los resultados del suscriptor reciban más atención que las herramientas que solo señalan anomalías. Estos requisitos están influyendo en la forma en que los proveedores priorizan las capacidades de aseguramiento y las funciones de experiencia del cliente.
La Expansión de Redes Autónomas y los Estándares de Bucle Cerrado Establece la Demanda
El marco de redes autónomas de TM Forum proporciona a los operadores una base común para evaluar la madurez de la automatización. Su servicio de validación de evaluaciones había emitido casi 100 certificados a 17 proveedores de servicios de comunicaciones tras su lanzamiento en 2025. Las certificaciones cubrieron los niveles de madurez 2, 3 y 4 frente a los estándares de arquitectura digital abierta. En el Nivel 4, los sistemas pueden tomar y ejecutar decisiones operativas definidas sin aprobaciones humanas individuales.[2] El mercado europeo de AIOps para redes de telecomunicaciones, por lo tanto, favorece a los proveedores que admiten las API abiertas de TM Forum y las interfaces O-RAN a medida que los operadores formalizan sus hojas de ruta de automatización.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Silos de Datos de OSS Heredados y Complejidad de Integración | -2.1% | Global, con efectos agudos en el sur y el este de Europa debido a la infraestructura más antigua | Corto plazo (≤ 2 años) |
| Requisitos de Ciberseguridad, Privacidad y Gobernanza de IA | -1.6% | Europa, debido a la Ley de IA de la UE y las obligaciones de NIS2 | Mediano plazo (2-4 años) |
| Deriva del Modelo en Estados de Red Específicos del Proveedor | -1.0% | Global, núcleo en Asia-Pacífico, con expansión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Responsabilidad Humana en la Remediación Autónoma | -0.7% | Global, particularmente entre operadores de servicios esenciales regulados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Silos de Datos de OSS Heredados y la Complejidad de Integración Limitan la Eficacia de la IA entre Dominios
La disponibilidad de datos sigue siendo un desafío fundamental para el mercado europeo de AIOps para redes de telecomunicaciones. Muchos operadores europeos utilizan sistemas de gestión específicos del proveedor y aislados por dominio desarrollados durante 10 a 20 años. Estos sistemas no fueron diseñados para compartir telemetría entre las capas de radio, transporte, núcleo y servicio. La preparación de datos para la IA requiere ingestión, normalización y federación antes de que los modelos puedan proporcionar resultados confiables. La telemetría incompleta o fragmentada puede aumentar las falsas alarmas y los costos de observabilidad, debilitando el argumento operativo para la implementación. Esta carga es mayor para los operadores medianos que no cuentan con los presupuestos de integración disponibles para los operadores de Nivel 1, lo que crea una diferencia clara en la capacidad de adopción.
Los Requisitos de Ciberseguridad, Privacidad y Gobernanza de IA Generan Sobrecarga de Cumplimiento
El entorno regulatorio europeo impone varios requisitos superpuestos a los sistemas de AIOps para telecomunicaciones. La Ley de IA de la UE entró en plena aplicación en agosto de 2026 y exige la clasificación de riesgos para los sistemas de IA utilizados en infraestructuras digitales críticas. Las obligaciones de alto riesgo del Anexo III se extendieron hasta el 2 de diciembre de 2027 en virtud del Ómnibus Digital de IA. NIS2 también aplica requisitos de gestión de riesgos de ciberseguridad, notificación de incidentes y responsabilidad a los servicios de comunicaciones electrónicas esenciales. ENISA publicó orientación técnica de implementación para NIS2 en junio de 2025. Estas normas pueden prolongar los procesos de adquisición y documentación para herramientas que ejecutan acciones de remediación sin aprobación individual. Los operadores más pequeños y los nuevos proveedores pueden enfrentar los mayores retrasos en la implementación porque tienen menor capacidad de cumplimiento.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: La Adopción de Servicios Desafía el Dominio de los Ingresos de las Plataformas
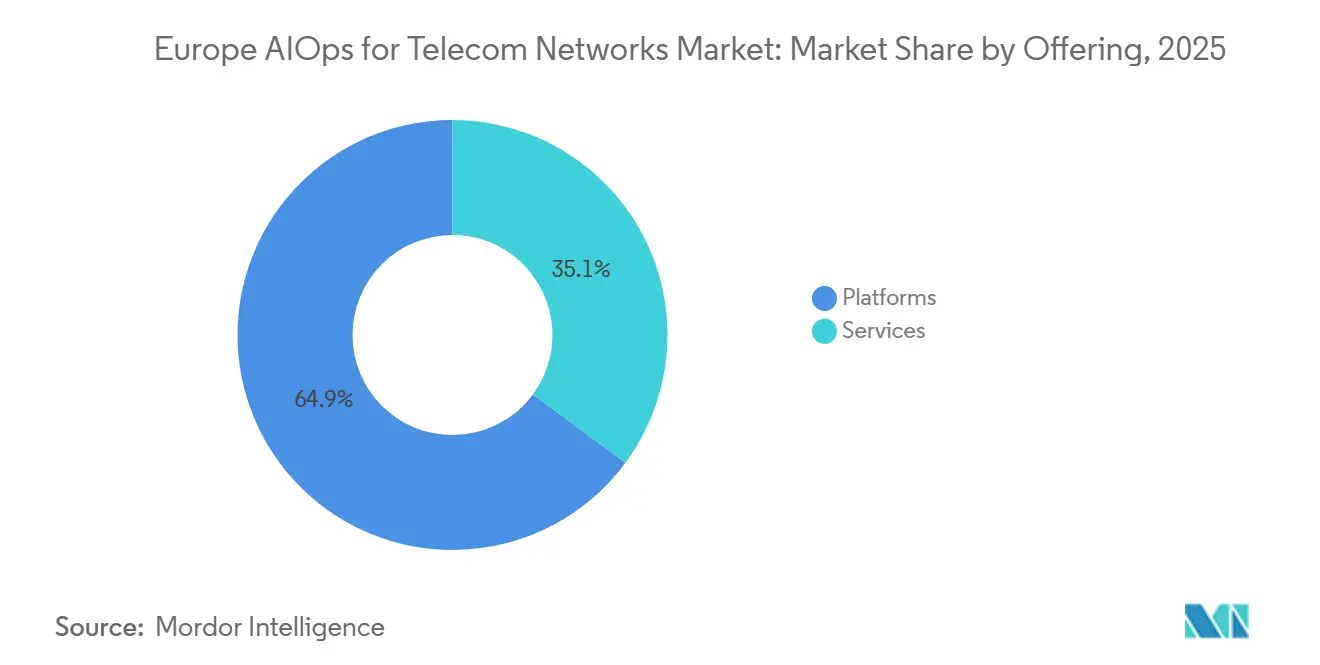
Las plataformas representaron el 64,88% del mercado europeo de AIOps para redes de telecomunicaciones en 2025. Los grandes operadores de Nivel 1 habían incorporado licencias de plataformas en sus sistemas de soporte a las operaciones durante varios años. Estos acuerdos establecieron las plataformas como infraestructura central para las cargas de trabajo de aseguramiento y automatización. Se proyecta que los servicios se expandirán a una CAGR del 16,08% hasta 2031. Esta tasa indica una mayor demanda de servicios gestionados, servicios profesionales e integración de sistemas. Los operadores regionales suelen preferir contratos que transfieran la responsabilidad de implementación a un proveedor experimentado.
El mercado europeo de AIOps para redes de telecomunicaciones está observando esta preferencia con mayor claridad en el sur y el este de Europa. Muchos operadores en estos mercados tienen recursos limitados de ingeniería de IA internos y deben gestionar sistemas de operaciones heredados al mismo tiempo. La entrega basada en resultados puede reducir los riesgos asociados con una implementación importante de plataforma y proporcionar a los operadores acceso a soporte de integración especializado. También puede conectar el trabajo de implementación con resultados operativos definidos, en lugar de dejar al operador la tarea de ensamblar herramientas y servicios separados. Nokia introdujo Autonomous Network Fabric en 2025 y amplió las opciones de entrega en la nube con Google Cloud.[4] Esto demuestra que los proveedores están combinando plataformas de software con servicios operativos en lugar de presentarlos como opciones separadas. Para el mercado europeo de AIOps para redes de telecomunicaciones, este enfoque de entrega puede hacer que la adopción sea práctica donde los operadores necesitan soporte técnico junto con software de automatización.


Por Modelo de Implementación: La Entrega en la Nube Gana Terreno frente a la Incumbencia Local
Las implementaciones locales representaron el 58,25% del tamaño del mercado europeo de AIOps para redes de telecomunicaciones en 2025. Los requisitos de soberanía de datos han respaldado esta posición entre los operadores europeos de Nivel 1. Ciertas funciones de radio de bucle cerrado también requieren una latencia muy baja, que los puntos de acceso de la nube pública pueden no proporcionar de manera consistente. Se proyecta que las implementaciones basadas en la nube se expandirán a una CAGR del 17,21% hasta 2031. El progreso más rápido se está produciendo en análisis de red no en tiempo real, planificación, experiencia del cliente y funciones de gestión de energía.
Los entornos de nube pública proporcionan recursos informáticos escalables y herramientas de IA prediseñadas para estos casos de uso menos sensibles al tiempo. Nokia programó su Centro de Aseguramiento como una oferta de software como servicio en Google Cloud Marketplace para septiembre de 2026. Ericsson lanzó Agentic rApp como Servicio en AWS Marketplace en febrero de 2026. Ambas ofertas muestran que los proveedores de telecomunicaciones establecidos consideran la entrega en la nube como una ruta importante para nuevas implementaciones. Al mismo tiempo, las obligaciones de la Ley de IA de la UE y las expectativas de residencia de datos de NIS2 están respaldando diseños de nube híbrida y soberana. Estos diseños permiten que las cargas de trabajo operen más cerca de los datos de red mientras conservan algunos beneficios de la implementación en la nube. Este equilibrio es importante en el mercado europeo de AIOps para redes de telecomunicaciones porque los requisitos de control en tiempo real varían significativamente entre las funciones de red y los entornos de los operadores.
Por Tamaño de Organización: Los Operadores Más Pequeños Amplían la Base Direccionable
Las Grandes Empresas representaron el 78,02% de los ingresos en 2025. Los operadores móviles de Nivel 1 y los operadores nacionales incumbentes contaban con el presupuesto y la capacidad de ingeniería para implementaciones complejas. Se espera que las Pequeñas y Medianas Empresas se expandan a una CAGR del 16,56% hasta 2031. Los modelos de software como servicio y de servicios gestionados reducen las barreras de entrada para los operadores regionales y los operadores mayoristas. El cambio amplía el mercado europeo de AIOps para redes de telecomunicaciones más allá de los mayores proveedores de comunicaciones.
Las arquitecturas con prioridad en API y las herramientas de configuración de bajo código pueden hacer que las implementaciones sean más accesibles para los operadores más pequeños. Los modelos comerciales de pago por uso también pueden evitar los largos programas de implementación asociados con los proyectos anteriores de Nivel 1. Los proveedores emergentes de host neutro a menudo comienzan con arquitecturas nativas de la nube más ligeras. Estos entornos pueden ser más adecuados para la automatización desde el principio porque sus sistemas tienen menos restricciones de integración inherentes. El mercado europeo de AIOps para redes de telecomunicaciones puede, por lo tanto, atraer demanda de operadores que necesitan automatización operativa utilizable sin tener que construir un gran equipo interno de IA.
Por Aplicación: La Gestión de Fallos Reduce la Brecha con la Supervisión del Rendimiento
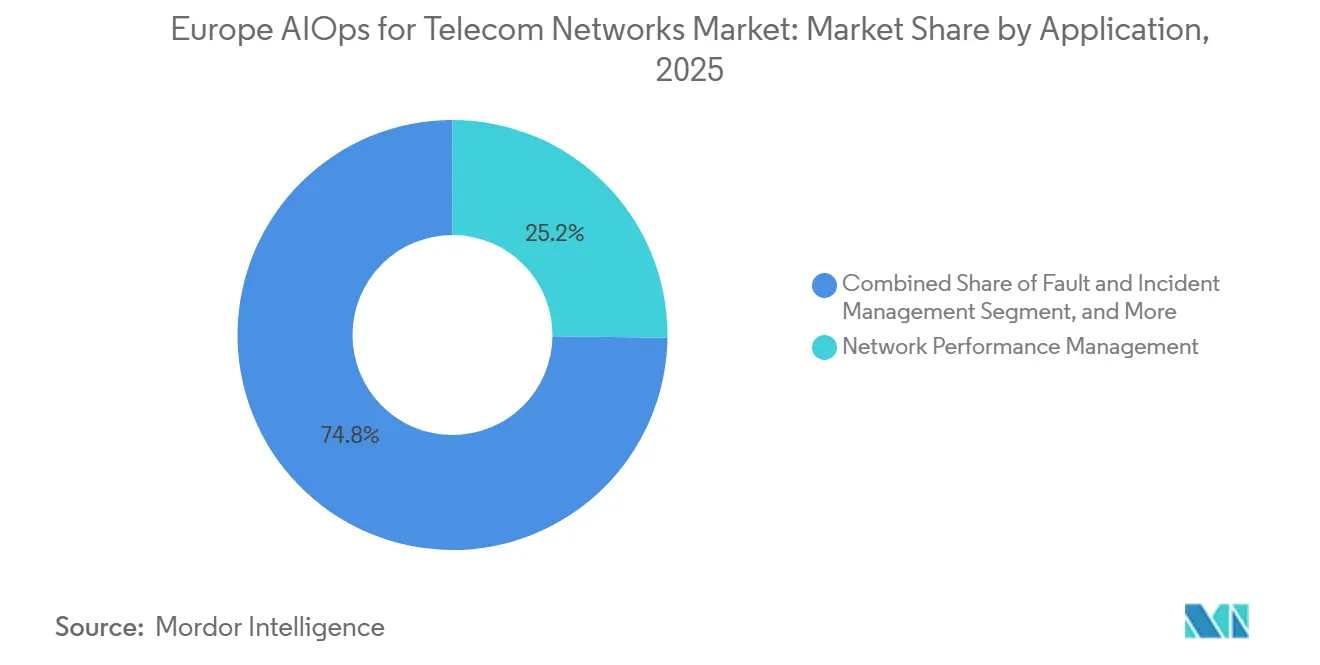
La Gestión del Rendimiento de Red representó el 25,20% de los ingresos en 2025. Esta aplicación se benefició de las herramientas de supervisión establecidas en redes 4G y 5G tempranas. Se proyecta que la Gestión de Fallos e Incidentes se expandirá a una CAGR del 16,40% hasta 2031. Los operadores están otorgando más valor a los sistemas que pueden solucionar problemas definidos en lugar de solo reportarlos. El mercado europeo de AIOps para redes de telecomunicaciones se está extendiendo, por lo tanto, desde la visibilidad hacia las operaciones de bucle cerrado.
Nokia declaró que sus sistemas de bucle cerrado resolvieron el 40% de los incidentes de forma automática. El demostrador Catalyst C26.0.995 de TM Forum reportó más del 90% de precisión en el autodiagnóstico de alarmas y la localización de fallos. También reportó una reducción del 25% en el tiempo medio de reparación. La Gestión de la Experiencia del Cliente está ganando relevancia a medida que los operadores relacionan los datos de aseguramiento con la retención de suscriptores y los compromisos de calidad del servicio. La Gestión de Seguridad de Red, la Gestión de Infraestructura y el Análisis del Rendimiento de Aplicaciones siguen siendo aplicaciones más pequeñas pero en expansión. La optimización energética y el aseguramiento de segmentos también están emergiendo como áreas de gasto diferenciadas a medida que los requisitos energéticos cobran mayor importancia. Este patrón de uso más amplio significa que el mercado europeo de AIOps para redes de telecomunicaciones está sirviendo a más etapas del ciclo de vida operativo, no solo a la supervisión del rendimiento tradicional.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Proveedores Integrados Aumentan la Demanda entre Dominios
Los Operadores de Redes Móviles representaron el 49,31% de la participación de ingresos en 2025. Sus primeras inversiones en 5G y su mayor escala de red requirieron un aseguramiento y una automatización más continuos. Los Operadores Fijos y de Banda Ancha también están aumentando sus requisitos a medida que los programas de fibra añaden infraestructura activa en el Reino Unido, Francia, Alemania y España. Se espera que los Proveedores Integrados de Servicios de Comunicaciones se expandan a una CAGR del 15,29% hasta 2031. Sus redes fijas y móviles convergentes generan datos en más dominios operativos.
La complejidad operativa resultante hace que la correlación entre dominios sea más importante para los proveedores integrados. ServiceNow y Vodafone Business iniciaron una colaboración de 5 años en abril de 2025, que abarca la gestión de servicios impulsada por IA. ServiceNow también amplió su trabajo con Google Cloud para operaciones empresariales autónomas durante 2026. Estas iniciativas apuntan a procesos unificados de aseguramiento de servicios, operaciones de servicios e inventario de red. Los proveedores de host neutro y los operadores híbridos satelitales-terrestres representan un grupo emergente más pequeño. Su relevancia debería aumentar a medida que las redes 5G privadas se extiendan a campus y sitios industriales. Estos usuarios finales amplían el mercado europeo de AIOps para redes de telecomunicaciones más allá de las redes móviles nacionales convencionales e introducen necesidades adicionales de aseguramiento del servicio.
Análisis Geográfico
Alemania representó el 22,66% de los ingresos regionales en 2025. Sus operadores de Nivel 1 tienen implementaciones avanzadas de herramientas de diagnóstico y remediación basadas en IA. El país también cuenta con una densa base empresarial de 5G que produce una telemetría sustancial que requiere aseguramiento continuo. Deutsche Telekom y Google Cloud anunciaron MINDR en febrero de 2026 para diagnósticos y operaciones en dominios de radio, transporte y núcleo. El sistema se construyó sobre la implementación anterior del Agente RAN Guardian de Deutsche Telekom. Deutsche Telekom declaró que RAN Guardian redujo el tiempo de gestión de eventos importantes de horas a 1 minuto.
Se proyecta que el Reino Unido se expandirá a una CAGR del 14,79% hasta 2031. El despliegue de fibra, las pruebas de Open RAN y los presupuestos de tecnología empresarial están respaldando la demanda de aseguramiento de red. Estas condiciones crean más datos multifabricante que los operadores deben interpretar rápidamente. El mercado europeo de AIOps para redes de telecomunicaciones en el Reino Unido también se beneficia del argumento financiero para el despliegue de redes asistido por IA.
España, Italia y el resto de Europa se encuentran en etapas más tempranas de adopción, pero contribuyen a la demanda regional. Italia se está desarrollando junto con la inversión en fibra y un mayor uso de sistemas BSS y OSS nativos de la nube. Los mercados nórdicos, los Países Bajos, Polonia y Europa Central y Oriental se están volviendo más relevantes a medida que Open RAN se expande. Las nuevas asignaciones de espectro y los acuerdos de compartición de torres respaldan arquitecturas desagregadas en varios de estos mercados. Los marcos nacionales de ciberseguridad y la implementación de NIS2 pueden favorecer a los proveedores con conocimiento regulatorio local.
Panorama Competitivo
El mercado europeo de AIOps para redes de telecomunicaciones está moderadamente concentrado a nivel de plataforma. Nokia, Ericsson, Amdocs y Netcracker Technology tienen ventajas establecidas debido a sus relaciones existentes con los OSS. Los operadores incumbentes están reposicionando las herramientas de AIOps para apoyar la orquestación multiagente y las operaciones de bucle cerrado. Su enfoque declarado es la alineación con los objetivos del Nivel 3 y Nivel 4 de Redes Autónomas de TM Forum. Este posicionamiento ayuda a los proveedores a vincular las funciones de automatización con los planes de madurez de los operadores.
Nokia y Google Cloud ampliaron su asociación en junio de 2026 para incorporar agentes impulsados por Gemini en Nokia Assurance Center. El programa incluyó 6 agentes para triaje de eventos, razonamiento de anomalías, selección de KPI, análisis de causa raíz, recomendaciones de acciones y paneles de control. Ericsson introdujo Agentic rApp como Servicio en febrero de 2026 para apoyar la optimización de redes. Amdocs lanzó CES26 y su aOS Cognitive Core en MWC 2026. Estas acciones muestran una competencia centrada en funciones agénticas entregadas en la nube superpuestas sobre plataformas de red establecidas.
Los operadores medianos en el sur, centro y este de Europa siguen siendo objetivos para ofertas de software como servicio más ligeras. Estos operadores pueden buscar ciclos de implementación más cortos y menores requisitos de integración que los compradores de Nivel 1. RADCOM, MyCom OSI y Comarch tienen relaciones con operadores regionales que respaldan esta posición. Dynatrace y ServiceNow también ampliaron su colaboración en octubre de 2025 para apoyar las operaciones de TI autónomas. Su presencia extiende las capacidades de observabilidad entre industrias hacia las operaciones de servicios adyacentes a las telecomunicaciones. Los estándares de TM Forum y O-RAN reducen las barreras propietarias al definir requisitos comunes de bucle de control e interfaz.
Líderes de la Industria Europea de AIOps para Redes de Telecomunicaciones
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
Netcracker Technology Corporation
-
Comarch S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Nokia y Google Cloud anunciaron una asociación ampliada para incorporar los modelos Gemini de Google en Nokia Assurance Center. La iniciativa incluyó 6 agentes de IA especializados para operaciones de red. Nokia programó la oferta de software como servicio para Google Cloud Marketplace en septiembre de 2026, con 2 agentes iniciales y 4 agentes adicionales planificados para 2027.
- Marzo de 2026: Amdocs presentó CES26, una suite BSS-OSS-red impulsada por agentes y potenciada por el aOS Cognitive Core, en MWC 2026 en Barcelona. La empresa también anunció el lanzamiento comercial de la transformación plurianual de Vodafone Alemania, incluidas las capacidades de operaciones autónomas. Amdocs posicionó aOS para integrarse con las pilas de OSS existentes en más de 100 proveedores de servicios de comunicaciones.
- Febrero de 2026: Deutsche Telekom y Google Cloud anunciaron MINDR, un sistema de IA multiagente para diagnósticos y operaciones autónomas en dominios de radio, transporte y núcleo. MINDR amplió el Agente RAN Guardian, que había reducido el tiempo de gestión de eventos importantes de horas a 1 minuto tras su lanzamiento en noviembre de 2025 en Alemania.
- Febrero de 2026: Wind River y Vodafone anunciaron una colaboración para operaciones de IA-RAN en redes Open RAN en MWC Barcelona. La solución ingiere más de 70 TB de datos de red cada semana en capas de radio y nube. Está destinada a identificar desviaciones y guiar la remediación antes de que la experiencia del cliente se vea afectada.


Alcance del Informe del Mercado Europeo de AIOps para Redes de Telecomunicaciones
Los ingresos del mercado europeo de AIOps para redes de telecomunicaciones se generan a través de licencias y suscripciones de plataformas, uso de software de IA y análisis, consultoría e integración de sistemas, implementación, servicios gestionados, mantenimiento y soporte proporcionados a operadores de redes móviles, operadores fijos y de banda ancha, proveedores integrados de servicios de comunicaciones y otros usuarios finales de telecomunicaciones en grandes empresas y pequeñas y medianas empresas de la región.
El informe del mercado europeo de AIOps para redes de telecomunicaciones está segmentado por oferta (plataformas y servicios), modelo de implementación (local y basado en la nube), tamaño de organización (grandes empresas y pequeñas y medianas empresas), aplicación (gestión del rendimiento de red, gestión de fallos e incidentes, gestión de seguridad de red, gestión de la experiencia del cliente, gestión de infraestructura, análisis del rendimiento de aplicaciones y otras aplicaciones), usuario final (operadores de redes móviles, operadores fijos y de banda ancha, proveedores integrados de servicios de comunicaciones y otros usuarios finales) y país (Reino Unido, Alemania, Francia, España, Italia y resto de Europa). Los pronósticos del mercado se proporcionan en trminos de valor (USD).
| Plataformas |
| Servicios |
| Local |
| Basado en la Nube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gestión del Rendimiento de Red |
| Gestión de Fallos e Incidentes |
| Gestión de Seguridad de Red |
| Gestión de la Experiencia del Cliente |
| Gestión de Infraestructura |
| Análisis del Rendimiento de Aplicaciones |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Operadores Fijos y de Banda Ancha |
| Proveedores Integrados de Servicios de Comunicaciones |
| Otros Usuarios Finales |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| Resto de Europa |
| Por Oferta | Plataformas |
| Servicios | |
| Por Modelo de Implementación | Local |
| Basado en la Nube | |
| Por Tamaño de Organización | Grandes Empresas |
| Pequeñas y Medianas Empresas | |
| Por Aplicación | Gestión del Rendimiento de Red |
| Gestión de Fallos e Incidentes | |
| Gestión de Seguridad de Red | |
| Gestión de la Experiencia del Cliente | |
| Gestión de Infraestructura | |
| Análisis del Rendimiento de Aplicaciones | |
| Otras Aplicaciones | |
| Por Usuario Final | Operadores de Redes Móviles |
| Operadores Fijos y de Banda Ancha | |
| Proveedores Integrados de Servicios de Comunicaciones | |
| Otros Usuarios Finales | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de AIOps para redes de telecomunicaciones?
El tamaño del mercado se estima en 1,45 mil millones de USD en 2026 y se proyecta que alcanzará 2,76 mil millones de USD en 2031, a una CAGR del 13,74%.
¿Qué está impulsando la adopción de AIOps entre los operadores de telecomunicaciones europeos?
La complejidad del 5G, los datos multifabricante, la reducción de los costos operativos y la resolución más rápida de fallos están respaldando la adopción.
¿Qué oferta se está expandiendo más rápido en Europa?
Se proyecta que los Servicios se expandirán a una CAGR del 16,08% hasta 2031, por delante de las Plataformas.
¿Qué modelo de implementación tiene la tasa proyectada más alta?
Se proyecta que la implementación Basada en la Nube se expandirá a una CAGR del 17,21% hasta 2031.
¿Qué aplicación se espera que se expanda más rápido?
Se proyecta que la Gestión de Fallos e Incidentes se expandirá a una CAGR del 16,40% hasta 2031.
¿Qué país lidera la demanda europea?
Alemania representó el 22,66% de la participación de ingresos en 2025, mientras que se proyecta que el Reino Unido se expandirá a una CAGR del 14,79%.


 Sus datos están seguros y nunca se venden ni se comparten.

