
Taille et part du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
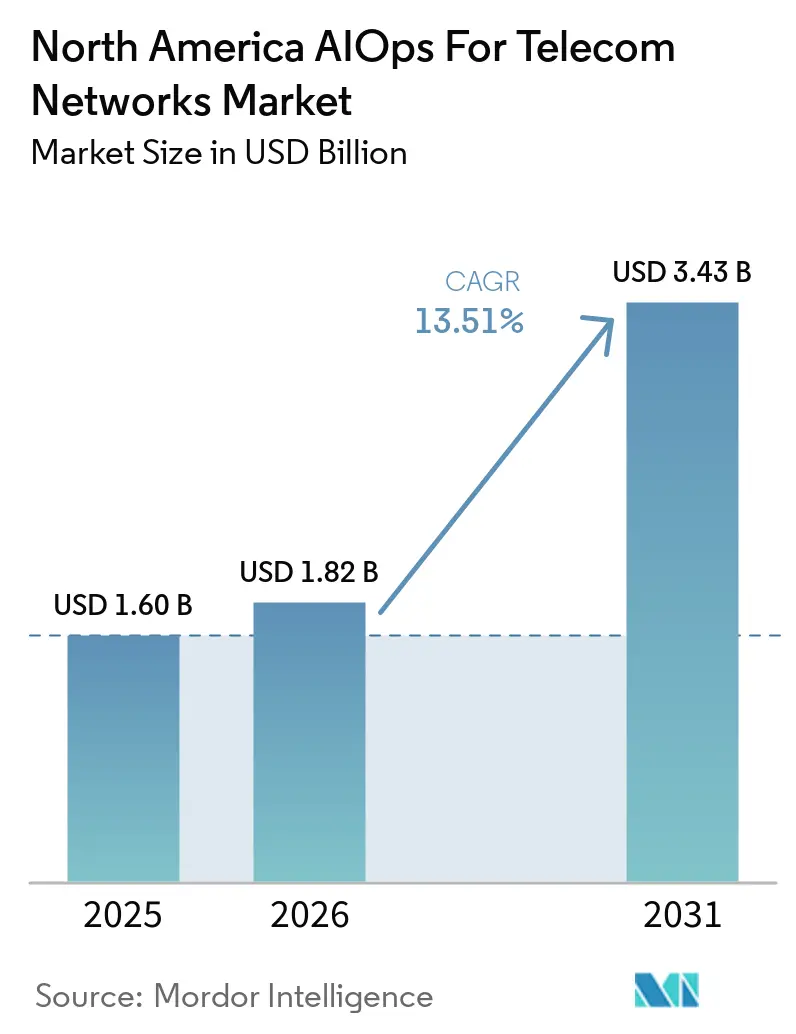
| Taille du marché de l'année de base (2025) | 1.60 Milliards de dollars |
| Taille du Marché (2026) | 1.82 Milliards de dollars |
| Taille du Marché (2031) | 3.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.51 % |
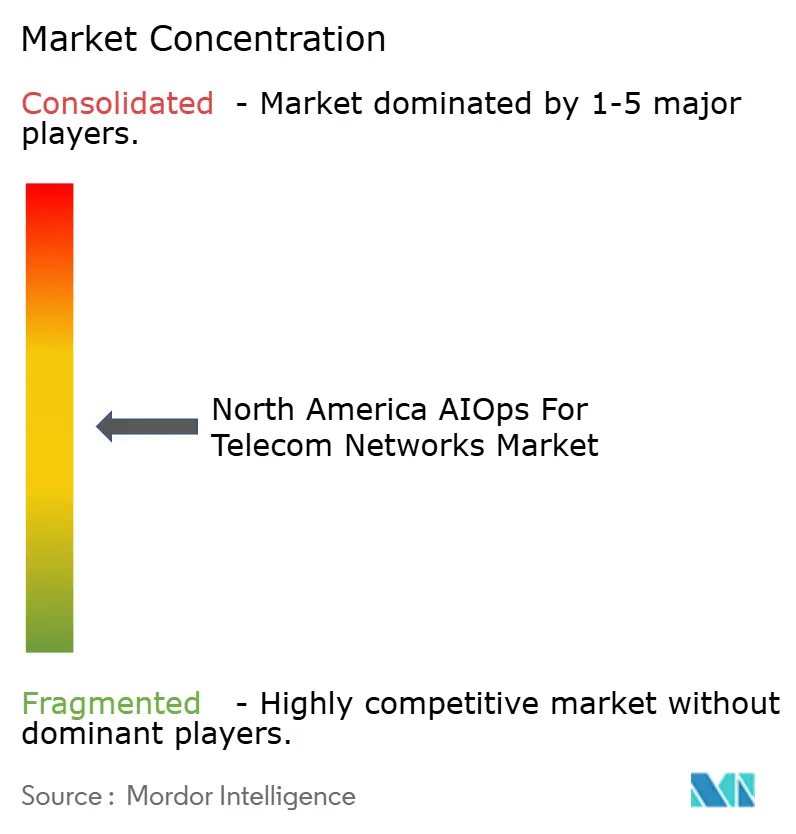
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord par Mordor Intelligence
La taille du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord devrait croître de 1,60 milliard USD en 2025 à 1,82 milliard USD en 2026, et devrait atteindre 3,43 milliards USD d'ici 2031, à un CAGR de 13,51 % sur la période 2026-2031. Les équipes réseau gèrent des déploiements 5G autonomes plus denses, de nouvelles capacités 5G-Advanced et des fonctions réseau plus distribuées. Ces changements augmentent le volume et la variété des données opérationnelles qui doivent être évaluées rapidement. Les opérateurs cherchent également à gérer l'expansion du réseau sans augmentation correspondante des effectifs au centre des opérations réseau. Le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord favorise donc les outils qui connectent la surveillance, le diagnostic et la remédiation contrôlée à travers les domaines radio, transport et cœur de réseau. L'évolution vers des opérations plus autonomes accorde également une plus grande importance aux pipelines de données fiables, à une gouvernance claire et aux modèles de déploiement adaptés aux environnements réglementés.
Points clés du rapport
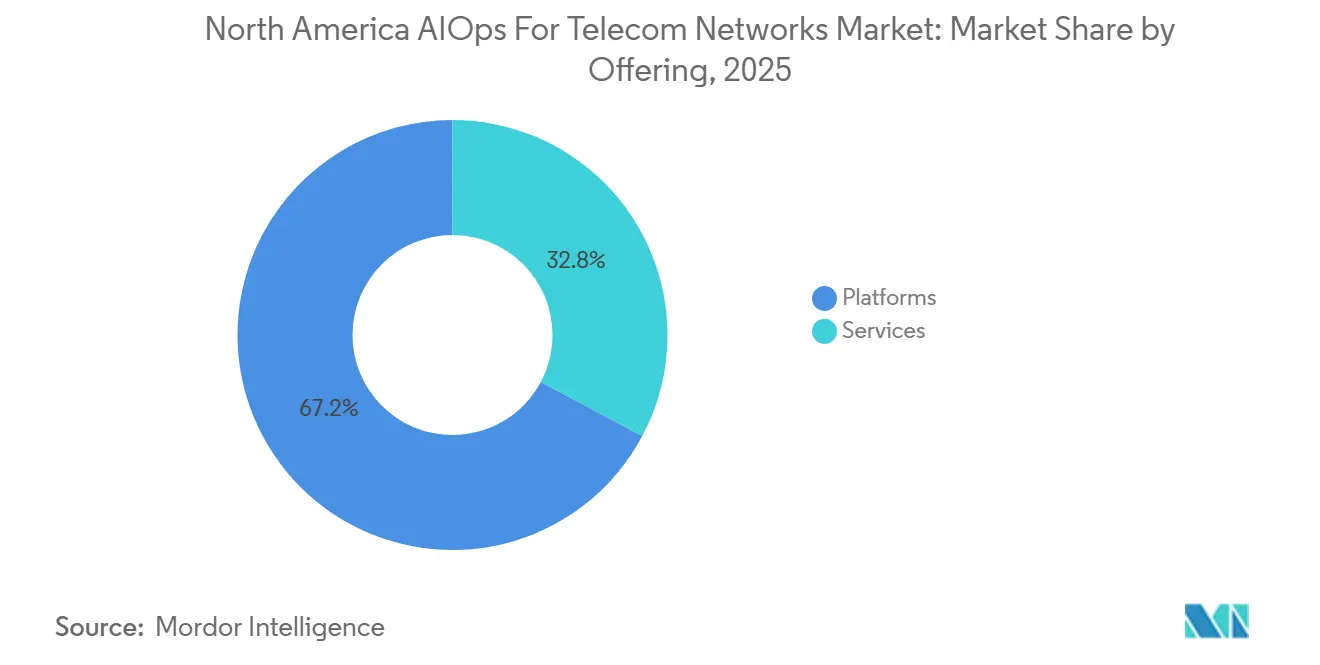
- Par offre, les plateformes détenaient 67,21 % du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord en 2025, tandis que les services devraient se développer à un CAGR de 16,19 % jusqu'en 2031.
- Par modèle de déploiement, le déploiement basé sur le cloud représentait 51,59 % du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord en 2025, et devrait se développer à un CAGR de 16,70 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 79,10 % du chiffre d'affaires en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 17,09 % jusqu'en 2031.
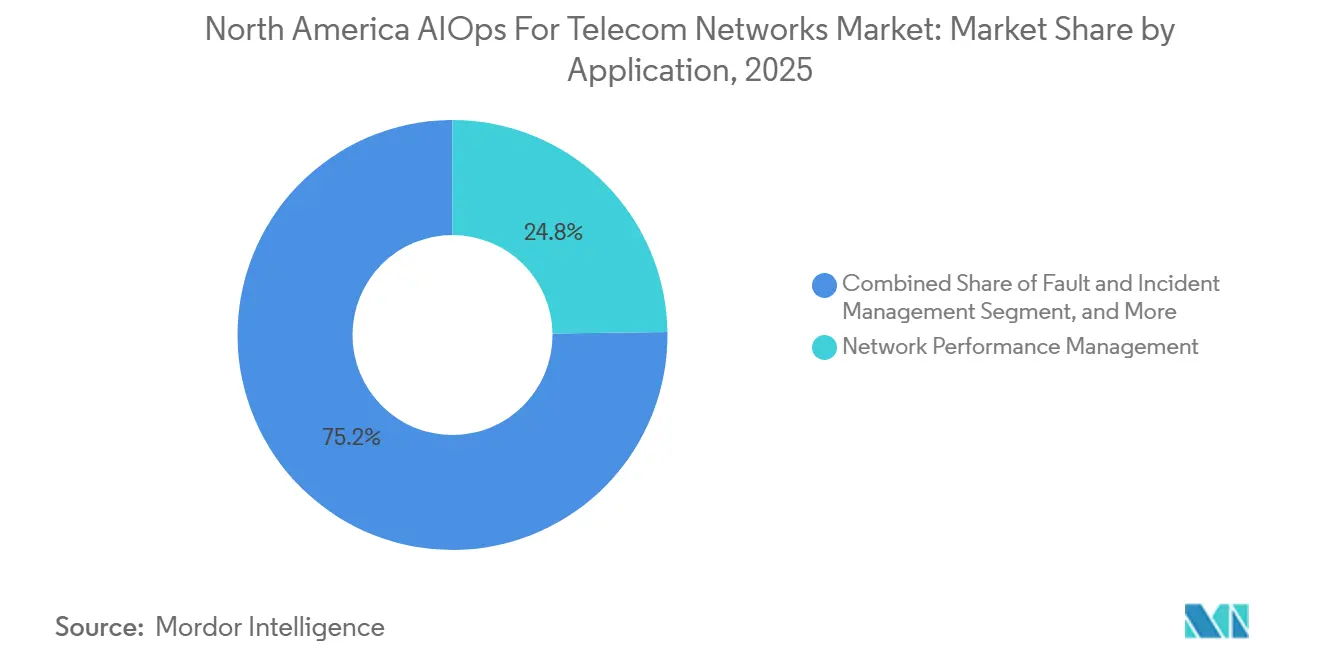
- Par application, la gestion des performances réseau détenait 24,78 % du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord en 2025, tandis que la gestion des pannes et des incidents devrait se développer à un CAGR de 16,55 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 52,39 % du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord en 2025, tandis que les fournisseurs de services de communication intégrés devraient se développer à un CAGR de 15,69 % jusqu'en 2031.
- Par pays, les États-Unis détenaient 83,13 % du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord en 2025, tandis que le Mexique devrait se développer à un CAGR de 16,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Complexité croissante de la 5G, de l'edge computing et du découpage réseau | +3.8% | États-Unis et Canada, principaux. Mexique, émergent. | Moyen terme (2-4 ans) |
| Demande de visibilité réseau en temps réel et d'assurance prédictive | +2.7% | États-Unis, principal. Canada et Mexique, secondaires. | Court terme (≤ 2 ans) |
| Pression pour réduire les OPEX du centre des opérations réseau et le délai moyen de résolution | +2.5% | États-Unis, principal. Canada, secondaire. | Court terme (≤ 2 ans) |
| Croissance des infrastructures de télécommunications cloud-native, multi-fournisseurs et hybrides | +1.8% | États-Unis, principal. Canada et Mexique, émergents. | Moyen terme (2-4 ans) |
| Jumeaux numériques spécifiques aux télécommunications pour les décisions de capacité et de gestion des incidents | +0.9% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Analyse des causes racines déterministe basée sur les graphes pour les tempêtes d'alarmes | +0.6% | États-Unis, principal. | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante de la 5G, de l'edge computing et du découpage réseau
Les réseaux 5G autonomes ajoutent une complexité opérationnelle qui n'était pas présente dans les générations de réseaux antérieures. Chaque tranche active peut comporter des seuils de niveau de service, des indicateurs de performance et des limites d'isolation des pannes distincts. Une topologie tenant compte des tranches modifie également la relation entre les événements radio, transport et cœur de réseau. Cela rend la corrélation des événements plus difficile pour les plateformes formées principalement sur des données de réseaux plats. L'Alliance NGMN a recommandé des agents de raisonnement dédiés pour ces environnements dans ses travaux sur l'IA agentique pour les réseaux mobiles autonomes.[1] Nokia a présenté une solution de découpage réseau 5G-Advanced alimentée par une IA agentique avec AWS au MWC 2026, reliant MantaRay SMO aux capacités d'IA basées sur le cloud pour les opérations réseau en direct.[2]
Demande de visibilité réseau en temps réel et d'assurance prédictive
Les opérateurs nord-américains vont au-delà de la surveillance d'indicateurs de performance isolés. Ils ont de plus en plus besoin d'évaluer les résultats en matière d'expérience client parallèlement à la télémétrie du plan de contrôle et du plan utilisateur. Le cadre du TM Forum place la dégradation de l'expérience utilisateur au centre de la remédiation en boucle fermée. Cette approche nécessite des systèmes de collecte de données capables d'ingérer des informations provenant de nombreux éléments réseau avec un délai limité. Deutsche Telekom a rapporté que sa plateforme MINDR, construite avec les technologies Google Cloud, a déclenché plus de 100 actions de remédiation autonomes au cours de son premier mois d'opérations en direct après son lancement en novembre 2025.[3] La société a également rapporté que la plateforme a réduit le temps de gestion des événements majeurs de plusieurs heures à 1 minute.
Pression pour réduire les OPEX du centre des opérations réseau et le délai moyen de résolution
Les équipes des opérations réseau sont sous pression pour gérer des volumes d'alertes croissants sans augmenter le travail de triage manuel. Cela a fait de la corrélation des événements, de la priorisation des alertes et de la remédiation guidée des exigences centrales pour les opérateurs. La valeur pratique réside dans l'orientation des ingénieurs vers les exceptions nécessitant un jugement plutôt que vers les alarmes de routine. Les opérations autonomes peuvent également réduire le temps nécessaire pour tracer les pannes couvrant les couches radio, transport et cœur de réseau. Le programme de réseaux autonomes du TM Forum encadre les niveaux d'autonomie plus élevés en termes de prise de décision contrôlée, d'assurance et de confiance opérationnelle. Ces priorités font de l'efficacité opérationnelle un critère d'achat majeur sur le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord.
Croissance des infrastructures de télécommunications cloud-native, multi-fournisseurs et hybrides
L'Open RAN et les fonctions réseau cloud-native créent un écart opérationnel que les systèmes traditionnels de gestion des éléments ne peuvent pas pleinement combler. Les opérateurs ont besoin d'outils de corrélation capables de rassembler des données provenant d'équipements et de logiciels fournis par différents fournisseurs. Le besoin est plus large que la 5G, car de nombreux opérateurs font fonctionner des fonctions conteneurisées aux côtés de systèmes réseau hérités. Ces environnements produisent souvent de la télémétrie dans différents formats et utilisent différentes interfaces opérationnelles. Amdocs a introduit CES26 en mars 2026 en tant que suite pilotée par des agents destinée à connecter le support aux entreprises, le support aux opérations et les fonctions réseau.[4] Cela fait de l'interopérabilité une source durable de demande pour le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts d'intégration élevés à travers les domaines OSS, BSS et réseau hérités | -1.8% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Lacunes en matière de qualité des données, d'interopérabilité et de standardisation de la télémétrie | -1.2% | Cœur de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Pénurie de compétences en AIOps pour les télécommunications, en ingénierie des données et en automatisation | -0.8% | États-Unis, principal. Canada, secondaire. | Moyen terme (2-4 ans) |
| Risque de propagation automatisée des changements à travers les couches réseau interdépendantes | -0.5% | États-Unis, principal. | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'intégration élevés à travers les domaines OSS, BSS et réseau hérités
Les systèmes d'exploitation et de support aux entreprises hérités restent un obstacle majeur à une adoption plus large des AIOps. De nombreux opérateurs s'appuient encore sur des intégrations point à point qui deviennent plus difficiles à gérer lorsque des produits, des systèmes ou des actifs acquis sont ajoutés. La migration des données critiques des clients et du réseau soulève également des préoccupations en matière de continuité de service. L'architecture numérique ouverte du TM Forum fournit une direction commune, mais le passage des modèles de données propriétaires prend du temps et une planification minutieuse. Les projets AIOps peuvent donc faire face à une longue préparation avant qu'un flux de télémétrie unifié soit disponible pour la formation des modèles. Le délai qui en résulte est particulièrement difficile pour les fournisseurs qui manquent de larges capacités d'intégration de systèmes.
Lacunes en matière de qualité des données, d'interopérabilité et de standardisation de la télémétrie
Les problèmes de qualité des données deviennent plus visibles à mesure que les réseaux ajoutent des fonctions virtualisées et conteneurisées. Les fonctions réseau peuvent utiliser des étiquettes différentes pour les identifiants de tranches, les emplacements edge et les données de session du plan utilisateur. Cela oblige les fournisseurs d'AIOps à maintenir plusieurs adaptateurs et à mettre à jour les modèles à mesure que les conceptions réseau évoluent. Le défi est plus grand dans les environnements radio multi-fournisseurs, où les implémentations peuvent différer même lorsqu'elles suivent des principes architecturaux communs. RADCOM a lancé son module Analytics Designer pour la plateforme RADCOM ACE en juin 2026, permettant aux analystes de définir et de déployer des indicateurs de performance et des alarmes sans intervention du fournisseur. De tels outils peuvent raccourcir les cycles de changement, mais ils n'éliminent pas le besoin sous-jacent d'une télémétrie cohérente et utilisable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : les plateformes ancrent le chiffre d'affaires tandis que les services se développent le plus rapidement
Les plateformes détenaient 67,21 % du chiffre d'affaires régional en 2025. Leur avance reflète les besoins des grands opérateurs qui nécessitent une ingestion intégrée, une corrélation des événements, une conscience de la topologie et une automatisation en boucle fermée. Remplacer un moteur de corrélation peut être difficile lorsqu'il a été formé sur des années de télémétrie spécifique à l'opérateur. Ces données d'entraînement accumulées peuvent renforcer les coûts de changement pour les fournisseurs établis. Les plateformes incluent également une logique opérationnelle spécifique au réseau que les outils d'opérations informatiques généraux ne fournissent pas intrinsèquement. Nokia a mis à jour sa suite de réseaux autonomes au DTW26 en juin 2026 et a publié une bibliothèque d'agents de réseaux autonomes.
Les services devraient se développer à un CAGR de 16,19 % de 2026 à 2031. Il s'agit du type d'offre qui se développe le plus rapidement sur le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord. Les opérateurs achètent de plus en plus un support géré pour des activités définies telles que la résolution des pannes dans les réseaux cœur 5G autonomes ou l'optimisation prédictive des radiofréquences. Ce modèle permet aux opérateurs de conserver un contrôle plus large de la plateforme tout en bénéficiant d'un support spécialisé pour le développement et la maintenance des modèles. Il peut également aider les organisations à garder le contrôle des données opérationnelles sensibles. IBM et ServiceNow ont élargi leur collaboration en juin 2026 pour combiner les capacités d'IA, de données et d'automatisation pour les opérations d'entreprise. Cet accord reflète la demande de services qui rassemblent les outils opérationnels sans exiger que chaque opérateur construise l'intégralité de la capacité en interne.


Par modèle de déploiement : le déploiement cloud dépasse la croissance sur site
Le déploiement basé sur le cloud représentait 51,59 % du chiffre d'affaires régional en 2025 et devrait se développer à un CAGR de 16,70 % de 2026 à 2031. Il permet aux opérateurs de faire évoluer la formation des modèles et l'inférence à mesure que les volumes de télémétrie augmentent avec des réseaux 5G plus denses. Cela réduit la nécessité de construire et de maintenir une capacité informatique dédiée sur site pour chaque charge de travail. Les environnements cloud peuvent également prendre en charge la collecte de données distribuée et des mises à jour logicielles plus rapides. Ces capacités soutiennent des décisions quasi en temps réel pour les événements réseau surveillés. Le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord bénéficie lorsque les outils cloud peuvent être utilisés aux côtés des contrôles opérationnels établis.
Le déploiement sur site reste pertinent pour les réseaux fédéraux et les opérateurs réglementés ayant des exigences de résidence des données ou d'isolation réseau. Les conceptions hybrides peuvent maintenir le traitement sensible et l'inférence en local tout en connectant les fonctions de gestion appropriées aux environnements hébergés. Cette approche aide les opérateurs à éviter une transition difficile depuis les systèmes existants. Infovista a introduit VistAI en janvier 2026 avec des options de déploiement hébergées dans le cloud et sur site pour les produits d'assurance et de test automatisés. Cette flexibilité permet au marché des AIOps pour les réseaux de télécommunications en Amérique du Nord de répondre aux besoins de déploiement axés sur le cloud et sur la conformité.
Par taille d'organisation : les grandes entreprises mènent tandis que les PME accélèrent le plus rapidement
Les grandes entreprises représentaient 79,10 % de la taille du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord en 2025. Les opérateurs de niveau 1 et de niveau 2 exploitent des parcs réseau multi-domaines et multi-générations qui génèrent une télémétrie quotidienne étendue. Pour ces organisations, la corrélation assistée par l'IA est de plus en plus une exigence opérationnelle de base. Elle aide les équipes à prioriser les problèmes à travers les fonctions radio, transport, cœur de réseau et plan utilisateur. Les grandes entreprises disposent également des ressources nécessaires pour gérer l'ingénierie de données complexe et l'intégration des systèmes. Leur échelle réseau établie explique la position dominante du segment.
Les petites et moyennes entreprises devraient se développer à un CAGR de 17,09 % de 2026 à 2031. Il s'agit du groupe d'organisations qui se développe le plus rapidement sur le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord. La livraison cloud-native réduit la charge d'infrastructure initiale associée aux plateformes traditionnelles. Les opérateurs régionaux, les fournisseurs de câble et les fournisseurs de services gérés peuvent adopter des outils selon un modèle basé sur l'utilisation. Des cas d'utilisation définis, notamment la gestion de l'expérience client et de la sécurité réseau, peuvent faciliter l'évaluation des résultats. Cela peut raccourcir le délai entre le déploiement et l'utilisation opérationnelle. Amdocs a positionné son cœur cognitif aOS au sein de CES26 comme une approche orientée services de l'automatisation agentique.
Par application : la gestion des pannes gagne du terrain sur l'analyse des performances
La gestion des performances réseau détenait 24,78 % de la taille du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord en 2025. Elle reste la plus grande application car la surveillance des performances était parmi les premiers cas d'utilisation des AIOps adoptés par les opérateurs régionaux. De nombreux opérateurs avaient déjà déployé des outils d'analyse pendant la période LTE. Les données de performance fournissent une base pratique pour une automatisation plus large car elles sont au cœur de l'assurance réseau quotidienne. Le module Analytics Designer de RADCOM de juin 2026 prend en charge les indicateurs de performance en temps réel et la configuration des alarmes. Cela soutient la pertinence continue des flux de travail de performance à mesure que les réseaux évoluent.
La gestion des pannes et des incidents devrait se développer à un CAGR de 16,55 % de 2026 à 2031. Dans les architectures 5G multi-domaines, une fonction réseau mal configurée peut affecter simultanément plusieurs services et groupes de clients. Les AIOps peuvent aider les équipes à connecter les alarmes liées et à identifier une cause probable plus rapidement. L'application prend également en charge les flux de travail d'incidents qui passent de l'alerte initiale au travail assigné. ServiceNow a introduit le Projet Arc en mai 2026 pour agréger les alertes, les journaux et les diagnostics pour les flux de travail d'opérations réseau autonomes. Les fonctions de sécurité réseau, d'expérience client, d'infrastructure et d'analyse des performances des applications ajoutent une demande supplémentaire car chacune dépend d'une analyse coordonnée des événements.

Par utilisateur final : les opérateurs de réseaux mobiles dominent tandis que les opérateurs intégrés gagnent en dynamisme
Les opérateurs de réseaux mobiles détenaient 52,39 % du chiffre d'affaires régional en 2025. Ils gèrent les fonctions d'accès radio, de transport, de cœur de réseau et de plan utilisateur sur de larges empreintes géographiques. Ils exploitent également les couches 5G new radio et LTE héritées simultanément. Ces technologies radio ont des schémas de défaillance, des contrôles d'optimisation et des vocabulaires d'alarme différents. La corrélation assistée par l'IA aide les équipes opérationnelles à évaluer ces flux de données qui se chevauchent. Verizon, AT&T et T-Mobile ont été des utilisateurs actifs des plateformes AIOps pour la gestion de grands parcs réseau à double technologie.
Les fournisseurs de services de communication intégrés devraient se développer à un CAGR de 15,69 % de 2026 à 2031. La convergence fixe-mobile nécessite des outils capables de corréler les événements à travers les réseaux radio mobiles et les réseaux d'accès en fibre. Ce besoin ne peut pas être pleinement satisfait par les seuls outils de gestion mobile hérités ou les plateformes OSS de lignes fixes traditionnelles. Les opérateurs fixes et haut débit ont également besoin de prévisions de capacité, d'analyse de la qualité d'expérience et de résolution proactive des pannes à mesure qu'ils élargissent leurs services de réseau virtuel. NVIDIA a présenté des environnements d'exécution d'agents sécurisés pour l'automatisation des opérations réseau au DTW Ignite 2026. Ces besoins soutiennent un rôle plus large pour le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord dans les environnements d'opérateurs convergés.
Analyse géographique
Les États-Unis détenaient 83,13 % du chiffre d'affaires régional en 2025. Leur position reflète l'échelle des opérations des opérateurs nationaux et la profondeur de leur écosystème de fournisseurs technologiques. Nokia, Ericsson, Cisco Systems, IBM et ServiceNow maintiennent une activité commerciale et de recherche majeure dans le pays. Les opérateurs américains adoptent également des architectures réseau plus ouvertes et multi-fournisseurs. Cela augmente la demande d'outils d'orchestration capables de fonctionner à travers les frontières des fournisseurs. Les exigences des opérateurs fédéraux et réglementés soutiennent en outre les déploiements sur site et hybrides.
Le Canada reste un contributeur régional important car ses opérateurs continuent de construire des infrastructures 5G et fibre. TELUS a annoncé un investissement de 66 milliards CAD (48,01 milliards USD) jusqu'en 2030 pour améliorer la connectivité et l'infrastructure d'IA. Le réseau 5G de la société a atteint plus de 90 % de la population canadienne d'ici 2025. Son réseau PureFibre s'est étendu à 3,7 millions de foyers et d'entreprises d'ici 2025. Bell Canada et Rogers Communications font également progresser les déploiements 5G autonomes.
Le Mexique devrait se développer à un CAGR de 16,87 % de 2026 à 2031, le taux le plus rapide du marché régional des AIOps pour les réseaux de télécommunications en Amérique du Nord. Le soutien politique à la connectivité, au spectre, à la fibre publique et à la modernisation des réseaux peut ajouter une complexité opérationnelle à mesure que les réseaux se développent. Cela augmente le besoin d'outils d'assurance, d'isolation des pannes et de gestion de la capacité. L'acquisition prévue de Movistar Mexico par OXIO impliquait une transaction de 450 millions USD et une transition de plus de 20 millions d'abonnés vers un modèle opérationnel cloud-native. La transition crée une demande d'outils AIOps capables de prendre en charge les environnements de télécommunications cloud-native. Les plans de spectre du Mexique soutiennent également une densification 5G supplémentaire et les besoins de gestion opérationnelle associés.
Paysage concurrentiel
Le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord est modérément concentré, comprenant des fournisseurs d'équipements réseau, des plateformes d'opérations informatiques et des fournisseurs d'assurance spécialisés. Nokia et Ericsson sont en concurrence aux côtés d'IBM et ServiceNow, tandis que RADCOM et Infovista offrent des capacités d'assurance axées sur les télécommunications. La concurrence est façonnée par la capacité à prendre en charge des architectures ouvertes et à connecter des données provenant de plusieurs fournisseurs. Les fournisseurs disposant de plateformes opérateurs établies conservent des avantages en termes de connaissance du domaine et de relations installées. Dans le même temps, les outils modulaires peuvent séduire les opérateurs recherchant de la flexibilité. Cela produit un environnement concurrentiel qui n'est ni contrôlé par un seul fournisseur ni totalement fragmenté.
Nokia a publié sa bibliothèque d'agents de réseaux autonomes et une suite de réseaux autonomes mise à jour au DTW26 en juin 2026. La société a également annoncé des travaux avec Google Cloud sur des agents spécialisés pour les opérations de télécommunications. Amdocs a lancé CES26 en mars 2026, avec une assurance en boucle fermée, une orchestration unifiée et une automatisation pilotée par l'intention à travers les couches commerciales et réseau. IBM et ServiceNow ont élargi leur collaboration pluriannuelle en juin 2026 pour se concentrer sur les données prêtes pour l'IA et les opérations d'infrastructure autonomes. Ces mouvements montrent que les partenariats et l'interopérabilité deviennent des outils concurrentiels importants.
Les fournisseurs spécialisés sont en concurrence en réduisant la dépendance aux fournisseurs propriétaires de fonctions réseau. Le module Analytics Designer de RADCOM permet aux opérateurs de définir et de déployer de nouveaux indicateurs de performance sans faire appel au fournisseur. Les fournisseurs émergents tels que Selector AI et NetAI Inc. se concentrent sur l'analyse native à l'IA pour les environnements multi-fournisseurs. Les fournisseurs évaluent également les jumeaux numériques pour la validation avant changement et la planification de la capacité. NVIDIA a décrit une démonstration de VIAVI Solutions Inc. utilisant des GPU RTX PRO Blackwell pour améliorer le débit de simulation TeraVM. L'opportunité concurrentielle s'étend de l'observabilité du réseau en direct à la validation des changements réseau planifiés.
Leaders du secteur des AIOps pour les réseaux de télécommunications en Amérique du Nord
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
IBM Corporation
-
ServiceNow, Inc.
-
Infovista SAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : IBM et ServiceNow ont annoncé une collaboration pluriannuelle élargie pour lever les obstacles à la préparation des données pour l'IA et à la modernisation des applications héritées, combinant les capacités d'IA, de données et d'automatisation d'IBM avec la plateforme IA de ServiceNow. Des solutions conjointes couvrant l'analyse des applications héritées, la gouvernance des données d'entreprise et les opérations d'infrastructure autonomes devraient être disponibles au second semestre 2026.
- Mai 2026 : ServiceNow et NVIDIA ont annoncé un partenariat élargi lors de Knowledge 2026, introduisant le Projet Arc, un agent IA de bureau autonome général et auto-évolutif pour les travailleurs du savoir en entreprise, sécurisé par NVIDIA OpenShell et gouverné par ServiceNow.
- Mars 2026 : Amdocs a dévoilé CES26 au MWC Barcelone, une suite BSS-OSS-réseau de bout en bout pilotée par des agents et alimentée par le cœur cognitif Amdocs aOS. La plateforme introduit des capacités d'assurance en boucle fermée, d'orchestration unifiée et d'autonomie pilotée par l'intention couvrant les couches opérationnelles commerciales et réseau.
- Mars 2026 : IBM et NVIDIA ont annoncé une collaboration élargie au GTC 2026, incluant des plans pour offrir des unités de traitement graphique NVIDIA Blackwell Ultra sur IBM Cloud au deuxième trimestre 2026 pour la formation de modèles à grande échelle et l'inférence à haut débit, intégrées avec Red Hat AI Factory et les serveurs VPC et soutenues par des contrôles de conformité de niveau entreprise.


Périmètre du rapport sur le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord
Le chiffre d'affaires du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord est généré par les licences et abonnements de plateformes, l'utilisation de logiciels d'IA et d'analyse, le conseil et l'intégration de systèmes, le déploiement, les services gérés, la maintenance et le support fournis aux opérateurs de réseaux mobiles, aux opérateurs fixes et haut débit, aux fournisseurs de services de communication intégrés et aux autres utilisateurs finaux de télécommunications dans les grandes entreprises et les petites et moyennes entreprises de la région.
Le rapport sur le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord est segmenté par offre (plateformes et services), modèle de déploiement (sur site et basé sur le cloud), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), application (gestion des performances réseau, gestion des pannes et des incidents, gestion de la sécurité réseau, gestion de l'expérience client, gestion de l'infrastructure, analyse des performances des applications, et autres applications), utilisateur final (opérateurs de réseaux mobiles, opérateurs fixes et haut débit, fournisseurs de services de communication intégrés, et autres utilisateurs finaux), et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Plateformes |
| Services |
| Sur site |
| Basé sur le cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Gestion des performances réseau |
| Gestion des pannes et des incidents |
| Gestion de la sécurité réseau |
| Gestion de l'expérience client |
| Gestion de l'infrastructure |
| Analyse des performances des applications |
| Autres applications |
| Opérateurs de réseaux mobiles |
| Opérateurs fixes et haut débit |
| Fournisseurs de services de communication intégrés |
| Autres utilisateurs finaux |
| États-Unis |
| Canada |
| Mexique |
| Par offre | Plateformes |
| Services | |
| Par modèle de déploiement | Sur site |
| Basé sur le cloud | |
| Par taille d'organisation | Grandes entreprises |
| Petites et moyennes entreprises | |
| Par application | Gestion des performances réseau |
| Gestion des pannes et des incidents | |
| Gestion de la sécurité réseau | |
| Gestion de l'expérience client | |
| Gestion de l'infrastructure | |
| Analyse des performances des applications | |
| Autres applications | |
| Par utilisateur final | Opérateurs de réseaux mobiles |
| Opérateurs fixes et haut débit | |
| Fournisseurs de services de communication intégrés | |
| Autres utilisateurs finaux | |
| Par pays | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des AIOps pour les réseaux de télécommunications en Amérique du Nord ?
Le marché était évalué à 1,82 milliard USD en 2026 et devrait atteindre 3,43 milliards USD d'ici 2031, à un CAGR de 13,51 %. Le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord reflète les exigences croissantes d'automatisation à travers les systèmes des opérateurs aujourd'hui.
Qu'est-ce qui stimule l'adoption des AIOps pour les réseaux de télécommunications en Amérique du Nord ?
Les réseaux 5G plus denses, le découpage réseau, les opérations multi-fournisseurs et le besoin d'une résolution plus rapide des pannes sont des facteurs centraux. Le marché des AIOps pour les réseaux de télécommunications en Amérique du Nord bénéficie d'une surveillance coordonnée et d'une remédiation contrôlée. Il couvre également les opérations radio, transport, cœur de réseau et plan utilisateur.
Quel modèle de déploiement se développe le plus rapidement dans les AIOps pour les réseaux de télécommunications ?
Le déploiement basé sur le cloud devrait se développer à un CAGR de 16,70 % de 2026 à 2031. Il peut prendre en charge la formation de modèles évolutive et la collecte de données distribuée.
Quelle application devrait se développer le plus rapidement jusqu'en 2031 ?
La gestion des pannes et des incidents devrait se développer à un CAGR de 16,55 % à mesure que les opérateurs gèrent des réseaux multi-domaines plus complexes. Elle aide à connecter les alarmes liées et soutient les flux de travail d'incidents.
Quels utilisateurs finaux représentent la plus grande demande de plateformes AIOps ?
Les opérateurs de réseaux mobiles détenaient 52,39 % du chiffre d'affaires en 2025 car ils exploitent des parcs 5G et LTE complexes. Leurs équipes gèrent des données provenant de plusieurs domaines réseau connectés.
Quel pays d'Amérique du Nord devrait se développer le plus rapidement jusqu'en 2031 ?
Le Mexique devrait se développer à un CAGR de 16,87 %, soutenu par la modernisation des réseaux et les opérations de télécommunications cloud-native. Le soutien politique au spectre et à la connectivité est également pertinent.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

