
Tamaño y Participación del Mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
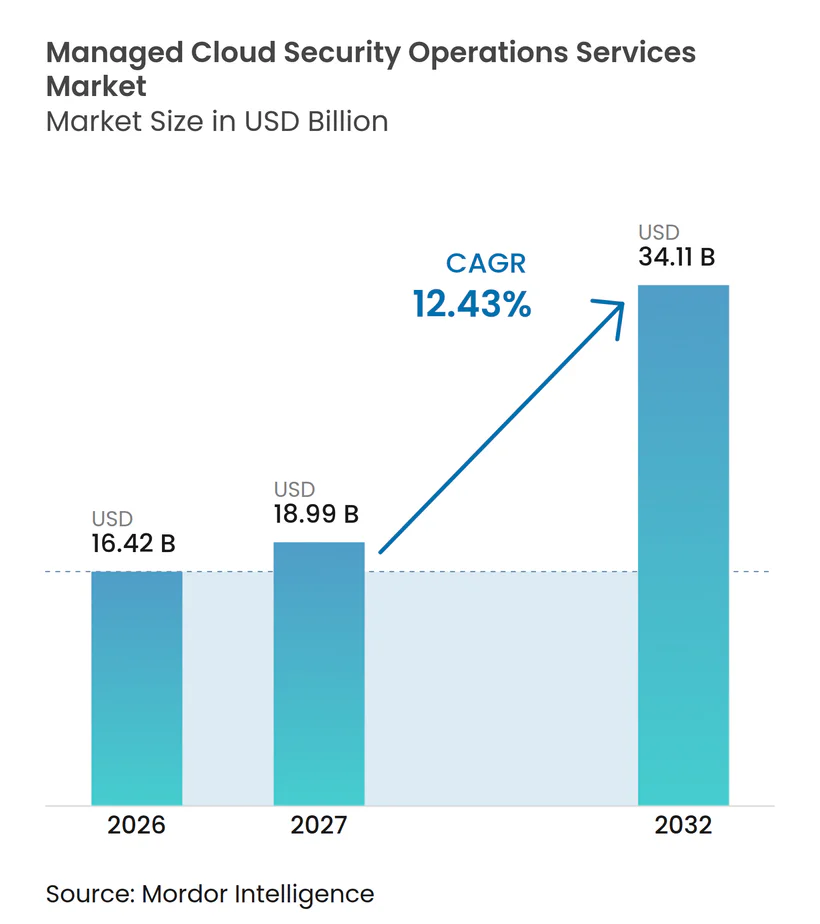
| Tamaño del Mercado (2027) | 18.99 Mil millones de dólares |
| Tamaño del Mercado (2032) | 34.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.43 % |
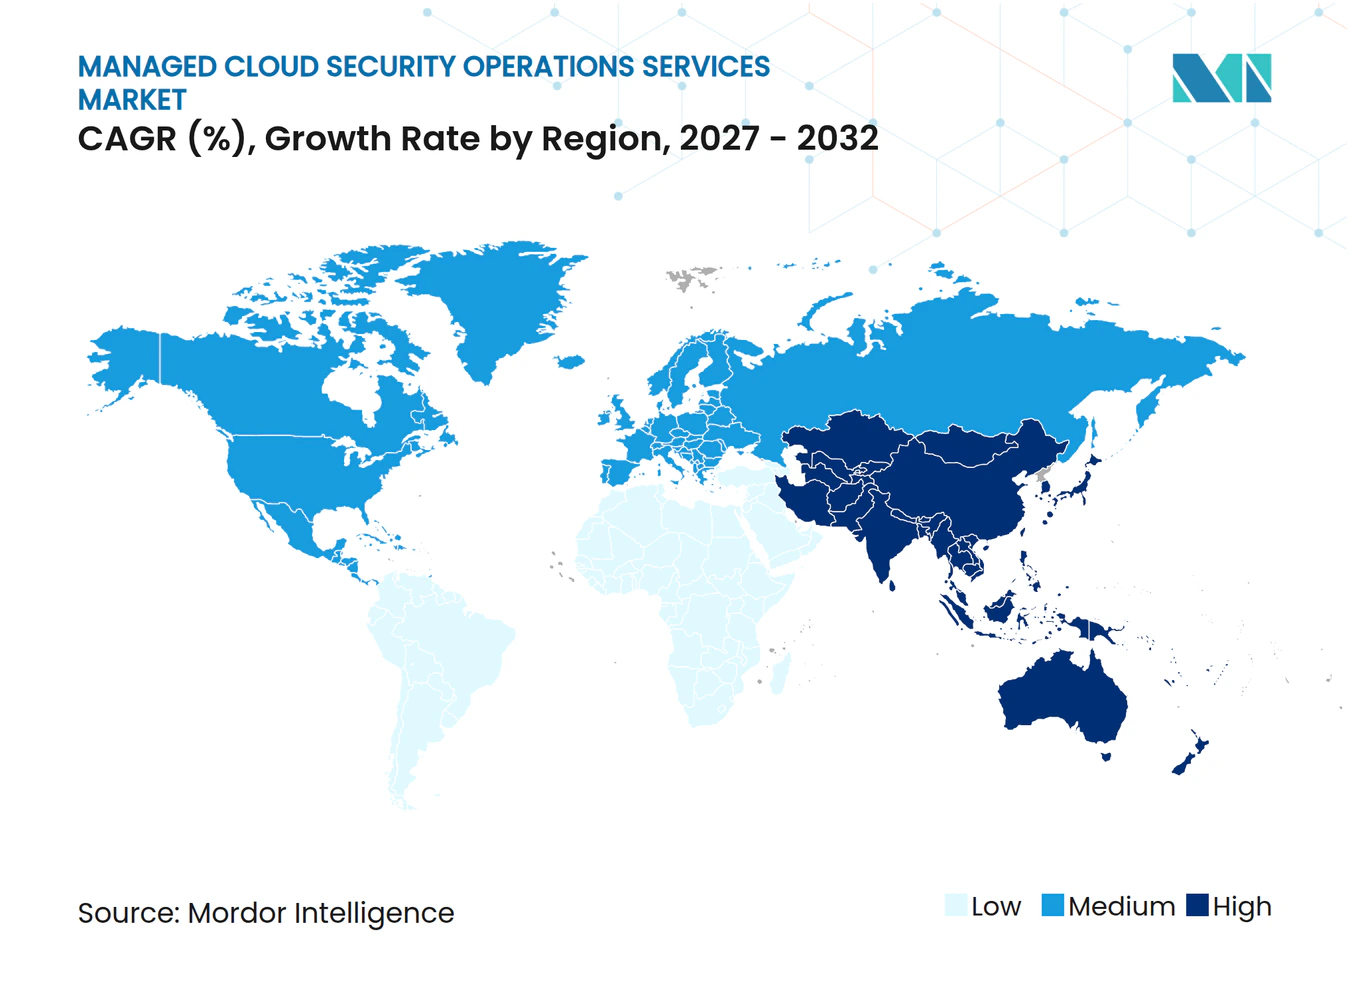
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube por Mordor Intelligence
El tamaño del mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube está valorado en 16,42 mil millones de USD en 2026 y se proyecta que alcance los 34,11 mil millones de USD en 2032, expandiéndose a una CAGR del 12,43% de 2027 a 2032. El mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube está siendo moldeado por empresas que trasladan las operaciones de seguridad desde equipos internos hacia servicios basados en suscripción con resultados de respuesta definidos. Las configuraciones incorrectas, los permisos de identidad y las cargas de trabajo en contenedores han ampliado la superficie de ataque en la nube en entornos híbridos. Los proveedores que pueden monitorear AWS, Microsoft Azure y Google Cloud a través de un modelo operativo común pueden reducir la carga operativa de los equipos de los clientes. Los requisitos de entrega soberana también están creando oportunidades de servicio local donde el procesamiento de datos y el control de cifrado deben permanecer dentro de una jurisdicción. La competencia se está desplazando hacia la profundidad de la telemetría en la nube, la automatización y los informes de cumplimiento, mientras que la incertidumbre económica aún puede retrasar las compras entre los compradores del mercado medio.
Conclusiones Clave del Informe
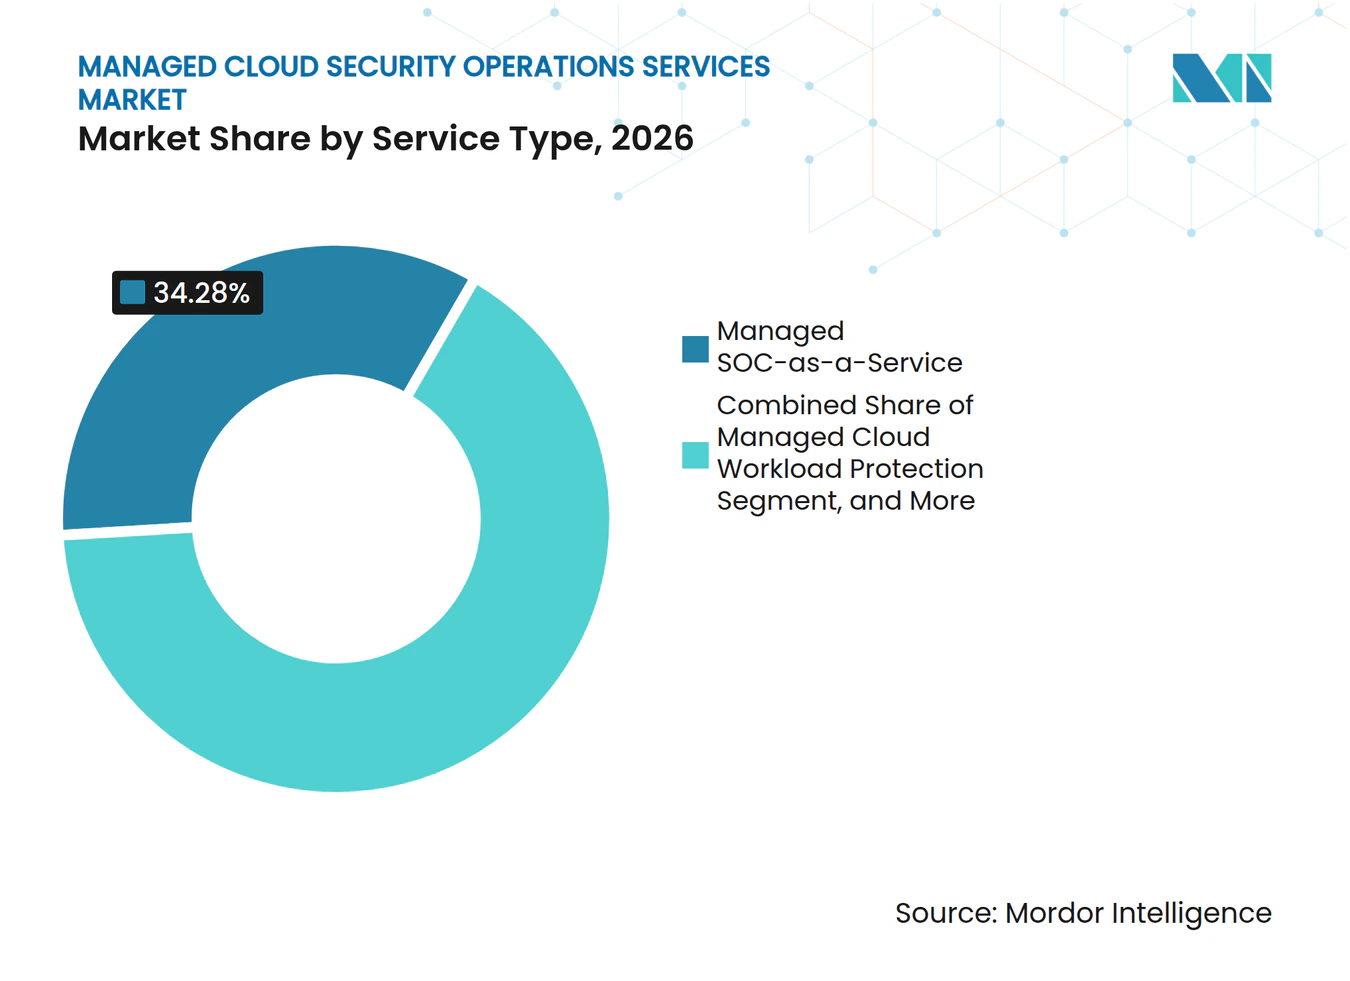
- Por tipo de servicio, el Centro de Operaciones de Seguridad Gestionado como Servicio representó el 34,28% de la participación del mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube en 2026, mientras que la Gestión de Seguridad de Contenedores y Kubernetes se proyecta que se expanda a una CAGR del 12,88% hasta 2032.
- Por modelo de entrega, los Servicios Totalmente Gestionados representaron el 56,11% de la participación del mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube en 2026, mientras que los Servicios Gestionados Soberanos o en el País se proyecta que se expandan a una CAGR del 12,67% hasta 2032.
- Por modelo de implementación, la Nube Pública representó el 58,16% del tamaño del mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube en 2026, mientras que la Nube Híbrida se proyecta que se expanda a una CAGR del 12,92% hasta 2032.
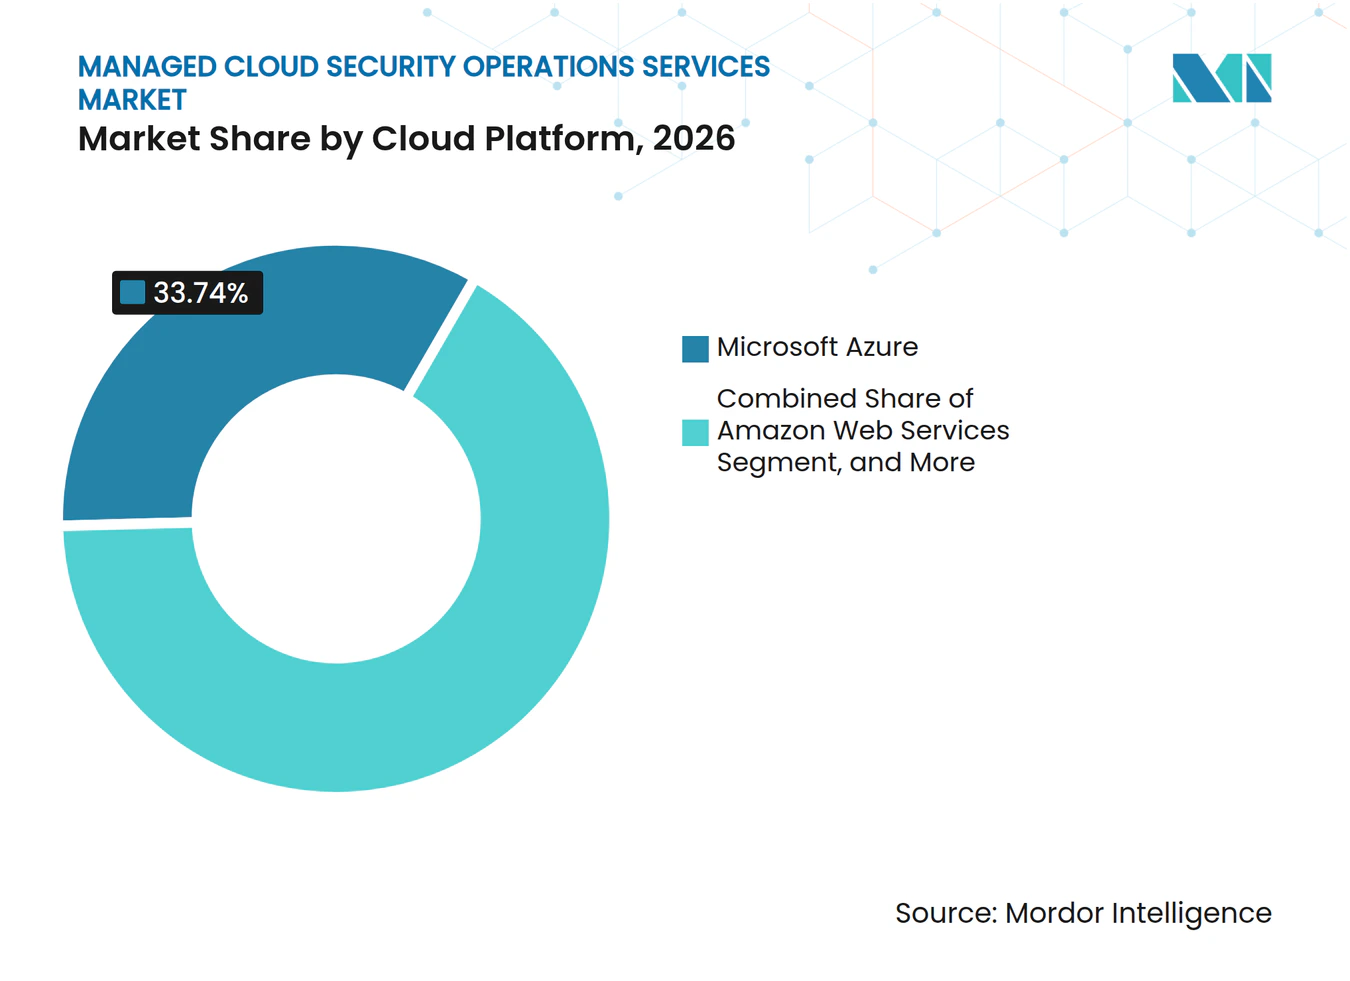
- Por plataforma en la nube, Microsoft Azure representó el 33,74% en 2026, mientras que Google Cloud se proyecta que se expanda a una CAGR del 13,14% hasta 2032.
- Por industria del usuario final, Banca, Servicios Financieros y Seguros representó el 24,18% en 2026, mientras que Gobierno y Defensa se proyecta que se expanda a una CAGR del 13,27% hasta 2032.
- Por geografía, América del Norte representó el 43,91% en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 13,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Ciberataques en la Nube de Múltiples Vectores | +2.8% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de las Superficies de Ataque en Entornos Híbridos y Multinube | +2.2% | Global, liderado por los líderes en adopción de nube de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda Regulatoria y de Ciberseguros para Monitoreo Continuo | +1.9% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Talento en Seguridad en la Nube y Economía del Centro de Operaciones de Seguridad Gestionado | +2.1% | Global, más aguda en América del Norte, Europa Occidental y los centros tecnológicos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Telemetría en la Nube Legible por Máquina y Clasificación Aumentada por Inteligencia Artificial | +1.4% | Global, con adopción temprana en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Requisitos de Nube Soberana y Residencia de Datos que Crean Demanda Localizada de Centros de Operaciones de Seguridad | +1.5% | Europa, Sudeste Asiático y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Ciberataques en la Nube de Múltiples Vectores
La infraestructura en la nube se ha convertido en un objetivo principal para actores de amenazas con motivaciones financieras y vinculados a estados. Check Point informó que el 65% de las organizaciones experimentaron un incidente de seguridad relacionado con la nube durante el año anterior, en comparación con el 61% en el período previo.[1] Solo el 9% detectó el incidente dentro de la primera hora, lo que apunta a una brecha de monitoreo persistente. Los atacantes pueden combinar debilidades de configuración, amplios permisos de identidad y acceso a la cadena de suministro en una sola campaña. El mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube se beneficia cuando los compradores necesitan correlación continua entre cuentas y regiones. El análisis de comportamiento y la telemetría en la nube en tiempo real se están volviendo más importantes que las herramientas basadas únicamente en firmas en la selección de proveedores.
Expansión de las Superficies de Ataque en Entornos Híbridos y Multinube
Los entornos multinube e híbridos requieren que los equipos de seguridad interpreten diferentes formatos de registro y modelos de identidad. Presidio encontró que el 78% de las organizaciones utilizan 2 o más proveedores de nube, mientras que el 54% opera entornos híbridos.[2] Cada entorno adicional puede introducir alertas y estructuras de políticas separadas que aumentan la complejidad operativa. Una investigación en Computers and Security identificó amenazas entre nubes, ataques de canal lateral y brechas de exposición de API como riesgos específicos en estos entornos. Los proveedores con conectores listos para los principales hiperescaladores pueden reducir el esfuerzo necesario para normalizar esta información. El mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube, por lo tanto, sirve cada vez más a todo el entorno en lugar de a una plataforma aislada. Este alcance más amplio puede aumentar el valor del contrato cuando los clientes necesitan un proceso de respuesta único en sistemas en la nube y locales.
Demanda Regulatoria y de Ciberseguros para Monitoreo Continuo
Los requisitos regulatorios están convirtiendo el monitoreo continuo en un requisito de adquisición más directo en los sectores regulados. La Ley de Resiliencia Operativa Digital se aplica a las entidades financieras de la Unión Europea desde enero de 2025. Requiere que las entidades financieras gestionen los riesgos de tecnología de la información y las comunicaciones y mantengan los procesos de supervisión relacionados. La Ley de Resiliencia Cibernética requiere que los fabricantes informen sobre vulnerabilidades explotadas activamente e incidentes graves, con requisitos implementados según el calendario establecido por la regulación.[3] Las aseguradoras también evalúan el monitoreo, la planificación de respuesta y la evidencia de búsqueda de amenazas en sus revisiones de riesgo. Los proveedores pueden diferenciar sus servicios a través de paquetes de evidencia e informes mapeados a DORA, NIS2, ISO 27001 y requisitos relacionados. Esto favorece las ofertas de servicios que unen la detección con el soporte de gobernanza en lugar de la detección por sí sola.
Escasez de Talento en Seguridad en la Nube y Economía del Centro de Operaciones de Seguridad Gestionado
Los equipos de seguridad enfrentan una escasez de habilidades especializadas en nube y automatización. Las fuentes de la industria identifican la seguridad en la nube como un requisito crítico de habilidades, mientras que las capacidades relacionadas con la seguridad en la nube y la inteligencia artificial siguen siendo áreas difíciles para que las organizaciones contraten personal. Mantener una cobertura interna las 24 horas del día, los 7 días de la semana requiere personal, flujos de trabajo y herramientas de seguridad que muchas empresas del mercado medio no pueden soportar de manera eficiente. Los proveedores gestionados pueden distribuir estos costos entre múltiples clientes y ofrecer una cobertura más amplia. El mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube se beneficia de esta brecha de costos y capacidades a medida que la automatización reduce las necesidades de manejo manual de alertas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Soberanía de Datos y Transferencia Transfronteriza de Registros | -1.3% | Europa, Sudeste Asiático y Oriente Medio | Corto plazo (≤ 2 años) |
| Integración de Herramientas Heredadas y Fricción en la Ingeniería de Detección | -1.0% | Global, más aguda en grandes empresas con implementaciones complejas de SIEM locales | Mediano plazo (2-4 años) |
| Preocupaciones sobre Confianza, Control y Responsabilidad en la Externalización | -0.8% | Global, con mayor sensibilidad en industrias reguladas | Largo plazo (≥ 4 años) |
| Costos de Salida en la Nube y Economía del Volumen de Alertas | -0.5% | Global, más visible en entornos multinube con alto volumen de registros | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Soberanía de Datos y Transferencia Transfronteriza de Registros
Las reglas de residencia de datos pueden limitar la capacidad de un proveedor para centralizar los registros de la nube entre países. El Reglamento General de Protección de Datos de la Unión Europea establece condiciones para las transferencias internacionales de datos personales. Un proveedor global puede necesitar infraestructura regional separada, personal local y gestión de cifrado local para cumplir con los requisitos del cliente. Esas decisiones aumentan los costos de entrega y pueden reducir las ventajas de escala asociadas con las operaciones de seguridad centralizadas. Las limitaciones en la exportación de telemetría sin procesar también pueden restringir el uso de un único grupo de datos global para la mejora de la detección. Los modelos de inteligencia federada pueden compartir patrones de detección sin transferir todos los datos subyacentes. Sin embargo, estos modelos requieren ingeniería y gobernanza adicionales que muchos proveedores aún no han estandarizado.
Integración de Herramientas Heredadas y Fricción en la Ingeniería de Detección
Las grandes empresas a menudo conservan sistemas SIEM más antiguos, reglas de correlación personalizadas y formatos de registro propietarios. Un proveedor gestionado debe normalizar esas fuentes antes de poder crear detecciones en la nube consistentes y flujos de trabajo de respuesta. Este trabajo puede extender la incorporación y retrasar una mejora visible en los resultados del servicio. Presidio encontró que el 64% de las organizaciones carecía de confianza en la detección de amenazas en tiempo real. Esa preocupación refleja las herramientas fragmentadas y las brechas de cobertura comunes en los entornos híbridos. La normalización automatizada y la validación de detección pueden reducir parte de este esfuerzo. La diversidad de los entornos empresariales significa que el trabajo de integración seguirá siendo una restricción práctica en el mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Entrega del Centro de Operaciones de Seguridad Gestionado Ancla la Demanda de ServiciosEl Centro de Operaciones de Seguridad Gestionado como Servicio representó el 34,28% del mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube en 2026. Combina detección, investigación, respuesta e informes de cumplimiento en un único modelo operativo gestionado. La amplitud de este servicio hace que sea más difícil para los clientes reemplazarlo con productos puntuales separados. La Gestión Gestionada de la Postura de Seguridad en la Nube aborda la desviación de configuración y los fallos de políticas en los entornos de nube. La Protección Gestionada de Cargas de Trabajo en la Nube se centra en las debilidades en tiempo de ejecución y la exposición de cargas de trabajo. Los servicios de Intermediario de Acceso a la Seguridad en la Nube Gestionado siguen siendo relevantes cuando las organizaciones necesitan controles de identidad para el uso no gestionado de SaaS. La Gestión de la Postura de Seguridad de SaaS amplía la cobertura más allá de la infraestructura hacia la configuración de aplicaciones y las rutas de acceso. La Respuesta a Incidentes Gestionada y la Búsqueda de Amenazas apoya a los clientes que necesitan una investigación más profunda durante eventos de alta prioridad.
La Gestión de Seguridad de Contenedores y Kubernetes se proyecta que se expanda a una CAGR del 12,88% hasta 2032. La arquitectura de microservicios crea cargas de trabajo de corta duración que pueden escapar a la visibilidad tradicional de endpoints y redes. Las características de Kubernetes relacionadas con el aislamiento de cargas de trabajo y el alcance de privilegios pueden aumentar la necesidad de validación de políticas en entornos de producción. Los proveedores de CNCF están añadiendo telemetría de contenedores a los flujos de trabajo de detección en lugar de tratarla como una tarea separada de análisis de postura. Mitiga declaró que su plataforma Helios AIDR redujo el tiempo de clasificación en un 90% en sus implementaciones de producción. Un estudio revisado por pares encontró que las arquitecturas de respuesta automatizada en la nube pueden reducir materialmente los tiempos de clasificación y contención bajo sus condiciones probadas. Tal evidencia cambia la discusión de compra del volumen de monitoreo hacia la velocidad de respuesta y el contexto operativo. La industria de Servicios Gestionados de Operaciones de Seguridad en la Nube está respondiendo uniendo señales de nube, identidad, SaaS y contenedores en un único flujo de trabajo de respuesta.



Por Modelo de Entrega:
Los Requisitos Soberanos Reconfiguran las Opciones de EntregaLos Servicios Totalmente Gestionados representaron el 56,11% en 2026 porque los clientes pueden transferir la responsabilidad de las herramientas, el personal y la ingeniería de detección a un proveedor especializado. Estos contratos comúnmente incluyen niveles de servicio acordados para detección y respuesta. Son adecuados para organizaciones con capacidad limitada de operaciones de seguridad interna. Los proveedores pueden operar herramientas y equipos compartidos entre clientes bajo este modelo. Esta estructura es atractiva cuando un cliente necesita monitoreo continuo sin construir su propia función 24/7. También le da a los compradores una sola parte responsable de la actividad operativa rutinaria. El modelo sigue siendo central en el mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube porque puede cubrir todo el ciclo de vida de las operaciones de seguridad. Aún debe acomodar a los clientes que desean un mayor control sobre los datos confidenciales y las decisiones de escalada.
Los Servicios Gestionados Soberanos o en el País se proyecta que se expandan a una CAGR del 12,67% hasta 2032. El segmento aborda los casos en que los registros, el procesamiento, el personal o las claves de cifrado deben permanecer dentro de jurisdicciones definidas. Deutsche Telekom y Palo Alto Networks lanzaron Sovereign Cortex con T Security en junio de 2026 para los requisitos europeos. El servicio utiliza un entorno de Google Cloud Platform Soberano y deja el control de las claves de cifrado con Deutsche Telekom. Los Servicios Cogestionados proporcionan una opción intermedia para las empresas que conservan un equipo de seguridad pero carecen de cobertura en la nube las 24 horas del día. Esto es particularmente relevante en los servicios financieros, donde los equipos internos pueden conservar la autoridad de escalada y los derechos de auditoría. Las ofertas cogestionadas modulares pueden dar a los proveedores un punto de entrada antes de que un comprador considere la externalización completa.
Por Modelo de Implementación:
Los Entornos Híbridos Sostienen Necesidades de Cobertura más AmpliasLa Nube Pública representó el 58,16% en 2026, respaldada por capacidad elástica y menor sobrecarga de infraestructura. Los entornos de hiperescaladores también ofrecen herramientas de seguridad que los proveedores pueden integrar en los servicios gestionados. Las implementaciones en nube pública pueden simplificar la escala donde las cargas de trabajo ya se ejecutan en estas plataformas. No eliminan la necesidad de analistas experimentados y procesos de respuesta. Los clientes aún requieren monitoreo continuo de identidades, configuraciones, cargas de trabajo y actividad de aplicaciones. El dominio de la nube pública respalda la entrega con poca infraestructura para los proveedores. También aumenta la importancia de las habilidades específicas de la plataforma en el mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube. Los compradores de nube pública seguirán buscando proveedores de servicios que puedan mejorar la visibilidad sin añadir herramientas innecesarias.
La Nube Híbrida se proyecta que se expanda a una CAGR del 12,92% hasta 2032. Presidio informó que el 54% de las organizaciones opera entornos híbridos que combinan nube pública e infraestructura local. Los entornos híbridos requieren que los proveedores interpreten registros heredados junto con la telemetría de cargas de trabajo en la nube. La investigación ha identificado el movimiento entre nubes, las amenazas de canal lateral y las brechas de exposición de API como riesgos materiales en estas arquitecturas. La nube privada sigue siendo relevante para las cargas de trabajo restringidas por regulación, clasificación o requisitos operativos. Tenable documentó que las organizaciones enfrentan desafíos de seguridad en la nube en entornos complejos, incluidos múltiples servicios en la nube. Un entorno mixto puede ampliar el alcance de un contrato gestionado porque el servicio debe cubrir más de un modelo operativo. Los proveedores que integran señales locales y en la nube pueden, por lo tanto, abordar una necesidad más amplia del cliente.
Por Plataforma en la Nube:
La Alineación con la Plataforma Influye en el Posicionamiento del ProveedorMicrosoft Azure representó el 33,74% en 2026. Su posición empresarial está respaldada por vínculos con Microsoft 365, Sentinel, Defender for Cloud y Purview. Estas integraciones pueden reducir el trabajo de configuración necesario cuando un proveedor apoya a clientes centrados en Azure. Los servicios alineados con Azure pueden utilizar datos de identidad y seguridad existentes del entorno del cliente. Esto puede acortar la incorporación cuando la organización ya utiliza herramientas de Microsoft. AWS mantiene una gran base instalada en implementaciones gubernamentales y reguladas. Su catálogo de servicios certificados apoya a los clientes con necesidades formales de cumplimiento. Los proveedores aún necesitan ingeniería de detección independiente para ofrecer un servicio consistente en diversas cargas de trabajo. El mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube incluye especialistas en plataformas, así como proveedores diseñados para operar en varias plataformas en la nube.
Google Cloud se proyecta que se expanda a una CAGR del 13,14% hasta 2032. Google Security Operations ha ayudado a extender la posición de la plataforma en la entrega de seguridad gestionada. La categoría de plataforma Multinube y Nube Híbrida apoya a los compradores que evitan depender de un único proveedor. Tenable informó que las organizaciones en su muestra de investigación gestionan un promedio de 2,7 entornos en la nube. Estos compradores necesitan proveedores que puedan correlacionar la telemetría de AWS, Azure y Google Cloud bajo un modelo de alerta compartido. Cortex Cloud 2.0 de Palo Alto Networks introdujo agentes de inteligencia artificial autónomos para la investigación y remediación de seguridad en la nube. La dirección del desarrollo de la plataforma aumenta el valor de los proveedores que pueden combinar herramientas nativas con flujos de trabajo multiplataforma. También crea presión competitiva sobre las empresas de servicios que dependen únicamente del manejo manual de alertas.

Por Industria del Usuario Final:
Los Compradores Regulados Establecen los Requisitos del ServicioBanca, Servicios Financieros y Seguros representó el 24,18% en 2026. El sector maneja altos volúmenes de transacciones y sigue expuesto a ataques dirigidos. DORA y PCI DSS crean expectativas formales en torno a los controles de seguridad y la resiliencia operativa. Las instituciones financieras también necesitan evidencia de que los terceros pueden proteger la información confidencial de clientes y transacciones. Los servicios totalmente gestionados y cogestionados son relevantes para estos compradores. Los modelos cogestionados permiten a los equipos internos mantener la supervisión sobre las acciones principales y la evidencia. El monitoreo continuo es un requisito operativo central en lugar de un proyecto ocasional. Esta demanda mantiene a los servicios financieros en el centro del mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube.
Gobierno y Defensa se proyecta que se expanda a una CAGR del 13,27% hasta 2032. La adopción de la nube en entornos de defensa requiere operaciones que puedan soportar cargas de trabajo sensibles y condiciones de acceso estrictas. La Fuerza Aérea de los Estados Unidos solicitó información en 2026 para operaciones de plataforma de seguridad 24/7 en Kubernetes, contenedores y múltiples enclaves en la nube. Salud y Ciencias de la Vida necesitan protección de cargas de trabajo en la nube y respuesta a incidentes donde los registros y la seguridad del paciente están en juego. Los usuarios de Manufactura e Industrial necesitan protección a medida que la tecnología operativa se conecta más a los sistemas empresariales. Los compradores de Tecnología de la Información y Telecomunicaciones utilizan CASB gestionado y gestión de la postura de SaaS para gobernar fuerzas de trabajo ampliamente distribuidas. La demanda de Comercio Minorista y Electrónico se concentra en el monitoreo de pagos y la preparación para la respuesta a incidentes. Estos variados requisitos alientan a los proveedores a adaptar la cobertura del servicio y la evidencia de cumplimiento según el entorno del usuario final.
Análisis Geográfico
Mercado de Servicios de Operaciones de Seguridad en la Nube Gestionada en América del Norte
América del Norte concentró el 43,91% en 2026, respaldada por una amplia base de empresas nativas de la nube y proveedores de servicios gestionados. Las organizaciones de servicios financieros, atención médica y defensa en los Estados Unidos generan una demanda constante de monitoreo continuo de la nube. Los requisitos de los seguros cibernéticos también incentivan a los compradores a documentar las capacidades de monitoreo y respuesta. Canadá impulsa la demanda de acuerdos de gestión compartida que preservan la supervisión interna. México está incrementando la inversión en seguridad en la nube a medida que las empresas amplían sus operaciones digitales y la actividad tecnológica de nearshore. La región sigue siendo altamente competitiva porque las empresas de telecomunicaciones, los proveedores de servicios de TI y los especialistas nativos de la nube compiten por las mismas cuentas. Los contratos estándar de detección y respuesta gestionada enfrentan presión de precios en este entorno. Las ofertas soberanas premium y habilitadas por IA pueden mantener un posicionamiento más diferenciado.
Mercado de Servicios de Operaciones de Seguridad en la Nube Gestionada en Europa
Europa es la segunda geografía más grande, con Alemania y el Reino Unido como principales contribuyentes de ingresos. La oportunidad regional está respaldada por regulaciones que refuerzan las obligaciones de seguridad y resiliencia. DORA se aplica a las entidades financieras de la Unión Europea desde enero de 2025. La demanda en Alemania incluye compradores que responden a obligaciones ampliadas de ciberseguridad y requisitos de residencia de datos. El sector financiero del Reino Unido está adoptando modelos de gestión compartida donde el control interno sigue siendo importante. Francia, Italia y España contribuyen a través de la prestación de servicios de seguridad respaldados por operadores de telecomunicaciones. AWS informó que su Nube Soberana Europea obtuvo las certificaciones SOC 2, C5 y 7 ISO que cubren 69 servicios. Estas capacidades de cumplimiento normativo proporcionan una base para los despliegues de seguridad gestionada en el sector público y en sectores regulados.
Mercado de Servicios de Operaciones de Seguridad en la Nube Gestionada en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,24% hasta 2032. La transformación digital, la adopción de la nube híbrida y los nuevos requisitos gubernamentales están impulsando la demanda en China, India, Japón, Corea del Sur y el Sudeste Asiático. Las capacidades de seguridad en la nube, como la confianza cero, CNAPP, la detección automatizada y el soporte regulatorio, se están convirtiendo en diferenciadores clave para los proveedores. Las normativas locales de datos favorecen los modelos de SOC soberano que mantienen el procesamiento y las operaciones dentro del país. Indosat y Cisco inauguraron el Centro de Operaciones de Seguridad Soberano de Indonesia en Yakarta en agosto de 2025. La instalación incluye un despliegue local de Splunk Cloud Platform y tiene como objetivo la prestación de seguridad como servicio para más de 10.000 pequeñas y medianas empresas. La demanda en Oriente Medio y África está creciendo desde una base menor, liderada por Arabia Saudita y los Emiratos Árabes Unidos. América del Sur está en desarrollo, con Brasil como centro de la inversión regional en seguridad en la nube y la demanda de cumplimiento relacionado con la LGPD.
Panorama Competitivo
Concentración del Mercado
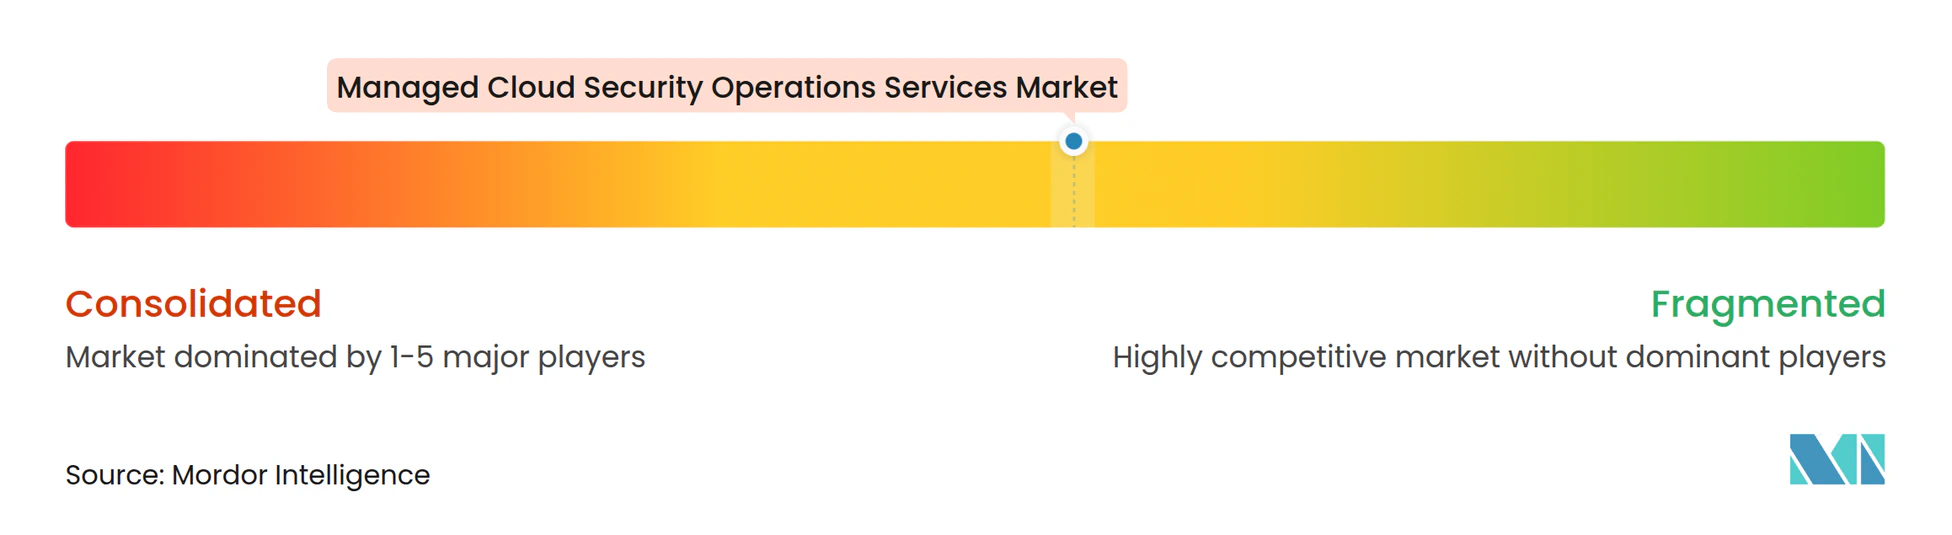
El mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube está moderadamente fragmentado, con una competencia creciente entre proveedores tradicionales y nativos de la nube. Las grandes empresas de seguridad gestionada, las empresas de servicios de tecnología de la información y los operadores de telecomunicaciones compiten con los especialistas en detección y respuesta gestionadas. Los proveedores nativos de la nube a menudo compiten a través de la visibilidad, las métricas de respuesta y la automatización específica de la nube. Los compradores están examinando qué tan bien un proveedor puede soportar AWS, Azure, Google Cloud y entornos mixtos. Las certificaciones de hiperescaladores y las asociaciones de servicios son rutas importantes para el acceso a los clientes. La entrega específica de la plataforma puede reducir la complejidad de implementación para los clientes ya comprometidos con un ecosistema. Al mismo tiempo, los compradores multinube prefieren proveedores que puedan evitar un punto ciego de una sola plataforma. Esto deja espacio tanto para empresas especializadas como para modelos de servicio amplios y neutrales respecto al proveedor.
La automatización es un área competitiva central en el mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube. Palo Alto Networks puso Cortex Cloud 2.0 a disposición general en octubre de 2025, añadiendo agentes de inteligencia artificial autónomos para la investigación y remediación de seguridad en la nube. Fortinet presentó una vista previa de FortiSOC en marzo de 2026 como una plataforma entregada en la nube que combina varios productos de Centro de Operaciones de Seguridad dentro de una única consola. Estos movimientos muestran cómo los proveedores de productos buscan reducir el esfuerzo de manejo de alertas y unir la investigación con la respuesta. Los proveedores que poseen plataformas de protección en la nube pueden combinar telemetría de código, tiempo de ejecución y red. Esto puede acortar los ciclos de detección y clasificación en comparación con los servicios que dependen de fuentes de datos desconectadas. El cumplimiento de ISO 27001, SOC 2, FedRAMP y BSI C5 sigue siendo importante para la calificación en evaluaciones del sector público y de servicios financieros. Los especialistas nativos de la nube más pequeños pueden competir donde los clientes necesitan un servicio personalizado en lugar de un paquete empresarial amplio.
La entrega soberana crea otra base de diferenciación dentro del mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube. Deutsche Telekom y Palo Alto Networks introdujeron Sovereign Cortex con T Security en junio de 2026 para las necesidades del sector público europeo y la infraestructura crítica. La oferta mantiene el control de las claves de cifrado con Deutsche Telekom y tiene como objetivo los requisitos de NIS2, DORA y KRITIS. La entrega de Centro de Operaciones de Seguridad en nube soberana para el mercado medio sigue siendo una oportunidad donde las ofertas existentes pueden ser costosas o insuficientemente localizadas. La seguridad cogestionada de contenedores y Kubernetes también sigue siendo poco atendida más allá del análisis básico de postura. La automatización de la respuesta a incidentes entre nubes es otra área de oportunidad, particularmente para las organizaciones que operan en los 3 principales hiperescaladores. Los proveedores que pueden demostrar resultados de respuesta medibles y operaciones localmente conformes están mejor posicionados para estos requisitos.
Líderes de la Industria de Servicios Gestionados de Operaciones de Seguridad en la Nube
-
IBM Corporation
-
AT&T Inc.
-
Accenture plc
-
NTT DATA Corporation
-
Broadcom Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Operaciones de Seguridad en la Nube Gestionada Empresas cubiertas en este informe
- Accenture plc
- AT&T Inc.
- Atos SE
- BAE Systems plc
- Broadcom Inc.
- Capgemini SE
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- Deloitte Touche Tohmatsu Limited
- DXC Technology Company
- Fortinet, Inc.
- Fujitsu Limited
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- Lumen Technologies, Inc.
- NTT DATA Corporation
- Orange S.A.
- Palo Alto Networks, Inc.
- Secureworks Corp.
- Tata Consultancy Services Limited
- Verizon Communications Inc.
- Wipro Limited
Desarrollos recientes de la industria en Mercado de Servicios de Operaciones de Seguridad en la Nube Gestionada
- Octubre de 2026: Atos amplió su asociación con Fortinet de un modelo liderado por país a un modelo de compromiso global, combinando la red mundial de centros de operaciones de seguridad de Atos con las tecnologías avanzadas de ciberseguridad de Fortinet para ofrecer servicios de seguridad gestionados unificados en entornos híbridos y multinube para clientes empresariales a nivel global, abordando la escalada de amenazas cibernéticas y requisitos regulatorios más estrictos.
- Junio de 2026: Deutsche Telekom y Palo Alto Networks lanzaron "Sovereign Cortex con T Security", combinando la plataforma de Centro de Operaciones de Seguridad agéntico de Palo Alto Networks con la red de Centros de Operaciones de Seguridad paneuropea de Deutsche Telekom en una instancia de Google Cloud Platform Soberana. Deutsche Telekom retiene el control exclusivo de las claves de cifrado, y el servicio está diseñado para cumplir con los requisitos de residencia de datos y cumplimiento de NIS2, DORA y KRITIS para organizaciones del sector público europeo y operadores de infraestructura crítica.
- Marzo de 2026: Fortinet presentó una vista previa de FortiSOC en Accelerate 2026, una plataforma integrada de Centro de Operaciones de Seguridad entregada en la nube que combina FortiAnalyzer, FortiSIEM, FortiSOAR y FortiTIP en una única consola con un modelo de datos unificado, y simultáneamente amplió FortiAI con capacidades de ejecución agéntica para clasificación automatizada de alertas, investigación y búsqueda de amenazas en entornos híbridos, avanzando desde copilotos interactivos hacia flujos de trabajo de Centro de Operaciones de Seguridad autónomos y conectados.
- Febrero de 2026: Kyndryl lanzó su primer Centro de Operaciones de Defensa Cibernética en Bengaluru, India, integrando operaciones de red y operaciones de seguridad en un centro de mando unificado con un marco de inteligencia artificial agéntico, paneles de control en tiempo real basados en roles y manuales de operaciones automatizados. El centro está diseñado para atender a clientes globales en más de 60 países y está planificado para expansión geográfica para satisfacer la creciente demanda internacional.
Alcance del Informe Global del Mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube
El Mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube comprende servicios de seguridad externalizados, disponibles las 24 horas del día, los 7 días de la semana, que monitorean, detectan, investigan y responden a amenazas en entornos de nube (pública, privada, híbrida y multinube), cubriendo cargas de trabajo en la nube, identidades, contenedores, funciones sin servidor, API y aplicaciones SaaS.
El Informe del Mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube está segmentado por Tipo de Servicio (Gestión Gestionada de la Postura de Seguridad en la Nube, Protección Gestionada de Cargas de Trabajo en la Nube, Servicios de Intermediario de Acceso a la Seguridad en la Nube Gestionado, Gestión de la Postura de Seguridad de SaaS, Gestión de Seguridad de Contenedores y Kubernetes, Centro de Operaciones de Seguridad Gestionado como Servicio, y Respuesta a Incidentes Gestionada y Búsqueda de Amenazas), Modelo de Entrega (Servicios Totalmente Gestionados, Servicios Cogestionados, y Servicios Gestionados Soberanos o en el País), Modelo de Implementación (Nube Pública, Nube Privada, y Nube Híbrida), Plataforma en la Nube (Amazon Web Services, Microsoft Azure, Google Cloud, y Multinube y Nube Híbrida), Industria del Usuario Final (Banca, Servicios Financieros y Seguros, Gobierno y Defensa, Salud y Ciencias de la Vida, Manufactura e Industrial, Tecnología de la Información y Telecomunicaciones, Comercio Minorista y Electrónico, y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Gestión Gestionada de la Postura de Seguridad en la Nube |
| Protección Gestionada de Cargas de Trabajo en la Nube |
| Servicios de Intermediario de Acceso a la Seguridad en la Nube Gestionado |
| Gestión de la Postura de Seguridad de SaaS |
| Gestión de Seguridad de Contenedores y Kubernetes |
| Centro de Operaciones de Seguridad Gestionado como Servicio |
| Respuesta a Incidentes Gestionada y Búsqueda de Amenazas |
| Servicios Totalmente Gestionados |
| Servicios Cogestionados |
| Servicios Gestionados Soberanos o en el País |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Amazon Web Services |
| Microsoft Azure |
| Google Cloud |
| Multinube y Nube Híbrida |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Defensa |
| Salud y Ciencias de la Vida |
| Manufactura e Industrial |
| Tecnología de la Información y Telecomunicaciones |
| Comercio Minorista y Electrónico |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Gestión Gestionada de la Postura de Seguridad en la Nube | |
| Protección Gestionada de Cargas de Trabajo en la Nube | ||
| Servicios de Intermediario de Acceso a la Seguridad en la Nube Gestionado | ||
| Gestión de la Postura de Seguridad de SaaS | ||
| Gestión de Seguridad de Contenedores y Kubernetes | ||
| Centro de Operaciones de Seguridad Gestionado como Servicio | ||
| Respuesta a Incidentes Gestionada y Búsqueda de Amenazas | ||
| Por Modelo de Entrega | Servicios Totalmente Gestionados | |
| Servicios Cogestionados | ||
| Servicios Gestionados Soberanos o en el País | ||
| Por Modelo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida | ||
| Por Plataforma en la Nube | Amazon Web Services | |
| Microsoft Azure | ||
| Google Cloud | ||
| Multinube y Nube Híbrida | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros | |
| Gobierno y Defensa | ||
| Salud y Ciencias de la Vida | ||
| Manufactura e Industrial | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Comercio Minorista y Electrónico | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de operaciones de seguridad en la nube?
El mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube está valorado en 16,42 mil millones de USD en 2026 y se proyecta que alcance los 34,11 mil millones de USD en 2032, a una CAGR del 12,43% de 2027 a 2032.
¿Qué tipo de servicio lidera los servicios gestionados de operaciones de seguridad en la nube?
En el mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube, el Centro de Operaciones de Seguridad Gestionado como Servicio lidera con el 34,28% en 2026 porque combina detección, investigación, respuesta e informes de cumplimiento.
¿Por qué las empresas están externalizando las operaciones de seguridad en la nube?
El mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube responde a las organizaciones que necesitan monitoreo 24/7 y habilidades en la nube que son difíciles de desarrollar internamente.
¿Qué modelo de implementación se está expandiendo más rápido?
En el mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube, la Nube Híbrida se proyecta que se expanda a una CAGR del 12,92% hasta 2032 a medida que las empresas necesitan cobertura unificada en sistemas de nube pública y locales.
¿Qué región tiene la mayor participación?
El mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube está liderado por América del Norte con el 43,91% en 2026, respaldado por sectores regulados y un ecosistema de proveedores maduro.
¿Qué está impulsando la demanda de Centros de Operaciones de Seguridad soberanos?
En el mercado de Servicios Gestionados de Operaciones de Seguridad en la Nube, los requisitos de residencia de datos, control de cifrado y cumplimiento específico del sector alientan a los clientes a utilizar operaciones de seguridad en el país.