
Tamaño y Participación del Mercado de Logística de Proyectos en Brasil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.11 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.58 % |
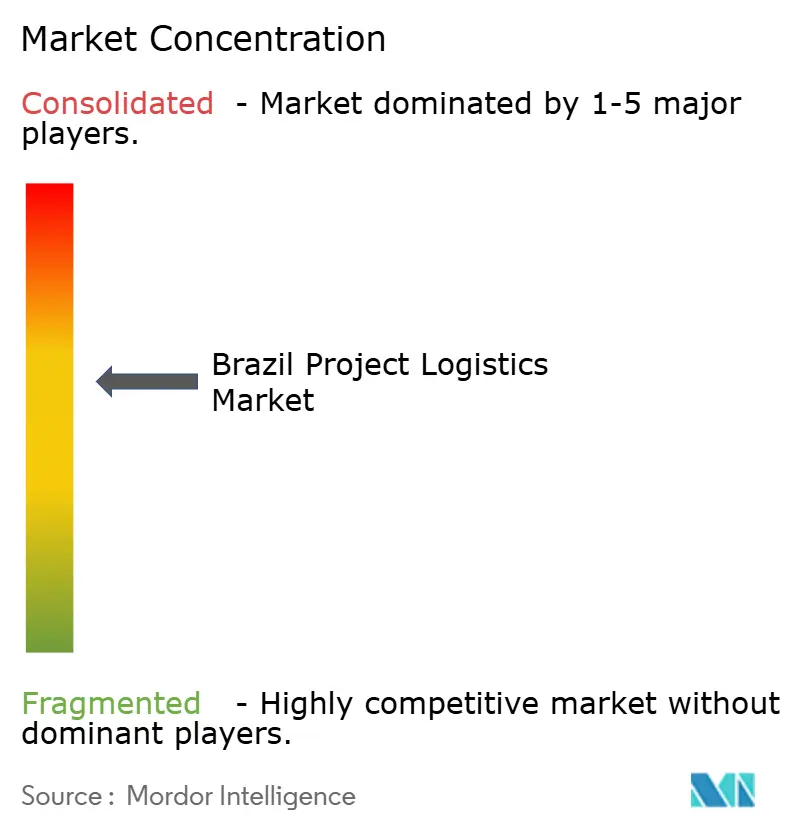
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Proyectos en Brasil por Mordor Intelligence
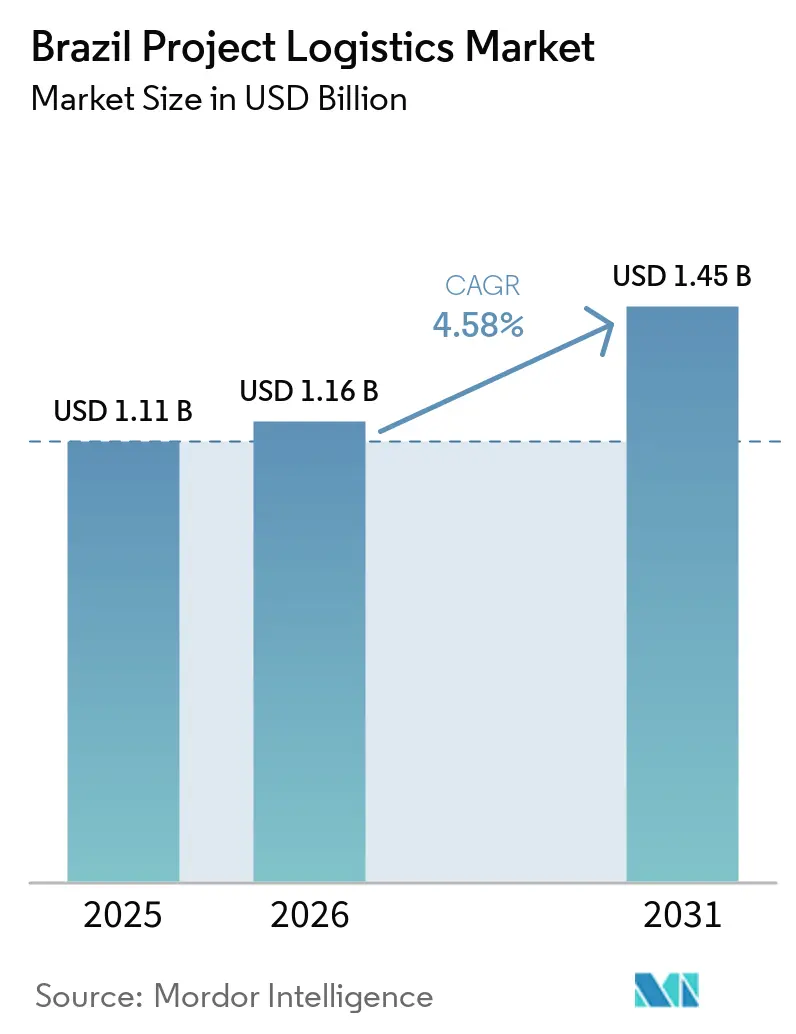
El tamaño del mercado de logística de proyectos en Brasil fue valorado en 1,11 mil millones de USD en 2025, y se estima que crecerá desde 1,16 mil millones de USD en 2026 hasta alcanzar 1,45 mil millones de USD en 2031, a una CAGR del 4,58% durante el período de pronóstico (2026-2031).
El Novo PAC está creando una cartera sustancial de obras de transporte, puertos, energía y construcción que requieren movimientos de carga especializados. El programa había desembolsado BRL 944,8 mil millones (USD 170,7 mil millones) hasta agosto de 2025, equivalente al 70,8% de su objetivo de BRL 1,3 billones (USD 234,8 mil millones) para el ciclo 2023 a 2026. El petróleo y gas en alta mar, la energía renovable, el procesamiento de minerales y la localización de la manufactura están diversificando la demanda del mercado de logística de proyectos en Brasil. Los proveedores que combinan transporte con estudios de rutas, permisos, seguimiento de carga y coordinación en sitio pueden atender las necesidades operativas de los propietarios de proyectos. Las restricciones viales, las diferencias de trocha ferroviaria, las condiciones fluviales y las aprobaciones de múltiples organismos continúan incrementando el valor de una ingeniería y ejecución cuidadosas.
Conclusiones Clave del Informe
- Por servicio, el transporte representó el 67,01% de la participación del mercado de logística de proyectos en Brasil en 2025, mientras que se prevé que el segmento de servicios de valor agregado crezca a una CAGR del 5,35% hasta 2031.
- Por modo de transporte, la carretera representó el 52,05% del tamaño del mercado de logística de proyectos en Brasil en 2025, mientras que se prevé que el aéreo crezca a una CAGR del 5,16% hasta 2031.
- Por tipo de carga, la carga fraccionada representó el 35,67% de la participación del mercado de logística de proyectos en Brasil en 2025, mientras que se prevé que la carga sobredimensionada crezca a una CAGR del 5,14% hasta 2031.
- Por industria usuaria final, la generación y transmisión de energía representó el 33,66% del tamaño del mercado de logística de proyectos en Brasil en 2025, mientras que se prevé que el sector aeroespacial y de defensa crezca a una CAGR del 5,85% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Proyectos en Brasil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Novo PAC y Expansión de Infraestructura Liderada por Concesiones | +1.5% | Nacional, con concentración en el Norte, Centro-Oeste y Noreste | Mediano plazo (2-4 años) |
| Pre-Sal, Energía Eólica Offshore, Red Eléctrica y Cartera de Proyectos de Energía Renovable | +1.2% | Zonas costeras del Sureste y Noreste | Largo plazo (≥ 4 años) |
| Expansión de Corredores Mineros y Proyectos de Minerales Críticos | +0.8% | Norte, Noreste y Sureste | Largo plazo (≥ 4 años) |
| Arco Norte, Cabotaje e Integración de Corredores Multimodales | +0.6% | Nacional, con ganancias tempranas en puertos del Norte y Noreste | Mediano plazo (2-4 años) |
| Ingeniería Digital de Rutas, Gestión de Permisos y Visibilidad de Proyectos | +0.5% | Nacional | Corto plazo (≤ 2 años) |
| Localización de la Manufactura y Megaproyectos Industriales | +0.7% | Sureste y Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Novo PAC y Expansión de Infraestructura Liderada por Concesiones
El Novo PAC está ampliando la cartera de proyectos del mercado de logística de proyectos en Brasil mediante inversión pública en transporte e infraestructura conectada. Había liberado BRL 944,8 mil millones (USD 170,7 mil millones) hasta agosto de 2025, lo que representó el 70,8% del objetivo de BRL 1,3 billones (USD 234,8 mil millones) para 2023 a 2026[1]. La inversión en carreteras federales es relevante porque estos corredores transportan gran parte de la carga pesada y sobredimensionada de Brasil. Las obras se realizan en múltiples ubicaciones, lo que exige a los operadores gestionar equipos, acceso a sitios, áreas de preparación y tiempos de entrega a lo largo de varios corredores. La rehabilitación de carreteras, la construcción de puentes, la modernización de puertos y la infraestructura energética generan necesidades de movilización distintas. El Ministro de Infraestructura Silvio Costa Filho identificó el Norte como una nueva frontera de eficiencia, señalando un mayor enfoque en las conexiones interiores hacia las puertas de exportación. Las subastas de concesiones programadas para 2026 añaden actividad privada al programa público y pueden ampliar las oportunidades contractuales para el mercado de logística de proyectos en Brasil.
Pre-Sal, Energía Eólica Offshore, Red Eléctrica y Cartera de Proyectos de Energía Renovable
El mercado de logística de proyectos en Brasil está respaldado por proyectos offshore y energéticos que requieren transporte marítimo, manejo portuario, almacenamiento y entregas terrestres de ingeniería. A partir de 2025, el IBAMA tenía 96 proyectos de energía eólica offshore bajo revisión ambiental, creando una posible necesidad plurianual de embarcaciones de instalación y movimientos de góndolas, palas y torres[2]. Cada instalación requería una estrecha coordinación entre las operaciones portuarias, el transporte pesado, el espacio de almacenamiento y la actividad offshore. La Ley N.° 15.097, promulgada en 2025, estableció un marco dedicado para la energía eólica offshore y redujo la incertidumbre en torno a la cartera de desarrollo. La actividad pre-sal respaldó la demanda de elevación pesada y marina antes de que la energía eólica offshore alcanzara mayores volúmenes de instalación. El programa P-82 en las instalaciones de Seatrium en Aracruz ilustra el trabajo logístico continuo asociado con la fabricación de FPSO. Las flotas de grúas, los transportadores modulares autopropulsados y los procedimientos de coordinación marina desarrollados para los módulos FPSO también pueden apoyar futuros trabajos eólicos.
Expansión de Corredores Mineros y Proyectos de Minerales Críticos
El desarrollo de minerales críticos está creando oportunidades para el mercado de logística de proyectos en Brasil en Pará, Bahía y Minas Gerais. Brasil promulgó la Política Nacional sobre Minerales Críticos y Estratégicos en septiembre de 2026, con hasta BRL 7 mil millones (USD 1,26 mil millones) en incentivos de inversión y BRL 2 mil millones (USD 361,3 millones) en respaldo federal para el Fondo de Garantía de Actividad Minera[3]. El Plan Nacional de Minería 2050 tiene como objetivo aumentar la participación de Brasil en la producción mundial de minerales críticos del 8,3% al 12,2%. Las plantas de procesamiento y refinación necesitan equipos de gran tamaño, materiales de construcción y componentes fabricados que frecuentemente se mueven como carga fraccionada o sobredimensionada. Estos proyectos necesitan conectar minas, ubicaciones de procesamiento, puertos y centros industriales establecidos mediante planes de transporte viables. Brasil cuenta con 21 millones de toneladas métricas de reservas de tierras raras mapeadas, mientras que solo el 25% del territorio nacional ha sido relevado geológicamente. Esto deja margen para futuras rutas e infraestructura de apoyo más allá de los corredores industriales establecidos.
Ingeniería Digital de Rutas, Gestión de Permisos y Visibilidad de Proyectos
La ingeniería digital de rutas está adquiriendo mayor importancia en el mercado de logística de proyectos en Brasil porque los equipos sobredimensionados y de alto valor requieren validación de ruta antes del despacho. Los proveedores pueden evaluar las clasificaciones de puentes, los espacios libres verticales, la geometría vial y las condiciones fluviales antes de comprometer vehículos, escoltas y equipos en sitio. Este proceso puede identificar una restricción física antes de que altere un cronograma de entrega o requiera un rediseño tardío de la ruta. Los flujos de trabajo digitales de permisos también pueden mejorar la coordinación con el proceso de autorización de la ANTT para cargas sobredimensionadas. La capacidad es valiosa cuando los planes de transporte requieren escoltas, cambios de ruta y transferencias entre operaciones viales, portuarias, fluviales y en sitio. El seguimiento de carga en tiempo real y las alertas de desviación pueden apoyar las decisiones durante un traslado y mejorar la comunicación con los propietarios de proyectos. Una mejor planificación también permite que las flotas existentes gestionen más movimientos sin adiciones equivalentes a la capacidad física.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Geometría Vial, Altura Libre de Puentes y Restricciones para Cargas Anormales | -0.6% | Nacional, más agudo en carreteras secundarias del Norte y Centro-Oeste | Largo plazo (≥ 4 años) |
| Fragmentación de Trocha e Intercambio entre Corredores | -0.4% | Red ferroviaria nacional | Largo plazo (≥ 4 años) |
| Calado Estacional de Ríos y Riesgo de Confiabilidad por Inundaciones | -0.3% | Norte y Cuenca Amazónica | Corto plazo (≤ 2 años) |
| Fragmentación de Permisos, Escoltas y Coordinación Interinstitucional | -0.2% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Geometría Vial, Altura Libre de Puentes y Restricciones para Cargas Anormales
Las limitaciones viales restringen el mercado de logística de proyectos en Brasil, especialmente en rutas secundarias que sirven a sitios de construcción, minería y energía. Muchas carreteras y puentes no fueron diseñados para los perfiles de carga de módulos FPSO, góndolas eólicas, grandes transformadores u otras cargas anormales. Los operadores pueden necesitar inspeccionar estructuras, elegir desvíos o desarrollar soluciones de ingeniería antes de iniciar un traslado. La evaluación debe comenzar mucho antes de la movilización porque un puente inadecuado puede cambiar la ruta factible. Estas necesidades añaden distancia, consumo de combustible, tiempo y costo a cada movimiento. La restricción es particularmente difícil en el Norte y el Centro-Oeste, donde las rutas alternativas son limitadas. La rehabilitación de carreteras federales está mejorando los corredores clave, pero las carreteras estatales y municipales siguen siendo los eslabones finales críticos hacia muchos sitios.
Fragmentación de Trocha e Intercambio entre Corredores
La red ferroviaria de Brasil opera principalmente en trocha métrica (1,00 m), mientras que el Ferrocarril Norte-Sur fue construido en trocha ancha (1,60 m). Esta incompatibilidad fundamental requiere que la carga sea transbordata en cada límite de trocha. Un estudio de FGV Transportes de 2025 encontró que los acuerdos de tráfico mutuo representaron solo el 8,00% del transporte de carga, lo que indica que la red operaba muy por debajo de su potencial estructural y trasladaba una proporción desproporcionada de carga de proyectos hacia los corredores de carreteras. Una auditoría del TCU encontró que el 36,30% de la infraestructura ferroviaria de Brasil no registra tráfico alguno. Esta inactividad sistémica hace que la sustitución modal ferroviaria sea económica y operativamente inviable para la mayoría de los movimientos de logística de proyectos. Los equipos que teóricamente podrían moverse por ferrocarril a un costo menor en lugar de ser transportados por camión añaden congestión en los corredores de carreteras ya bajo presión por el tráfico de construcción del Novo PAC.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Transporte Ancla los Volúmenes Mientras los Servicios de Valor Agregado se Aceleran
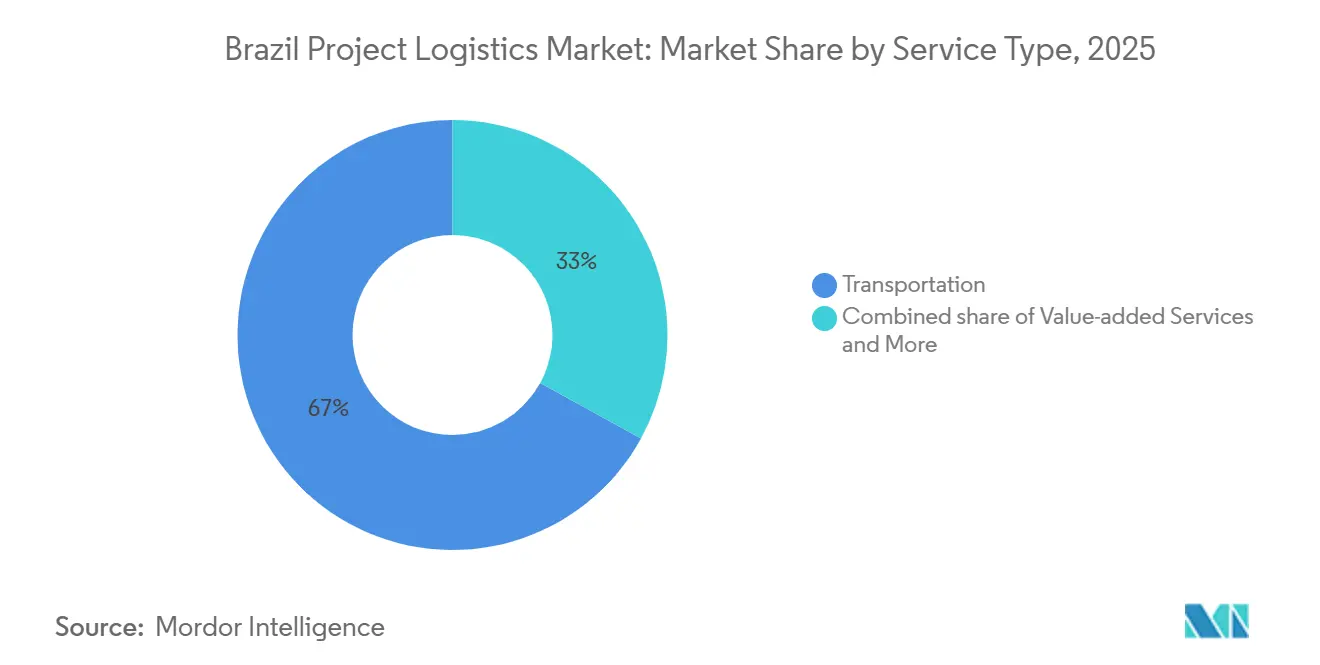
El transporte representó el 67,01% de la participación del mercado de logística de proyectos en Brasil en 2025. El segmento refleja el desafío de llegar a ubicaciones de proyectos dispersas, desde áreas offshore en las cuencas de Campos y Santos hasta minas en la provincia mineral de Carajás. El transporte por carretera lleva la mayor parte de la actividad de transporte porque la entrega final a la mayoría de los sitios requiere transporte vial. Las vías marítimas e interiores son esenciales para el trabajo en el corredor amazónico donde las carreteras no están disponibles o no son adecuadas para cargas pesadas.
El segmento de servicios de valor agregado es la categoría de servicio de más rápido crecimiento, con una CAGR proyectada del 5,35% de 2026 a 2031. El tamaño del mercado de logística de proyectos en Brasil para los servicios de valor agregado está respaldado por la demanda de gestión integral de proyectos, agencia aduanera, obtención de permisos, programación de escoltas y visibilidad de carga. Los clientes de energía eólica offshore y defensa pueden preferir que un solo operador gestione estas tareas a lo largo de todo el proceso de entrega. El almacenamiento, la distribución y la gestión de inventario apoyan los sitios a través de centros aduaneros, áreas de preparación portuaria y entrega en secuencia. Estos servicios adquieren mayor importancia cuando varios proyectos de gran envergadura se construyen simultáneamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Transporte: El Aéreo Lidera la Tasa de Crecimiento Mientras la Carretera Mantiene su Escala
El transporte por carretera representó el 52,05% del tamaño del mercado de logística de proyectos en Brasil en 2025 porque proporciona la conexión final a la mayoría de los sitios de proyectos. También sigue siendo flexible cuando las ubicaciones cambian o los cronogramas de construcción se comprimen. Los movimientos sobredimensionados pueden enrutarse por carretera cuando las opciones ferroviarias o fluviales no pueden proporcionar una solución completa. Esta flexibilidad se equilibra con los requisitos de evaluaciones de puentes, permisos, verificaciones de ancho de vía y escoltas. Las vías marítimas e interiores siguen siendo indispensables para los proyectos en la Cuenca Amazónica y los movimientos costeros de módulos FPSO.
Se prevé que el transporte aéreo registre una CAGR del 5,16% de 2026 a 2031 y es el modo de transporte de más rápido crecimiento. Atiende componentes de defensa de tiempo crítico, repuestos offshore especializados y envíos donde los retrasos operativos tienen costos elevados. El cabotaje puede proporcionar una alternativa rentable al transporte por carretera de larga distancia para algunos movimientos de carga fraccionada entre el Sur y el Amazonas. El ferrocarril sigue siendo limitado porque las diferencias de trocha requieren transbordo y las rutas de concesión se centran en exportaciones de materias primas. La mejor opción de transporte depende de las dimensiones de la carga, el destino, el plazo de entrega y la infraestructura de ruta disponible.
Por Tipo de Carga: La Carga Fraccionada Lidera Mientras la Carga Sobredimensionada se Expande
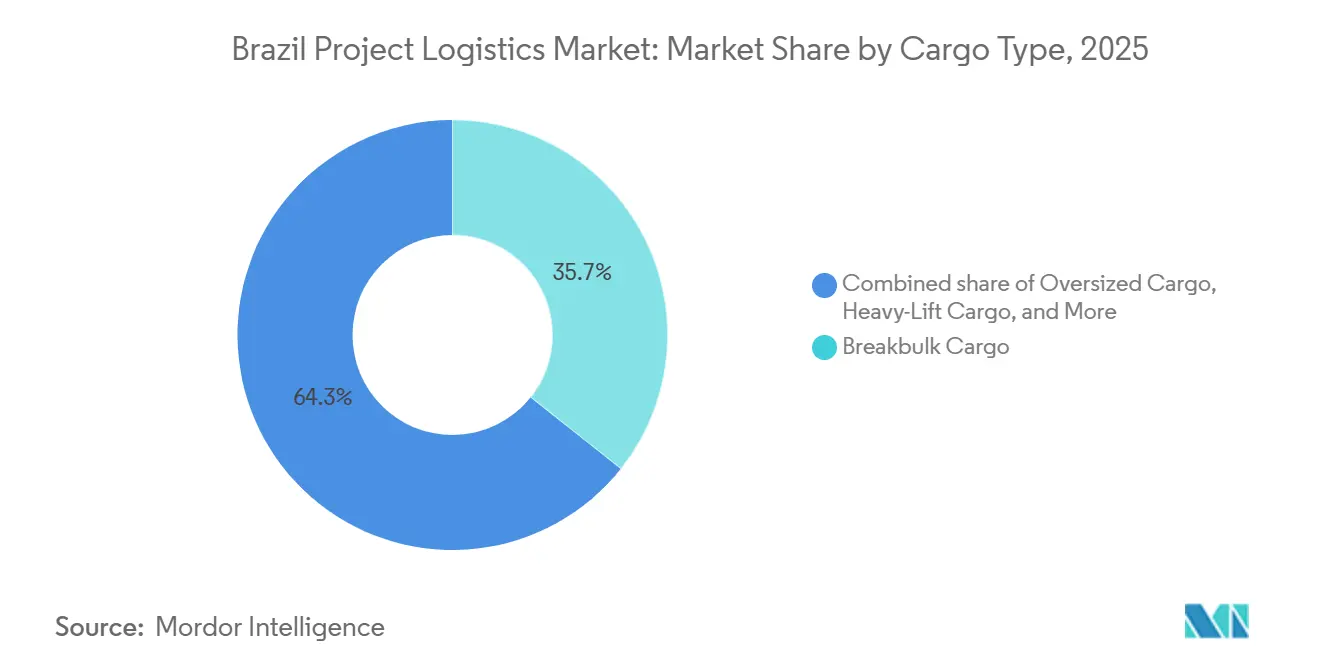
La carga fraccionada representó el 35,67% de la participación del mercado de logística de proyectos en Brasil en 2025. Su posición está respaldada por la fabricación de FPSO y el movimiento de componentes de turbinas eólicas hacia parques eólicos terrestres en el Noreste. Santos, Itaguaí y Suape cuentan con muelles de carga fraccionada convencional y capacidad de grúas que apoyan estos movimientos. Las instalaciones especializadas para carga sobredimensionada y de elevación pesada son menos disponibles y están concentradas en menos ubicaciones. La carga de elevación pesada tiene un papel menor pero diferenciado en los módulos superiores de FPSO, la construcción de plantas industriales y la fabricación de defensa.
Se prevé que la carga sobredimensionada registre una CAGR del 5,14% de 2026 a 2031 a medida que aumentan las dimensiones de los equipos eólicos offshore e industriales. Las turbinas más grandes y los diámetros de rotor mayores pueden requerir manejo más allá de los arreglos estándar de carga fraccionada. El tamaño del mercado de logística de proyectos en Brasil para carga sobredimensionada también se beneficia de la actividad aeroespacial y de defensa en el estado de São Paulo. El ensamblaje local del Gripen E y la producción de misiles guiados crean movimientos con diferentes tiempos y ubicaciones respecto al trabajo tradicional de petróleo y gas. Los mayores volúmenes pueden hacer más prácticas las inversiones en remolques especializados, plataformas extensibles y puentes modulares.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria Usuaria Final: La Energía Lidera el Volumen Mientras el Sector Aeroespacial y de Defensa Lidera el Crecimiento
La generación y transmisión de energía representó el 33,66% del tamaño del mercado de logística de proyectos en Brasil en 2025. La construcción de energía eólica terrestre y solar en el Noreste, las inversiones en gas para generación eléctrica en la Cuenca Amazónica y la fabricación de FPSO respaldan esta demanda. Los transformadores, las secciones de torres y los equipos de subestaciones frecuentemente requieren manejo especializado y transporte sobredimensionado. El petróleo y gas, la minería y las canteras se mantuvieron como el segundo sector más grande, respaldados por la inversión pre-sal y la actividad de minerales críticos. Los proyectos de construcción e infraestructura requieren puentes modulares, secciones prefabricadas de túneles y equipos pesados en múltiples sitios de trabajo.
Se prevé que el sector aeroespacial y de defensa registre una CAGR del 5,85% de 2026 a 2031, la tasa más rápida entre las industrias usuarias finales. Brasil inauguró su primer caza Gripen E ensamblado localmente en las instalaciones de Embraer en Gavião Peixoto en marzo de 2026 y puso en funcionamiento una planta de producción de misiles en Caçapava, São Paulo, a principios de 2026. Estas instalaciones crean movimientos de componentes técnicamente especializados y amplían la base geográfica de la demanda. Las plantas de manufactura, incluido el proyecto de celulosa Arauco Sucuriu en Mato Grosso do Sul, también sostienen el trabajo de elevación pesada hasta 2026 y más allá.
Análisis Geográfico
El Sureste se mantuvo como el centro de gravedad del mercado de logística de proyectos en Brasil porque combina capacidad industrial, infraestructura portuaria y servicios logísticos especializados. Río de Janeiro y Rio Grande do Sul albergan actividad de fabricación de FPSO, mientras que el estado de São Paulo contiene el clúster aeroespacial y de defensa del Valle del Paraíba. Santos apoya movimientos de carga especializada hacia destinos de todo el país como la mayor puerta de entrada portuaria de América Latina. Las carreteras de São Paulo y el acceso a la infraestructura logística de Campinas apoyan las entregas salientes hacia los sitios de proyectos. Minas Gerais añade demanda de minerales críticos y acero, con flujos de carga vinculados al sistema de Carajás y el corredor FIOL en desarrollo.
El Norte y el Noreste son las zonas de logística de proyectos de más rápido crecimiento, respaldadas por la concesión de licencias de energía eólica offshore, la expansión de Suape y la creciente importancia del Arco Norte. Los puertos del Arco Norte manejaron 163,3 millones de toneladas métricas en 2025 y crecieron un 10,3%, en comparación con un promedio nacional del 6,1%Los puertos del norte de Brasil lideran el crecimiento nacional en 2025, fortaleciendo el corredor del Arco Norte, DatamarNews, https://datamarnews.com/noticias/northern-brazil-ports-lead-national-growth-in-2025-strengthening-arc-of-the-north-corridor ">[4]. El tamaño del mercado de logística de proyectos en Brasil en estas regiones está determinado por la necesidad de llegar a sitios con acceso vial limitado. Las rutas de barcazas por el Amazonas, el Tapajós y el Madeira pueden ser la única opción viable para equipos industriales de gran tamaño. Maersk trasladó 635 toneladas de equipos de transformadores WEG desde Minas Gerais hasta Silves, Amazonas, en abril de 2025, ilustrando las exigencias de planificación del trabajo en el corredor amazónico.
El Centro-Oeste y el Sur están ganando importancia a través de diferentes impulsores de proyectos. Mato Grosso do Sul alberga el proyecto de celulosa Arauco Sucuriu, que requiere transporte pesado por carretera desde Santos y Paranaguá hasta 2026. Los puertos del Sur proporcionan otra puerta de entrada para la carga que sirve a Brasil y el Cono Sur. El Puerto de Paranaguá en Paraná está construyendo Moegão, el mayor proyecto de construcción portuaria activo de Brasil, que requiere movilización dedicada de carga de proyectos durante 2026. La oportunidad regional depende de la construcción industrial, las modernizaciones portuarias y las rutas interiores que requieren planificación integrada.
Panorama Competitivo
El mercado de logística de proyectos en Brasil está moderadamente concentrado, con integradores globales, especialistas en transporte de ingeniería y operadores nacionales que atienden diferentes partes de la cadena de valor. Los operadores globales compiten a través de la gestión de proyectos en múltiples países, sistemas digitales y transporte combinado oceánico y terrestre. Las empresas especializadas compiten a través de flotas de grúas, capacidad de transportadores modulares autopropulsados e ingeniería para izajes complejos. Los proveedores nacionales compiten a través de capacidades de carga seleccionadas y conocimiento local de rutas y permisos. Estos grupos pueden competir por los mismos mandatos mientras también colaboran cuando los proveedores globales subcontratan trabajos de izaje especializados.
La ejecución técnica es un factor competitivo importante en el mercado de logística de proyectos en Brasil. Los operadores utilizan cada vez más herramientas de pre-inspección de rutas, monitoreo de carga en tiempo real y gestión del calado de barcazas para mejorar la planificación de entregas. Mammoet completó el trabajo de izaje para la conversión de la plataforma de cabezal de pozo Maromba B de BW Energy antes del cronograma en agosto de 2026. Sarens firmó un memorando de entendimiento con Prumo Logística y el Puerto de Açu para estudiar la logística de componentes de energía eólica offshore antes de que se finalicen los cronogramas de construcción. Estos ejemplos muestran cómo los operadores líderes construyen credibilidad técnica y se posicionan en torno a futuros corredores de proyectos.
Persiste una brecha en la gestión digital integrada de permisos para el mercado de logística de proyectos en Brasil. Un proveedor que combine aprobaciones de la ANTT, contratos de escolta estatales y monitoreo del calado fluvial podría simplificar un proceso que actualmente involucra a varios organismos. Los operadores con experiencia en permisos ambientales pueden estar mejor posicionados para proyectos offshore y mineros que requieren una estrecha coordinación de licencias. Las empresas nacionales están invirtiendo en sistemas de visibilidad y almacenamiento portuario. Sus recursos de capital y su cobertura geográfica más limitada pueden restringir su capacidad para abordar alcances complejos transfronterizos o multimodales.
Líderes de la Industria de Logística de Proyectos en Brasil
-
A.P. Moller - Maersk
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel International AG
-
GEODIS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Maersk comenzó a operar en la nueva APM Terminals Suape en Pernambuco, fortaleciendo la integración logística portuaria para el creciente corredor de energía renovable e industrial del Noreste. La terminal mejora la velocidad de la carga para los envíos sobredimensionados y relacionados con proyectos que transitan por Suape.
- Agosto de 2026: Mammoet completó las operaciones de elevación pesada para la conversión de la plataforma de cabezal de pozo BW Maromba B en Drydocks World Dubai, antes del cronograma. La plataforma convertida, anteriormente una plataforma de perforación autoelevable, está designada para su despliegue en el campo Maromba en la Cuenca de Campos de Brasil.
- Mayo de 2026: Wilson Sons anunció una inversión de 220 millones de USD para expandir Tecon Rio Grande, incluyendo una extensión del muelle de 900 metros a 1.200 metros. La expansión permitirá que la terminal pueda acomodar simultáneamente tres buques New Panamax para 2030, fortaleciendo la posición del sur de Brasil como puerta de entrada de carga de proyectos para el Cono Sur.
- Octubre de 2025: Sarens completó la carga de 5 módulos, con pesos entre 1.400 y 4.000 toneladas, para el FPSO P-79 en el Astillero EBR en São José do Norte utilizando 136 líneas de ejes de transportadores modulares autopropulsados. La operación para Saipem demostró capacidades de movilización rápida bajo estrictos plazos de proyectos offshore.


Alcance del Informe del Mercado de Logística de Proyectos en Brasil
| Transporte | Carretera |
| Ferrocarril | |
| Aéreo | |
| Vías Marítimas e Interiores | |
| Almacenamiento, Distribución y Gestión de Inventario | |
| Servicios de Valor Agregado |
| Carga Sobredimensionada (Fuera de Medida) |
| Carga de Elevación Pesada |
| Carga Fraccionada |
| Otros |
| Petróleo y Gas, Minería y Canteras |
| Generación y Transmisión de Energía (Incluye Energía Renovable) |
| Construcción e Infraestructura |
| Manufactura y Plantas Industriales |
| Aeroespacial y Defensa |
| Otros (Marítimo y Construcción Naval, Telecomunicaciones, etc.) |
| Por Servicio | Transporte | Carretera |
| Ferrocarril | ||
| Aéreo | ||
| Vías Marítimas e Interiores | ||
| Almacenamiento, Distribución y Gestión de Inventario | ||
| Servicios de Valor Agregado | ||
| Por Tipo de Carga | Carga Sobredimensionada (Fuera de Medida) | |
| Carga de Elevación Pesada | ||
| Carga Fraccionada | ||
| Otros | ||
| Por Industria Usuaria Final | Petróleo y Gas, Minería y Canteras | |
| Generación y Transmisión de Energía (Incluye Energía Renovable) | ||
| Construcción e Infraestructura | ||
| Manufactura y Plantas Industriales | ||
| Aeroespacial y Defensa | ||
| Otros (Marítimo y Construcción Naval, Telecomunicaciones, etc.) |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de la logística de proyectos en Brasil en 2026?
La logística de proyectos en Brasil fue estimada en 1,16 mil millones de USD en 2026. El valor proyectado es de 1,45 mil millones de USD para 2031.
¿Qué está impulsando la demanda de servicios de logística de proyectos en Brasil?
Las obras del Novo PAC, la energía offshore, el desarrollo de minerales críticos, la localización de la manufactura y la producción de defensa respaldan los requisitos de carga especializada.
¿Qué servicio tiene la mayor participación de ingresos?
El transporte lideró con el 67,01% en 2025 porque la carga necesita moverse a través de varios modos.
¿Qué categoría de carga está creciendo más rápido?
Se prevé que la carga sobredimensionada crezca a una CAGR del 5,14% hasta 2031.
¿Por qué son importantes el Norte y el Noreste para la carga de proyectos?
La energía eólica offshore, la actividad portuaria del Arco Norte, la expansión de Suape y las necesidades de las vías fluviales amazónicas respaldan la demanda en estas regiones.
¿Qué limita el movimiento de carga de proyectos en Brasil?
Las restricciones viales y de puentes, la fragmentación de trocha ferroviaria, las condiciones fluviales y los permisos de múltiples organismos pueden añadir tiempo y costo.


 Sus datos están seguros y nunca se venden ni se comparten.
