
Tamaño y Participación del Mercado de Fundición a Presión de Partes Automotrices en México
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
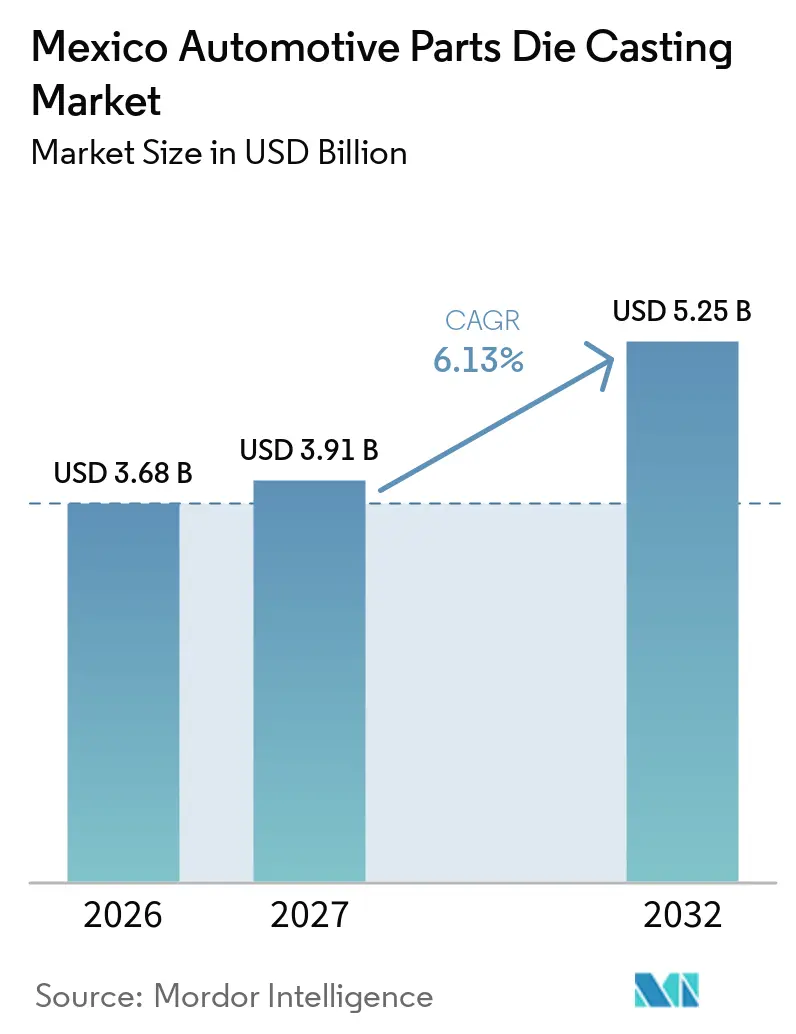
| Tamaño del mercado en el año base (2026) | 3.68 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.25 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.13 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fundición a Presión de Partes Automotrices en México por Mordor Intelligence
El tamaño del mercado de fundición a presión de partes automotrices en México se valora en 3,68 mil millones de USD en 2026 y 3,91 mil millones de USD en 2027, y se proyecta que alcance 5,25 mil millones de USD en 2032, creciendo a una CAGR del 6,13% de 2027 a 2032. El mercado está respaldado por la consolidada base de ensamblaje vehicular de México y la necesidad recurrente de componentes fundidos para tren motriz, carrocería y estructura. Las normas de abastecimiento regional favorecen a los proveedores que pueden cumplir los requisitos de calidad de los OEM y gestionar la trazabilidad de materiales. La refusión local, el mecanizado y el control de calidad pueden fortalecer la posición de un proveedor cuando los clientes buscan cadenas de suministro más cortas. Los programas de vehículos eléctricos están ampliando la demanda de piezas de aluminio más grandes y complejas, aunque los programas de vehículos con motor de combustión interna siguen siendo importantes para los volúmenes actuales. El mercado mexicano de fundición a presión automotriz, por tanto, recompensa la inversión en capacidad de proceso, suministro confiable de aleaciones y calificación de clientes a largo plazo.
Conclusiones Clave del Informe
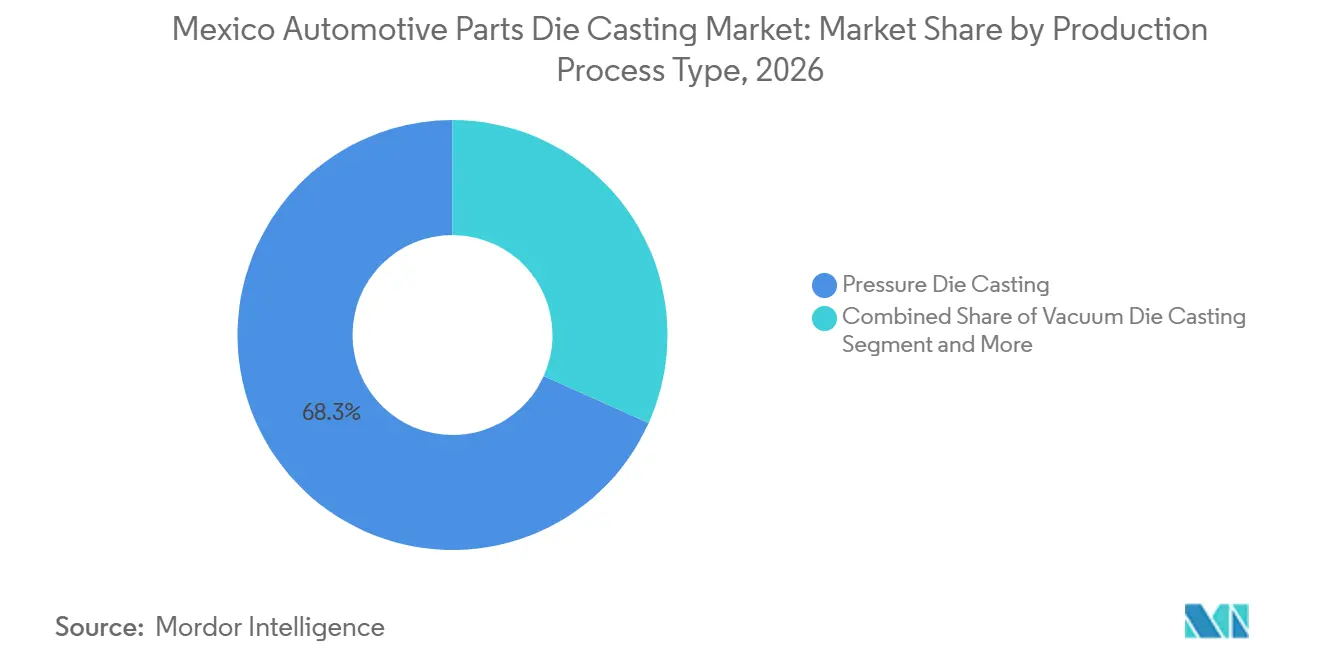
- Por proceso de producción, la fundición a presión representó el 68,29% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026, mientras que se prevé que la fundición a presión semisólida crezca a una CAGR del 8,18% hasta 2032.
- Por materia prima, el aluminio representó el 83,17% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026, mientras que se prevé que el magnesio crezca a una CAGR del 7,63% hasta 2032.
- Por aplicación, las partes de motor representaron el 24,18% del mercado mexicano de fundición a presión de partes automotrices en 2026, mientras que se prevé que las carcasas de baterías, motores y electrónica de potencia para vehículos eléctricos crezcan a una CAGR del 14,26% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 47,26% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026, mientras que se prevé que los vehículos comerciales ligeros crezcan a una CAGR del 6,32% hasta 2032.
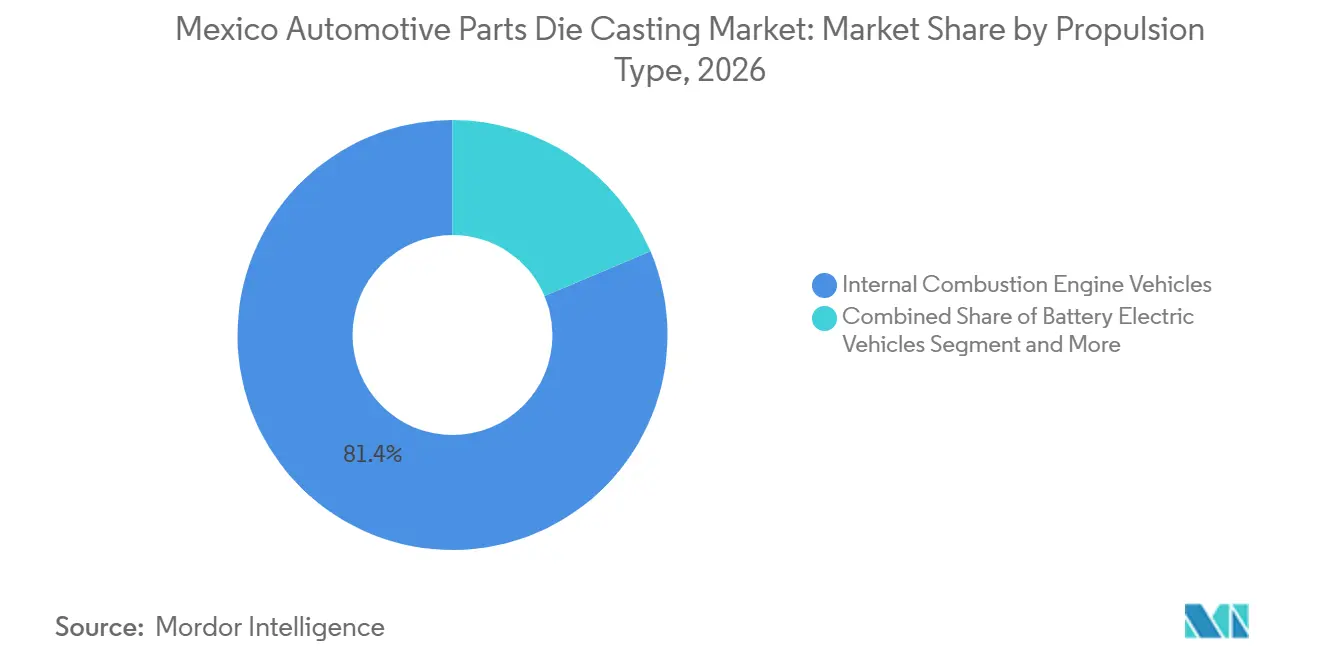
- Por propulsión, los vehículos con motor de combustión interna representaron el 81,37% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026, mientras que se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 15,83% hasta 2032.
- Por canal de ventas, el suministro directo a OEM representó el 88,26% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026 y se prevé que crezca a una CAGR del 7,12% hasta 2032.
- Por geografía, los Estados del Bajío representaron el 41,83% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026 y se prevé que crezcan a una CAGR del 6,37% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Fundición a Presión de Partes Automotrices en México
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~)% en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Nearshoring e Inversión de OEM y Proveedores de Nivel 1 Impulsada por el T-MEC | +1.86% | Estados del Bajío y Estados Fronterizos del Norte | Mediano plazo (2–4 años) |
| Orientación Exportadora de la Producción Automotriz Mexicana hacia América del Norte | +1.45% | Estados Fronterizos del Norte y Bajío | Mediano plazo (2–4 años) |
| Reducción de Peso de Vehículos y Requisitos de Eficiencia en Emisiones | +1.17% | México a nivel nacional | Largo plazo (≥ 4 años) |
| Plataformas de Vehículos Eléctricos, Carcasas de Baterías y Programas de Giga-Fundición | +0.83% | Bajío, Nuevo León y Coahuila | Corto plazo (≤ 2 años) |
| Aluminio Secundario de Ciclo Cerrado y Utilización Local de Chatarra | +0.62% | Estados del Bajío y Estados Fronterizos del Norte | Largo plazo (≥ 4 años) |
| Agrupamiento de Proveedores y Ciclos de Calificación Local más Rápidos | +0.48% | Estados del Bajío y Estados Fronterizos del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Nearshoring, Contenido Regional y Agrupamiento de Proveedores
El mercado mexicano de fundición a presin de partes automotrices se beneficia cuando los OEM y los proveedores de Nivel 1 acercan la producción a las plantas de ensamblaje de América del Norte. Este entorno favorece a los proveedores que combinan fundición, mecanizado, pruebas y gestión de programas dentro de México. Los requisitos de contenido regional aumentan el valor de los flujos de materiales documentados y la producción local calificada. Los proveedores locales también pueden reducir el tiempo necesario para los cambios de ingeniería y disminuir la exposición logística transfronteriza para los clientes. Guanajuato y San Luis Potosí siguen siendo importantes porque la producción automotriz y las redes de proveedores ya están establecidas allí. La oportunidad es más sólida para las empresas que pueden respaldar un programa vehicular desde el lanzamiento hasta la producción en serie estable.
Demanda de Exportación y Calificación de Proveedores Locales
Los fundidores a presión mexicanos siguen estrechamente vinculados a la producción vehicular de América del Norte porque una gran parte de la producción de fundición sirve a programas de exportación. Esta conexión hace que los calendarios de los OEM, los lanzamientos de modelos y las nominaciones de proveedores sean centrales para la visibilidad de pedidos. El suministro directo a programas de ensamblaje genera demanda recurrente, pero también requiere un desempeño de calidad estricto y una entrega predecible. El mercado mexicano de fundición a presión automotriz puede aún ganar contenido local cuando los OEM trasladan trabajo de proveedores distantes hacia la región. El agrupamiento de proveedores también ayuda a los fabricantes de herramientas, proveedores de aleaciones y socios de mecanizado a responder más rápidamente a las necesidades de nuevos programas. La escasez de capacidad local de moldes y matrices deja espacio para la inversión en herramientas de precisión y servicios de reparación.
Materiales Ligeros y Aluminio de Ciclo Cerrado
El aluminio sigue siendo el material principal en el mercado mexicano de fundición a presión de partes automotrices porque permite la producción de alto volumen y una menor masa vehicular. Los OEM utilizan aluminio fundido en aplicaciones de tren motriz, estructurales y de vehículos eléctricos. El centro de fusión de Nemak cerca de Monterrey obtuvo la certificación de Cadena de Custodia ASI en 2025 y refunde aluminio reciclado en aluminio líquido para transferencia interna, con una producción anual de casi 300.000 toneladas. Los sistemas de ciclo cerrado pueden mejorar la trazabilidad y reducir la dependencia del metal primario. Honda Trading Group también ha descrito un proceso de reciclaje de aluminio fundido a presión que emplea la eliminación de impurezas y el control de composición para reutilizar chatarra equivalente a ADC12 sin añadir aluminio de alta pureza [1]. El magnesio tiene una base de partida más pequeña, pero su menor densidad respalda el interés en aplicaciones donde la reducción de peso es importante.
Plataformas de Vehículos Eléctricos, Carcasas de Baterías y Giga-Fundición
Las carcasas para vehículos eléctricos son la aplicación de más rápido crecimiento en el mercado mexicano de fundición a presión de partes automotrices, con una CAGR de suministro prevista del 14,26% hasta 2032. Estas piezas requieren porosidad controlada, dimensiones precisas y un rendimiento mecánico estable. BMW está ampliando su planta en San Luis Potosí con una inversión de 800 millones de EUR, que incluye un área de ensamblaje de baterías de alto voltaje de más de 80.000 metros cuadrados, para la producción de la Neue Klasse prevista a partir de 2027. BMW GROUP Bühler informó que Honda utiliza máquinas Carat 610 para las carcasas de la Unidad de Potencia Inteligente de vehículos eléctricos en América del Norte. Estas carcasas son piezas estructurales de gran tamaño que alojan los módulos de batería y forman parte de la estructura del piso del vehículo. La fundición de gran formato aumenta la importancia del acceso a equipos, el diseño de matrices y la experiencia en células de fundición.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~)% en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incertidumbre Arancelaria y de Política Comercial de EE. UU. para Vehículos, Partes, Acero y Aluminio | -0.78% | México a nivel nacional; clústeres orientados a la exportación | Corto plazo (≤ 2 años) |
| Restricciones de Energía y Agua en los Estados Automotrices Industriales | -0.60% | Estados Fronterizos del Norte y Bajío | Mediano plazo (2–4 años) |
| Escasez de Técnicos en Fundición a Alta Presión e Ingenieros de Herramientas | -0.48% | Estados del Bajío y Estados Fronterizos del Norte | Largo plazo (≥ 4 años) |
| Volatilidad del Peso y Exposición al Costo de Equipos Importados y Aleaciones | -0.36% | México a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Política Comercial, Aranceles y Exposición al Peso
La incertidumbre en la política comercial puede afectar los precios, las decisiones de abastecimiento y el calendario de inversiones en el mercado mexicano de fundición a presión de partes automotrices. Los proveedores que importan insumos de aleaciones o equipos de capital pueden enfrentar costos cambiantes cuando los aranceles o los tipos de cambio se mueven. Las expectativas anuales de precios de los clientes pueden dificultar la traslación rápida de esos incrementos. Una fundición con capacidad de refusión local y acuerdos estables con proveedores está mejor posicionada para gestionar el riesgo de insumos. Los retrasos en los programas también pueden ocurrir cuando los clientes esperan claridad sobre el contenido regional y el tratamiento arancelario. El resultado es un mayor valor para los proveedores que pueden proporcionar registros de abastecimiento transparentes y costos de entrega confiables.
Restricciones de Energía, Agua y Talento Técnico
La fundición a presión requiere operadores, ingenieros y fabricantes de herramientas calificados, así como energía y agua confiables para el enfriamiento del proceso. Las ampliaciones de capacidad son más difíciles de ejecutar cuando los sitios industriales enfrentan restricciones de servicios públicos o una oferta limitada de personal experimentado. Las células de fundición a alta presión de gran tamaño requieren habilidades especializadas de configuración, mantenimiento y calidad. El mercado mexicano de fundición a presión de partes automotrices puede, por tanto, crecer de manera desigual en ubicaciones con diferentes reservas de mano de obra y condiciones de infraestructura. Los programas de capacitación y la automatización pueden mejorar la consistencia, pero requieren tiempo e inversión sostenida. Estas restricciones favorecen a los sitios establecidos que ya cuentan con equipos técnicos y proveedores de servicios de apoyo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proceso de Producción: La Fundición a Presión Respalda los Programas de Alto Volumen
La fundición a presión representó el 68,29% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026. Su gran participación refleja la necesidad de producción repetible y de alto volumen de componentes de motor, transmisión y estructurales. El proceso es adecuado para programas que necesitan tiempos de ciclo cortos y dimensiones de piezas controladas. La capacidad existente de fundición a alta presión otorga a los proveedores establecidos una ventaja durante las adjudicaciones de nuevas plataformas. Los procesos de vacío y compresión se utilizan en aplicaciones que requieren mayor integridad o menor porosidad. Los clientes utilizan esos métodos cuando el rendimiento mecánico es más importante que el menor costo unitario posible.
Se prevé que la fundición a presión semisólida crezca a una CAGR del 8,18% hasta 2032. Su crecimiento refleja la demanda de piezas con paredes delgadas, porosidad controlada y tolerancias dimensionales estrechas. Las carcasas de baterías para vehículos eléctricos y los nodos estructurales pueden requerir estos atributos. La industria mexicana de fundición a presión de partes automotrices también observa las células de gran formato porque pueden combinar varias piezas más pequeñas en menos fundiciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Materia Prima: El Aluminio Lidera Mientras el Magnesio Sirve a Estructuras más Ligeras
El aluminio representó el 83,17% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026. Sigue siendo ampliamente utilizado porque cumple los requisitos de producción, peso y durabilidad para muchos tipos de componentes. El suministro establecido de aluminio y los sistemas de refusión también respaldan su posición de liderazgo. El aluminio es relevante para carcasas de motor, transmisión, carrocería, chasis y vehículos eléctricos. El centro de fusión certificado de Nemak muestra la importancia local del aluminio reciclado y la transferencia interna de material trazable.
Se prevé que el magnesio se expanda a una CAGR del 7,63% hasta 2032, la tasa más rápida entre los materiales listados. Su menor densidad puede respaldar la reducción de peso en aplicaciones como travesaños, estructuras de asientos y carcasas de accionamiento eléctrico. El material requiere un control de proceso y una planificación de suministro cuidadosos. El zinc sigue sirviendo a piezas más pequeñas donde la fundición de paredes delgadas y la reproducción de detalles son importantes. La selección de materiales en el mercado mexicano de fundición a presión de partes automotrices depende de la función, el peso objetivo, el costo y las capacidades del proceso de producción seleccionado. Los desarrollos de aluminio de ciclo cerrado siguen siendo importantes porque pueden mejorar la utilización del material sin cambiar los requisitos de aplicación de un componente.
Por Tipo de Aplicación: Las Partes de Motor Lideran la Demanda Actual Mientras las Carcasas para Vehículos Eléctricos Crecen más Rápido
Las partes de motor representaron el 24,18% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026. La participación refleja la vida de producción continua de los programas de vehículos de combustión interna establecidos. Los bloques de motor, cubiertas, carcasas y componentes relacionados siguen siendo productos básicos para muchas fundiciones mexicanas. Los componentes de transmisión y tren de transmisión proporcionan otra fuente estable de volumen de fundición. Las piezas de carrocería, estructurales y de chasis extienden la demanda a través de programas de vehículos de pasajeros y comerciales. La demanda de reemplazo añade volúmenes menores a través del mercado de posventa automotriz.
Se prevé que las carcasas de baterías, motores y electrónica de potencia para vehículos eléctricos crezcan a una CAGR del 14,26% hasta 2032. Estas aplicaciones pueden requerir piezas más grandes y tolerancias más estrechas que las fundiciones de motor convencionales. La producción planificada de la Neue Klasse de BMW en San Luis Potosí en 2027 subraya la importancia de la fabricación de baterías en la región del Bajío. Es probable que el mercado mexicano de fundición a presión automotriz favorezca a los proveedores que combinan fundición asistida por vacío, mecanizado, inspección y trazabilidad de producción. El crecimiento de las carcasas para vehículos eléctricos no elimina la necesidad de partes de motor, ya que los componentes de motor de combustión interna siguen representando una gran parte de la base de producción actual. La demanda por aplicación dependerá del ritmo de lanzamiento de programas vehiculares y de las decisiones de abastecimiento de los clientes.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Retienen la Mayor Base
Los automóviles de pasajeros representaron el 47,26% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026. Su posición de liderazgo está vinculada a los programas de ensamblaje de vehículos compactos y de tamaño mediano establecidos en México. Estos vehículos utilizan componentes fundidos en sistemas de tren motriz, carrocería y estructura. El aumento del contenido de aluminio por vehículo puede respaldar el valor de la fundición incluso cuando la producción unitaria es estable. Las plataformas de vehículos de pasajeros de larga duración también respaldan calendarios de herramientas y producción predecibles. La gran base instalada crea una oportunidad secundaria para componentes de reemplazo.
Se prevé que los vehículos comerciales ligeros crezcan a una CAGR del 6,32% hasta 2032. Las camionetas y las furgonetas pequeñas respaldan la demanda de flotas comerciales, de distribución y de servicio de América del Norte. Los vehículos comerciales electrificados pueden aumentar la demanda de carcasas de baterías y estructuras de ejes eléctricos. Los vehículos comerciales medianos y pesados siguen siendo una salida más pequeña pero estable para fundiciones de motor, transmisión y eje. El mercado mexicano de fundición a presión de partes automotrices se beneficia cuando los proveedores atienden más de una categoría de vehículos y programa de clientes. La demanda por tipo de vehículo seguirá vinculada a los patrones de reemplazo de flotas, la actividad comercial y los ciclos de productos de los OEM.
Por Propulsión: El Motor de Combustión Interna Mantiene la Escala Mientras los Vehículos Eléctricos de Batería Registran la Mayor Tasa de Crecimiento
Los vehículos con motor de combustión interna representaron el 81,37% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026. Esta participación refleja la combinación de producción actual y la duración plurianual de los contratos de fundición existentes. Las plataformas de motor de combustión interna continúan requiriendo carcasas fundidas de motor, transmisión y relacionadas. Los vehículos híbridos también utilizan componentes de combustión interna mientras añaden sistemas de accionamiento eléctrico. Esta combinación proporciona continuidad para los proveedores con programas actuales de tren motriz. También da a las fundiciones tiempo para desarrollar capacidad para nuevas aplicaciones electrificadas.
Se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 15,83% hasta 2032. Esta es la CAGR de suministro más alta entre los tipos de segmentación listados en el mercado mexicano de fundición a presión de partes automotrices. Los vehículos eléctricos de batería utilizan piezas de batería, motor, inversor y estructurales que pueden aumentar el papel de las fundiciones de aluminio. El programa de carcasas de la Unidad de Potencia Inteligente de Honda para América del Norte ilustra la dirección de los requisitos de fundición estructural para vehículos eléctricos. Los tipos de propulsión híbrida y otros crean un patrón de demanda intermedio en lugar de reemplazar directamente las necesidades de fundición de motor de combustión interna. La velocidad de este cambio dependerá de los lanzamientos de modelos específicos y de las adjudicaciones a proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: El Suministro Directo a OEM Define el Modelo Comercial
El suministro directo a OEM representó el 88,26% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026 y se prevé que crezca a una CAGR del 7,12% hasta 2032. Esta participación refleja contratos plurianuales vinculados a plataformas vehiculares específicas y calendarios de ensamblaje. Los fundidores a presión de Nivel 1 generalmente trabajan con los OEM en especificaciones, herramientas, calendario de lanzamiento y documentación de calidad. El canal proporciona visibilidad de pedidos cuando los planes de producción permanecen estables. También expone a los proveedores a cambios en los calendarios de los clientes y expectativas anuales de reducción de costos. La certificación de calidad y el desempeño de entrega comprobado siguen siendo barreras de entrada importantes.
El mercado de posventa es más pequeño, pero proporciona demanda de motores de reemplazo, trenes de transmisión y piezas estructurales. Los vehículos envejecidos pueden aumentar la necesidad de componentes remanufacturados y de reemplazo con el tiempo. Los proveedores con programas establecidos de herramientas y aleaciones pueden utilizar estas capacidades para trabajos seleccionados de posventa. El mercado mexicano de fundición a presión de partes automotrices puede beneficiarse cuando los fabricantes equilibran los programas OEM con las oportunidades de posventa sin interrumpir la producción contratada. El suministro directo a OEM seguirá siendo la ruta central hacia el volumen porque los programas de ensamblaje determinan los mayores requisitos de fundición. La estrategia de canal, por tanto, depende de la diversificación de clientes, la duración del programa y la capacidad de fabricación disponible.
Análisis Geográfico
Los Estados del Bajío representaron el 41,83% de la participación del mercado mexicano de fundición a presión de partes automotrices en 2026 y se prevé que crezcan a una CAGR del 6,37% hasta 2032. Guanajuato, San Luis Potosí, Querétaro, Aguascalientes y las áreas de manufactura cercanas forman un importante clúster vehicular y de proveedores. La expansión de BMW en San Luis Potosí incluye un nuevo ensamblaje de baterías y respalda la producción planificada de la Neue Klasse a partir de 2027. El clúster brinda a los proveedores acceso a sitios de OEM, socios de mecanizado, fabricantes de herramientas y rutas logísticas. Su crecimiento también aumenta la necesidad de trabajadores calificados, servicios públicos y espacio industrial.
Los Estados Fronterizos del Norte son la segunda área de producción principal debido a sus vínculos con los clientes de los Estados Unidos. Nuevo León y Coahuila son particularmente relevantes para las operaciones de fundición y la logística transfronteriza. Las operaciones de Nemak tienen su sede en García, Nuevo León, mientras que su centro de fusión certificado está cerca de Monterrey. Las instalaciones de Bocar en Chihuahua, Saltillo y Lerma recibieron la certificación provisional ASI en 2026 para la fabricación de componentes automotrices de aluminio. Estas ubicaciones pueden ofrecer rutas de entrega más cortas hacia las redes de producción vehicular de los Estados Unidos.
El centro de México, fuera del Bajío, y el resto del país contribuyen con una menor participación de actividad. Estas áreas pueden proporcionar sitios alternativos para los proveedores que buscan diversificar el riesgo de ubicación. Jalisco tiene una base de clientes industriales más amplia, que incluye trabajo automotriz y no automotriz. Los estados fronterizos del noroeste también ofrecen acceso a rutas de suministro orientadas al Pacífico y a los Estados Unidos. El mercado mexicano de fundición a presión automotriz se desarrollará de manera diferente en las distintas regiones porque los sitios varían en profundidad de proveedores, disponibilidad de mano de obra, infraestructura y proximidad a los clientes. La selección geográfica seguirá siendo importante para los proveedores que planifican nueva capacidad de fundición, mecanizado o reciclaje.
Panorama Competitivo
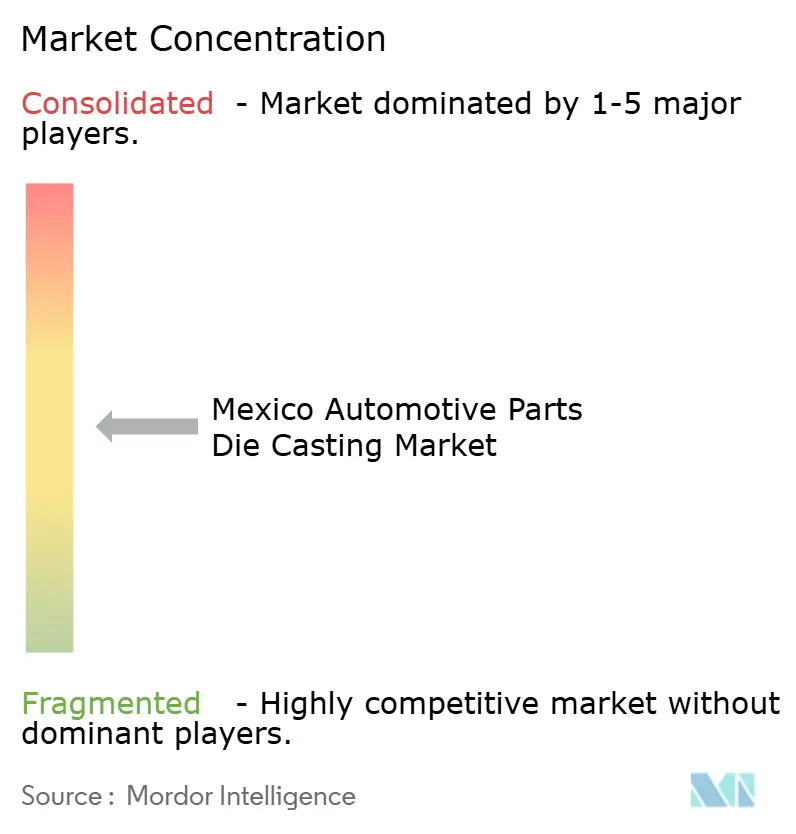
El mercado mexicano de fundición a presión de partes automotrices está moderadamente concentrado, con Nemak y Bocar entre los proveedores establecidos que atienden programas automotrices. Su escala, múltiples instalaciones y relaciones con clientes respaldan la continuidad de la producción. En febrero de 2026, Nemak completó la adquisición del negocio automotriz de GF Casting Solutions por un valor empresarial de 336 millones de USD. El negocio adquirido opera múltiples instalaciones, genera ingresos significativos y deriva una parte sustancial de su cartera de aplicaciones de movilidad eléctrica y de estructura y chasis. La transacción amplía las capacidades tecnológicas y la base de clientes de Nemak más allá de su enfoque tradicional en el tren motriz [2].
Las certificaciones de sostenibilidad y calidad son cada vez más relevantes en las decisiones de abastecimiento de los clientes. Las instalaciones mexicanas de Bocar recibieron la certificación provisional ASI que cubre componentes de aluminio para motor, tren motriz, estructura y movilidad eléctrica. Aluminum Mexico obtuvo la certificación de Norma de Desempeño ASI para la fundición a alta presión de aluminio en sus unidades de producción de Guanajuato. Estos desarrollos demuestran cómo la certificación, los procesos documentados y la trazabilidad pueden respaldar la calificación de proveedores. Los nuevos participantes requieren un conocimiento de proceso comparable, aprobaciones de clientes y operaciones locales estables para competir por los principales programas.
Las estrategias competitivas se centran en la fundición de gran formato, la gestión local de materiales, la integración del mecanizado y el soporte confiable de lanzamiento. El trabajo de Honda con Bühler en carcasas de módulos de batería de gran tamaño ilustra los requisitos de fundición que se están volviendo más prominentes en los programas de vehículos eléctricos. El ensamblaje de baterías planificado por BMW en San Luis Potosí representa un programa de fabricación futuro relevante en México. Los proveedores que combinan fundición con mecanizado, inspección y ensamblaje pueden atender una gama más amplia de necesidades de componentes. El mercado mexicano de fundición a presión automotriz sigue abierto a proveedores locales e internacionales capaces, pero las adjudicaciones de plataformas favorecen a las empresas con credenciales técnicas y operativas comprobadas.
Líderes de la Industria de Fundición a Presión de Partes Automotrices en México
-
Nemak, S.A.B. de C.V.
-
Bocar Group
-
Ryobi Limited
-
Linamar Corporation
-
Martinrea International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Bocar Group obtuvo la certificación de Norma de Desempeño ASI V3.1 con estatus Provisional para tres instalaciones de fundición a alta presión en Chihuahua, Saltillo y Lerma, que cubren componentes de aluminio para motor, tren motriz, estructura y movilidad eléctrica.
- Febrero de 2026: Anhui Zhongding Sealing Parts comenzó la construcción de una planta de 60.000 metros cuadrados en Guanajuato, México. Se espera que la empresa inicie la producción en el primer trimestre de 2027. La planta complementará las operaciones mexicanas existentes de Tristone y respaldará el trabajo en metalmecánica, operaciones de fundición, tecnología de sellado y fabricación de componentes automotrices.
Alcance del Informe del Mercado de Fundición a Presión de Partes Automotrices en México
El Informe de Fundición a Presión de Partes Automotrices en México está segmentado por Tipo de Proceso de Producción (Fundición a Presión, Fundición a Presión al Vacío, Fundición a Presión por Compresión, Fundición a Presión Semisólida y Otros Tipos de Procesos de Producción), Materia Prima (Aluminio, Zinc, Magnesio y Otras Materias Primas), Tipo de Aplicación (Partes de Motor, Partes de Transmisión y Tren de Transmisión, Ensamblajes de Carrocería, Partes Estructurales y de Chasis, Carcasas de Baterías/Motores/Electrónica de Potencia para Vehículos Eléctricos y Otras Aplicaciones), Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros, Vehículos Comerciales Medianos y Pesados y Otros Tipos de Vehículos), Propulsión (Vehículos con Motor de Combustión Interna, Vehículos Eléctricos Híbridos, Vehículos Eléctricos de Batería y Otros Tipos de Propulsión), Canal de Ventas (Fabricantes de Equipos Originales y Posventa) y Geografía (Estados del Bajío, Estados Fronterizos del Norte, Centro de México Excluyendo el Bajío y Resto de México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
| Fundición a Presión |
| Fundición a Presión al Vacío |
| Fundición a Presión por Compresión |
| Fundición a Presión Semisólida |
| Otros Tipos de Procesos de Producción |
| Aluminio |
| Zinc |
| Magnesio |
| Otras Materias Primas |
| Partes de Motor |
| Partes de Transmisión y Tren de Transmisión |
| Ensamblajes de Carrocería |
| Partes Estructurales y de Chasis |
| Carcasas de Baterías, Motores y Electrónica de Potencia para Vehículos Eléctricos |
| Otras Aplicaciones |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Otros Tipos de Vehículos |
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos Híbridos |
| Vehículos Eléctricos de Batería |
| Otros Tipos de Propulsión |
| Fabricantes de Equipos Originales |
| Posventa |
| Estados del Bajío |
| Estados Fronterizos del Norte |
| Centro de México Excluyendo el Bajío |
| Resto de México |
| Por Tipo de Proceso de Producción | Fundición a Presión |
| Fundición a Presión al Vacío | |
| Fundición a Presión por Compresión | |
| Fundición a Presión Semisólida | |
| Otros Tipos de Procesos de Producción | |
| Por Materia Prima | Aluminio |
| Zinc | |
| Magnesio | |
| Otras Materias Primas | |
| Por Tipo de Aplicación | Partes de Motor |
| Partes de Transmisión y Tren de Transmisión | |
| Ensamblajes de Carrocería | |
| Partes Estructurales y de Chasis | |
| Carcasas de Baterías, Motores y Electrónica de Potencia para Vehículos Eléctricos | |
| Otras Aplicaciones | |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | |
| Otros Tipos de Vehículos | |
| Por Propulsión | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos Híbridos | |
| Vehículos Eléctricos de Batería | |
| Otros Tipos de Propulsión | |
| Por Canal de Ventas | Fabricantes de Equipos Originales |
| Posventa | |
| Por Geografía | Estados del Bajío |
| Estados Fronterizos del Norte | |
| Centro de México Excluyendo el Bajío | |
| Resto de México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado y la tasa de crecimiento del mercado de fundición a presión de partes automotrices en México?
El tamaño del mercado de fundición a presión de partes automotrices en México se valora en 3,68 mil millones de USD en 2026 y 3,91 mil millones de USD en 2027, y se proyecta que alcance 5,25 mil millones de USD en 2032, creciendo a una CAGR del 6,13% de 2027 a 2032.
¿Qué proceso de producción tiene la mayor participación en México?
La fundición a presión representa el 68,29% del valor del mercado en 2026.
¿Por qué es importante el aluminio para los proveedores de fundición vehicular en México?
El aluminio representa el 83,17% del valor en 2026, respaldando aplicaciones de reducción de peso, estructurales y de tren motriz. Los sistemas locales de metal reciclado también mejoran la trazabilidad.
¿Qué región lidera la actividad de fundición a presión automotriz en México?
Los Estados del Bajío lideran con el 41,83% del valor en 2026 y una CAGR de suministro del 6,37% hasta 2032.