
Tamanho e Participação do Mercado de Fundição sob Pressão de Peças Automotivas no México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
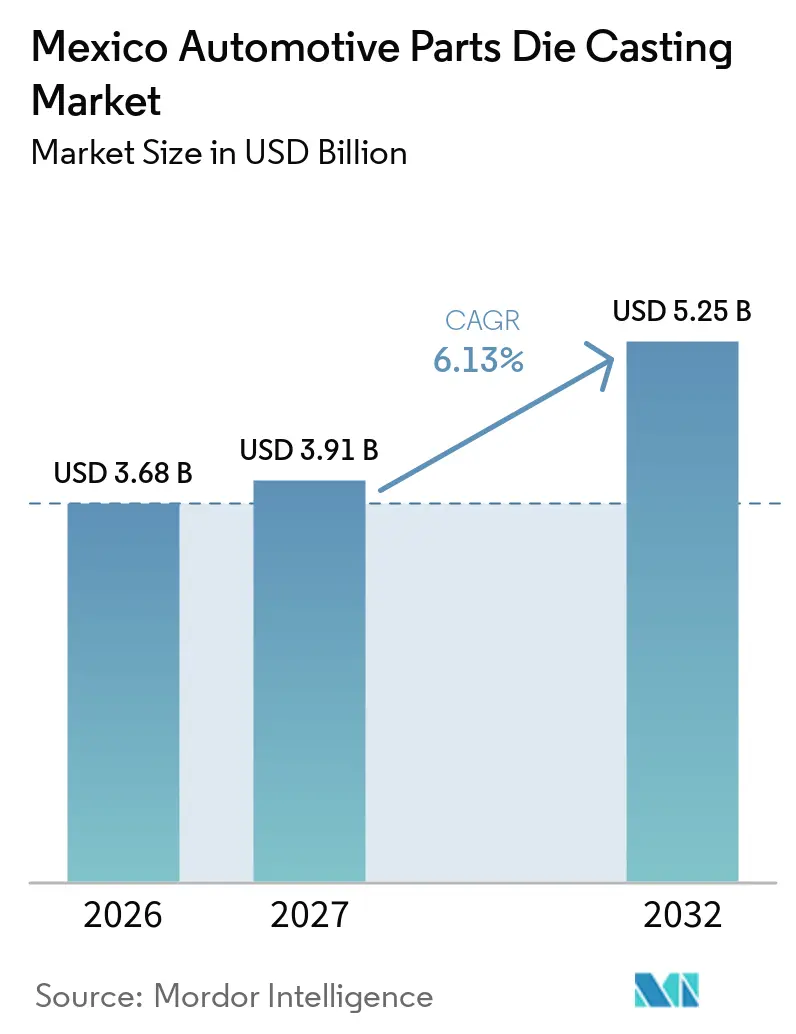
| Tamanho do mercado no ano base (2026) | 3.68 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.25 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.13 % |
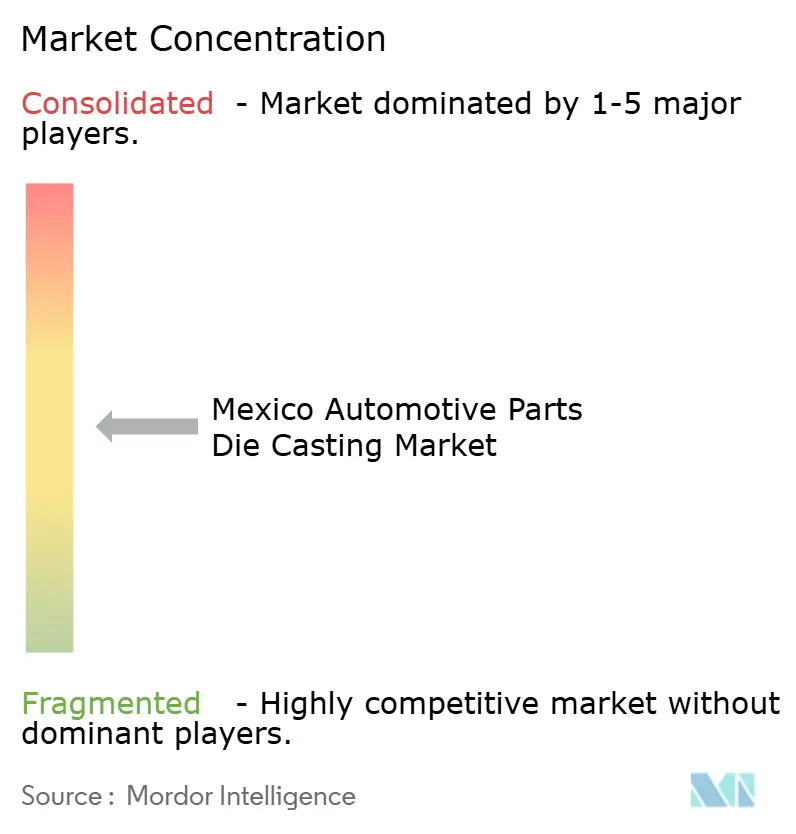
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fundição sob Pressão de Peças Automotivas no México por Mordor Intelligence
O tamanho do mercado de fundição sob pressão de peças automotivas no México é avaliado em 3,68 bilhões de USD em 2026 e 3,91 bilhões de USD em 2027, e está projetado para atingir 5,25 bilhões de USD até 2032, crescendo a um CAGR de 6,13% de 2027 a 2032. O mercado é sustentado pela base estabelecida de montagem de veículos no México e pela necessidade recorrente de componentes fundidos para trem de força, carroceria e estrutura. As regras de fornecimento regional favorecem fornecedores capazes de atender aos requisitos de qualidade dos OEMs e gerenciar a rastreabilidade de materiais. A refusão local, a usinagem e o controle de qualidade podem fortalecer a posição de um fornecedor quando os clientes buscam cadeias de suprimentos mais curtas. Os programas de veículos elétricos estão ampliando a demanda por peças de alumínio maiores e mais complexas, embora os programas de veículos com motor de combustão interna continuem sendo importantes para os volumes atuais. O mercado mexicano de fundição sob pressão automotiva, portanto, recompensa o investimento em capacidade de processo, fornecimento confiável de ligas e qualificação de clientes de longo prazo.
Principais Conclusões do Relatório
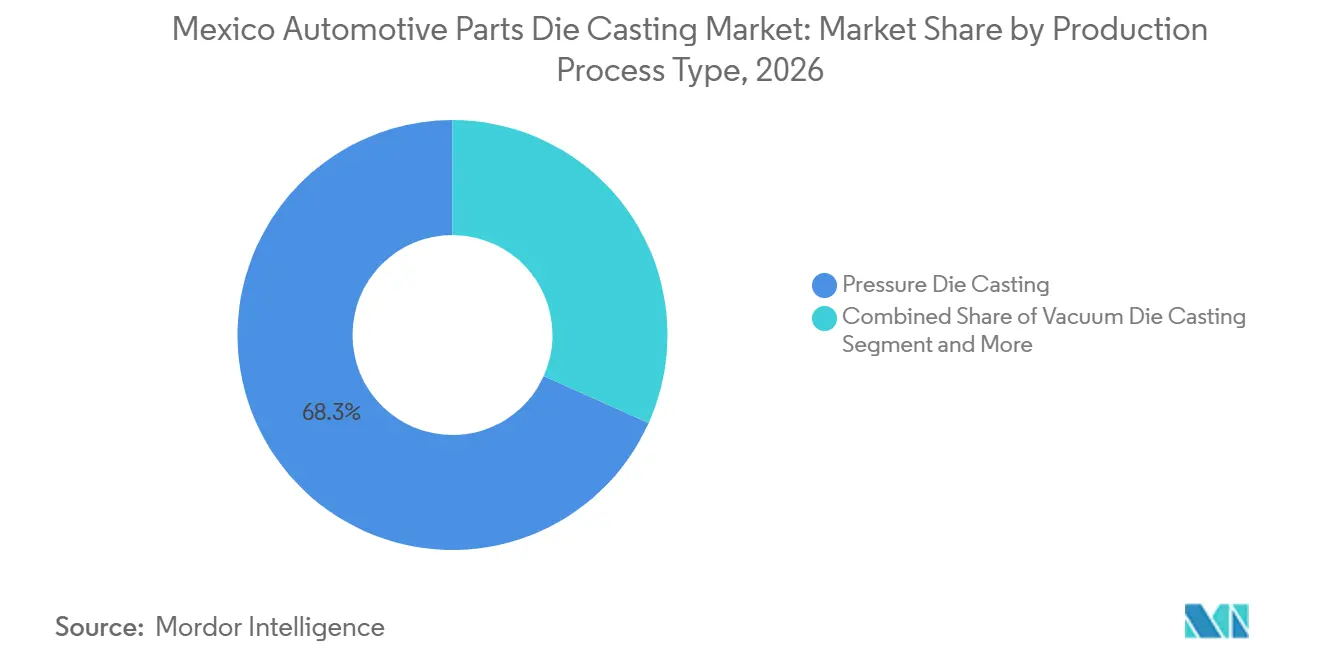
- Por processo de produção, a fundição sob pressão deteve 68,29% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026, enquanto a fundição sob pressão semissólida tem previsão de crescer a um CAGR de 8,18% até 2032.
- Por matéria-prima, o alumínio representou 83,17% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026, enquanto o magnésio tem previsão de crescer a um CAGR de 7,63% até 2032.
- Por aplicação, as peças de motor representaram 24,18% do mercado mexicano de fundição sob pressão de peças automotivas em 2026, enquanto as carcaças de bateria, motor e eletrônica de potência para veículos elétricos têm previsão de crescer a um CAGR de 14,26% até 2032.
- Por tipo de veículo, os automóveis de passeio representaram 47,26% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026, enquanto os veículos comerciais leves têm previsão de crescer a um CAGR de 6,32% até 2032.
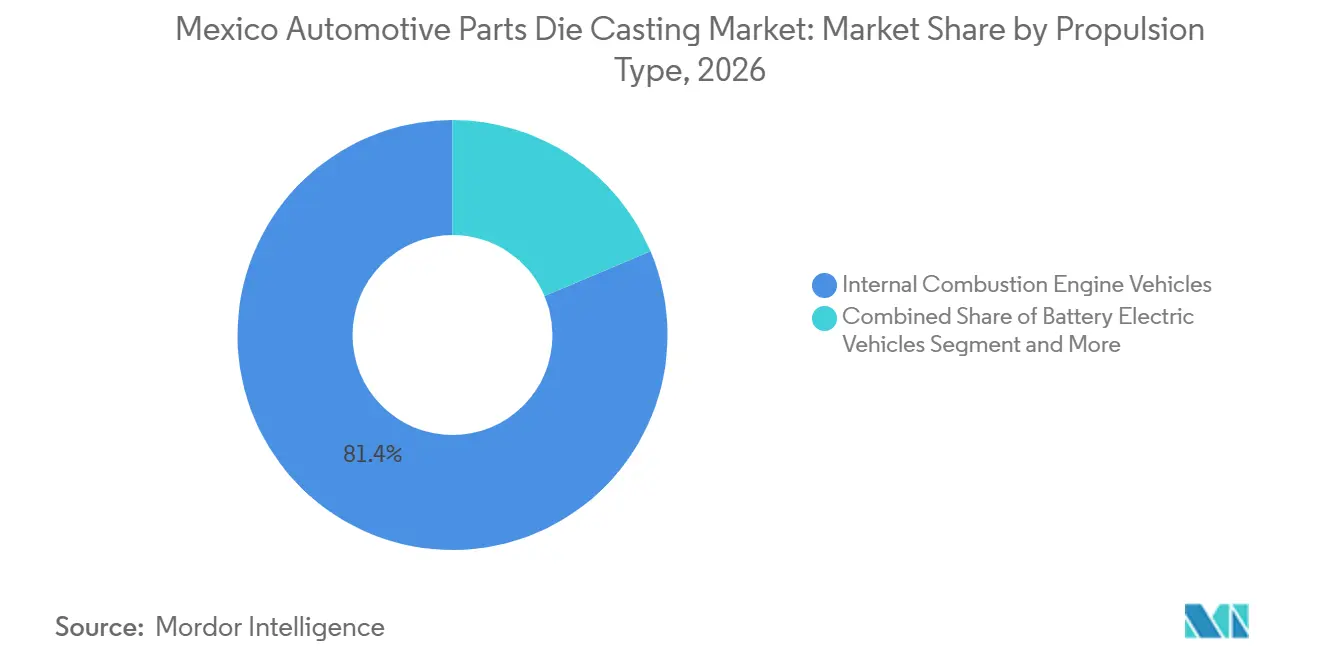
- Por propulsão, os veículos com motor de combustão interna detiveram 81,37% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026, enquanto os veículos elétricos a bateria têm previsão de crescer a um CAGR de 15,83% até 2032.
- Por canal de vendas, o fornecimento direto a OEMs representou 88,26% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026 e tem previsão de crescer a um CAGR de 7,12% até 2032.
- Por geografia, os Estados do Bajío detiveram 41,83% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026 e têm previsão de crescer a um CAGR de 6,37% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Fundição sob Pressão de Peças Automotivas no México
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Nearshoring e Investimento de OEMs e Fornecedores de Nível 1 Impulsionado pelo USMCA | +1.86% | Estados do Bajío e Estados da Fronteira Norte | Médio prazo (2 a 4 anos) |
| Orientação das Exportações da Produção Automotiva Mexicana para a América do Norte | +1.45% | Estados da Fronteira Norte e Bajío | Médio prazo (2 a 4 anos) |
| Requisitos de Redução de Peso dos Veículos e Eficiência de Emissões | +1.17% | México em âmbito nacional | Longo prazo (≥ 4 anos) |
| Plataformas de Veículos Elétricos, Carcaças de Bateria e Programas de Giga-Fundição | +0.83% | Bajío, Nuevo León e Coahuila | Curto prazo (≤ 2 anos) |
| Alumínio Secundário de Ciclo Fechado e Utilização Local de Sucata | +0.62% | Estados do Bajío e Estados da Fronteira Norte | Longo prazo (≥ 4 anos) |
| Agrupamento de Fornecedores e Ciclos de Qualificação Local Mais Rápidos | +0.48% | Estados do Bajío e Estados da Fronteira Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Nearshoring, Conteúdo Regional e Agrupamento de Fornecedores
O mercado mexicano de fundição sob pressão de peças automotivas se beneficia quando OEMs e fornecedores de Nível 1 aproximam a produção das plantas de montagem norte-americanas. Esse cenário favorece fornecedores que combinam fundição, usinagem, testes e gestão de programas dentro do México. Os requisitos de conteúdo regional aumentam o valor dos fluxos de materiais documentados e da produção local qualificada. Os fornecedores locais também podem reduzir o tempo necessário para alterações de engenharia e diminuir a exposição logística transfronteiriça para os clientes. Guanajuato e San Luis Potosí continuam sendo importantes porque a produção automotiva e as redes de fornecedores já estão estabelecidas lá. A oportunidade é mais forte para empresas que podem apoiar um programa de veículo desde o lançamento até a produção em série estável.
Demanda de Exportação e Qualificação de Fornecedores Locais
Os fundidores sob pressão mexicanos permanecem estreitamente ligados à produção de veículos norte-americanos porque uma grande parcela da produção das fundições atende a programas de exportação. Essa conexão torna os cronogramas dos OEMs, os lançamentos de modelos e as nomeações de fornecedores centrais para a visibilidade dos pedidos. O fornecimento direto a programas de montagem cria demanda recorrente, mas também exige desempenho rigoroso de qualidade e entrega previsível. O mercado mexicano de fundição sob pressão automotiva ainda pode ganhar conteúdo local quando os OEMs transferem trabalho de fornecedores distantes para a região. O agrupamento de fornecedores também ajuda fabricantes de ferramentas, fornecedores de ligas e parceiros de usinagem a responder mais rapidamente às necessidades de novos programas. A escassez de capacidade local de moldes e matrizes deixa espaço para investimento em ferramentas de precisão e serviços de reparo.
Materiais Leves e Alumínio de Ciclo Fechado
O alumínio continua sendo o material primário no mercado mexicano de fundição sob pressão de peças automotivas porque permite a produção em alto volume e menor massa do veículo. Os OEMs utilizam alumínio fundido em aplicações de trem de força, estruturais e de veículos elétricos. O centro de fusão da Nemak próximo a Monterrey obteve a certificação ASI Chain of Custody em 2025 e refunde alumínio reciclado em alumínio líquido para transferência interna, com uma produção anual de quase 300.000 toneladas. Os sistemas de ciclo fechado podem melhorar a rastreabilidade e reduzir a dependência de metal primário. O Honda Trading Group também descreveu um processo de reciclagem de alumínio fundido sob pressão que emprega remoção de impurezas e controle de composição para reutilizar sucata equivalente a ADC12 sem adicionar alumínio de alta pureza [1]. O magnésio tem uma base inicial menor, mas sua menor densidade sustenta o interesse em aplicações onde a redução de peso é importante.
Plataformas de Veículos Elétricos, Carcaças de Bateria e Giga-Fundição
As carcaças para veículos elétricos são a aplicação de crescimento mais rápido no mercado mexicano de fundição sob pressão de peças automotivas, com um CAGR de fornecimento previsto de 14,26% até 2032. Essas peças requerem porosidade controlada, dimensões precisas e desempenho mecânico estável. A BMW está expandindo sua unidade em San Luis Potosí com um investimento de 800 milhões de EUR, incluindo uma área de montagem de baterias de alta tensão de mais de 80.000 metros quadrados, para a produção Neue Klasse planejada a partir de 2027. A BMW GROUP Bühler informou que a Honda está utilizando máquinas Carat 610 para carcaças de Unidades de Potência Inteligente para veículos elétricos na América do Norte. Essas carcaças são peças estruturais de grande porte que abrigam os módulos de bateria e formam parte da estrutura do piso do veículo. A fundição em grande formato aumenta a importância do acesso a equipamentos, do projeto de matrizes e da expertise em células de fundição.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Incerteza de Tarifas dos EUA e Política Comercial para Veículos, Peças, Aço e Alumínio | -0.78% | México em âmbito nacional; clusters orientados à exportação | Curto prazo (≤ 2 anos) |
| Restrições de Energia e Água nos Estados Automotivos Industriais | -0.60% | Estados da Fronteira Norte e Bajío | Médio prazo (2 a 4 anos) |
| Escassez de Técnicos em Fundição sob Alta Pressão e Engenheiros de Ferramental | -0.48% | Estados do Bajío e Estados da Fronteira Norte | Longo prazo (≥ 4 anos) |
| Volatilidade do Peso e Exposição ao Custo de Equipamentos Importados e Ligas | -0.36% | México em âmbito nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Política Comercial, Tarifas e Exposição ao Peso
A incerteza na política comercial pode afetar preços, decisões de fornecimento e o momento dos investimentos no mercado mexicano de fundição sob pressão de peças automotivas. Fornecedores que importam insumos de ligas ou equipamentos de capital podem enfrentar custos variáveis quando tarifas ou taxas de câmbio se movem. As expectativas anuais de preços dos clientes podem dificultar o repasse rápido desses aumentos. Uma fundição com capacidade local de refusão e acordos estáveis com fornecedores está melhor posicionada para gerenciar o risco de insumos. Atrasos em programas também podem ocorrer quando os clientes aguardam clareza sobre o conteúdo regional e o tratamento tarifário. O resultado é um maior valor para fornecedores que podem fornecer registros de fornecimento transparentes e custos de entrega confiáveis.
Restrições de Energia, Água e Talentos Técnicos
A fundição sob pressão requer operadores, engenheiros e fabricantes de ferramentas qualificados, bem como energia e água confiáveis para o resfriamento do processo. As adições de capacidade são mais difíceis de executar quando os locais industriais enfrentam restrições de serviços públicos ou oferta limitada de pessoal experiente. As células de fundição sob alta pressão de grande porte requerem configuração especializada, manutenção e habilidades de qualidade. O mercado mexicano de fundição sob pressão de peças automotivas pode, portanto, crescer de forma desigual entre locais com diferentes reservas de mão de obra e condições de infraestrutura. Programas de treinamento e automação podem melhorar a consistência, mas requerem tempo e investimento sustentado. Essas restrições favorecem locais estabelecidos que já possuem equipes técnicas e prestadores de serviços de apoio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Processo de Produção: A Fundição sob Pressão Sustenta Programas de Alto Volume
A fundição sob pressão deteve 68,29% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026. Sua grande participação reflete a necessidade de produção repetível e em alto volume de componentes de motor, transmissão e estruturais. O processo é adequado para programas que necessitam de ciclos curtos e dimensões controladas das peças. A capacidade existente de fundição sob alta pressão confere aos fornecedores estabelecidos uma vantagem durante as concessões de novas plataformas. Os processos a vácuo e por compressão são utilizados em aplicações que requerem maior integridade ou menor porosidade. Os clientes utilizam esses métodos quando o desempenho mecânico é mais importante do que o menor custo unitário possível.
A fundição sob pressão semissólida tem previsão de crescer a um CAGR de 8,18% até 2032. Seu crescimento reflete a demanda por peças com paredes finas, porosidade controlada e tolerâncias dimensionais precisas. Carcaças de bateria para veículos elétricos e nós estruturais podem exigir esses atributos. O setor mexicano de fundição sob pressão de peças automotivas também está acompanhando as células de grande formato porque podem combinar várias peças menores em menos fundidos.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Matéria-Prima: O Alumínio Lidera Enquanto o Magnésio Serve a Estruturas Mais Leves
O alumínio representou 83,17% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026. Continua sendo amplamente utilizado porque atende aos requisitos de produção, peso e durabilidade para muitos tipos de componentes. O fornecimento estabelecido de alumínio e os sistemas de refusão também sustentam sua posição de liderança. O alumínio é relevante para carcaças de motor, transmissão, carroceria, chassi e veículos elétricos. O centro de fusão certificado da Nemak demonstra a importância local do alumínio reciclado e da transferência interna rastreável de materiais.
O magnésio tem previsão de expandir a um CAGR de 7,63% até 2032, a taxa mais rápida entre os materiais listados. Sua menor densidade pode apoiar a redução de peso em aplicações como travessas, estruturas de assentos e carcaças de acionamento elétrico. O material requer controle cuidadoso do processo e planejamento de fornecimento. O zinco continua a servir peças menores onde a fundição de paredes finas e a reprodução de detalhes são importantes. A seleção de materiais no mercado mexicano de fundição sob pressão de peças automotivas depende da função, do peso-alvo, do custo e das capacidades do processo de produção selecionado. Os desenvolvimentos de alumínio de ciclo fechado continuam sendo importantes porque podem melhorar a utilização de materiais sem alterar os requisitos de aplicação de um componente.
Por Tipo de Aplicação: Peças de Motor Lideram a Demanda Atual Enquanto as Carcaças para Veículos Elétricos Crescem Mais Rapidamente
As peças de motor representaram 24,18% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026. A participação reflete a vida de produção contínua dos programas estabelecidos de veículos com motor de combustão interna. Blocos de motor, tampas, carcaças e componentes relacionados continuam sendo produtos essenciais para muitas fundições mexicanas. Os componentes de transmissão e linha de transmissão fornecem outra fonte estável de volume de fundição. As peças de carroceria, estruturais e de chassi ampliam a demanda em programas de veículos de passeio e comerciais. A demanda de reposição adiciona volumes menores por meio do mercado de pós-venda automotivo.
As carcaças de bateria, motor e eletrônica de potência para veículos elétricos têm previsão de crescer a um CAGR de 14,26% até 2032. Essas aplicações podem exigir peças maiores e tolerâncias mais precisas do que os fundidos de motor convencionais. A produção planejada da BMW para o Neue Klasse em 2027 em San Luis Potosí ressalta a importância da fabricação de baterias na região do Bajío. O mercado mexicano de fundição sob pressão automotiva provavelmente favorecerá fornecedores que combinam fundição assistida a vácuo, usinagem, inspeção e rastreabilidade de produção. O crescimento das carcaças para veículos elétricos não elimina a necessidade de peças de motor, pois os componentes de motor de combustão interna ainda representam uma grande parcela da base de produção atual. A demanda por aplicação dependerá do ritmo dos lançamentos de programas de veículos e das decisões de fornecimento dos clientes.
Por Tipo de Veículo: Os Automóveis de Passeio Retêm a Maior Base
Os automóveis de passeio representaram 47,26% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026. Sua posição de liderança está ligada aos programas estabelecidos de montagem de veículos compactos e de médio porte no México. Esses veículos utilizam componentes fundidos em sistemas de trem de força, carroceria e estruturais. O aumento do conteúdo de alumínio por veículo pode sustentar o valor da fundição mesmo quando a produção unitária é estável. As plataformas de veículos de passeio de longa duração também suportam cronogramas previsíveis de ferramental e produção. A grande base instalada cria uma oportunidade secundária para componentes de reposição.
Os veículos comerciais leves têm previsão de crescer a um CAGR de 6,32% até 2032. Caminhonetes e pequenas vans sustentam a demanda das frotas comerciais, de distribuição e de serviços norte-americanas. Os veículos comerciais eletrificados podem aumentar a demanda por carcaças de bateria e estruturas de eixo elétrico. Os veículos comerciais médios e pesados continuam sendo um canal menor, mas estável, para fundidos de motor, transmissão e eixo. O mercado mexicano de fundição sob pressão de peças automotivas se beneficia quando os fornecedores atendem a mais de uma categoria de veículo e programa de cliente. A demanda por tipo de veículo permanecerá ligada aos padrões de renovação de frotas, à atividade comercial e aos ciclos de produtos dos OEMs.
Por Propulsão: O Motor de Combustão Interna Mantém a Escala Enquanto os Veículos Elétricos a Bateria Registram a Maior Taxa de Crescimento
Os veículos com motor de combustão interna representaram 81,37% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026. Essa participação reflete o mix de produção atual e a duração plurianual dos contratos de fundição existentes. As plataformas de motor de combustão interna continuam a exigir carcaças fundidas de motor, transmissão e relacionadas. Os veículos híbridos também utilizam componentes de combustão interna enquanto adicionam sistemas de acionamento elétrico. Esse mix proporciona continuidade para fornecedores com programas atuais de trem de força. Também dá às fundições tempo para desenvolver capacidade para novas aplicações eletrificadas.
Os veículos elétricos a bateria têm previsão de crescer a um CAGR de 15,83% até 2032. Este é o maior CAGR de fornecimento entre os tipos de segmentação listados no mercado mexicano de fundição sob pressão de peças automotivas. Os veículos elétricos a bateria utilizam peças de bateria, motor, inversor e estruturais que podem aumentar o papel dos fundidos de alumínio. O programa de carcaça de Unidade de Potência Inteligente da Honda para a América do Norte ilustra a direção dos requisitos de fundição estrutural para veículos elétricos. Os tipos de propulsão híbrida e outros criam um padrão de demanda intermediário em vez de substituir diretamente as necessidades de fundição de motor de combustão interna. A velocidade dessa mudança dependerá dos lançamentos específicos de modelos e das concessões a fornecedores.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Vendas: O Fornecimento Direto a OEMs Define o Modelo Comercial
O fornecimento direto a OEMs representou 88,26% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026 e tem previsão de crescer a um CAGR de 7,12% até 2032. Essa participação reflete contratos plurianuais vinculados a plataformas de veículos nomeadas e cronogramas de montagem. Os fundidores sob pressão de Nível 1 geralmente trabalham com os OEMs em especificações, ferramental, cronograma de lançamento e documentação de qualidade. O canal fornece visibilidade de pedidos quando os planos de produção permanecem estáveis. Também expõe os fornecedores a mudanças nos cronogramas dos clientes e às expectativas anuais de redução de custos. A certificação de qualidade e o desempenho comprovado de entrega continuam sendo barreiras importantes à entrada.
O mercado de pós-venda é menor, mas fornece demanda por motores de reposição, linhas de transmissão e peças estruturais. O envelhecimento dos veículos pode aumentar a necessidade de componentes remanufaturados e de reposição ao longo do tempo. Fornecedores com ferramental estabelecido e programas de ligas podem usar essas capacidades para trabalhos selecionados de pós-venda. O mercado mexicano de fundição sob pressão de peças automotivas pode se beneficiar quando os fabricantes equilibram os programas de OEM com as oportunidades de pós-venda sem interromper a produção contratada. O fornecimento direto a OEMs continuará sendo a rota central para o volume porque os programas de montagem determinam os maiores requisitos de fundição. A estratégia de canal, portanto, depende da diversificação de clientes, da duração do programa e da capacidade de fabricação disponível.
Análise Geográfica
Os Estados do Bajío detiveram 41,83% da participação do mercado mexicano de fundição sob pressão de peças automotivas em 2026 e têm previsão de crescer a um CAGR de 6,37% até 2032. Guanajuato, San Luis Potosí, Querétaro, Aguascalientes e áreas de fabricação próximas formam um importante cluster de veículos e fornecedores. A expansão da BMW em San Luis Potosí inclui uma nova montagem de baterias e apoia a produção planejada do Neue Klasse a partir de 2027. O cluster oferece aos fornecedores acesso a unidades dos OEMs, parceiros de usinagem, fabricantes de ferramentas e rotas logísticas. Seu crescimento também aumenta a necessidade de trabalhadores qualificados, serviços públicos e espaço industrial.
Os Estados da Fronteira Norte são a segunda maior área de produção devido às suas ligações com clientes dos Estados Unidos. Nuevo León e Coahuila são particularmente relevantes para operações de fundição e logística transfronteiriça. As operações da Nemak têm sede em García, Nuevo León, enquanto seu centro de fusão certificado fica próximo a Monterrey. As instalações da Bocar em Chihuahua, Saltillo e Lerma receberam certificação provisória ASI em 2026 para a fabricação de componentes automotivos de alumínio. Esses locais podem oferecer rotas de entrega mais curtas para as redes de produção de veículos dos Estados Unidos.
O México Central, fora do Bajío, e o restante do país contribuem com uma parcela menor da atividade. Essas áreas podem fornecer locais alternativos para fornecedores que buscam diversificar o risco de localização. Jalisco tem uma base de clientes industriais mais ampla, incluindo trabalhos automotivos e não automotivos. Os estados fronteiriços do noroeste também oferecem acesso a rotas de fornecimento voltadas para o Pacífico e para os Estados Unidos. O mercado mexicano de fundição sob pressão automotiva se desenvolverá de forma diferente entre as regiões porque os locais variam em profundidade de fornecedores, disponibilidade de mão de obra, infraestrutura e proximidade com os clientes. A seleção geográfica continuará sendo importante para fornecedores que planejam nova capacidade de fundição, usinagem ou reciclagem.
Cenário Competitivo
O mercado mexicano de fundição sob pressão de peças automotivas é moderadamente concentrado, com Nemak e Bocar entre os fornecedores estabelecidos que atendem a programas automotivos. Sua escala, múltiplas instalações e relacionamentos com clientes sustentam a continuidade da produção. Em fevereiro de 2026, a Nemak concluiu a aquisição do negócio automotivo da GF Casting Solutions por um valor empresarial de 336 milhões de USD. O negócio adquirido opera múltiplas instalações, gera receita significativa e deriva uma parcela substancial de seu portfólio de aplicações de e-mobilidade e estrutura e chassi. A transação expande as capacidades tecnológicas e a base de clientes da Nemak além de seu foco tradicional em trem de força [2].
As certificações de sustentabilidade e qualidade são cada vez mais relevantes nas decisões de fornecimento dos clientes. As instalações mexicanas da Bocar receberam certificação provisória ASI cobrindo componentes de alumínio para motor, trem de força, estruturais e de e-mobilidade. A Aluminum Mexico obteve a certificação ASI Performance Standard para fundição sob alta pressão de alumínio em suas unidades de produção em Guanajuato. Esses desenvolvimentos demonstram como a certificação, os processos documentados e a rastreabilidade podem apoiar a qualificação de fornecedores. Os novos entrantes requerem conhecimento de processo comparável, aprovações de clientes e operações locais estáveis para competir por programas importantes.
As estratégias competitivas centram-se na fundição em grande formato, na gestão local de materiais, na integração de usinagem e no suporte confiável ao lançamento. O trabalho da Honda com a Bühler em carcaças de módulos de bateria de grande porte ilustra os requisitos de fundição que estão se tornando mais proeminentes nos programas de veículos elétricos. A montagem de baterias planejada pela BMW em San Luis Potosí representa um programa de fabricação futuro relevante no México. Fornecedores que combinam fundição com usinagem, inspeção e montagem podem atender a uma gama mais ampla de necessidades de componentes. O mercado mexicano de fundição sob pressão automotiva permanece aberto a fornecedores locais e internacionais capazes, mas as concessões de plataformas favorecem empresas com credenciais técnicas e operacionais comprovadas.
Líderes do Setor de Fundição sob Pressão de Peças Automotivas no México
-
Nemak, S.A.B. de C.V.
-
Bocar Group
-
Ryobi Limited
-
Linamar Corporation
-
Martinrea International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Bocar Group obteve a certificação ASI Performance Standard V3.1 com status Provisório para três instalações de fundição sob alta pressão em Chihuahua, Saltillo e Lerma, cobrindo componentes de alumínio para motor, trem de força, estruturais e de e-mobilidade.
- Fevereiro de 2026: A Anhui Zhongding Sealing Parts iniciou a construção de uma planta de 60.000 metros quadrados em Guanajuato, México. Espera-se que a empresa inicie a produção no primeiro trimestre de 2027. A planta complementará as operações mexicanas existentes da Tristone e apoiará a metalurgia, as operações de fundição, a tecnologia de vedação e a fabricação de componentes automotivos.
Escopo do Relatório do Mercado de Fundição sob Pressão de Peças Automotivas no México
O Relatório de Fundição sob Pressão de Peças Automotivas no México é Segmentado por Tipo de Processo de Produção (Fundição sob Pressão, Fundição sob Pressão a Vácuo, Fundição sob Pressão por Compressão, Fundição sob Pressão Semissólida e Outros Tipos de Processo de Produção), Matéria-Prima (Alumínio, Zinco, Magnésio e Outras Matérias-Primas), Tipo de Aplicação (Peças de Motor, Peças de Transmissão e Linha de Transmissão, Conjuntos de Carroceria, Peças Estruturais e de Chassi, Carcaças de Bateria/Motor/Eletrônica de Potência para Veículos Elétricos e Outras Aplicações), Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves, Veículos Comerciais Médios e Pesados e Outros Tipos de Veículos), Propulsão (Veículos com Motor de Combustão Interna, Veículos Elétricos Híbridos, Veículos Elétricos a Bateria e Outros Tipos de Propulsão), Canal de Vendas (Fabricantes de Equipamentos Originais e Pós-Venda) e Geografia (Estados do Bajío, Estados da Fronteira Norte, México Central Excluindo o Bajío e Restante do México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
| Fundição sob Pressão |
| Fundição sob Pressão a Vácuo |
| Fundição sob Pressão por Compressão |
| Fundição sob Pressão Semissólida |
| Outros Tipos de Processo de Produção |
| Alumínio |
| Zinco |
| Magnésio |
| Outras Matérias-Primas |
| Peças de Motor |
| Peças de Transmissão e Linha de Transmissão |
| Conjuntos de Carroceria |
| Peças Estruturais e de Chassi |
| Carcaças de Bateria, Motor e Eletrônica de Potência para Veículos Elétricos |
| Outras Aplicações |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Outros Tipos de Veículos |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos Híbridos |
| Veículos Elétricos a Bateria |
| Outros Tipos de Propulsão |
| Fabricantes de Equipamentos Originais |
| Pós-Venda |
| Estados do Bajío |
| Estados da Fronteira Norte |
| México Central Excluindo o Bajío |
| Restante do México |
| Por Tipo de Processo de Produção | Fundição sob Pressão |
| Fundição sob Pressão a Vácuo | |
| Fundição sob Pressão por Compressão | |
| Fundição sob Pressão Semissólida | |
| Outros Tipos de Processo de Produção | |
| Por Matéria-Prima | Alumínio |
| Zinco | |
| Magnésio | |
| Outras Matérias-Primas | |
| Por Tipo de Aplicação | Peças de Motor |
| Peças de Transmissão e Linha de Transmissão | |
| Conjuntos de Carroceria | |
| Peças Estruturais e de Chassi | |
| Carcaças de Bateria, Motor e Eletrônica de Potência para Veículos Elétricos | |
| Outras Aplicações | |
| Por Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais Leves | |
| Veículos Comerciais Médios e Pesados | |
| Outros Tipos de Veículos | |
| Por Propulsão | Veículos com Motor de Combustão Interna |
| Veículos Elétricos Híbridos | |
| Veículos Elétricos a Bateria | |
| Outros Tipos de Propulsão | |
| Por Canal de Vendas | Fabricantes de Equipamentos Originais |
| Pós-Venda | |
| Por Geografia | Estados do Bajío |
| Estados da Fronteira Norte | |
| México Central Excluindo o Bajío | |
| Restante do México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado e a taxa de crescimento do mercado de fundição sob pressão de peças automotivas no México?
O tamanho do mercado de fundição sob pressão de peças automotivas no México é avaliado em 3,68 bilhões de USD em 2026 e 3,91 bilhões de USD em 2027, e está projetado para atingir 5,25 bilhões de USD até 2032, crescendo a um CAGR de 6,13% de 2027 a 2032.
Qual processo de produção detém a maior participação no México?
A fundição sob pressão representa 68,29% do valor de mercado em 2026.
Por que o alumínio é importante para os fornecedores de fundição de veículos no México?
O alumínio representa 83,17% do valor em 2026, apoiando aplicações de redução de peso, estruturais e de trem de força. Os sistemas locais de metal reciclado também aprimoram a rastreabilidade.
Qual região lidera a atividade de fundição sob pressão automotiva no México?
Os Estados do Bajío lideram com 41,83% do valor em 2026 e um CAGR de fornecimento de 6,37% até 2032.