
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.68 Milliarden US-Dollar |
| Marktgröße (2027) | 3.91 Milliarden US-Dollar |
| Marktgröße (2032) | 5.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.13 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mexikanischen Marktes für Automobilteile-Druckguss von Mordor Intelligence
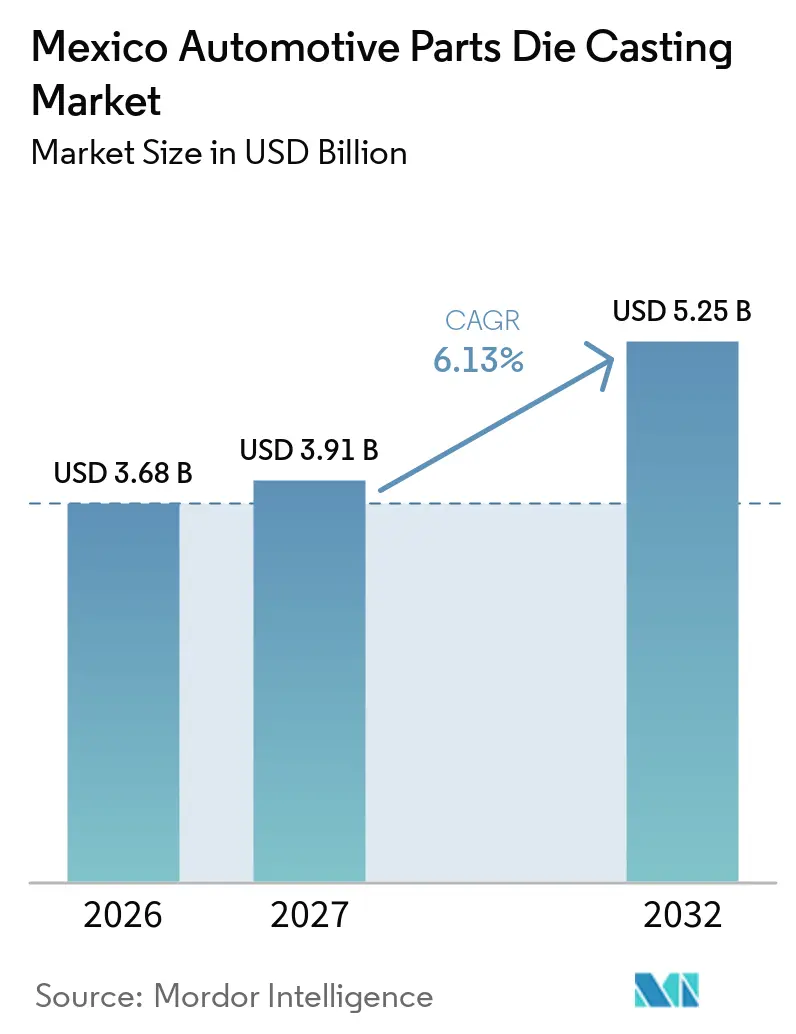
Die Marktgröße des mexikanischen Marktes für Automobilteile-Druckguss wird im Jahr 2026 auf 3,68 Milliarden USD und im Jahr 2027 auf 3,91 Milliarden USD geschätzt und soll bis 2032 auf 5,25 Milliarden USD anwachsen, mit einer CAGR von 6,13 % von 2027 bis 2032. Der Markt wird durch Mexikos etablierte Fahrzeugmontagekapazitäten und den wiederkehrenden Bedarf an gegossenen Antriebsstrang-, Karosserie- und Strukturbauteilen gestützt. Regionale Beschaffungsregeln begünstigen Lieferanten, die OEM-Qualitätsanforderungen erfüllen und die Materialrückverfolgbarkeit gewährleisten können. Lokales Umschmelzen, Bearbeitung und Qualitätskontrolle können die Position eines Lieferanten stärken, wenn Kunden kürzere Lieferketten anstreben. EV-Programme weiten die Nachfrage nach größeren und komplexeren Aluminiumbauteilen aus, obwohl Verbrennungsmotor-Fahrzeugprogramme für das aktuelle Volumen weiterhin wichtig sind. Der mexikanische Automobilteile-Druckgussmarkt belohnt daher Investitionen in Prozessfähigkeit, zuverlässige Legierungsversorgung und langfristige Kundenqualifizierung.
Wichtigste Erkenntnisse des Berichts
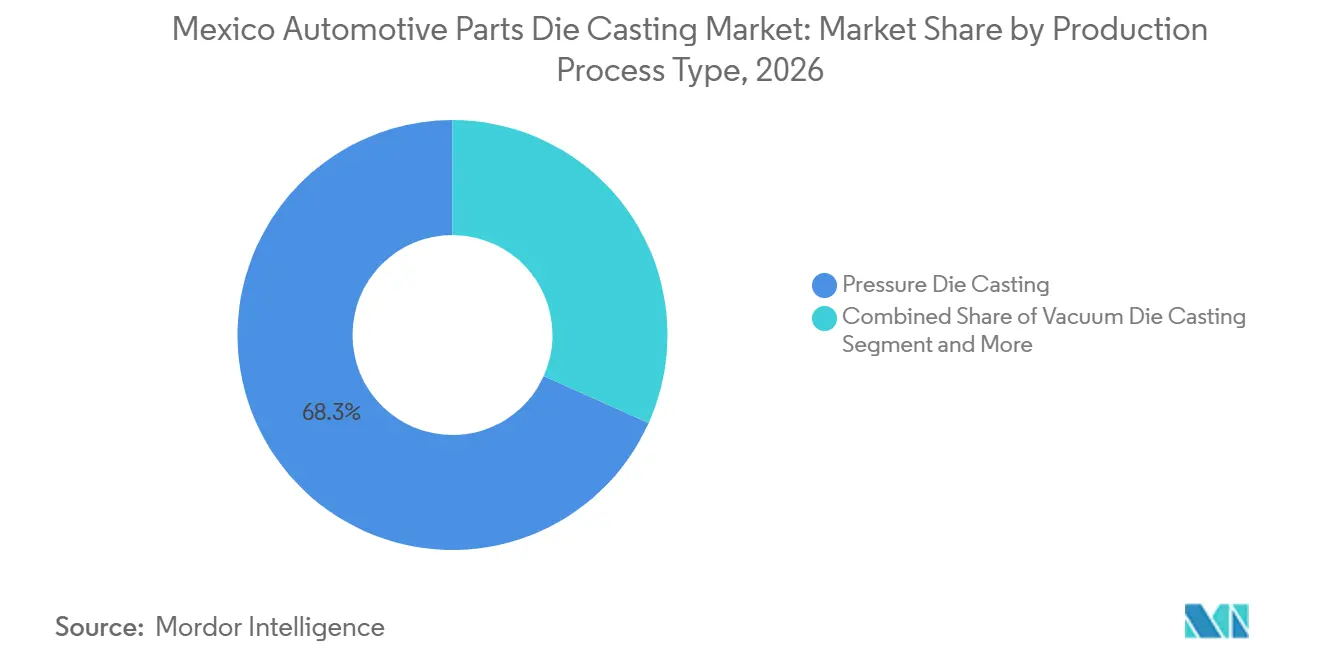
- Nach Produktionsprozess hielt Druckguss im Jahr 2026 einen Marktanteil von 68,29 % am mexikanischen Markt für Automobilteile-Druckguss, während für das halbfeste Druckgussverfahren eine CAGR von 8,18 % bis 2032 prognostiziert wird.
- Nach Rohmaterial entfiel auf Aluminium im Jahr 2026 ein Marktanteil von 83,17 % am mexikanischen Markt für Automobilteile-Druckguss, während für Magnesium eine CAGR von 7,63 % bis 2032 prognostiziert wird.
- Nach Anwendung entfielen auf Motorteile im Jahr 2026 24,18 % des mexikanischen Marktes für Automobilteile-Druckguss, während für EV-Batterie-, Motor- und Leistungselektronikgehäuse eine CAGR von 14,26 % bis 2032 prognostiziert wird.
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen im Jahr 2026 47,26 % des Marktanteils am mexikanischen Markt für Automobilteile-Druckguss, während für leichte Nutzfahrzeuge eine CAGR von 6,32 % bis 2032 prognostiziert wird.
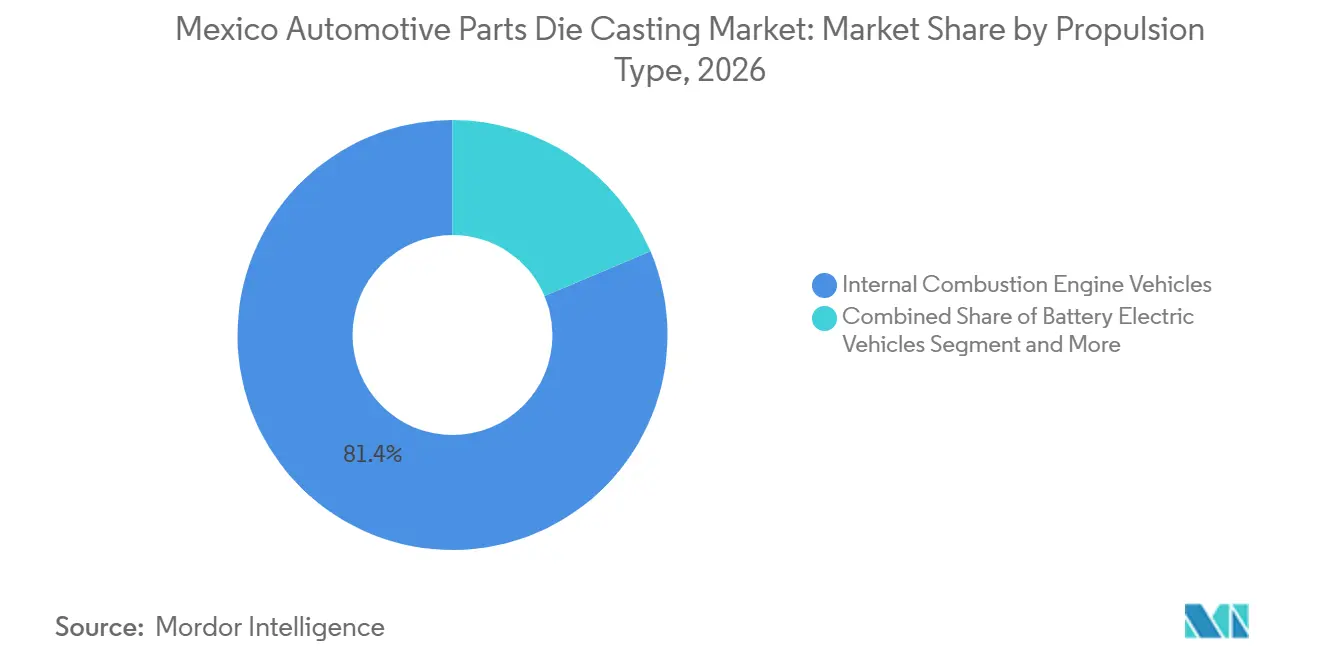
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Marktanteil von 81,37 % am mexikanischen Markt für Automobilteile-Druckguss, während für batterieelektrische Fahrzeuge eine CAGR von 15,83 % bis 2032 prognostiziert wird.
- Nach Vertriebskanal entfiel auf die direkte OEM-Belieferung im Jahr 2026 ein Marktanteil von 88,26 % am mexikanischen Markt für Automobilteile-Druckguss, und es wird eine CAGR von 7,12 % bis 2032 prognostiziert.
- Nach Geografie hielten die Bajío-Bundesstaaten im Jahr 2026 einen Marktanteil von 41,83 % am mexikanischen Markt für Automobilteile-Druckguss und es wird eine CAGR von 6,37 % bis 2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im mexikanischen Markt für Automobilteile-Druckguss
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nearshoring und USMCA-gesteuertes OEM- und Tier-1-Investment | +1.86% | Bajío und nördliche Grenzstaaten | Mittelfristig (2–4 Jahre) |
| Nordamerikanische Exportorientierung der mexikanischen Automobilproduktion | +1.45% | Nördliche Grenzstaaten und Bajío | Mittelfristig (2–4 Jahre) |
| Fahrzeugleichtbau und Anforderungen an Emissionseffizienz | +1.17% | Mexiko landesweit | Langfristig (≥ 4 Jahre) |
| EV-Plattformen, Batteriegehäuse und Giga-Casting-Programme | +0.83% | Bajío, Nuevo León und Coahuila | Kurzfristig (≤ 2 Jahre) |
| Geschlossener Kreislauf für Sekundäraluminium und lokale Schrottnutzung | +0.62% | Bajío und nördliche Grenzstaaten | Langfristig (≥ 4 Jahre) |
| Lieferantenclusterbildung und schnellere lokale Qualifizierungszyklen | +0.48% | Bajío und nördliche Grenzstaaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring, regionaler Inhalt und Lieferantenclusterbildung
Der mexikanische Markt für Automobilteile-Druckguss profitiert, wenn OEMs und Tier-1-Lieferanten die Produktion näher an nordamerikanische Montagewerke verlagern. Dieses Umfeld begünstigt Lieferanten, die Gießen, Bearbeitung, Prüfung und Programmmanagement innerhalb Mexikos kombinieren. Anforderungen an den regionalen Inhalt erhöhen den Wert dokumentierter Materialflüsse und qualifizierter lokaler Produktion. Lokale Lieferanten können auch die für Konstruktionsänderungen erforderliche Zeit verkürzen und die grenzüberschreitende Logistikexposition für Kunden reduzieren. Guanajuato und San Luis Potosí bleiben wichtig, da Automobilproduktion und Lieferantennetzwerke dort bereits etabliert sind. Die Chance ist am größten für Unternehmen, die ein Fahrzeugprogramm durch den Anlauf und die stabile Serienproduktion begleiten können.
Exportnachfrage und lokale Lieferantenqualifizierung
Mexikanische Druckgießer sind weiterhin eng mit der nordamerikanischen Fahrzeugproduktion verbunden, da ein großer Teil der Gießereiproduktion Exportprogrammen dient. Diese Verbindung macht OEM-Zeitpläne, Modelleinführungen und Lieferantennominierungen zentral für die Auftragsvisibilität. Die direkte Belieferung von Montageprogrammen schafft wiederkehrende Nachfrage, erfordert aber auch strenge Qualitätsleistung und zuverlässige Lieferung. Der mexikanische Automobildruckgussmarkt kann dennoch lokalen Inhalt gewinnen, wenn OEMs Aufträge von entfernten Lieferanten in die Region verlagern. Die Clusterbildung von Lieferanten hilft auch Werkzeugherstellern, Legierungslieferanten und Bearbeitungspartnern, schneller auf neue Programmanforderungen zu reagieren. Ein Mangel an lokaler Form- und Werkzeugkapazität lässt Raum für Investitionen in Präzisionswerkzeuge und Reparaturdienstleistungen.
Leichtbauwerkstoffe und geschlossener Aluminiumkreislauf
Aluminium bleibt der primäre Werkstoff im mexikanischen Markt für Automobilteile-Druckguss, da es Hochvolumenproduktion und geringere Fahrzeugmasse ermöglicht. OEMs verwenden Aluminiumguss in Antriebsstrang-, Struktur- und Elektrofahrzeuganwendungen. Nemaks Schmelzzentrum in der Nähe von Monterrey erhielt 2025 die ASI-Chain-of-Custody-Zertifizierung und schmilzt recyceltes Aluminium zu flüssigem Aluminium für den internen Transfer um, mit einer Jahresproduktion von nahezu 300.000 Tonnen. Geschlossene Kreislaufsysteme können die Rückverfolgbarkeit verbessern und die Abhängigkeit von Primärmetall reduzieren. Die Honda Trading Group hat außerdem ein Druckguss-Aluminiumrecyclingverfahren beschrieben, das Verunreinigungsentfernung und Zusammensetzungskontrolle einsetzt, um ADC12-äquivalenten Schrott ohne Zugabe von hochreinem Aluminium wiederzuverwenden [1]. Magnesium hat eine kleinere Ausgangsbasis, aber seine geringere Dichte unterstützt das Interesse an Anwendungen, bei denen Gewichtsreduzierung wichtig ist.
EV-Plattformen, Batteriegehäuse und Giga-Casting
EV-Gehäuse sind die am schnellsten wachsende Anwendung im mexikanischen Markt für Automobilteile-Druckguss, mit einer prognostizierten Liefer-CAGR von 14,26 % bis 2032. Diese Teile erfordern kontrollierte Porosität, enge Maßtoleranzen und stabile mechanische Leistung. BMW erweitert seinen Standort in San Luis Potosí mit einer Investition von 800 Millionen EUR, einschließlich eines Hochvoltbatterie-Montagebereichs von mehr als 80.000 Quadratmetern, für die ab 2027 geplante Neue-Klasse-Produktion. BMW GROUP Bühler berichtete, dass Honda Carat-610-Maschinen für Intelligent-Power-Unit-Gehäuse für Elektrofahrzeuge in Nordamerika einsetzt. Diese Gehäuse sind große Strukturbauteile, die Batteriemodule aufnehmen und Teil der Fahrzeugbodenstruktur bilden. Großformatiges Gießen erhöht die Bedeutung von Maschinenzugang, Werkzeugdesign und Gießzellen-Expertise.
Analyse der Hemmniswirkung*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unsicherheit bei US-Zöllen und Handelspolitik für Fahrzeuge, Teile, Stahl und Aluminium | -0.78% | Mexiko landesweit; exportorientierte Cluster | Kurzfristig (≤ 2 Jahre) |
| Energie- und Wasserengpässe in industriellen Automobilstaaten | -0.60% | Nördliche Grenzstaaten und Bajío | Mittelfristig (2–4 Jahre) |
| Mangel an Hochdruckdruckguss-Technikern und Werkzeugbauingenieuren | -0.48% | Bajío und nördliche Grenzstaaten | Langfristig (≥ 4 Jahre) |
| Peso-Volatilität und Kostenexposition bei importierten Anlagen und Legierungen | -0.36% | Mexiko landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Handelspolitik, Zölle und Peso-Exposition
Handelspolitische Unsicherheit kann Preisgestaltung, Beschaffungsentscheidungen und Investitionszeitpläne im mexikanischen Markt für Automobilteile-Druckguss beeinflussen. Lieferanten, die Legierungseinsatzstoffe oder Investitionsgüter importieren, können sich verändernden Kosten ausgesetzt sehen, wenn sich Zölle oder Wechselkurse bewegen. Jährliche Kundenpreiserwartungen können es schwierig machen, diese Erhöhungen schnell weiterzugeben. Eine Gießerei mit lokaler Umschmelzkapazität und stabilen Lieferantenvereinbarungen ist besser positioniert, um Einsatzstoffrisiken zu managen. Programmverzögerungen können auch auftreten, wenn Kunden auf Klarheit über regionalen Inhalt und Zollbehandlung warten. Das Ergebnis ist ein höherer Wert für Lieferanten, die transparente Beschaffungsnachweise und zuverlässige Lieferkosten bereitstellen können.
Energie-, Wasser- und Fachkräfteengpässe
Druckguss erfordert qualifizierte Bediener, Ingenieure und Werkzeugbauer sowie zuverlässige Energie und Wasser für die Prozesskühlung. Kapazitätserweiterungen sind schwieriger durchzuführen, wenn Industriestandorte mit Versorgungsengpässen oder einem begrenzten Angebot an erfahrenem Personal konfrontiert sind. Große Hochdruckdruckgusszellen erfordern spezialisierte Einrichtungs-, Wartungs- und Qualitätsfähigkeiten. Der mexikanische Markt für Automobilteile-Druckguss kann daher an Standorten mit unterschiedlichen Arbeitskräftepools und Infrastrukturbedingungen ungleichmäßig wachsen. Schulungsprogramme und Automatisierung können die Konsistenz verbessern, erfordern aber Zeit und nachhaltige Investitionen. Diese Einschränkungen begünstigen etablierte Standorte, die bereits über technische Teams und unterstützende Dienstleister verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsprozesstyp: Druckguss unterstützt Hochvolumenprogramme
Druckguss hielt im Jahr 2026 einen Marktanteil von 68,29 % am mexikanischen Markt für Automobilteile-Druckguss. Sein großer Anteil spiegelt den Bedarf an wiederholbarer Hochvolumenproduktion von Motor-, Getriebe- und Strukturbauteilen wider. Das Verfahren eignet sich für Programme, die kurze Zykluszeiten und kontrollierte Bauteilabmessungen benötigen. Bestehende Hochdruckdruckgusskapazitäten verschaffen etablierten Lieferanten einen Vorteil bei neuen Plattformvergaben. Vakuum- und Squeeze-Verfahren werden in Anwendungen eingesetzt, die verbesserte Integrität oder geringere Porosität erfordern. Kunden verwenden diese Methoden, wenn die mechanische Leistung wichtiger ist als die niedrigstmöglichen Stückkosten.
Für das halbfeste Druckgussverfahren wird eine CAGR von 8,18 % bis 2032 prognostiziert. Sein Wachstum spiegelt die Nachfrage nach Teilen mit dünnen Wänden, kontrollierter Porosität und engen Maßtoleranzen wider. EV-Batteriegehäuse und Strukturknoten können diese Eigenschaften erfordern. Die mexikanische Automobilteile-Druckgussindustrie beobachtet auch großformatige Zellen, da sie mehrere kleinere Teile zu weniger Gussteilen zusammenfassen können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rohmaterial: Aluminium führt, während Magnesium leichteren Strukturen dient
Aluminium entfiel im Jahr 2026 auf 83,17 % des Marktanteils am mexikanischen Markt für Automobilteile-Druckguss. Es bleibt weit verbreitet, da es Produktions-, Gewichts- und Haltbarkeitsanforderungen für viele Bauteiltypen erfüllt. Etablierte Aluminiumversorgung und Umschmelzsysteme unterstützen ebenfalls seine führende Position. Aluminium ist relevant für Motor-, Getriebe-, Karosserie-, Fahrwerk- und Elektrofahrzeuggehäuse. Nemaks zertifiziertes Schmelzzentrum zeigt die lokale Bedeutung von recyceltem Aluminium und rückverfolgbarem internem Materialtransfer.
Für Magnesium wird eine Expansion mit einer CAGR von 7,63 % bis 2032 prognostiziert, die schnellste Rate unter den aufgeführten Werkstoffen. Seine geringere Dichte kann die Gewichtsreduzierung in Anwendungen wie Querträgern, Sitzstrukturen und E-Antriebsgehäusen unterstützen. Das Material erfordert sorgfältige Prozesskontrolle und Versorgungsplanung. Zink dient weiterhin kleineren Teilen, bei denen Dünnwandguss und Detailwiedergabe wichtig sind. Die Werkstoffauswahl im mexikanischen Markt für Automobilteile-Druckguss hängt von Funktion, Zielgewicht, Kosten und den Fähigkeiten des gewählten Produktionsprozesses ab. Entwicklungen beim geschlossenen Aluminiumkreislauf bleiben wichtig, da sie die Materialausnutzung verbessern können, ohne die Anwendungsanforderungen eines Bauteils zu ändern.
Nach Anwendungstyp: Motorteile führen die aktuelle Nachfrage an, während EV-Gehäuse am schnellsten wachsen
Motorteile entfielen im Jahr 2026 auf 24,18 % des Marktanteils am mexikanischen Markt für Automobilteile-Druckguss. Der Anteil spiegelt die fortlaufende Produktionslebensdauer etablierter Verbrennungsmotor-Fahrzeugprogramme wider. Motorblöcke, Abdeckungen, Gehäuse und verwandte Bauteile bleiben Kernprodukte für viele mexikanische Gießereien. Getriebe- und Antriebsstrangbauteile bieten eine weitere stabile Quelle für Gussvolumen. Karosserie-, Struktur- und Fahrwerksteile erweitern die Nachfrage über Personen- und Nutzfahrzeugprogramme hinaus. Die Ersatzteilnachfrage fügt kleinere Volumina über den Fahrzeug-Aftermarket hinzu.
Für EV-Batterie-, Motor- und Leistungselektronikgehäuse wird eine CAGR von 14,26 % bis 2032 prognostiziert. Diese Anwendungen können größere Teile und engere Toleranzen als konventionelle Motorgussteile erfordern. BMWs geplante Neue-Klasse-Produktion ab 2027 in San Luis Potosí unterstreicht die Bedeutung der Batterieherstellung in der Bajío-Region. Der mexikanische Automobildruckgussmarkt wird voraussichtlich Lieferanten bevorzugen, die vakuumunterstütztes Gießen, Bearbeitung, Inspektion und Produktionsrückverfolgbarkeit kombinieren. Das Wachstum von EV-Gehäusen beseitigt nicht den Bedarf an Motorteilen, da Verbrennungsmotor-Bauteile nach wie vor einen großen Anteil der aktuellen Produktionsbasis ausmachen. Die Anwendungsnachfrage wird vom Tempo der Fahrzeugprogrammeinführungen und den Beschaffungsentscheidungen der Kunden abhängen.
Nach Fahrzeugtyp: Personenkraftwagen behalten die größte Basis
Personenkraftwagen entfielen im Jahr 2026 auf 47,26 % des Marktanteils am mexikanischen Markt für Automobilteile-Druckguss. Ihre führende Position ist mit Mexikos etablierten Kompakt- und Mittelklasse-Fahrzeugmontageprogrammen verbunden. Diese Fahrzeuge verwenden Gussbauteile in Antriebsstrang-, Karosserie- und Struktursystemen. Steigender Aluminiumgehalt pro Fahrzeug kann den Gusswert unterstützen, auch wenn die Stückproduktion stabil bleibt. Langfristige Personenfahrzeugplattformen unterstützen auch vorhersehbare Werkzeug- und Produktionspläne. Die große installierte Basis schafft eine sekundäre Chance für Ersatzbauteile.
Für leichte Nutzfahrzeuge wird eine CAGR von 6,32 % bis 2032 prognostiziert. Pickups und kleine Transporter unterstützen die Nachfrage aus nordamerikanischen Geschäfts-, Distributions- und Serviceflotten. Elektrifizierte Nutzfahrzeuge können die Nachfrage nach Batteriegehäusen und E-Achsenstrukturen erhöhen. Mittelgroße und schwere Nutzfahrzeuge bleiben ein kleinerer, aber stetiger Absatzkanal für Motor-, Getriebe- und Achsgussteile. Der mexikanische Markt für Automobilteile-Druckguss profitiert, wenn Lieferanten mehr als eine Fahrzeugkategorie und ein Kundenprogramm bedienen. Die Nachfrage nach Fahrzeugtypen wird weiterhin mit Flottenersatzmustern, gewerblicher Aktivität und OEM-Produktzyklen verbunden bleiben.
Nach Antrieb: Verbrennungsmotor hält das Volumen, während BEVs die höchste Wachstumsrate verzeichnen
Fahrzeuge mit Verbrennungsmotor entfielen im Jahr 2026 auf 81,37 % des Marktanteils am mexikanischen Markt für Automobilteile-Druckguss. Dieser Anteil spiegelt den aktuellen Produktionsmix und die mehrjährige Laufzeit bestehender Gussverträge wider. Verbrennungsmotor-Plattformen benötigen weiterhin Motor-, Getriebe- und zugehörige Gussgehäuse. Hybridfahrzeuge verwenden ebenfalls Verbrennungsmotorbauteile und fügen gleichzeitig elektrische Antriebssysteme hinzu. Dieser Mix sorgt für Kontinuität bei Lieferanten mit aktuellen Antriebsstrangprogrammen. Er gibt Gießereien auch Zeit, Fähigkeiten für neue elektrifizierte Anwendungen aufzubauen.
Für batterieelektrische Fahrzeuge wird eine CAGR von 15,83 % bis 2032 prognostiziert. Dies ist die höchste Liefer-CAGR unter den aufgeführten Segmentierungstypen im mexikanischen Markt für Automobilteile-Druckguss. BEVs verwenden Batterie-, Motor-, Wechselrichter- und Strukturteile, die die Rolle von Aluminiumgussteilen erhöhen können. Hondas nordamerikanisches Intelligent-Power-Unit-Gehäuseprogramm veranschaulicht die Richtung der Anforderungen an Elektrofahrzeug-Strukturguss. Hybrid- und andere Antriebstypen schaffen ein intermediäres Nachfragemuster, anstatt den Bedarf an Verbrennungsmotor-Gussteilen direkt zu ersetzen. Die Geschwindigkeit dieser Veränderung wird von spezifischen Modelleinführungen und Lieferantenvergaben abhängen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Direkte OEM-Belieferung definiert das Geschäftsmodell
Die direkte OEM-Belieferung entfiel im Jahr 2026 auf 88,26 % des Marktanteils am mexikanischen Markt für Automobilteile-Druckguss und es wird eine CAGR von 7,12 % bis 2032 prognostiziert. Dieser Anteil spiegelt mehrjährige Verträge wider, die an benannte Fahrzeugplattformen und Montagepläne gebunden sind. Tier-1-Druckgießer arbeiten in der Regel mit OEMs an Spezifikationen, Werkzeugbau, Anlaufzeitplänen und Qualitätsdokumentation zusammen. Der Kanal bietet Auftragsvisibilität, wenn Produktionspläne stabil bleiben. Er setzt Lieferanten auch Änderungen in Kundenplänen und jährlichen Kostensenkungserwartungen aus. Qualitätszertifizierung und nachgewiesene Lieferleistung bleiben wichtige Markteintrittsbarrieren.
Der Aftermarket ist kleiner, bietet aber Nachfrage nach Ersatzmotoren, Antriebssträngen und Strukturteilen. Alternde Fahrzeuge können den Bedarf an aufgearbeiteten und Ersatzbauteilen im Laufe der Zeit erhöhen. Lieferanten mit etablierten Werkzeug- und Legierungsprogrammen können diese Fähigkeiten für ausgewählte Aftermarket-Arbeiten nutzen. Der mexikanische Markt für Automobilteile-Druckguss kann profitieren, wenn Hersteller OEM-Programme mit Aftermarket-Möglichkeiten ausbalancieren, ohne die vertraglich vereinbarte Produktion zu stören. Die direkte OEM-Belieferung wird der zentrale Weg zum Volumen bleiben, da Montageprogramme die größten Gussanforderungen bestimmen. Die Kanalstrategie hängt daher von Kundendiversifizierung, Programmdauer und verfügbarer Fertigungskapazität ab.
Geografische Analyse
Die Bajío-Bundesstaaten hielten im Jahr 2026 einen Marktanteil von 41,83 % am mexikanischen Markt für Automobilteile-Druckguss und es wird eine CAGR von 6,37 % bis 2032 prognostiziert. Guanajuato, San Luis Potosí, Querétaro, Aguascalientes und benachbarte Fertigungsgebiete bilden einen bedeutenden Fahrzeug- und Lieferantencluster. BMWs Erweiterung in San Luis Potosí umfasst eine neue Batteriemontage und unterstützt die ab 2027 geplante Neue-Klasse-Produktion. Der Cluster gibt Lieferanten Zugang zu OEM-Standorten, Bearbeitungspartnern, Werkzeugherstellern und Logistikrouten. Sein Wachstum erhöht auch den Bedarf an qualifizierten Arbeitskräften, Versorgungsleistungen und Industrieflächen.
Die nördlichen Grenzstaaten sind das zweite wichtige Produktionsgebiet aufgrund ihrer Verbindungen zu Kunden in den Vereinigten Staaten. Nuevo León und Coahuila sind besonders relevant für Gießereibetriebe und grenzüberschreitende Logistik. Nemaks Betriebe haben ihren Hauptsitz in García, Nuevo León, während sich sein zertifiziertes Schmelzzentrum in der Nähe von Monterrey befindet. Bocars Einrichtungen in Chihuahua, Saltillo und Lerma erhielten 2026 die vorläufige ASI-Zertifizierung für die Herstellung von Aluminium-Automobilbauteilen. Diese Standorte können kürzere Lieferwege in die Fahrzeugproduktionsnetzwerke der Vereinigten Staaten bieten.
Zentralmexiko außerhalb des Bajío und der Rest des Landes tragen einen kleineren Anteil der Aktivität bei. Diese Gebiete können alternative Standorte für Lieferanten bieten, die das Standortrisiko diversifizieren möchten. Jalisco verfügt über eine breitere industrielle Kundenbasis, einschließlich automobiler und nicht-automobiler Arbeit. Grenzstaaten im Nordwesten bieten auch Zugang zu pazifisch ausgerichteten und US-amerikanischen Versorgungsrouten. Der mexikanische Automobildruckgussmarkt wird sich in den Regionen unterschiedlich entwickeln, da Standorte in Lieferantentiefe, Arbeitsverfügbarkeit, Infrastruktur und Kundennähe variieren. Die geografische Auswahl wird für Lieferanten, die neue Guss-, Bearbeitungs- oder Recyclingkapazitäten planen, weiterhin wichtig bleiben.
Wettbewerbslandschaft
Marktkonzentration
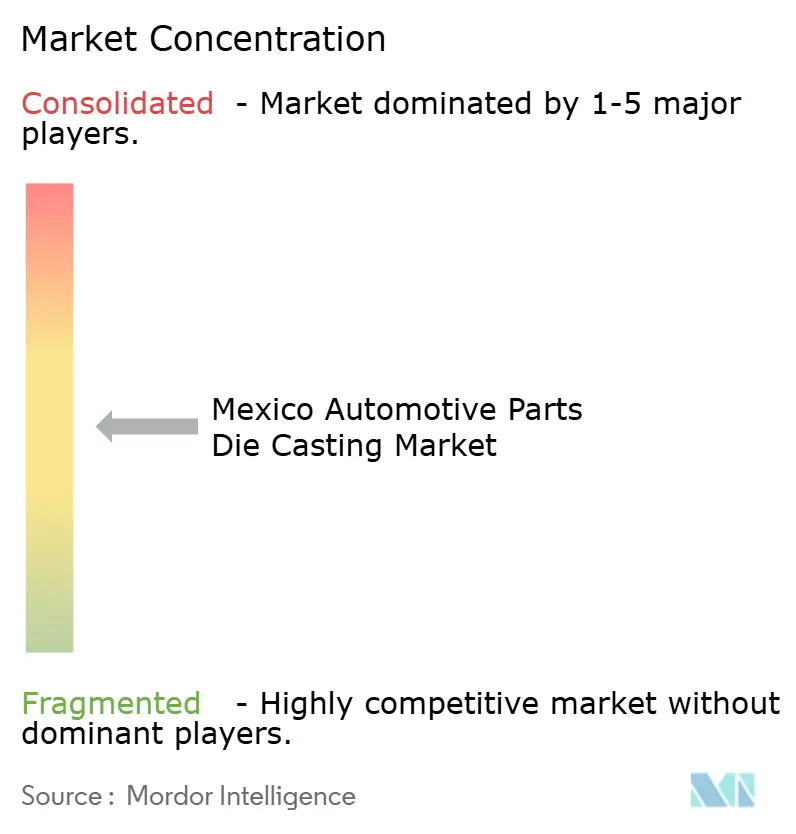
Der mexikanische Markt für Automobilteile-Druckguss ist mäßig konzentriert, wobei Nemak und Bocar zu den etablierten Lieferanten gehören, die Automobilprogramme bedienen. Ihre Größe, mehrere Einrichtungen und Kundenbeziehungen unterstützen die Produktionskontinuität. Im Februar 2026 schloss Nemak die Übernahme des Automobilgeschäfts von GF Casting Solutions für einen Unternehmenswert von 336 Millionen USD ab. Das übernommene Geschäft betreibt mehrere Einrichtungen, erzielt erhebliche Umsätze und leitet einen wesentlichen Anteil seines Portfolios aus E-Mobilitäts- und Struktur- und Fahrwerksanwendungen ab. Die Transaktion erweitert Nemaks Technologiefähigkeiten und Kundenbasis über seinen traditionellen Antriebsstrangfokus hinaus [2].
Nachhaltigkeits- und Qualitätszertifizierungen sind in Kundenbeschaffungsentscheidungen zunehmend relevant. Bocars mexikanische Einrichtungen erhielten die vorläufige ASI-Zertifizierung für Aluminium-Motor-, Antriebsstrang-, Struktur- und E-Mobilitätsbauteile. Aluminum Mexico erhielt die ASI-Leistungsstandardzertifizierung für Aluminium-Hochdruckdruckguss an seinen Produktionseinheiten in Guanajuato. Diese Entwicklungen zeigen, wie Zertifizierung, dokumentierte Prozesse und Rückverfolgbarkeit die Lieferantenqualifizierung unterstützen können. Neue Marktteilnehmer benötigen vergleichbares Prozesswissen, Kundengenehmigungen und stabile lokale Betriebe, um um wichtige Programme zu konkurrieren.
Wettbewerbsstrategien konzentrieren sich auf großformatiges Gießen, lokales Materialmanagement, Bearbeitungsintegration und zuverlässige Anlaufunterstützung. Hondas Arbeit mit Bühler an großen Batteriemodul-Gehäusen veranschaulicht die Gussanforderungen, die in Elektrofahrzeugprogrammen zunehmend wichtiger werden. BMWs geplante Batteriemontage in San Luis Potosí stellt ein relevantes zukünftiges Fertigungsprogramm in Mexiko dar. Lieferanten, die Gießen mit Bearbeitung, Inspektion und Montage kombinieren, können ein breiteres Spektrum an Bauteilanforderungen abdecken. Der mexikanische Automobildruckgussmarkt bleibt offen für fähige lokale und internationale Lieferanten, aber Plattformvergaben bevorzugen Unternehmen mit nachgewiesenen technischen und betrieblichen Qualifikationen.
Marktführer im mexikanischen Automobilteile-Druckguss
-
Nemak, S.A.B. de C.V.
-
Bocar Group
-
Ryobi Limited
-
Linamar Corporation
-
Martinrea International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Bocar Group erhielt die ASI-Leistungsstandard-V3.1-Zertifizierung mit vorläufigem Status für drei Hochdruckdruckguss-Einrichtungen in Chihuahua, Saltillo und Lerma, die Motor-, Antriebsstrang-, Struktur- und E-Mobilitäts-Aluminiumbauteile abdecken.
- Februar 2026: Anhui Zhongding Sealing Parts begann mit dem Bau eines 60.000-Quadratmeter-Werks in Guanajuato, Mexiko. Das Unternehmen soll die Produktion im ersten Quartal 2027 aufnehmen. Das Werk wird Tristones bestehende mexikanische Betriebe ergänzen und Metallbearbeitung, Gießereibetriebe, Dichttechnologie und Automobilbauteilfertigung unterstützen.
Berichtsumfang des mexikanischen Marktes für Automobilteile-Druckguss
Der Bericht über den mexikanischen Markt für Automobilteile-Druckguss ist segmentiert nach Produktionsprozesstyp (Druckguss, Vakuumdruckguss, Squeeze-Druckguss, halbfester Druckguss und andere Produktionsprozesstypen), Rohmaterial (Aluminium, Zink, Magnesium und andere Rohmaterialien), Anwendungstyp (Motorteile, Getriebe- und Antriebsstrangteile, Karosseriebaugruppen, Struktur- und Fahrwerksteile, EV-Batterie-/Motor-/Leistungselektronikgehäuse und andere Anwendungen), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, mittelgroße und schwere Nutzfahrzeuge und andere Fahrzeugtypen), Antrieb (Fahrzeuge mit Verbrennungsmotor, Hybridfahrzeuge, batterieelektrische Fahrzeuge und andere Antriebstypen), Vertriebskanal (Erstausrüster und Aftermarket) sowie Geografie (Bajío-Bundesstaaten, nördliche Grenzstaaten, Zentralmexiko ohne Bajío und Rest von Mexiko). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Nach Produktionsprozesstyp
| Druckguss |
| Vakuumdruckguss |
| Squeeze-Druckguss |
| Halbfester Druckguss |
| Andere Produktionsprozesstypen |
Nach Rohmaterial
| Aluminium |
| Zink |
| Magnesium |
| Andere Rohmaterialien |
Nach Anwendungstyp
| Motorteile |
| Getriebe- und Antriebsstrangteile |
| Karosseriebaugruppen |
| Struktur- und Fahrwerksteile |
| EV-Batterie-, Motor- und Leistungselektronikgehäuse |
| Andere Anwendungen |
Nach Fahrzeugtyp
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelgroße und schwere Nutzfahrzeuge |
| Andere Fahrzeugtypen |
Nach Antrieb
| Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge |
| Batterieelektrische Fahrzeuge |
| Andere Antriebstypen |
Nach Vertriebskanal
| Erstausrüster |
| Aftermarket |
Nach Geografie
| Bajío-Bundesstaaten |
| Nördliche Grenzstaaten |
| Zentralmexiko ohne Bajío |
| Rest von Mexiko |
| Nach Produktionsprozesstyp | Druckguss |
| Vakuumdruckguss | |
| Squeeze-Druckguss | |
| Halbfester Druckguss | |
| Andere Produktionsprozesstypen | |
| Nach Rohmaterial | Aluminium |
| Zink | |
| Magnesium | |
| Andere Rohmaterialien | |
| Nach Anwendungstyp | Motorteile |
| Getriebe- und Antriebsstrangteile | |
| Karosseriebaugruppen | |
| Struktur- und Fahrwerksteile | |
| EV-Batterie-, Motor- und Leistungselektronikgehäuse | |
| Andere Anwendungen | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelgroße und schwere Nutzfahrzeuge | |
| Andere Fahrzeugtypen | |
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge | |
| Batterieelektrische Fahrzeuge | |
| Andere Antriebstypen | |
| Nach Vertriebskanal | Erstausrüster |
| Aftermarket | |
| Nach Geografie | Bajío-Bundesstaaten |
| Nördliche Grenzstaaten | |
| Zentralmexiko ohne Bajío | |
| Rest von Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automobilteile-Druckguss in Mexiko und wie hoch ist seine Wachstumsrate?
Die Marktgröße des mexikanischen Marktes für Automobilteile-Druckguss wird im Jahr 2026 auf 3,68 Milliarden USD und im Jahr 2027 auf 3,91 Milliarden USD geschätzt und soll bis 2032 auf 5,25 Milliarden USD anwachsen, mit einer CAGR von 6,13 % von 2027 bis 2032.
Welches Produktionsverfahren hat den größten Marktanteil in Mexiko?
Druckguss macht im Jahr 2026 68,29 % des Marktwerts aus.
Warum ist Aluminium für mexikanische Fahrzeuggusslieferanten wichtig?
Aluminium macht im Jahr 2026 83,17 % des Werts aus und unterstützt Leichtbau-, Struktur- und Antriebsstranganwendungen. Lokale Recyclingmetallsysteme verbessern zudem die Rückverfolgbarkeit.
Welche Region führt die Automobildruckgussaktivität in Mexiko an?
Die Bajío-Bundesstaaten führen mit 41,83 % des Werts im Jahr 2026 und einer Liefer-CAGR von 6,37 % bis 2032.