
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
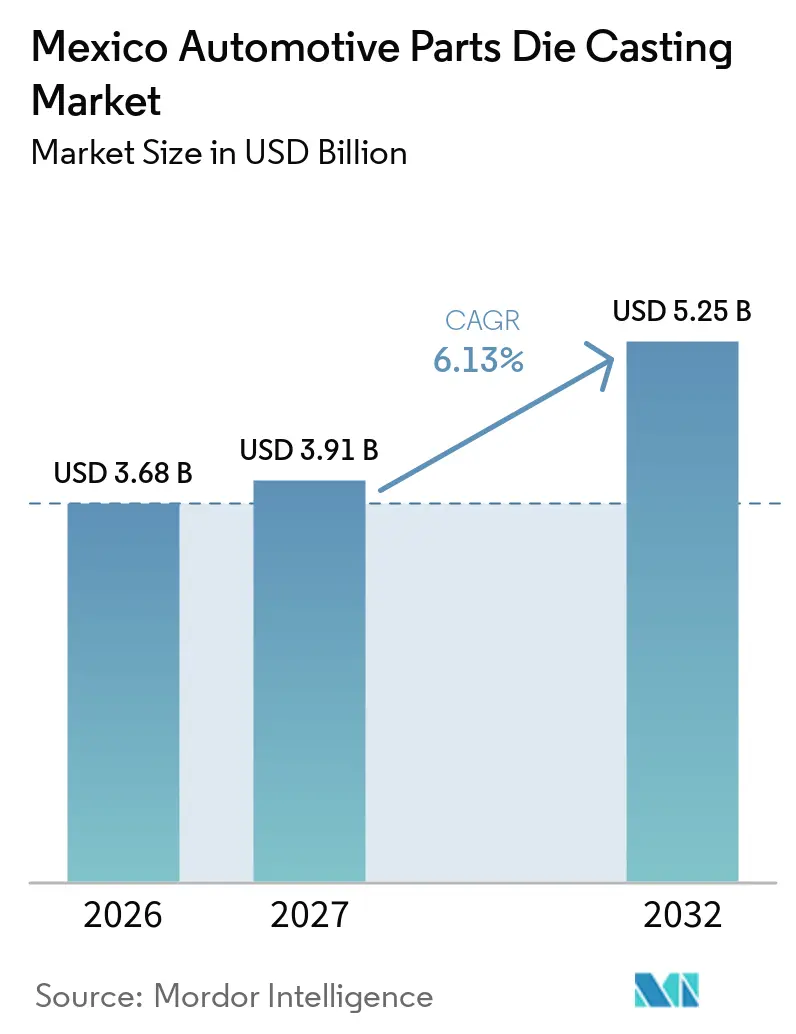
| 基準年の市場規模 (2026) | 3.68 十億米ドル |
| 市場規模 (2027) | 3.91 十億米ドル |
| 市場規模 (2032) | 5.25 十億米ドル |
| 成長率 (2027 - 2032) | 6.13 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ自動車部品ダイカスト市場分析
メキシコ自動車部品ダイカスト市場規模は2026年に36.8 ビリオン 米ドル、2027年に3.91 ビリオン 米ドルと評価されており、2032年までに5.25 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 6.13%で成長します。この市場は、メキシコの確立された車両組立基盤と、鋳造パワートレイン、ボディ、構造部品への継続的な需要によって支えられています。地域調達ルールは、OEM品質要件を満たし、材料トレーサビリティを管理できるサプライヤーを優遇します。ローカルの再溶解、機械加工、品質管理は、顧客がより短いサプライチェーンを求める際にサプライヤーの地位を強化できます。EVプログラムはより大型で複雑なアルミニウム部品への需要を拡大していますが、ICE車両プログラムは現在の生産量において依然として重要です。したがって、メキシコ自動車ダイカスト市場は、プロセス能力、信頼性の高い合金供給、長期的な顧客認定への投資に報いる構造となっています。
主レポートのポイント
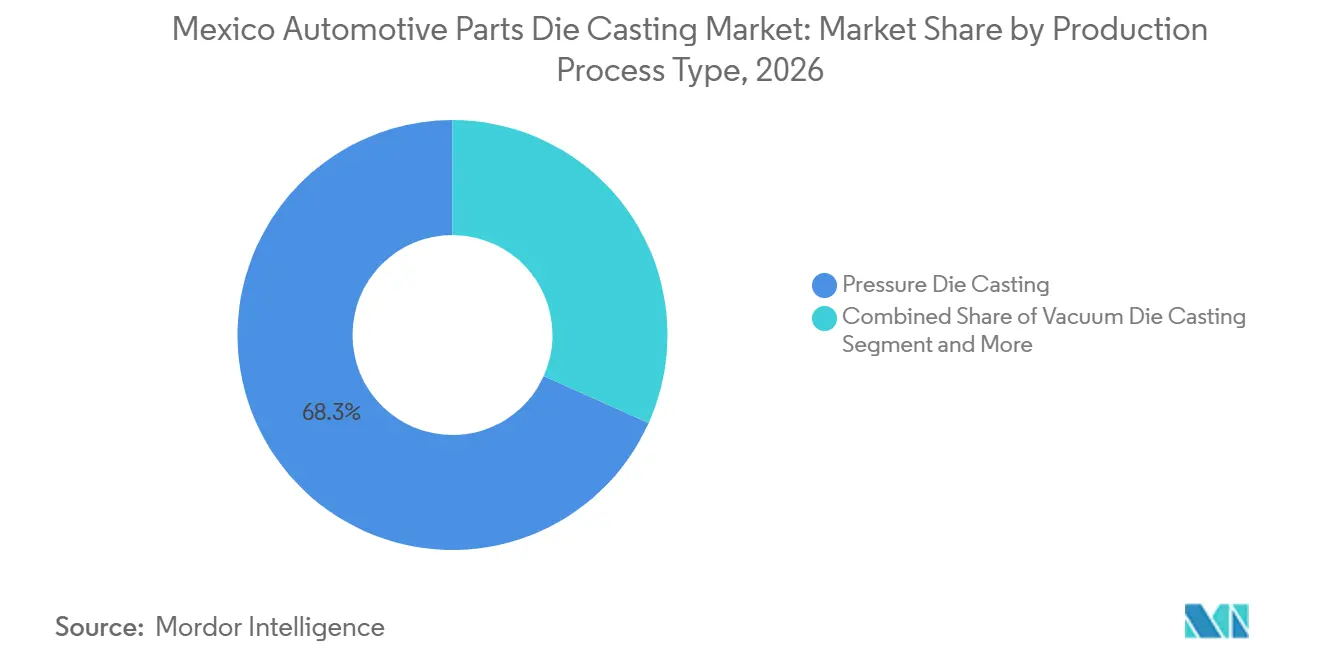
- 製造プロセス別では、圧力ダイカストが2026年のメキシコ自動車部品ダイカスト市場シェアの68.29%を占め、半固体ダイカストは2032年までにCAGR 8.18%で成長すると予測されています。
- 原材料別では、アルミニウムが2026年のメキシコ自動車部品ダイカスト市場シェアの83.17%を占め、マグネシウムは2032年までにCAGR 7.63%で成長すると予測されています。
- 用途別では、エンジン部品が2026年のメキシコ自動車部品ダイカスト市場の24.18%を占め、EVバッテリー・モーター・パワーエレクトロニクスハウジングは2032年までにCAGR 14.26%で成長すると予測されています。
- 車両タイプ別では、乗用車が2026年のメキシコ自動車部品ダイカスト市場シェアの47.26%を占め、小型商用車は2032年までにCAGR 6.32%で成長すると予測されています。
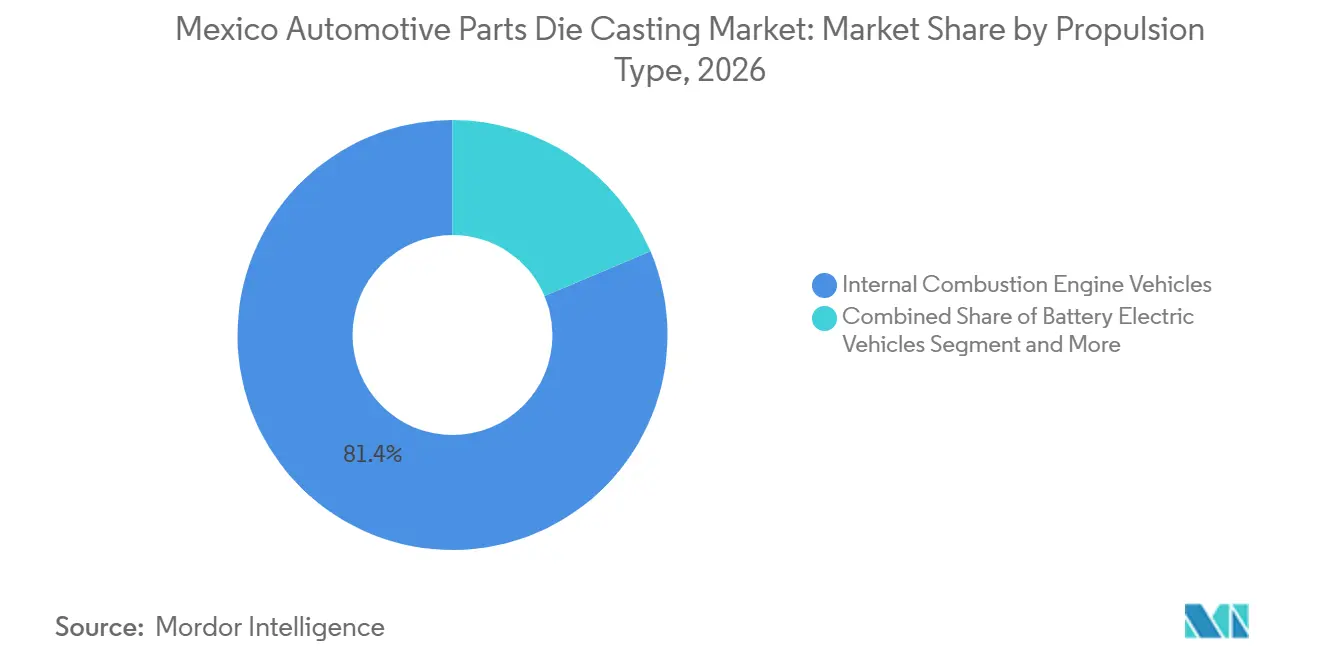
- 推進方式別では、内燃機関車両が2026年のメキシコ自動車部品ダイカスト市場シェアの81.37%を占め、バッテリー電気自動車は2032年までにCAGR 15.83%で成長すると予測されています。
- 販売チャネル別では、OEM直接供給が2026年のメキシコ動車部品ダイカスト市場シェアの88.26%を占め、2032年までにCAGR 7.12%で成長すると予測されています。
- 地域別では、バヒオ州が2026年のメキシコ自動車部品ダイカスト市場シェアの41.83%を占め、2032年までにCAGR 6.37%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
メキシコ自動車部品ダイカスト市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ニアショアリングおよびUSMCA主導のOEMおよびティア1投資 | +1.86% | バヒオおよび北部国境州 | 中期(2〜4年) |
| メキシコ自動車生産の北米輸出志向 | +1.45% | 北部国境州およびバヒオ | 中期(2〜4年) |
| 車両軽量化および排出効率要件 | +1.17% | メキシコ全国 | 長期(4年以上) |
| EVプラットフォーム、バッテリーハウジング、およびギガキャスティングプログラム | +0.83% | バヒオ、ヌエボレオン、コアウイラ | 短期(2年以内) |
| クローズドループ二次アルミニウムおよびローカルスクラップ活用 | +0.62% | バヒオおよび北部国境州 | 長期(4年以上) |
| サプライヤークラスタリングおよびより迅速なーカル認定サイクル | +0.48% | バヒオおよび北部国境州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ニアショアリング、地域コンテンツ、およびサプライヤークラスタリング
メキシコ自動車部品ダイカスト市場は、OEMおよびティア1サプライヤーが北米の組立工場に近い場所に生産を移転する際に恩恵を受けます。この環境は、鋳造、機械加工、試験、プログラム管理をメキシコ国内で組み合わせられるサプライヤーを優遇します。地域コンテンツ要件は、文書化された材料フローと認定されたローカル生産の価値を高めます。ローカルサプライヤーはまた、エンジニアリング変更に必要な時間を短縮し、顧客の国境を越えた物流リスクを軽減できます。グアナファトとサンルイスポトシは、自動車生産とサプライヤーネットワークがすでに確立されているため、引き続き重要な地域です。この機会は、車両プログラムの立ち上げから安定した量産まで支援できる企業にとって最も大きなものとなっています。
輸出需要とローカルサプライヤー認定
メキシコのダイカスト事業者は、鋳造所の生産量の大部分が輸出プログラム向けであるため、北米の車両生産と密接に結びついています。この関係により、OEMのスケジュール、モデル立ち上げ、サプライヤー指名が受注の可視性において中心的な役割を果たします。組立プログラムへの直接供給は継続的な需要を生み出しますが、厳格な品質パフォーマンスと予測可能な納品も求められます。メキシコ自動車ダイカスト市場は、OEMが遠方のサプライヤーから地域内に作業を移転する際にローカルコンテンツを獲得できます。サプライヤークラスタリングはまた、金型・ダイサプライヤー、合金サプライヤー、機械加工パートナーが新しいプログラムニーズに迅速に対応するのを助けます。ローカルの金型・ダイ製造能力の不足は、精密工具製造および修理サービスへの投資の余地を残しています。
軽量材料とクローズドループアルミニウム
アルミニウムは、大量生産と車両重量の低減を可能にするため、メキシコ自動車部品ダイカスト市場における主要材料であり続けています。OEMはパワートレイン、構造、電気自動車用途全体で鋳造アルミウムを使用しています。Nemakのモンテレイ近郊の溶解センターは2025年にASIチェーン・オブ・カストディ認証を取得し、リサイクルアルミニウムを液体アルミニウムに再溶解して内部移送しており、年間生産量は約300,000トンです。クローズドループシステムはトレーサビリティを向上させ、一次金属への依存を低減できます。Honda Trading Groupはまた、高純度アルミニウムを追加せずにADC12相当のスクラップを再利用するために不純物除去と組成制御を採用したダイカストアルミニウムリサイクルプロセスを説明しています [1]。マグネシウムは出発点となる基盤は小さいですが、その低密度は重量削減が重要な用途への関心を支えています。
EVプラットフォーム、バッテリーハウジング、およびギガャスティング
EVハウジングはメキシコ自動車部品ダイカスト市場において最も急成長している用途であり、2032年までの供給CAGR予測は14.26%です。これらの部品は制御されたポロシティ、厳密な寸法、安定した機械的性能を必要とします。BMWはサンルイスポトシのサイトを8億ユーロの投資で拡張しており、2027年から計画されているノイエ・クラッセ生産に向けて80,000平方メートル以上の高電圧バッテリー組立エリアを含みます。BMW GROUP ビューラーは、Hondaが北米で電気自動車インテリジェントパワーユニットケースにCarat 610マシンを使用していると報告しています。これらのケースはバッテリーモジュールを収納し、車両フロア構造の一部を形成する大型構造部品です。大型フォーマットの鋳造は、設備へのアクセス、金型設計、鋳造セルの専門知識の重要性を高めます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 車両、部品、鉄鋼、アルミニウムに関する米国関税および貿易政策の不確実性 | -0.78% | メキシコ全国;輸出志向クラスター | 短期2年以内) |
| 自動車産業州におけるエネルギーおよび水の制約 | -0.60% | 北部国境州およびバヒオ | 中期(2〜4年) |
| 高圧ダイカスト技術者および工具エンジニアの不足 | -0.48% | バヒオおよび北部国境州 | 長期(4年以上) |
| ペソの変動性および輸入設備・合金コストへのエクスポージャー | -0.36% | メキシコ全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
貿易政策、関税、およびペソエクスポージャー
貿易政策の不確実性は、メキシコ自動車部品ダイカスト市場における価格設定、調達決定、投資タイミングに影響を与える可能性があります。合金原料や資本設備を輸入するサプライヤーは、関税や為替レートが変動した際にコスト変化に直面する可能性があります。年間の顧客価格期待により、それらの増加を迅速に転嫁することが困難になる場合があります。ローカルの再溶解能力と安定したサプライヤー契約を持つ鋳造所は、原料リスクを管理するためにより有利な立場にあります。顧客が地域コンテンツと関税処理の明確化を待つ際に、プログラムの遅延が発生する場合もあります。その結果、透明な調達記録と信頼性の高い納品コストを提供できるサプライヤーの価値が高まります。
エネルギー、水、および技術人材の制約
ダイカストには熟練したオペレーター、エンジニア、工具製造者、およびプロセス冷却のための信頼性の高い電力と水が必要です。工業用サイトがユーティリティ制約や経験豊富な人材の供給不足に直面している場合、能力増強の実行はより困難になります。大型高圧ダイカストセルには、専門的なセットアップ、メンテナンス、品質スキルが必要です。したがって、メキシコ自動車部品ダイカスト市場は、労働力プールとインフラ条件が異なる場所によって不均一に成長する可能性があります。トレーニングプログラムと自動化は一貫性を向上させることができますが、時間と継続的な投資が必要です。これらの制約は、すでに技術チームと支援サービスプロバイダーを持つ確立されたサイトを優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセスタイプ別:圧力ダイカストが大量生産プログラムを支える
圧力ダイカストは2026年のメキシコ自動車部品ダイカスト市場シェアの68.29%を占めました。その大きなシェアは、エンジン、トランスミッション、構造部品の反復的な大量生産の必要性を反映しています。このプロセスは、短いサイクルタイムと制御された部品寸法を必要とするプログラムに適しています。既存の高圧ダイカスト能力は、新しいプラットフォーム受注において確立されたサプライヤーに優位性をもたらします。真空および絞り出しプロセスは、改善された完全性またはより低いポロシティを必要とする用途に使用されます。顧客は、機械的性能が最低限の単位コストよりも重要な場合にそれらの方法を使用します。
半固体ダイカストは2032年までにCAGR 8.18%で成長すると予測されています。その成長は、薄壁、制御されたポロシティ、厳密な寸法公差を持つ部品への需要を反映しています。EVバッテリーエンクロージャーと構造ノードはこれらの特性を必要とする場合があります。メキシコ自動車部品ダイカスト産業はまた、複数の小型部品をより少ない鋳造品に統合できる大型フォーマットセルにも注目しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
原材料別:アルミニウムがリードし、マグネシウムはより軽量な構造に対応
アルミニウムは2026年のメキシコ自動車部品ダイカスト市場シェアの83.17%を占めました。多くの部品タイプの生産、重量、耐久性要件を満たすため、広く使用され続けています。確立されたアルミニウム供給および再溶解システムもその主導的地位を支えています。アルミニウムはエンジン、トラスミッション、ボディ、シャシー、電気自動車ハウジングに関連しています。Nemakの認定溶解センターは、リサイクルアルミニウムと追跡可能な内部材料移送のローカルな重要性を示しています。
マグネシウムは2032年までにCAGR 7.63%で拡大すると予測されており、これは記載された材料の中で最も速い成長率です。その低密度は、クロスビーム、シート構造、電動ドライブハウジングなどの用途における重量削減を支援できます。この材料は慎重なプロセス制御と供給計画を必要とします。亜鉛は、薄壁鋳造と細部の再現が重要な小型部品に引き続き使用されます。メキシコ自動車部品ダイカスト市場における材料選択は、機能、目標重量、コスト、および選択した製造プロセスの能力によって異なります。クローズドループアルミニウムの開発は、部品の用途要件を変えることなく材料利用率を向上させる可能性があるため、引き続き重要です。
用途タイプ別:エンジン部品が現在の需要をリードし、EVハウジングが最も急成長
エンジン部品は2026年のメキシコ自動車部品ダイカスト市場シェアの24.18%を占めました。このシェアは、確立された内燃機関車両プログラムの継続的な生産ライフを反映しています。エンジンブロック、カバー、ハウジング、および関連部品は、多くのメキシコの鋳造所にとって中核製品であり続けています。トランスミッションおよびドライブライン部品は、鋳造量のもう一つの安定した供給源を提供します。ボディ、構造、シャシー部品は、乗用車および商用車プログラム全体で需要を拡大します。交換需要は車両アフターマーケットを通じて少量を追加します。
EVバッテリー・モーター・パワーエレクトロニクスハウジングは2032年までにCAGR 14.26%で成長すると予測されています。これらの用途は、従来のエンジン鋳造よりも大型の部品と厳密な公差を必要とする場合があります。サンルイスポトシにおけるBMWの2027年ノイエ・クラッセ生産計画は、バヒオ地域におけるバッテリー製造の重要性を強調しています。メキシコ自動車ダイカスト市場は、真空補助鋳造、機械加工、検査、生産トレーサビリティを組み合わせられるサプライヤーを優遇する可能性が高いです。EVハウジングの成長はエンジン部品の必要性を排除するものではなく、ICEコンポーネントは依然として現在の生産基盤の大部分を占めています。用途需要は、車両プログラム立ち上げのペースと顧客の調達決定によって異なります。
車両タイプ別:乗用車が最大の基盤を維持
乗用車は2026年のメキシコ自動車部品ダイカスト市場シェアの47.26%を占めました。その主導的地位は、メキシコの確立されたコンパクトおよびミドルサイズ車両組立プログラムと結びついています。これらの車両はパワートレイン、ボディ、構造システムに鋳造部品を使用しています。車両1台あたりのアルミニウム含有量の増加は、ユニット生産量が安定している場合でも鋳造価値を支援できます。長期にわたる乗用車プラットフォームはまた、予測可能な工具製造と生産スケジュールを支援します。大きな既存基盤は交換部品の二次的な機会を生み出します。
小型商用車は2032年までにCAGR 6.32%で成長すると予測されています。ピックアップトラックと小型バンは、北米のビジネス、流通、サービスフリートからの需要を支えます。電動化された商用車はバッテリーハウジングと電動アクスル構造への需要を増加させ可能性があります。中型および大型商用車は、エンジン、トランスミッション、アクスル鋳造のより小さいが安定した需要先であり続けます。メキシコ自動車部品ダイカスト市場は、サプライヤーが複数の車両カテゴリーと顧客プログラムにサービスを提供する際に恩恵を受けます。車両タイプ別需要は、フリート交換パターン、商業活動、OEM製品サイクルと結びついたままとなります。
推進方式別:ICEが規模を維持しながらBEVが最高成長率を記録
内燃機関車両は2026年のメキシコ自動車部品ダイカスト市場シェアの81.37%を占めました。このシェアは現在の生産ミックスと既存の鋳造契約の複数年にわたる期間を反映しています。ICEプラットフォームはエンジン、トランスミッション、および関連する鋳造ハウジングを引き続き必要とします。ハイブリッド車両も電動ドライブシステムを追加しながら内燃機関コンポーネントを使用します。このミックスは現在のパワートレインプログラムを持つサプライヤーに継続性を提供します。また、鋳造所が新しい電動化用途のための能力を構築する時間を与えます。
バッテリー電気自動車は2032年までにCAGR 15.83%で成長すると予測されています。これはメキシコ自動車部品ダイカスト市場における記載されたセグメンテーションタイプの中で最も高い供給CAGRです。BEVはアルミニウム鋳造の役割を増加させる可能性のあるバッテリー、モーター、インバーター、構造部品を使用します。Hondaのビューラーとのインテリジェントパワーユニットケースプログラムにおける北米での取り組みは、電気自動車構造鋳造要件の方向性を示しています。ハイブリッドおよびその他の推進タイプは、ICE鋳造ニーズを直接置き換えるのではなく、中間的な需要パターンを生み出します。この変化の速度は、特定のモデル立ち上げとサプライヤー受注によって異なります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:OEM直接供給が商業モデルを定義
OEM直接供給は2026年のメキシコ自動車部品ダイカスト市場シェアの88.26%を占め、2032年までにCAGR 7.12%で成長すると予測されています。このシェアは、指定された車両プラットフォームと組立スケジュールに結びついた複数年契約を反映しています。ティア1ダイカスト事業者は一般的に、仕様、工具製造、立ち上げタイミング、品質文書についてOEMと協力します。このチャネルは生産計画が安定している場合に受注の可視性を提供します。また、顧客スケジュールの変更や年間コスト削減期待にサプライヤーをさらします。品質認証と実績のある納品パフォーマンスは、参入への重要な障壁であり続けます。
アフターマーケットは規模は小さいですが、交換エンジン、ドライブライン、構造部品への需要を提供します。車両の老朽化により、時間の経過とともに再製造および交換部品の必要性が増加する可能性がありま。確立された工具製造と合金プログラムを持つサプライヤーは、選択されたアフターマーケット作業にこれらの能力を活用できます。メキシコ自動車部品ダイカスト市場は、メーカーが契約生産を中断することなくOEMプログラムとアフターマーケットの機会のバランスを取る際に恩恵を受けます。組立プログラムが最大の鋳造要件を決定するため、OEM直接供給は量への中心的なルートであり続けます。したがって、チャネル戦略は顧客の多様化、プログラム期間、および利用可能な製造能力によって異なります。
地域分析
バヒオ州は2026年のメキシコ自動車部品ダイカスト市場シェアの41.83%を占め、2032年までにCAGR 6.37%で成長すると予測されています。グアナファト、サンルイスポトシ、ケレタロ、アグアスカリエンテス、および近隣の製造エリアが主要な車両およびサプライヤークラスターを形成しています。BMWのサンルイスポトシ拡張には新しいバッテリー組立が含まれ、2027年から開始予定のノイエ・クラッセ生産を支援します。このクラスターはサプライヤーにOEMサイト、機械加工パートナー、工具製造者、物流ルートへのアクセスを提供します。その成長はまた、熟練労働者、ユーティリティ、工業用スペースの必要性を高めます。
北部国境州は、米国の顧客とのつながりにより、第二の主要生産エリアです。ヌエボレオンとコアウイラは、鋳造所の操業と国境を越えた物流において特に重要です。Nemakの事業はガルシア(ヌエボレオン)に本社を置き、認定溶解センターはモンテレイ近郊にあります。Bocarのチワワとサルティジョとレルマの施設は、アルミニウム自動車部品製造においてASI暫定認証を2026年に取得しました。これらの場所は、米国の車両生産ネットワークへのより短い配送ルートを提供できます。
バヒオ以外の中央メキシコおよびその他の地域は、活動のより小さなシェアを占めています。これらのエリアは、立地リスクを分散させたいサプライヤーに代替サイトを提供できます。ハリスコはより広い工業顧客基盤を持ち、自動車および非自動車の作業を含みます。北西部の国境州はまた、太平洋向けおよび米国のサプライルートへのアクセスを提供します。サイトによってサプライヤーの深さ、労働力の可用性、インフラ、顧客への近接性が異なるため、メキシコ自動車ダイカスト市場は地域によって異なる発展を遂げます。地理的選択は、新しい鋳造、機械加工、またはリサイクル能力を計画するサプライヤーにとって引き続き重要です。
競合ランドスケープ
市場集中度
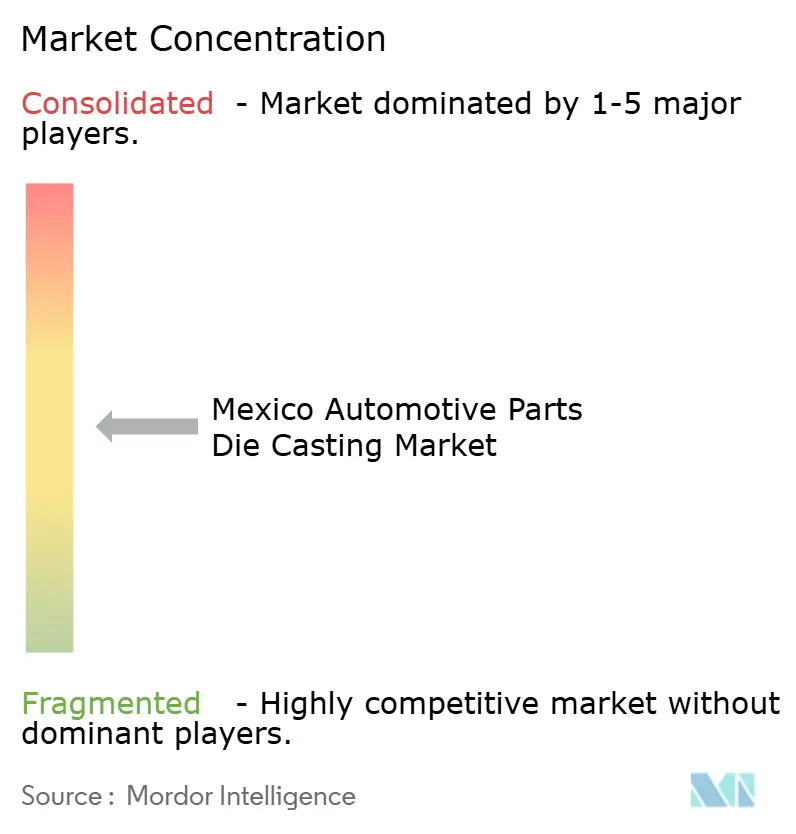
メキシコ自動車部品ダイカスト市場は適度に集中しており、NemakとBocarが自動車プログラムにサービスを提供する確立されたサプライヤーの中に含まれています。その規模、複数の施設、顧客関係は生産の継続性を支援します。2026年2月、NemakはGF Casting Solutionsの自動車事業の買収を企業価値3億3,600万米ドルで完了しました。買収した事業は複数の施設を運営し、相当な収益を生み出し、そのポートフォリオの相当部分をeモビリティおよび構造・シャシー用途から得ています。この取引はNemakの技術能力と顧客基盤を従来のパワートレインフォーカスを超えて拡大します [2]。
持続可能性と品質認証は、顧客の調達決定においてますます重要になっています。BocarのメキシコのASI暫定認証は、アルミニウムエンジン、パワートレイン、構造、電動モビリティコンポーネントをカバーしています。Aluminum MexicoはグアナファトのASIパフォーマンス基準認証をアルミニウム高圧ダイカストの生産ユニットで取得しました。これらの動向は、認証、文書化されたプロセス、トレーサビリティがサプライヤー認定をどのように支援できるかを示しています。新規参入者は、主要プログラムで競争するために同等のプロセス知識、顧客承認、安定したローカル操業を必要とします。
競争戦略は、大型フォーマット鋳造、ローカル材料管理、機械加工統合、信頼性の高い立ち上げ支援に集中しています。Hondaのビューラーとのラージバッテリーモジュールケースにおけるコラボレーションは、電気自動車プログラムでより重要になりつつある鋳造要件を示しています。BMWのサンルイスポトシにおける計画されたバッテリー組立はメキシコにおける関連する将来の製造プログラムを表しています。鋳造と機械加工、検査、組立を組み合わせられるサプライヤーは、より広範な部品ニーズに対応できます。メキシコ自動車ダイカスト市場は有能なローカルおよび国際サプライヤーに開かれていますが、プラットフォーム受注は実証された技術的および運営上の資格を持つ企業を優遇します。
メキシコ自動車部品ダイカスト産業リーダー
-
Nemak, S.A.B. de C.V.
-
Bocar Group
-
Ryobi Limited
-
Linamar Corporation
-
Martinrea International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Bocar Groupは、チワワ、サルティジョ、レルマの3つの高圧ダイカスト施設においてASIパフォーマンス基準V3.1認証(暫定ステータス)を取得し、エンジン、パワートレイン、構造、電動モビリティアルミニウムコンポーネントをカバーしています。
- 2026年2月:安徽中鼎密封件がメキシコのグアナファトに60,000平方メートルの工場の建設を開始しました。同社は2027年第1四半期に生産を開始する予定です。この工場はTristoneの既存のメキシコ事業を補完し、金属加工、鋳造所操業、シーリング技術、自動車部品製造を支援します。
メキシコ自動車部品ダイカスト市場レポートの範囲
メキシコ自動車部品ダイカストレポートは、製造プロセスタイプ(圧力ダイカスト、真空ダイカスト、絞り出しダイカスト、半固体ダイカスト、その他の製造プロセスタイプ)、原材料(アルミニウム、亜鉛、マグネシウム、その他の原材料)、用途タイプ(エンジン部品、トランスミッションおよびドライブライン部品、ボディアセンブリ、構造およびシャシー部品、EVバッテリー・モーター・パワーエレクトロニクスハウジング、その他の用途)、車両タイプ(乗用車、小型商用車、中型および大型商用車、その他の車両タイプ)、推進方式(内燃機関車両、ハイブリッド電気自動車、バッテリー電気自動車、その他の推進タイプ)、販売チャネル(完成車メーカーおよびアフターマーケット)、地域(バヒオ州、北部国境州、バヒオを除く中央メキシコ、その他のメキシコ)別にセグメント化されています。市場予測は金額(米ドル)および数量(ユニット)で提供されます。
製造プロセスタイプ別
| 圧力ダイカスト |
| 真空ダイカスト |
| 絞り出しダイカスト |
| 半固体ダイカスト |
| その他の製造プロセスタイプ |
原材料別
| アルミニウム |
| 亜鉛 |
| マグネシウム |
| その他の原材料 |
用途タイプ別
| エンジン部品 |
| トランスミッションおよびドライブライン部品 |
| ボディアセンブリ |
| 構造およびシャシー部品 |
| EVバッテリー・モーター・パワーエレクトロニクスハウジング |
| その他の用途 |
車両タイプ別
| 乗用車 |
| 小型商用車 |
| 中型および大型商用車 |
| その他の車両タイプ |
推進方式別
| 内燃機関車両 |
| ハイブリッド電気自動車 |
| バッテリー電気自動車 |
| その他の推進タイプ |
販売チャネル別
| 完成車メーカー |
| アフターマーケット |
地域別
| バヒオ州 |
| 北部国境州 |
| バヒオを除く中央メキシコ |
| その他のメキシコ |
| 製造プロセスタイプ別 | 圧力ダイカスト |
| 真空ダイカスト | |
| 絞り出しダイカスト | |
| 半固体ダイカスト | |
| その他の製造プロセスタイプ | |
| 原材料別 | アルミニウム |
| 亜鉛 | |
| マグネシウム | |
| その他の原材料 | |
| 用途タイプ別 | エンジン部品 |
| トランスミッションおよびドライブライン部品 | |
| ボディアセンブリ | |
| 構造およびシャシー部品 | |
| EVバッテリー・モーター・パワーエレクトロニクスハウジング | |
| その他の用途 | |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型および大型商用車 | |
| その他の車両タイプ | |
| 推進方式別 | 内燃機関車両 |
| ハイブリッド電気自動車 | |
| バッテリー電気自動車 | |
| その他の推進タイプ | |
| 販売チャネル別 | 完成車メーカー |
| アフターマーケット | |
| 地域別 | バヒオ州 |
| 北部国境州 | |
| バヒオを除く中央メキシコ | |
| その他のメキシコ |
レポートで回答される主要な質問
メキシコにおける自動車部品ダイカスト市場の現在の市場規模と成長率はどのくらいですか?
メキシコ自動車部品ダイカスト市場規模は2026年に3.68 ビリオン 米ドル、2027年に3.91 ビリオン 米ドルと評価されており、2032年までに5.25 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 6.13%で成長します。
メキシコで最大のシェアを持つ製造プロセスはどれですか?
圧力ダイカストは2026年の市場価値の68.29%を占めています。
アルミニウムがメキシコの車両鋳造サプライヤーにとって重要な理由は何ですか
アルミニウムは2026年の価値の83.17%を占め、軽量化、構造、パワートレイン用途を支援しています。ローカルのリサイクル金属システムもトレーサビリティを向上させます。
メキシコにおける自動車ダイカスト活動をリードしている地域はどこですか?
バヒオ州が2026年の価値の41.83%でリードし、2032年までの供給CAGRは6.37%です。