
Tamaño y Participación del Mercado de Multiplexación por División de Longitud de Onda Densa Metro (DWDM)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Multiplexación por División de Longitud de Onda Densa Metro (DWDM) por Mordor Intelligence
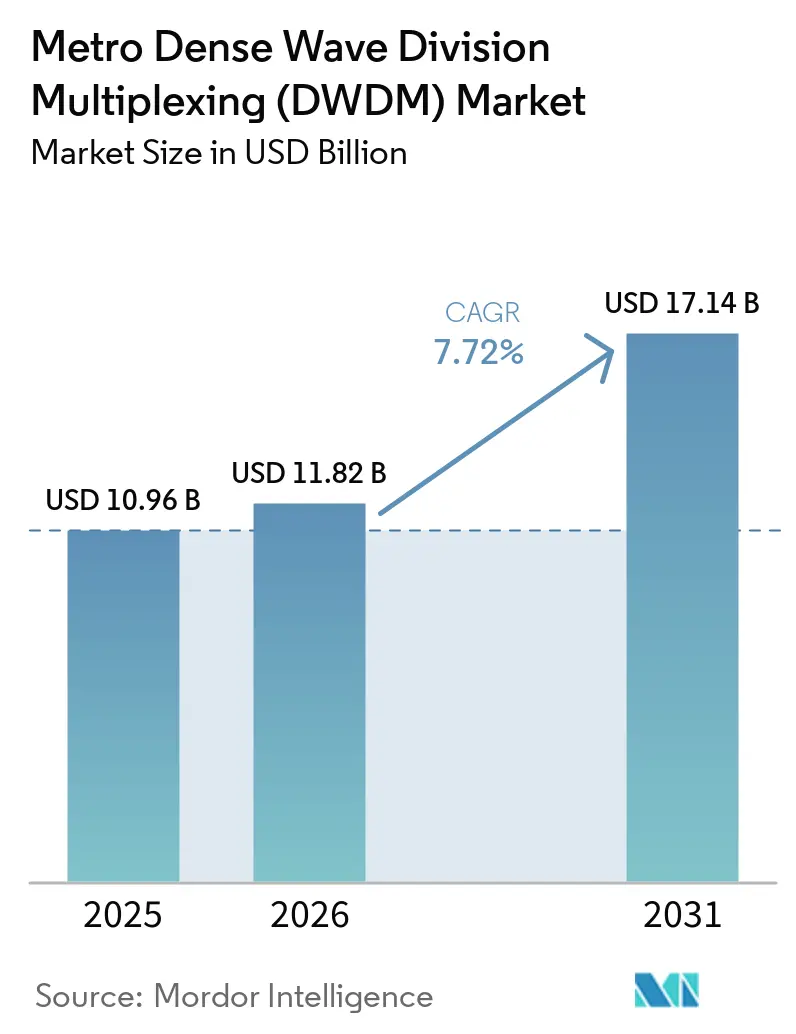
Se espera que el tamaño del Mercado de Multiplexación por División de Longitud de Onda Densa Metro (DWDM) crezca de 10,96 mil millones de USD en 2025 a 11,82 mil millones de USD en 2026, y se prevé que alcance 17,14 mil millones de USD en 2031, a una CAGR del 7,72% durante 2026-2031. La inversión en computación de inteligencia artificial está aumentando la necesidad de enlaces de alta capacidad entre centros de datos en el mercado de DWDM Metro. Las cargas de trabajo de inteligencia artificial distribuidas están haciendo que las conexiones de baja latencia entre instalaciones cercanas sean más importantes. La transición de sistemas de 10G hacia arquitecturas coherentes de 400G y 800G también está respaldando los reemplazos de equipos. Las implementaciones de transporte 5G están añadiendo demanda de mayor capacidad en las redes metropolitanas. Al mismo tiempo, las ópticas enchufables y los diseños desagregados están cambiando las decisiones de adquisición y ejerciendo presión sobre los precios de los sistemas integrados.
Conclusiones Clave del Informe
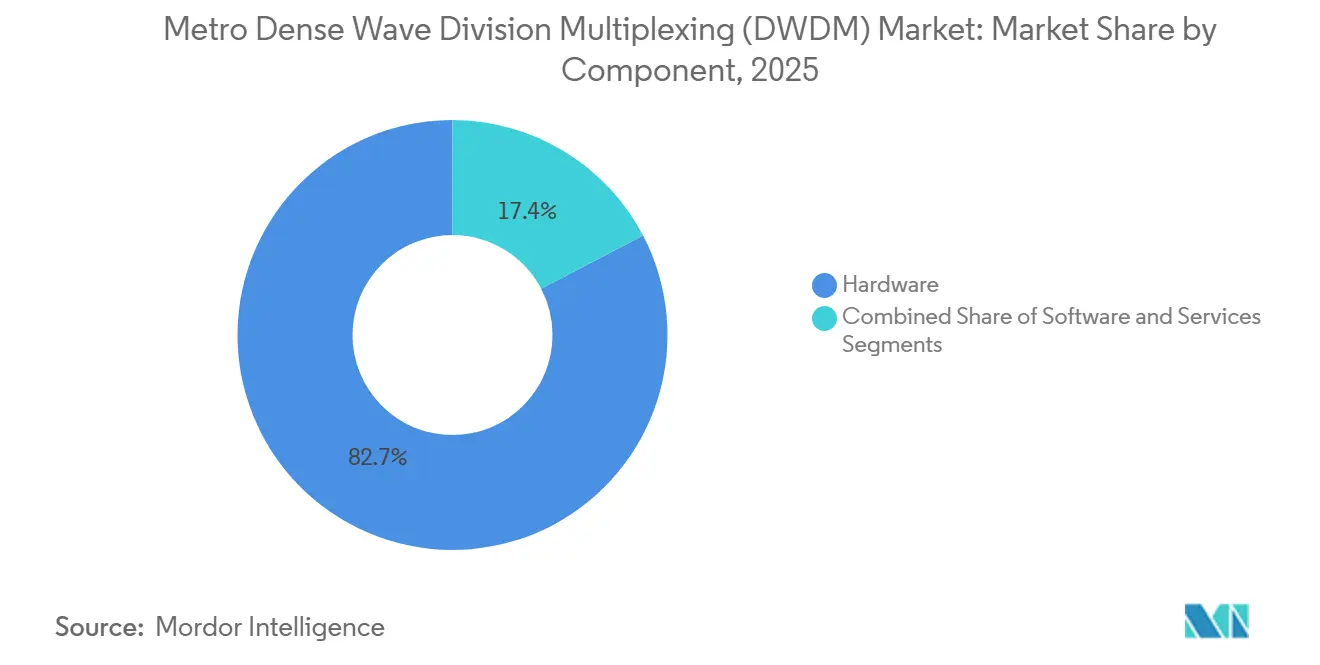
- Por componente, el hardware representó el 82,65% del Mercado de Multiplexación por División de Longitud de Onda Densa Metro (DWDM) en 2025, mientras que se proyecta que el software se expanda a una CAGR del 11,53% hasta 2031.
- Por capacidad de transmisión, 400 Gbps representó el 31,85% del mercado de multiplexación por división de longitud de onda densa metro (DWDM) en 2025, mientras que se proyecta que las soluciones por encima de 400 Gbps registren una CAGR del 12,43% hasta 2031.
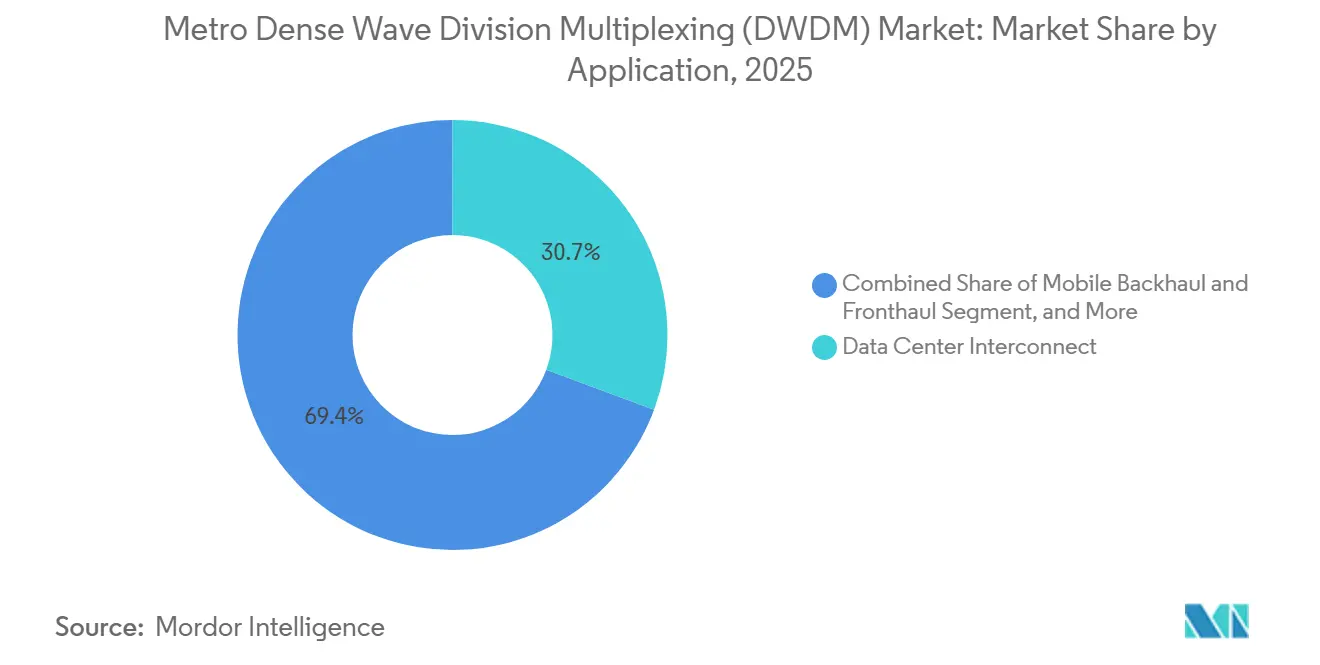
- Por aplicación, la interconexión de centros de datos representó el 30,65% del mercado de multiplexación por división de longitud de onda densa metro (DWDM) en 2025 y se proyecta que avance a una CAGR del 11,17% hasta 2031.
- Por usuario final, los proveedores de servicios de comunicación mantuvieron el 55,85% del mercado de DWDM Metro en 2025, mientras que se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 11,29% hasta 2031.
- Por geografía, América del Norte mantuvo el 35,11% del mercado de DWDM Metro en 2025, mientras que se proyecta que Asia-Pacífico registre una CAGR del 8,92% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Multiplexación por División de Longitud de Onda Densa Metro (DWDM)
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Interconexión de Centros de Datos Hiperescala e Inteligencia Artificial | +2.5% | Global, con pico en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Capacidad xHaul 5G y Borde Móvil | +1.5% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Migración a Ópticas Coherentes de 400G, 800G y 1,6T | +1.2% | Global | Mediano plazo (2-4 años) |
| Escasez de Fibra y Escalado de Capacidad en Rutas Existentes | +0.7% | América del Norte, Europa, Asia-Pacífico urbana densa | Mediano plazo (2-4 años) |
| IP sobre DWDM y Enchufables Coherentes Integrados en Enrutadores | +0.5% | Global, liderado por hiperescaladores de América del Norte | Corto plazo (≤ 2 años) |
| Sostenibilidad del Borde Metro y Reducción de Potencia por Bit | +0.3% | Europa, global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Interconexión de Centros de Datos Hiperescala e Inteligencia Artificial
El entrenamiento distribuido de inteligencia artificial está cambiando el rol del mercado de DWDM Metro, pasando de la agregación de operadores hacia la interconexión de cómputo. Los hiperescaladores están distribuyendo la capacidad de cómputo en múltiples sitios porque las ubicaciones individuales enfrentan restricciones de energía y espacio. Este enfoque requiere longitudes de onda de baja latencia y alta capacidad entre instalaciones que pueden estar separadas entre 5 y 80 km. Meta adoptó módulos 800ZR+ en una configuración IP sobre DWDM para clústeres de GPU distribuidos geográficamente. La implementación demuestra que los clústeres de cómputo distribuido requieren capacidad en ubicaciones metropolitanas. Los volúmenes de demanda están aumentando, pero la fibra oscura sigue siendo una alternativa para los hiperescaladores y puede limitar los márgenes del servicio de longitudes de onda en el mercado de DWDM Metro.
Expansión de Capacidad xHaul 5G y Borde Móvil
La densificación 5G aumenta los requisitos de transporte porque las redes necesitan más sitios de celdas, menor latencia de fronthaul y mayor capacidad en cada sitio. El mercado de DWDM Metro se beneficia cuando los operadores móviles combinan fronthaul, midhaul y backhaul en redes de transporte compartidas. Las especificaciones del Grupo de Trabajo 9 de la Alianza O-RAN definen el transporte xHaul abierto en estas funciones de red.[1] China había desplegado 4,76 millones de estaciones base 5G a finales de 2025, creando una gran base para continuar con las actualizaciones de midhaul en las principales ciudades. La agregación de unidades distribuidas está concentrando más capacidad en menos nodos metro. Esa configuración respalda las actualizaciones de transporte coherente de 100G a 400G en los anillos existentes, en lugar de pequeñas adiciones de puertos de menor velocidad.
Migración a Ópticas Coherentes de 400G, 800G y 1,6T
El mercado de DWDM Metro está experimentando un ciclo de reemplazo más rápido para la tecnología coherente a medida que aumentan los requisitos de conectividad relacionados con la inteligencia artificial. Nokia introdujo ofertas ópticas optimizadas por aplicación que incluyen interconexión de centros de datos IP sobre DWDM de 1,6T, transpondedor delgado de 2,4T y opciones coherente lite de 3,2T. El portafolio utiliza 4 procesadores de señal digital y combina fosfuro de indio con fotónica de silicio. Las tasas de línea más altas permiten a los operadores añadir capacidad en rutas de fibra establecidas sin una construcción civil nueva equivalente. Ciena también presentó una plataforma de silicio de 2 nm para enchufables coherentes de un solo portador 1600ZR y ZR+. Los estándares DWDM de cuadrícula flexible siguen siendo relevantes porque los compradores necesitan equipos que puedan funcionar en entornos ópticos en evolución.
Escasez de Fibra y Escalado de Capacidad en Rutas Existentes
El espacio limitado en ductos en los corredores metropolitanos densos hace que el uso más eficiente de la fibra existente sea importante para el mercado de DWDM Metro. Los proyectos de fibra urbana enfrentan presiones de costo y tiempo derivadas de trabajos de preparación, permisos y coordinación de derechos de paso.[2] Los procesos de aprobación multijurisdiccionales pueden añadir entre 6 y 12 meses a esos proyectos. Los despliegues de banda C+L permiten a los operadores utilizar más espectro en los pares de fibra que ya controlan. Esto reduce la necesidad de trabajos disruptivos en rutas con restricciones. Los operadores con acceso establecido a ductos pueden, por tanto, mantener una ventaja donde los nuevos participantes no pueden construir fácilmente infraestructura paralela.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración en Redes Multifabricante Desagregadas | -1.1% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de Ductos de Fibra y Derechos de Paso en Corredores Urbanos Densos | -0.8% | América del Norte, Europa, Asia-Pacífico urbana densa | Largo plazo (≥ 4 años) |
| Canibalización de Hardware de Transporte Independiente por Ópticas Enchufables | -0.6% | Global, liderado por hiperescaladores de América del Norte | Corto plazo (≤ 2 años) |
| Alto Requisito de Habilidades para la Planificación y Operaciones Ópticas | -0.4% | Global, más agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en Redes Multifabricante Desagregadas
Las redes ópticas desagregadas separan el sistema de línea óptica de la capa de transpondedor, lo que permite a los operadores adquirir capas de diferentes proveedores. Esta flexibilidad también aumenta el trabajo de integración y puede ralentizar los despliegues en el mercado de DWDM Metro. El rendimiento óptico debe calificarse cuando las longitudes de onda de un proveedor operan a través del sistema de línea de otro proveedor. Un artículo de Optica sobre IPoDWDM multifabricante evaluó el rendimiento y la validación del plano de control en estos entornos.[3] El modelo OpenROADM proporciona un marco para la interoperabilidad, pero los controladores pueden necesitar gestionar varias versiones del modelo. Los operadores más pequeños pueden enfrentar mayores cargas de software y operativas debido a la capacidad limitada para pruebas e integración.
Restricciones de Ductos de Fibra y Derechos de Paso en Corredores Urbanos Densos
Los límites físicos en la capacidad de ductos urbanos restringen dónde se puede añadir nueva fibra para el mercado de DWDM Metro. Las rutas de alto tráfico a menudo contienen infraestructura eléctrica, de gas y de fibra envejecida que ya comparte conductos. La investigación sobre despliegues en entornos urbanos densos identificó la localización precisa de redes subterráneas como un desafío de instalación persistente.[4] Los estudios de radar de penetración terrestre pueden ayudar, pero no resuelven todos los problemas antes de que comience la construcción. NTT declaró que los permisos de trabajo en las áreas de servicios públicos urbanos japoneses pueden estar restringidos a las horas de medianoche. Las adiciones de capacidad en los corredores más valiosos dependerán, por tanto, en mayor medida de las actualizaciones coherentes sobre los pares de fibra existentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: La Automatización de Software Remodela una Pila de Ingresos Dominada por Hardware
El hardware representó el 82,65% de los ingresos en 2025, convirtiéndolo en la categoría de componente líder. Esa posición reflejó la extensa inversión de los operadores en tarjetas de línea coherentes, muxponders, transpondedores y amplificadores en línea. Estos sistemas forman la capa física para transmitir grandes volúmenes de tráfico a través de rutas de fibra metropolitanas. Las tarjetas de línea coherentes para transmisión de 400G y 800G lideran las nuevas adquisiciones de hardware. Los operadores están reemplazando la infraestructura más antigua de 10G y 40G con sistemas que ofrecen una eficiencia espectral sustancialmente mejorada. La escala de las redes de operadores existentes significa que las actualizaciones de equipos continúan generando demanda de hardware. Los servicios de instalación y gestión de red también acompañan a muchas actualizaciones de hardware. Estos servicios ayudan a los operadores a instalar, configurar y mantener la nueva capacidad óptica.
Se proyecta que el software registre una CAGR del 11,53% hasta 2031, la tasa más alta entre los componentes en el mercado de DWDM Metro. Las plataformas ópticas definidas por software permiten el enrutamiento dinámico de longitudes de onda en redes de transporte complejas. También proporcionan monitoreo automatizado del rendimiento que puede identificar problemas operativos más rápidamente. La ingeniería de tráfico centralizada otorga a los equipos de red mayor control sobre la capacidad disponible. Ciena destacó la automatización de redes de inteligencia artificial agéntica en su portafolio óptico de marzo de 2026. Las soluciones orientadas a aplicaciones de Nokia también reflejan la necesidad de alinear los sistemas ópticos con usos específicos de la red. Las interfaces abiertas aumentan la importancia del software que puede operar en todas las capas de equipos. Como resultado, las capacidades del plano de control pueden tener mayor peso en las decisiones de adquisición.


Por Capacidad de Transmisión: Los Niveles por Encima de 400 Gbps Definen el Próximo Ciclo de Actualización de DWDM
El nivel de 400 Gbps mantuvo el 31,85% de los ingresos en 2025, la mayor participación entre las categorías de capacidad de transmisión. Su posición reflejó la madurez de la tecnología coherente de 400G en los núcleos metro de los operadores y las aplicaciones de interconexión de centros de datos. El tamaño del mercado de DWDM Metro para el nivel de 400 Gbps se benefició de los despliegues realizados durante los 3 años anteriores. Esta tecnología ofrece una ruta de actualización probada para los operadores que necesitan mayor capacidad en rutas establecidas. Los sistemas de hasta 100 Gbps aún operan en anillos de acceso heredados y redes empresariales de larga cola. La categoría de 200 Gbps atiende requisitos regionales seleccionados donde el perfil de demanda sigue siendo más estrecho. La inversión se está desplazando hacia capacidades más altas a medida que aumentan las cargas de tráfico. Esto deja a 400G como una gran base instalada y a los niveles por encima de 400 Gbps como el próximo foco de inversión.
Se proyecta que las soluciones por encima de 400 Gbps registren una CAGR del 12,43% hasta 2031. La categoría incluye arquitecturas de 800G y 1,6T utilizadas para despliegues metropolitanos y de centros de datos de alta capacidad. Estos sistemas ayudan a los operadores a expandir la capacidad de tráfico sin añadir la misma cantidad de nueva infraestructura de fibra. Ciena anunció enchufables coherentes de banda C y banda L de 800 Gbps con su plataforma de silicio de 2 nm. Nokia también anunció productos IP sobre DWDM de 1,6T para despliegues de interconexión de centros de datos. Los productos de mayor velocidad son cada vez más relevantes a medida que la computación distribuida impulsa más tráfico entre instalaciones. El despliegue más amplio de 800G también ejerce presión sobre los precios de 400G por gigabit. Los fabricantes están acelerando el trabajo en productos de 800G y 1,6T para mantener el liderazgo tecnológico.
Por Aplicación: La Interconexión de Centros de Datos Lidera tanto en Participación como en Tasa de Crecimiento
La interconexión de centros de datos mantuvo el 30,65% de los ingresos por aplicación en 2025, otorgándole la posición líder en el mercado de DWDM Metro. También se proyecta que avance a una CAGR del 11,17% hasta 2031. Esta combinación refleja el creciente volumen de tráfico intercambiado entre centros de datos. Las cargas de trabajo de inteligencia artificial requieren enlaces de alta capacidad dentro de los sitios de cómputo distribuido y entre instalaciones separadas. Los operadores necesitan sistemas de transporte que puedan ofrecer capacidad predecible en estas conexiones. Las plataformas ópticas de propósito específico son relevantes donde los proveedores de nube necesitan baja latencia y alto ancho de banda. El Waveserver de Ciena y las ofertas de interconexión de centros de datos de Nokia abordan este requisito. El patrón de adquisición resultante da a los proveedores una razón clara para priorizar los sistemas específicos de interconexión de centros de datos.
El backhaul y fronthaul móvil siguen siendo el segundo área de aplicación más grande. Su demanda está respaldada por la construcción de xHaul 5G en Asia-Pacífico, Oriente Medio y África. Estas redes transportan tráfico entre sitios de radio, ubicaciones de procesamiento y redes troncales. La agregación de banda ancha y redes de acceso proporciona otro caso de uso a medida que los proveedores consolidan el tráfico desde puntos de acceso distribuidos. Otras aplicaciones incluyen redes de operadores de sistemas múltiples de cable y agregación de acceso inalámbrico fijo. El mercado de DWDM Metro también respalda el transporte empresarial entre campus e instalaciones de colocación. Dichos enlaces son relevantes para las organizaciones que necesitan interconexión privada o acceso a capacidad de cómputo externa. Los contratos de interconexión de centros de datos pueden ofrecer patrones de adquisición más visibles que el gasto tradicional de los operadores.
Por Usuario Final: Los Proveedores de Nube y Centros de Datos se Aceleran mientras los Proveedores de Servicios de Comunicación Anclan los Ingresos
Los proveedores de servicios de comunicación representaron el 55,85% de los ingresos en 2025, la mayor posición de usuario final. Su base instalada incluye anillos ópticos metro, servicios de longitudes de onda empresariales y redes de transporte xHaul 5G. Estos operadores siguen siendo los principales compradores de sistemas de transporte a medida que expanden la capacidad en rutas establecidas. Su participación refleja esta extensa huella operativa. Las adquisiciones de los operadores respaldan el despliegue de sistemas coherentes en redes regionales y metropolitanas. Los proveedores también necesitan equipos para servicios empresariales que utilizan longitudes de onda dedicadas. Los usuarios gubernamentales y del sector público aumentan la demanda a través de programas que apoyan las actualizaciones ópticas en áreas desatendidas. Su papel es menor, pero esos proyectos pueden extender la infraestructura metro a nuevas ubicaciones.
Se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 11,29% hasta 2031. Ciena reportó ingresos de redes ópticas de 1,02 mil millones de USD en el primer trimestre fiscal de 2026, un aumento del 67,9%, e identificó la demanda asociada con su portafolio de redes ópticas. Los hiperescaladores necesitan capacidad sustancial para los enlaces entre sitios de cómputo. Las empresas también buscan servicios de longitudes de onda para conexiones privadas a campus e instalaciones de colocación. El acceso a cómputo de inteligencia artificial y las aplicaciones financieras sensibles a la latencia están impulsando este interés empresarial. Los grandes compradores institucionales influyen en las prioridades de adquisición porque sus despliegues requieren capacidad sustancial. Este perfil de demanda aumenta la importancia de los sistemas orientados a centros de datos dentro del mercado de DWDM Metro. También da a los proveedores un incentivo para adaptar las plataformas en torno a los requisitos de interconexión en la nube.
Análisis Geográfico
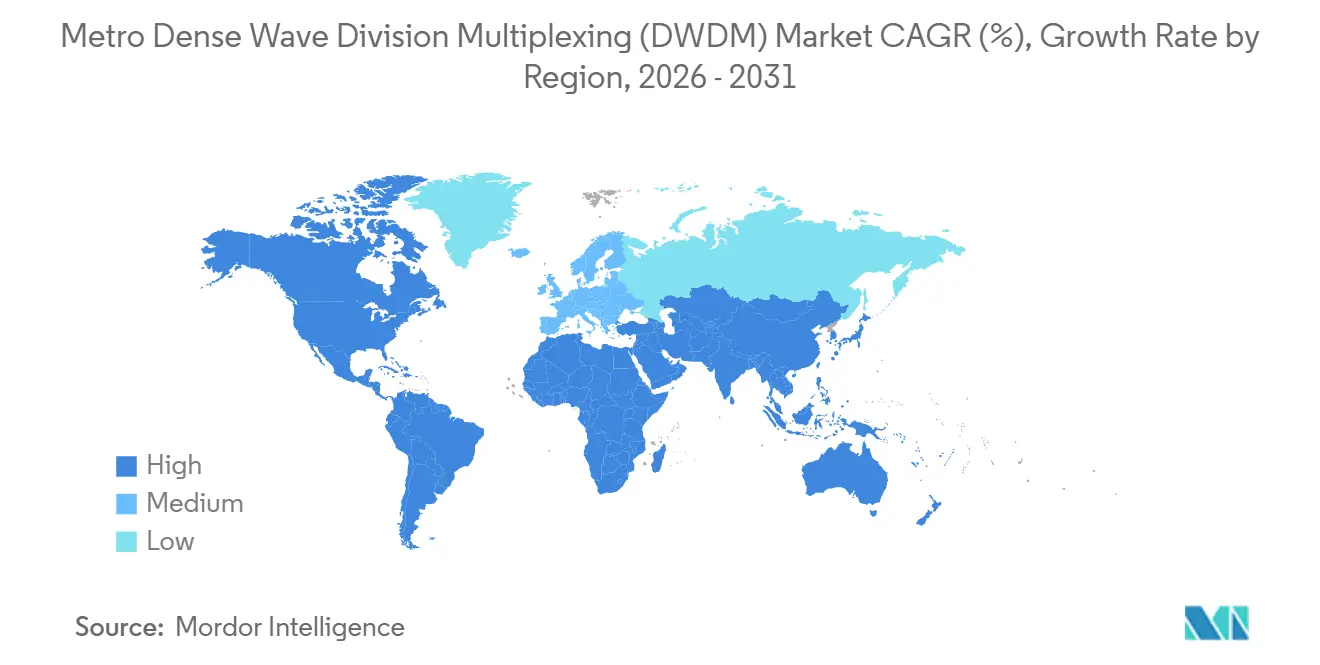
América del Norte mantuvo el 35,11% de la participación del mercado de DWDM Metro en 2025. La región se beneficia de una alta concentración de campus de centros de datos hiperescala. Estados Unidos es la principal fuente de demanda, con la interconexión de centros de datos como aplicación principal. Ciena inició 2026 con aproximadamente 5,0 mil millones de USD en cartera de pedidos y se describió a sí misma como esencialmente agotada, lo que refleja la demanda acumulada de los clientes. Canadá añade inversión en interconexión doméstica relacionada con los requisitos de soberanía de datos. México se está beneficiando del desarrollo de centros de datos en Querétaro vinculado a la actividad de nearshoring.
Se proyecta que Asia-Pacífico registre una CAGR del 8,92% hasta 2031, la tasa más rápida entre las áreas geográficas. Los 4,76 millones de estaciones base 5G desplegadas por China a finales de 2025 respaldan las actualizaciones ópticas de midhaul en curso. India es el país de expansión más rápida dentro del mercado regional de DWDM Metro. Ciena declaró que Vodafone Idea desplegó la tecnología WaveLogic 6 Extreme en India en marzo de 2026, con soporte de hasta 1,6 Tbps por longitud de onda. La inversión en centros de datos, los programas de fiberización y las actualizaciones de capacidad de redes móviles respaldan la demanda regional.
Japón y Corea del Sur continúan necesitando capacidad para las actualizaciones de 5G-Advanced. El Sudeste Asiático y Australia están reemplazando los sistemas SONET y SDH heredados con infraestructura DWDM coherente. Europa tiene una demanda madura en sus mercados occidentales, mientras que Europa del Este se está expandiendo con el apoyo de los fondos de cohesión de la Unión Europea. Las obligaciones de compartición de infraestructura bajo el Código Europeo de Comunicaciones Electrónicas son relevantes para la planificación de redes en Europa. Arabia Saudita y los Emiratos Árabes Unidos están añadiendo capacidad metro a través de grandes programas de infraestructura. Sudáfrica y Nigeria lideran un mercado africano en desarrollo, respaldado por inversiones en aterrizajes de cables submarinos.

Panorama Competitivo
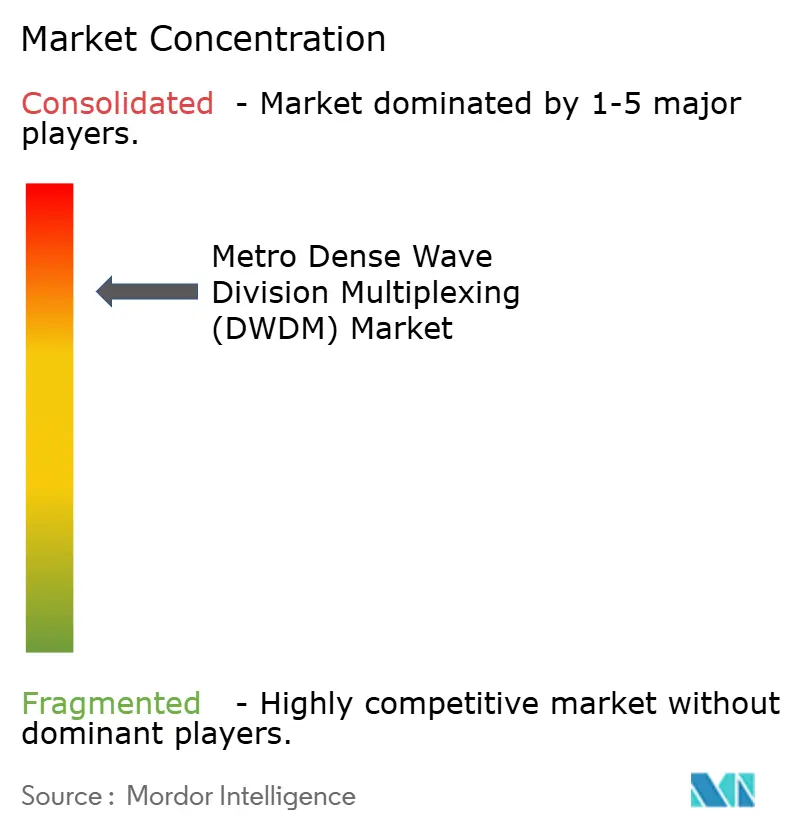
Huawei, Ciena, Nokia (incluida Infinera) y Cisco (incluida Acacia) mantuvieron colectivamente más del 80% de los ingresos de transporte óptico de los últimos 4 trimestres hasta el segundo trimestre de 2026. El mercado de DWDM Metro está, por tanto, consolidado entre un pequeño grupo de proveedores líderes. La competencia se centra en el rendimiento del procesador de señal digital coherente, la compatibilidad con arquitecturas ópticas abiertas y el software de automatización. Huawei entregó 2,0 Tbps de longitudes de onda coherentes a 80 km a 0,1 W/Gbps, según el rendimiento reportado en el material suministrado. Su modelo de fabricación fotónica verticalmente integrado respalda la diferenciación en eficiencia energética. Ciena, Nokia y Cisco están respondiendo con productos que combinan tasas de línea más altas e infraestructura óptica más densa.
Ciena presentó la fotónica hyper-rail en marzo de 2026, con configuraciones que admiten hasta 128 pares de fibra en 1 rack. Cisco introdujo su Serie Open Transport 3000 en marzo de 2026 como un sistema de línea abierta multi-rail. Nokia anunció un sistema de línea óptica multi-rail con disponibilidad comercial prevista para la segunda mitad de 2026. Estos movimientos reflejan la prioridad otorgada a atender los despliegues de transporte de centros de datos a gran escala. Los fabricantes también están utilizando enchufables coherentes para abordar los requisitos de IP sobre DWDM. Sus estrategias de producto buscan reducir el consumo de energía y el espacio en rack mientras aumentan la capacidad de fibra.
Smartoptics y Ekinops compiten en despliegues metro empresariales y de operadores de nivel 2 con plataformas desagregadas más simples. Sus ofertas pueden atraer a compradores que buscan precios por debajo de los niveles mínimos de compra de los proveedores más grandes. Los requisitos de interoperabilidad Open 800ZR y OpenROADM dan forma al diseño de productos y a las evaluaciones de proveedores. Una demostración de Optica mostró transmisión de 800G multifabricante a 1.602 km utilizando varias tecnologías ópticas basadas en estándares. Este tipo de pruebas puede reducir las preocupaciones de integración que han favorecido a los sistemas totalmente integrados. El mercado de DWDM Metro también tiene una apertura en productos coherente lite para la interconexión de campus de corto alcance, donde los grandes hiperescaladores no han realizado pedidos en volumen.
Líderes de la Industria de Multiplexación por División de Longitud de Onda Densa Metro (DWDM)
-
Huawei Technologies Co., Ltd.
-
Ciena Corporation
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Ekinops SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: Ciena presentó la fotónica hyper-rail en OFC 2026, con configuraciones de amplificador que admiten hasta 32 veces la densidad de fibra de las soluciones actuales y soportan 128 pares de fibra en un solo rack, con hasta un 75% de reducción de energía y un 85% de reducción de espacio. Ciena también anunció enchufables coherentes de banda C y banda L de 800 Gbps y una plataforma de silicio de 2 nm que permite enchufables coherentes de un solo portador 1600ZR/ZR+.
- Marzo de 2026: Cisco introdujo la Serie Open Transport 3000, un sistema de línea abierta multi-rail que integra componentes ópticos en múltiples rails de fibra en una sola tarjeta de línea, afirmando una reducción del 75% en energía y una disminución del 80% en espacio de rack. Cisco también mejoró el NCS 1014 para ofrecer una capacidad de 12,8T en una tarjeta de línea de 1RU con 32 puertos basados en OSFP que admiten trunks 800ZR/ZR+, dirigido a despliegues de escala horizontal de hiperescaladores.
- Marzo de 2026: Nokia anunció soluciones ópticas optimizadas por aplicación en OFC 2026, con nuevos enchufables coherentes que abarcan 1,6T para interconexión de centros de datos IP sobre DWDM, 2,4T para despliegues de transpondedor delgado y 3,2T coherente lite para aplicaciones de interconexión de campus de corto alcance, construidos sobre 4 nuevos procesadores de señal digital que utilizan fosfuro de indio y fotónica de silicio.
- Enero de 2026: Nokia y Constl, una subsidiaria de Space World Group, anunciaron una asociación para un despliegue de red de transporte óptico DWDM a escala paníndia utilizando la plataforma 1830 PSS de Nokia, comenzando en Bombay, y con planes de expansión nacional para respaldar los requisitos de inteligencia artificial, nube y conectividad de próxima generación.


Alcance del Informe Global del Mercado de Multiplexación por División de Longitud de Onda Densa Metro (DWDM)
Los ingresos del Mercado de Multiplexación por División de Longitud de Onda Densa Metro (DWDM) se generan a través de la venta de hardware DWDM, licencias y suscripciones de software, y servicios asociados de despliegue, integración, gestión de red, mantenimiento y soporte proporcionados a proveedores de servicios de comunicación, proveedores de nube y centros de datos, empresas, organizaciones gubernamentales y otros usuarios finales.
El informe del mercado de multiplexación por división de longitud de onda densa metro (DWDM) está segmentado por componente (hardware, software y servicios), capacidad de transmisión (hasta 100 Gbps, 200 Gbps, 400 Gbps y por encima de 400 Gbps), aplicación (interconexión de centros de datos, backhaul y fronthaul móvil, agregación de banda ancha y redes de acceso, y otras aplicaciones), usuario final (proveedores de servicios de comunicación, proveedores de nube y centros de datos, empresas y gobierno y sector público) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Hasta 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Por Encima de 400 Gbps |
| Interconexión de Centros de Datos |
| Backhaul y Fronthaul Móvil |
| Agregación de Banda Ancha y Redes de Acceso |
| Otras Aplicaciones |
| Proveedores de Servicios de Comunicación |
| Proveedores de Nube y Centros de Datos |
| Empresas |
| Gobierno y Sector Público |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Capacidad de Transmisión | Hasta 100 Gbps | |
| 200 Gbps | ||
| 400 Gbps | ||
| Por Encima de 400 Gbps | ||
| Por Aplicación | Interconexión de Centros de Datos | |
| Backhaul y Fronthaul Móvil | ||
| Agregación de Banda Ancha y Redes de Acceso | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Proveedores de Servicios de Comunicación | |
| Proveedores de Nube y Centros de Datos | ||
| Empresas | ||
| Gobierno y Sector Público | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Multiplexación por División de Longitud de Onda Densa Metro (DWDM)?
El tamaño del mercado de DWDM Metro se estima en 11,82 mil millones de USD en 2026 y se proyecta que alcance 17,14 mil millones de USD en 2031 a una CAGR del 7,72%. Las perspectivas reflejan la demanda de transporte metropolitano de alta capacidad a medida que la computación de inteligencia artificial y las redes 5G aumentan el tráfico en las rutas de fibra existentes.
¿Qué está impulsando la demanda de sistemas DWDM metro?
La interconexión de centros de datos de inteligencia artificial, la expansión de xHaul 5G y las actualizaciones a tecnologías coherentes de 400G, 800G y 1,6T están respaldando la demanda. El mercado de DWDM Metro se beneficia cuando los operadores necesitan mayor capacidad, menor latencia y un uso más eficiente de las rutas de fibra existentes.
¿Qué componente se está expandiendo más rápido en DWDM metro?
Se proyecta que el software registre una CAGR del 11,53% hasta 2031 a medida que los operadores adoptan automatización, monitoreo y control óptico definido por software. Dentro del mercado de DWDM Metro, estas herramientas respaldan el enrutamiento dinámico de longitudes de onda y un enfoque más centralizado de la ingeniería de tráfico.
¿Qué capacidad de transmisión se espera que se expanda más rápido?
Se proyecta que las soluciones por encima de 400 Gbps registren una CAGR del 12,43% hasta 2031, respaldadas por despliegues de 800G y 1,6T. El mercado de DWDM Metro utiliza este equipo donde los operadores y proveedores de nube necesitan más capacidad sin aumentos equivalentes en la construcción de nueva fibra.
¿Qué aplicación lidera la demanda de DWDM metro?
La interconexión de centros de datos mantuvo el 30,65% de los ingresos por aplicación en 2025 y se proyecta que avance a una CAGR del 11,17% hasta 2031. Las cargas de trabajo de inteligencia artificial distribuidas están aumentando la necesidad de conexiones de alta capacidad y baja latencia entre ubicaciones de centros de datos.
¿Qué región se espera que se expanda más rápido en DWDM metro?
Se proyecta que Asia-Pacífico registre una CAGR del 8,92% hasta 2031, respaldada por el despliegue de 5G, la construcción de centros de datos y los programas de fiberización. La gran base de 5G de China y la continua expansión de la red en India contribuyen a esta perspectiva regional.


 Sus datos están seguros y nunca se venden ni se comparten.

