
Metro Dense Wave Division Multiplexing (DWDM) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.82 Milliarden US-Dollar |
| Marktgröße (2031) | 17.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Metro Dense Wave Division Multiplexing (DWDM) Marktanalyse von Mordor Intelligence
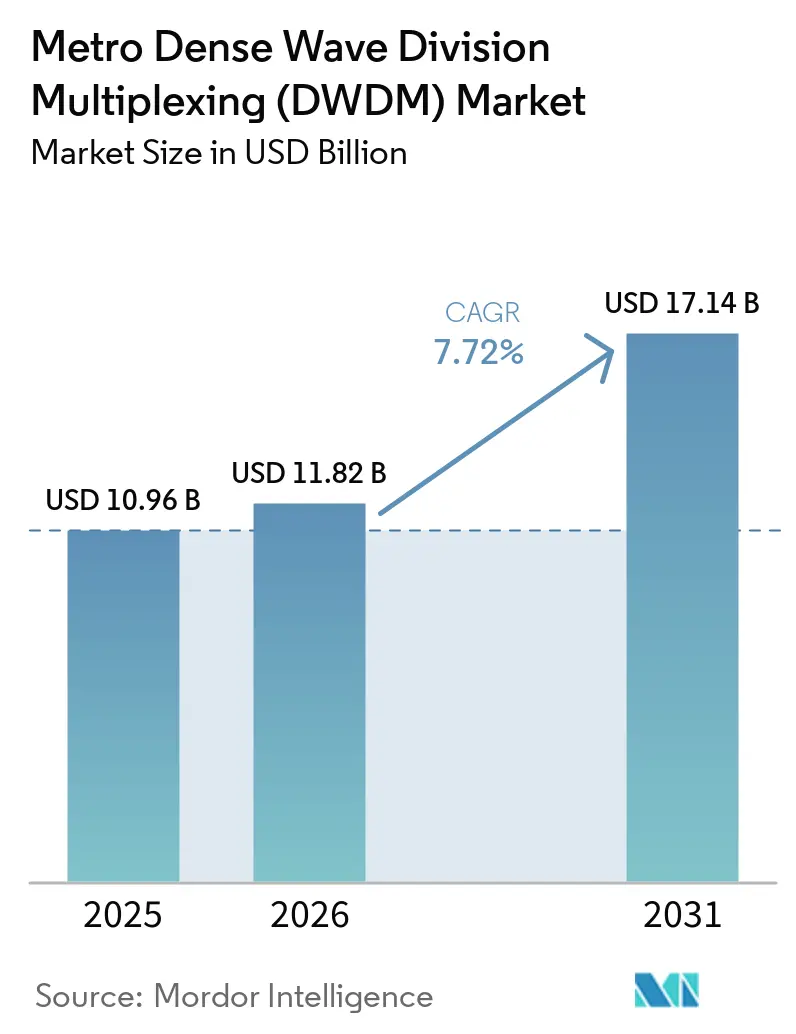
Die Marktgröße des Metro Dense Wave Division Multiplexing (DWDM) Marktes wird voraussichtlich von 10,96 Milliarden USD im Jahr 2025 auf 11,82 Milliarden USD im Jahr 2026 wachsen und bis 2031 17,14 Milliarden USD erreichen, bei einer CAGR von 7,72 % über den Zeitraum 2026–2031. Investitionen in KI-Computing erhöhen den Bedarf an hochkapazitiven Verbindungen zwischen Rechenzentren im Metro-DWDM-Markt. Verteilte KI-Workloads machen Verbindungen mit geringer Latenz zwischen nahegelegenen Einrichtungen immer wichtiger. Der Übergang von 10G-Systemen zu kohärenten 400G- und 800G-Architekturen unterstützt ebenfalls den Austausch von Geräten. Der Aufbau von 5G-Transportnetzen erhöht die Nachfrage nach größerer Kapazität in Ballungsraumnetzen. Gleichzeitig verändern steckbare Optiken und disaggregierte Designs die Beschaffungsentscheidungen und üben Druck auf die Preisgestaltung integrierter Systeme aus.
Wichtigste Erkenntnisse des Berichts
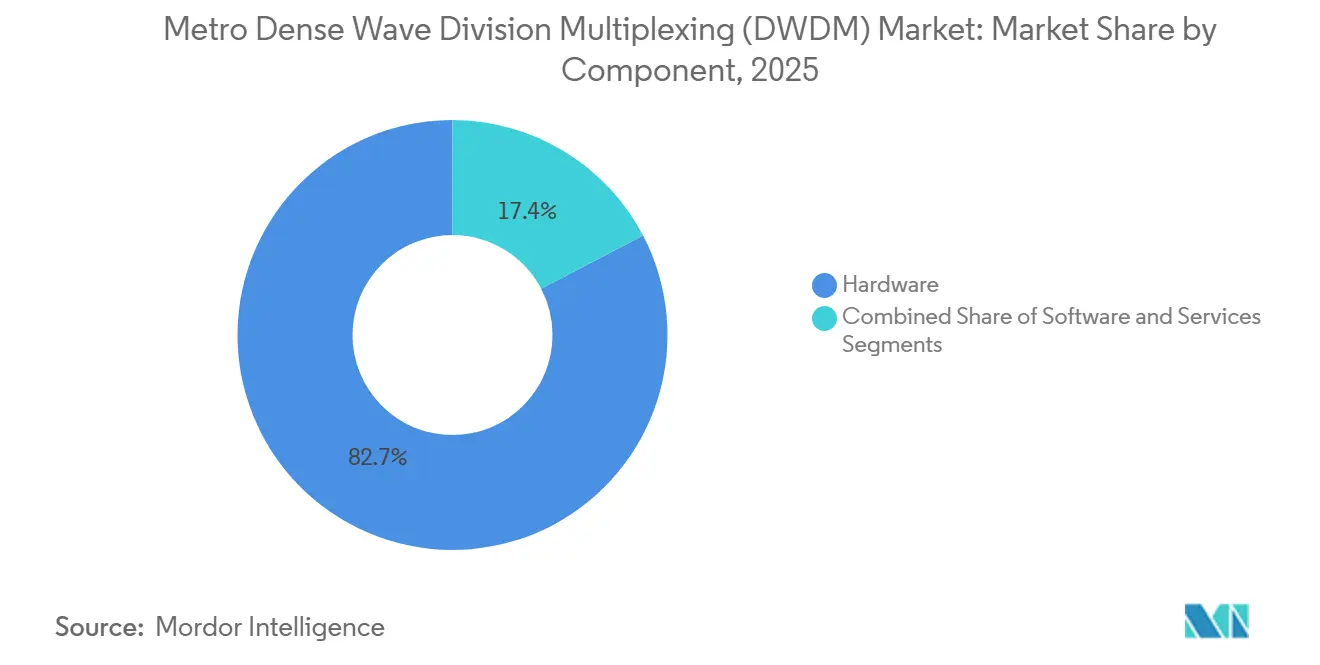
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 82,65 % des Metro Dense Wave Division Multiplexing (DWDM) Marktes auf Hardware, während Software bis 2031 voraussichtlich mit einer CAGR von 11,53 % wachsen wird.
- Nach Übertragungskapazität entfiel im Jahr 2025 ein Anteil von 31,85 % des Metro Dense Wave Division Multiplexing (DWDM) Marktes auf 400 Gbps, während Lösungen über 400 Gbps bis 2031 voraussichtlich eine CAGR von 12,43 % verzeichnen werden.
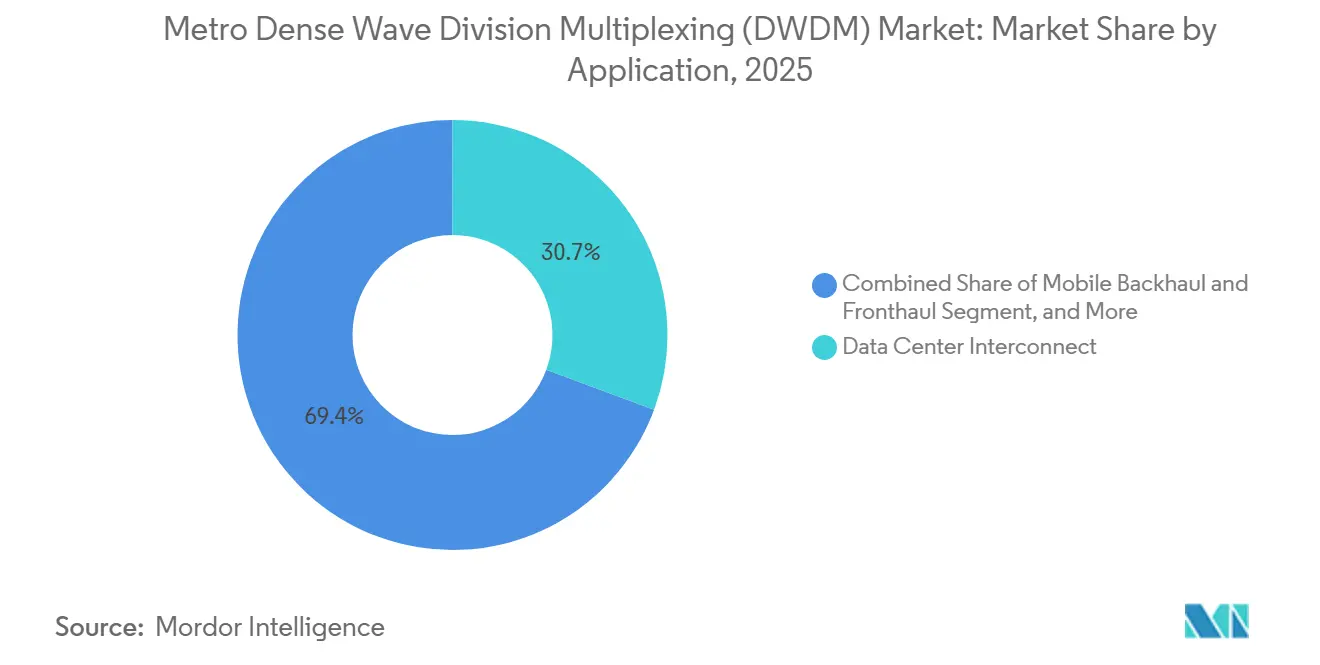
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 30,65 % des Metro Dense Wave Division Multiplexing (DWDM) Marktes auf Rechenzentrumsverbindungen, und es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 11,17 % wächst.
- Nach Endnutzer hielten Kommunikationsdienstleister im Jahr 2025 einen Anteil von 55,85 % am Metro-DWDM-Markt, während Cloud- und Rechenzentrumsanbieter bis 2031 voraussichtlich mit einer CAGR von 11,29 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,11 % am Metro-DWDM-Markt, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 8,92 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Metro Dense Wave Division Multiplexing (DWDM) Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Hyperscale- und KI-Rechenzentrumsverbindungen | +2.5% | Global, Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Ausbau der 5G-xHaul- und mobilen Edge-Kapazität | +1.5% | Kern im asiatisch-pazifischen Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Migration zu kohärenter Optik mit 400G, 800G und 1,6T | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Faserknappheit und Kapazitätsskalierung auf bestehenden Strecken | +0.7% | Nordamerika, Europa, dichter städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| IP-over-DWDM und routereingebettete kohärente Steckmodule | +0.5% | Global, angeführt von nordamerikanischen Hyperscalern | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeit am Metro-Edge und Reduzierung des Energieverbrauchs pro Bit | +0.3% | Europa, global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Hyperscale- und KI-Rechenzentrumsverbindungen
Verteiltes KI-Training verändert die Rolle des Metro-DWDM-Marktes von der Carrier-Aggregation hin zur Rechenverbindung. Hyperscaler verteilen Rechenkapazität auf mehrere Standorte, da einzelne Standorte mit Strom- und Flächenbeschränkungen konfrontiert sind. Dieser Ansatz erfordert Wellenlängen mit geringer Latenz und hoher Kapazität zwischen Einrichtungen, die 5–80 km voneinander entfernt sein können. Meta setzte 800ZR+-Module in einer IP-over-DWDM-Konfiguration für geografisch verteilte GPU-Cluster ein. Der Einsatz zeigt, dass verteilte Rechencluster Kapazität über metropolitane Standorte hinweg benötigen. Die Nachfragevolumina steigen, aber Dunkelglasfaser bleibt eine Alternative für Hyperscaler und kann die Margen für Wellenlängendienste im Metro-DWDM-Markt begrenzen.
Ausbau der 5G-xHaul- und mobilen Edge-Kapazität
Die 5G-Verdichtung erhöht die Transportanforderungen, da Netze mehr Zellstandorte, engere Fronthaul-Latenzen und höhere Kapazitäten an jedem Standort benötigen. Der Metro-DWDM-Markt profitiert dort, wo Mobilfunkbetreiber Fronthaul, Midhaul und Backhaul in gemeinsame Transportnetze integrieren. Die Spezifikationen der O-RAN Alliance Working Group 9 definieren den offenen xHaul-Transport über diese Netzwerkfunktionen hinweg.[1] China hatte bis Ende 2025 4,76 Millionen 5G-Basisstationen in Betrieb genommen und damit eine große Basis für fortlaufende Midhaul-Upgrades in Großstädten geschaffen. Die Aggregation verteilter Einheiten konzentriert mehr Kapazität auf weniger Metro-Knoten. Diese Konfiguration unterstützt Upgrades von kohärentem 100G- auf 400G-Transport in bestehenden Ringen, anstatt kleine Ergänzungen mit Ports niedrigerer Geschwindigkeit vorzunehmen.
Migration zu kohärenter Optik mit 400G, 800G und 1,6T
Der Metro-DWDM-Markt durchläuft einen schnelleren Ersatzzyklus für kohärente Technologie, da die KI-bezogenen Konnektivitätsanforderungen steigen. Nokia stellte anwendungsoptimierte optische Angebote vor, darunter 1,6T IP-over-DWDM für Rechenzentrumsverbindungen, einen 2,4T-Dünn-Transponder und 3,2T-Coherent-Lite-Optionen. Das Portfolio verwendet 4 digitale Signalprozessoren und kombiniert Indiumphosphid mit Siliziumphotonik. Höhere Leitungsraten ermöglichen es Betreibern, Kapazitäten auf bestehenden Faserstrecken hinzuzufügen, ohne gleichwertige neue Tiefbauarbeiten durchführen zu müssen. Ciena präsentierte ebenfalls eine 2-nm-Siliziumplattform für einzelträgerfähige 1600ZR- und ZR+-kohärente Steckmodule. Flexible-Grid-DWDM-Standards bleiben relevant, da Käufer Geräte benötigen, die in sich weiterentwickelnden optischen Umgebungen funktionieren können.
Faserknappheit und Kapazitätsskalierung auf bestehenden Strecken
Begrenzter Leerrohraum in dichten städtischen Korridoren macht eine effizientere Nutzung vorhandener Glasfaser für den Metro-DWDM-Markt wichtig. Städtische Glasfaserprojekte stehen unter Kosten- und Zeitdruck durch Vorbereitungsarbeiten, Genehmigungen und die Koordination von Wegerechten.[2] Mehrbehördliche Genehmigungsverfahren können diesen Projekten 6–12 Monate hinzufügen. C+L-Band-Einsätze ermöglichen es Betreibern, mehr Spektrum auf Faserpaaren zu nutzen, die sie bereits kontrollieren. Dies reduziert den Bedarf an störenden Arbeiten entlang eingeschränkter Strecken. Betreiber mit etabliertem Leerrohrzugang können daher einen Vorteil behalten, wo neue Marktteilnehmer keine parallele Infrastruktur leicht aufbauen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität in disaggregierten Mehrlieferanten-Netzwerken | -1.1% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Leerrohrbeschränkungen und Wegerechtseinschränkungen in dichten städtischen Korridoren | -0.8% | Nordamerika, Europa, dichter städtischer asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Verdrängung eigenständiger Transporthardware durch steckbare Optiken | -0.6% | Global, angeführt von nordamerikanischen Hyperscalern | Kurzfristig (≤ 2 Jahre) |
| Hoher Qualifikationsbedarf für optische Planung und Betrieb | -0.4% | Global, am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität in disaggregierten Mehrlieferanten-Netzwerken
Disaggregierte optische Netze trennen das optische Leitungssystem von der Transponder-Schicht, sodass Betreiber Schichten von verschiedenen Lieferanten beziehen können. Diese Flexibilität erhöht auch den Integrationsaufwand und kann Einsätze im Metro-DWDM-Markt verlangsamen. Die optische Leistung muss qualifiziert werden, wenn Wellenlängen eines Lieferanten über das Leitungssystem eines anderen Lieferanten betrieben werden. Ein Optica-Beitrag über Mehrlieferanten-IPoDWDM bewertete Leistung und Steuerungsebenen-Validierung in diesen Umgebungen.[3] Das OpenROADM-Modell bietet einen Rahmen für Interoperabilität, aber Controller müssen möglicherweise mehrere Modellversionen verwalten. Kleinere Betreiber können aufgrund begrenzter Test- und Integrationskapazitäten mit größeren Software- und Betriebsbelastungen konfrontiert sein.
Leerrohrbeschränkungen und Wegerechtseinschränkungen in dichten städtischen Korridoren
Physische Grenzen der städtischen Leerrohkapazität schränken ein, wo neue Glasfaser für den Metro-DWDM-Markt verlegt werden kann. Stark frequentierte Strecken enthalten häufig alternde Strom-, Gas- und Glasfaserinfrastruktur, die bereits Leerrohre teilt. Forschungen zu dichten städtischen Einsätzen identifizierten die genaue Lokalisierung unterirdischer Netze als eine anhaltende Installationsherausforderung.[4] Georadar-Untersuchungen können helfen, lösen aber nicht jedes Problem, bevor der Bau beginnt. NTT erklärte, dass Arbeitsgenehmigungen in japanischen städtischen Versorgungsbereichen möglicherweise auf die Mitternachtsstunden beschränkt sind. Kapazitätserweiterungen in den wertvollsten Korridoren werden daher stärker von kohärenten Upgrades über bestehende Faserpaare abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software-Automatisierung verändert einen hardwaredominierten Umsatz-Stack
Hardware machte im Jahr 2025 82,65 % des Umsatzes aus und war damit die führende Komponentenkategorie. Diese Position spiegelte umfangreiche Betreiberinvestitionen in kohärente Leitungskarten, Muxponder, Transponder und Inline-Verstärker wider. Diese Systeme bilden die physische Schicht für die Übertragung großer Datenmengen über metropolitane Glasfaserstrecken. Kohärente Leitungskarten für die 400G- und 800G-Übertragung führen die neue Hardwarebeschaffung an. Betreiber ersetzen ältere 10G- und 40G-Infrastruktur durch Systeme, die eine wesentlich verbesserte spektrale Effizienz bieten. Der Umfang bestehender Carrier-Netze bedeutet, dass Geräteauffrischungen weiterhin Hardwarenachfrage erzeugen. Installations- und Netzwerkverwaltungsdienstleistungen begleiten ebenfalls viele Hardware-Upgrades. Diese Dienstleistungen helfen Betreibern bei der Installation, Konfiguration und Wartung neuer optischer Kapazitäten.
Software wird bis 2031 voraussichtlich eine CAGR von 11,53 % verzeichnen, die höchste Rate unter den Komponenten im Metro-DWDM-Markt. Softwaredefinierte optische Plattformen ermöglichen dynamisches Wellenlängen-Routing über komplexe Transportnetze. Sie bieten auch automatisiertes Leistungsmonitoring, das Betriebsprobleme schneller identifizieren kann. Zentralisiertes Traffic Engineering gibt Netzwerkteams mehr Kontrolle über verfügbare Kapazitäten. Ciena hob agentische KI-Netzwerkautomatisierung in seinem optischen Portfolio vom März 2026 hervor. Nokias anwendungsorientierte Lösungen spiegeln ebenfalls die Notwendigkeit wider, optische Systeme auf spezifische Netzwerknutzungen auszurichten. Offene Schnittstellen erhöhen die Bedeutung von Software, die über Geräteebenen hinweg betrieben werden kann. Infolgedessen können Steuerungsebenen-Fähigkeiten in Beschaffungsentscheidungen mehr Gewicht erhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Übertragungskapazität: Stufen über 400 Gbps definieren den nächsten DWDM-Erneuerungszyklus
Die 400-Gbps-Stufe hielt im Jahr 2025 mit 31,85 % des Umsatzes den größten Anteil unter den Übertragungskapazitätskategorien. Ihre Position spiegelte die Reife der kohärenten 400G-Technologie in Betreiber-Metro-Kernen und Rechenzentrumsverbindungsanwendungen wider. Die Marktgröße des Metro-DWDM-Marktes für die 400-Gbps-Stufe profitierte von Einsätzen der vorangegangenen 3 Jahre. Diese Technologie bietet einen bewährten Upgrade-Pfad für Betreiber, die auf etablierten Strecken mehr Kapazität benötigen. Systeme bis zu 100 Gbps sind weiterhin in Legacy-Zugangsringen und Unternehmensnetzwerken mit langen Ausläufern in Betrieb. Die 200-Gbps-Kategorie bedient ausgewählte regionale Anforderungen, wo das Nachfrageprofil enger bleibt. Investitionen verlagern sich zu höheren Kapazitäten, da das Verkehrsaufkommen steigt. Dies lässt 400G als große installierte Basis und über 400 Gbps als nächsten Investitionsschwerpunkt zurück.
Lösungen über 400 Gbps werden bis 2031 voraussichtlich eine CAGR von 12,43 % verzeichnen. Die Kategorie umfasst 800G- und 1,6T-Architekturen für hochkapazitive metropolitane und Rechenzentrumsbereitstellungen. Diese Systeme helfen Betreibern, die Verkehrskapazität zu erweitern, ohne die gleiche Menge an neuer Glasfaserinfrastruktur hinzuzufügen. Ciena kündigte kohärente 800-Gbps-C-Band- und L-Band-Steckmodule mit seiner 2-nm-Siliziumplattform an. Nokia kündigte ebenfalls 1,6T-IP-over-DWDM-Produkte für Rechenzentrumsverbindungsbereitstellungen an. Produkte mit höheren Raten werden zunehmend relevanter, da verteiltes Computing mehr Datenverkehr zwischen Einrichtungen erzeugt. Eine breitere 800G-Bereitstellung setzt auch den 400G-Preis pro Gigabit unter Druck. Anbieter beschleunigen die Arbeit an 800G- und 1,6T-Produkten, um die Technologieführerschaft zu behalten.
Nach Anwendung: Rechenzentrumsverbindung führt sowohl bei Marktanteil als auch bei Wachstumsrate
Rechenzentrumsverbindungen hielten im Jahr 2025 mit 30,65 % des Anwendungsumsatzes die führende Position im Metro-DWDM-Markt. Es wird auch erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 11,17 % wächst. Diese Kombination spiegelt das wachsende Volumen des zwischen Rechenzentren ausgetauschten Datenverkehrs wider. KI-Workloads erfordern hochkapazitive Verbindungen innerhalb verteilter Rechenstandorte und zwischen separaten Einrichtungen. Betreiber benötigen Transportsysteme, die vorhersehbare Kapazitäten über diese Verbindungen hinweg liefern können. Zweckgebundene optische Plattformen sind relevant, wo Cloud-Anbieter geringe Latenz und hohe Bandbreite benötigen. Cienas Waveserver und Nokias Rechenzentrumsverbindungsangebote adressieren diese Anforderung. Das daraus resultierende Beschaffungsmuster gibt Lieferanten einen klaren Grund, DCI-spezifische Systeme zu priorisieren.
Mobiles Backhaul und Fronthaul bleiben der zweitgrößte Anwendungsbereich. Ihre Nachfrage wird durch den 5G-xHaul-Aufbau im asiatisch-pazifischen Raum, dem Nahen Osten und Afrika unterstützt. Diese Netze transportieren Datenverkehr zwischen Funkstandorten, Verarbeitungsstandorten und Kernnetzen. Breitband- und Zugangsnetzaggregation bieten einen weiteren Anwendungsfall, da Anbieter Datenverkehr von verteilten Zugangspunkten konsolidieren. Weitere Anwendungen umfassen Kabel-Mehrfachsystembetreiber-Netze und Aggregation für drahtlosen Festnetzzugang. Der Metro-DWDM-Markt unterstützt auch den Unternehmenstransport zwischen Campussen und Colocation-Einrichtungen. Solche Verbindungen sind für Organisationen relevant, die private Verbindungen oder Zugang zu externer Rechenkapazität benötigen. Rechenzentrumsverbindungsverträge können sichtbarere Beschaffungsmuster bieten als traditionelle Carrier-Ausgaben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Cloud- und Rechenzentrumsanbieter beschleunigen, während Kommunikationsdienstleister den Umsatz verankern
Kommunikationsdienstleister machten im Jahr 2025 mit 55,85 % des Umsatzes die größte Endnutzerposition aus. Ihre installierte Basis umfasst metropolitane optische Ringe, Unternehmens-Wellenlängendienste und 5G-xHaul-Transportnetze. Diese Betreiber bleiben die primären Käufer von Transportsystemen, da sie die Kapazität auf etablierten Strecken ausbauen. Ihr Anteil spiegelt diesen umfangreichen Betriebsbestand wider. Die Carrier-Beschaffung unterstützt den Einsatz kohärenter Systeme in regionalen und metropolitanen Netzen. Anbieter benötigen auch Geräte für Unternehmensdienste, die dedizierte Wellenlängen nutzen. Regierungs- und öffentliche Nutzer erhöhen die Nachfrage durch Programme, die optische Upgrades in unterversorgten Gebieten unterstützen. Ihre Rolle ist kleiner, aber diese Projekte können die Metro-Infrastruktur auf neue Standorte ausweiten.
Cloud- und Rechenzentrumsanbieter werden bis 2031 voraussichtlich mit einer CAGR von 11,29 % wachsen. Ciena meldete im ersten Geschäftsquartal 2026 einen optischen Netzwerkumsatz von 1,02 Milliarden USD, ein Anstieg von 67,9 %, und identifizierte die mit seinem optischen Netzwerkportfolio verbundene Nachfrage. Hyperscaler benötigen erhebliche Kapazitäten für Verbindungen zwischen Rechenstandorten. Unternehmen suchen auch nach Wellenlängendiensten für private Verbindungen zu Campussen und Colocation-Einrichtungen. KI-Rechenzugang und latenzempfindliche Finanzanwendungen treiben dieses Unternehmensinteresse an. Große institutionelle Käufer beeinflussen Beschaffungsprioritäten, da ihre Einsätze erhebliche Kapazitäten erfordern. Dieses Nachfrageprofil erhöht die Bedeutung rechenzentrumsorientierer Systeme im Metro-DWDM-Markt. Es gibt Lieferanten auch einen Anreiz, Plattformen auf Cloud-Verbindungsanforderungen zuzuschneiden.
Geografische Analyse
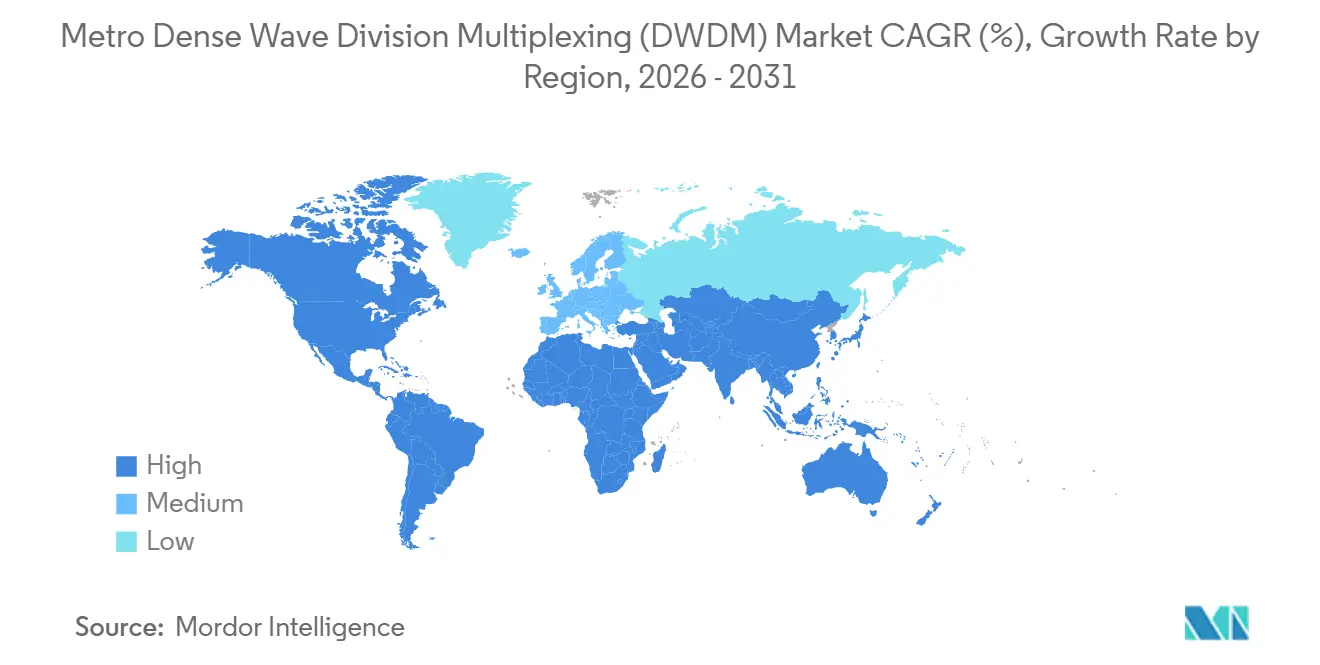
Nordamerika hielt im Jahr 2025 einen Anteil von 35,11 % am Metro-DWDM-Markt. Die Region profitiert von einer hohen Konzentration an Hyperscale-Rechenzentrumsstandorten. Die Vereinigten Staaten sind die Hauptquelle der Nachfrage, wobei Rechenzentrumsverbindungen als wichtige Anwendung dienen. Ciena trat in das Jahr 2026 mit einem Auftragsbestand von rund 5,0 Milliarden USD ein und beschrieb sich selbst als im Wesentlichen ausverkauft, was die angesammelte Kundennachfrage widerspiegelt. Kanada fügt inländische Verbindungsinvestitionen im Zusammenhang mit Datensouveränitätsanforderungen hinzu. Mexiko profitiert von der Rechenzentrumserschließung in Querétaro, die mit Nearshoring-Aktivitäten verbunden ist.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 8,92 % verzeichnen, die schnellste Rate unter den geografischen Gebieten. Chinas bis Ende 2025 in Betrieb genommene 4,76 Millionen 5G-Basisstationen unterstützen laufende Midhaul-optische Upgrades. Indien ist das am schnellsten wachsende Land im regionalen Metro-DWDM-Markt. Ciena erklärte, dass Vodafone Idea im März 2026 die WaveLogic-6-Extreme-Technologie in Indien eingesetzt hat, die bis zu 1,6 Tbps pro Wellenlänge unterstützt. Rechenzentrumssinvestitionen, Glasfaserausbau-Programme und Kapazitäts-Upgrades für Mobilfunknetze unterstützen die regionale Nachfrage.
Japan und Südkorea benötigen weiterhin Kapazitäten für 5G-Advanced-Upgrades. Südostasien und Australien ersetzen Legacy-SONET- und SDH-Systeme durch kohärente DWDM-Infrastruktur. Europa hat eine ausgereifte Nachfrage in seinen westlichen Märkten, während Osteuropa mit Unterstützung aus EU-Kohäsionsfonds expandiert. Infrastruktur-Sharing-Verpflichtungen im Rahmen des Europäischen Kodex für die elektronische Kommunikation sind für die Netzwerkplanung in Europa relevant. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen Metro-Kapazitäten durch große Infrastrukturprogramme aus. Südafrika und Nigeria führen einen sich entwickelnden afrikanischen Markt an, unterstützt durch Investitionen in Unterseekabellandungen.

Wettbewerbslandschaft
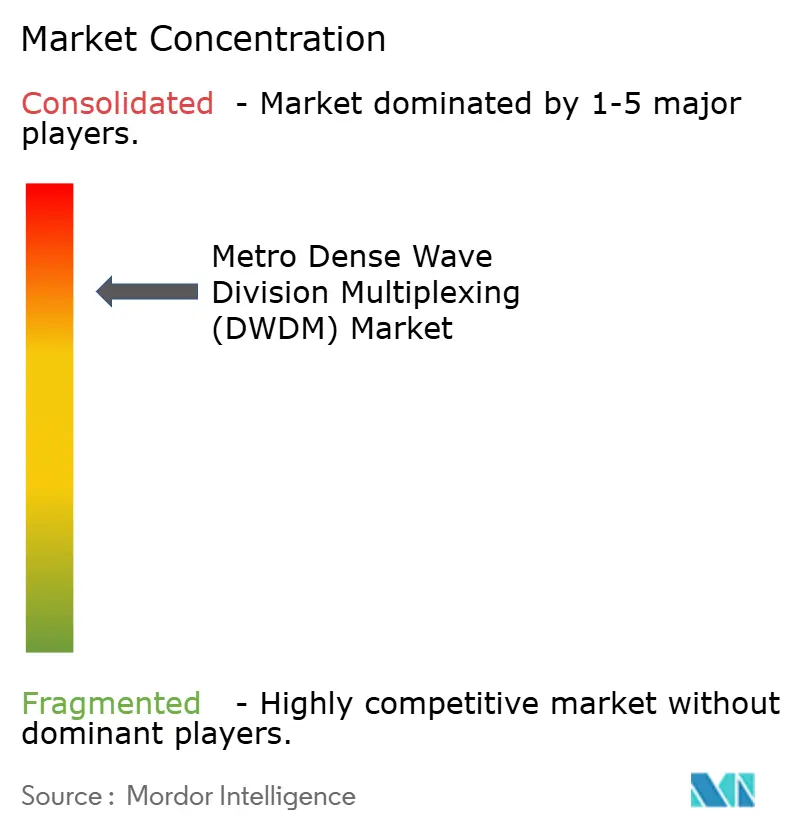
Huawei, Ciena, Nokia (einschließlich Infinera) und Cisco (einschließlich Acacia) hielten bis zum zweiten Quartal 2026 gemeinsam mehr als 80 % des optischen Transport-Umsatzes der letzten 4 Quartale. Der Metro-DWDM-Markt ist daher unter einer kleinen Gruppe führender Lieferanten konsolidiert. Der Wettbewerb konzentriert sich auf die Leistung kohärenter digitaler Signalprozessoren, die Kompatibilität mit offenen optischen Architekturen und Automatisierungssoftware. Huawei lieferte 2,0 Tbps kohärente Wellenlängen über 80 km bei 0,1 W/Gbps, basierend auf der in dem bereitgestellten Material gemeldeten Leistung. Sein vertikal integriertes photonisches Fertigungsmodell unterstützt die Differenzierung durch Energieeffizienz. Ciena, Nokia und Cisco reagieren mit Produkten, die höhere Leitungsraten und dichtere optische Infrastruktur kombinieren.
Ciena stellte im März 2026 Hyper-Rail-Photonik vor, mit Konfigurationen, die bis zu 128 Faserpaare in einem Rack unterstützen. Cisco stellte im März 2026 seine Open-Transport-3000-Serie als Multi-Rail-Open-Line-System vor. Nokia kündigte ein Multi-Rail-optisches Leitungssystem an, das für die kommerzielle Verfügbarkeit in der zweiten Hälfte des Jahres 2026 geplant ist. Diese Schritte spiegeln die Priorität wider, die auf die Bedienung großer Rechenzentrum-Transportbereitstellungen gelegt wird. Die Anbieter nutzen auch kohärente Steckmodule, um IP-over-DWDM-Anforderungen zu adressieren. Ihre Produktstrategien zielen darauf ab, den Energieverbrauch und den Rack-Platzbedarf zu reduzieren und gleichzeitig die Faserkapazität zu erhöhen.
Smartoptics und Ekinops konkurrieren in Unternehmens-Metro- und Tier-2-Carrier-Bereitstellungen mit einfacheren disaggregierten Plattformen. Ihre Angebote können Käufer ansprechen, die Preise unterhalb der Mindestbestellmengen größerer Lieferanten suchen. Offene 800ZR- und OpenROADM-Interoperabilitätsanforderungen prägen das Produktdesign und die Lieferantenbewertungen. Eine Optica-Demonstration zeigte eine Mehrlieferanten-800G-Übertragung über 1.602 km unter Verwendung mehrerer standardbasierter optischer Technologien. Diese Art von Tests kann Integrationsbedenken reduzieren, die vollständig integrierte Systeme begünstigt haben. Der Metro-DWDM-Markt hat auch eine Öffnung bei Coherent-Lite-Produkten für kurzreichweitige Campus-Verbindungen, wo große Hyperscaler noch keine Großbestellungen aufgegeben haben.
Metro Dense Wave Division Multiplexing (DWDM) Branchenführer
-
Huawei Technologies Co., Ltd.
-
Ciena Corporation
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Ekinops SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: Ciena stellte auf der OFC 2026 Hyper-Rail-Photonik vor, mit Verstärkerkonfigurationen, die bis zu das 32-Fache der Faserdichte aktueller Lösungen bieten und 128 Faserpaare in einem einzigen Rack unterstützen, mit bis zu 75 % Energiereduzierung und 85 % Platzreduzierung. Ciena kündigte außerdem kohärente 800-Gbps-C-Band- und L-Band-Steckmodule sowie eine 2-nm-Siliziumplattform an, die 1600ZR/ZR+-Einzelträger-kohärente Steckmodule ermöglicht.
- März 2026: Cisco stellte die Open-Transport-3000-Serie vor, ein Multi-Rail-Open-Line-System, das optische Komponenten über mehrere Faserschienen in einer einzigen Leitungskarte integriert, und beansprucht eine 75-prozentige Energiereduzierung und eine 80-prozentige Verringerung des Rack-Platzes. Cisco verbesserte auch den NCS 1014, um eine Kapazität von 12,8T in einer 1RU-Leitungskarte mit 32 OSFP-basierten Ports zu liefern, die 800ZR/ZR+-Trunks unterstützen, und zielt auf Hyperscaler-Scale-across-Bereitstellungen ab.
- März 2026: Nokia kündigte auf der OFC 2026 anwendungsoptimierte optische Lösungen an, mit neuen kohärenten Steckmodulen, die 1,6T für IP-over-DWDM-DCI, 2,4T für Dünn-Transponder-Bereitstellungen und 3,2T Coherent Lite für kurzreichweitige Campus-Anwendungen umfassen, aufgebaut auf 4 neuen digitalen Signalprozessoren unter Verwendung von Indiumphosphid und Siliziumphotonik.
- Januar 2026: Nokia und Constl, eine Tochtergesellschaft der Space World Group, kündigten eine Partnerschaft für eine gesamtindische DWDM-optische Transportnetzbereitstellung unter Verwendung von Nokias 1830-PSS-Plattform an, beginnend in Mumbai, mit geplanter nationaler Expansion zur Unterstützung von KI-, Cloud- und Konnektivitätsanforderungen der nächsten Generation.


Globaler Metro Dense Wave Division Multiplexing (DWDM) Marktberichtsumfang
Der Umsatz des Metro Dense Wavelength Division Multiplexing (DWDM) Marktes wird durch den Verkauf von DWDM-Hardware, Softwarelizenzen und -abonnements sowie damit verbundenen Bereitstellungs-, Integrations-, Netzwerkverwaltungs-, Wartungs- und Supportdienstleistungen generiert, die an Kommunikationsdienstleister, Cloud- und Rechenzentrumsanbieter, Unternehmen, Regierungsorganisationen und andere Endnutzer erbracht werden.
Der Metro Dense Wave Division Multiplexing (DWDM) Marktbericht ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Übertragungskapazität (bis zu 100 Gbps, 200 Gbps, 400 Gbps und über 400 Gbps), Anwendung (Rechenzentrumsverbindung, mobiles Backhaul und Fronthaul, Breitband- und Zugangsnetzaggregation und weitere Anwendungen), Endnutzer (Kommunikationsdienstleister, Cloud- und Rechenzentrumsanbieter, Unternehmen sowie Regierung und öffentlicher Sektor) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Bis zu 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Über 400 Gbps |
| Rechenzentrumsverbindung |
| Mobiles Backhaul und Fronthaul |
| Breitband- und Zugangsnetzaggregation |
| Weitere Anwendungen |
| Kommunikationsdienstleister |
| Cloud- und Rechenzentrumsanbieter |
| Unternehmen |
| Regierung und öffentlicher Sektor |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Übertragungskapazität | Bis zu 100 Gbps | |
| 200 Gbps | ||
| 400 Gbps | ||
| Über 400 Gbps | ||
| Nach Anwendung | Rechenzentrumsverbindung | |
| Mobiles Backhaul und Fronthaul | ||
| Breitband- und Zugangsnetzaggregation | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Kommunikationsdienstleister | |
| Cloud- und Rechenzentrumsanbieter | ||
| Unternehmen | ||
| Regierung und öffentlicher Sektor | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Metro Dense Wave Division Multiplexing (DWDM) Markt?
Die Marktgröße des Metro-DWDM-Marktes wird im Jahr 2026 auf 11,82 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 7,72 % 17,14 Milliarden USD erreichen. Der Ausblick spiegelt die Nachfrage nach hochkapazitivem metropolitanem Transport wider, da KI-Computing und 5G-Netze den Datenverkehr auf bestehenden Glasfaserstrecken erhöhen.
Was treibt die Nachfrage nach Metro-DWDM-Systemen an?
KI-Rechenzentrumsverbindungen, der Ausbau von 5G-xHaul und Upgrades auf kohärente 400G-, 800G- und 1,6T-Technologien unterstützen die Nachfrage. Der Metro-DWDM-Markt profitiert, wenn Betreiber mehr Kapazität, geringere Latenz und eine effizientere Nutzung bestehender Glasfaserstrecken benötigen.
Welche Komponente wächst im Metro-DWDM am schnellsten?
Software wird bis 2031 voraussichtlich eine CAGR von 11,53 % verzeichnen, da Betreiber Automatisierung, Monitoring und softwaredefinierte optische Steuerung einsetzen. Im Metro-DWDM-Markt unterstützen diese Werkzeuge dynamisches Wellenlängen-Routing und einen zentralisierteren Ansatz für das Traffic Engineering.
Welche Übertragungskapazität wird voraussichtlich am schnellsten wachsen?
Lösungen über 400 Gbps werden bis 2031 voraussichtlich eine CAGR von 12,43 % verzeichnen, unterstützt durch 800G- und 1,6T-Bereitstellungen. Der Metro-DWDM-Markt nutzt diese Geräte dort, wo Betreiber und Cloud-Anbieter mehr Kapazität ohne entsprechende Zunahme neuer Glasfaserbauten benötigen.
Welche Anwendung führt die Metro-DWDM-Nachfrage an?
Rechenzentrumsverbindungen hielten im Jahr 2025 einen Anteil von 30,65 % am Anwendungsumsatz und werden bis 2031 voraussichtlich mit einer CAGR von 11,17 % wachsen. Verteilte KI-Workloads erhöhen den Bedarf an hochkapazitiven Verbindungen mit geringer Latenz zwischen Rechenzentrumsstandorten.
Welche Region wird für Metro-DWDM voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 8,92 % verzeichnen, unterstützt durch 5G-Ausbau, Rechenzentrumsaufbau und Glasfaserausbau-Programme. Chinas große 5G-Basis und der fortlaufende Netzwerkausbau in Indien tragen zu diesem regionalen Ausblick bei.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

